Mathématiques en ECG approfondies
27 chapitres, dans l'ordre du programme : cours, vidéos et exercices corrigés, gratuits au départ.
Logique et ensembles
Méthodes de calcul
Applications
Polynômes
Matrices
Systèmes linéaires
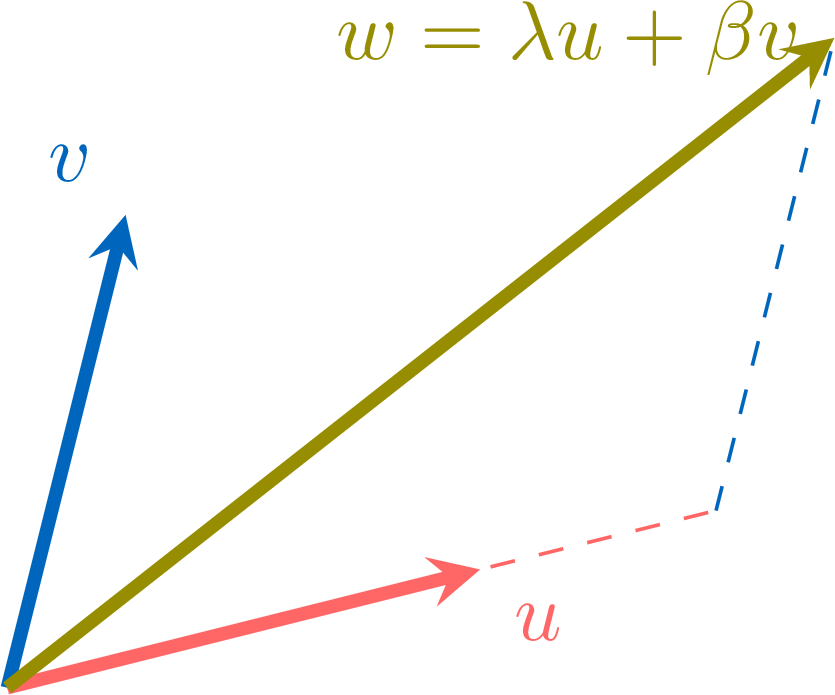
Introduction aux espaces vectoriels
Nombres réels
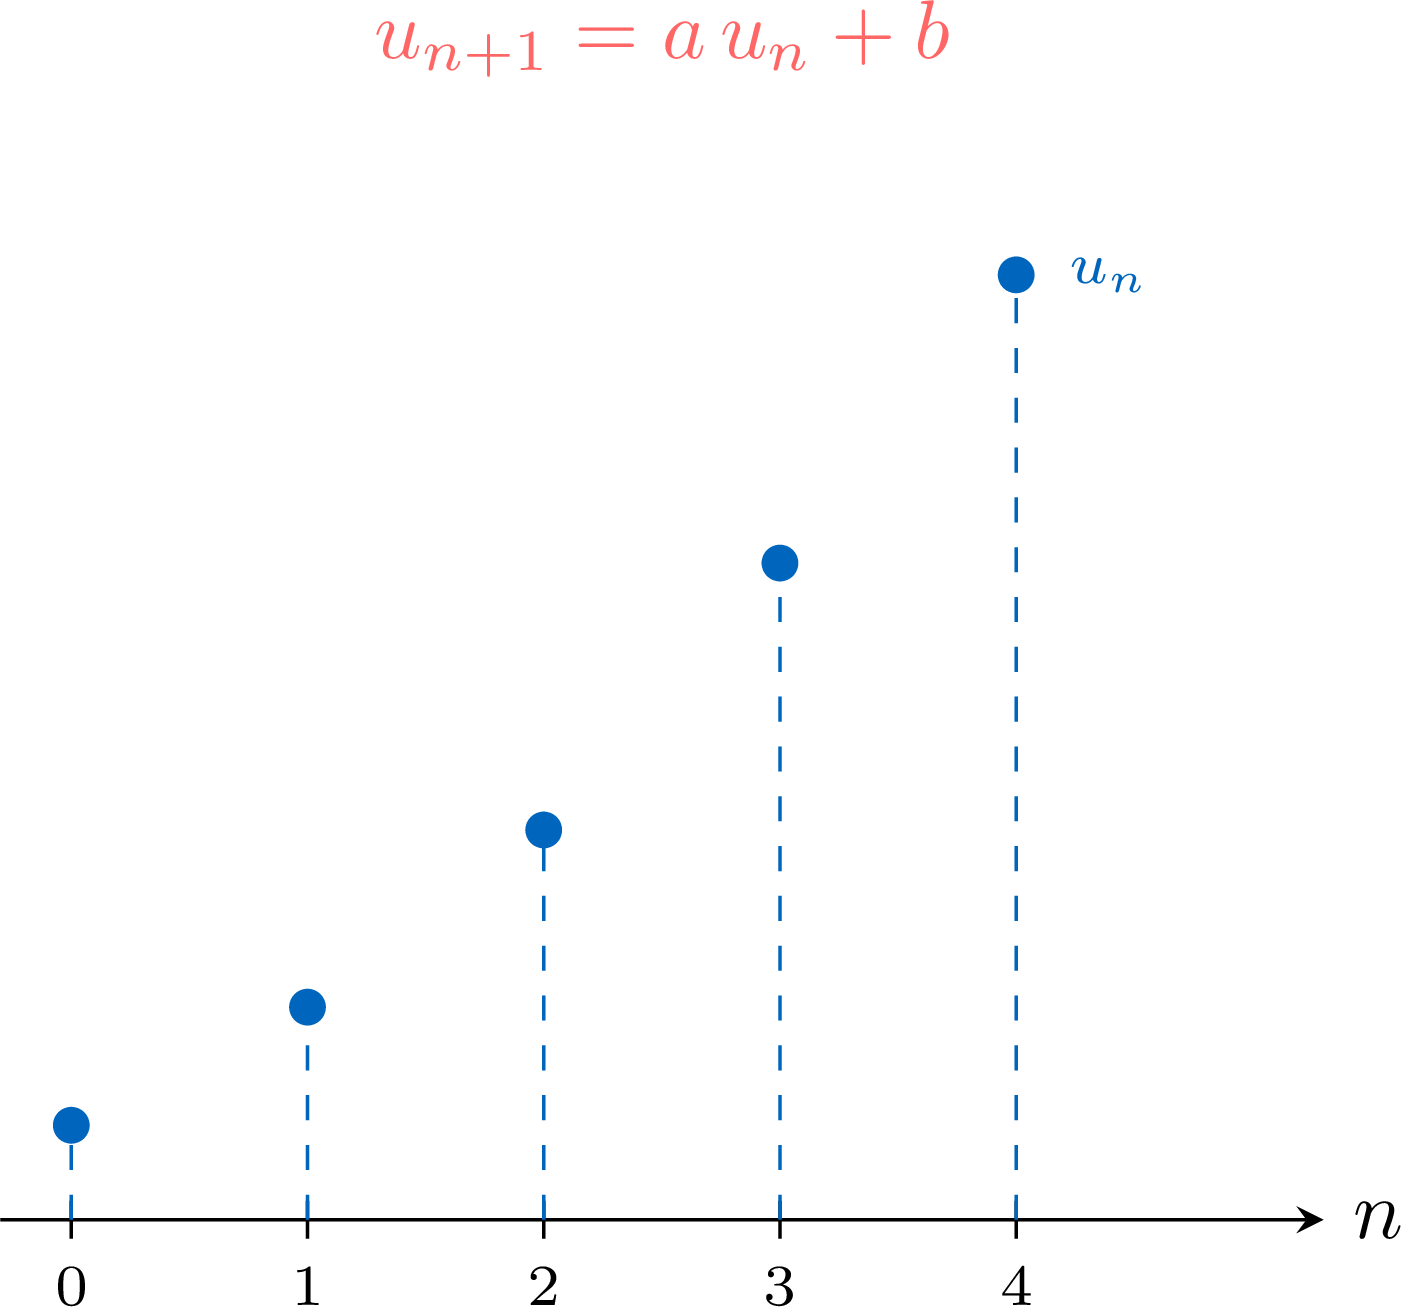
Suites réelles usuelles
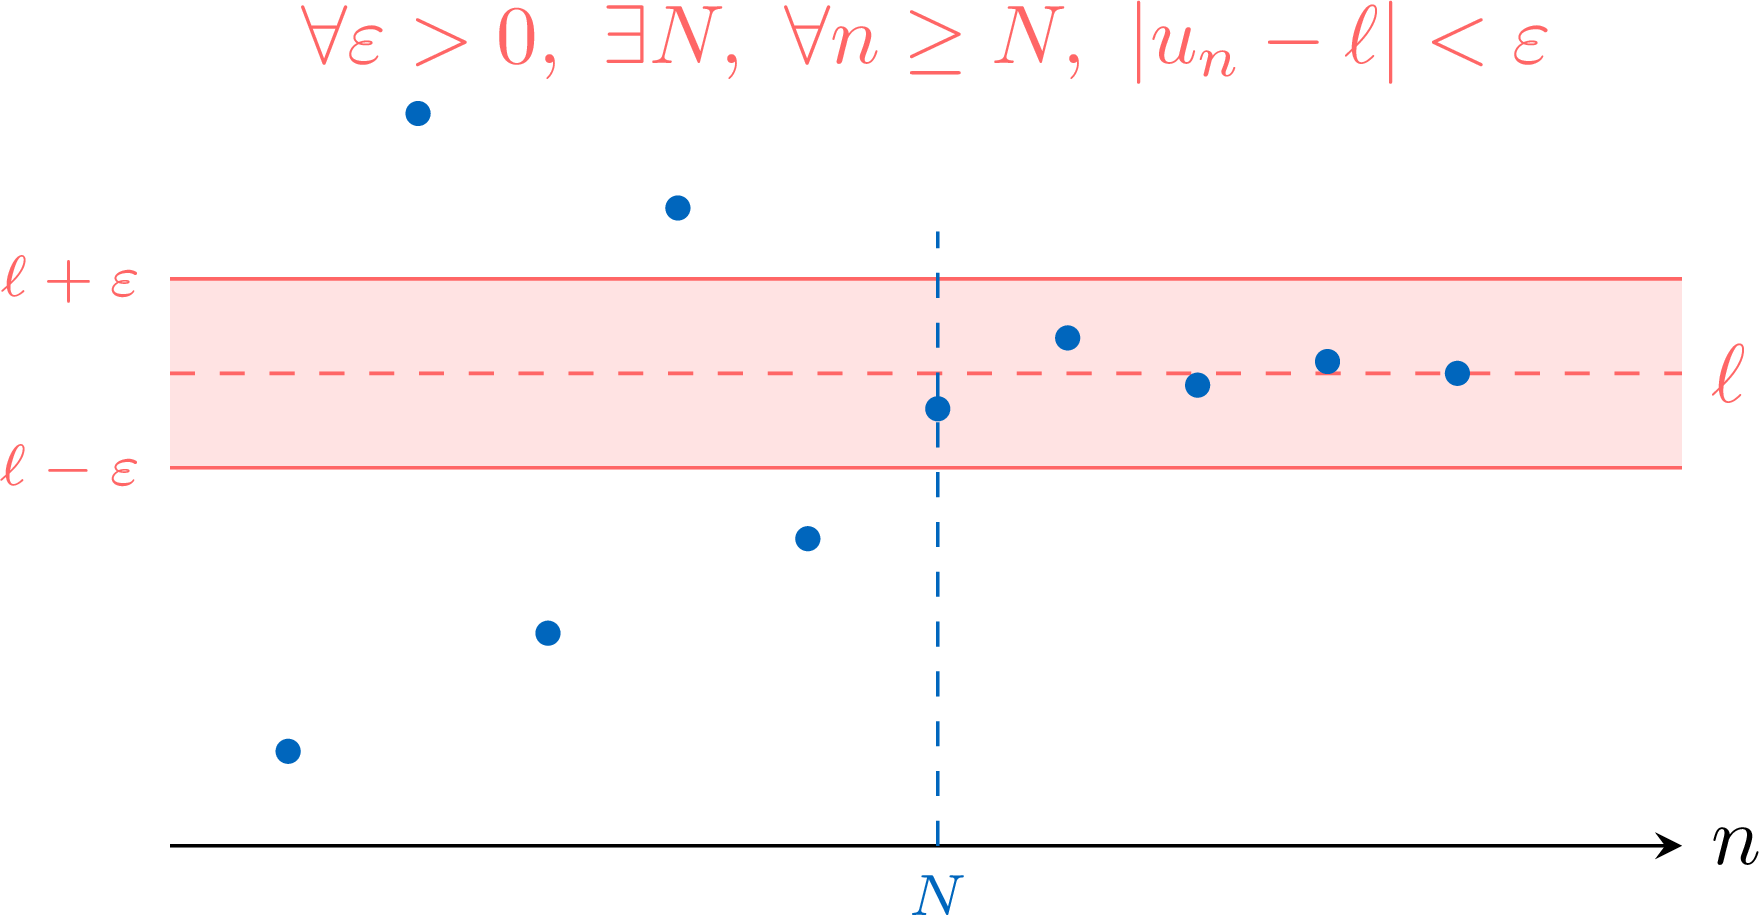
Suites : limites et convergence
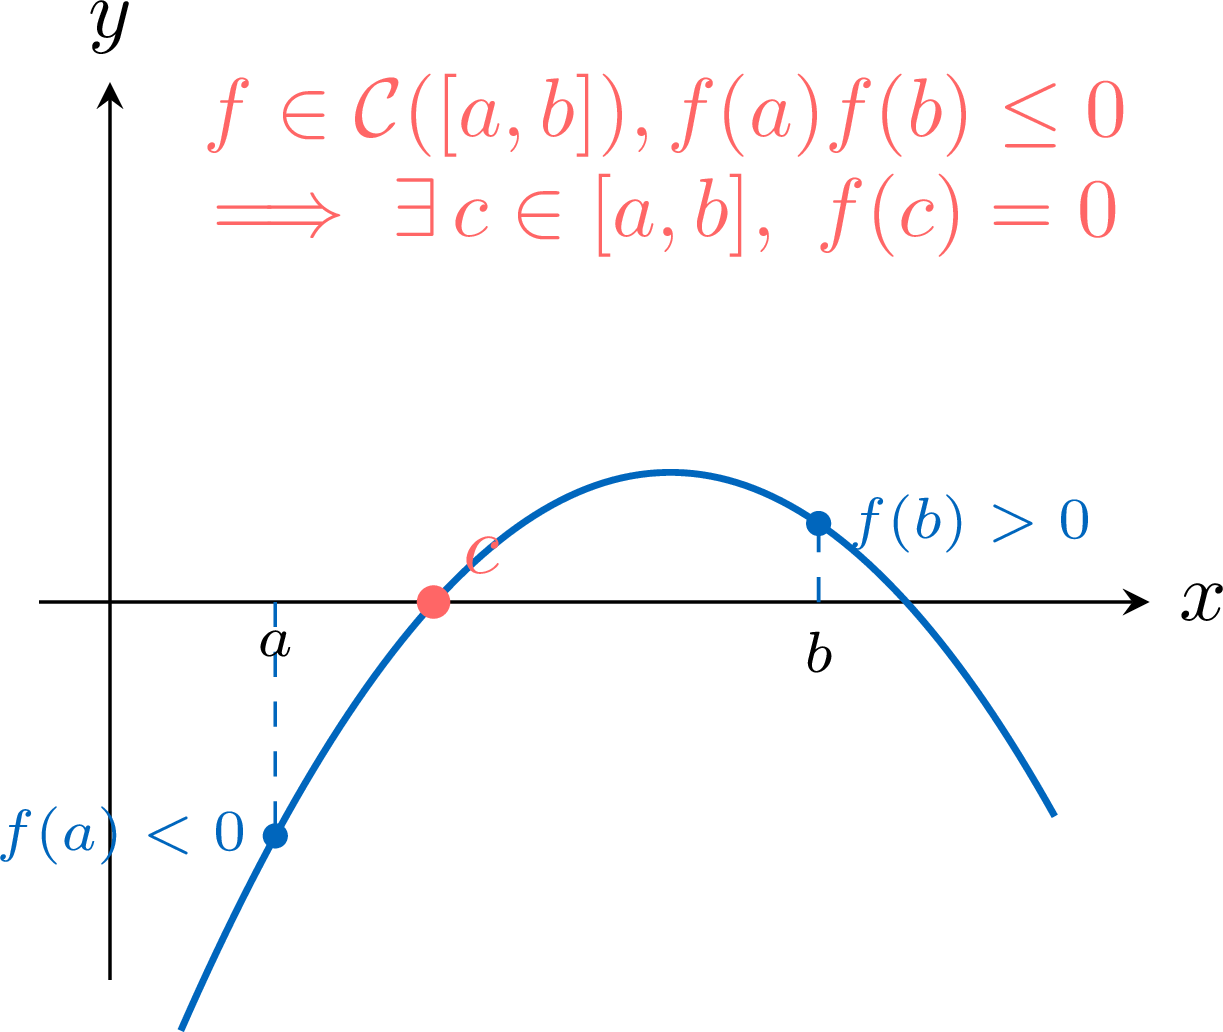
Limites et continuité
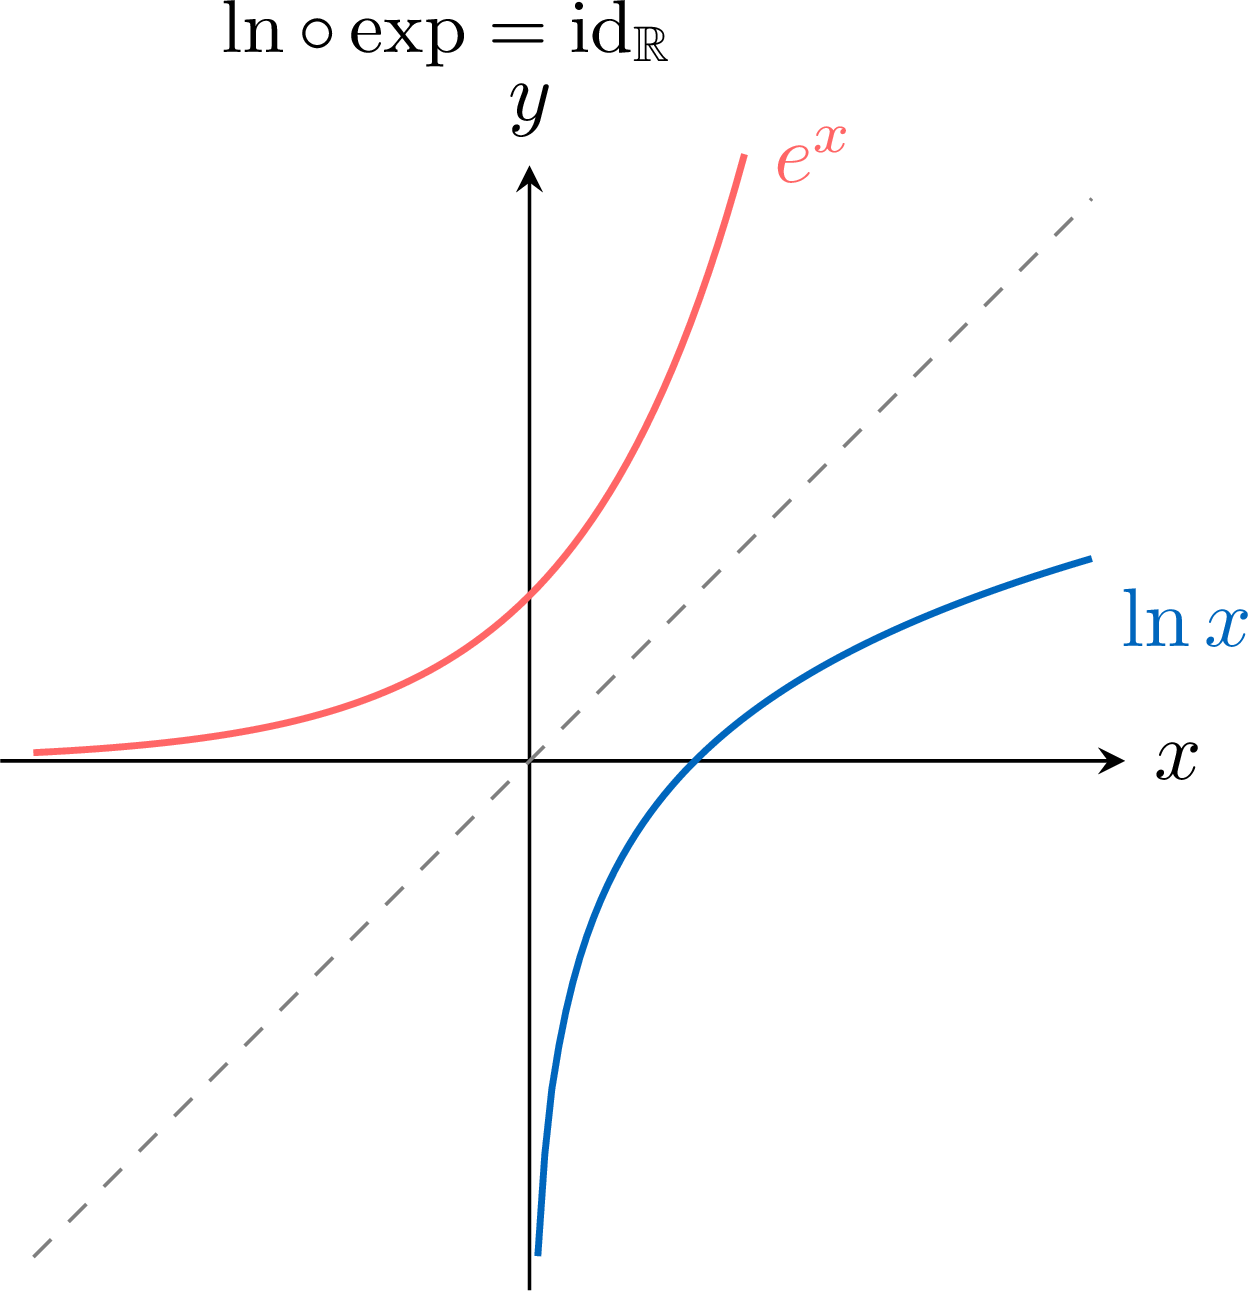
Fonctions usuelles
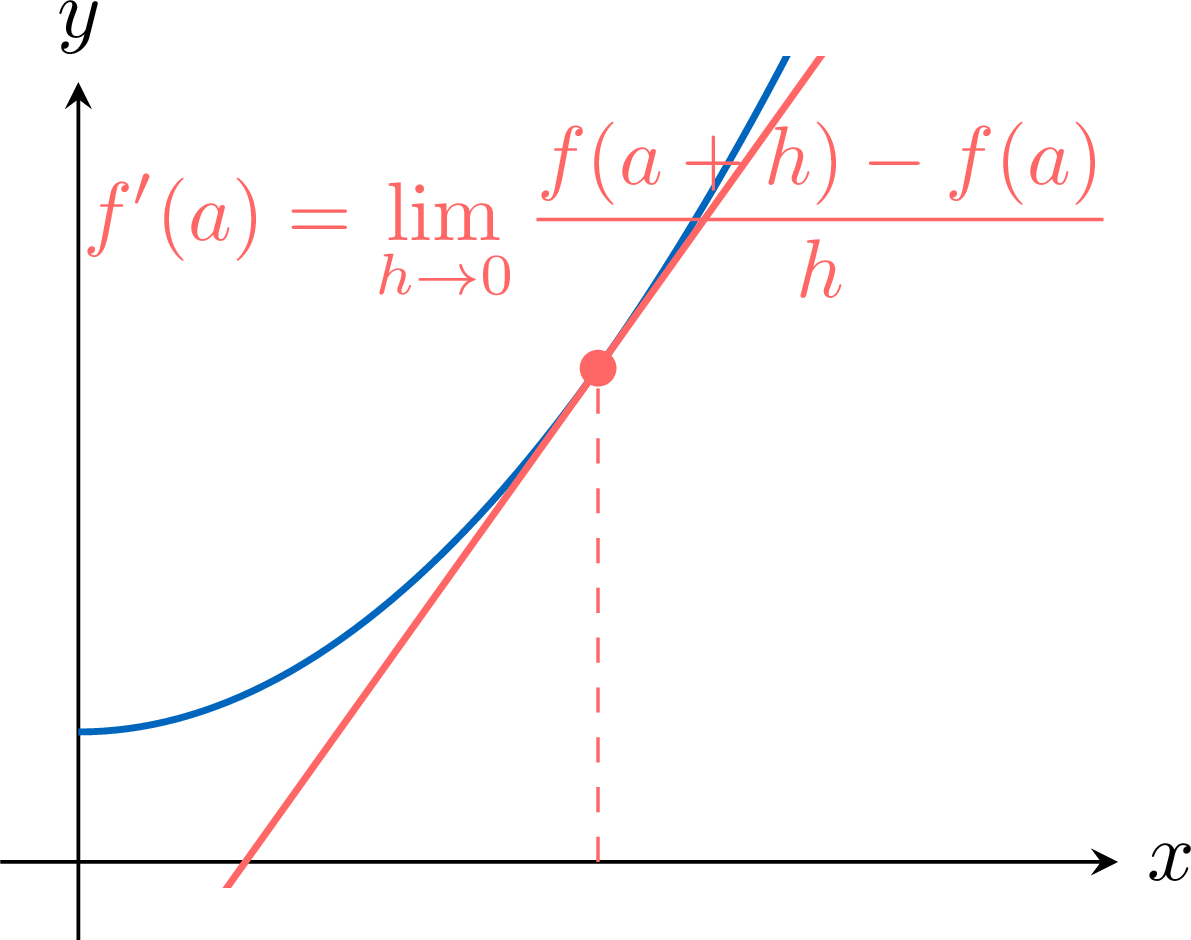
Dérivation
Intégration sur un segment
Probabilités sur un ensemble fini
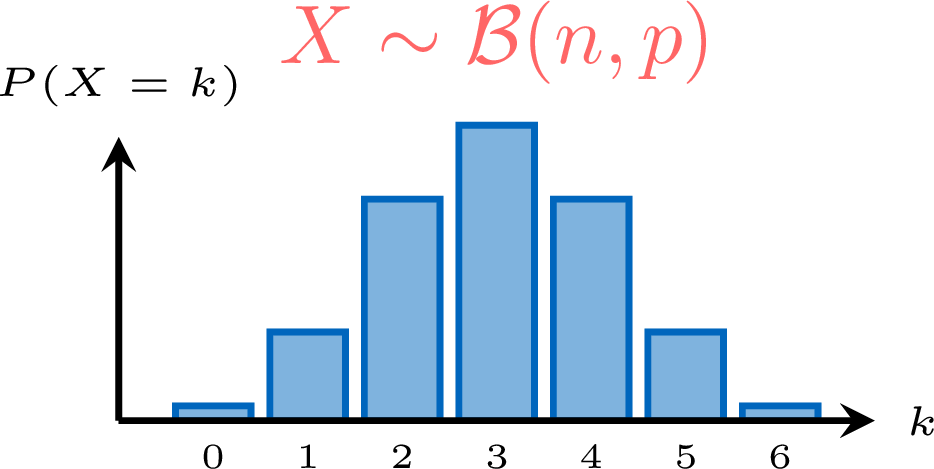
Variables aléatoires finies
Espaces vectoriels de dimension finie
Applications linéaires
Comparaison asymptotique
Séries numériques
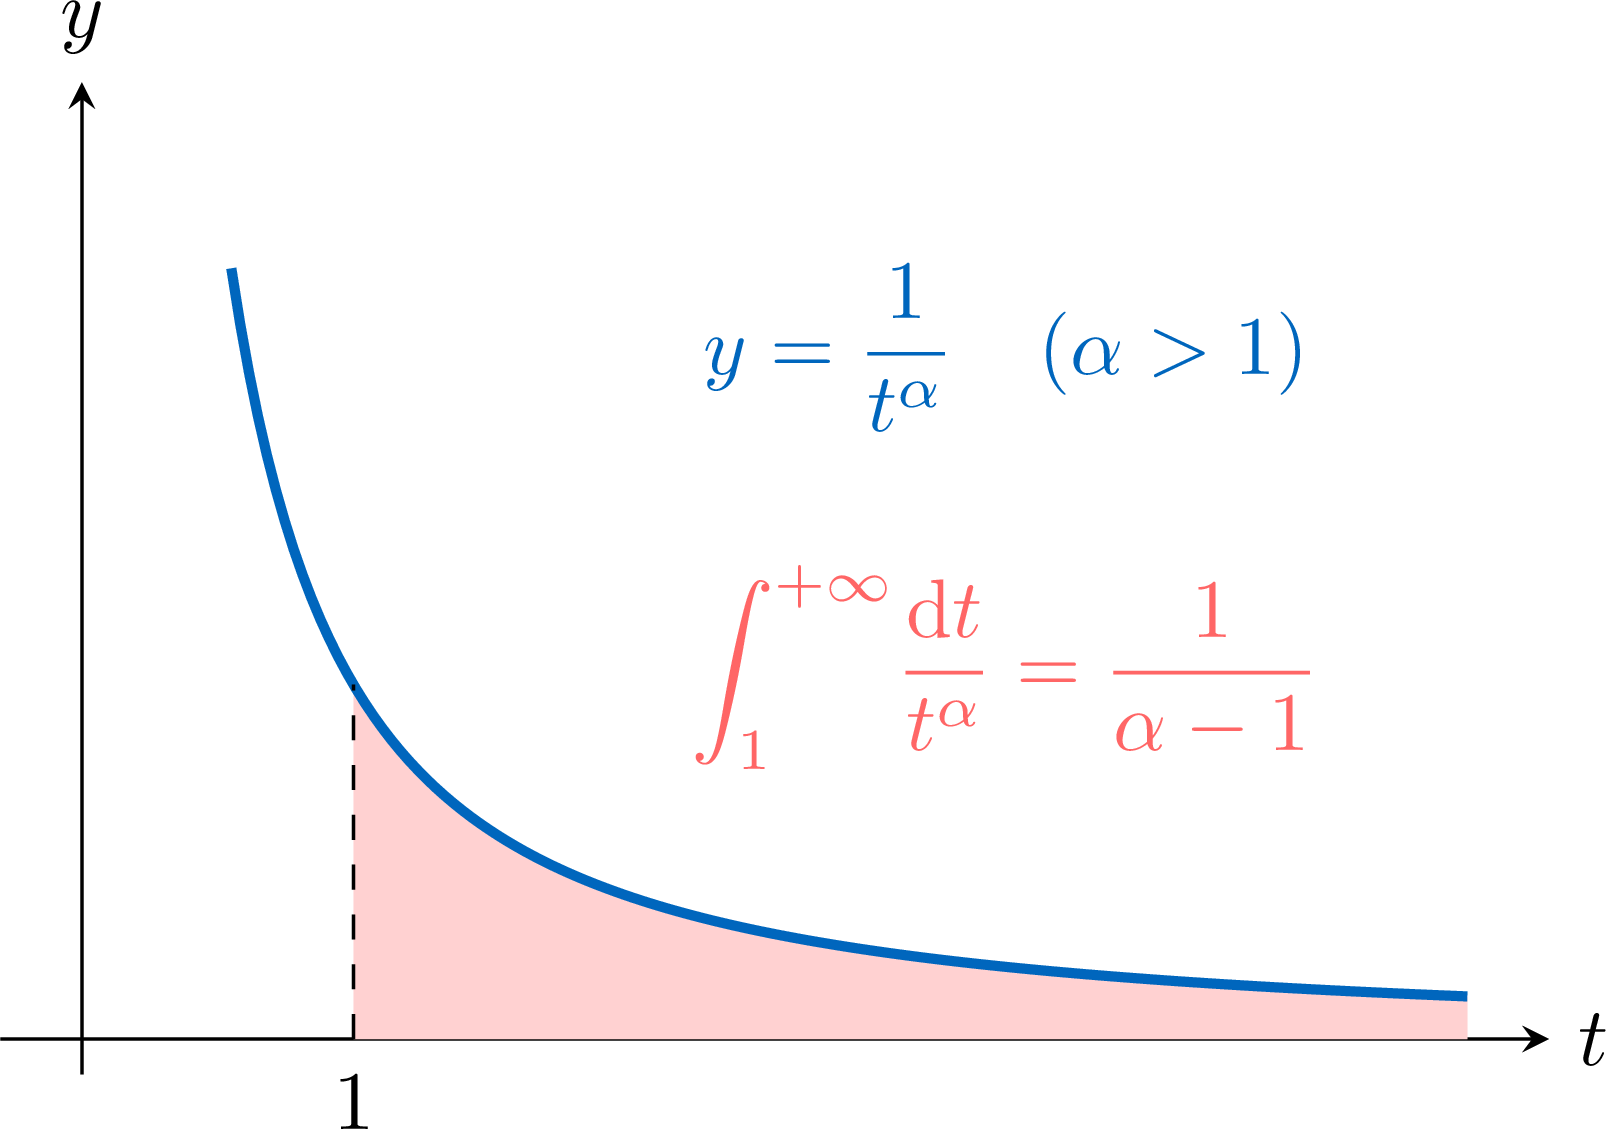
Intégrales généralisées
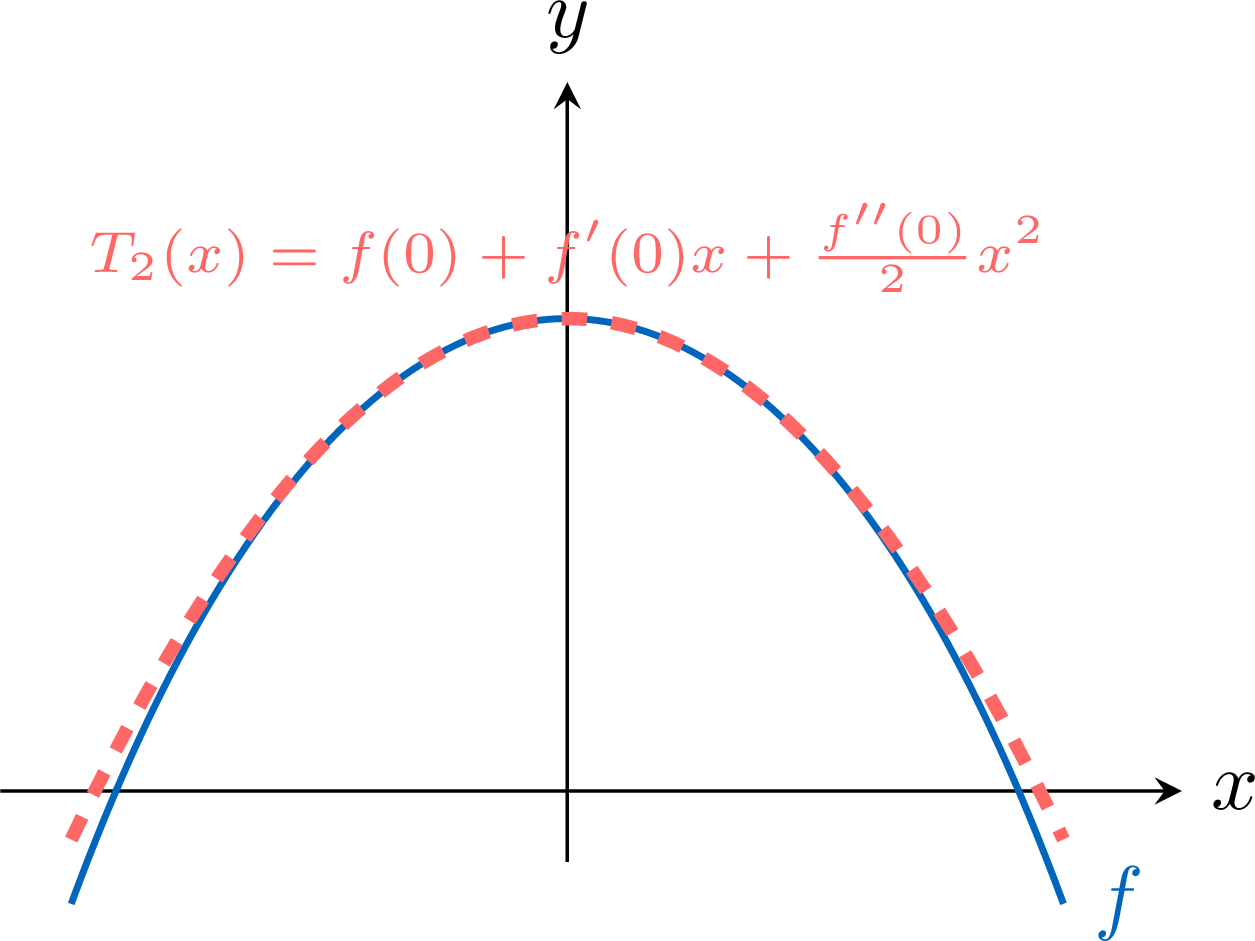
Formules de Taylor et développements limités
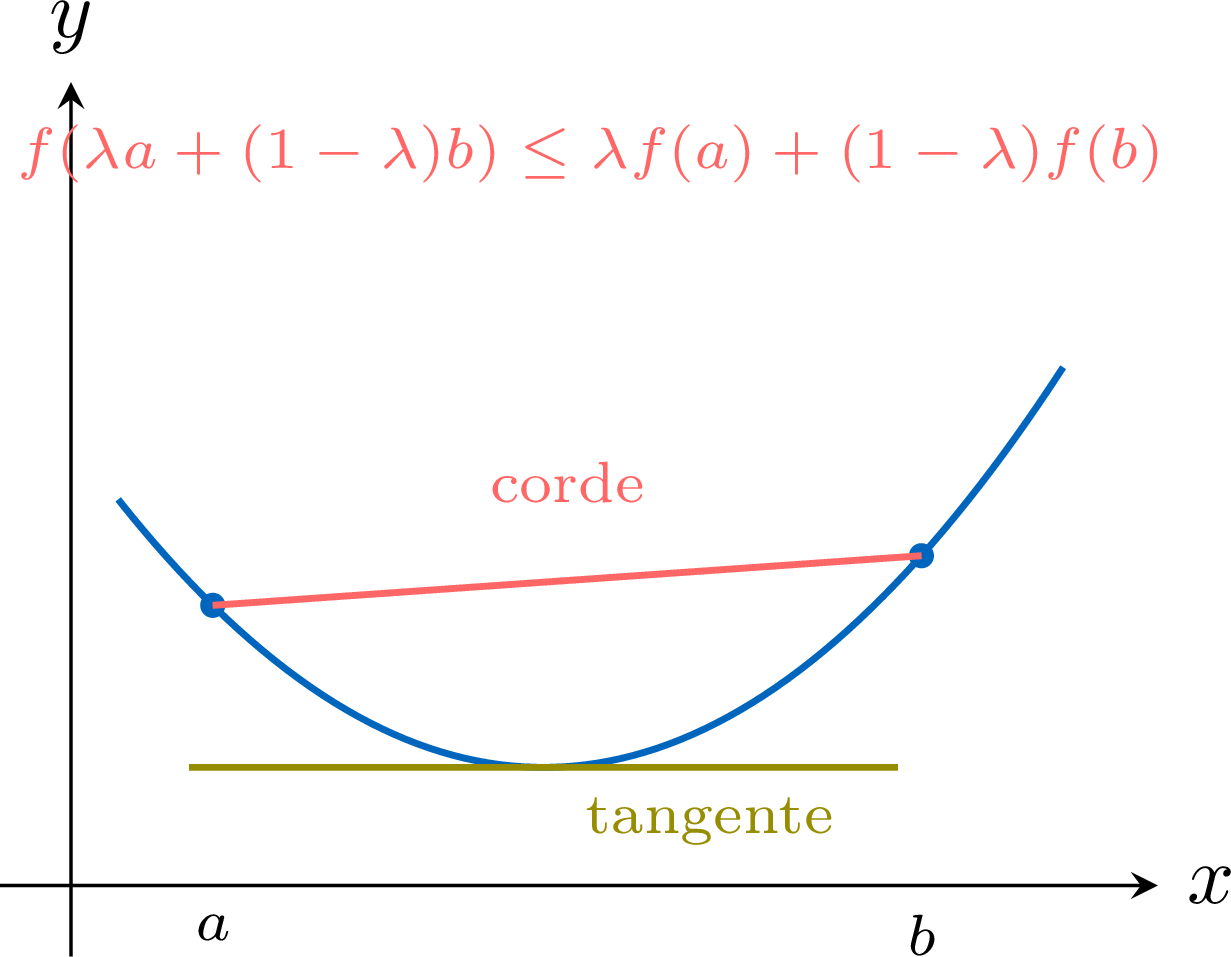
Convexité et extrema
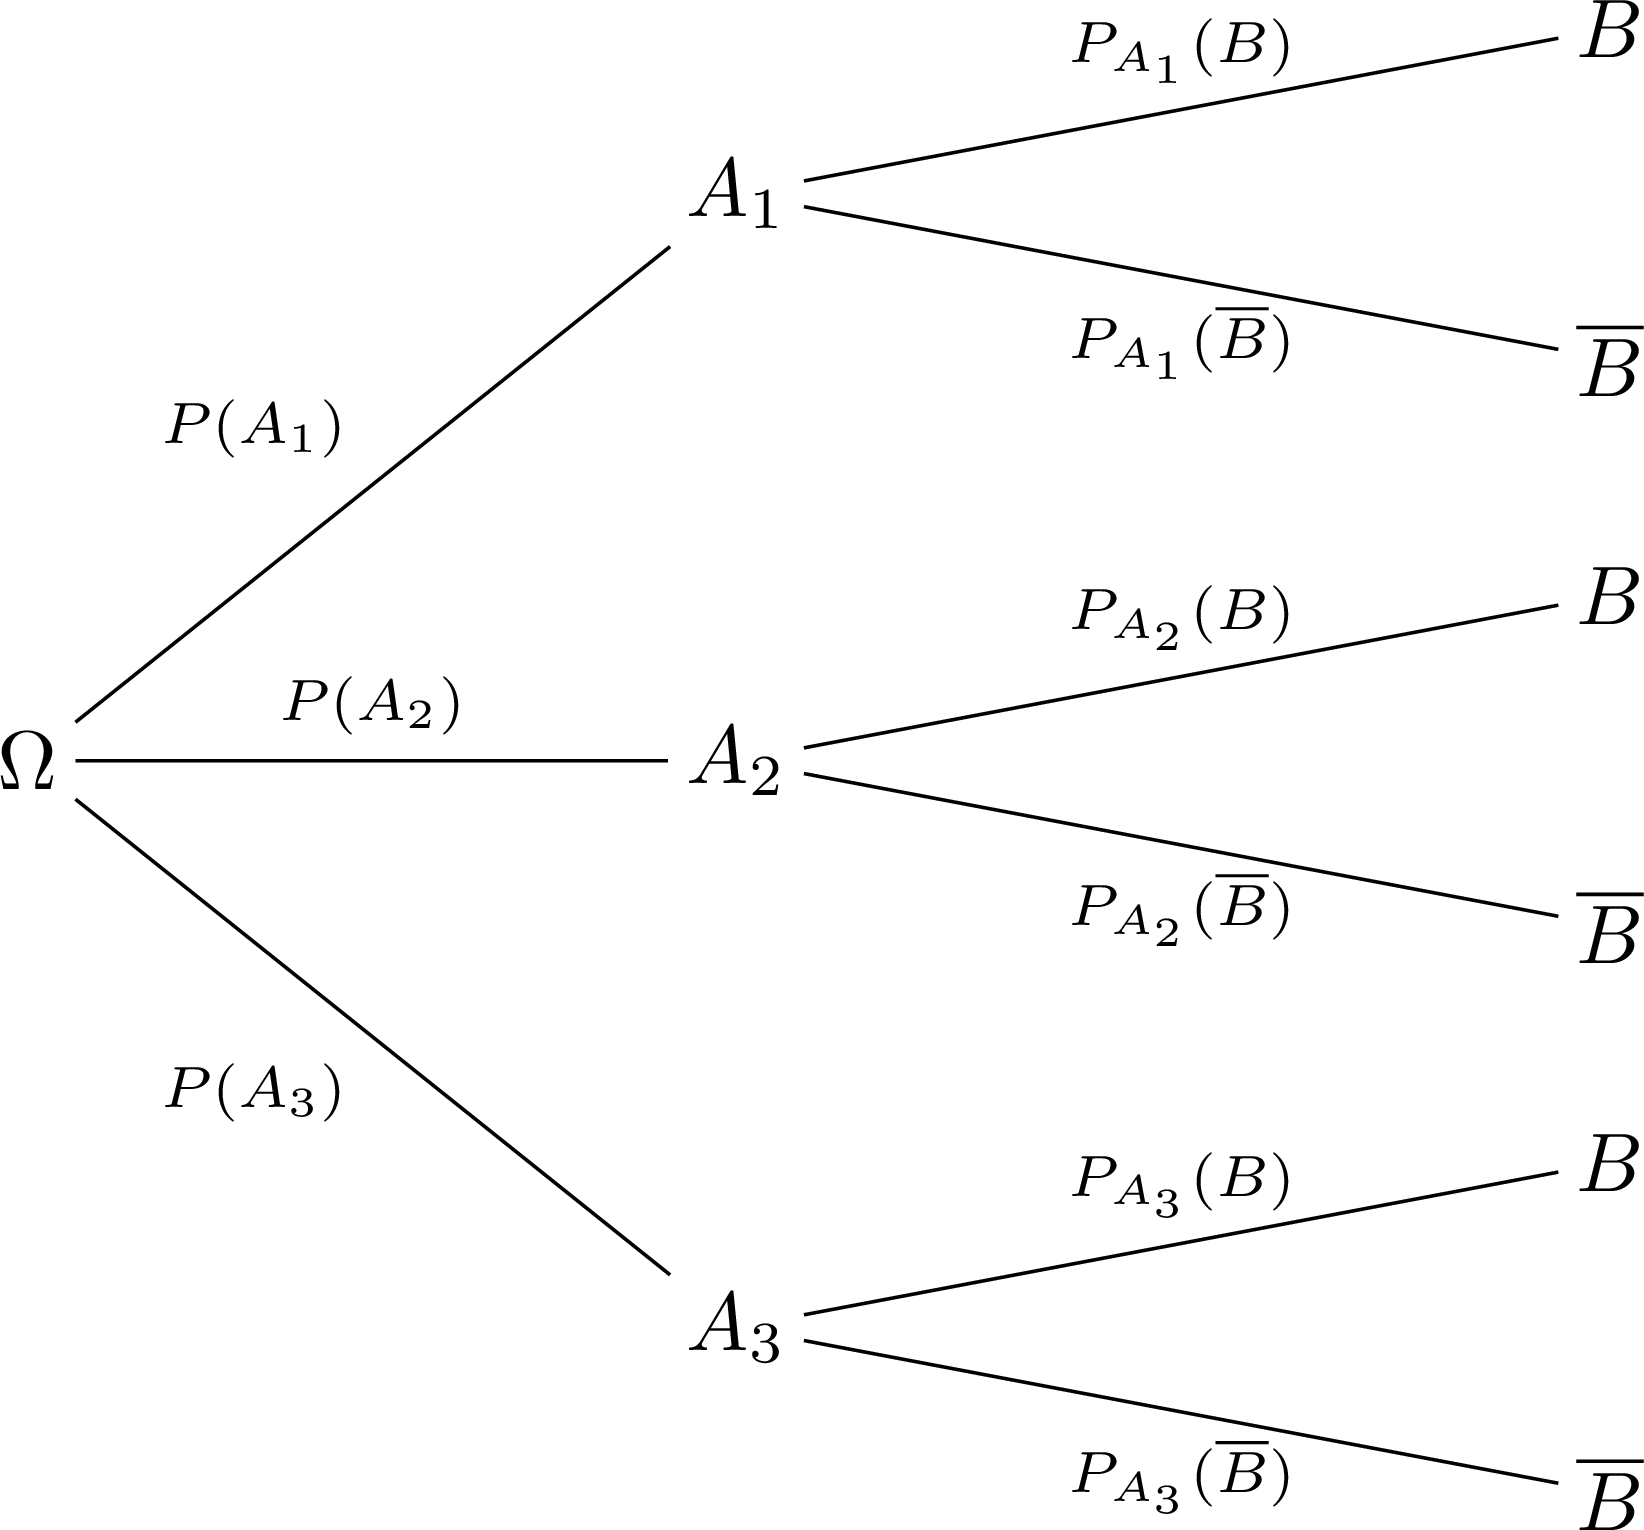
Espaces probabilisés quelconques
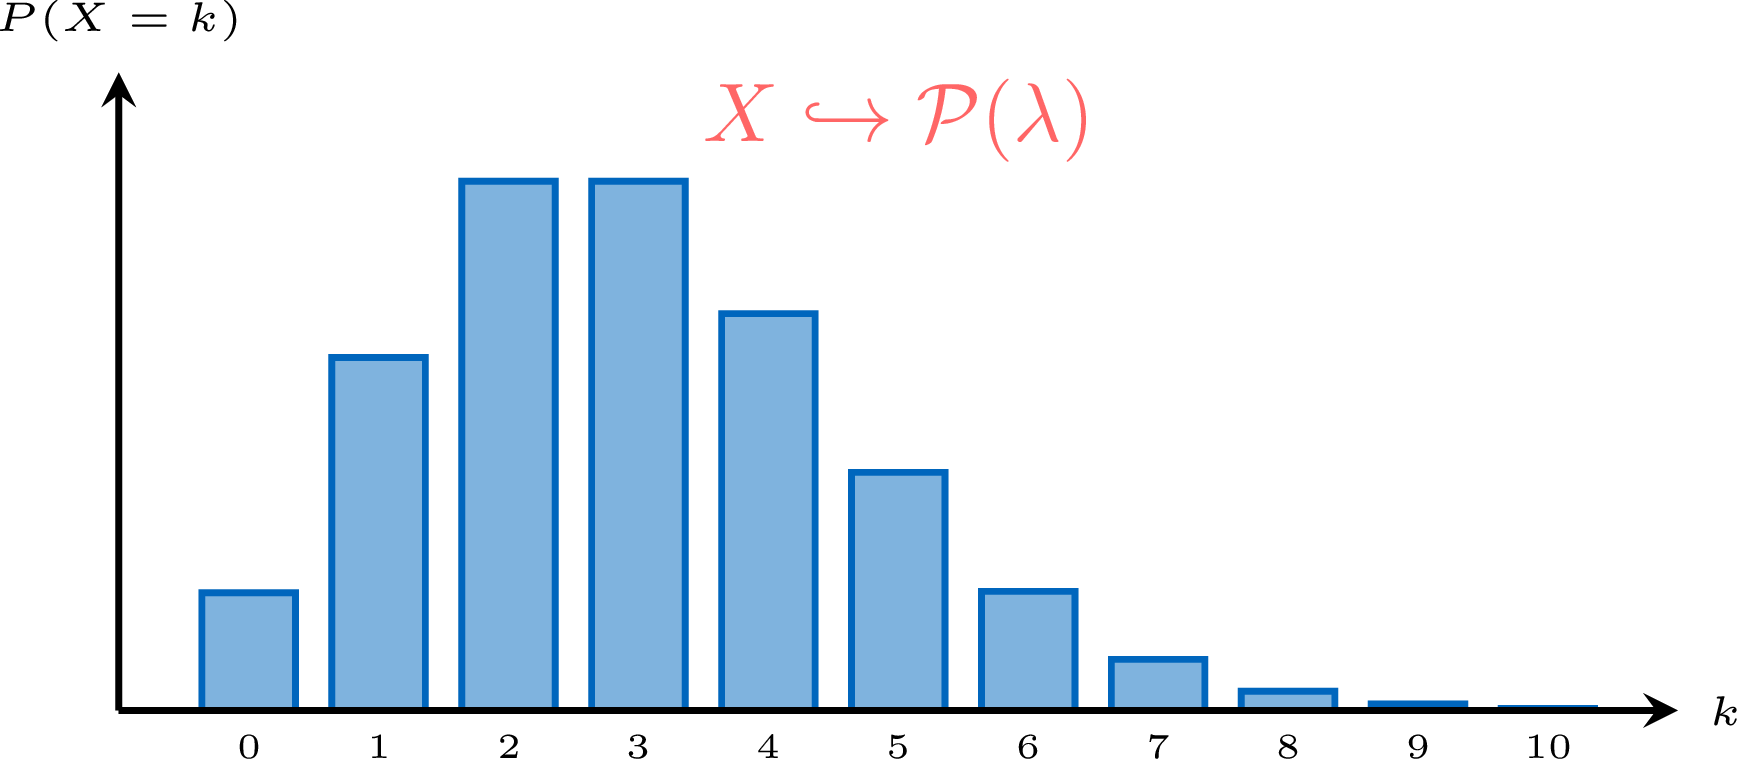
Variables aléatoires discrètes
Couples de variables aléatoires discrètes
Convergences et approximations
Au programme
- Logique et ensembles — Connecteurs logiques et quantificateurs, écriture des négations ; ensembles, inclusion, ensemble des parties, complémentaire, réunion, intersection, De Morgan, et produit cartésien.
- Méthodes de calcul — Raisonnement par récurrence ; symboles somme et produit, changement d'indice, télescopage, factorielle ; somme géométrique et somme des premiers entiers ; coefficients binomiaux, triangle de Pascal et binôme de Newton ; nombre de parties à p éléments d'un ensemble à n éléments.
- Applications — Applications, égalité, image et antécédent, identité et applications constantes, restriction et prolongement, images directes et réciproques d'une partie. Composition d'applications avec associativité. Applications injectives, surjectives, bijectives, avec injectivité par stricte monotonie et préservation par composition. Réciproque d'une bijection, sa caractérisation, réciproque d'une composée, et symétrie des graphes.
- Polynômes — Polynômes à coefficients réels. L'ensemble R[X], coefficients et degré (avec la convention deg 0 = moins l'infini), l'ensemble R_n[X] des polynômes de degré au plus n, identification des coefficients. Somme, produit et composée avec leur effet sur le degré ; R[X] est intègre. Le polynôme dérivé et les dérivées successives. Division euclidienne (admise), multiples et diviseurs. Racines et le facteur (X - alpha), avec la borne au plus deg P racines et le théorème du degré impair. Multiplicité et le critère par la dérivée première. Le cas du degré 2 avec discriminant, somme et produit des deux racines. La formule de Taylor pour un polynôme, avec le critère itéré de multiplicité comme corollaire. Factorisation dans R[X] (résultat général admis) : tout polynôme non nul se décompose en une constante dominante multipliée par un produit de (X - alpha)^m pour les racines réelles et de trinômes irréductibles de degré 2.
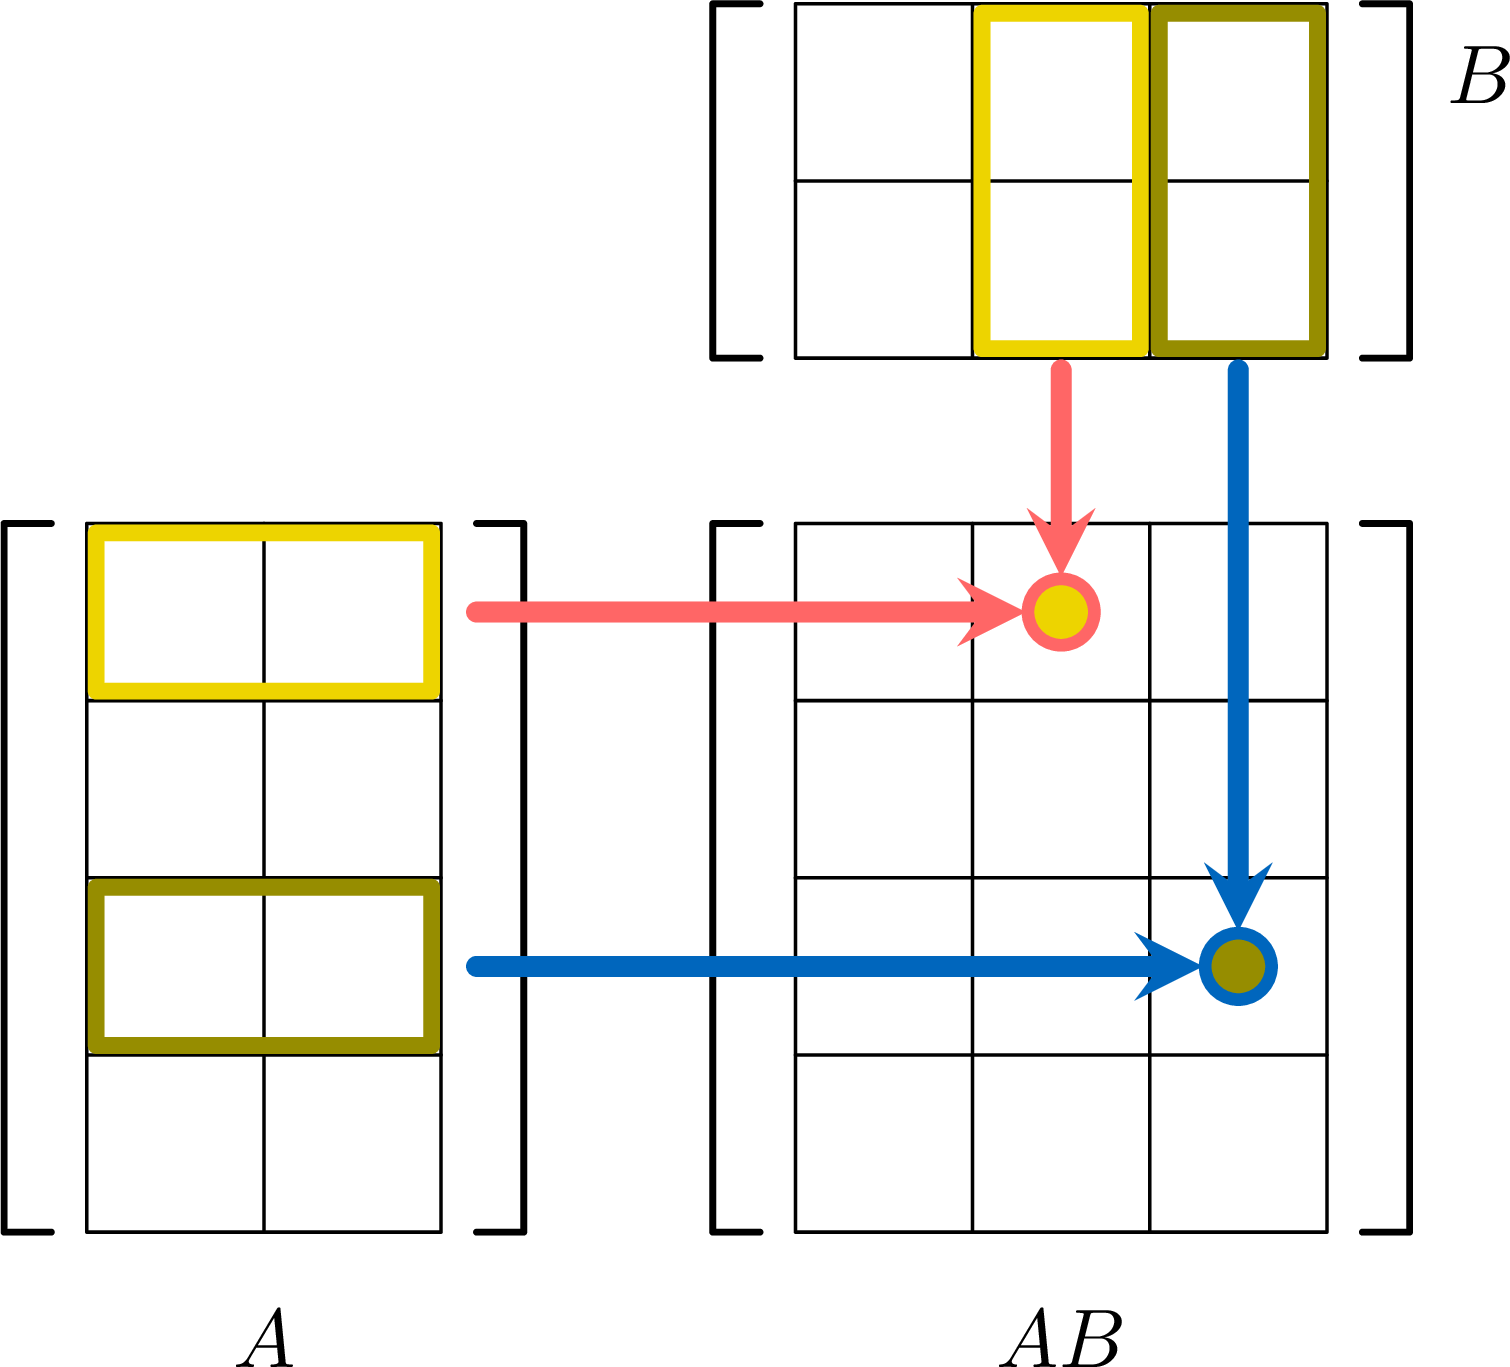
- Matrices — Matrices rectangulaires et carrées de M_{n,p}(R) : somme, multiple scalaire, produit (avec la lecture colonne par colonne), transposée et transposition d'un produit ; puissances, formule du binôme pour matrices qui commutent ; matrices triangulaires, diagonales, symétriques et antisymétriques ; inversibilité, unicité de l'inverse, (AB)^{-1} = B^{-1}A^{-1}, transposée d'un inverse, formule d'inverse en taille 2, et inversibilité des matrices diagonales et triangulaires ; inventaire de commandes numpy / numpy.linalg.
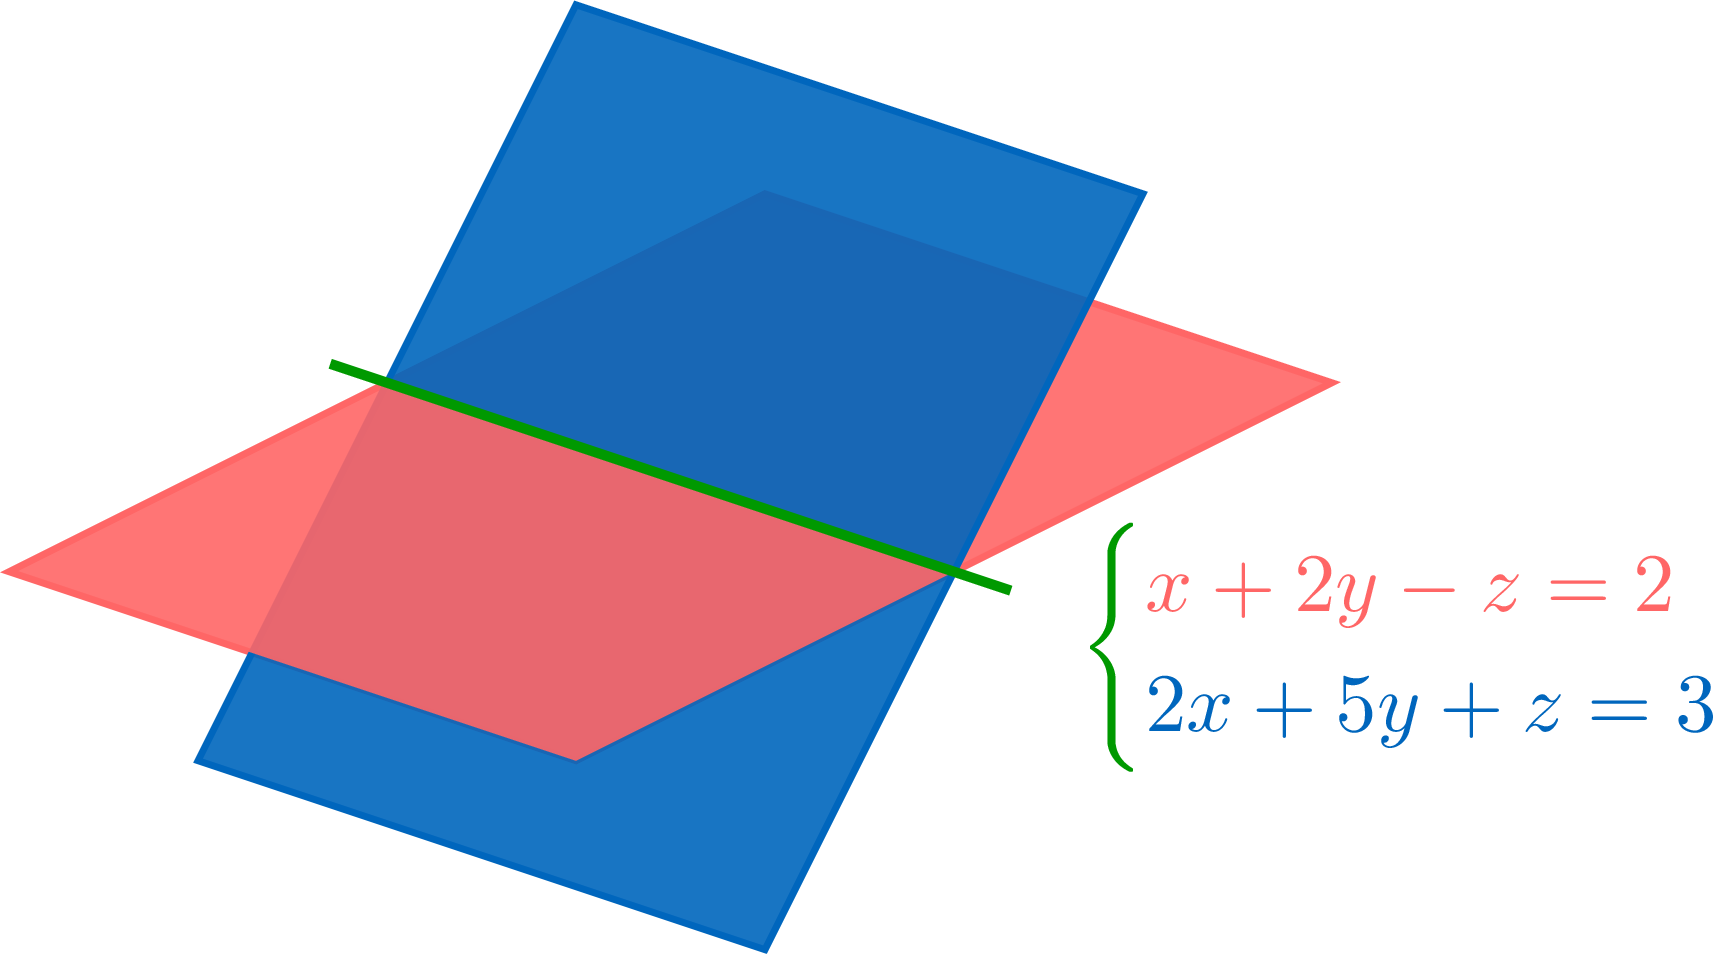
- Systèmes linéaires — Équations et systèmes linéaires dans R^p ; systèmes équivalents et les trois opérations élémentaires sur les lignes (L_j <-> L_i, L_i <- a L_i + b L_j avec a != 0 et i != j) ; méthode du pivot de Gauss présentée par des exemples résolus (descente jusqu'à la forme échelonnée, puis remontée) ; structure de l'ensemble des solutions : un système linéaire admet exactement une solution, une infinité, ou aucune, et un système homogène en admet une ou une infinité (la solution nulle appartient toujours) ; lecture des inconnues principales et secondaires sur une forme échelonnée ; écriture matricielle A X = Y et reformulation des résultats précédents ; calcul de A^{-1} en résolvant A X = Y avec Y gardé symbolique.
- Introduction aux espaces vectoriels — Premier contact avec les espaces vectoriels sur R : structure et sous-espaces ; combinaisons linéaires de familles finies ; sous-espace engendré ; familles libres, génératrices et bases ; matrice colonne des coordonnées dans une base ; bases canoniques de R^n, M_{n,1}(R) et R_n[X].
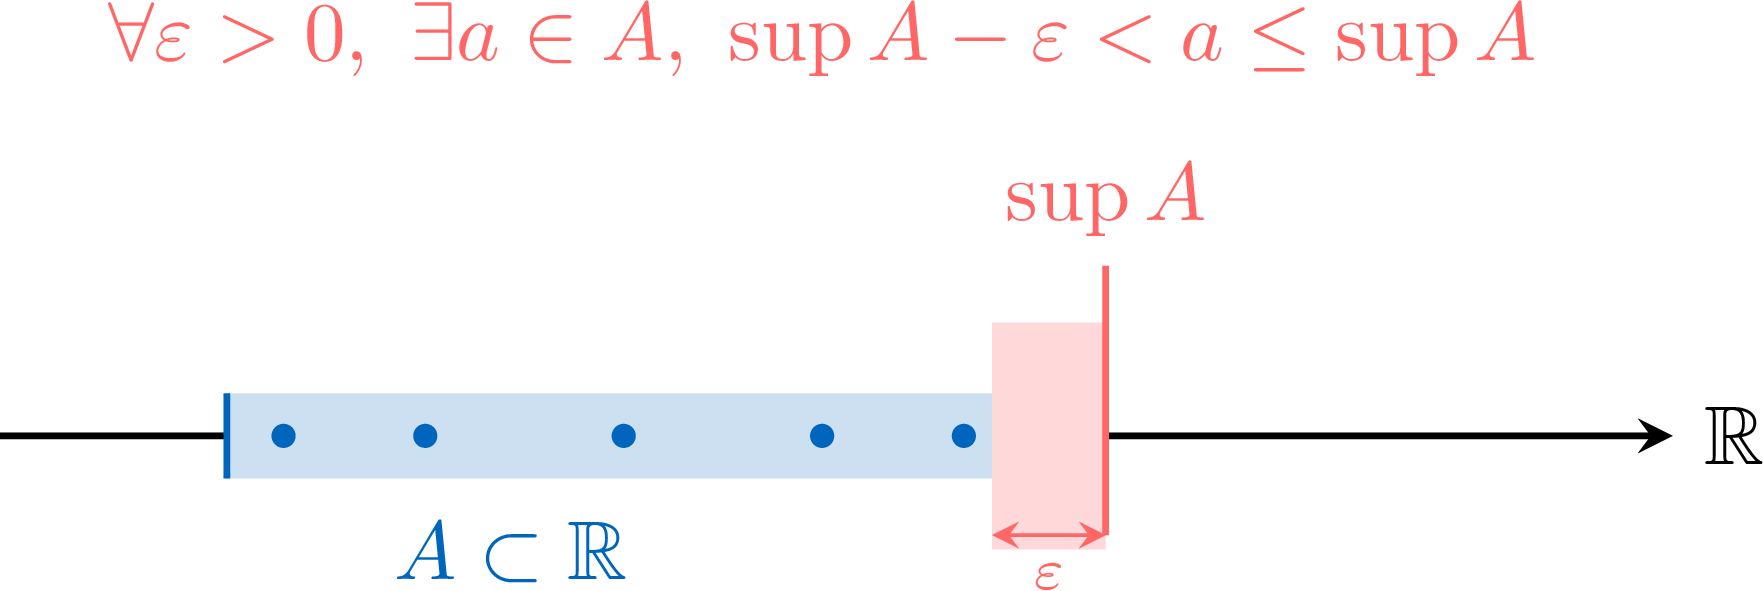
- Nombres réels — Le vocabulaire de la droite réelle utilisé toute l'année : valeur absolue, distance et inégalité triangulaire ; le langage des bornes d'une partie non vide de R — majorant, minorant, maximum, minimum, borne supérieure, borne inférieure — avec le théorème de la borne supérieure admis et le lien max = sup ; la partie entière de notation lfloor x rfloor.
- Suites réelles usuelles — Suites arithmétiques, géométriques, arithmético-géométriques, et récurrences linéaires d'ordre deux à coefficients réels : classification par l'équation caractéristique (cas à racines réelles uniquement), réduction au point fixe, base élémentaire des solutions, et première illustration concrète des notions de famille libre, génératrice et de base.
- Suites : limites et convergence — Limite d'une suite ; suites convergentes par la forme intervalle ouvert et la forme (epsilon, n_0) ; limites +/- infini ; unicité ; bornitude ; opérations algébriques ; ordre et encadrement ; critère pair / impair ; théorème de la limite monotone ; suites adjacentes ; suite récurrente et cobweb ; croissances comparées (n!, n^a, q^n, ln(n)^b).
- Limites et continuité — Limite et continuité d'une fonction d'une variable en un point dans la forme (epsilon, alpha) du programme ; unicité de la limite ; limites à gauche et à droite ; extension au cas d'une fonction définie sur I moins x_0 ; extension à plus/moins infini et aux limites infinies ; opérations algébriques sur les limites avec les quatre formes indéterminées ; compatibilité avec l'ordre ; théorème d'encadrement ; prolongement par continuité en un point ; lien séquentiel à sens unique f(u_n) tend vers ell ; limite d'une fonction composée.
- Fonctions usuelles — Étude globale des fonctions d'une variable sur un intervalle, par continuité (sans dérivation) : parité et périodicité, fonctions bornées et monotones, catalogue des fonctions de référence (exp, ln, x à x^alpha ; cos, sin, tan avec interprétation géométrique sur le cercle unité, cos^2 + sin^2 = 1 et les formules d'addition cos(a+b)/sin(a+b) ; arctan ; valeur absolue et partie entière) ; croissances comparées ; théorème de la limite monotone ; continuité sur un intervalle ; théorème des valeurs intermédiaires (TVI) démontré par dichotomie avec le corollaire image-d'un-intervalle ; théorème de la bijection avec réciproque continue de même sens de variation ; résolution de f(x) = k ; méthode de dichotomie comme algorithme ; squelettes Python pour le tracé du graphe d'une fonction et l'approximation d'une racine de f(x) = 0 par bissection.
- Dérivation — Dérivation des fonctions réelles d'une variable réelle sur un intervalle : nombre dérivé via le taux d'accroissement, dérivées à droite et à gauche, tangente, développement à l'ordre un, la dérivabilité entraîne la continuité, fonction dérivée et classe C^1, tableau des dérivées des fonctions de référence (polynômes, x^alpha, exp, ln, a^x, sin, cos, tan, arctan), règles linéarité/produit/quotient avec démonstration de (1/g)' à partir du taux d'accroissement, règle de la chaîne (admise), théorème de la dérivée réciproque (formes locale et globale, admis) avec arctan comme application phare, théorème de l'extremum intérieur (Fermat), théorème de Rolle démontré à partir du théorème des bornes atteintes du chapitre prérequis, égalité des accroissements finis (EAF) avec preuve par soustraction de la corde, inégalité des accroissements finis (IAF) en deux versions, caractérisation des fonctions constantes et monotones par le signe de f' sur un intervalle, stricte monotonie lorsque f' positive et ne s'annule qu'en un nombre fini de points, théorème de prolongement C^1 avec preuve par EAF et composition de limites, application de l'IAF aux suites récurrentes u_{n+1} = f(u_n) sur un exemple traité en détail (pas d'exposé théorique).
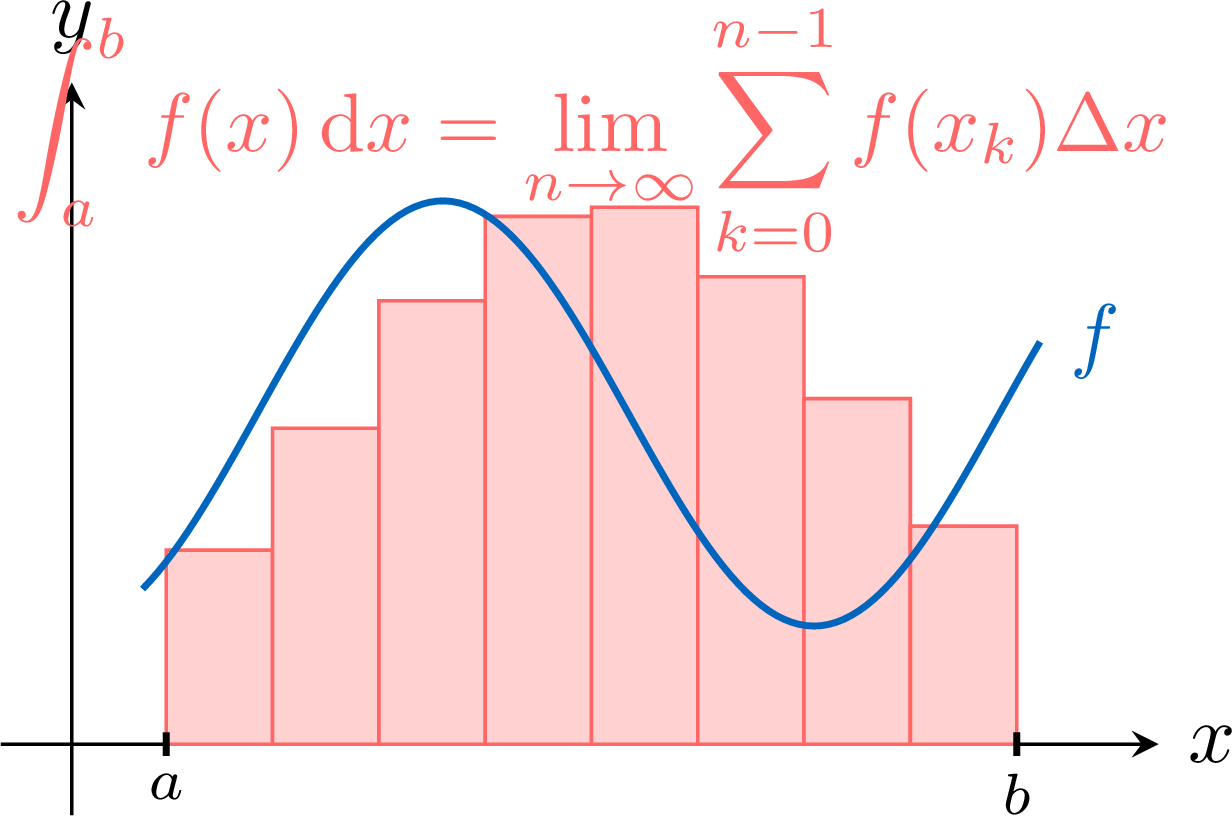
- Intégration sur un segment — Intégrale d'une fonction continue sur un segment comme aire algébrique ; linéarité, Chasles, positivité, croissance, inégalité triangulaire ; sommes de Riemann (convergence démontrée pour la classe C^1) ; primitives et lien fondamental x vers intégrale de a à x ; calcul d'une intégrale par une primitive ; intégration par parties ; changement de variable (C^1 strictement monotone, non affine indiqué).
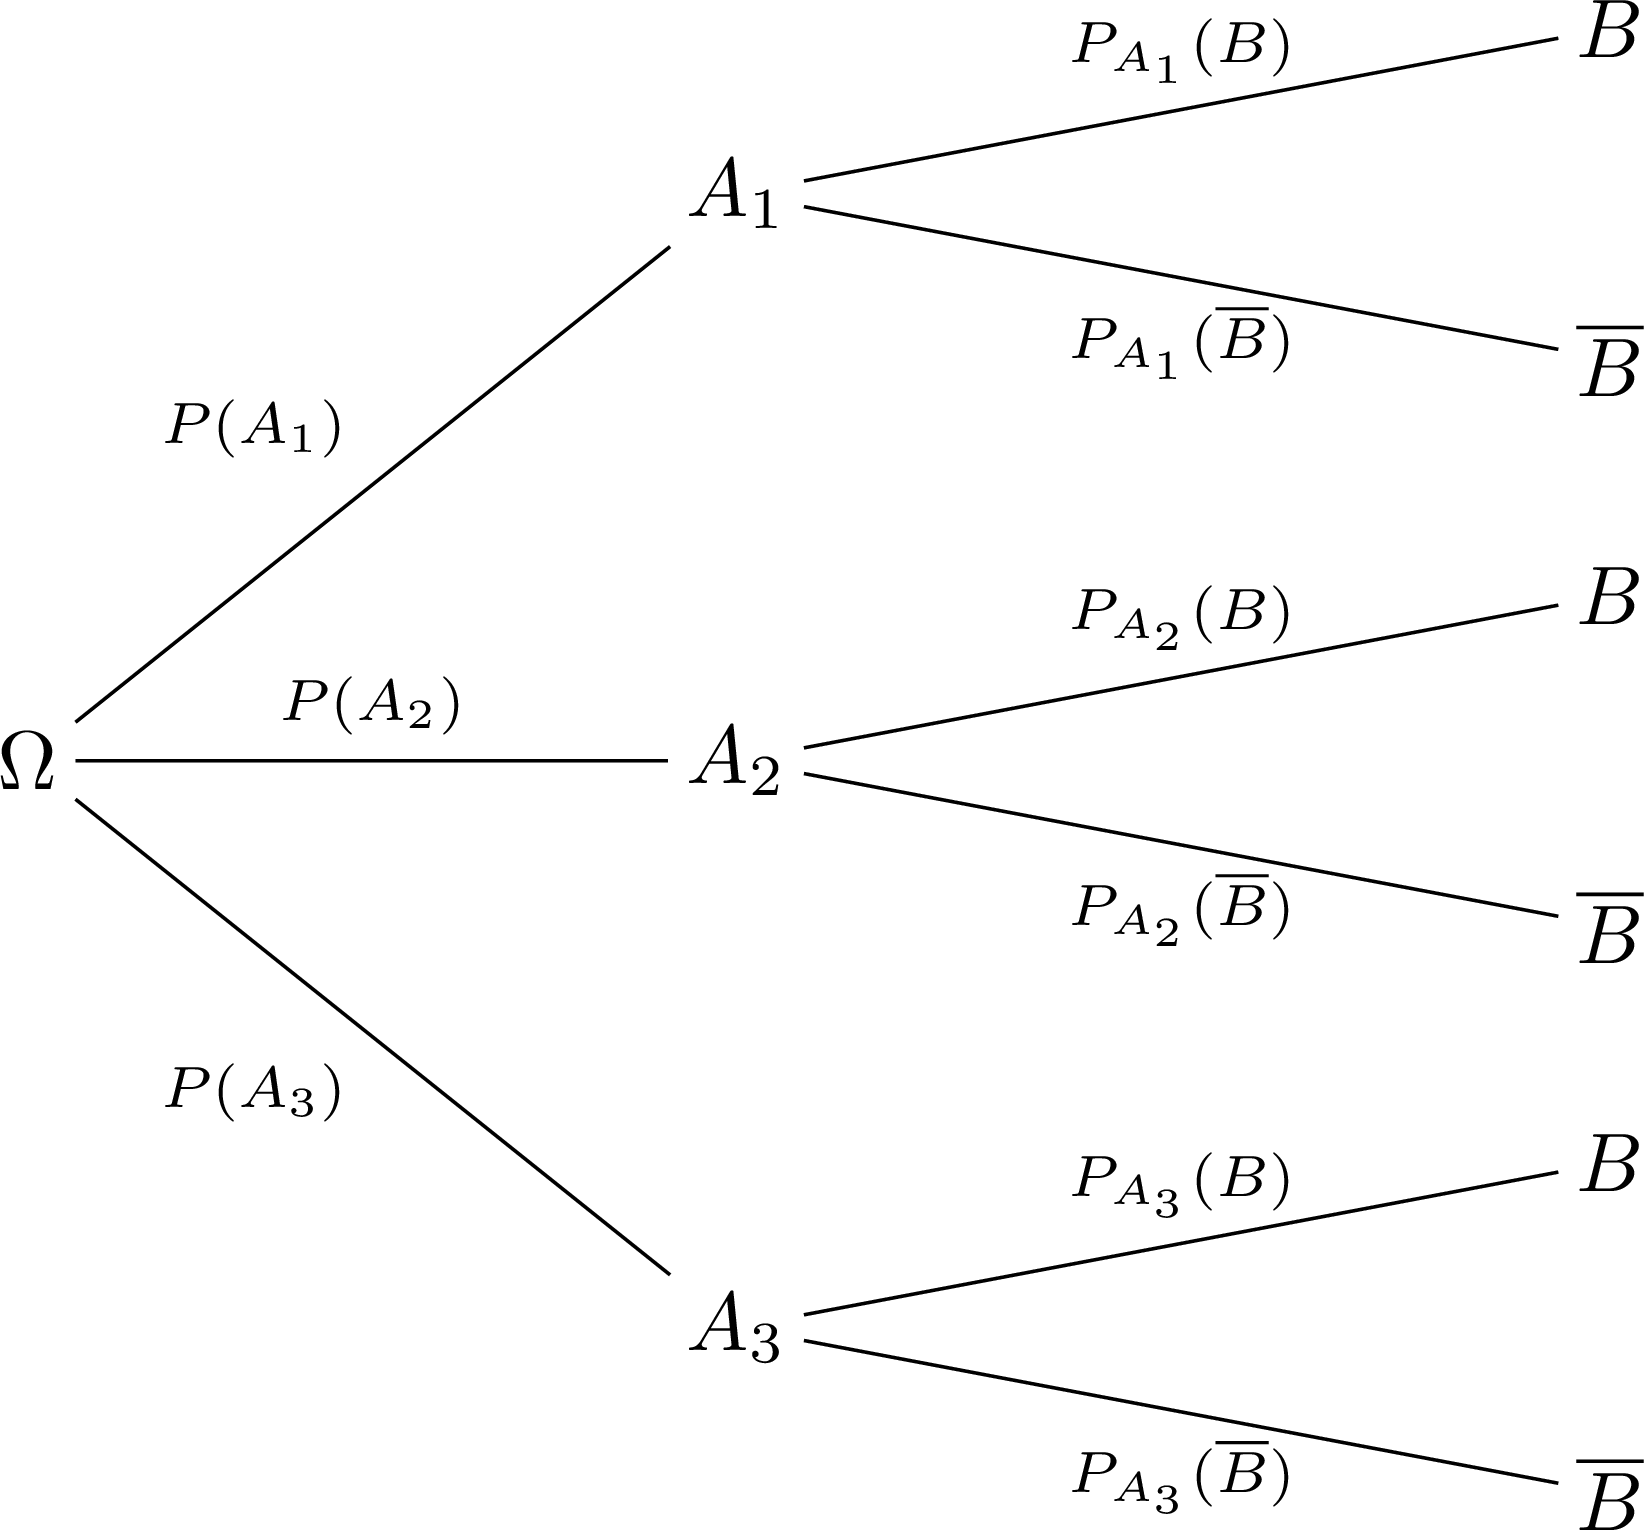
- Probabilités sur un ensemble fini — Espace probabilise fini : univers, evenements, systemes complets finis, probabilite sur P(Omega) avec les regles de base et la formule du crible (Poincare) pour 2 et 3 evenements, probabilite conditionnelle et formules des probabilites composees, totales et de Bayes, independance de deux evenements et independance mutuelle de n evenements.
- Variables aléatoires finies — Variables aléatoires réelles finies sur un espace probabilisé fini : événements liés à X, système complet associé, loi ; la variable Y = g(X) avec les cas affine et carré ; espérance, linéarité, théorème de transfert et propriété d'encadrement-croissance ; variance, écart-type, le cas V(X) = 0 et la formule de Koenig-Huygens ; variable centrée réduite ; lois constante, de Bernoulli, binomiale et uniforme sur les intervalles d'entiers, avec espérance et variance de chacune.
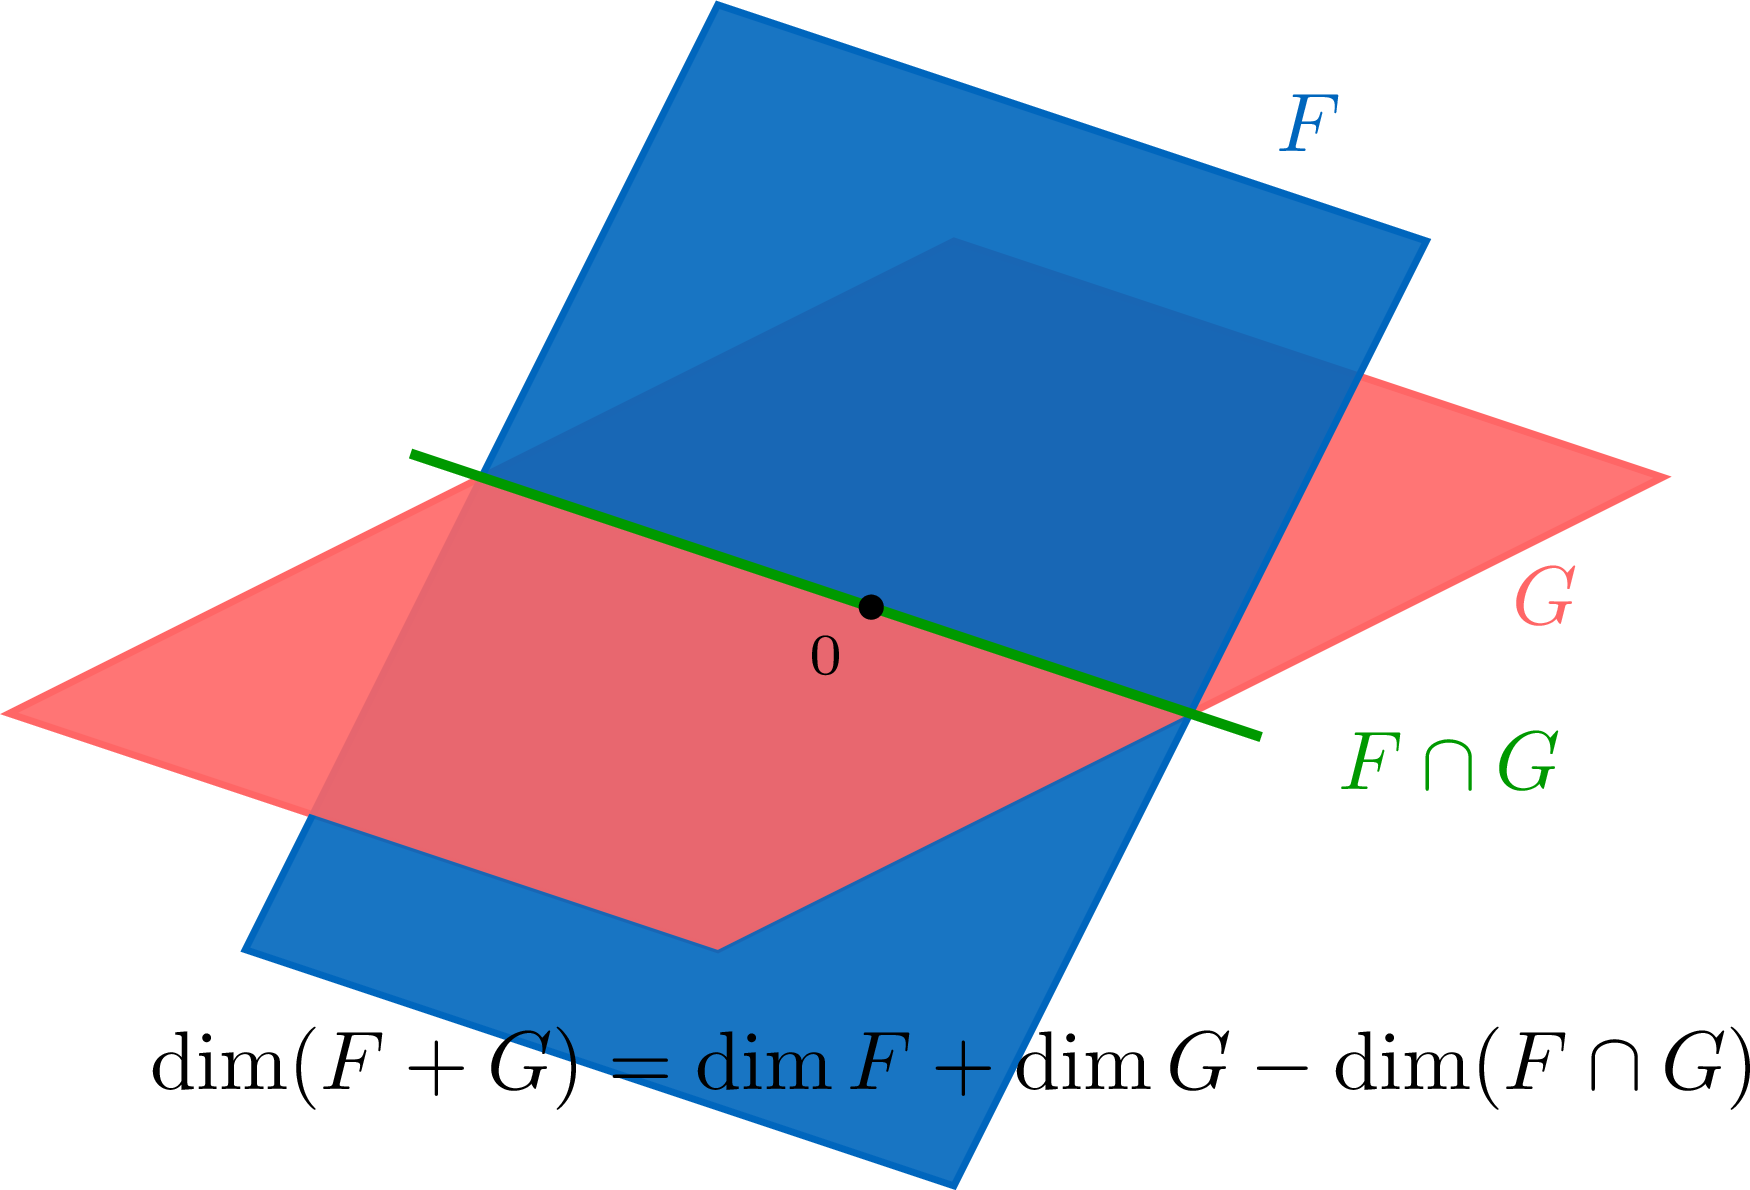
- Espaces vectoriels de dimension finie — Espaces vectoriels de dimension finie : existence de bases, inégalité de cardinal, dimension ; caractérisation des bases par le cardinal ; théorème de la base incomplète et rang d'une famille ; dimension d'un sous-espace ; sommes et sommes directes de sous-espaces, sous-espaces supplémentaires, formule de Grassmann, caractérisations par l'intersection et la dimension, concaténation de bases.
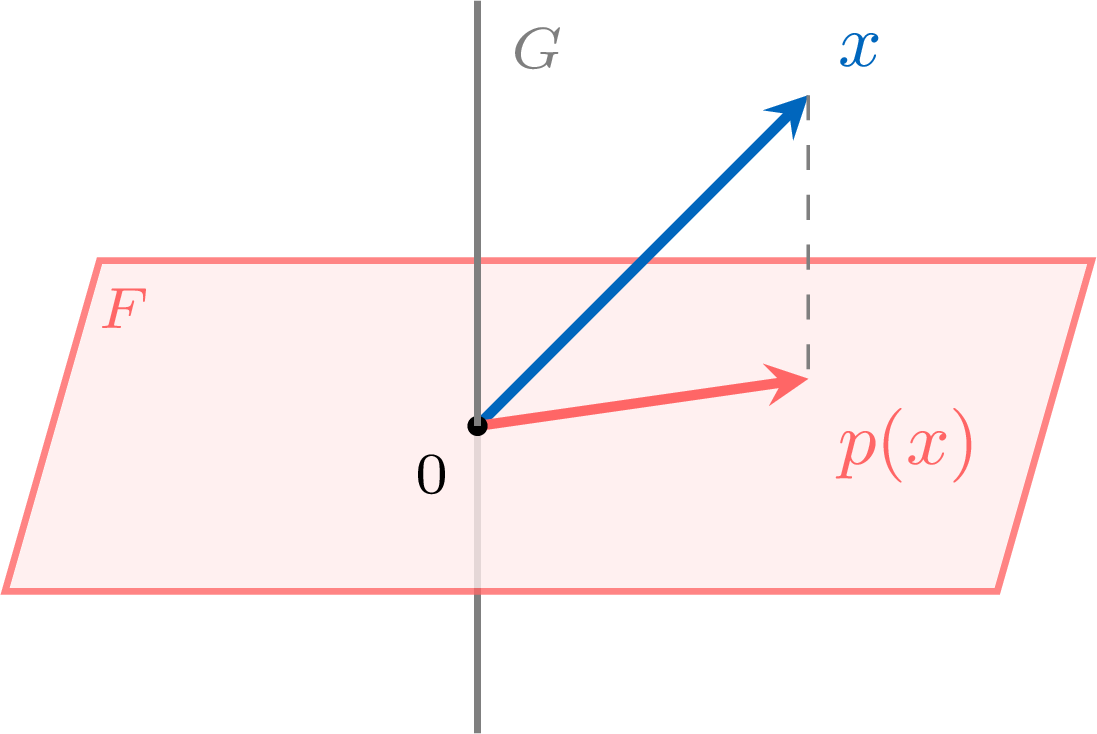
- Applications linéaires — Applications linéaires entre espaces vectoriels : définition, espace vectoriel L(E,F), composition, noyau et image, projecteurs. En dimension finie : rang, théorème du rang, hyperplans. Traduction matricielle : Mat_{B_F,B_E}(f), Y=AX, matrice de passage P_{B,B'}, produit comme composition, rang d'une matrice. Endomorphismes et matrices carrées : isomorphismes et matrices inversibles, formule du binôme pour endomorphismes qui commutent, polynôme d'un endomorphisme, polynôme annulateur utilisé sur des exemples (inverse, puissances).
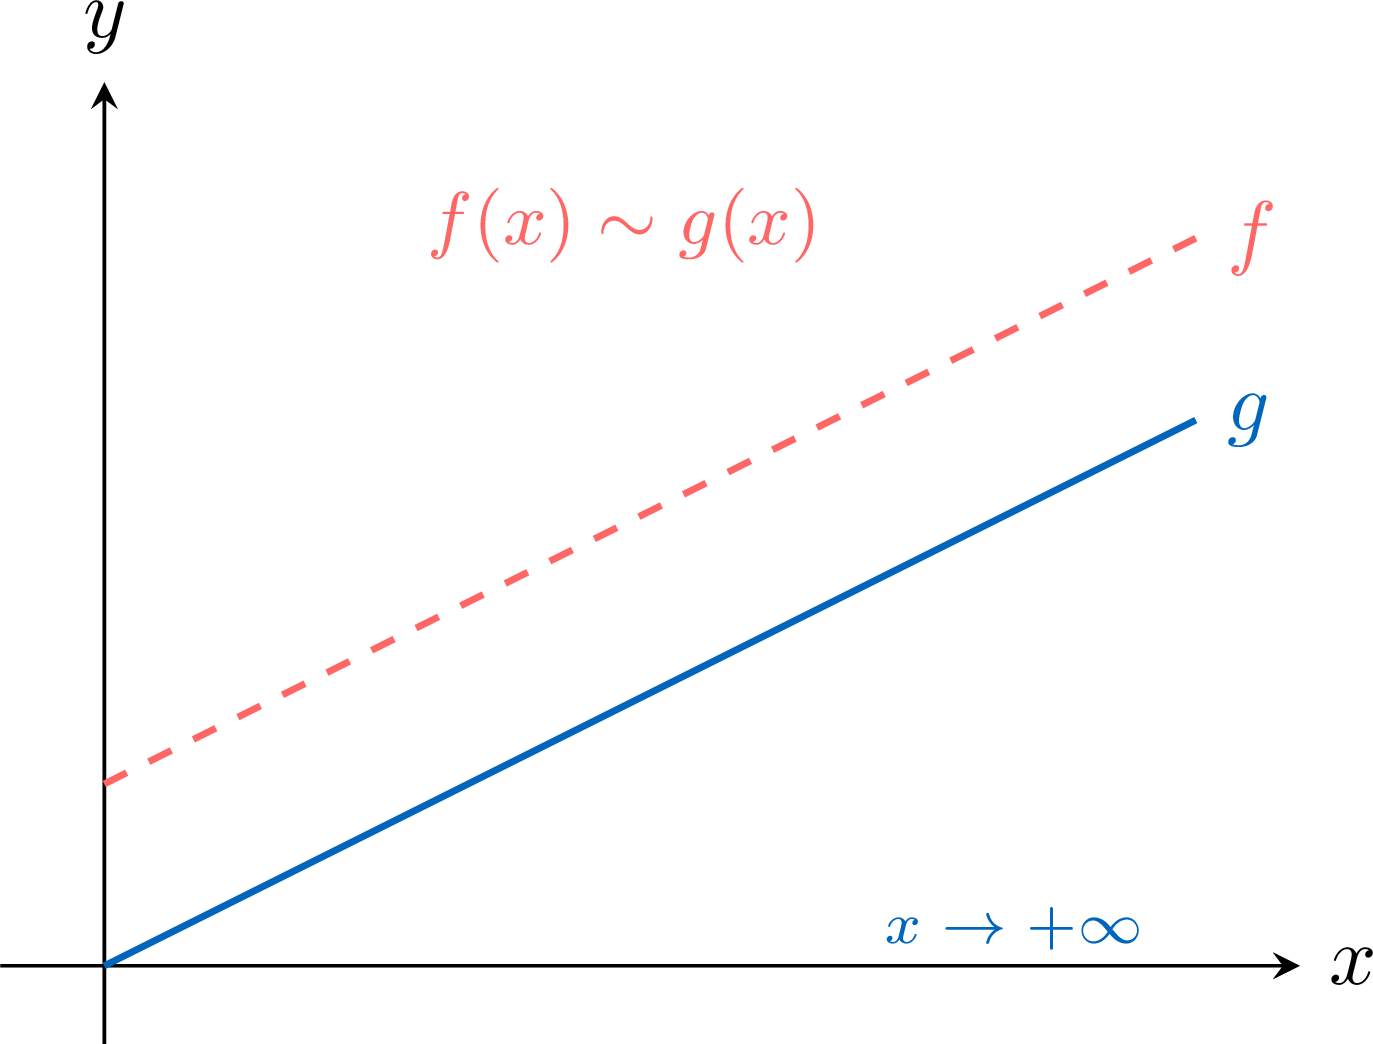
- Comparaison asymptotique — Négligeabilité et équivalence pour les suites (u_n = o(v_n), u_n ~ v_n) et pour les fonctions en un point (f = o(g), f ~ g, avec l'extension à ±∞) ; le lien u ~ v ssi u = v + o(v) ; compatibilité avec le produit, le quotient et l'élévation à une puissance, avec contre-exemples explicites montrant que l'addition n'est PAS compatible. Reformule les croissances comparées de Suites : limites et convergence dans le langage de la notation o.
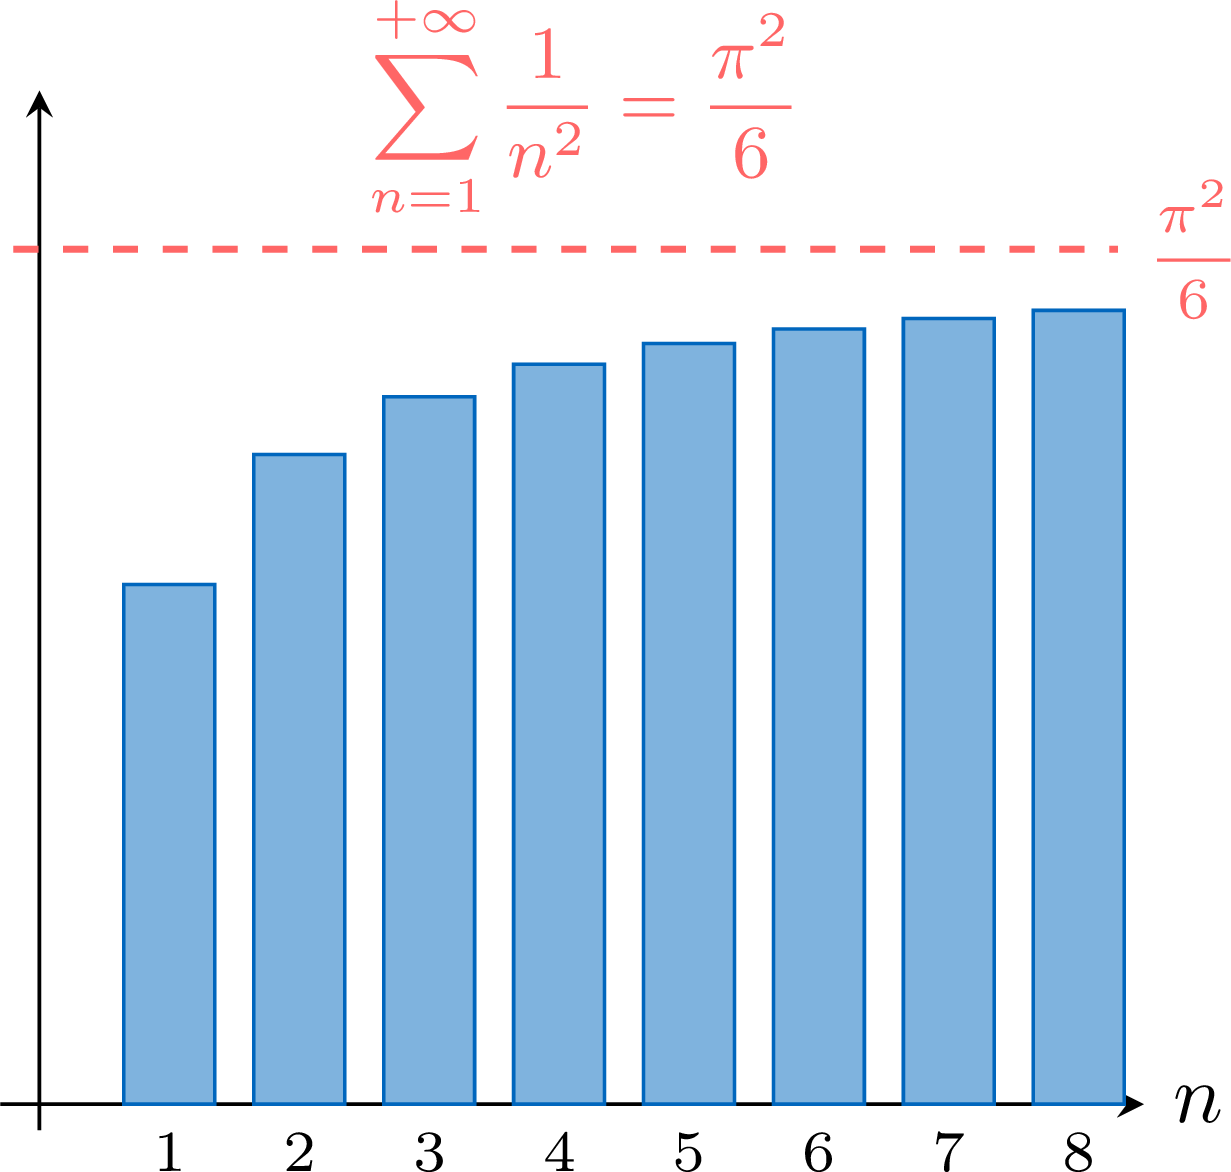
- Séries numériques — Séries numériques comme suite des sommes partielles S_n = somme_{k=0}^n u_k. Convergence et divergence ; somme et reste d'une série convergente ; indépendance de l'indice de départ. Condition nécessaire u_n -> 0 (avec mise en garde explicite : la réciproque est fausse). Combinaisons linéaires. Séries télescopiques et étude d'une suite via Somme (u_{n+1} - u_n). Série géométrique et ses deux premières séries dérivées Somme k q^{k-1}, Somme k(k-1) q^{k-2}, de sommes 1/(1-q), 1/(1-q)^2, 2/(1-q)^3 pour |q|<1. Série de Riemann Somme 1/n^alpha (alpha > 1 converge, alpha <= 1 diverge) démontrée par comparaison série-intégrale. Série exponentielle Somme x^k/k! = e^x (admise, démontrée plus tard via Taylor). Séries à termes positifs : monotonie des sommes partielles, critères de comparaison par inégalité / négligeabilité / équivalence (admis conformément au programme). La convergence absolue implique la convergence, démontrée par décomposition en parties positives.
- Intégrales généralisées — Intégrales généralisées (impropres) : l'intégrale sur un intervalle semi-ouvert [a,b[ définie comme la limite de l'intégrale de segment quand x -> b, avec convergence si et seulement si cette limite existe et est finie ; le cas symétrique ]a,b] ; le cas de l'intervalle ouvert ]a,b[ scindé en un point intérieur c quelconque, les deux moitiés devant converger séparément (piège : la limite symétrique / valeur principale de Cauchy n'est PAS la définition). Intégrales faussement impropres (borne mauvaise finie avec limite finie de la fonction à intégrer). Règles opératoires sur les intégrales convergentes (linéarité, Chasles, positivité, croissance), admises, et le résultat continue-positive-intégrale-nulle. Critère des fonctions positives : convergence si et seulement si l'intégrale partielle est majorée (analogue fonctionnel du critère des séries à termes positifs). Intégrales de référence convergentes : Riemann en +infini (converge ssi alpha > 1), Riemann en une borne finie (converge ssi alpha < 1, seuil opposé) plus Riemann décalée, et l'intégrale exponentielle (converge ssi alpha > 0). Théorèmes de comparaison pour les fonctions positives par inégalité, négligeabilité et équivalence (admis), l'hypothèse de signe constant étant essentielle. La convergence absolue implique la convergence (admis), l'inégalité triangulaire, la semi-convergence comme vocabulaire. Intégration par parties sur une intégrale impropre (pas de théorème : pratiquer sur un segment puis passer à la limite, règle des deux sur trois) et le théorème de changement de variable sur un intervalle quelconque (admis). Prépare l'étude en année 2 des variables aléatoires à densité (normalisation, espérance, exponentielle et Gamma).
- Formules de Taylor et développements limités — Itérer la dérivation : les dérivées successives f^{(p)}, les classes C^p et C^infini sur un intervalle (avec les règles de linéarité, produit, quotient et composition), et la formule de Leibniz (fg)^{(n)} = somme binom(n,k) f^{(k)} g^{(n-k)} (démontrée par récurrence avec l'identité de Pascal). Formules de Taylor pour une fonction C^infini à l'ordre n : l'identité avec reste intégral (démontrée par récurrence avec intégration par parties), l'inégalité de Taylor-Lagrange (démontrée par l'inégalité triangulaire sur le reste, avec l'inégalité des accroissements finis comme cas particulier n=0), et applications à la majoration de l'erreur dans la somme partielle de Taylor de exp et sin. Développements limités (DL) en 0 pour une fonction définie sur un voisinage de 0 : définition f(x) = a_0 + a_1 x + ... + a_n x^n + o(x^n), lien DL_1 à la dérivabilité, unicité des coefficients, troncature ; la formule de Taylor-Young admise a_k = f^{(k)}(0)/k! pour les fonctions C^infini, la table des DL usuels en 0 (exp, ln(1+x), (1+x)^alpha, sin, cos, avec les corollaires 1/(1+x) et 1/(1-x)) ; la règle de parité. Opérations algébriques : combinaison linéaire et produit de DL (tronqués à l'ordre de l'entrée). Allure locale d'un graphe admettant un DL de la forme f(x) = a_0 + a_1 x + a_k x^k + o(x^k) avec k >= 2 et a_k non nul : la parité de k et le signe de a_k déterminent si le graphe reste au-dessus ou en dessous de sa tangente (k pair) ou la traverse (k impair, indicateur d'une inflexion).
- Convexité et extrema — Convexite et optimisation a une variable, tranchees par la derivee seconde. Fonctions convexes/concaves definies par l'inegalite des cordes f((1-t)a+tb) <= (1-t)f(a)+tf(b) (une fonction convexe a toute corde au-dessus de son graphe, une fonction concave en dessous), avec -f convexe ssi f concave. Trois caracterisations admises pour une fonction reguliere : convexe ssi f' croissante (C^1), convexe ssi f'' >= 0 (C^2), convexe ssi le graphe est au-dessus de chacune de ses tangentes. Catalogue des fonctions usuelles : x^2 et exp convexes sur R, ln concave sur R*+, la puissance x^alpha sur R*+ convexe lorsque alpha <= 0 ou alpha >= 1 et concave lorsque 0 <= alpha <= 1. Point d'inflexion d'une fonction derivable defini comme un changement de convexite, detecte pour une fonction C^2 par un changement de signe de f''. Inegalite de Jensen (admise) : pour f convexe, des poids lambda_k dans [0,1] de somme 1, f(somme lambda_k x_k) <= somme lambda_k f(x_k), avec le cas des poids egaux et l'inegalite arithmetico-geometrique deduite de la concavite de ln. Extrema : le theoreme des bornes atteintes (rappel) donne l'existence sur un segment ; un point critique interieur (f'(x_0)=0) est la condition necessaire de Fermat (rappel, non suffisante : x^3) ; la condition suffisante du second ordre est le seul resultat demontre du chapitre, etabli a partir de la formule de Taylor-Young a l'ordre 2 (f''(x_0) > 0 donne un minimum local, < 0 un maximum local, = 0 inconclusif). Aboutissement : pour une fonction convexe tout minimum local est global, donc minimiser une fonction convexe se ramene a resoudre f'(x)=0, avec des exemples de minimisation de cout en economie.
- Espaces probabilisés quelconques — Espaces probabilises quelconques : extension de la boite a outils du cas fini a un univers Omega quelconque (typiquement infini). Ensemble des evenements avec trois proprietes de stabilite (complementaire, union denombrable, intersection denombrable) ; probabilite comme application sigma-additive avec P(Omega)=1 ; theoreme de la limite monotone et son corollaire pour les suites quelconques (demonstrations admises) ; evenements presque surs et negligeables avec exemples non triviaux sur le lancer infini ; probabilite conditionnelle conditionnee par un evenement de probabilite non nulle (et l'espace probabilise associe) ; formule des probabilites totales pour un systeme complet infini (denombrable) comme resultat phare ; independance mutuelle d'une suite infinie d'evenements.
- Variables aléatoires discrètes — Variables aleatoires discretes : extension de la theorie des v.a. finies a un ensemble de valeurs eventuellement denombrable. Definition sur un espace probabilise general, loi de X, variable Y = g(X), independance mutuelle de n v.a. discretes ; esperance definie par convergence absolue de la somme serie, linearite et croissance admises ; existence par domination admise ; theoreme de transfert admis ; variance et ecart-type, V(aX+b) = a^2 V(X), formule de Koenig-Huygens, cas presque surement constant V(X) = 0, variable centree reduite ; fonction de repartition F_X avec proprietes (croissante, limites 0 et 1, continue a droite), recuperation de la loi a partir de la FdR comme hauteurs de sauts. Lois discretes usuelles : certaine et Bernoulli revues via la FdR ; loi geometrique G(p) du rang du premier succes, E(X) = 1/p, V(X) = (1-p)/p^2, propriete d'absence de memoire ; loi de Poisson P(lambda) modelisant un comptage d'evenements rares, E(X) = V(X) = lambda. Simulation Python (rd.binomial, rd.geometric, rd.poisson) et statistiques empiriques (frequences, frequences cumulees, moyenne, mediane, variance empirique).
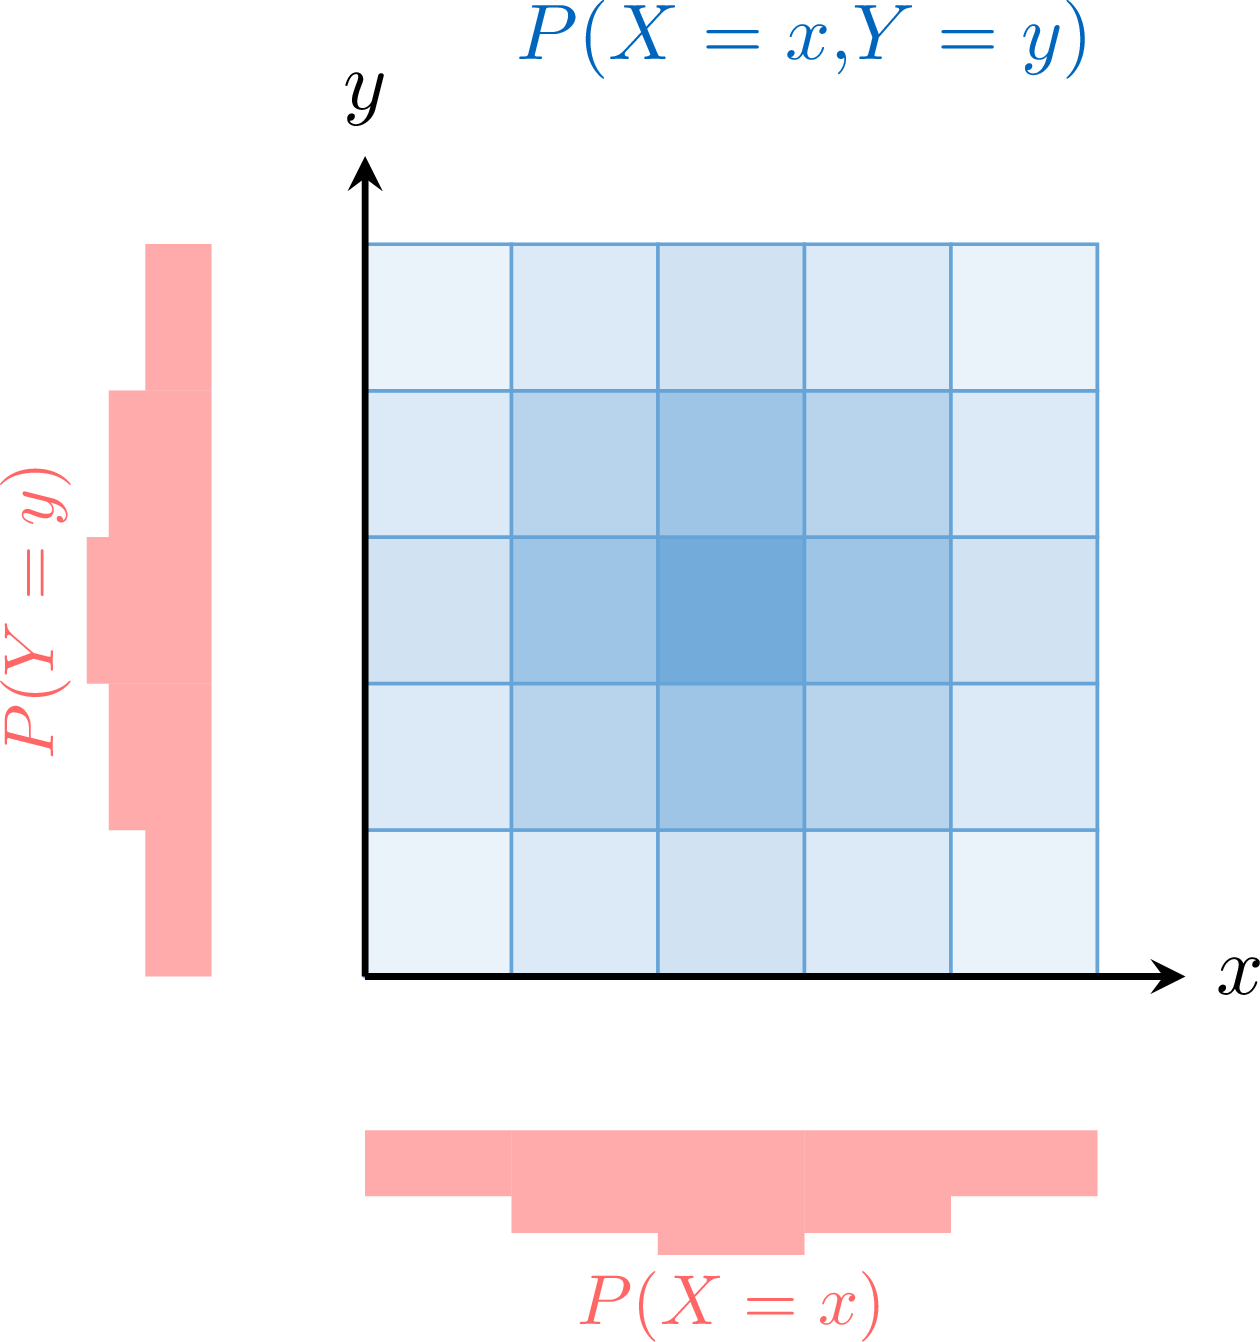
- Couples de variables aléatoires discrètes — Couples de variables aleatoires discretes : extension de la theorie a une variable au cas d'un couple (X, Y). Loi conjointe comme donnee de P(X = x, Y = y) sur X(Omega) x Y(Omega) ; caracterisation (positivite, somme double egale a 1 par Fubini) ; lois marginales recuperees par sommes de lignes et de colonnes (probabilites totales) ; loi conditionnelle de Y sachant [X = x] et factorisation marginale fois conditionnelle ; les marginales ne determinent pas la loi conjointe. Independance de deux v.a. discretes comme factorisation de la loi conjointe en le produit des marginales (cas n = 2 de l'independance mutuelle) ; lemme des coalitions (toute fonction de X est independante de toute fonction de Y, admis). Loi de Z = g(X, Y) : principe general (Theoreme), max et min par l'astuce de la fonction de repartition/survie sous independance, somme par la formule de convolution discrete ; stabilite des lois binomiale (meme p, Vandermonde) et de Poisson (binome de Newton) par somme independante. Esperance d'une fonction d'un couple : theoreme de transfert pour un couple (admis), linearite de l'esperance en corollaire, formule du produit E(XY) = E(X)E(Y) sous independance (admise). Variance d'une somme, covariance et coefficient de correlation : Cov(X, Y) = E(XY) - E(X)E(Y), bilinearite, symetrie, Cov(X, X) = V(X), l'independance implique Cov = 0 (reciproque fausse, contre-exemple Y = X^2 sur un support symetrique) ; V(X + Y) = V(X) + V(Y) + 2 Cov(X, Y) et la generalisation a n v.a. ; coefficient de correlation rho(X, Y) = Cov(X, Y) / (sigma(X) sigma(Y)) dans [-1, 1] (demontre via les variables centrees reduites et V >= 0).
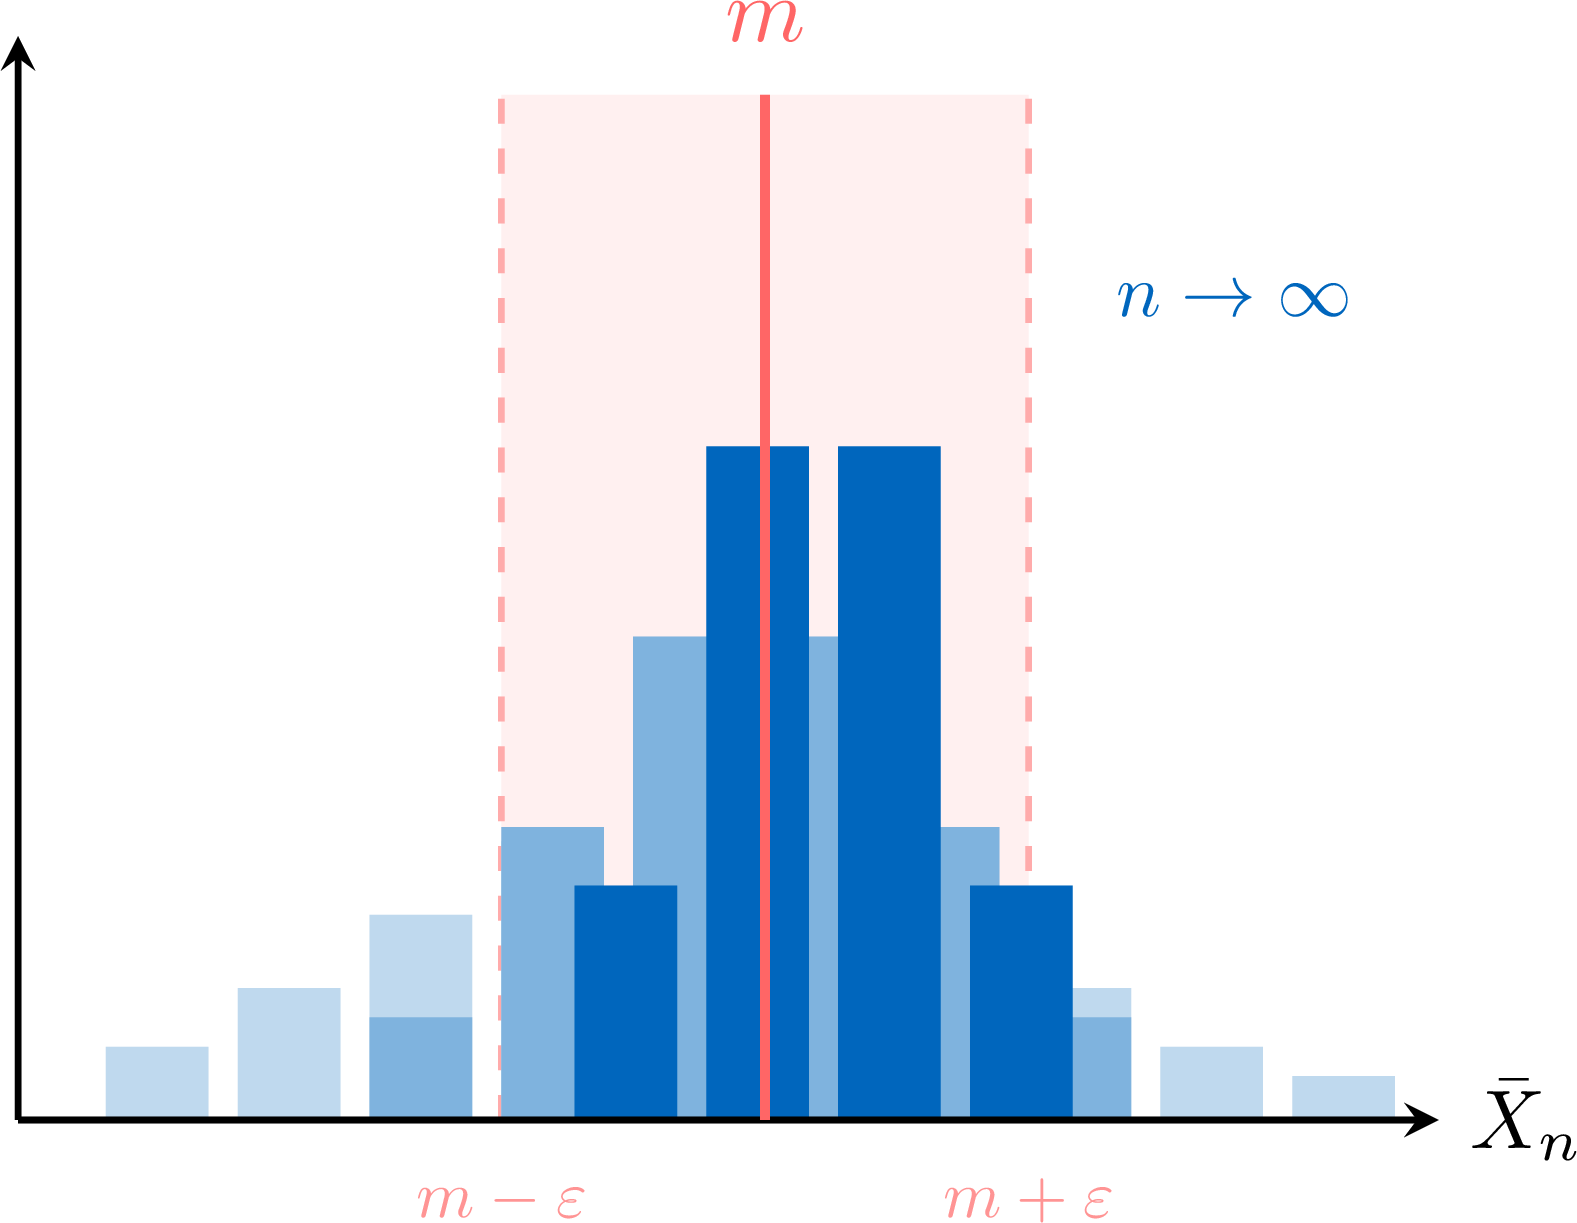
- Convergences et approximations — Convergences et approximations de variables aleatoires discretes : comment une variable aleatoire se concentre autour de son esperance, et les consequences pour les experiences repetees. Deux inegalites de concentration : l'inegalite de Markov (pour X >= 0 admettant une esperance, P(X >= lambda) <= E(X)/lambda, demontree en scindant la somme de l'esperance) et l'inegalite de Bienayme-Tchebychev (pour X admettant esperance et variance, P(|X - E(X)| >= epsilon) <= V(X)/epsilon^2, demontree en appliquant Markov a (X - E(X))^2), avec le corollaire en t-sigma P(|X - E(X)| >= t sigma) <= 1/t^2. Moyenne empirique Xbar_n = (1/n) somme X_i de variables mutuellement independantes de meme loi : esperance m et variance v/n (en rappelant la linearite de E et la variance d'une somme sous independance deux a deux du chapitre Couples de variables aleatoires discretes), l'inegalite de concentration P(|Xbar_n - m| >= epsilon) <= v/(n epsilon^2), et la loi faible des grands nombres lim_n P(|Xbar_n - m| >= epsilon) = 0 (demontree par encadrement), nommee convergence en probabilite. Approximation d'une loi binomiale par une loi de Poisson : pour X_n suivant B(n, lambda/n), P(X_n = k) tend vers e^{-lambda} lambda^k / k! = P(X = k) avec X suivant P(lambda) (admis), avec regime de validite n grand, p petit, np modere. Volet Python : comparer B(n, lambda/n) avec P(lambda) par une recurrence sur P(X = k), estimer une probabilite par une frequence observee (justifie par la loi faible des grands nombres), et l'observation experimentale de la courbe de Gauss.