Éducation Nationale Française · ECGapprofondies
Applications linéaires
Ce chapitre étudie les applications entre deux espaces vectoriels qui respectent les deux opérations d'addition et de multiplication par un scalaire — les applications linéaires. La construction se déroule en quatre temps. D'abord, la notion abstraite : on définit une application linéaire \(f \colon E \to F\), l'espace vectoriel \(\mathcal{L}(E,F)\) de toutes ces applications, la composition, le noyau \(\ker f\), l'image \(\operatorname{Im} f\), et les endomorphismes particuliers que sont les projecteurs. Ensuite, le cas de la dimension finie : toute application linéaire admet un rang fini, et le théorème du rang relie les dimensions du noyau et de l'image à celle de l'espace de départ. Puis la traduction matricielle : une fois des bases fixées, tout vecteur devient une colonne de coordonnées et toute application linéaire devient une matrice \(\mathrm{Mat}_{B_F,B_E}(f)\) ; le produit matriciel est exactement la matrice de la composée, et le rang d'une matrice égale celui de toute application linéaire associée. Enfin, le cas des endomorphismes et des matrices carrées : la formule du binôme pour des endomorphismes qui commutent, le polynôme \(P(f)\) d'un endomorphisme, et l'utilisation d'un polynôme annulateur pour inverser un endomorphisme ou calculer ses puissances. Tout au long, \(E\), \(F\) et \(G\) désignent des espaces vectoriels sur \(\mathbb{R}\), de dimension finie à partir du section 2, munis de bases \(B_E\), \(B_F\), \(B_G\) ; on note \(0_E\), \(0_F\) leurs vecteurs nuls. Les chapitres Applications, Matrices, Systèmes linéaires et Espaces vectoriels de dimension finie sont supposés connus.
I
Applications linéaires : cas général
I.1
Définition et l'espace vectoriel des applications linéaires
Une application linéaire entre deux espaces vectoriels est une application qui respecte les deux opérations : l'image d'une somme est la somme des images, et l'image d'un vecteur multiplié par un scalaire est l'image multipliée par ce scalaire. On regroupe les deux conditions en une seule à l'aide d'une combinaison linéaire \(\lambda u + \mu v\).
Définition — Application linéaire
Soient \(E\) et \(F\) deux espaces vectoriels sur \(\mathbb{R}\). Une application \(f \colon E \to F\) est linéaire lorsque, pour tous \(u, v \in E\) et tous \(\lambda, \mu \in \mathbb{R}\), $$f(\lambda u + \mu v) = \lambda f(u) + \mu f(v).$$ L'ensemble des applications linéaires de \(E\) dans \(F\) se note \(\mathcal{L}(E, F)\). Lorsque \(F = \mathbb{R}\), une application linéaire \(f \colon E \to \mathbb{R}\) est appelée forme linéaire sur \(E\). Proposition — Premières propriétés
Si \(f \in \mathcal{L}(E, F)\), alors \(f(0_E) = 0_F\) et, pour toute famille finie \((u_1, \dots, u_p) \in E^p\) et tout \((\lambda_1, \dots, \lambda_p) \in \mathbb{R}^p\), $$f\!\left( \sum_{i=1}^p \lambda_i u_i \right) = \sum_{i=1}^p \lambda_i f(u_i).$$
On applique l'identité de linéarité à \(u = v = 0_E\) et \(\lambda = \mu = 1\) : \(f(0_E) = f(0_E) + f(0_E)\), donc \(f(0_E) = 0_F\) en soustrayant \(f(0_E)\) des deux côtés. La formule générale suit par récurrence sur \(p\) : le cas \(p = 1\) est immédiat ; pour le pas d'hérédité, on écrit $$f\!\left( \sum_{i=1}^{p+1} \lambda_i u_i \right) = f\!\left( \sum_{i=1}^{p} \lambda_i u_i + \lambda_{p+1} u_{p+1} \right) = f\!\left( \sum_{i=1}^{p} \lambda_i u_i \right) + \lambda_{p+1} f(u_{p+1})$$ par linéarité, et l'on conclut par l'hypothèse de récurrence.
Exemple
L'application \(f \colon \mathbb{R}^2 \to \mathbb{R}^3\), \((x, y) \mapsto (2x + y, -3x, x - y)\), est linéaire. En effet, pour \(u = (x, y)\), \(v = (x', y')\) et \(\lambda, \mu \in \mathbb{R}\), $$\begin{aligned} f(\lambda u + \mu v) &= f(\lambda x + \mu x', \lambda y + \mu y') \\
&= \big( 2(\lambda x + \mu x') + (\lambda y + \mu y'),\ -3(\lambda x + \mu x'),\ (\lambda x + \mu x') - (\lambda y + \mu y') \big) && \text{(définition de \(f\))} \\
&= \lambda (2x + y, -3x, x - y) + \mu (2x' + y', -3x', x' - y') && \text{(on regroupe selon \(\lambda, \mu\))} \\
&= \lambda f(u) + \mu f(v). \end{aligned}$$ Exemple
L'application \(\varphi \colon \mathbb{R}^3 \to \mathbb{R}\), \((x, y, z) \mapsto 2x - 3y + z\), est une forme linéaire sur \(\mathbb{R}^3\) (vérification coefficient par coefficient). Exemple
Fixons une matrice \(M \in \mathcal{M}_{n,p}(\mathbb{R})\). L'application $$f \colon \mathcal{M}_{p,1}(\mathbb{R}) \to \mathcal{M}_{n,1}(\mathbb{R}), \qquad X \mapsto MX$$ est linéaire, car \(M(\lambda X + \mu Y) = \lambda M X + \mu M Y\) par les règles du calcul matriciel. C'est l'application linéaire prototype ; les sections matricielles de ce chapitre montrent qu'en dimension finie, toute application linéaire est de cette forme une fois une base fixée. Exemple
L'application \(g \colon \mathbb{R}^2 \to \mathbb{R}^3\), \((x, y) \mapsto (2x + y, -3x, x + 1)\), n'est pas linéaire : \(g(0, 0) = (0, 0, 1) \ne (0, 0, 0)\), ce qui contredit la première propriété ci-dessus. Méthode — Montrer que \(f\) est linéaire ou non
Pour montrer que \(f\) est linéaire : on écrit \(f(\lambda u + \mu v)\), on développe à l'aide de la formule explicite de \(f\), et on regroupe pour reconnaître \(\lambda f(u) + \mu f(v)\). Pour montrer que \(f\) n'est pas linéaire, le test le plus rapide est \(f(0_E) \stackrel{?}{=} 0_F\) : un seul contre-exemple suffit. Si \(f(0_E) = 0_F\), on cherche un couple \((u, v)\) tel que \(f(u + v) \ne f(u) + f(v)\), ou un scalaire \(\lambda\) tel que \(f(\lambda u) \ne \lambda f(u)\). Définition — Somme et multiple scalaire d'applications linéaires
Pour \(f, g \in \mathcal{L}(E, F)\) et \(\lambda \in \mathbb{R}\), les applications \(f + g\) et \(\lambda f\) de \(E\) dans \(F\) sont définies point par point : $$(f + g)(v) = f(v) + g(v), \qquad (\lambda f)(v) = \lambda f(v) \qquad \text{pour tout } v \in E.$$ Proposition — L'ensemble des applications linéaires est un espace vectoriel
Pour tous \(f, g \in \mathcal{L}(E, F)\) et \(\lambda \in \mathbb{R}\), les applications \(f + g\) et \(\lambda f\) sont encore linéaires. Muni de ces opérations, \(\mathcal{L}(E, F)\) est un espace vectoriel sur \(\mathbb{R}\).
Pour \(u, v \in E\) et \(\alpha, \beta \in \mathbb{R}\), $$\begin{aligned} (f + g)(\alpha u + \beta v) &= f(\alpha u + \beta v) + g(\alpha u + \beta v) && \text{(définition de \(f + g\))} \\
&= \alpha f(u) + \beta f(v) + \alpha g(u) + \beta g(v) && \text{(linéarité de \(f\) et \(g\))} \\
&= \alpha (f + g)(u) + \beta (f + g)(v). \end{aligned}$$ La vérification pour \(\lambda f\) est analogue. Les axiomes d'espace vectoriel (associativité, élément neutre \(0_{\mathcal{L}(E,F)} = \) l'application nulle, etc.) découlent des mêmes axiomes dans \(F\), appliqués point par point.
Définition — Endomorphisme
Une application linéaire \(f \colon E \to E\) (même espace au départ et à l'arrivée) est appelée endomorphisme de \(E\). L'ensemble des endomorphismes de \(E\) se note \(\mathcal{L}(E) = \mathcal{L}(E, E)\). Exemple
L'identité \(\mathrm{Id}_E \colon v \mapsto v\) est un endomorphisme de \(E\). L'application nulle \(v \mapsto 0_E\) est aussi un endomorphisme. Pour \(\lambda \in \mathbb{R}\), l'application \(v \mapsto \lambda v\) est un endomorphisme (appelée homothétie de rapport \(\lambda\)). Compétences à pratiquer
- Vérifier la linéarité
- Reconnaître des applications non linéaires
I.2
Composition et puissances d'un endomorphisme
La composée de deux applications linéaires est encore linéaire, et la composition est bilinéaire en chaque argument. Pour un endomorphisme, la composition itérée avec lui-même définit les puissances \(f^k\).
Proposition — La composée est linéaire
Pour \(f \in \mathcal{L}(E, F)\) et \(g \in \mathcal{L}(F, G)\), la composée \(g \circ f \colon E \to G\) est linéaire : \(g \circ f \in \mathcal{L}(E, G)\).
Pour \(u, v \in E\) et \(\lambda, \mu \in \mathbb{R}\), $$\begin{aligned} (g \circ f)(\lambda u + \mu v) &= g\big( f(\lambda u + \mu v) \big) \\
&= g\big( \lambda f(u) + \mu f(v) \big) && \text{(linéarité de \(f\))} \\
&= \lambda g(f(u)) + \mu g(f(v)) && \text{(linéarité de \(g\))} \\
&= \lambda (g \circ f)(u) + \mu (g \circ f)(v). \end{aligned}$$
Proposition — Bilinéarité de la composition
Pour \(f, f_1, f_2 \in \mathcal{L}(E, F)\), \(g, g_1, g_2 \in \mathcal{L}(F, G)\) et \(\lambda, \mu \in \mathbb{R}\), $$\begin{aligned} (\lambda g_1 + \mu g_2) \circ f &= \lambda (g_1 \circ f) + \mu (g_2 \circ f), \\
g \circ (\lambda f_1 + \mu f_2) &= \lambda (g \circ f_1) + \mu (g \circ f_2). \end{aligned}$$
Pour la première identité, on prend \(v \in E\) : $$\begin{aligned} \big( (\lambda g_1 + \mu g_2) \circ f \big)(v) &= (\lambda g_1 + \mu g_2)\big( f(v) \big) && \text{(définition de la composition)} \\
&= \lambda g_1(f(v)) + \mu g_2(f(v)) && \text{(définition point par point de \(\lambda g_1 + \mu g_2\))} \\
&= \lambda (g_1 \circ f)(v) + \mu (g_2 \circ f)(v). \end{aligned}$$ La seconde utilise la linéarité de \(g\) : $$\begin{aligned} \big( g \circ (\lambda f_1 + \mu f_2) \big)(v) &= g\big( \lambda f_1(v) + \mu f_2(v) \big) \\
&= \lambda g(f_1(v)) + \mu g(f_2(v)) && \text{(linéarité de \(g\))} \\
&= \lambda (g \circ f_1)(v) + \mu (g \circ f_2)(v). \end{aligned}$$
Définition — Puissances d'un endomorphisme
Pour \(f \in \mathcal{L}(E)\) et \(k \in \mathbb{N}\), la puissance \(k\)-ième de \(f\) est l'endomorphisme \(f^k \in \mathcal{L}(E)\) défini par $$f^0 = \mathrm{Id}_E, \qquad f^{k+1} = f \circ f^k = f^k \circ f.$$ En particulier \(f^1 = f\) et \(f^2 = f \circ f\). Exemple
Soit \(f \in \mathcal{L}(\mathbb{R}^2)\) définie par \(f(x, y) = (x + y, y)\). Calculer \(f^2\) et \(f^3\).
On enchaîne la règle de \(f\) : $$\begin{aligned} f^2(x, y) &= f(f(x, y)) = f(x + y, y) \\
&= \big( (x + y) + y,\ y \big) && \text{(on applique \(f\) à \((x+y, y)\))} \\
&= (x + 2y,\ y). \end{aligned}$$ En itérant une fois de plus, $$\begin{aligned} f^3(x, y) &= f(f^2(x, y)) = f(x + 2y, y) \\
&= \big( (x + 2y) + y,\ y \big) \\
&= (x + 3y,\ y). \end{aligned}$$ Par la même récurrence, \(f^k(x, y) = (x + k y,\ y)\) pour tout \(k \in \mathbb{N}\).
Méthode — Calculer les puissances d'un endomorphisme
Pour calculer \(f^k\), on peut soit itérer la formule de \(f\) et conjecturer une forme close (puis la démontrer par récurrence), soit passer à la matrice \(A = \mathrm{Mat}_B(f)\) dans une base \(B\) et calculer \(A^k\) (le \(\textit{Produit comme composition ; rang d'une matrice}\) donne le produit matriciel, le \(\textit{Polynôme annulateur}\) donne le raccourci par polynôme annulateur). C'est souvent la voie matricielle qui est la plus pratique. Compétences à pratiquer
- Composer deux applications linéaires
- Calculer les puissances
I.3
Noyau et image
Toute application linéaire porte avec elle deux sous-espaces naturels : son noyau, l'ensemble des vecteurs qu'elle envoie sur zéro, et son image, l'ensemble des valeurs effectivement atteintes. Injectivité et surjectivité se lisent sur ces sous-espaces en une ligne.
Définition — Noyau et image
Soit \(f \in \mathcal{L}(E, F)\). - Le noyau de \(f\) est l'ensemble \(\ker f = \{ v \in E \mid f(v) = 0_F \} \subset E\).
- L'image de \(f\) est l'ensemble \(\operatorname{Im} f = \{ f(v) \mid v \in E \} \subset F\).
Proposition — Le noyau et l'image sont des sous-espaces
Pour toute \(f \in \mathcal{L}(E, F)\), \(\ker f\) est un sous-espace vectoriel de \(E\) et \(\operatorname{Im} f\) est un sous-espace vectoriel de \(F\). - \(\ker f\) : \(f(0_E) = 0_F\), donc \(0_E \in \ker f\). Pour \(u, v \in \ker f\) et \(\lambda, \mu \in \mathbb{R}\), \(f(\lambda u + \mu v) = \lambda f(u) + \mu f(v) = \lambda \cdot 0_F + \mu \cdot 0_F = 0_F\), donc \(\lambda u + \mu v \in \ker f\).
- \(\operatorname{Im} f\) : \(0_F = f(0_E) \in \operatorname{Im} f\). Pour \(u', v' \in \operatorname{Im} f\), on écrit \(u' = f(u)\), \(v' = f(v)\) ; alors \(\lambda u' + \mu v' = \lambda f(u) + \mu f(v) = f(\lambda u + \mu v) \in \operatorname{Im} f\).
Exemple
Soit \(f \colon \mathbb{R}^2 \to \mathbb{R}^2\), \(f(x, y) = (x + y,\ 2x + 2y)\). Déterminer \(\ker f\) et \(\operatorname{Im} f\).
Pour le noyau, \(f(x, y) = (0, 0)\) donne le système \(x + y = 0\) et \(2x + 2y = 0\), qui se réduisent tous deux à \(y = -x\). Donc $$\ker f = \{ (x, -x) \mid x \in \mathbb{R} \} = \mathrm{Vect}\big( (1, -1) \big),$$ une droite de \(\mathbb{R}^2\). Pour l'image, \(f(x, y) = (x + y)(1, 2)\), donc toute image est un multiple de \((1, 2)\) et tout multiple de \((1, 2)\) est atteint (prendre \(x = t, y = 0\)). Donc $$\operatorname{Im} f = \mathrm{Vect}\big( (1, 2) \big),$$ également une droite de \(\mathbb{R}^2\).
Proposition — Injectivité et surjectivité
Soit \(f \in \mathcal{L}(E, F)\). - \(f\) est injective si et seulement si \(\ker f = \{ 0_E \}\) ;
- \(f\) est surjective si et seulement si \(\operatorname{Im} f = F\).
L'équivalence de surjectivité est exactement la définition de la surjectivité. Pour l'injectivité :
- (\(\Rightarrow\)) Supposons \(f\) injective. Si \(v \in \ker f\), alors \(f(v) = 0_F = f(0_E)\), donc par injectivité \(v = 0_E\) ; ainsi \(\ker f = \{ 0_E \}\).
- (\(\Leftarrow\)) Supposons \(\ker f = \{ 0_E \}\). Si \(f(u) = f(v)\), alors \(f(u - v) = f(u) - f(v) = 0_F\) par linéarité, donc \(u - v \in \ker f = \{ 0_E \}\), c'est-à-dire \(u = v\). Donc \(f\) est injective.
Méthode — Déterminer le noyau et l'image
Pour trouver \(\ker f\), on résout l'équation \(f(v) = 0\) pour \(v \in E\) (en dimension finie, cela se ramène à un système linéaire sur les coordonnées de \(v\)). Pour trouver \(\operatorname{Im} f\) lorsque \(E\) est de dimension finie, on écrit l'image d'une famille génératrice de \(E\) — typiquement une base \((e_1, \dots, e_n)\). On verra au \(\textit{Rang et dimension de l'image}\) que la famille \((f(e_1), \dots, f(e_n))\) engendre \(\operatorname{Im} f\), et l'on en extrait alors une base par Gauss sur la famille. Compétences à pratiquer
- Calculer le noyau
- Calculer l'image
I.4
Isomorphismes et projecteurs
Un isomorphisme est une application linéaire bijective ; sa réciproque est automatiquement linéaire, si bien que les isomorphismes sont réversibles à l'intérieur de la catégorie linéaire. Les projecteurs sont la traduction en algèbre linéaire d'une décomposition \(E = F \oplus G\) : tout vecteur se décompose de manière unique en une part dans \(F\) et une part dans \(G\), et le projecteur extrait la part dans \(F\).
Définition — Isomorphisme, automorphisme
Une application linéaire \(f \in \mathcal{L}(E, F)\) bijective est appelée isomorphisme de \(E\) dans \(F\) ; on dit que \(E\) et \(F\) sont isomorphes. Un endomorphisme bijectif (le cas particulier \(E = F\)) est appelé automorphisme de \(E\). L'ensemble des automorphismes de \(E\) se note \(\mathrm{GL}(E)\). Proposition — La réciproque d'un isomorphisme est linéaire
Si \(f \in \mathcal{L}(E, F)\) est bijective, alors \(f^{-1} \colon F \to E\) est linéaire, donc \(f^{-1} \in \mathcal{L}(F, E)\).
Soient \(y_1, y_2 \in F\) et \(\lambda, \mu \in \mathbb{R}\). On pose \(x_i = f^{-1}(y_i)\), donc \(f(x_i) = y_i\). Par linéarité de \(f\), $$f(\lambda x_1 + \mu x_2) = \lambda f(x_1) + \mu f(x_2) = \lambda y_1 + \mu y_2.$$ En appliquant \(f^{-1}\) aux deux membres, $$\lambda x_1 + \mu x_2 = f^{-1}(\lambda y_1 + \mu y_2),$$ c'est-à-dire \(f^{-1}(\lambda y_1 + \mu y_2) = \lambda f^{-1}(y_1) + \mu f^{-1}(y_2)\) — l'identité de linéarité du \(\textit{Définition et l'espace vectoriel des applications linéaires}\) pour \(f^{-1}\).
Proposition — Composée d'isomorphismes
Si \(f \in \mathcal{L}(E, F)\) et \(g \in \mathcal{L}(F, G)\) sont des isomorphismes, alors \(g \circ f\) est un isomorphisme de \(E\) dans \(G\), et $$(g \circ f)^{-1} = f^{-1} \circ g^{-1}.$$
La composée de deux bijections est bijective (chapitre Applications), et l'on vient de voir que \(f^{-1}\) et \(g^{-1}\) sont linéaires, donc \(f^{-1} \circ g^{-1}\) est linéaire. Pour \(v \in G\), $$\begin{aligned} (g \circ f) \circ (f^{-1} \circ g^{-1})(v) &= g\big( f(f^{-1}(g^{-1}(v))) \big) \\
&= g(g^{-1}(v)) && \text{(\(f \circ f^{-1} = \mathrm{Id}_F\))} \\
&= v && \text{(\(g \circ g^{-1} = \mathrm{Id}_G\)).} \end{aligned}$$ Symétriquement \((f^{-1} \circ g^{-1}) \circ (g \circ f) = \mathrm{Id}_E\), donc \((g \circ f)^{-1} = f^{-1} \circ g^{-1}\).
Exemple
L'endomorphisme \(f \in \mathcal{L}(\mathbb{R}^2)\), \(f(x, y) = (x + y,\ x - 2y)\), est un automorphisme. Déterminer \(f^{-1}\).
On inverse le système \((X, Y) = f(x, y)\), c'est-à-dire \(X = x + y\) et \(Y = x - 2y\). En soustrayant, \(X - Y = 3y\), donc \(y = (X - Y)/3\) ; puis \(x = X - y = X - (X - Y)/3 = (2X + Y)/3\). Le système admet une unique solution pour tout \((X, Y)\), donc \(f\) est bijective et $$f^{-1}(X, Y) = \left( \tfrac{2X + Y}{3},\ \tfrac{X - Y}{3} \right).$$ Vérification : \(f(f^{-1}(X, Y)) = f((2X+Y)/3, (X-Y)/3) = ((2X+Y)/3 + (X-Y)/3,\ (2X+Y)/3 - 2(X-Y)/3) = (X, Y)\).
Définition — Projecteur
Soit \(E = F \oplus G\) une décomposition de \(E\) en somme directe de deux sous-espaces supplémentaires. Tout \(v \in E\) s'écrit de manière unique \(v = v_F + v_G\) avec \(v_F \in F\) et \(v_G \in G\) (théorème sur les sommes directes du chapitre Espaces vectoriels de dimension finie). L'application $$p \colon E \to E, \qquad v_F + v_G \mapsto v_F$$ est appelée projecteur sur \(F\) parallèlement à \(G\) (ou projection sur \(F\) parallèlement à \(G\)). 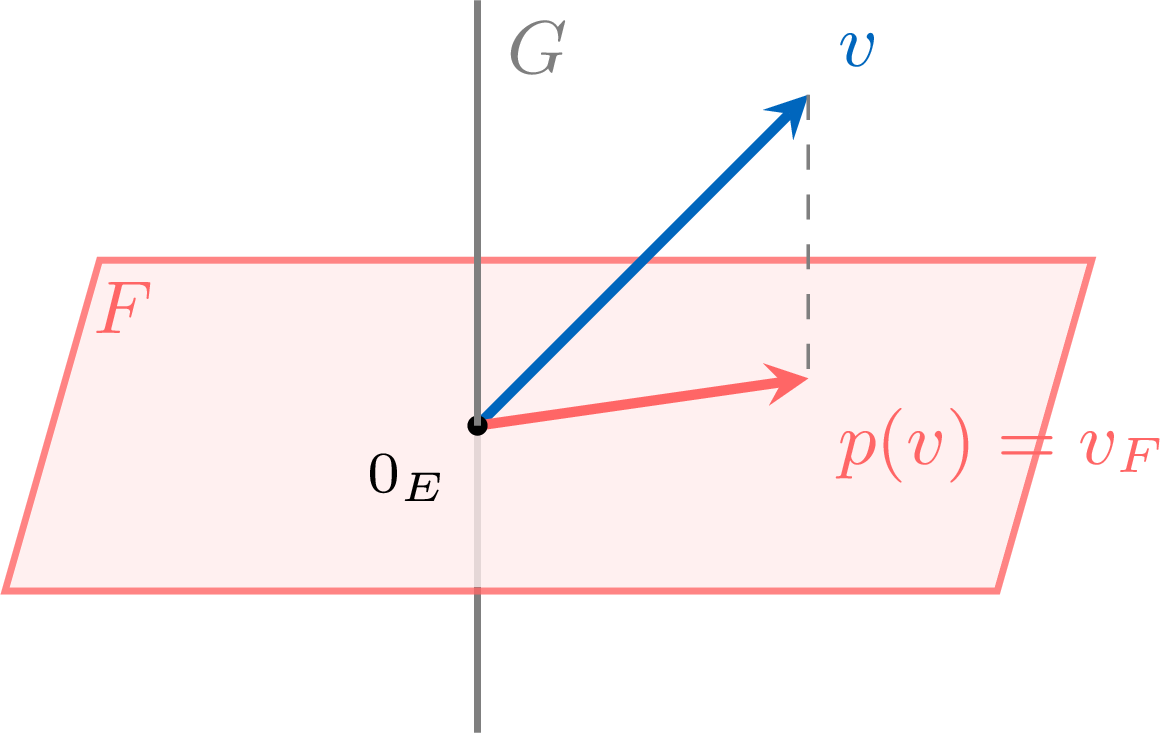
Proposition — Propriétés d'un projecteur
Soit \(p\) le projecteur sur \(F\) parallèlement à \(G\) dans \(E = F \oplus G\). Alors \(p \in \mathcal{L}(E)\), \(p^2 = p\), \(\operatorname{Im} p = F\) et \(\ker p = G\). - Linéarité. Pour \(u = u_F + u_G\), \(v = v_F + v_G\) et \(\lambda, \mu \in \mathbb{R}\), \(\lambda u + \mu v = (\lambda u_F + \mu v_F) + (\lambda u_G + \mu v_G)\) avec \(\lambda u_F + \mu v_F \in F\) et \(\lambda u_G + \mu v_G \in G\). Par unicité de la décomposition, c'est exactement le découpage de \(\lambda u + \mu v\), donc \(p(\lambda u + \mu v) = \lambda u_F + \mu v_F = \lambda p(u) + \mu p(v)\).
- \(p^2 = p\). Pour \(v \in E\), \(p(v) = v_F \in F\) s'écrit \(v_F + 0_E\) (sa part \(F\) est \(v_F\), sa part \(G\) est \(0_E\)), donc \(p(p(v)) = v_F = p(v)\).
- Image et noyau. Tout \(v_F \in F\) vaut \(p(v_F + 0_E) = v_F\), donc \(F \subset \operatorname{Im} p\). Réciproquement, tout \(p(v) = v_F \in F\), donc \(\operatorname{Im} p \subset F\). Pour le noyau, \(p(v) = 0_E\) signifie \(v_F = 0_E\), donc \(v = v_G \in G\) ; réciproquement tout \(v \in G\) a \(v_F = 0_E\), donc \(p(v) = 0_E\).
Théorème — Caractérisation des projecteurs par \(p^2 \equal p\)
Soit \(p \in \mathcal{L}(E)\) vérifiant \(p^2 = p\). Alors \(E = \operatorname{Im} p \oplus \ker p\), et \(p\) est le projecteur sur \(\operatorname{Im} p\) parallèlement à \(\ker p\). - Décomposition. Pour tout \(v \in E\), on écrit \(v = p(v) + (v - p(v))\). Alors \(p(v) \in \operatorname{Im} p\) par construction, et \(p(v - p(v)) = p(v) - p^2(v) = p(v) - p(v) = 0_E\), donc \(v - p(v) \in \ker p\). Donc \(E = \operatorname{Im} p + \ker p\).
- La somme est directe. Si \(w \in \operatorname{Im} p \cap \ker p\), alors \(w = p(u)\) pour un certain \(u\) et \(p(w) = 0_E\). Or \(p(w) = p(p(u)) = p^2(u) = p(u) = w\), donc \(w = 0_E\). Donc \(\operatorname{Im} p \cap \ker p = \{ 0_E \}\) et la somme est directe.
- Identification. Pour \(v = v_1 + v_2\) avec \(v_1 \in \operatorname{Im} p\) et \(v_2 \in \ker p\), on écrit \(v_1 = p(u)\) ; alors \(p(v_1) = p^2(u) = p(u) = v_1\), donc \(p(v) = p(v_1) + p(v_2) = v_1 + 0_E = v_1\). Donc \(p\) extrait la part dans \(\operatorname{Im} p\) de tout \(v\) : \(p\) est le projecteur sur \(\operatorname{Im} p\) parallèlement à \(\ker p\).
Exemple
Soit \(p \in \mathcal{L}(\mathbb{R}^2)\) définie par \(p(x, y) = (x + y,\ 0)\). Vérifier \(p^2 = p\) et identifier \(\operatorname{Im} p\) et \(\ker p\).
$$\begin{aligned} p^2(x, y) &= p(p(x, y)) = p(x + y,\ 0) \\
&= \big( (x + y) + 0,\ 0 \big) && \text{(on applique \(p\) à \((x+y, 0)\))} \\
&= (x + y,\ 0) = p(x, y). \end{aligned}$$ L'image \(\operatorname{Im} p = \{ (x + y, 0) \mid (x, y) \in \mathbb{R}^2 \} = \mathbb{R} \times \{ 0 \}\), l'axe horizontal. Le noyau \(\ker p = \{ (x, y) \mid x + y = 0 \} = \mathrm{Vect}\big( (1, -1) \big)\). Par le théorème ci-dessus, \(\mathbb{R}^2 = (\mathbb{R} \times \{ 0 \}) \oplus \mathrm{Vect}\big( (1, -1) \big)\), et \(p\) est le projecteur sur l'axe horizontal parallèlement à la droite \(y = -x\).
Méthode — Identifier un projecteur
Étant donnée \(p \in \mathcal{L}(E)\), pour vérifier que \(p\) est un projecteur, on calcule \(p^2\) et l'on vérifie \(p^2 = p\). Une fois ceci fait, \(\operatorname{Im} p\) et \(\ker p\) se déterminent comme au \(\textit{Noyau et image}\), et \(p\) est le projecteur sur \(\operatorname{Im} p\) parallèlement à \(\ker p\). Compétences à pratiquer
- Vérifier la bijectivité
- Identifier un projecteur
II
Cas de la dimension finie
II.1
Rang et dimension de l'image
À partir d'ici, \(E\) est supposé de dimension finie (avec \(\dim E = n\)). L'image \(\operatorname{Im} f\) a alors une dimension finie — le rang de \(f\) — et l'on peut extraire une base de \(\operatorname{Im} f\) de l'image d'une base quelconque de \(E\).
Proposition — Image d'une famille génératrice
Soit \(E\) de dimension finie muni d'une famille génératrice \((e_1, \dots, e_n)\), et soit \(f \in \mathcal{L}(E, F)\). Alors \((f(e_1), \dots, f(e_n))\) est une famille génératrice de \(\operatorname{Im} f\), c'est-à-dire $$\operatorname{Im} f = \mathrm{Vect}\big( f(e_1), \dots, f(e_n) \big).$$
Soit \(w \in \operatorname{Im} f\). Il existe \(v \in E\) avec \(w = f(v)\) ; comme \((e_i)\) est génératrice, \(v = \sum_{i=1}^n \lambda_i e_i\) pour un certain \((\lambda_i) \in \mathbb{R}^n\). Par linéarité, $$w = f(v) = f\!\left( \sum_{i=1}^n \lambda_i e_i \right) = \sum_{i=1}^n \lambda_i f(e_i).$$ Donc \(w \in \mathrm{Vect}(f(e_1), \dots, f(e_n))\). Réciproquement, chaque \(f(e_i) \in \operatorname{Im} f\), donc toute combinaison linéaire est dans \(\operatorname{Im} f\) (qui est un sous-espace).
Définition — Rang d'une application linéaire
Soit \(E\) de dimension finie et \(f \in \mathcal{L}(E, F)\). Le rang de \(f\) est $$\mathrm{rg}(f) = \dim \operatorname{Im} f.$$ (L'image \(\operatorname{Im} f\) est engendrée par la famille finie \((f(e_1), \dots, f(e_n))\), donc de dimension finie, et cette dimension existe.) Proposition — Inégalités sur le rang
Soit \(E\) de dimension finie et \(f \in \mathcal{L}(E, F)\). - \(\mathrm{rg}(f) \le \dim E\) ;
- si \(F\) est de dimension finie, \(\mathrm{rg}(f) \le \dim F\).
Soit \((e_1, \dots, e_n)\) une base de \(E\) (avec \(n = \dim E\)). L'image est engendrée par \((f(e_1), \dots, f(e_n))\), \(n\) vecteurs, donc \(\dim \operatorname{Im} f \le n = \dim E\). De plus \(\operatorname{Im} f \subset F\), donc lorsque \(F\) est de dimension finie, \(\dim \operatorname{Im} f \le \dim F\) (la dimension d'un sous-espace est au plus celle de l'espace contenant, rappelé du chapitre Espaces vectoriels de dimension finie).
Exemple
Soit \(f \colon \mathbb{R}^3 \to \mathbb{R}^2\), \(f(x, y, z) = (x + y,\ x + z)\). Déterminer \(\operatorname{Im} f\) et le rang de \(f\).
L'image est engendrée par \(f(e_1) = (1, 1)\), \(f(e_2) = (1, 0)\), \(f(e_3) = (0, 1)\) (base canonique de \(\mathbb{R}^3\)). La famille \(((1, 0), (0, 1))\) engendre déjà \(\mathbb{R}^2\) à elle seule, et \((1, 1) = (1, 0) + (0, 1)\) n'ajoute rien. Donc $$\operatorname{Im} f = \mathbb{R}^2, \qquad \mathrm{rg}(f) = 2.$$ En particulier \(f\) est surjective.
Méthode — Calculer l'image et le rang
On choisit une base \((e_1, \dots, e_n)\) de \(E\). On calcule la famille \((f(e_1), \dots, f(e_n))\) dans \(F\). On applique Gauss sur cette famille (en colonne ou en ligne) pour en extraire une sous-famille libre — cette sous-famille est une base de \(\operatorname{Im} f\), et le rang est le nombre de pivots. Compétences à pratiquer
- Calculer le rang
- Extraire une base de l'image
II.2
Théorème du rang
Le théorème central du chapitre : les dimensions du noyau et de l'image se complètent pour donner la dimension de l'espace de départ. C'est une loi de conservation de \(\dim E\) — lorsque \(f\) « perd » \(p\) dimensions dans le noyau, l'image en garde exactement \(n - p\).
Théorème — Théorème du rang
Soit \(E\) un espace vectoriel de dimension finie, \(F\) un espace vectoriel, et \(u \in \mathcal{L}(E, F)\). Alors $$\dim E = \dim \ker u + \dim \operatorname{Im} u = \dim \ker u + \mathrm{rg}(u).$$ Le dessin ci-dessous illustre la conservation : les dimensions de \(\ker u\) et \(\operatorname{Im} u\) se complètent pour donner \(\dim E\). 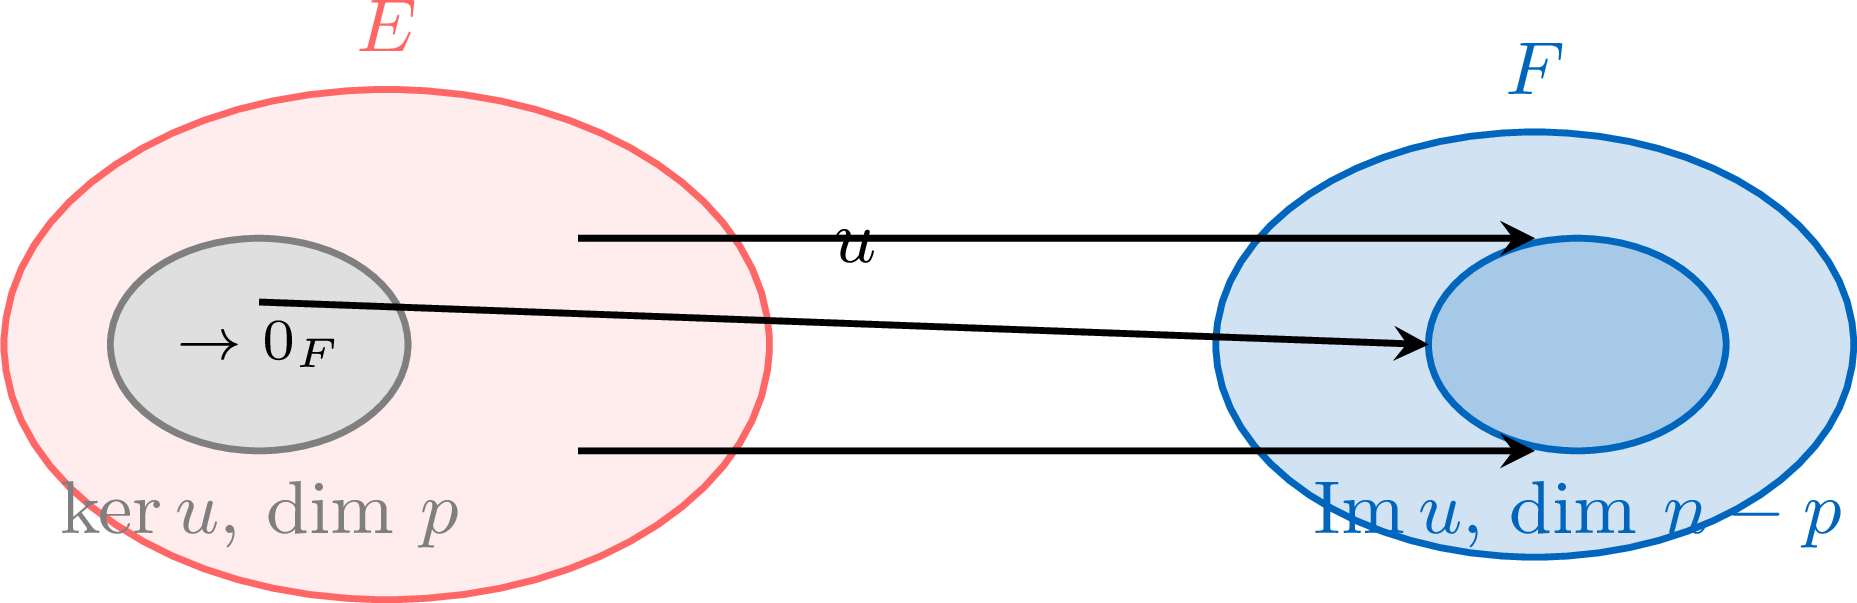
On pose \(n = \dim E\) et \(p = \dim \ker u\) (avec \(0 \le p \le n\) ; \(\ker u\) est un sous-espace de \(E\), donc de dimension finie). Cas aux bornes. Si \(p = n\), alors \(\ker u = E\), donc \(u = 0\) et \(\operatorname{Im} u = \{ 0_F \}\) a pour dimension \(0\) ; la formule donne \(n = n + 0\). Si \(p = 0\), alors \(\ker u = \{ 0_E \}\) et l'on prend directement une base \((e_1, \dots, e_n)\) de \(E\) ; les relations ci-dessous se spécialisent en : \(\sum \lambda_i u(e_i) = 0_F \Rightarrow \sum \lambda_i e_i \in \ker u = \{ 0_E \} \Rightarrow\) tous les \(\lambda_i = 0\), donc \((u(e_1), \dots, u(e_n))\) est une base de \(\operatorname{Im} u\) et \(\dim \operatorname{Im} u = n\). Cas générique (\(0 < p < n\)). On choisit une base \((e_1, \dots, e_p)\) de \(\ker u\) ; par le théorème de la base incomplète (Espaces vectoriels de dimension finie), on la complète en une base \((e_1, \dots, e_n)\) de \(E\). On affirme que \((u(e_{p+1}), \dots, u(e_n))\) est une base de \(\operatorname{Im} u\).
- Engendre \(\operatorname{Im} u\). Par la proposition précédente, \(\operatorname{Im} u = \mathrm{Vect}(u(e_1), \dots, u(e_n))\). Comme \(e_1, \dots, e_p \in \ker u\), \(u(e_1) = \dots = u(e_p) = 0_F\). Donc \(\operatorname{Im} u = \mathrm{Vect}(u(e_{p+1}), \dots, u(e_n))\).
- Libre. Supposons \(\sum_{i=p+1}^n \lambda_i u(e_i) = 0_F\). Par linéarité, \(u(\sum_{i=p+1}^n \lambda_i e_i) = 0_F\), donc \(\sum_{i=p+1}^n \lambda_i e_i \in \ker u\). On écrit ce vecteur comme combinaison de \((e_1, \dots, e_p)\) : \(\sum_{i=p+1}^n \lambda_i e_i = \sum_{i=1}^p \mu_i e_i\), soit \(\sum_{i=1}^p (-\mu_i) e_i + \sum_{i=p+1}^n \lambda_i e_i = 0_E\). Puisque \((e_1, \dots, e_n)\) est une base (en particulier libre), tous les coefficients sont nuls : en particulier \(\lambda_{p+1} = \dots = \lambda_n = 0\).
Théorème — Caractérisation des isomorphismes en dimension égale
Soient \(E\) et \(F\) de dimension finie avec \(\dim E = \dim F\), et \(f \in \mathcal{L}(E, F)\). Les affirmations suivantes sont équivalentes : - \(f\) est injective ;
- \(f\) est surjective ;
- \(f\) est bijective.
On pose \(n = \dim E = \dim F\). Par le théorème du rang, \(n = \dim \ker f + \mathrm{rg}(f)\), donc $$\ker f = \{ 0_E \} \Leftrightarrow \dim \ker f = 0 \Leftrightarrow \mathrm{rg}(f) = n \Leftrightarrow \dim \operatorname{Im} f = n = \dim F \Leftrightarrow \operatorname{Im} f = F$$ (la dernière équivalence est « sous-espace de dimension maximale égale l'espace entier », chapitre Espaces vectoriels de dimension finie). La première équivalence donne \(f\) injective, la dernière \(f\) surjective. La conjonction donne \(f\) bijective.
Proposition — Isomorphisme à un espace colonne
Un espace vectoriel \(E\) est de dimension \(n\) si et seulement si \(E\) est isomorphe à \(\mathcal{M}_{n, 1}(\mathbb{R})\).
(\(\Rightarrow\)) Supposons \(\dim E = n\) et fixons une base \(B = (e_1, \dots, e_n)\). On définit \(\varphi \colon E \to \mathcal{M}_{n, 1}(\mathbb{R})\) en envoyant \(v = \sum_{i=1}^n \lambda_i e_i\) sur sa colonne \((\lambda_1, \dots, \lambda_n)^t\) de coordonnées. L'existence et l'unicité des coordonnées font de \(\varphi\) une bijection bien définie ; la linéarité vient de la règle d'addition des coordonnées (établie dans Espaces vectoriels de dimension finie). (\(\Leftarrow\)) Supposons qu'il existe un isomorphisme \(\varphi \colon E \to \mathcal{M}_{n, 1}(\mathbb{R})\). Soit \((C_1, \dots, C_n)\) la base canonique de \(\mathcal{M}_{n, 1}(\mathbb{R})\) (avec \(\dim \mathcal{M}_{n, 1}(\mathbb{R}) = n\)), et posons \(e_i = \varphi^{-1}(C_i) \in E\). On affirme que \((e_1, \dots, e_n)\) est une base de \(E\) :
- Libre. Si \(\sum \lambda_i e_i = 0_E\), alors \(\varphi(\sum \lambda_i e_i) = 0\) ; par linéarité de \(\varphi\), \(\sum \lambda_i C_i = 0\) ; les \(C_i\) étant libres, tous les \(\lambda_i = 0\).
- Génératrice. Pour \(v \in E\), \(\varphi(v) = \sum \lambda_i C_i\) (les \(C_i\) engendrent \(\mathcal{M}_{n, 1}(\mathbb{R})\)) ; on applique \(\varphi^{-1}\) (linéaire) : \(v = \sum \lambda_i \varphi^{-1}(C_i) = \sum \lambda_i e_i\).
Définition — Hyperplan
Soit \(E\) un espace vectoriel de dimension finie. Un hyperplan de \(E\) est un sous-espace \(H \subset E\) tel que \(\dim H = \dim E - 1\). Proposition — Noyau d'une forme linéaire non nulle
Soit \(E\) de dimension finie \(n\) et \(\varphi \in \mathcal{L}(E, \mathbb{R})\) une forme linéaire non nulle. Alors \(\operatorname{Im} \varphi = \mathbb{R}\) et \(\ker \varphi\) est un hyperplan de \(E\) (de dimension \(n - 1\)).
\(\operatorname{Im} \varphi\) est un sous-espace de \(\mathbb{R}\). Comme \(\varphi \ne 0\), il existe \(v \in E\) avec \(\varphi(v) \ne 0\), donc \(\operatorname{Im} \varphi \ne \{ 0 \}\). Le seul sous-espace de \(\mathbb{R}\) de dimension non nulle est \(\mathbb{R}\) lui-même (dim \(1\)), donc \(\operatorname{Im} \varphi = \mathbb{R}\) et \(\mathrm{rg}(\varphi) = 1\). Le théorème du rang donne \(\dim \ker \varphi = n - 1\).
Exemple
L'ensemble \(H = \{ (x, y, z) \in \mathbb{R}^3 \mid 2x + y - z = 0 \}\) est le noyau de la forme linéaire \(\varphi(x, y, z) = 2x + y - z\), qui est non nulle (par exemple \(\varphi(1, 0, 0) = 2\)). Donc \(H\) est un hyperplan de \(\mathbb{R}^3\) de dimension \(2\) — un plan passant par l'origine. Méthode — Appliquer le théorème du rang
Trois usages classiques : (i) calculer \(\dim \operatorname{Im} f\) à partir de \(\dim \ker f\), ou l'inverse, via \(\dim E = \dim \ker f + \dim \operatorname{Im} f\) ; (ii) détecter la bijectivité lorsque \(\dim E = \dim F\) en ne vérifiant que l'injectivité (ou la surjectivité) ; (iii) identifier un hyperplan comme \(\ker \varphi\) pour une forme linéaire non nulle \(\varphi\). Compétences à pratiquer
- Appliquer le théorème du rang
- Détecter un hyperplan
III
Matrices et applications linéaires
III.1
Matrice d'un vecteur et d'une application linéaire
Une fois des bases fixées, tout vecteur devient une colonne de coordonnées et toute application linéaire devient une matrice. Ce dictionnaire est le c\oe ur pratique de l'algèbre linéaire en dimension finie — les questions abstraites sur \(f\) se traduisent en questions concrètes sur une matrice et les systèmes linéaires qu'elle porte.
Définition — Matrice de coordonnées d'un vecteur
Soit \(E\) de dimension finie muni d'une base \(B_E = (e_1, \dots, e_n)\). Pour \(v \in E\), on écrit la décomposition unique \(v = \sum_{i=1}^n \lambda_i e_i\). La matrice de coordonnées de \(v\) dans la base \(B_E\) est la colonne $$\mathrm{Mat}_{B_E}(v) = \begin{pmatrix} \lambda_1 \\
\vdots \\
\lambda_n \end{pmatrix} \in \mathcal{M}_{n, 1}(\mathbb{R}).$$ Exemple
Dans la base canonique \(B = ((1, 0, 0), (0, 1, 0), (0, 0, 1))\) de \(\mathbb{R}^3\), le vecteur \(v = (1, -2, 2)\) s'écrit \(v = 1 \cdot (1, 0, 0) + (-2)(0, 1, 0) + 2 (0, 0, 1)\), donc \(\mathrm{Mat}_B(v) = (1, -2, 2)^t\) (lu comme une colonne). Exemple
Dans la base canonique \(B = (1, X, X^2)\) de \(\mathbb{R}_2[X]\), le polynôme \(P = 2X^2 - 4X + 2\) a \(\mathrm{Mat}_B(P) = (2, -4, 2)^t\). Définition — Matrice d'une application linéaire
Soient \(E\) et \(F\) de dimension finie, \(B_E = (e_1, \dots, e_p)\) une base de \(E\) et \(B_F = (f_1, \dots, f_n)\) une base de \(F\). Pour \(f \in \mathcal{L}(E, F)\), la matrice de \(f\) dans les bases \(B_E\) et \(B_F\) est la matrice \(\mathrm{Mat}_{B_F, B_E}(f) \in \mathcal{M}_{n, p}(\mathbb{R})\) dont la \(j\)-ième colonne est la colonne des coordonnées de \(f(e_j)\) dans \(B_F\) : $$\mathrm{Mat}_{B_F, B_E}(f) = \big[ \mathrm{Mat}_{B_F}(f(e_1)) \mid \dots \mid \mathrm{Mat}_{B_F}(f(e_p)) \big].$$ Définition — Matrice d'un endomorphisme
Pour \(f \in \mathcal{L}(E)\) (endomorphisme) et une base \(B\) de \(E\), on note simplement \(\mathrm{Mat}_B(f) = \mathrm{Mat}_{B, B}(f)\) — même base au départ et à l'arrivée. Exemple
Soit \(f \colon \mathbb{R}^3 \to \mathbb{R}^2\), \(f(x, y, z) = (x + y,\ y - z)\). Calculer \(\mathrm{Mat}_{B_F, B_E}(f)\) dans les bases canoniques.
On calcule les images de la base canonique \(B_E = (e_1, e_2, e_3)\) de \(\mathbb{R}^3\) : $$f(e_1) = f(1, 0, 0) = (1, 0), \quad f(e_2) = f(0, 1, 0) = (1, 1), \quad f(e_3) = f(0, 0, 1) = (0, -1).$$ Leurs coordonnées dans la base canonique \(B_F = (f_1, f_2)\) de \(\mathbb{R}^2\) se lisent directement : $$\mathrm{Mat}_{B_F, B_E}(f) = \begin{pmatrix} 1 & 1 & 0 \\
0 & 1 & -1 \end{pmatrix} \in \mathcal{M}_{2, 3}(\mathbb{R}).$$
Exemple
Soit \(D \colon \mathbb{R}_3[X] \to \mathbb{R}_2[X]\), \(P \mapsto P'\) (dérivation formelle). Calculer \(\mathrm{Mat}_{B_F, B_E}(D)\) dans les bases canoniques \(B_E = (1, X, X^2, X^3)\) et \(B_F = (1, X, X^2)\).
On calcule les images : \(D(1) = 0\), \(D(X) = 1\), \(D(X^2) = 2X\), \(D(X^3) = 3X^2\). On lit les coordonnées dans \(B_F\) et l'on les empile en colonnes : $$\mathrm{Mat}_{B_F, B_E}(D) = \begin{pmatrix} 0 & 1 & 0 & 0 \\
0 & 0 & 2 & 0 \\
0 & 0 & 0 & 3 \end{pmatrix} \in \mathcal{M}_{3, 4}(\mathbb{R}).$$
Exemple
Fixons \(M \in \mathcal{M}_{n, p}(\mathbb{R})\). Considérons \(f \colon \mathcal{M}_{p, 1}(\mathbb{R}) \to \mathcal{M}_{n, 1}(\mathbb{R})\), \(X \mapsto MX\). Dans les bases canoniques de \(\mathcal{M}_{p, 1}(\mathbb{R})\) et \(\mathcal{M}_{n, 1}(\mathbb{R})\) (colonnes de zéros avec un unique \(1\)), la matrice de \(f\) est \(M\) elle-même : en effet, la \(j\)-ième colonne canonique \(E_j\) vérifie \(M E_j = M_{*, j}\) (la \(j\)-ième colonne de \(M\)), et les coordonnées de \(M_{*, j}\) dans la base canonique de \(\mathcal{M}_{n, 1}(\mathbb{R})\) sont les entrées de cette colonne. Proposition — Matrice d'une forme linéaire
Soit \(E\) de dimension finie \(p\) muni d'une base \(B_E\), et soit \(\varphi \in \mathcal{L}(E, \mathbb{R})\) une forme linéaire. En prenant \((1)\) comme base canonique de \(\mathbb{R}\), la matrice \(\mathrm{Mat}_{(1), B_E}(\varphi)\) est une matrice-ligne de \(\mathcal{M}_{1, p}(\mathbb{R})\) : la \(j\)-ième entrée est \(\varphi(e_j)\). Proposition — Matrices de l'identité et de l'application nulle
Soient \(E\) et \(F\) de dimensions finies avec \(\dim E = p\) et \(\dim F = n\). Pour toute base \(B\) de \(E\), \(\mathrm{Mat}_B(\mathrm{Id}_E) = I_p\). Pour toutes bases \(B_E\) de \(E\) et \(B_F\) de \(F\), la matrice de l'application nulle \(0 \colon E \to F\) dans ces bases est la matrice nulle \(0_{n, p}\).
Pour \(\mathrm{Id}_E\) : \(\mathrm{Id}_E(e_j) = e_j\), dont les coordonnées dans \(B\) sont la \(j\)-ième colonne canonique de \(\mathcal{M}_{p, 1}(\mathbb{R})\). Empilées en matrice, ce sont exactement les colonnes de \(I_p\). Pour l'application nulle : chaque \(f(e_j) = 0_F\) a pour coordonnées \((0, \dots, 0)^t \in \mathcal{M}_{n, 1}(\mathbb{R})\), et la matrice a toutes ses colonnes nulles, soit \(0_{n, p}\).
Théorème — Bijection entre applications linéaires et matrices
Soient \(E, F\) de dimensions finies \(p, n\), munis de bases \(B_E\) et \(B_F\). L'application $$\Phi \colon \mathcal{L}(E, F) \to \mathcal{M}_{n, p}(\mathbb{R}), \qquad f \mapsto \mathrm{Mat}_{B_F, B_E}(f)$$ est une bijection. De manière équivalente, pour toute matrice \(A \in \mathcal{M}_{n, p}(\mathbb{R})\) il existe exactement une \(f \in \mathcal{L}(E, F)\) telle que \(\mathrm{Mat}_{B_F, B_E}(f) = A\). - Injectivité. Une application linéaire \(f\) est entièrement déterminée par la famille \((f(e_1), \dots, f(e_p))\) (tout \(v \in E\) s'écrit \(v = \sum \lambda_i e_i\), donc \(f(v) = \sum \lambda_i f(e_i)\)). La matrice \(\mathrm{Mat}_{B_F, B_E}(f)\) enregistre exactement ces \(p\) vecteurs en colonnes ; deux applications de même matrice ont les mêmes images sur \(B_E\), donc sont égales.
- Surjectivité. Étant donnée \(A \in \mathcal{M}_{n, p}(\mathbb{R})\) de colonnes \(C_1, \dots, C_p \in \mathcal{M}_{n, 1}(\mathbb{R})\), on écrit \(C_j = (a_{1, j}, \dots, a_{n, j})^t\) et l'on pose \(w_j = \sum_{i=1}^n a_{i, j} f_i \in F\). On définit \(f \colon E \to F\) sur la base par \(f(e_j) = w_j\) et l'on prolonge par linéarité : \(f(\sum_j \lambda_j e_j) = \sum_j \lambda_j w_j\). Cette \(f\) est bien définie (unicité des coordonnées), linéaire (immédiat), et \(\mathrm{Mat}_{B_F, B_E}(f) = A\).
Méthode — Écrire la matrice de \(f\)
On calcule \(f(e_j)\) pour chaque \(e_j \in B_E\). On lit les coordonnées de \(f(e_j)\) dans \(B_F\). On empile ces colonnes côte à côte — la colonne \(j\) est \(\mathrm{Mat}_{B_F}(f(e_j))\). Méthode — Retrouver \(f\) à partir de sa matrice
Étant donnée \(A \in \mathcal{M}_{n, p}(\mathbb{R})\), l'unique \(f \in \mathcal{L}(E, F)\) telle que \(\mathrm{Mat}_{B_F, B_E}(f) = A\) est définie sur la base par : \(f(e_j)\) a pour coordonnées la \(j\)-ième colonne de \(A\) dans \(B_F\). On prolonge par linéarité pour tout \(v\). Compétences à pratiquer
- Écrire la matrice d'une application linéaire
- Retrouver l'application à partir de sa matrice
III.2
Interprétation matricielle de l'image d'un vecteur
Avec \(A = \mathrm{Mat}_{B_F, B_E}(f)\), l'action de \(f\) sur les coordonnées est exactement le produit matriciel \(Y = AX\). Déterminer \(\ker f\), c'est résoudre \(AX = 0\) ; déterminer \(\operatorname{Im} f\), c'est décider pour quels \(Y\) le système \(AX = Y\) a une solution.
Théorème — Formule matricielle de l'image d'un vecteur
Soient \(E, F\) de dimensions finies \(p, n\), munis de bases \(B_E\), \(B_F\), et \(f \in \mathcal{L}(E, F)\). On pose \(A = \mathrm{Mat}_{B_F, B_E}(f) \in \mathcal{M}_{n, p}(\mathbb{R})\). Pour tout \(v \in E\), avec \(X = \mathrm{Mat}_{B_E}(v)\) et \(Y = \mathrm{Mat}_{B_F}(f(v))\), $$Y = AX.$$
On écrit \(B_E = (e_1, \dots, e_p)\), \(B_F = (\varepsilon_1, \dots, \varepsilon_n)\), \(A = (a_{i, j})\), \(X = (x_1, \dots, x_p)^t\). Par définition de \(X\), \(v = \sum_{j=1}^p x_j e_j\) ; par définition de \(A\), \(f(e_j) = \sum_{i=1}^n a_{i, j} \varepsilon_i\) pour chaque \(j\). Par linéarité de \(f\), $$\begin{aligned} f(v) &= f\!\left( \sum_{j=1}^p x_j e_j \right) = \sum_{j=1}^p x_j f(e_j) && \text{(linéarité)} \\
&= \sum_{j=1}^p x_j \sum_{i=1}^n a_{i, j} \varepsilon_i && \text{(définition de \(A\))} \\
&= \sum_{i=1}^n \left( \sum_{j=1}^p a_{i, j} x_j \right) \varepsilon_i && \text{(échange des sommes)}. \end{aligned}$$ En lisant la coordonnée de \(f(v)\) sur \(\varepsilon_i\) : la \(i\)-ième entrée de \(Y\) est \(\sum_{j=1}^p a_{i, j} x_j\), soit exactement la \(i\)-ième entrée de \(AX\). Donc \(Y = AX\).
Exemple
On prend \(f \colon \mathbb{R}^3 \to \mathbb{R}^2\), \(f(x, y, z) = (x + y, y - z)\) de matrice \(A = \big(\begin{smallmatrix} 1 & 1 & 0 \\ 0 & 1 & -1 \end{smallmatrix}\big)\) dans les bases canoniques. Calculer \(f(1, 2, 0)\) via \(Y = AX\).
Avec \(X = (1, 2, 0)^t\), $$Y = AX = \begin{pmatrix} 1 & 1 & 0 \\
0 & 1 & -1 \end{pmatrix} \begin{pmatrix} 1 \\
2 \\
0 \end{pmatrix} = \begin{pmatrix} 1 \cdot 1 + 1 \cdot 2 + 0 \cdot 0 \\
0 \cdot 1 + 1 \cdot 2 + (-1) \cdot 0 \end{pmatrix} = \begin{pmatrix} 3 \\
2 \end{pmatrix},$$ en accord avec \(f(1, 2, 0) = (1 + 2, 2 - 0) = (3, 2)\).
Méthode — Calculer noyau et image par la matrice
On pose \(A = \mathrm{Mat}_{B_F, B_E}(f)\). Alors \(\ker f\) correspond aux colonnes \(X\) solutions de \(AX = 0\) (Gauss sur \(A\)), et \(\operatorname{Im} f\) correspond à l'espace colonne de \(A\) (Vect des colonnes de \(A\), base extraite par Gauss). Toutes les techniques de systèmes linéaires du chapitre Systèmes linéaires s'appliquent directement. Compétences à pratiquer
- Calculer l'image par produit matriciel
- Lire le noyau sur \(AX \equal 0\)
III.3
Matrice de passage
Un même vecteur a des colonnes de coordonnées différentes dans des bases différentes. La matrice de passage \(P_{B, B'}\) est le pont : elle convertit une colonne écrite dans \(B'\) en la colonne correspondante écrite dans \(B\).
Définition — Matrice de passage
Soit \(E\) de dimension finie \(n\), et soient \(B = (e_1, \dots, e_n)\) et \(B' = (e'_1, \dots, e'_n)\) deux bases de \(E\). La matrice de passage de \(B\) à \(B'\) est $$P_{B, B'} = \mathrm{Mat}_B(B') \in \mathcal{M}_n(\mathbb{R}),$$ c'est-à-dire la matrice dont la \(j\)-ième colonne est la colonne des coordonnées de \(e'_j\) dans la base \(B\). Proposition — Formule de changement de coordonnées
Avec \(B\), \(B'\) comme ci-dessus, \(P_{B, B'} = \mathrm{Mat}_{B, B'}(\mathrm{Id}_E)\). Pour tout \(v \in E\), avec \(X_B = \mathrm{Mat}_B(v)\) et \(X_{B'} = \mathrm{Mat}_{B'}(v)\), $$X_B = P_{B, B'} \cdot X_{B'}.$$ En particulier, \(P_{B, B'}\) est inversible et \((P_{B, B'})^{-1} = P_{B', B}\).
L'application \(\mathrm{Id}_E \colon E \to E\) a pour matrice \(\mathrm{Mat}_{B, B'}(\mathrm{Id}_E)\) lorsque la source est lue dans \(B'\) et l'arrivée dans \(B\). Sa \(j\)-ième colonne est la colonne des coordonnées de \(\mathrm{Id}_E(e'_j) = e'_j\) dans \(B\), c'est-à-dire la \(j\)-ième colonne de \(P_{B, B'}\). Donc \(P_{B, B'} = \mathrm{Mat}_{B, B'}(\mathrm{Id}_E)\). On applique le théorème \(Y = AX\) à \(f = \mathrm{Id}_E\) : avec \(X = \mathrm{Mat}_{B'}(v) = X_{B'}\) (coordonnées au départ dans \(B'\)) et \(Y = \mathrm{Mat}_B(\mathrm{Id}_E(v)) = \mathrm{Mat}_B(v) = X_B\) (coordonnées à l'arrivée dans \(B\)), \(Y = AX\) s'écrit \(X_B = P_{B, B'} X_{B'}\). Symétriquement, la formule de changement de coordonnées appliquée dans l'autre sens donne \(X_{B'} = P_{B', B} X_B\) pour tout \(v\). En combinant, \(P_{B', B} P_{B, B'} X_{B'} = P_{B', B} X_B = X_{B'}\) pour tout \(X_{B'} \in \mathcal{M}_{n, 1}(\mathbb{R})\), donc \(P_{B', B} P_{B, B'} = I_n\). Symétriquement \(P_{B, B'} P_{B', B} = I_n\). Donc \(P_{B, B'}\) est inversible et son inverse est \(P_{B', B}\).
Exemple
Dans \(\mathbb{R}^2\), soit \(B\) la base canonique et \(B' = ((1, 1), (1, -1))\). Calculer \(P_{B, B'}\) et vérifier la formule sur \(v = (3, 1)\).
Les coordonnées de \(e'_1 = (1, 1)\) dans \(B\) sont \((1, 1)^t\) ; celles de \(e'_2 = (1, -1)\) sont \((1, -1)^t\). Donc $$P_{B, B'} = \begin{pmatrix} 1 & 1 \\
1 & -1 \end{pmatrix}.$$ Pour \(v = (3, 1)\), \(X_B = (3, 1)^t\) dans \(B\). Pour trouver \(X_{B'} = (\alpha, \beta)^t\), on résout \(v = \alpha (1, 1) + \beta (1, -1)\), soit \(\alpha + \beta = 3\) et \(\alpha - \beta = 1\), ce qui donne \(\alpha = 2\), \(\beta = 1\). Vérification : \(P_{B, B'} X_{B'} = \big(\begin{smallmatrix} 1 & 1 \\ 1 & -1 \end{smallmatrix}\big) \big(\begin{smallmatrix} 2 \\ 1 \end{smallmatrix}\big) = \big(\begin{smallmatrix} 3 \\ 1 \end{smallmatrix}\big) = X_B\). \(\checkmark\)
Méthode — Écrire la matrice de passage
On lit les coordonnées de chaque vecteur de \(B'\) dans la base \(B\). On empile ces colonnes côte à côte. La matrice obtenue est \(P_{B, B'}\). Compétences à pratiquer
- Écrire la matrice de passage
- Traduire les coordonnées entre deux bases
III.4
Produit comme composition ; rang d'une matrice
Le produit de deux matrices est exactement la matrice de la composée des applications linéaires. C'est la raison profonde pour laquelle le produit matriciel n'est pas commutatif et est associatif : la composition d'applications a déjà ces propriétés. Le rang d'une matrice est le rang de toute application linéaire qu'elle représente.
Théorème — Le produit est la composition
Soient \(E, F, G\) de dimensions finies \(p, n, q\), munis de bases \(B_E, B_F, B_G\). Pour \(f \in \mathcal{L}(E, F)\) et \(g \in \mathcal{L}(F, G)\), $$\mathrm{Mat}_{B_G, B_E}(g \circ f) = \mathrm{Mat}_{B_G, B_F}(g) \cdot \mathrm{Mat}_{B_F, B_E}(f).$$
On écrit \(B_E = (e_1, \dots, e_p)\), \(B_F = (\varepsilon_1, \dots, \varepsilon_n)\), \(B_G = (\eta_1, \dots, \eta_q)\). On pose \(A = \mathrm{Mat}_{B_G, B_F}(g) = (a_{i, k})_{i, k}\) et \(B = \mathrm{Mat}_{B_F, B_E}(f) = (b_{k, j})_{k, j}\). On calcule la \(j\)-ième colonne de \(\mathrm{Mat}_{B_G, B_E}(g \circ f)\), c'est-à-dire la colonne des coordonnées de \((g \circ f)(e_j)\) dans \(B_G\). Par définition de \(B\), \(f(e_j) = \sum_{k=1}^n b_{k, j} \varepsilon_k\). On applique \(g\) (linéarité) : $$\begin{aligned} (g \circ f)(e_j) &= g\big( f(e_j) \big) = g\!\left( \sum_{k=1}^n b_{k, j} \varepsilon_k \right) = \sum_{k=1}^n b_{k, j} g(\varepsilon_k) && \text{(linéarité de \(g\))}. \end{aligned}$$ Par définition de \(A\), \(g(\varepsilon_k) = \sum_{i=1}^q a_{i, k} \eta_i\). On substitue et l'on échange les sommes : $$\begin{aligned} (g \circ f)(e_j) &= \sum_{k=1}^n b_{k, j} \sum_{i=1}^q a_{i, k} \eta_i = \sum_{i=1}^q \left( \sum_{k=1}^n a_{i, k} b_{k, j} \right) \eta_i. \end{aligned}$$ La \(i\)-ième coordonnée de \((g \circ f)(e_j)\) dans \(B_G\) est \(\sum_{k=1}^n a_{i, k} b_{k, j} = (A B)_{i, j}\). Ceci vaut pour tout \(i, j\), donc \(\mathrm{Mat}_{B_G, B_E}(g \circ f) = A B\).
Définition — Rang d'une matrice
Pour \(A \in \mathcal{M}_{n, p}(\mathbb{R})\), le rang de \(A\), noté \(\mathrm{rg}(A)\), est le rang de la famille des vecteurs colonnes de \(A\) dans \(\mathcal{M}_{n, 1}(\mathbb{R})\). Proposition — Le rang d'une application égale celui de sa matrice
Soient \(E, F\) de dimensions finies munis de bases \(B_E, B_F\), et \(f \in \mathcal{L}(E, F)\). Alors $$\mathrm{rg}(f) = \mathrm{rg}\big( \mathrm{Mat}_{B_F, B_E}(f) \big),$$ en particulier le membre de droite ne dépend pas du choix de \(B_E, B_F\).
On écrit \(B_E = (e_1, \dots, e_p)\), \(A = \mathrm{Mat}_{B_F, B_E}(f)\). Par construction, les colonnes de \(A\) sont les colonnes des coordonnées de \((f(e_1), \dots, f(e_p))\) dans \(B_F\). L'application $$\psi \colon F \to \mathcal{M}_{n, 1}(\mathbb{R}), \qquad w \mapsto \mathrm{Mat}_{B_F}(w)$$ est un isomorphisme (Proposition ci-dessus, \(E \cong \mathcal{M}_{n, 1}(\mathbb{R})\) par une base). Un isomorphisme préserve les familles libres, génératrices et les dimensions de Vect : en particulier, la famille des colonnes de \(A\) (image par \(\psi\) de la famille vectorielle \((f(e_1), \dots, f(e_p))\)) a le même rang que la famille vectorielle. Cette famille engendre \(\operatorname{Im} f\), donc $$\mathrm{rg}(A) = \mathrm{rg}\big( f(e_1), \dots, f(e_p) \big) = \dim \operatorname{Im} f = \mathrm{rg}(f).$$ Cet argument n'a utilisé que la famille colonne dans \(B_F\), donc la valeur est indépendante de \(B_F\). L'indépendance vis-à-vis de \(B_E\) vient de la définition de \(\mathrm{rg}(f)\) sans base.
Proposition — Rang de la transposée
Pour toute \(A \in \mathcal{M}_{n, p}(\mathbb{R})\), \(\mathrm{rg}({}^t A) = \mathrm{rg}(A)\).
Résultat admis à ce niveau. Par conséquent, le rang de \(A\) se calcule aussi comme le rang de la famille de ses vecteurs lignes — on peut appliquer Gauss sur les lignes ou sur les colonnes pour calculer \(\mathrm{rg}(A)\).
Exemple
Calculer le rang de \(A = \begin{pmatrix} 1 & 0 & 2 \\ -1 & 1 & 1 \\ 1 & 0 & 1 \\ 0 & 2 & -1 \end{pmatrix} \in \mathcal{M}_{4, 3}(\mathbb{R})\).
On applique Gauss sur les colonnes. On soustrait \(2 C_1\) à \(C_3\) : les colonnes deviennent $$C_1 = (1, -1, 1, 0)^t,\quad C_2 = (0, 1, 0, 2)^t,\quad C_3' = (0, 3, -1, -1)^t.$$ Puis on soustrait \(3 C_2\) à \(C_3'\) pour éliminer la deuxième coordonnée : \(C_3'' = C_3' - 3 C_2 = (0, 0, -1, -7)^t\). Les trois colonnes sont alors \(C_1 = (1, -1, 1, 0)^t\), \(C_2 = (0, 1, 0, 2)^t\), \(C_3'' = (0, 0, -1, -7)^t\), qui forment une famille échelonnée avec trois pivots non nuls (les coefficients \(1\) en ligne \(1\), \(1\) en ligne \(2\), \(-1\) en ligne \(3\)). Donc la famille est libre et \(\mathrm{rg}(A) = 3\).
Méthode — Calculer le rang d'une matrice
On applique Gauss sur les colonnes de \(A\) pour la réduire à une forme échelonnée ; le rang est le nombre de pivots. Par la proposition précédente (\(\mathrm{rg}({}^t A) = \mathrm{rg}(A)\)), Gauss sur les lignes est également valable — on choisit la forme la plus facile à réduire. Compétences à pratiquer
- Composer par produit matriciel
- Calculer le rang d'une matrice
IV
Endomorphismes et matrices carrées
IV.1
Isomorphismes et matrices inversibles
Une application linéaire est un isomorphisme si et seulement si sa matrice est inversible — et la matrice de la réciproque est l'inverse de la matrice. Le critère classique d'inverse à un seul côté (un inverse à gauche est automatiquement inverse à droite, dans \(\mathcal{M}_n(\mathbb{R})\)) est admis par le programme.
Théorème — Isomorphisme et matrice inversible
Soient \(E, F\) de dimensions finies \(n\) munies de bases \(B_E, B_F\), et \(f \in \mathcal{L}(E, F)\). Alors \(f\) est un isomorphisme si et seulement si \(\mathrm{Mat}_{B_F, B_E}(f)\) est inversible ; auquel cas $$\mathrm{Mat}_{B_E, B_F}(f^{-1}) = \big( \mathrm{Mat}_{B_F, B_E}(f) \big)^{-1}.$$
On pose \(A = \mathrm{Mat}_{B_F, B_E}(f)\). On note \(\mathrm{Id}_E\), \(\mathrm{Id}_F\) les identités ; dans les bases choisies leurs matrices sont \(I_n\). (\(\Rightarrow\)) Si \(f\) est un isomorphisme, alors \(f^{-1} \in \mathcal{L}(F, E)\) vérifie \(f^{-1} \circ f = \mathrm{Id}_E\) et \(f \circ f^{-1} = \mathrm{Id}_F\). Le théorème produit-composition (avec les bases \(B_E\) sur \(E\) et \(B_F\) sur \(F\)) donne : $$\mathrm{Mat}_{B_E, B_F}(f^{-1}) \cdot A = \mathrm{Mat}_{B_E}(\mathrm{Id}_E) = I_n,$$ $$A \cdot \mathrm{Mat}_{B_E, B_F}(f^{-1}) = \mathrm{Mat}_{B_F}(\mathrm{Id}_F) = I_n.$$ Donc \(A\) est inversible d'inverse \(\mathrm{Mat}_{B_E, B_F}(f^{-1})\). (\(\Leftarrow\)) Si \(A\) est inversible, soit \(A^{-1}\) son inverse. Par le théorème de bijection applications-matrices, il existe une unique \(g \in \mathcal{L}(F, E)\) telle que \(\mathrm{Mat}_{B_E, B_F}(g) = A^{-1}\). Le théorème produit-composition donne \(\mathrm{Mat}_{B_E}(g \circ f) = A^{-1} A = I_n\), donc \(g \circ f = \mathrm{Id}_E\) (même application par unicité de la correspondance). Symétriquement \(f \circ g = \mathrm{Id}_F\). Donc \(f\) est bijective (de réciproque \(g\)).
Proposition — Inverse à un seul côté dans \(\mathcal{M}_n(\mathbb{R})\)
Pour \(A, B \in \mathcal{M}_n(\mathbb{R})\), si \(A B = I_n\), alors \(B A = I_n\). En particulier, \(A\) et \(B\) sont inversibles, \(A^{-1} = B\) et \(B^{-1} = A\).
Résultat admis à ce niveau (programme). On peut l'utiliser librement dans la suite du chapitre : pour vérifier que \(A\) est inversible d'inverse \(B\), il suffit de vérifier \(AB = I_n\) ou \(BA = I_n\).
Exemple
Soit \(f \in \mathcal{L}(\mathbb{R}_2[X])\), \(P \mapsto P + P'\). Montrer que \(f\) est un automorphisme et calculer \(f^{-1}\) via sa matrice.
On prend la base canonique \(B = (1, X, X^2)\). On calcule les images : $$f(1) = 1, \qquad f(X) = X + 1, \qquad f(X^2) = X^2 + 2X.$$ Coordonnées dans \(B\) : \(\mathrm{Mat}_B(f(1)) = (1, 0, 0)^t\), \(\mathrm{Mat}_B(f(X)) = (1, 1, 0)^t\), \(\mathrm{Mat}_B(f(X^2)) = (0, 2, 1)^t\). Donc $$A = \mathrm{Mat}_B(f) = \begin{pmatrix} 1 & 1 & 0 \\
0 & 1 & 2 \\
0 & 0 & 1 \end{pmatrix},$$ triangulaire supérieure à coefficients diagonaux non nuls (tous égaux à \(1\)), donc inversible (Matrices). On inverse par Gauss : on soustrait pour éliminer au-dessus de la diagonale ; on trouve $$A^{-1} = \begin{pmatrix} 1 & -1 & 2 \\
0 & 1 & -2 \\
0 & 0 & 1 \end{pmatrix}.$$ (Vérification rapide : \(A A^{-1} = I_3\).) Donc \(f\) est un automorphisme et \(f^{-1}\) a pour matrice \(A^{-1}\) dans \(B\), c'est-à-dire \(f^{-1}(P) = (P_0 - P_1 + 2 P_2) + (P_1 - 2 P_2) X + P_2 X^2\) où \(P = P_0 + P_1 X + P_2 X^2\).
Méthode — Décider si \(f\) est un isomorphisme
On calcule \(A = \mathrm{Mat}_{B_F, B_E}(f)\). On teste \(A\) pour l'inversibilité — par Gauss, par un polynôme annulateur, ou directement via un inverse à gauche \(B\) vérifiant \(BA = I_n\) (admis du programme). Si \(A\) est inversible, \(f\) est un isomorphisme et \(f^{-1}\) a pour matrice \(A^{-1}\). Compétences à pratiquer
- Décider de l'isomorphisme par l'inversibilité
- Calculer la réciproque via la matrice
IV.2
Formule du binôme pour endomorphismes qui commutent
Lorsque deux endomorphismes commutent, la puissance \(n\)-ième de leur somme se développe exactement comme dans le cas scalaire — via les coefficients binomiaux \(\binom{n}{p}\) du chapitre Méthodes de calcul. L'application standard est l'écriture d'un endomorphisme sous la forme \(\lambda \mathrm{Id}_E + h\) avec \(h\) nilpotent : seuls un nombre fini de termes survivent.
Proposition — Formule du binôme — endomorphismes
Soient \(f, g \in \mathcal{L}(E)\) qui commutent, c'est-à-dire \(f \circ g = g \circ f\). Alors pour tout \(n \in \mathbb{N}\), $$(f + g)^n = \sum_{k=0}^n \binom{n}{k} f^k \circ g^{n - k}.$$ La même formule vaut pour deux matrices carrées qui commutent \(A, B \in \mathcal{M}_m(\mathbb{R})\) (pour toute taille \(m\)) : pour tout \(n \in \mathbb{N}\), \((A + B)^n = \sum_{k=0}^n \binom{n}{k} A^k B^{n - k}\).
Récurrence sur \(n\). Pour \(n = 0\), \((f + g)^0 = \mathrm{Id}_E\) et le membre de droite est \(\binom{0}{0} f^0 \circ g^0 = \mathrm{Id}_E\). On suppose la formule au rang \(n\). Alors $$\begin{aligned} (f + g)^{n + 1} &= (f + g) \circ (f + g)^n \\
&= (f + g) \circ \sum_{k = 0}^n \binom{n}{k} f^k \circ g^{n - k} && \text{(hypothèse de récurrence)} \\
&= \sum_{k = 0}^n \binom{n}{k} \big( f \circ f^k \circ g^{n - k} + g \circ f^k \circ g^{n - k} \big) && \text{(bilinéarité de la composition)} \\
&= \sum_{k = 0}^n \binom{n}{k} \big( f^{k + 1} \circ g^{n - k} + f^k \circ g^{n - k + 1} \big) && \text{(on utilise \(g \circ f^k = f^k \circ g\) par commutation)}. \end{aligned}$$ On réindexe la première somme avec \(\ell = k + 1\) (donc \(\ell\) varie de \(1\) à \(n + 1\)), en gardant la seconde. En regroupant par puissance de \(f\), le coefficient de \(f^\ell \circ g^{n + 1 - \ell}\) est \(\binom{n}{\ell - 1} + \binom{n}{\ell} = \binom{n + 1}{\ell}\) (formule de Pascal, Méthodes de calcul). Les termes aux bornes (\(\ell = 0\) et \(\ell = n + 1\)) coïncident. Donc \((f + g)^{n + 1} = \sum_{\ell = 0}^{n + 1} \binom{n + 1}{\ell} f^\ell \circ g^{n + 1 - \ell}\). La version matricielle suit en lisant les deux membres par \(\mathrm{Mat}_B\) dans une base \(B\) quelconque.
Exemple
Pour toute \(f \in \mathcal{L}(E)\), \(\mathrm{Id}_E\) commute avec \(f\) (immédiat). Alors $$(\mathrm{Id}_E + f)^n = \sum_{k = 0}^n \binom{n}{k} f^k.$$ Méthode — Calculer \(A^n\) par décomposition nilpotente
On cherche une écriture \(A = \lambda I_n + N\) avec \(N\) nilpotente (c'est-à-dire \(N^r = 0\) pour un certain \(r \in \mathbb{N}^*\) ; notion rappelée du chapitre Matrices). Alors \(\lambda I_n\) et \(N\) commutent (l'une est scalaire), donc la formule du binôme s'applique : $$A^k = (\lambda I_n + N)^k = \sum_{j = 0}^k \binom{k}{j} \lambda^{k - j} N^j.$$ Pour \(k \ge r\), tous les termes avec \(j \ge r\) s'annulent (car \(N^j = 0\)), et la somme se réduit à une courte expression polynomiale en \(N\). Exemple
Calculer \(A^k\) pour \(A = \begin{pmatrix} 1 & 1 \\ 0 & 1 \end{pmatrix}\) et \(k \in \mathbb{N}\).
On écrit \(A = I_2 + N\) avec \(N = \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\). Alors \(N^2 = \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix} \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix} = \begin{pmatrix} 0 & 0 \\ 0 & 0 \end{pmatrix}\), donc \(N\) est nilpotente d'indice \(2\). La formule du binôme donne, pour tout \(k \in \mathbb{N}\), $$A^k = (I_2 + N)^k = \sum_{j = 0}^k \binom{k}{j} N^j = \binom{k}{0} I_2 + \binom{k}{1} N = I_2 + k N = \begin{pmatrix} 1 & k \\
0 & 1 \end{pmatrix}.$$
Compétences à pratiquer
- Appliquer le binôme pour endomorphismes qui commutent
IV.3
Polynôme d'un endomorphisme
Un polynôme \(P \in \mathbb{R}[X]\) s'évalue sur un endomorphisme (ou sur une matrice carrée) en remplaçant \(X\) par l'opérateur. Le dictionnaire matrice-endomorphisme du \(\S\,3\) rend les deux versions interchangeables : \(\mathrm{Mat}_B(P(f)) = P(\mathrm{Mat}_B(f))\).
Définition — Polynôme d'un endomorphisme / d'une matrice carrée
Soient \(P = \sum_{k = 0}^r a_k X^k \in \mathbb{R}[X]\), \(f \in \mathcal{L}(E)\) et \(A \in \mathcal{M}_n(\mathbb{R})\). On définit $$P(f) = \sum_{k = 0}^r a_k f^k \in \mathcal{L}(E), \qquad P(A) = \sum_{k = 0}^r a_k A^k \in \mathcal{M}_n(\mathbb{R})$$ (avec les conventions \(f^0 = \mathrm{Id}_E\) et \(A^0 = I_n\)). Proposition — Règles de calcul
Pour \(P, Q \in \mathbb{R}[X]\), \(f \in \mathcal{L}(E)\) et \(A \in \mathcal{M}_n(\mathbb{R})\) : - \((P + Q)(f) = P(f) + Q(f)\), \((P + Q)(A) = P(A) + Q(A)\) ;
- \((P Q)(f) = P(f) \circ Q(f) = Q(f) \circ P(f)\), \((P Q)(A) = P(A) Q(A) = Q(A) P(A)\) ;
- si \(B\) est une base de \(E\), \(\mathrm{Mat}_B(P(f)) = P(\mathrm{Mat}_B(f))\).
On écrit \(P = \sum_k a_k X^k\), \(Q = \sum_\ell b_\ell X^\ell\) (complétés par des coefficients nuls si besoin). La somme \(P + Q\) a pour coefficients \(a_k + b_k\), donc $$(P + Q)(f) = \sum_k (a_k + b_k) f^k = \sum_k a_k f^k + \sum_k b_k f^k = P(f) + Q(f),$$ par linéarité de la somme dans \(\mathcal{L}(E)\). Le produit \(P Q\) a pour coefficient de \(X^m\) la quantité \(\sum_{k + \ell = m} a_k b_\ell\). Alors $$\begin{aligned} (P Q)(f) &= \sum_m \!\left( \sum_{k + \ell = m} a_k b_\ell \right) f^m = \sum_{k, \ell} a_k b_\ell f^{k + \ell} && \text{(réindexation)} \\
&= \sum_{k, \ell} a_k b_\ell (f^k \circ f^\ell) && \text{(définition de \(f^{k+\ell}\))} \\
&= \!\left( \sum_k a_k f^k \right) \circ \!\left( \sum_\ell b_\ell f^\ell \right) = P(f) \circ Q(f). \end{aligned}$$ En échangeant les rôles de \(P, Q\) (ou en utilisant que \(f^k\) et \(f^\ell\) commutent deux à deux), \(P(f) \circ Q(f) = Q(f) \circ P(f)\). La troisième identité vient de \(\mathrm{Mat}_B(f^k) = (\mathrm{Mat}_B(f))^k\) (récurrence via \(\mathrm{Mat}_B(g \circ h) = \mathrm{Mat}_B(g) \mathrm{Mat}_B(h)\), \(\textit{Produit comme composition ; rang d'une matrice}\)) et de la linéarité de \(\mathrm{Mat}_B\) sur \(\mathcal{L}(E)\). Les versions matricielles sont identiques, avec la composition remplacée par le produit matriciel.
Exemple
Soit \(P = X^2 - 2X + 1 = (X - 1)^2\) et \(f \in \mathcal{L}(\mathbb{R}^2)\), \(f(x, y) = (x + y, y)\). Calculer \(P(f)\).
On calcule \(f^2(x, y) = (x + 2y, y)\) (déjà fait au \(\textit{Composition et puissances d'un endomorphisme}\)). Alors $$\begin{aligned} P(f)(x, y) &= (f^2 - 2 f + \mathrm{Id})(x, y) \\
&= f^2(x, y) - 2 f(x, y) + (x, y) \\
&= (x + 2y, y) - 2(x + y, y) + (x, y) && \text{(substitution des valeurs explicites)} \\
&= \big( x + 2y - 2x - 2y + x,\ y - 2y + y \big) \\
&= (0, 0). \end{aligned}$$ Donc \(P(f) = 0\) — le polynôme \(P = (X - 1)^2\) annule \(f\) (ceci anticipe le \(\textit{Polynôme annulateur}\) ci-dessous).
Méthode — Calculer \(P(f)\) ou \(P(A)\)
Pour chaque puissance \(f^k\) (ou \(A^k\)) apparaissant dans \(P\), on la calcule (souvent : on itère \(f\) sur une base, ou l'on calcule \(A^2, A^3, \dots\)). On forme la combinaison linéaire \(\sum a_k f^k\) (ou \(\sum a_k A^k\)). Les versions matrice et endomorphisme sont interchangeables : en pratique, travailler avec \(A = \mathrm{Mat}_B(f)\) dans une base convenable est en général le plus propre. Compétences à pratiquer
- Calculer un polynôme d'endomorphisme
IV.4
Polynôme annulateur
Un polynôme \(P\) annule \(f\) lorsque \(P(f) = 0\). Cette unique relation algébrique est un raccourci puissant : sur des exemples concrets, elle permet d'inverser \(f\) (ou sa matrice) et d'exprimer \(f^n\) comme courte combinaison linéaire des petites puissances. On utilise les polynômes annulateurs uniquement sur des exemples — aucune théorie générale.
Définition — Polynôme annulateur
Soient \(f \in \mathcal{L}(E)\) et \(A \in \mathcal{M}_n(\mathbb{R})\), et soit \(P \in \mathbb{R}[X]\). - \(P\) est un polynôme annulateur de \(f\) lorsque \(P(f) = 0_{\mathcal{L}(E)}\) (l'endomorphisme nul).
- \(P\) est un polynôme annulateur de \(A\) lorsque \(P(A) = 0_n\) (la matrice nulle).
Exemple
Un projecteur \(p \in \mathcal{L}(E)\) vérifie \(p^2 - p = 0\), donc \(P = X^2 - X = X(X - 1)\) annule \(p\). Exemple
La matrice \(A = \begin{pmatrix} 0 & 1 \\ 1 & 0 \end{pmatrix}\) vérifie \(A^2 = I_2\), donc \(P = X^2 - 1 = (X - 1)(X + 1)\) annule \(A\). Méthode — Inverser à l'aide d'un polynôme annulateur
Lorsque \(A \in \mathcal{M}_n(\mathbb{R})\) vérifie une relation de la forme \(A^2 + a A + b I_n = 0\) avec \(b \ne 0\), on isole \(b I_n\) et l'on divise : $$A^2 + a A = -b I_n \quad \Longleftrightarrow \quad A (A + a I_n) = -b I_n \quad \Longleftrightarrow \quad A \cdot \left( -\tfrac{1}{b} (A + a I_n) \right) = I_n.$$ Par le critère d'inverse à un seul côté (\(\textit{Isomorphismes et matrices inversibles}\), admis), \(A\) est inversible et $$A^{-1} = -\tfrac{1}{b} (A + a I_n).$$ Plus généralement : si \(P(A) = 0\) et \(P(0) \ne 0\), on factorise \(P(X) = P(0) + X Q(X)\) et l'on récrit \(A \cdot \left( -\tfrac{1}{P(0)} Q(A) \right) = I_n\). (Chaque cas est traité comme un exemple ; aucune formule générale n'est érigée en théorème.) Exemple
Soit \(A = \begin{pmatrix} 0 & 1 \\ 1 & 0 \end{pmatrix}\). Utiliser le polynôme annulateur \(X^2 - 1\) pour déterminer \(A^{-1}\).
De \(A^2 - I_2 = 0\), \(A^2 = I_2\), donc \(A \cdot A = I_2\) et le critère d'inverse à un seul côté donne \(A^{-1} = A\). Explicitement, $$A^{-1} = \begin{pmatrix} 0 & 1 \\
1 & 0 \end{pmatrix}.$$
Exemple
Soit \(A \in \mathcal{M}_3(\mathbb{R})\) vérifiant \(A^2 - 3 A + 2 I_3 = 0\). Déterminer \(A^{-1}\).
Le polynôme annulateur est \(X^2 - 3X + 2\) de terme constant \(2 \ne 0\). On applique la méthode : \(A^2 - 3A = -2 I_3\), donc \(A(A - 3 I_3) = -2 I_3\), donc $$A \cdot \left( -\tfrac{1}{2}(A - 3 I_3) \right) = I_3, \qquad A^{-1} = -\tfrac{1}{2}(A - 3 I_3) = \tfrac{1}{2}(3 I_3 - A).$$
Méthode — Calculer \(A^n\) à l'aide d'un polynôme annulateur
Lorsque \(A\) vérifie un polynôme annulateur \(P\) de degré \(d\), toute puissance \(A^k\) (pour \(k \ge d\)) se réduit modulo \(P\) à un polynôme en \(A\) de degré \(< d\). Concrètement : on divise \(X^k\) par \(P\), ce qui donne \(X^k = P(X) Q(X) + R(X)\) avec \(\deg R < d\) ; alors \(A^k = P(A) Q(A) + R(A) = R(A)\) (car \(P(A) = 0\)). Pour \(d\) petit (typiquement \(d = 2\)), on écrit directement une récurrence sur les coefficients. Exemple
Même \(A \in \mathcal{M}_3(\mathbb{R})\) que ci-dessus, avec \(A^2 - 3 A + 2 I_3 = 0\). Calculer \(A^n\) sous la forme \(\alpha_n A + \beta_n I_3\).
Pour \(n \ge 2\), on divise \(X^n\) par \(X^2 - 3X + 2\) : on écrit \(X^n = (X^2 - 3X + 2) Q_n(X) + (\alpha_n X + \beta_n)\). On spécialise aux racines de \(X^2 - 3X + 2 = (X - 1)(X - 2)\) : $$\begin{aligned} X = 1 : &\quad 1 = \alpha_n + \beta_n, \\
X = 2 : &\quad 2^n = 2 \alpha_n + \beta_n. \end{aligned}$$ En soustrayant, \(\alpha_n = 2^n - 1\) et \(\beta_n = 1 - \alpha_n = 2 - 2^n\). Donc pour tout \(n \ge 1\) (la formule s'étend par vérification directe à \(n = 1, 2\)), $$A^n = (2^n - 1) A + (2 - 2^n) I_3.$$ (Vérifications : à \(n = 0\), \((2^0 - 1) A + (2 - 2^0) I_3 = 0 \cdot A + 1 \cdot I_3 = I_3 = A^0\) ; à \(n = 1\), \((2 - 1) A + (2 - 2) I_3 = A\) ; à \(n = 2\), \((4 - 1) A + (2 - 4) I_3 = 3 A - 2 I_3 = A^2\), conforme à la relation annulatrice initiale. \(\checkmark\) La formule vaut pour tout \(n \in \mathbb{N}\).)
Compétences à pratiquer
- Inverser à l'aide d'un polynôme annulateur
- Calculer les puissances par polynôme annulateur
V
Pour aller plus loin
Compétences à pratiquer
- Problèmes de synthèse
Aller à la section