Éducation Nationale Française · ECGapprofondies
Formules de Taylor et développements limités
Ce chapitre prolonge la dérivation dans deux directions. D'abord, on l'itère : la dérivée seconde \(f''\), la troisième \(f'''\), et plus généralement \(f^{(p)}\) pour tout \(p \in \mathbb{N}\), conduisent aux classes de régularité \(\mathcal{C}^p\) et \(\mathcal{C}^\infty\), avec la formule de Leibniz pour la dérivée \(n\)-ième d'un produit. Ensuite, on utilise ces dérivées successives pour approcher une fonction au voisinage d'un point par un polynôme : la formule de Taylor avec reste intégral fournit une identité exacte, l'inégalité de Taylor-Lagrange une majoration quantitative de l'erreur, et les développements limités (DL) l'outil qualitatif \(f(x) = a_0 + a_1 x + \dots + a_n x^n + o(x^n)\) qui contrôle le comportement local de \(f\) au voisinage de \(0\). Convention. Dans tout ce chapitre, \(I\) désigne un intervalle de \(\mathbb{R}\) non vide et non réduit à un point. Lorsque \(I\) a une extrémité, la dérivabilité en cette extrémité s'entend au sens unilatéral (à gauche ou à droite) venant de l'intérieur, et la continuité en l'extrémité signifie la continuité du même côté — convention standard de prépa rappelée du chapitre Dérivation. Tous les développements limités sont pris en \(0\). La dérivée successive se note \(f^{(p)}\) ; la classe des fonctions \(p\) fois continûment dérivables sur \(I\) se note \(\mathcal{C}^p(I, \mathbb{R})\), et \(\mathcal{C}^\infty(I, \mathbb{R}) = \bigcap_{p \in \mathbb{N}} \mathcal{C}^p(I, \mathbb{R})\). Le reste d'un développement se note indifféremment \(o(x^n)\) ou \(x^n \varepsilon(x)\) avec \(\varepsilon(x) \to 0\) quand \(x \to 0\).
I
Dérivées d'ordre supérieur
Itérer la dérivation
Itérer la dérivation donne les dérivées d'ordre supérieur, et les classes \(C^k\) mesurent la régularité d'une fonction : combien de fois elle peut être dérivée, et si la dernière dérivée est continue. La stabilité des classes par les opérations de calcul est démontrée, composée et réciproque comprises, et la formule de Leibniz pour la dérivée d'un produit, un calcul direct, en est le modèle pour les ordres supérieurs.
I.1
Dérivées successives et classes \(C^k\)
Dériver encore
La dérivée \(f'\) d'une fonction dérivable est une fonction, et elle peut elle-même être dérivable : sa dérivée est la dérivée seconde, et ainsi de suite. Une fonction peut être dérivable une fois sans l'être deux fois, et sa dérivée peut exister sans être continue. Les classes \(C^k\) notent jusqu'où l'on peut aller ; l'Exemple « Dérivable mais pas de classe \(C^1\) » montre que « dérivable » et « de classe \(C^1\) » sont des propriétés différentes.
Définition — Dérivée \(n\)-ième
Définition récursive : \(f^{(0)} = f\). Si \(f^{(n)}\) est définie et dérivable sur \(I\), alors \(f^{(n+1)} = (f^{(n)})'\). \(f\) est dite \(n\) fois dérivable sur \(I\) si \(f^{(n)}\) existe sur \(I\). Définition — Classes \(C^k\) et \(C^\infty\)
Soient \(f \colon I \to \mathbb{R}\) et \(k \in \mathbb{N}\). La fonction \(f\) est de classe \(C^k\) sur \(I\) si \(f\) est \(k\) fois dérivable sur \(I\) et si \(f^{(k)}\) est continue sur \(I\) ; la classe \(C^0\) est l'ensemble des fonctions continues. Elle est de classe \(C^\infty\) si elle est de classe \(C^k\) pour tout \(k \in \mathbb{N}\). Ces ensembles sont notés \(\textcolor{colordef}{C^k(I, \mathbb{R})}\) et \(\textcolor{colordef}{C^\infty(I, \mathbb{R})}\), et \(k \in \mathbb{N} \cup \{\infty\}\) nomme une classe.Par la Proposition « Dérivable implique continue », \(f^{(k)}\) est continue dès qu'elle est dérivable : une fonction \(k + 1\) fois dérivable est de classe \(C^k\). D'où la chaîne d'inclusions $$C^\infty(I, \mathbb{R}) \subset \dots \subset C^2(I, \mathbb{R}) \subset C^1(I, \mathbb{R}) \subset C^0(I, \mathbb{R}).$$ Une fonction de classe \(C^1\) est une fonction dérivable dont la dérivée est continue.
Proposition — Classe \(C^{p+q}\)
Soient \(f \colon I \to \mathbb{R}\) et \(p, q \in \mathbb{N}\). Alors $$\textcolor{colorprop}{f \in C^{p+q}(I, \mathbb{R}) \iff f \text{ est } p \text{ fois dérivable et } f^{(p)} \in C^q(I, \mathbb{R})},$$ et alors \(f^{(p+q)} = \big(f^{(p)}\big)^{(q)}\).
Fixons \(p \in \mathbb{N}\). Pour \(q \in \mathbb{N}\), soit \(Q_q\) la propriété « pour toute fonction \(f \colon I \to \mathbb{R}\), \(f\) est \((p + q)\) fois dérivable si et seulement si \(f\) est \(p\) fois dérivable et \(f^{(p)}\) est \(q\) fois dérivable, et alors \(f^{(p+q)} = (f^{(p)})^{(q)}\) ». On démontre \(Q_q\) par récurrence sur \(q\).
- Initialisation. Pour \(q = 0\), « \(f^{(p)}\) est \(0\) fois dérivable » n'impose aucune condition, et \(f^{(p)} = (f^{(p)})^{(0)}\) : \(Q_0\) est vraie.
- Hérédité. Soit \(q \in \mathbb{N}\). Supposons \(Q_q\). Montrons \(Q_{q+1}\). Par la Définition « Dérivée \(n\)-ième », \(f\) est \((p + q + 1)\) fois dérivable si et seulement si \(f\) est \((p + q)\) fois dérivable et \(f^{(p+q)}\) est dérivable. Par hypothèse de récurrence, « \(f\) est \((p + q)\) fois dérivable » signifie « \(f\) est \(p\) fois dérivable et \(f^{(p)}\) est \(q\) fois dérivable », et alors \(f^{(p+q)} = (f^{(p)})^{(q)}\). Donc \(f\) est \((p + q + 1)\) fois dérivable si et seulement si \(f\) est \(p\) fois dérivable, \(f^{(p)}\) est \(q\) fois dérivable et \((f^{(p)})^{(q)}\) est dérivable, c'est-à-dire si et seulement si \(f\) est \(p\) fois dérivable et \(f^{(p)}\) est \((q + 1)\) fois dérivable. Dans ce cas $$ \begin{aligned} f^{(p+q+1)} &= \big(f^{(p+q)}\big)' && \text{(définition de la dérivée \(n\)-ième)} \\ &= \Big(\big(f^{(p)}\big)^{(q)}\Big)' && \text{(hypothèse de récurrence)} \\ &= \big(f^{(p)}\big)^{(q+1)}. \end{aligned} $$ C'est \(Q_{q+1}\).
- Conclusion. Puisque \(Q_0\) est vraie et que \(Q_q \Rightarrow Q_{q+1}\) pour tout \(q\), par récurrence \(Q_q\) est vraie pour tout \(q \in \mathbb{N}\).
Exemple — Les polynômes sont de classe \(C^\infty\)
Montrer que toute fonction polynomiale est de classe \(C^\infty\) sur \(\mathbb{R}\), et calculer les dérivées successives de \(x \mapsto x^m\) pour \(m \in \mathbb{N}\).
Les dérivées de \(x^m\). Soit \(m \in \mathbb{N}\). Pour \(0 \le k \le m\), soit \(P_k\) la propriété « \((x^m)^{(k)} = \frac{m!}{(m - k)!}\,x^{m-k}\) ».
- Initialisation. \((x^m)^{(0)} = x^m = \frac{m!}{m!}\,x^m\), donc \(P_0\) est vraie.
- Hérédité. Soit \(0 \le k < m\). Supposons \(P_k\). Montrons \(P_{k+1}\). $$ \begin{aligned} (x^m)^{(k+1)} &= \left(\frac{m!}{(m - k)!}\,x^{m-k}\right)' && \text{(définition de la dérivée \(n\)-ième et hypothèse de récurrence)} \\ &= \frac{m!}{(m - k)!}\,(m - k)\,x^{m-k-1} && \text{(dérivée de \(x^{m-k}\), \(m - k \ge 1\))} \\ &= \frac{m!}{(m - k - 1)!}\,x^{m-k-1}. \end{aligned} $$ La dernière étape est \(\frac{m - k}{(m - k)!} = \frac{1}{(m - k - 1)!}\). Donc \(P_{k+1}\).
- Conclusion. \(P_k\) est vraie pour \(0 \le k \le m\). En particulier \((x^m)^{(m)} = m!\) est constante, donc \((x^m)^{(k)} = 0\) pour tout \(k > m\).
Exemple — Les dérivées successives de \(\frac{1}{x - 1}\)
Calculer les dérivées successives de \(f \colon x \mapsto \dfrac{1}{x - 1}\) sur \(I = {]}1, +\infty{[}\).
Une règle sert à chaque étape : pour \(m \in \mathbb{N}^*\) et \(u(x) = x - 1\), de dérivée \(1\), $$ \begin{aligned} \left(\frac{1}{u^m}\right)' &= -\frac{(u^m)'}{u^{2m}} && \text{(règle du quotient)} \\
&= -\frac{m\,u^{m-1}}{u^{2m}} && \text{(Proposition « Formes composées usuelles » avec \(u' = 1\))} \\
&= -\frac{m}{u^{m+1}}. \end{aligned} $$ Pour \(k \in \mathbb{N}\), soit \(P_k\) la propriété « \(f^{(k)}(x) = \dfrac{(-1)^k\,k!}{(x - 1)^{k+1}}\) pour tout \(x \in I\) ».
- Initialisation. \(f^{(0)}(x) = \frac{1}{x - 1} = \frac{(-1)^0\,0!}{(x - 1)^1}\), donc \(P_0\) est vraie.
- Hérédité. Soit \(k \in \mathbb{N}\). Supposons \(P_k\). Montrons \(P_{k+1}\). $$ \begin{aligned} f^{(k+1)}(x) &= \left(\frac{(-1)^k\,k!}{(x - 1)^{k+1}}\right)' && \text{(définition de la dérivée \(n\)-ième et hypothèse de récurrence)} \\ &= (-1)^k\,k!\,\cdot\left(-\frac{k + 1}{(x - 1)^{k+2}}\right) && \text{(la règle ci-dessus avec \(m = k + 1\))} \\ &= \frac{(-1)^{k+1}\,(k + 1)!}{(x - 1)^{k+2}}. \end{aligned} $$ La dernière étape regroupe les signes et \(k!\,(k + 1) = (k + 1)!\). Donc \(P_{k+1}\).
- Conclusion. Puisque \(P_0\) est vraie et que \(P_k \Rightarrow P_{k+1}\) pour tout \(k\), par récurrence \(P_k\) est vraie pour tout \(k \in \mathbb{N}\).
Exemple — Une fonction de classe \(C^1\) mais pas \(C^2\)
Montrer que \(f \colon \mathbb{R} \to \mathbb{R}\), \(f(x) = x\,\lvert x \rvert\), est de classe \(C^1\) sur \(\mathbb{R}\) mais pas de classe \(C^2\).
La dérivée en tout point. La dérivée se calcule directement par le taux d'accroissement, en un point \(a \ne 0\) et en \(0\).
Soit \(a \ne 0\), et soit \(s = 1\) si \(a > 0\) et \(s = -1\) si \(a < 0\). Pour \(x\) du signe de \(a\), \(\lvert x \rvert = s\,x\), donc \(f(x) = s\,x^2\). Pour \(0 < \lvert h \rvert < \lvert a \rvert\), le nombre \(a + h\) a le signe de \(a\), et $$ \begin{aligned} \tau_a(h) &= \frac{f(a + h) - f(a)}{h} && \text{(définition du taux d'accroissement)} \\ &= s\,\frac{(a + h)^2 - a^2}{h} && \text{(\(a + h\) et \(a\) ont le signe \(s\))} \\ &= s\,(2a + h) && \text{(développement et simplification par \(h \ne 0\))} \\ &\xrightarrow[h \to 0]{} 2sa. \end{aligned} $$ En \(a = 0\), pour tout \(h \ne 0\), \(\tau_0(h) = \frac{h\lvert h \rvert - 0}{h} = \lvert h \rvert \to 0\). Donc \(f\) est dérivable sur \(\mathbb{R}\), et \(f'(x) = 2\lvert x \rvert\) pour tout \(x\) : \(2sa = 2\lvert a \rvert\) pour \(a \ne 0\), puisque \(s\,a = \lvert a \rvert\), et \(0 = 2\lvert 0 \rvert\).
Classe \(C^1\). La fonction \(f' = 2\lvert \cdot \rvert\) est continue sur \(\mathbb{R}\), donc \(f \in C^1(\mathbb{R}, \mathbb{R})\).
Pas de classe \(C^2\). Si \(f'\) était dérivable en \(0\), alors \(\lvert x \rvert = \frac{1}{2}f'(x)\) le serait, par la Proposition « Linéarité ». Or \(\lvert \cdot \rvert\) n'est pas dérivable en \(0\), d'après l'Exemple « Un point anguleux, la valeur absolue en \(0\) ». Donc \(f''(0)\) n'existe pas : \(f\) n'est pas deux fois dérivable, et \(f \notin C^2(\mathbb{R}, \mathbb{R})\).
Exemple — Dérivable mais pas de classe \(C^1\)
Soit \(f \colon \mathbb{R} \to \mathbb{R}\) définie par \(f(x) = x^2 \sin\frac{1}{x}\) pour \(x \ne 0\) et \(f(0) = 0\). Montrer que \(f\) est dérivable sur \(\mathbb{R}\), avec \(f'(0) = 0\), mais que \(f'\) n'a pas de limite en \(0\) : \(f\) n'est pas de classe \(C^1\).
En \(0\). Pour tout \(h \ne 0\), $$ \begin{aligned} \lvert \tau_0(h) \rvert &= \left\lvert \frac{h^2 \sin\frac{1}{h} - 0}{h} \right\rvert && \text{(définition du taux d'accroissement)} \\
&= \lvert h \rvert \left\lvert \sin\frac{1}{h} \right\rvert && \text{(simplification par \(h \ne 0\))} \\
&\le \lvert h \rvert && \text{(\(\lvert \sin t \rvert \le 1\))} \\
&\xrightarrow[h \to 0]{} 0. \end{aligned} $$ Par le Théorème « Théorème d'encadrement » du chapitre Limites et continuité, \(\tau_0(h) \to 0\) : \(f\) est dérivable en \(0\) et \(f'(0) = 0\).
En \(x \ne 0\). Sur chacun des intervalles \(]-\infty, 0[\) et \(]0, +\infty[\), \(f(x) = x^2 \sin\frac{1}{x}\) est un produit et une composée de fonctions dérivables, et la dérivabilité en un point est locale. Avec \(u(x) = \frac{1}{x}\), de dérivée \(-\frac{1}{x^2}\), $$ \begin{aligned} f'(x) &= 2x \sin\frac{1}{x} + x^2\,(\sin u)'(x) && \text{(règle du produit)} \\ &= 2x \sin\frac{1}{x} + x^2 \cdot u'(x) \cos\frac{1}{x} && \text{(Proposition « Formes composées usuelles »)} \\ &= 2x \sin\frac{1}{x} - \cos\frac{1}{x}. \end{aligned} $$ La dernière étape est \(x^2 \cdot \left(-\frac{1}{x^2}\right) = -1\).
Pas de limite de \(f'\) en \(0\). Pour \(n \ge 1\), posons \(x_n = \frac{1}{2n\pi}\) et \(y_n = \frac{1}{(2n + 1)\pi}\). Les deux suites sont strictement positives et tendent vers \(0\). Par la périodicité de \(\sin\) et de \(\cos\) et leurs valeurs en \(0\) et en \(\pi\), $$ \begin{aligned} f'(x_n) &= 2x_n \sin(2n\pi) - \cos(2n\pi) && \text{(formule de \(f'\), avec \(\frac{1}{x_n} = 2n\pi\))} \\ &= 2x_n \cdot 0 - 1 && \text{(périodicité, \(\sin 0 = 0\) et \(\cos 0 = 1\))} \\ &= -1, \\ f'(y_n) &= 2y_n \sin\big((2n + 1)\pi\big) - \cos\big((2n + 1)\pi\big) && \text{(formule de \(f'\), avec \(\frac{1}{y_n} = (2n + 1)\pi\))} \\ &= 2y_n \cdot 0 - (-1) && \text{(périodicité, \(\sin \pi = 0\) et \(\cos \pi = -1\))} \\ &= 1. \end{aligned} $$ Par la Méthode « Réfuter une limite par deux suites », \(f'\) n'a pas de limite en \(0\). En particulier \(f'\) n'est pas continue en \(0\), quelle que soit la valeur \(f'(0) = 0\) : \(f\) est dérivable sur \(\mathbb{R}\) mais n'est pas de classe \(C^1\).
Compétences à pratiquer
- Reconnaître la classe d'une fonction ★
- Calculer des dérivées successives d'un polynôme ★
- Déterminer la classe d'une fonction définie par morceaux ★★
I.2
Stabilité des classes \(C^k\)
Les classes sont stables par les opérations
Les opérations de calcul n'abaissent pas la régularité : la somme, le produit, le quotient, la composée et la réciproque de fonctions de classe \(C^k\) sont de classe \(C^k\), avec les hypothèses naturelles. Les démonstrations sont des récurrences sur \(k\), et chaque règle ramène la dérivée d'ordre \(k + 1\) du résultat à des dérivées d'ordre \(k\) des données, par la formule de la dérivée de l'opération.
Proposition — Stabilité de la classe \(C^k\)
Soient \(I\) et \(J\) des intervalles non réduits à un point, \(k \in \mathbb{N} \cup \{\infty\}\), \(f, g \in C^k(I, \mathbb{R})\) et \(\lambda, \mu \in \mathbb{R}\). Alors : - \(\textcolor{colorprop}{\lambda f + \mu g \in C^k(I, \mathbb{R})}\) ;
- \(\textcolor{colorprop}{f g \in C^k(I, \mathbb{R})}\) ;
- si \(g\) ne s'annule pas sur \(I\), \(\textcolor{colorprop}{\frac{f}{g} \in C^k(I, \mathbb{R})}\) ;
- si \(\varphi \colon J \to \mathbb{R}\) est de classe \(C^k\) avec \(\varphi(J) \subset I\), alors \(\textcolor{colorprop}{f \circ \varphi \in C^k(J, \mathbb{R})}\) ;
- si \(k \ge 1\) et si \(f\) est une bijection de \(I\) sur \(f(I)\) dont la dérivée \(f'\) ne s'annule pas sur \(I\), alors \(\textcolor{colorprop}{f^{-1} \in C^k(f(I), \mathbb{R})}\).
Comme \(C^\infty(I, \mathbb{R})\) est l'intersection des classes \(C^k(I, \mathbb{R})\), le cas \(k = \infty\) résulte des cas finis : prenons \(k \in \mathbb{N}\). Chaque point se démontre par récurrence sur \(k\), dans l'ordre de l'énoncé, un point utilisant les précédents au rang \(k\). On utilise la Proposition « Classe \(C^{p+q}\) » avec \(p = 1\) et \(q = k\) : une fonction est de classe \(C^{k+1}\) si et seulement si elle est dérivable et sa dérivée est de classe \(C^k\).
- Combinaison linéaire. Initialisation. Pour \(k = 0\), \(\lambda f + \mu g\) est continue par la Proposition « Opérations sur la continuité (combinaison, produit, quotient, composition) ». Hérédité. Soient \(f, g \in C^{k+1}\). Elles sont dérivables avec \(f', g' \in C^k\), et \(\lambda f + \mu g\) est dérivable avec \((\lambda f + \mu g)' = \lambda f' + \mu g'\) par la Proposition « Linéarité ». Par hypothèse de récurrence, \(\lambda f' + \mu g' \in C^k\), donc \(\lambda f + \mu g \in C^{k+1}\).
- Produit. Initialisation. Pour \(k = 0\), \(fg\) est continue. Hérédité. Soient \(f, g \in C^{k+1}\). Le produit \(fg\) est dérivable avec \((fg)' = f'g + fg'\), par la Proposition « Règle du produit ». Les fonctions \(f\) et \(g\) sont dans \(C^k\) et \(f'\) et \(g'\) sont dans \(C^k\), donc \(f'g\) et \(fg'\) sont dans \(C^k\) par hypothèse de récurrence, et leur somme aussi par le point précédent : \((fg)' \in C^k\) et \(fg \in C^{k+1}\).
- Quotient. On montre d'abord par récurrence sur \(k\) que \(\frac{1}{g} \in C^k\) quand \(g \in C^k\) ne s'annule pas. Initialisation. Pour \(k = 0\), \(\frac{1}{g}\) est continue car \(g\) est continue et ne s'annule pas. Hérédité. Soit \(g \in C^{k+1}\) ne s'annulant pas. Par la Proposition « Règle du quotient », \(\frac{1}{g}\) est dérivable avec \(\left(\frac{1}{g}\right)' = -g' \cdot \frac{1}{g^2}\). La fonction \(g^2\) est dans \(C^k\) par le point du produit, et ne s'annule pas, donc \(\frac{1}{g^2} \in C^k\) par hypothèse de récurrence ; avec \(g' \in C^k\), le point du produit donne \(\left(\frac{1}{g}\right)' \in C^k\), donc \(\frac{1}{g} \in C^{k+1}\). Alors \(\frac{f}{g} = f \cdot \frac{1}{g}\) est un produit de deux fonctions de classe \(C^k\), donc de classe \(C^k\).
- Composition. Initialisation. Pour \(k = 0\), \(f \circ \varphi\) est continue par la Proposition « Opérations sur la continuité (combinaison, produit, quotient, composition) ». Hérédité. Soient \(f \in C^{k+1}(I, \mathbb{R})\) et \(\varphi \in C^{k+1}(J, \mathbb{R})\) avec \(\varphi(J) \subset I\). Par la Proposition « Dérivation en chaîne », \(f \circ \varphi\) est dérivable avec \((f \circ \varphi)' = (f' \circ \varphi)\,\varphi'\). Or \(f' \in C^k(I, \mathbb{R})\) et \(\varphi \in C^k(J, \mathbb{R})\), donc \(f' \circ \varphi \in C^k(J, \mathbb{R})\) par hypothèse de récurrence, et \(\varphi' \in C^k(J, \mathbb{R})\). Par le point du produit, \((f \circ \varphi)' \in C^k\), donc \(f \circ \varphi \in C^{k+1}\).
- Réciproque. Soit \(J = f(I)\). Initialisation \(k = 1\). La fonction \(f\) est continue et injective sur l'intervalle \(I\), donc strictement monotone par le Théorème « Continue et injective si et seulement si strictement monotone » ; par le Théorème « Théorème de la bijection », \(J\) est un intervalle et \(f^{-1}\) est continue. Par la Proposition « Dérivée d'une fonction réciproque », \(f^{-1}\) est dérivable sur \(J\) avec \((f^{-1})' = \frac{1}{f' \circ f^{-1}}\). Comme \(f'\) et \(f^{-1}\) sont continues, \(f' \circ f^{-1}\) est continue, et elle ne s'annule pas, donc \((f^{-1})'\) est continue : \(f^{-1} \in C^1\). Hérédité. Soient \(k \ge 1\) et \(f \in C^{k+1}\). Par l'initialisation, \(f^{-1}\) est dérivable avec \((f^{-1})' = \frac{1}{f' \circ f^{-1}}\), et \(f^{-1} \in C^k(J, \mathbb{R})\) par hypothèse de récurrence, puisque \(f \in C^k\). Comme \(f' \in C^k(I, \mathbb{R})\), le point de la composition donne \(f' \circ f^{-1} \in C^k(J, \mathbb{R})\), qui ne s'annule pas ; par le point du quotient, \((f^{-1})' \in C^k(J, \mathbb{R})\), donc \(f^{-1} \in C^{k+1}\).
Compétences à pratiquer
- Justifier la classe d'une fonction par les règles de stabilité ★
- Démontrer qu'une fonction est de classe \(C^k\) ou \(C^\infty\) ★★
I.3
Formule de Leibniz et dérivées itérées
La dérivée d'un produit à tout ordre
La formule de Leibniz donne la dérivée d'ordre \(n\) d'un produit, comme la formule du binôme donne la puissance d'une somme : les coefficients binomiaux apparaissent parce que dériver un produit reprend la combinatoire de son développement. Utilisée avec un facteur dont les dérivées s'annulent à partir d'un certain ordre, comme un polynôme, elle réduit le calcul à quelques termes ; les dérivées itérées des fonctions usuelles sont le second outil.
Théorème — Formule de Leibniz
Soient \(f, g \colon I \to \mathbb{R}\) \(n\) fois dérivables sur \(I\). Alors \(fg\) est \(n\) fois dérivable sur \(I\) et $$\textcolor{colorprop}{(fg)^{(n)} = \sum_{p=0}^{n} \binom{n}{p}\,f^{(p)}\,g^{(n-p)}}.$$
On démontre par récurrence sur \(n\) la propriété \(P_n\) : « pour toutes fonctions \(f, g\) \(n\) fois dérivables sur \(I\), \(fg\) est \(n\) fois dérivable et la formule est vraie ».
- Initialisation. Pour \(n = 0\), \((fg)^{(0)} = fg = \binom{0}{0}\,f^{(0)}\,g^{(0)}\) : \(P_0\) est vraie.
- Hérédité. Soit \(n \in \mathbb{N}\). Supposons \(P_n\). Montrons \(P_{n+1}\). Soient \(f, g\) \((n + 1)\) fois dérivables. Elles sont \(n\) fois dérivables, donc par \(P_n\) le produit \(fg\) est \(n\) fois dérivable et \((fg)^{(n)} = \sum_{p=0}^{n} \binom{n}{p} f^{(p)} g^{(n-p)}\). Pour \(0 \le p \le n\), les fonctions \(f^{(p)}\) et \(g^{(n-p)}\) sont dérivables, donc par les Propositions « Règle du produit » et « Linéarité », \((fg)^{(n)}\) est dérivable : \(fg\) est \((n + 1)\) fois dérivable, et $$ \begin{aligned} (fg)^{(n+1)} &= \sum_{p=0}^{n} \binom{n}{p}\Big(f^{(p+1)}\,g^{(n-p)} + f^{(p)}\,g^{(n+1-p)}\Big) && \text{(linéarité et règle du produit)} \\ &= \sum_{p=0}^{n} \binom{n}{p} f^{(p+1)} g^{(n-p)} + \sum_{p=0}^{n} \binom{n}{p} f^{(p)} g^{(n+1-p)} && \text{(séparation de la somme)} \\ &= \sum_{p=1}^{n+1} \binom{n}{p-1} f^{(p)} g^{(n+1-p)} + \sum_{p=0}^{n} \binom{n}{p} f^{(p)} g^{(n+1-p)} && \text{(décalage dans la première somme)} \\ &= f^{(n+1)} g^{(0)} + \sum_{p=1}^{n} \left[\binom{n}{p-1} + \binom{n}{p}\right] f^{(p)} g^{(n+1-p)} + f^{(0)} g^{(n+1)} && \text{(termes extrêmes à part)} \\ &= f^{(n+1)} g^{(0)} + \sum_{p=1}^{n} \binom{n+1}{p} f^{(p)} g^{(n+1-p)} + f^{(0)} g^{(n+1)} && \text{(relation de Pascal)} \\ &= \sum_{p=0}^{n+1} \binom{n+1}{p}\,f^{(p)}\,g^{(n+1-p)}. \end{aligned} $$ À la quatrième ligne, les termes extrêmes ont pour coefficients \(\binom{n}{n} = \binom{n}{0} = 1\) ; la dernière étape les remet, leurs coefficients valant \(1 = \binom{n+1}{n+1} = \binom{n+1}{0}\). C'est \(P_{n+1}\).
- Conclusion. Puisque \(P_0\) est vraie et que \(P_n \Rightarrow P_{n+1}\) pour tout \(n\), par récurrence \(P_n\) est vraie pour tout \(n \in \mathbb{N}\).
Proposition — Dérivées itérées usuelles
Soit \(n \in \mathbb{N}\). - Pour \(m \in \mathbb{N}\) : \(\textcolor{colorprop}{(x^m)^{(n)} = \frac{m!}{(m - n)!}\,x^{m-n}}\) si \(n \le m\), et \((x^m)^{(n)} = 0\) si \(n > m\).
- Pour \(a \in \mathbb{R}\) : \(\textcolor{colorprop}{(e^{ax})^{(n)} = a^n\,e^{ax}}\).
- Pour \(a, b \in \mathbb{R}\) : \(\textcolor{colorprop}{\big(\sin(ax + b)\big)^{(n)} = a^n \sin\left(ax + b + \frac{n\pi}{2}\right)}\) et \(\textcolor{colorprop}{\big(\cos(ax + b)\big)^{(n)} = a^n \cos\left(ax + b + \frac{n\pi}{2}\right)}\).
- Pour \(a \in \mathbb{R}\), sur chacun des intervalles \(]-\infty, a[\) et \(]a, +\infty[\) : \(\textcolor{colorprop}{\left(\frac{1}{x - a}\right)^{(n)} = \frac{(-1)^n\,n!}{(x - a)^{n+1}}}\).
La formule des puissances est démontrée dans l'Exemple « Les polynômes sont de classe \(C^\infty\) » : une récurrence donne \((x^m)^{(n)} = \frac{m!}{(m - n)!}\,x^{m-n}\) pour \(n \le m\), et la constante \((x^m)^{(m)} = m!\) a toutes ses dérivées nulles, donc \((x^m)^{(n)} = 0\) pour \(n > m\). Chacune des trois autres formules se démontre par récurrence sur \(n\) ; l'initialisation \(n = 0\) est la formule elle-même, la dérivée d'ordre \(0\) étant la fonction.
- Exponentielle. Si \((e^{ax})^{(n)} = a^n e^{ax}\), alors $$ \begin{aligned} (e^{ax})^{(n+1)} &= \big(a^n e^{ax}\big)' && \text{(hypothèse de récurrence)} \\ &= a^n \cdot a\,e^{ax} && \text{(Proposition « Formes composées usuelles » avec \(u(x) = ax\))} \\ &= a^{n+1}\,e^{ax}. \end{aligned} $$
- Sinus et cosinus. L'identité \(\sin\left(t + \frac{\pi}{2}\right) = \cos t\) transforme une dérivée du sinus en un décalage de l'argument. Si \(\big(\sin(ax + b)\big)^{(n)} = a^n \sin\left(ax + b + \frac{n\pi}{2}\right)\), alors $$ \begin{aligned} \big(\sin(ax + b)\big)^{(n+1)} &= \Big(a^n \sin\left(ax + b + \tfrac{n\pi}{2}\right)\Big)' && \text{(hypothèse de récurrence)} \\ &= a^n \cdot a \cos\left(ax + b + \tfrac{n\pi}{2}\right) && \text{(Proposition « Formes composées usuelles »)} \\ &= a^{n+1} \sin\left(ax + b + \tfrac{n\pi}{2} + \tfrac{\pi}{2}\right) && \text{(\(\cos t = \sin\left(t + \frac{\pi}{2}\right)\))} \\ &= a^{n+1} \sin\left(ax + b + \tfrac{(n+1)\pi}{2}\right). \end{aligned} $$ Pour le cosinus, \(\cos(ax + b) = \sin\left(ax + b + \frac{\pi}{2}\right)\), donc par la formule du sinus avec \(b + \frac{\pi}{2}\) à la place de \(b\), \(\big(\cos(ax + b)\big)^{(n)} = a^n \sin\left(\left(ax + b + \frac{n\pi}{2}\right) + \frac{\pi}{2}\right) = a^n \cos\left(ax + b + \frac{n\pi}{2}\right)\).
- Inverse d'une fonction affine. Sur un intervalle où \(x - a \ne 0\), la règle \(\left(\frac{1}{u^m}\right)' = -\frac{m}{u^{m+1}}\) pour \(u(x) = x - a\) est vraie, par les Propositions « Règle du quotient » et « Formes composées usuelles », puisque \(u' = 1\). Si \(\left(\frac{1}{x - a}\right)^{(n)} = \frac{(-1)^n n!}{(x - a)^{n+1}}\), alors $$ \begin{aligned} \left(\frac{1}{x - a}\right)^{(n+1)} &= \left(\frac{(-1)^n n!}{(x - a)^{n+1}}\right)' && \text{(hypothèse de récurrence)} \\ &= (-1)^n n! \cdot \left(-\frac{n + 1}{(x - a)^{n+2}}\right) && \text{(la règle ci-dessus avec \(m = n + 1\))} \\ &= \frac{(-1)^{n+1}\,(n + 1)!}{(x - a)^{n+2}}. \end{aligned} $$
Méthode — Calculer une dérivée d'ordre supérieur
Pour calculer la dérivée d'ordre \(n\) d'une fonction \(f\) : - Un produit avec un polynôme. Pour \(f = P\,g\) avec \(P\) un polynôme de degré \(d\), appliquer le Théorème « Formule de Leibniz » : comme \(P^{(p)} = 0\) pour \(p > d\), seuls les termes \(p \le d\) subsistent, quel que soit \(n\). Les dérivées de \(g\) sont connues quand \(g\) est \(e^{ax}\), un sinus ou un cosinus, par la Proposition « Dérivées itérées usuelles ».
- Une somme d'inverses de facteurs affines. Écrire la fraction comme une combinaison des fonctions \(\frac{1}{x - a}\), et vérifier l'identité en mettant le second membre sur un dénominateur commun — par exemple \(\frac{1}{(x - a)(x - b)} = \frac{1}{a - b}\left(\frac{1}{x - a} - \frac{1}{x - b}\right)\) pour \(a \ne b\). Puis dériver chaque terme avec la formule de \(\left(\frac{1}{x - a}\right)^{(n)}\) et la Proposition « Linéarité ».
- Une puissance d'un sinus ou d'un cosinus. La linéariser d'abord, avec les formules du lycée — par exemple \(\cos^2 x = \frac{1 + \cos 2x}{2}\) — puis dériver terme à terme la somme de sinus et de cosinus obtenue.
- Aucun motif. Calculer les premières dérivées, conjecturer la formule de \(f^{(n)}\), et la démontrer par récurrence sur \(n\) : l'hérédité dérive une fois la formule conjecturée.
Exemple — Une fraction à deux facteurs affines
Calculer \(\left(\dfrac{1}{x^2 - 1}\right)^{(n)}\) sur chacun des intervalles de \(\mathbb{R} \setminus \{-1, 1\}\).
La décomposition. Pour \(x \in \mathbb{R} \setminus \{-1, 1\}\), $$ \begin{aligned} \frac{1}{2}\left(\frac{1}{x - 1} - \frac{1}{x + 1}\right) &= \frac{1}{2} \cdot \frac{(x + 1) - (x - 1)}{(x - 1)(x + 1)} && \text{(dénominateur commun)} \\
&= \frac{1}{2} \cdot \frac{2}{x^2 - 1} && \text{(\((x + 1) - (x - 1) = 2\) et \((x - 1)(x + 1) = x^2 - 1\))} \\
&= \frac{1}{x^2 - 1}. \end{aligned} $$ La dérivée d'ordre \(n\). Sur chacun des intervalles \(]-\infty, -1[\), \(]-1, 1[\) et \(]1, +\infty[\), pour tout \(n \in \mathbb{N}\), $$ \begin{aligned} \left(\frac{1}{x^2 - 1}\right)^{(n)} &= \frac{1}{2}\left(\left(\frac{1}{x - 1}\right)^{(n)} - \left(\frac{1}{x + 1}\right)^{(n)}\right) && \text{(décomposition et linéarité)} \\
&= \frac{(-1)^n\,n!}{2}\left(\frac{1}{(x - 1)^{n+1}} - \frac{1}{(x + 1)^{n+1}}\right). \end{aligned} $$ La dernière étape est la Proposition « Dérivées itérées usuelles » avec \(a = 1\) et avec \(a = -1\), puisque \(\frac{1}{x + 1} = \frac{1}{x - (-1)}\).
Exemple — Un polynôme fois une exponentielle
Calculer \(\big((x^2 - 1)\,e^x\big)^{(5)}\).
Soient \(f(x) = x^2 - 1\) et \(g(x) = e^x\). Alors \(f' = 2x\), \(f'' = 2\) et \(f^{(p)} = 0\) pour \(p \ge 3\), tandis que \(g^{(p)} = e^x\) pour tout \(p\), par la Proposition « Dérivées itérées usuelles ». Par le Théorème « Formule de Leibniz » avec \(n = 5\), $$ \begin{aligned} (fg)^{(5)} &= \sum_{p=0}^{5} \binom{5}{p}\,f^{(p)}\,g^{(5-p)} && \text{(formule de Leibniz)} \\
&= \binom{5}{0}\,f\,g^{(5)} + \binom{5}{1}\,f'\,g^{(4)} + \binom{5}{2}\,f''\,g^{(3)} && \text{(\(f^{(p)} = 0\) pour \(p \ge 3\))} \\
&= \Big((x^2 - 1) + 5 \cdot 2x + 10 \cdot 2\Big)\,e^x && \text{(\(g^{(p)} = e^x\), \(\binom{5}{1} = 5\), \(\binom{5}{2} = 10\))} \\
&= (x^2 + 10x + 19)\,e^x. \end{aligned} $$ La dernière étape regroupe les termes.
Compétences à pratiquer
- Choisir la méthode pour une dérivée d'ordre supérieur ★
- Appliquer Leibniz à un polynôme fois une exponentielle ★
- Calculer des dérivées itérées de fonctions usuelles ★
- Calculer la dérivée \(n\)-ième d'une fraction rationnelle ★★
- Calculer la dérivée \(n\)-ième d'un produit ★★
- Conjecturer et démontrer une formule par récurrence ★★
II
Formules de Taylor
II.1
Formule de Taylor avec reste intégral
Pour un polynôme \(P\) de degré au plus \(n\), les valeurs \(P(a), P'(a), \dots, P^{(n)}(a)\) en un point \(a\) déterminent déjà entièrement \(P\) via l'identité de Taylor \(P(x) = \sum_{k=0}^n \frac{P^{(k)}(a)}{k!} (x-a)^k\). Pour une fonction \(\mathcal{C}^\infty\) générale, la même formule approche \(f(x)\) au voisinage de \(a\), avec une erreur explicite écrite sous forme d'intégrale.
Proposition — Formule de Taylor avec reste intégral
Soit \(f \in \mathcal{C}^\infty(I, \mathbb{R})\). Alors pour tout \(n \in \mathbb{N}\) et tout \((a, x) \in I^2\), $$f(x) = \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!} (x - a)^k + \int_{a}^{x} \frac{(x - t)^n}{n!}\, f^{(n+1)}(t)\, \mathrm{d}t.$$ La partie polynomiale est appelée polynôme de Taylor de \(f\) en \(a\) à l'ordre \(n\) ; l'intégrale est le reste intégral d'ordre \(n\).
Fixons \(a \in I\) et \(f \in \mathcal{C}^\infty(I, \mathbb{R})\). Montrons par récurrence sur \(n\) la propriété \(\mathcal{P}(n)\) : pour tout \(x \in I\), $$f(x) = \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!} (x - a)^k + \int_{a}^{x} \frac{(x - t)^n}{n!}\, f^{(n+1)}(t)\, \mathrm{d}t.$$
- Initialisation (\(n = 0\)) : le membre de droite vaut \(f(a) + \int_a^x f'(t)\, \mathrm{d}t\), qui est égal à \(f(x)\) par le théorème fondamental de l'analyse (rappelé du chapitre Intégration).
- Hérédité : supposons \(\mathcal{P}(n)\). On intègre le reste par parties (IPP rappelée du chapitre Intégration) avec $$u(t) = f^{(n+1)}(t), \quad v'(t) = \frac{(x - t)^n}{n!}, \quad u'(t) = f^{(n+2)}(t), \quad v(t) = -\frac{(x - t)^{n+1}}{(n+1)!}.$$ \(u\) et \(v\) sont \(\mathcal{C}^1\) sur \(I\) (car \(f \in \mathcal{C}^\infty\)). Alors L'intégration par parties donne $$\int_a^x \frac{(x - t)^n}{n!} f^{(n+1)}(t)\, \mathrm{d}t = \left[ -\frac{(x - t)^{n+1}}{(n+1)!} f^{(n+1)}(t) \right]_a^x + \int_a^x \frac{(x - t)^{n+1}}{(n+1)!} f^{(n+2)}(t)\, \mathrm{d}t.$$ Le crochet supérieur est nul puisque \((x - x)^{n+1} = 0\), donc $$\int_a^x \frac{(x - t)^n}{n!} f^{(n+1)}(t)\, \mathrm{d}t = \frac{(x - a)^{n+1}}{(n+1)!} f^{(n+1)}(a) + \int_a^x \frac{(x - t)^{n+1}}{(n+1)!} f^{(n+2)}(t)\, \mathrm{d}t.$$ En reportant dans \(\mathcal{P}(n)\) et en absorbant le nouveau terme polynomial dans la somme, $$f(x) = \sum_{k=0}^{n+1} \frac{f^{(k)}(a)}{k!} (x - a)^k + \int_a^x \frac{(x - t)^{n+1}}{(n+1)!} f^{(n+2)}(t)\, \mathrm{d}t,$$ qui est \(\mathcal{P}(n+1)\).
Méthode — Écrire Taylor avec reste intégral à l'ordre \(n\) en \(0\)
Pour \(f \in \mathcal{C}^\infty\) sur un intervalle \(I\) contenant \(0\) et tout \(x \in I\) : - Calculer \(f(0), f'(0), f''(0), \dots, f^{(n)}(0)\).
- Assembler le polynôme de Taylor \(\sum_{k=0}^n \frac{f^{(k)}(0)}{k!} x^k\).
- Calculer \(f^{(n+1)}\) sous forme close.
- Écrire le reste \(\int_0^x \frac{(x-t)^n}{n!} f^{(n+1)}(t)\, \mathrm{d}t\).
Exemple
Écrire Taylor avec reste intégral à l'ordre \(n\) en \(0\) pour \(f(x) = e^x\) sur \(\mathbb{R}\).
Comme \(\exp^{(k)} = \exp\) pour tout \(k\), on a \(f^{(k)}(0) = e^0 = 1\) pour tout \(k\). En appliquant la formule de Taylor en \(a = 0\), $$\begin{aligned} e^x &= \sum_{k=0}^{n} \frac{1}{k!} x^k + \int_0^x \frac{(x-t)^n}{n!}\, e^t\, \mathrm{d}t && \text{(Taylor avec reste intégral à l'ordre \(n\) en \(0\))} \\
&= 1 + x + \frac{x^2}{2!} + \dots + \frac{x^n}{n!} + \int_0^x \frac{(x-t)^n}{n!}\, e^t\, \mathrm{d}t. \end{aligned}$$
Compétences à pratiquer
- Écrire Taylor avec reste intégral
II.2
Inégalité de Taylor-Lagrange
Le reste intégral est exact mais pas toujours facile à calculer. L'inégalité de Taylor-Lagrange le majore par un seul nombre \(M = \sup |f^{(n+1)}|\) sur le segment entre les deux extrémités, transformant l'identité exacte en une majoration quantitative de l'erreur.
Proposition — Inégalité de Taylor-Lagrange
Soient \(f \in \mathcal{C}^\infty(I, \mathbb{R})\), \(n \in \mathbb{N}\), et \((a, b) \in I^2\). Notons \(J\) le segment fermé d'extrémités \(a\) et \(b\) (c'est-à-dire \([\min(a,b), \max(a,b)]\)). Alors \(f^{(n+1)}\) est continue sur \(J\), donc bornée, et $$\left| f(b) - \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!} (b - a)^k \right| \le \frac{|b - a|^{n+1}}{(n+1)!}\, M, \qquad \text{où } M = \sup_{c \in J} \left| f^{(n+1)}(c) \right|.$$
On traite le cas \(a \le b\) ; le cas \(a > b\) se règle par le même argument appliqué à l'intégrale \(\int_b^a\) (qui vaut \(-\int_a^b\), mais la valeur absolue annule le signe — de manière équivalente, l'inégalité triangulaire \(|\int_a^b g| \le \int_{\min(a,b)}^{\max(a,b)} |g(t)|\,\mathrm{d}t\) vaut dans les deux sens). La formule de Taylor avec reste intégral donne $$f(b) - \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!} (b - a)^k = \int_a^b \frac{(b - t)^n}{n!}\, f^{(n+1)}(t)\, \mathrm{d}t.$$ Appliquons l'inégalité triangulaire pour les intégrales (rappel du chapitre Intégration : \(|\int_a^b g| \le \int_a^b |g(t)|\,\mathrm{d}t\) quand \(a \le b\)), $$\begin{aligned} \left| f(b) - \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!} (b - a)^k \right| &= \left| \int_a^b \frac{(b - t)^n}{n!}\, f^{(n+1)}(t)\, \mathrm{d}t \right| && \text{(par Taylor avec reste intégral)} \\
&\le \int_a^b \left| \frac{(b - t)^n}{n!}\, f^{(n+1)}(t) \right| \mathrm{d}t && \text{(inégalité triangulaire pour les intégrales)} \\
&= \int_a^b \frac{(b - t)^n}{n!}\, \left| f^{(n+1)}(t) \right| \mathrm{d}t && \text{(sur \([a,b]\), \((b-t)^n \ge 0\))} \\
&\le M \int_a^b \frac{(b - t)^n}{n!}\, \mathrm{d}t && \text{(majoration \(|f^{(n+1)}| \le M\) sur \(J = [a,b]\))} \\
&= M \left[ -\frac{(b-t)^{n+1}}{(n+1)!} \right]_a^b && \text{(primitive)} \\
&= M \cdot \frac{(b - a)^{n+1}}{(n+1)!}. \end{aligned}$$ Comme \(b \ge a\), \(|b - a|^{n+1} = (b - a)^{n+1}\), et l'inégalité est établie.
Cas particulier à l'ordre \(n \equal 0\)
Pour \(n = 0\), l'inégalité s'écrit \(|f(b) - f(a)| \le |b - a| \cdot \sup_J |f'|\), qui est l'inégalité des accroissements finis du chapitre Dérivation.
Méthode — Majorer une erreur d'approximation par Taylor-Lagrange
Pour contrôler \(\left| f(b) - \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!} (b - a)^k \right|\) : - Identifier le segment fermé \(J\) entre \(a\) et \(b\).
- Trouver un majorant numérique \(M\) tel que \(|f^{(n+1)}(c)| \le M\) pour tout \(c \in J\).
- Conclure \(|\text{erreur}| \le \frac{|b - a|^{n+1}}{(n+1)!}\, M\).
- Pour montrer que la somme partielle de Taylor converge vers \(f(b)\) quand \(n \to +\infty\) : montrer que \(\frac{|b - a|^{n+1}}{(n+1)!}\, M_n \to 0\) (souvent un majorant \(M_n\) indépendant de \(n\) suffit, car \(\frac{|b-a|^{n+1}}{(n+1)!} \to 0\) pour tout \(b - a\)).
Exemple
Montrer que pour tout \(x \in \mathbb{R}\), la somme partielle de Taylor de \(\exp\) en \(0\) converge vers \(e^x\) : plus précisément, pour tout \(x \in \mathbb{R}\), $$\lim_{n \to +\infty} \sum_{k=0}^{n} \frac{x^k}{k!} = e^x.$$
Fixons \(x \in \mathbb{R}\) et posons \(J = [-|x|, |x|]\). La dérivée successive est \(\exp^{(n+1)} = \exp\), donc sur \(J\), $$\sup_{c \in J} |\exp^{(n+1)}(c)| = \sup_{c \in J} e^c = e^{|x|} =: M.$$ Le majorant \(M\) ne dépend pas de \(n\). En appliquant Taylor-Lagrange à l'ordre \(n\) en \(a = 0\), \(b = x\), $$\begin{aligned} \left| e^x - \sum_{k=0}^{n} \frac{x^k}{k!} \right| &\le \frac{|x|^{n+1}}{(n+1)!} \cdot e^{|x|} && \text{(Taylor-Lagrange à l'ordre \(n\) en \(0\))} \\
&\xrightarrow[n \to +\infty]{} 0 && \text{(par croissance comparée : la factorielle domine l'exponentielle)}. \end{aligned}$$ Ainsi \(\sum_{k=0}^n x^k/k! \to e^x\).
Exemple
La même méthode s'applique à \(\sin\) : pour tout \(x \in \mathbb{R}\), \(|\sin^{(n+1)}(c)| \le 1\) pour tout \(c \in \mathbb{R}\) (chaque \(\sin^{(p)}\) étant \(\pm \sin\) ou \(\pm \cos\)), donc sur \(J = [-|x|, |x|]\) le majorant \(M = 1\) convient pour tout \(n\). Taylor-Lagrange à l'ordre \(n\) en \(0\) donne $$\left| \sin x - \sum_{k=0}^{n} \frac{\sin^{(k)}(0)}{k!} x^k \right| \le \frac{|x|^{n+1}}{(n+1)!} \xrightarrow[n \to +\infty]{} 0,$$ et l'identité limite suit (avec des termes non nuls seulement pour \(k\) impair). Compétences à pratiquer
- Appliquer Taylor-Lagrange pour majorer une erreur
III
Développements limités en \(0\)
III.1
Définition et unicité
Un développement limité (DL) en \(0\) remplace une fonction au voisinage de \(0\) par un polynôme de degré \(n\) plus une correction négligeable. C'est la forme qualitative de la formule de Taylor : au lieu d'un reste intégral exact ou d'une majoration quantitative, on garde uniquement la relation « l'erreur est négligeable devant \(x^n\) ». Dans toute cette section, \(f\) est définie sur un intervalle \(I\) contenant \(0\), \(0\) étant un point intérieur de \(I\) (en particulier \(f\) est définie en \(0\) et la limite \(x \to 0\) est bilatérale, non unilatérale). Tous les développements sont en \(0\).
Définition — Développement limité à l'ordre \(n\) en \(0\)
Soient \(f : I \to \mathbb{R}\) et \(n \in \mathbb{N}\). La fonction \(f\) admet un développement limité à l'ordre \(n\) en \(0\) (abrégé \(\mathrm{DL}_n(0)\)) s'il existe \(a_0, a_1, \dots, a_n \in \mathbb{R}\) tels que, sur un voisinage de \(0\), $$f(x) = a_0 + a_1 x + a_2 x^2 + \dots + a_n x^n + o(x^n).$$ De façon équivalente, il existe une fonction \(\varepsilon\) définie sur un voisinage de \(0\) avec \(\varepsilon(x) \to 0\) quand \(x \to 0\), telle que \(f(x) = a_0 + a_1 x + \dots + a_n x^n + x^n \varepsilon(x)\). Le polynôme \(a_0 + a_1 x + \dots + a_n x^n\) est appelé partie régulière du développement. Exemple
Un polynôme de degré au plus \(n\) est son propre \(\mathrm{DL}_n(0)\), avec reste \(0\). Par exemple, \(f(x) = 1 + 2x + 5x^2\) a pour \(\mathrm{DL}_n(0)\) l'expression \(1 + 2x + 5x^2 + o(x^n)\) pour tout \(n \ge 2\). Exemple
Pour \(f(x) = 2 + 3x - 2x^2 + x^3\), écrire le \(\mathrm{DL}\) en \(0\) à chaque ordre indiqué.
À chaque ordre, on regroupe les termes de degré \(\le n\) dans la partie régulière et on absorbe le reste dans \(o(x^n)\) :
- \(\mathrm{DL}_0(0)\) : \(f(x) = 2 + o(1)\) (i.e.\ \(3x - 2x^2 + x^3 = o(1)\)).
- \(\mathrm{DL}_1(0)\) : \(f(x) = 2 + 3x + o(x)\).
- \(\mathrm{DL}_2(0)\) : \(f(x) = 2 + 3x - 2x^2 + o(x^2)\).
- \(\mathrm{DL}_3(0)\) (et tout ordre \(n \ge 3\)) : \(f(x) = 2 + 3x - 2x^2 + x^3 + o(x^n)\).
Proposition — DL à l'ordre \(1\) et dérivabilité
Soit \(f\) définie sur un voisinage de \(0\) (avec \(0\) inclus). Alors \(f\) admet un \(\mathrm{DL}_1(0)\) de constante \(f(0)\) si et seulement si \(f\) est dérivable en \(0\), et dans ce cas $$f(x) = f(0) + f'(0) x + o(x).$$
On démontre les deux implications.
- (\(\Leftarrow\)) Supposons \(f\) dérivable en \(0\). Par définition de la dérivée, $$\frac{f(x) - f(0)}{x} \xrightarrow[x \to 0]{} f'(0),$$ donc \(\frac{f(x) - f(0)}{x} - f'(0) \xrightarrow[x \to 0]{} 0\). En multipliant par \(x\), \(f(x) - f(0) - f'(0) x = o(x)\), c'est-à-dire \(f(x) = f(0) + f'(0) x + o(x)\), qui est un \(\mathrm{DL}_1(0)\) de constante \(f(0)\).
- (\(\Rightarrow\)) Supposons \(f(x) = a_0 + a_1 x + o(x)\) avec \(a_0 = f(0)\). Alors pour \(x \ne 0\) proche de \(0\), $$\frac{f(x) - f(0)}{x} = \frac{a_1 x + o(x)}{x} = a_1 + o(1) \xrightarrow[x \to 0]{} a_1.$$ Donc \(f\) est dérivable en \(0\) avec \(f'(0) = a_1\).
Proposition — Unicité du DL
Si \(f\) admet un \(\mathrm{DL}_n(0)\), ses coefficients \(a_0, a_1, \dots, a_n\) sont uniques.
Supposons que \(f\) admette deux \(\mathrm{DL}_n(0)\) : $$f(x) = a_0 + a_1 x + \dots + a_n x^n + o(x^n) = b_0 + b_1 x + \dots + b_n x^n + o(x^n).$$ En soustrayant, \((a_0 - b_0) + (a_1 - b_1) x + \dots + (a_n - b_n) x^n = o(x^n)\). Montrons \(a_k = b_k\) pour tout \(k\) en les extrayant un à un.
- Faisons tendre \(x \to 0\) : le membre de droite \(\to 0\), et le membre de gauche \(\to a_0 - b_0\). Donc \(a_0 = b_0\).
- Supposons \(a_0 = b_0, \dots, a_{k-1} = b_{k-1}\) établies. La relation se simplifie en $$(a_k - b_k) x^k + (a_{k+1} - b_{k+1}) x^{k+1} + \dots + (a_n - b_n) x^n = o(x^n).$$ Divisons par \(x^k\) (pour \(x \ne 0\)) : $$(a_k - b_k) + (a_{k+1} - b_{k+1}) x + \dots + (a_n - b_n) x^{n-k} = \frac{o(x^n)}{x^k} = o(x^{n-k}).$$ En faisant \(x \to 0\), le membre de gauche tend vers \(a_k - b_k\) et le membre de droite vers \(0\). Donc \(a_k = b_k\).
Proposition — Troncature
Si \(f\) admet un \(\mathrm{DL}_n(0)\) de partie régulière \(a_0 + a_1 x + \dots + a_n x^n\), alors pour tout \(p \in \{0, 1, \dots, n\}\), \(f\) admet un \(\mathrm{DL}_p(0)\) de partie régulière \(a_0 + a_1 x + \dots + a_p x^p\).
Pour \(p = n\) il n'y a rien à démontrer. Pour \(p < n\), écrivons $$\begin{aligned} f(x) &= \underbrace{a_0 + a_1 x + \dots + a_p x^p}_{\text{partie régulière d'ordre } p} + \underbrace{a_{p+1} x^{p+1} + \dots + a_n x^n}_{\text{chaque terme est } o(x^p) \text{ (degré} > p)} + \underbrace{o(x^n)}_{o(x^n) \subset o(x^p) \text{ (car } n > p)} \\
&= a_0 + a_1 x + \dots + a_p x^p + o(x^p) && \text{(somme de \(o(x^p)\) est \(o(x^p)\)).} \end{aligned}$$
Compétences à pratiquer
- Reconnaître un DL et utiliser l'unicité
III.2
Formule de Taylor-Young et DL usuels en \(0\)
La formule de Taylor-Young est le moteur qui produit un DL à partir de la régularité \(\mathcal{C}^\infty\) : les coefficients se lisent sur les dérivées successives en \(0\). Elle est admise par le programme (la démonstration repose sur des outils hors de portée de ce cours). Combinée aux dérivées en forme close de \(\exp\), \(\ln\), \(\cos\), \(\sin\) et \((1+x)^\alpha\), elle donne la table des DL usuels en \(0\) que l'on doit savoir par cœur.
Proposition — Taylor-Young en \(0\) — admis
Soit \(f \in \mathcal{C}^\infty(I, \mathbb{R})\) sur un intervalle \(I\) contenant \(0\), et soit \(n \in \mathbb{N}\). Alors \(f\) admet un \(\mathrm{DL}_n(0)\) : $$f(x) = f(0) + f'(0)\, x + \frac{f''(0)}{2!}\, x^2 + \dots + \frac{f^{(n)}(0)}{n!}\, x^n + o(x^n) = \sum_{k=0}^{n} \frac{f^{(k)}(0)}{k!}\, x^k + o(x^n).$$ Résultat admis. Méthode — Calculer un DL via Taylor-Young
Pour une fonction \(\mathcal{C}^\infty\) avec des dérivées successives simples en \(0\) : - Calculer \(f(0), f'(0), f''(0), \dots, f^{(n)}(0)\).
- Assembler \(\sum_{k=0}^{n} \frac{f^{(k)}(0)}{k!} x^k\).
- Ajouter \(+ o(x^n)\).
Exemple
Calculer le \(\mathrm{DL}_n(0)\) de \(f(x) = e^x\) par Taylor-Young.
Comme \(\exp^{(k)} = \exp\), on a \(f^{(k)}(0) = e^0 = 1\) pour tout \(k\). Par Taylor-Young à l'ordre \(n\) en \(0\), $$\begin{aligned} e^x &= \sum_{k=0}^{n} \frac{1}{k!} x^k + o(x^n) && \text{(coefficients \(f^{(k)}(0)/k! = 1/k!\))} \\
&= 1 + x + \frac{x^2}{2!} + \frac{x^3}{3!} + \dots + \frac{x^n}{n!} + o(x^n). \end{aligned}$$
Proposition — DL usuels en \(0\) (à connaître par cœur)
Pour tout \(n \in \mathbb{N}^*\), les \(\mathrm{DL}_n(0)\) suivants sont vrais : $$\begin{aligned} e^x &= 1 + x + \frac{x^2}{2!} + \frac{x^3}{3!} + \dots + \frac{x^n}{n!} + o(x^n), \\
\ln(1 + x) &= x - \frac{x^2}{2} + \frac{x^3}{3} - \dots + (-1)^{n-1} \frac{x^n}{n} + o(x^n), \\
(1 + x)^\alpha &= 1 + \alpha x + \frac{\alpha(\alpha - 1)}{2!} x^2 + \dots + \frac{\alpha(\alpha - 1) \cdots (\alpha - n + 1)}{n!} x^n + o(x^n), \quad \alpha \in \mathbb{R}. \end{aligned}$$ Pour tout \(p \in \mathbb{N}\), les \(\mathrm{DL}\) usuels aux ordres \(2p\) et \(2p+1\) de \(\cos\) et \(\sin\) en \(0\) sont $$\begin{aligned} \cos x &= 1 - \frac{x^2}{2!} + \frac{x^4}{4!} - \dots + (-1)^p \frac{x^{2p}}{(2p)!} + o(x^{2p+1}), \\
\sin x &= x - \frac{x^3}{3!} + \frac{x^5}{5!} - \dots + (-1)^p \frac{x^{2p+1}}{(2p+1)!} + o(x^{2p+2}) \end{aligned}$$ (le coefficient suivant est nul par parité, d'où le \(+1\) dans l'ordre du reste). En corollaires de la ligne \((1 + x)^\alpha\) pour tout \(n \in \mathbb{N}^*\) : $$\frac{1}{1 + x} = 1 - x + x^2 - x^3 + \dots + (-1)^n x^n + o(x^n) \quad (\alpha = -1),$$ $$\frac{1}{1 - x} = 1 + x + x^2 + x^3 + \dots + x^n + o(x^n) \quad (\alpha = -1 \text{ avec } x \to -x).$$
Chaque ligne s'obtient par Taylor-Young appliquée à la fonction correspondante (dont les dérivées successives en \(0\) se calculent en forme close). On donne les deux calculs les plus instructifs.
- \(\cos x\). Les dérivées successives de \(\cos\) tournent : \(\cos(0) = 1\), \(\cos'(0) = -\sin 0 = 0\), \(\cos''(0) = -\cos 0 = -1\), \(\cos'''(0) = \sin 0 = 0\), \(\cos^{(4)}(0) = 1\), … En général \(\cos^{(2p)}(0) = (-1)^p\) et \(\cos^{(2p+1)}(0) = 0\). Par Taylor-Young, $$\cos x = \sum_{k=0}^{2p+1} \frac{\cos^{(k)}(0)}{k!} x^k + o(x^{2p+1}) = \sum_{j=0}^{p} \frac{(-1)^j}{(2j)!} x^{2j} + o(x^{2p+1}).$$
- \((1+x)^\alpha\). Soit \(f(x) = (1+x)^\alpha\). Par récurrence, \(f^{(k)}(x) = \alpha(\alpha-1) \cdots (\alpha-k+1) (1+x)^{\alpha-k}\). Donc \(f^{(k)}(0) = \alpha(\alpha-1) \cdots (\alpha-k+1)\) et \(f^{(k)}(0)/k! = \frac{\alpha(\alpha-1) \cdots (\alpha-k+1)}{k!}\).
Règle de parité
Par unicité du DL, si \(f\) est paire (resp.\ impaire) et admet un \(\mathrm{DL}_n(0)\), sa partie régulière ne contient que des puissances paires (resp.\ impaires) de \(x\). En effet, en comparant le DL de \(f\) en \(0\) avec celui de \(x \mapsto f(-x) = f(x)\) (resp.\ \(-f(x)\)) et en identifiant les coefficients par unicité, on force \(a_k = 0\) pour \(k\) de la mauvaise parité. Cela explique pourquoi la ligne \(\cos\) de la table n'a pas de terme impair et la ligne \(\sin\) n'a pas de terme pair.
Méthode — Lire un DL depuis la table usuelle
- Identifier la fonction parmi \(\exp\), \(\ln(1+\cdot)\), \((1+\cdot)^\alpha\), \(\cos\), \(\sin\), \(1/(1+\cdot)\) ou \(1/(1-\cdot)\).
- Pour \(\exp\), \(\ln(1+\cdot)\), \((1+\cdot)^\alpha\), \(1/(1+\cdot)\), \(1/(1-\cdot)\) : lire la partie régulière à l'ordre \(n\) demandé directement dans la table et ajouter \(+ o(x^n)\).
- Pour \(\cos\) : à un ordre pair \(n = 2p\), ajouter le coefficient nul suivant par parité pour écrire \(+ o(x^{2p+1})\) ; à un ordre impair \(n = 2p+1\), lire la ligne directement.
- Pour \(\sin\) : à un ordre impair \(n = 2p+1\), ajouter le coefficient nul suivant par parité pour écrire \(+ o(x^{2p+2})\) ; à un ordre pair \(n = 2p\), lire la ligne directement.
Compétences à pratiquer
- Calculer un DL par Taylor-Young ou la table
III.3
Somme et produit de DL
Deux opérations algébriques préservent les DL au même ordre : la combinaison linéaire et le produit. Elles permettent de construire de nouveaux DL à partir de la table usuelle sans recalculer de dérivées successives. Toutes deux reposent sur la même algèbre simple du symbole \(o\) rappelée du chapitre Comparaison asymptotique : \(o(x^n) + o(x^n) = o(x^n)\) et \(x^m \cdot o(x^n) = o(x^{m+n})\).
Proposition — Combinaison linéaire de DL
Soient \(f\) et \(g\) admettant des \(\mathrm{DL}_n(0)\) : $$f(x) = \sum_{k=0}^{n} a_k x^k + o(x^n), \qquad g(x) = \sum_{k=0}^{n} b_k x^k + o(x^n).$$ Alors pour tous \(\lambda, \mu \in \mathbb{R}\), \(\lambda f + \mu g\) admet un \(\mathrm{DL}_n(0)\) : $$(\lambda f + \mu g)(x) = \sum_{k=0}^{n} (\lambda a_k + \mu b_k) x^k + o(x^n).$$
Direct par l'algèbre du symbole \(o\) : $$\begin{aligned} \lambda f(x) + \mu g(x) &= \lambda \sum_{k=0}^{n} a_k x^k + \lambda \cdot o(x^n) + \mu \sum_{k=0}^{n} b_k x^k + \mu \cdot o(x^n) \\
&= \sum_{k=0}^{n} (\lambda a_k + \mu b_k) x^k + o(x^n) && \text{(linéarité de \(o\) : \(\lambda \cdot o(x^n) + \mu \cdot o(x^n) = o(x^n)\)).} \end{aligned}$$
Proposition — Produit de DL
Soient \(f\) et \(g\) admettant des \(\mathrm{DL}_n(0)\) : $$f(x) = A(x) + o(x^n), \qquad g(x) = B(x) + o(x^n),$$ où \(A(x) = \sum_{k=0}^{n} a_k x^k\) et \(B(x) = \sum_{k=0}^{n} b_k x^k\). Alors le produit \(fg\) admet un \(\mathrm{DL}_n(0)\) dont la partie régulière est le polynôme \(A(x) B(x)\) tronqué au degré \(n\) (i.e.\ tous les termes de degré \(\ge n+1\) sont absorbés dans \(o(x^n)\)).
En développant, $$\begin{aligned} f(x) g(x) &= (A(x) + o(x^n))(B(x) + o(x^n)) \\
&= A(x) B(x) + A(x) \cdot o(x^n) + B(x) \cdot o(x^n) + o(x^n) \cdot o(x^n). \end{aligned}$$ Chaque terme de reste est \(o(x^n)\) :
- \(A(x) \cdot o(x^n) = o(x^n)\), car \(A(x) \to a_0\) quand \(x \to 0\), donc \(A\) est bornée sur un voisinage de \(0\), et une fonction bornée multipliée par \(o(x^n)\) vaut \(o(x^n)\) (algèbre de \(o\), rappel du chapitre Comparaison asymptotique).
- De même \(B(x) \cdot o(x^n) = o(x^n)\).
- \(o(x^n) \cdot o(x^n) = o(x^{2n}) = o(x^n)\).
Méthode — Calculer un DL par combinaison linéaire
- Écrire le DL à l'ordre \(n\) de chaque fonction depuis la table usuelle.
- Additionner (avec les scalaires appropriés).
- Regrouper les termes semblables ; le reste reste \(o(x^n)\).
Méthode — Calculer un DL par produit — tronquer à l'ordre \(n\)
- Écrire le \(\mathrm{DL}_n\) en \(0\) de chaque facteur avec \(+ o(x^n)\).
- Multiplier les deux parties régulières.
- Ne garder que les monômes de degré \(\le n\) ; le reste est absorbé dans \(o(x^n)\).
Exemple
Calculer le \(\mathrm{DL}_3(0)\) de \(h(x) = 1 - 2 \cos x - \sin x\).
D'après la table usuelle à l'ordre \(3\) : $$\cos x = 1 - \frac{x^2}{2} + o(x^3), \qquad \sin x = x - \frac{x^3}{6} + o(x^3).$$ Par combinaison linéaire, $$\begin{aligned} h(x) &= 1 - 2\!\left( 1 - \frac{x^2}{2} + o(x^3) \right) - \left( x - \frac{x^3}{6} + o(x^3) \right) && \text{(on remplace par les DL usuels)} \\
&= 1 - 2 + x^2 - x + \frac{x^3}{6} + o(x^3) && \text{(on distribue)} \\
&= -1 - x + x^2 + \frac{x^3}{6} + o(x^3) && \text{(on regroupe les termes semblables).} \end{aligned}$$
Exemple
Calculer le \(\mathrm{DL}_3(0)\) de \(h(x) = \dfrac{e^x}{1 - x}\).
On reconnaît le quotient comme produit : \(h(x) = e^x \cdot \dfrac{1}{1 - x}\). D'après la table usuelle à l'ordre \(3\), $$e^x = 1 + x + \frac{x^2}{2} + \frac{x^3}{6} + o(x^3), \qquad \frac{1}{1 - x} = 1 + x + x^2 + x^3 + o(x^3).$$ On multiplie les deux parties régulières et on ne garde que les termes de degré \(\le 3\) : On calcule d'abord le produit polynomial \(A(x) B(x)\), en ne gardant que les monômes de degré \(\le 3\) (les termes encadrés ont un degré \(\ge 4\), donc appartiennent au reste tronqué \(R(x)\) de la Proposition précédente, pas à la partie régulière) : $$\begin{aligned} A(x) B(x) &= \left( 1 + x + \frac{x^2}{2} + \frac{x^3}{6} \right) \left( 1 + x + x^2 + x^3 \right) \\
&= 1 \cdot (1 + x + x^2 + x^3) + x \cdot (1 + x + x^2 + \boxed{x^3}) \\
&\quad + \frac{x^2}{2} \cdot (1 + x + \boxed{x^2 + x^3}) + \frac{x^3}{6} \cdot (1 + \boxed{x + x^2 + x^3}) && \text{(encadré = degré \(\ge 4\))} \\
&= 1 + x + x^2 + x^3 + x + x^2 + x^3 + \frac{x^2}{2} + \frac{x^3}{2} + \frac{x^3}{6} \quad \text{(modulo degré \(\ge 4\))} \\
&= 1 + 2x + \left( 1 + 1 + \frac{1}{2} \right) x^2 + \left( 1 + 1 + \frac{1}{2} + \frac{1}{6} \right) x^3 \quad \text{(on regroupe)} \\
&= 1 + 2x + \frac{5}{2} x^2 + \frac{8}{3} x^3 \quad \text{(modulo degré \(\ge 4\)).} \end{aligned}$$ En ajoutant le reste \(o(x^3)\) de la Proposition produit : $$h(x) = 1 + 2x + \frac{5}{2} x^2 + \frac{8}{3} x^3 + o(x^3).$$
Compétences à pratiquer
- Calculer un DL par somme ou produit
III.4
Allure locale du graphe
Supposons que \(f\) admette un DL de la forme \(f(x) = a_0 + a_1 x + a_k x^k + o(x^k)\) avec \(k \ge 2\) et \(a_k \ne 0\). La droite \(y = a_0 + a_1 x\) est la tangente en \(0\) (d'après le DL d'ordre \(1\)). L'écart \(f(x) - (a_0 + a_1 x) = a_k x^k + o(x^k)\) a le signe de \(a_k x^k\) près de \(0\). La parité de \(k\) dicte alors l'allure locale.
Proposition — Allure locale par le premier terme non linéaire du DL
Supposons \(f(x) = a_0 + a_1 x + a_k x^k + o(x^k)\) sur un voisinage de \(0\), avec \(k \ge 2\) et \(a_k \ne 0\). Notons \(\tau(x) = a_0 + a_1 x\) la tangente en \(0\). - Si \(k\) est pair et \(a_k > 0\) (resp.\ \(a_k < 0\)), le graphe de \(f\) reste au-dessus (resp.\ en dessous) de sa tangente sur un voisinage de \(0\).
- Si \(k\) est impair, le graphe de \(f\) traverse sa tangente en \(0\) — la courbe passe d'un côté à l'autre (un point de traversée de la tangente, indicateur local d'une inflexion ; l'étude formelle des points d'inflexion fait l'objet du chapitre Convexité et extrema).
Écrivons $$f(x) - \tau(x) = a_k x^k + o(x^k) = a_k x^k (1 + \varepsilon(x)), \qquad \varepsilon(x) \xrightarrow[x \to 0]{} 0.$$ Pour \(x\) assez proche de \(0\), \(|\varepsilon(x)| < \frac{1}{2}\), donc \(1 + \varepsilon(x) > \frac{1}{2} > 0\), et \(f(x) - \tau(x)\) a le même signe que \(a_k x^k\).
- Si \(k\) est pair, \(x^k \ge 0\) pour tout \(x\) (et \(= 0\) uniquement en \(x = 0\)). Donc \(a_k x^k\) a le signe constant de \(a_k\) près de \(0\) : positif si \(a_k > 0\) (graphe au-dessus), négatif si \(a_k < 0\) (graphe en dessous).
- Si \(k\) est impair, \(x^k\) change de signe en \(0\) (il est positif sur \((0, \delta)\) et négatif sur \((-\delta, 0)\)). Donc \(a_k x^k\) change aussi de signe en \(0\), donc \(f - \tau\) change de signe en \(0\) : le graphe traverse sa tangente.
Méthode — Déterminer l'allure locale par un DL
- Calculer un \(\mathrm{DL}_k(0)\) de \(f\) à un ordre \(k\) assez grand pour faire apparaître le premier terme non linéaire non nul.
- Identifier le plus petit indice \(k \ge 2\) avec \(a_k \ne 0\).
- Appliquer la Proposition : parité de \(k\) + signe de \(a_k\) \(\Rightarrow\) allure.
Exemple
Déterminer l'allure locale de \(f(x) = e^x\) au voisinage de \(0\) par rapport à sa tangente en \(0\).
D'après la table usuelle à l'ordre \(2\) : \(e^x = 1 + x + \frac{x^2}{2} + o(x^2)\). La tangente en \(0\) est \(\tau(x) = 1 + x\). Le premier terme non linéaire est \(a_2 x^2 = \frac{1}{2} x^2\), avec \(a_2 = \frac{1}{2} > 0\) et \(k = 2\) pair. Par la Proposition, le graphe de \(e^x\) reste au-dessus de sa tangente \(y = 1 + x\) sur un voisinage de \(0\). 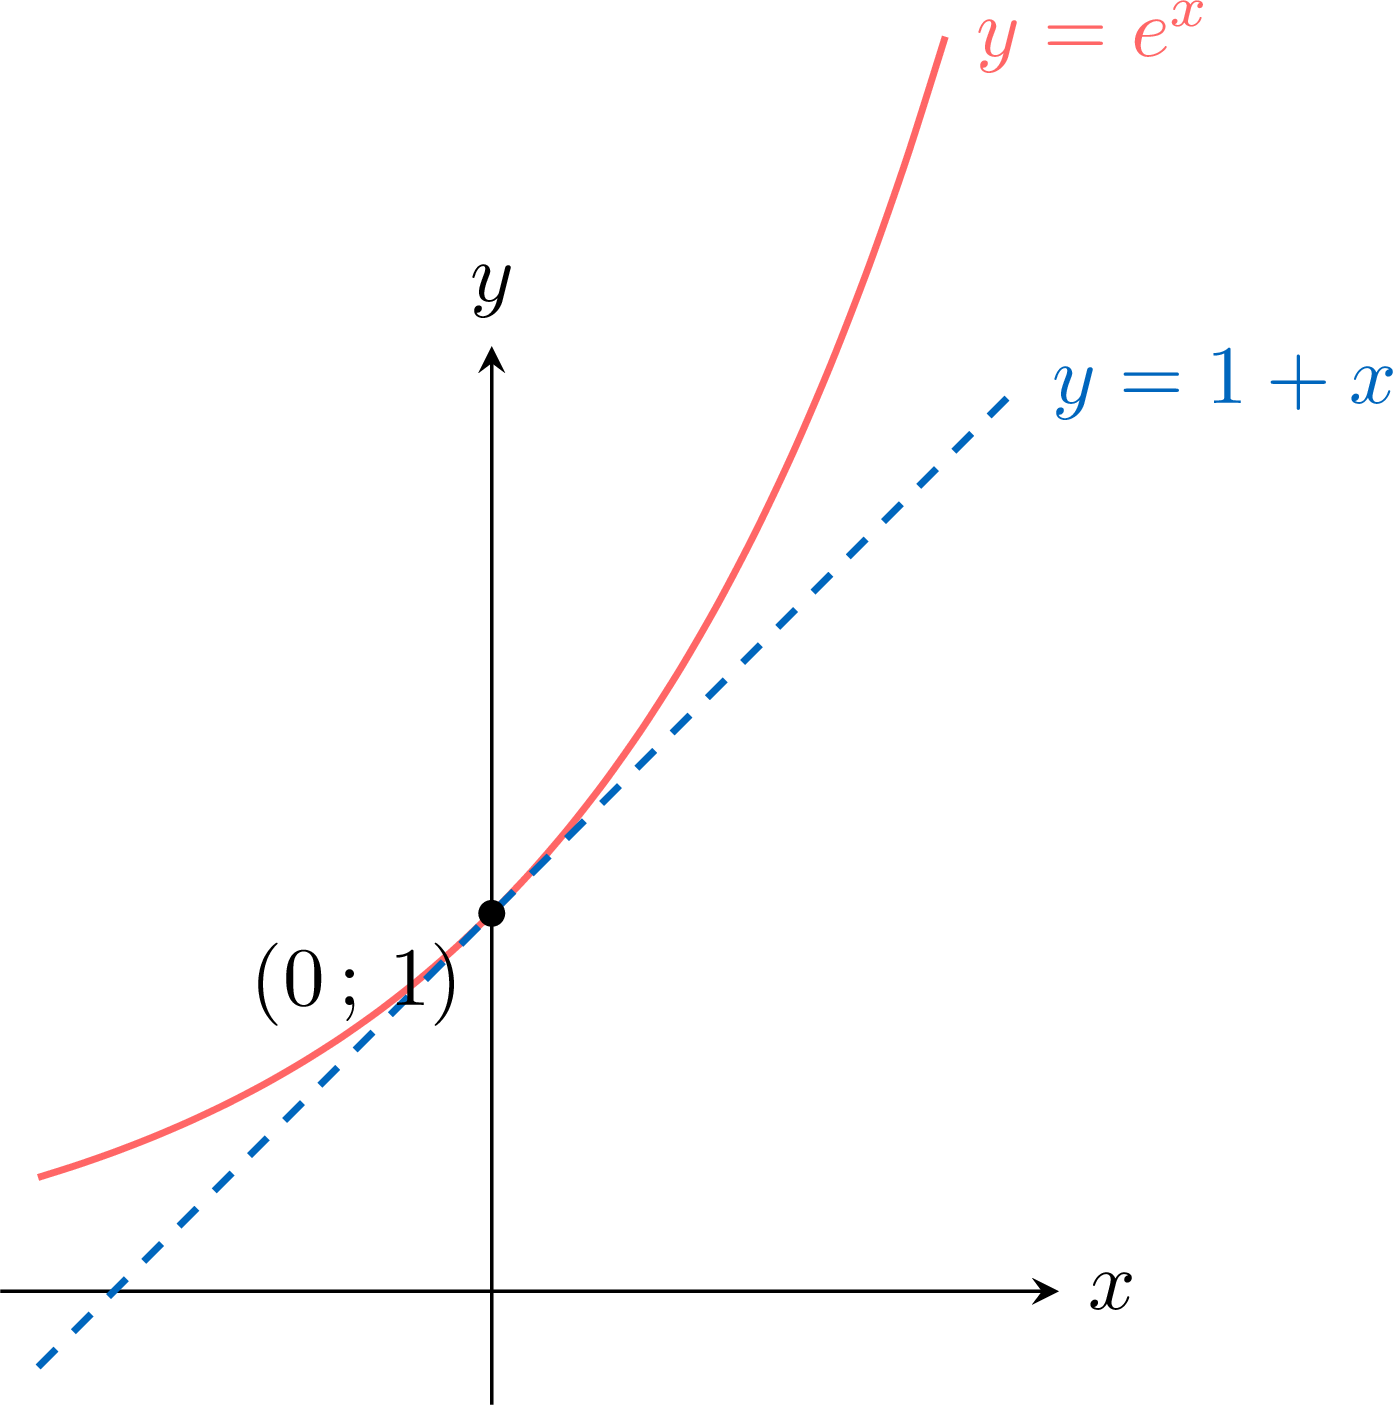
Exemple
Déterminer l'allure locale de \(f(x) = \sin x\) au voisinage de \(0\) par rapport à sa tangente en \(0\).
D'après la table usuelle à l'ordre \(3\) : \(\sin x = x - \frac{x^3}{6} + o(x^3)\). La tangente en \(0\) est \(\tau(x) = x\). Le premier terme non linéaire est \(a_3 x^3 = -\frac{1}{6} x^3\), avec \(a_3 = -\frac{1}{6}\) et \(k = 3\) impair. Par la Proposition, le graphe de \(\sin\) traverse sa tangente \(y = x\) en \(0\) : au-dessus sur \((-\delta, 0)\) (où \(-x^3 > 0\)), en dessous sur \((0, \delta)\). 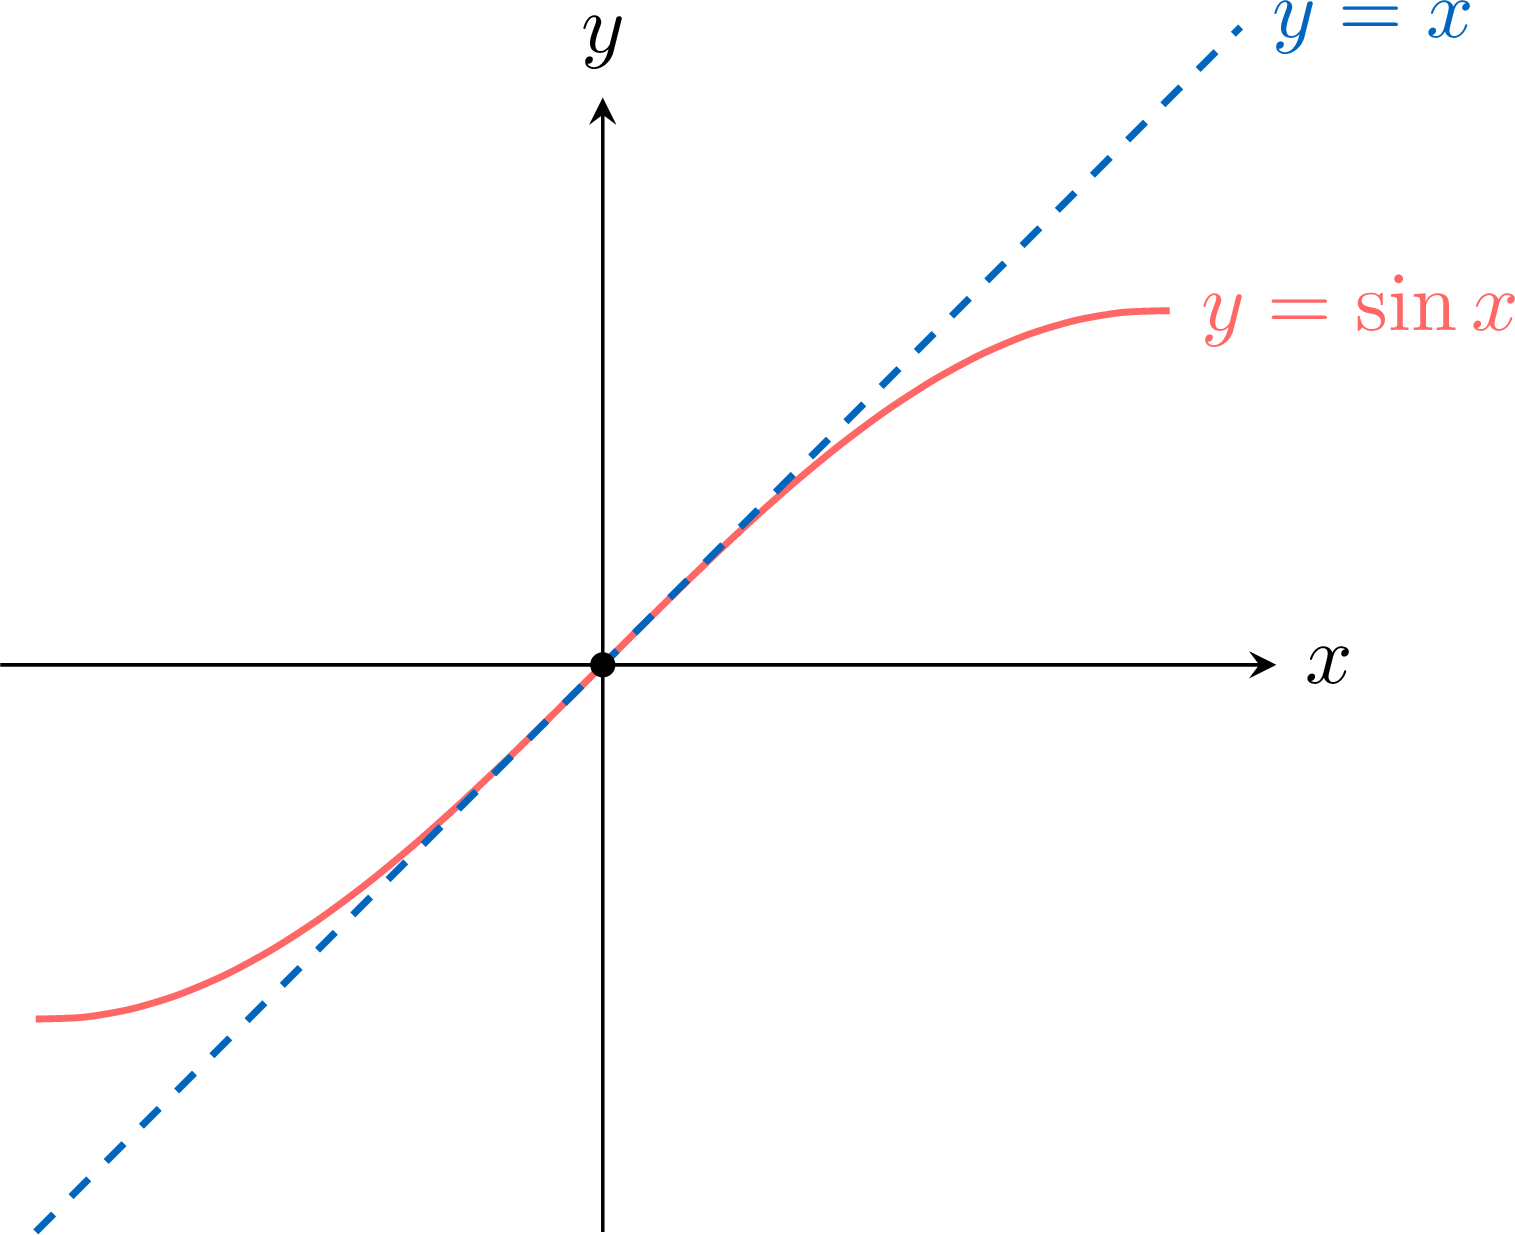
Compétences à pratiquer
- Déterminer l'allure locale par un DL
IV
Révision & Quizz
Compétences à pratiquer
- Quiz
Aller à la section