Éducation Nationale Française · ECGapprofondies 2
Produit scalaire et espaces euclidiens
Un produit scalaire munit un espace vectoriel réel des notions géométriques de longueur et d'angle : c'est une façon de multiplier deux vecteurs en un nombre qui mesure leur alignement. Il en découle la norme euclidienne et l'inégalité de Cauchy-Schwarz, capitale, la notion d'orthogonalité, les bases orthonormées (dans lesquelles tout calcul se ramène à une somme sur les coordonnées), et le supplémentaire orthogonal \(E = F \oplus F^\perp\). Convention : \(E\) désigne un espace vectoriel réel ; une fois un produit scalaire fixé et \(\dim E\) finie, \(E\) est appelé espace euclidien. On note \(\langle \cdot, \cdot\rangle\) le produit scalaire et \(\|\cdot\|\) sa norme. Ces structures sont le fondement de la projection orthogonale, du théorème spectral et du gradient étudiés dans les chapitres ultérieurs.
I
Produit scalaire et norme euclidienne
I.1
Produit scalaire
Un produit scalaire prend deux vecteurs et renvoie un nombre réel, linéairement en chaque argument, de façon symétrique, et de manière à détecter le vecteur nul par un « carré » strictement positif. L'exemple canonique sur \(\mathbb{R}^n\) est le produit scalaire usuel, mais ce n'est pas le seul.
Définition — Produit scalaire
Un produit scalaire sur un espace vectoriel réel \(E\) est une application \(\langle \cdot, \cdot\rangle : E \times E \to \mathbb{R}\) qui est : - bilinéaire : linéaire en chaque argument lorsque l'autre est fixé ;
- symétrique : \(\langle x, y\rangle = \langle y, x\rangle\) pour tous \(x, y\) ;
- positive : \(\langle x, x\rangle \ge 0\) pour tout \(x\) ;
- définie : \(\langle x, x\rangle = 0 \Rightarrow x = 0_E\).
Exemple — Produit scalaire canonique
Sur \(\mathbb{R}^n\), l'application \(\langle x, y\rangle = \sum_{i=1}^n x_i y_i\) (avec \(x = (x_1, \dots, x_n)\), \(y = (y_1, \dots, y_n)\)) est un produit scalaire : bilinéarité et symétrie sont claires, \(\langle x, x\rangle = \sum x_i^2 \ge 0\), et cette somme n'est nulle que lorsque chaque \(x_i = 0\). C'est le produit scalaire canonique. Exemple — Un produit scalaire intégral
Sur \(\mathbb{R}_n[X]\), l'application \(\langle P, Q\rangle = \int_0^1 P(t)\, Q(t)\, \mathrm{d}t\) est un produit scalaire : la bilinéarité vient de la linéarité de l'intégrale, la symétrie de \(PQ = QP\), la positivité de \(\langle P, P\rangle = \int_0^1 P(t)^2\, \mathrm{d}t \ge 0\) ; et si \(\int_0^1 P(t)^2 \mathrm{d}t = 0\) alors la fonction continue positive \(P^2\) est nulle sur \([0,1]\), donc \(P\) a une infinité de racines et est le polynôme nul. Ce produit scalaire n'est pas le produit des coefficients : par exemple \(\langle 1, X\rangle = \int_0^1 t\,\mathrm{d}t = \tfrac{1}{2} \ne 0\), alors que le produit des coefficients de \(1\) et \(X\) vaut \(0\). (Ce produit des coefficients \(\langle P, Q\rangle = \sum_k p_k q_k\) est, lui, un autre produit scalaire, discret, sur \(\mathbb{R}_n[X]\).) Proposition — Premières identités
Pour un produit scalaire sur \(E\) et tous \(x, y \in E\) : $$ \langle 0_E, y\rangle = 0, \qquad \langle x + y, x + y\rangle = \langle x, x\rangle + 2\langle x, y\rangle + \langle y, y\rangle. $$
Par bilinéarité, \(\langle 0_E, y\rangle = \langle 0 \cdot 0_E, y\rangle = 0\,\langle 0_E, y\rangle = 0\). Pour la seconde identité, on développe par bilinéarité puis on utilise la symétrie : $$ \begin{aligned} \langle x + y, x + y\rangle &= \langle x, x\rangle + \langle x, y\rangle + \langle y, x\rangle + \langle y, y\rangle && \text{(bilinéarité)} \\
&= \langle x, x\rangle + 2\langle x, y\rangle + \langle y, y\rangle && \text{(symétrie : } \langle y, x\rangle = \langle x, y\rangle\text{)}. \end{aligned} $$
Méthode — Démontrer qu'une application est un produit scalaire
Pour vérifier que \(\varphi : E \times E \to \mathbb{R}\) est un produit scalaire, vérifier dans l'ordre : - la bilinéarité (linéaire en le premier argument ; la symétrie donne ensuite le second) ;
- la symétrie \(\varphi(x, y) = \varphi(y, x)\) ;
- la positivité \(\varphi(x, x) \ge 0\) ;
- le caractère défini \(\varphi(x, x) = 0 \Rightarrow x = 0_E\).
Exemple
Montrer que \(\varphi\bigl( (x_1, x_2), (y_1, y_2) \bigr) = 2 x_1 y_1 + x_2 y_2\) définit un produit scalaire sur \(\mathbb{R}^2\).
Bilinéarité : chaque terme \(2 x_1 y_1\) et \(x_2 y_2\) est linéaire en \((x_1, x_2)\) pour \((y_1, y_2)\) fixé, donc \(\varphi\) est linéaire en son premier argument ; la symétrie donnera le second. Symétrie : échanger \(x\) et \(y\) laisse \(2 x_1 y_1 + x_2 y_2\) inchangé. Positivité : \(\varphi(x, x) = 2 x_1^2 + x_2^2 \ge 0\). Caractère défini : \(2 x_1^2 + x_2^2 = 0\) force \(x_1 = 0\) et \(x_2 = 0\), soit \(x = 0_{\mathbb{R}^2}\). Donc \(\varphi\) est un produit scalaire.
Compétences à pratiquer
- Démontrer qu'une application est un produit scalaire
I.2
Norme et inégalité de Cauchy-Schwarz
La racine carrée de \(\langle x, x\rangle\) mesure la longueur de \(x\). L'inégalité la plus utile du chapitre, Cauchy-Schwarz, majore un produit scalaire par le produit des normes, et donne l'inégalité triangulaire comme conséquence.
Définition — Norme euclidienne
La norme associée à un produit scalaire est \(\|x\| = \sqrt{\langle x, x\rangle}\) (bien définie car \(\langle x, x\rangle \ge 0\)). Un vecteur de norme \(1\) est dit unitaire. Exemple
Pour le produit scalaire canonique sur \(\mathbb{R}^n\), \(\|x\| = \sqrt{\sum_{i=1}^n x_i^2}\), la longueur euclidienne usuelle. Dans \(\mathbb{R}^2\), \(\|(3, 4)\| = \sqrt{9 + 16} = 5\). Exemple
Pour le produit scalaire intégral \(\langle P, Q\rangle = \int_0^1 P(t) Q(t)\,\mathrm{d}t\) sur \(\mathbb{R}_n[X]\), la norme de \(P = 1\) est \(\|1\| = \sqrt{\int_0^1 1\,\mathrm{d}t} = 1\), tandis que la norme de \(P = X\) est \(\|X\| = \sqrt{\int_0^1 t^2\,\mathrm{d}t} = \sqrt{\tfrac{1}{3}} = \tfrac{1}{\sqrt 3}\). La norme d'un polynôme n'est pas ici la longueur de ses coefficients. Proposition — Identité de polarisation
Le produit scalaire se retrouve à partir de la norme : pour tous \(x, y \in E\), $$ \langle x, y\rangle = \tfrac{1}{2}\bigl( \|x + y\|^2 - \|x\|^2 - \|y\|^2 \bigr). $$
Par la Proposition des premières identités, \(\|x + y\|^2 = \|x\|^2 + 2\langle x, y\rangle + \|y\|^2\). En isolant \(\langle x, y\rangle\), on obtient l'identité.
Théorème — Inégalité de Cauchy-Schwarz
Pour tous \(x, y \in E\), $$ |\langle x, y\rangle| \le \|x\|\,\|y\|, $$ avec égalité si et seulement si \(x\) et \(y\) sont colinéaires.
Si \(y = 0_E\), les deux membres valent \(0\) et \((x, 0_E)\) est colinéaire, donc l'énoncé est vrai ; supposons désormais \(y \ne 0_E\). Pour \(t \in \mathbb{R}\), $$ \begin{aligned} 0 \le \|x + t y\|^2 &= \langle x + t y, x + t y\rangle \\
&= \|y\|^2\, t^2 + 2\langle x, y\rangle\, t + \|x\|^2 && \text{(développement par la Proposition des premières identités)}. \end{aligned} $$ C'est un trinôme en \(t\) de coefficient dominant \(\|y\|^2 > 0\), positif pour tout \(t\), donc de discriminant \(\le 0\) : $$ \bigl(2\langle x, y\rangle\bigr)^2 - 4\,\|y\|^2\,\|x\|^2 \le 0, \quad\text{soit}\quad \langle x, y\rangle^2 \le \|x\|^2\,\|y\|^2, $$ et en prenant la racine carrée, \(|\langle x, y\rangle| \le \|x\|\,\|y\|\). L'égalité a lieu ssi le discriminant est nul, ssi le trinôme a une racine réelle (double) \(t_0\), ssi \(\|x + t_0 y\| = 0\), ssi \(x = -t_0 y\) : c'est-à-dire ssi \((x, y)\) est colinéaire (et le cas \(y = 0_E\) est colinéaire aussi).
Proposition — Propriétés de la norme
La norme vérifie, pour tous \(x, y \in E\) et \(\lambda \in \mathbb{R}\) : - \(\|x\| \ge 0\), avec \(\|x\| = 0 \iff x = 0_E\) ;
- \(\|\lambda x\| = |\lambda|\,\|x\|\) ;
- l'inégalité triangulaire \(\|x + y\| \le \|x\| + \|y\|\).
Le premier point est la positivité et le caractère défini du produit scalaire. Pour le second, \(\|\lambda x\|^2 = \langle \lambda x, \lambda x\rangle = \lambda^2 \langle x, x\rangle = \lambda^2 \|x\|^2\), donc \(\|\lambda x\| = |\lambda|\,\|x\|\). Pour l'inégalité triangulaire : $$ \begin{aligned} \|x + y\|^2 &= \|x\|^2 + 2\langle x, y\rangle + \|y\|^2 && \text{(Proposition des premières identités)} \\
&\le \|x\|^2 + 2\,\|x\|\,\|y\| + \|y\|^2 && \text{(Cauchy-Schwarz)} \\
&= \bigl( \|x\| + \|y\| \bigr)^2, \end{aligned} $$ et en prenant la racine carrée (les deux membres sont \(\ge 0\)), \(\|x + y\| \le \|x\| + \|y\|\).
Méthode — Appliquer Cauchy-Schwarz
Pour majorer une somme \(\sum a_i b_i\), la reconnaître comme le produit scalaire canonique \(\langle a, b\rangle\) de \(a = (a_1, \dots, a_n)\) et \(b = (b_1, \dots, b_n)\) ; alors Cauchy-Schwarz donne $$ \Bigl| \sum_{i=1}^n a_i b_i \Bigr| \le \sqrt{\textstyle\sum a_i^2}\,\sqrt{\textstyle\sum b_i^2}. $$ Exemple
Montrer que pour tous réels \(a_1, \dots, a_n\), \(\bigl( \sum_{i=1}^n a_i \bigr)^2 \le n \sum_{i=1}^n a_i^2\).
On applique Cauchy-Schwarz à \(a = (a_1, \dots, a_n)\) et \(b = (1, \dots, 1)\) pour le produit scalaire canonique : $$ \begin{aligned} \Bigl| \sum_{i=1}^n a_i \cdot 1 \Bigr| &\le \sqrt{\textstyle\sum a_i^2}\;\sqrt{\textstyle\sum 1^2} && \text{(Cauchy-Schwarz)} \\
\Bigl| \sum_{i=1}^n a_i \Bigr| &\le \sqrt{\textstyle\sum a_i^2}\;\sqrt{n}. \end{aligned} $$ En élevant au carré les deux membres positifs, \(\bigl( \sum a_i \bigr)^2 \le n \sum a_i^2\).
Compétences à pratiquer
- Appliquer l'inégalité de Cauchy-Schwarz
II
Orthogonalité
II.1
Vecteurs et sous-espaces orthogonaux
Deux vecteurs sont orthogonaux lorsque leur produit scalaire est nul ; c'est la forme algébrique d'un angle droit. La notion s'étend aux sous-espaces, et le théorème de Pythagore transforme l'orthogonalité en une addition de carrés de normes.
Définition — Vecteurs orthogonaux
Deux vecteurs \(x, y \in E\) sont orthogonaux, ce que l'on note \(x \perp y\), lorsque \(\langle x, y\rangle = 0\). Exemple
Dans \(\mathbb{R}^3\) muni du produit scalaire canonique, \((1, 2, -1)\) et \((1, 0, 1)\) sont orthogonaux : \(\langle (1,2,-1), (1,0,1)\rangle = 1 + 0 - 1 = 0\). Exemple
L'orthogonalité dépend du produit scalaire. Pour le produit intégral \(\langle P, Q\rangle = \int_0^1 P(t) Q(t)\,\mathrm{d}t\) sur \(\mathbb{R}_2[X]\), les polynômes \(P = 1\) et \(Q = X - \tfrac{1}{2}\) sont orthogonaux : \(\langle 1, X - \tfrac12\rangle = \int_0^1 \bigl( t - \tfrac12 \bigr)\,\mathrm{d}t = \bigl[ \tfrac{t^2}{2} - \tfrac{t}{2} \bigr]_0^1 = 0\). Définition — Sous-espaces orthogonaux
Deux sous-espaces \(F, G\) de \(E\) sont orthogonaux, ce que l'on note \(F \perp G\), lorsque \(\langle x, y\rangle = 0\) pour tout \(x \in F\) et tout \(y \in G\). Exemple
Dans \(\mathbb{R}^3\), l'axe des \(x\) \(\mathrm{Vect}\bigl( (1,0,0) \bigr)\) est orthogonal au plan \(yz\) \(\mathrm{Vect}\bigl( (0,1,0), (0,0,1) \bigr)\) : tout \((a,0,0)\) et tout \((0,b,c)\) vérifient \(\langle (a,0,0), (0,b,c)\rangle = 0\). Deux plans distincts de \(\mathbb{R}^3\) ne sont jamais des sous-espaces orthogonaux : ils partagent une droite de vecteurs non nuls, qui ne peut être orthogonale à elle-même. Théorème — Pythagore
Pour \(x, y \in E\), \(x \perp y \iff \|x + y\|^2 = \|x\|^2 + \|y\|^2\). Plus généralement, si \((x_1, \dots, x_p)\) est une famille deux à deux orthogonale, alors $$ \Bigl\| \sum_{i=1}^p x_i \Bigr\|^2 = \sum_{i=1}^p \|x_i\|^2. $$
Par la Proposition des premières identités, \(\|x + y\|^2 = \|x\|^2 + 2\langle x, y\rangle + \|y\|^2\), qui vaut \(\|x\|^2 + \|y\|^2\) exactement quand \(\langle x, y\rangle = 0\), soit \(x \perp y\). Pour la famille, on développe par bilinéarité : $$ \begin{aligned} \Bigl\| \sum_{i=1}^p x_i \Bigr\|^2 &= \sum_{i=1}^p \sum_{j=1}^p \langle x_i, x_j\rangle && \text{(bilinéarité)} \\
&= \sum_{i=1}^p \langle x_i, x_i\rangle && \text{(les termes } i \ne j \text{ s'annulent par orthogonalité)} \\
&= \sum_{i=1}^p \|x_i\|^2. \end{aligned} $$
Proposition — Orthogonalité testée sur des générateurs
Soient \(F = \mathrm{Vect}(u_1, \dots, u_r)\) et \(G = \mathrm{Vect}(v_1, \dots, v_s)\). Alors \(F \perp G\) si et seulement si \(\langle u_i, v_j\rangle = 0\) pour tout \(i\) et tout \(j\) (entre un générateur de \(F\) et un générateur de \(G\)).
Si \(F \perp G\), alors en particulier \(\langle u_i, v_j\rangle = 0\) car \(u_i \in F\), \(v_j \in G\). Réciproquement, supposons tous les \(\langle u_i, v_j\rangle = 0\). Tout \(x \in F\) s'écrit \(x = \sum_i a_i u_i\) et tout \(y \in G\) s'écrit \(y = \sum_j b_j v_j\) ; par bilinéarité $$ \langle x, y\rangle = \sum_{i} \sum_{j} a_i b_j \langle u_i, v_j\rangle = 0, $$ donc \(F \perp G\).
Méthode — Démontrer que deux sous-espaces sont orthogonaux
Par la Proposition ci-dessus, il suffit de vérifier \(\langle u_i, v_j\rangle = 0\) pour les vecteurs \(u_i\) d'une famille génératrice de \(F\) et les vecteurs \(v_j\) d'une famille génératrice de \(G\) — un nombre fini de produits scalaires, et non tous les couples \((x, y)\). Compétences à pratiquer
- Démontrer une orthogonalité
II.2
Familles orthogonales et orthonormales
On ne considère que des familles finies. Une famille est orthogonale lorsque ses vecteurs sont deux à deux orthogonaux, et orthonormale lorsqu'ils sont de plus unitaires. Le fait essentiel est qu'une famille orthogonale de vecteurs non nuls est automatiquement libre.
Définition — Famille orthogonale et orthonormale
Une famille finie \((e_1, \dots, e_p)\) est orthogonale lorsque \(\langle e_i, e_j\rangle = 0\) pour tous \(i \ne j\). Elle est orthonormale (ou orthonormée) lorsque de plus \(\|e_i\| = 1\) pour tout \(i\) ; de façon équivalente \(\langle e_i, e_j\rangle = \delta_{i,j}\) (le symbole de Kronecker). Exemple
La base canonique \((e_1, \dots, e_n)\) de \(\mathbb{R}^n\) est orthonormale pour le produit scalaire canonique : \(\langle e_i, e_j\rangle = \delta_{i,j}\). Proposition — Une famille orthogonale de vecteurs non nuls est libre
Si \((e_1, \dots, e_p)\) est orthogonale avec chaque \(e_i \ne 0_E\), alors elle est libre. En particulier une famille orthonormale est libre.
Supposons \(\sum_{i=1}^p \lambda_i e_i = 0_E\). On effectue le produit scalaire avec \(e_j\) pour un \(j\) fixé : $$ \begin{aligned} 0 = \langle 0_E, e_j\rangle = \Bigl\langle \sum_{i=1}^p \lambda_i e_i,\ e_j\Bigr\rangle &= \sum_{i=1}^p \lambda_i \langle e_i, e_j\rangle && \text{(bilinéarité)} \\
&= \lambda_j \langle e_j, e_j\rangle = \lambda_j \|e_j\|^2 && \text{(l'orthogonalité annule } i \ne j\text{)}. \end{aligned} $$ Comme \(e_j \ne 0_E\), \(\|e_j\|^2 \ne 0\), donc \(\lambda_j = 0\). Ceci vaut pour tout \(j\), donc la famille est libre.
Exemple
Dans \(\mathbb{R}^3\), les vecteurs \((1, 1, 0)\), \((1, -1, 0)\), \((0, 0, 1)\) sont deux à deux orthogonaux et non nuls, donc libres ; étant trois vecteurs libres en dimension \(3\), ils forment une base. Méthode — Démontrer qu'une famille est orthogonale ou orthonormale
Calculer les produits scalaires deux à deux \(\langle e_i, e_j\rangle\) pour \(i < j\) (ils doivent tous être nuls pour l'orthogonalité) ; pour l'orthonormalité, vérifier de plus chaque \(\|e_i\| = 1\).
Orthonormalisation — non exigible
Toute base peut être transformée en une base orthonormale par le procédé de Gram-Schmidt : on normalise le premier vecteur (\(e_1 = u_1 / \|u_1\|\)) ; puis on remplace \(u_2\) par \(u_2 - \langle u_2, e_1\rangle\, e_1\) pour le rendre orthogonal à \(e_1\), et on le normalise ; on continue, en retranchant à chaque étape à \(u_k\) ses composantes le long des \(e_1, \dots, e_{k-1}\) déjà construits. Cette construction n'est pas exigible (elle est présentée ici pour être complet, sur de petits exemples).
Exemple
Dans \(\mathbb{R}^2\) (produit canonique), orthonormaliser \((u_1, u_2) = \bigl( (1, 1), (1, 0) \bigr)\).
On normalise \(u_1\) : \(\|u_1\| = \sqrt{2}\), donc \(e_1 = \tfrac{1}{\sqrt 2}(1, 1)\). On rend \(u_2\) orthogonal à \(e_1\) : \(\langle u_2, e_1\rangle = \tfrac{1}{\sqrt 2}(1 + 0) = \tfrac{1}{\sqrt 2}\), donc $$ u_2 - \langle u_2, e_1\rangle\, e_1 = (1, 0) - \tfrac{1}{\sqrt 2}\cdot\tfrac{1}{\sqrt 2}(1, 1) = (1, 0) - \tfrac{1}{2}(1, 1) = \bigl( \tfrac{1}{2}, -\tfrac{1}{2} \bigr). $$ Sa norme est \(\tfrac{1}{\sqrt 2}\), donc \(e_2 = \sqrt{2}\,\bigl( \tfrac12, -\tfrac12 \bigr) = \tfrac{1}{\sqrt 2}(1, -1)\). La famille \((e_1, e_2)\) est orthonormale. (Construction non exigible.)
Compétences à pratiquer
- Manipuler des familles orthonormales
III
Espaces euclidiens et bases orthonormées
III.1
Bases orthonormées et formules de coordonnées
Dans un espace de dimension finie muni d'un produit scalaire — un espace euclidien — une base orthonormée transforme toute quantité géométrique en une somme sur les coordonnées : les coordonnées se lisent comme des produits scalaires, et la norme est la racine de la somme de leurs carrés.
Définition — Espace euclidien et base orthonormée
Un espace euclidien est un espace vectoriel réel de dimension finie muni d'un produit scalaire. Une base orthonormée (b.o.n.) d'un espace euclidien est une base qui est une famille orthonormale. Exemple
\(\mathbb{R}^n\) muni du produit scalaire canonique est un espace euclidien, et sa base canonique \((e_1, \dots, e_n)\) en est une base orthonormée. L'espace \(\mathbb{R}_n[X]\) muni de \(\langle P, Q\rangle = \int_0^1 P(t) Q(t)\,\mathrm{d}t\) est aussi euclidien (dimension finie, produit scalaire), mais sa base canonique \((1, X, \dots, X^n)\) n'y est pas orthonormée (par exemple \(\langle 1, X\rangle = \tfrac12 \ne 0\)). Théorème — Existence d'une base orthonormée
Tout espace euclidien admet une base orthonormée.
Résultat admis. Une preuve constructive orthonormalise une base quelconque par le procédé de Gram-Schmidt de la Remarque précédente ; ce procédé n'étant pas exigible au programme, on admet l'existence générale et on l'illustre par la construction sur petit exemple ci-dessus.
Proposition — Coordonnées dans une base orthonormée
Soit \(\mathcal{B} = (e_1, \dots, e_n)\) une base orthonormée de \(E\). Alors tout \(x \in E\) vérifie $$ x = \sum_{i=1}^n \langle x, e_i\rangle\, e_i, $$ c'est-à-dire la \(i\)-ème coordonnée de \(x\) dans \(\mathcal{B}\) est \(\langle x, e_i\rangle\).
Comme \(\mathcal{B}\) est une base, \(x = \sum_{i=1}^n x_i e_i\) pour des coordonnées uniques \(x_i\). On effectue le produit scalaire avec \(e_j\) : $$ \begin{aligned} \langle x, e_j\rangle &= \Bigl\langle \sum_{i=1}^n x_i e_i,\ e_j\Bigr\rangle = \sum_{i=1}^n x_i \langle e_i, e_j\rangle && \text{(bilinéarité)} \\
&= x_j && \text{(}\langle e_i, e_j\rangle = \delta_{i,j}\text{)}. \end{aligned} $$ Donc \(x_j = \langle x, e_j\rangle\) pour tout \(j\).
Proposition — Norme et produit scalaire dans une base orthonormée
Soit \(\mathcal{B} = (e_1, \dots, e_n)\) une base orthonormée de \(E\), et soient \(x, y \in E\) de colonnes de coordonnées \(X, Y\) dans \(\mathcal{B}\). Alors $$ \langle x, y\rangle = {}^t X\, Y = \sum_{i=1}^n x_i y_i, \qquad \|x\|^2 = {}^t X\, X = \sum_{i=1}^n \langle x, e_i\rangle^2. $$
Écrivons \(x = \sum_i x_i e_i\) et \(y = \sum_j y_j e_j\). Par bilinéarité et \(\langle e_i, e_j\rangle = \delta_{i,j}\), $$ \langle x, y\rangle = \sum_{i=1}^n \sum_{j=1}^n x_i y_j \langle e_i, e_j\rangle = \sum_{i=1}^n x_i y_i = {}^t X\, Y. $$ En prenant \(y = x\), \(\|x\|^2 = \sum_i x_i^2 = {}^t X X\), et \(x_i = \langle x, e_i\rangle\) par la Proposition précédente.
Exemple
On prend la base orthonormée \(\mathcal{B} = (e_1, e_2)\) de \(\mathbb{R}^2\) avec \(e_1 = \tfrac{1}{\sqrt 2}(1,1)\), \(e_2 = \tfrac{1}{\sqrt 2}(1,-1)\). Déterminer les coordonnées de \(x = (3, 1)\) dans \(\mathcal{B}\) et vérifier \(\|x\|\).
Les coordonnées sont \(\langle x, e_1\rangle = \tfrac{1}{\sqrt 2}(3 + 1) = \tfrac{4}{\sqrt 2} = 2\sqrt 2\) et \(\langle x, e_2\rangle = \tfrac{1}{\sqrt 2}(3 - 1) = \tfrac{2}{\sqrt 2} = \sqrt 2\). Vérification : \(\langle x, e_1\rangle^2 + \langle x, e_2\rangle^2 = 8 + 2 = 10 = 3^2 + 1^2 = \|x\|^2\).
Méthode — Calculer dans une base orthonormée
Dans une b.o.n., lire les coordonnées d'un vecteur directement comme les produits scalaires \(\langle x, e_i\rangle\) ; calculer normes et produits scalaires par les formules de somme sur les coordonnées \(\|x\|^2 = \sum \langle x, e_i\rangle^2\) et \(\langle x, y\rangle = \sum x_i y_i\) — sans matrice de Gram. Compétences à pratiquer
- Calculer dans une base orthonormée
III.2
Supplémentaire orthogonal et changement de base orthonormée
Le supplémentaire orthogonal d'un sous-espace \(F\) rassemble tous les vecteurs orthogonaux à \(F\). Dans un espace euclidien, c'est un véritable supplémentaire : \(E = F \oplus F^\perp\). Entre deux bases orthonormées, la matrice de passage est orthogonale.
Définition — Orthogonal d'un sous-espace
L'orthogonal (ou supplémentaire orthogonal, par le théorème ci-dessous) d'un sous-espace \(F\) de \(E\) est $$ F^\perp = \{ x \in E \,:\, \forall y \in F,\ \langle x, y\rangle = 0 \}. $$ Proposition — \(F^\perp\) est un sous-espace
Pour tout sous-espace \(F\), \(F^\perp\) est un sous-espace de \(E\).
\(0_E \in F^\perp\) car \(\langle 0_E, y\rangle = 0\) pour tout \(y\). Si \(x, x' \in F^\perp\) et \(\lambda, \mu \in \mathbb{R}\), alors pour tout \(y \in F\), \(\langle \lambda x + \mu x', y\rangle = \lambda \langle x, y\rangle + \mu \langle x', y\rangle = 0\) par bilinéarité, donc \(\lambda x + \mu x' \in F^\perp\).
Théorème — Supplémentaire orthogonal
Soit \(F\) un sous-espace d'un espace euclidien \(E\). Alors \(E = F \oplus F^\perp\), et \(\dim F^\perp = \dim E - \dim F\).
Muni de la restriction du produit scalaire, \(F\) est lui-même un espace euclidien, donc il possède une base orthonormée \((e_1, \dots, e_p)\). Pour \(x \in E\), posons \(u = \sum_{i=1}^p \langle x, e_i\rangle\, e_i \in F\) et \(w = x - u\). Pour chaque \(j\), $$ \langle w, e_j\rangle = \langle x, e_j\rangle - \sum_{i=1}^p \langle x, e_i\rangle \langle e_i, e_j\rangle = \langle x, e_j\rangle - \langle x, e_j\rangle = 0, $$ donc \(w\) est orthogonal à chaque \(e_j\), donc (par le test sur les générateurs) à tout \(F\) : \(w \in F^\perp\). Ainsi \(x = u + w \in F + F^\perp\), d'où \(E = F + F^\perp\). Enfin, si \(z \in F \cap F^\perp\) alors \(\langle z, z\rangle = 0\), donc \(z = 0_E\) par le caractère défini. Par le critère de décomposition nulle du ch.1 la somme est directe, \(E = F \oplus F^\perp\), et la formule de dimension du ch.1 donne \(\dim F^\perp = \dim E - \dim F\).
Exemple
Dans \(\mathbb{R}^3\), si \(F\) est le plan \(\mathrm{Vect}\bigl( (1,0,0), (0,1,0) \bigr)\), alors \(F^\perp\) est la droite normale \(\mathrm{Vect}\bigl( (0,0,1) \bigr)\), et \(\dim F^\perp = 3 - 2 = 1\). Proposition — Complétion d'une famille orthonormale
Toute famille orthonormale d'un espace euclidien se complète en une base orthonormée.
Soit \((e_1, \dots, e_p)\) orthonormale et \(F = \mathrm{Vect}(e_1, \dots, e_p)\) ; alors \((e_1, \dots, e_p)\) est une base orthonormée de \(F\). Par le Théorème du supplémentaire orthogonal, \(E = F \oplus F^\perp\), et \(F^\perp\) (espace euclidien) a une base orthonormée \((f_1, \dots, f_q)\). La concaténation \((e_1, \dots, e_p, f_1, \dots, f_q)\) est une base de \(E\) (concaténation du ch.1 de bases d'une somme directe) ; elle est orthonormée car chaque \(e_i\) est orthogonal à chaque \(f_k\) (puisque \(f_k \in F^\perp\)) et les deux familles sont orthonormales.
Définition — Matrice orthogonale
Une matrice \(P \in \mathcal{M}_n(\mathbb{R})\) est orthogonale lorsqu'elle est inversible avec \(P^{-1} = {}^t P\), de façon équivalente \({}^t P\, P = I_n\). Exemple
Pour tout angle \(\theta\), la matrice de rotation \(R = \begin{pmatrix} \cos\theta & -\sin\theta \\ \sin\theta & \cos\theta \end{pmatrix}\) est orthogonale : \({}^t R\, R = \begin{pmatrix} \cos^2\theta + \sin^2\theta & 0 \\ 0 & \cos^2\theta + \sin^2\theta \end{pmatrix} = I_2\). Ses colonnes forment une famille orthonormale. Théorème — Changement de base orthonormée
Soient \(\mathcal{B}\) et \(\mathcal{B}'\) deux bases orthonormées d'un espace euclidien \(E\). Alors la matrice de passage \(P_{\mathcal{B}, \mathcal{B}'}\) est orthogonale : \(P_{\mathcal{B}, \mathcal{B}'}^{-1} = {}^t P_{\mathcal{B}, \mathcal{B}'}\). Réciproquement, si \(\mathcal{B}\) est orthonormée et \(P\) orthogonale, la base dont les colonnes de coordonnées dans \(\mathcal{B}\) sont les colonnes de \(P\) est encore orthonormée.
Écrivons \(P = P_{\mathcal{B}, \mathcal{B}'}\), dont la \(j\)-ème colonne \(C_j\) est la colonne de coordonnées de \(e'_j\) dans \(\mathcal{B}\). Le coefficient \((i, j)\) de \({}^t P\, P\) est \({}^t C_i\, C_j = \langle e'_i, e'_j\rangle\) (expression matricielle du produit scalaire dans la base orthonormée \(\mathcal{B}\)). Comme \(\mathcal{B}'\) est orthonormée, \(\langle e'_i, e'_j\rangle = \delta_{i,j}\), donc \({}^t P\, P = I_n\) : \(P\) est orthogonale. La réciproque est le même calcul lu à l'envers : \({}^t P P = I_n\) signifie que les nouvelles colonnes sont orthonormées pour \(\mathcal{B}\), donc la nouvelle famille est une base orthonormée.
Le programme ne demande aucune autre connaissance sur les matrices orthogonales que la relation \(P^{-1} = {}^t P\) en base orthonormée : leur déterminant, la classification rotations/réflexions et le groupe orthogonal sont hors de portée ici.
Méthode — Reconnaître une matrice orthogonale
Pour vérifier que \(P \in \mathcal{M}_n(\mathbb{R})\) est orthogonale, vérifier \({}^t P\, P = I_n\) — de façon équivalente, que les colonnes de \(P\) forment une famille orthonormale pour le produit scalaire canonique.
La figure montre un plan \(F\) et son supplémentaire orthogonal \(F^\perp\) dans \(\mathbb{R}^3\) : tout vecteur se décompose de manière unique en une partie dans \(F\) plus une partie le long de la droite normale \(F^\perp\). 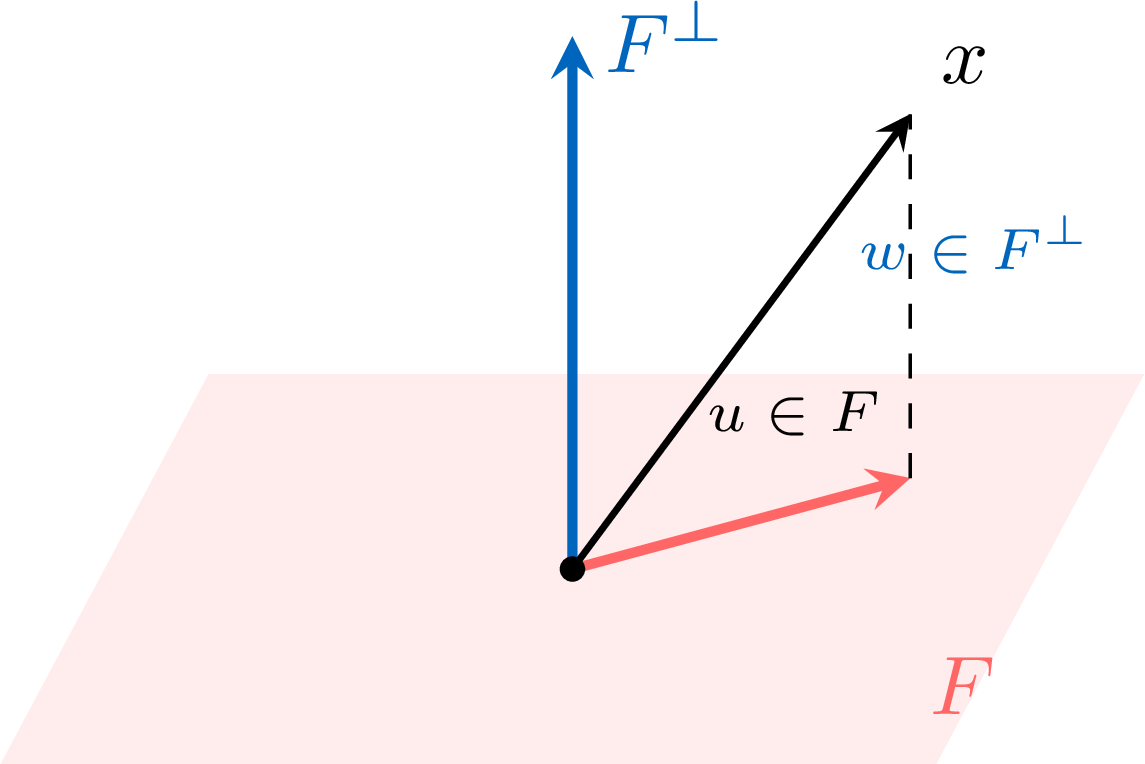
\(x = u + w\) avec \(u \in F\) et \(w \in F^\perp\), la décomposition donnée par \(E = F \oplus F^\perp\).
Pour aller plus loin
La décomposition \(E = F \oplus F^\perp\) établie ici est le fondement de la projection orthogonale sur \(F\), sujet d'un chapitre ultérieur dédié (il se situe au quatrième semestre, après ce chapitre d'algèbre bilinéaire du troisième semestre, ce qui explique qu'il ne soit pas traité ici). L'expression matricielle \(\langle x, y\rangle = {}^t X Y\) et le changement de base orthonormée \(P^{-1} = {}^t P\) sont la porte d'entrée du théorème spectral pour les endomorphismes symétriques ; et la structure euclidienne canonique de \(\mathbb{R}^n\) est exactement ce qui permet au chapitre des fonctions de plusieurs variables de définir le gradient via \(\langle \nabla f(x), h\rangle\).
Compétences à pratiquer
- Déterminer un supplémentaire orthogonal
IV
Pour aller plus loin
Compétences à pratiquer
- Combiner les outils euclidiens
Aller à la section