Éducation Nationale Française · ECGapprofondies 2
Endomorphismes symétriques (théorème spectral)
Un endomorphisme symétrique est un endomorphisme que l'on peut faire passer d'un côté à l'autre d'un produit scalaire sans le changer : \(\langle f(x), y\rangle = \langle x, f(y)\rangle\). Dans une base orthonormée, c'est exactement une matrice symétrique. Le résultat phare — le théorème spectral — affirme que ce sont les opérateurs les mieux réduits qui soient : tout endomorphisme symétrique est diagonalisable dans une base orthonormée de vecteurs propres, et toute matrice symétrique réelle \(A\) s'écrit \(D = {}^t P A P\) avec \(P\) orthogonale et \(D\) diagonale réelle. C'est l'aboutissement du fil de l'algèbre euclidienne, et l'outil qui permettra au chapitre d'optimisation de lire la nature d'un point critique sur le signe des valeurs propres de la hessienne. Conventions : \(E\) est un espace euclidien (de dimension finie, muni d'un produit scalaire), \(\langle \cdot, \cdot\rangle\) et \(\|\cdot\|\) son produit scalaire et sa norme ; toutes les matrices sont réelles, et \(\mathcal S_n(\mathbb R)\) désigne l'ensemble des matrices symétriques réelles \(n \times n\).
I
Endomorphismes symétriques et matrices symétriques
I.1
Définition et caractérisation matricielle
La relation de définition permet de faire « glisser » le produit scalaire d'un côté à l'autre de \(f\). Rappelons du chapitre sur le produit scalaire que, dans une base orthonormée, \(\langle x, y\rangle = {}^t X Y\) (le produit scalaire des colonnes de coordonnées) ; c'est ce qui transforme la symétrie de \(f\) en la symétrie de sa matrice.
Définition — Endomorphisme symétrique
Un endomorphisme \(f \in \mathcal L(E)\) est symétrique lorsque $$ \forall (x, y) \in E^2, \qquad \langle f(x), y\rangle = \langle x, f(y)\rangle. $$ Exemple
L'identité \(\mathrm{Id}_E\) et toute homothétie \(x \mapsto \lambda x\) sont symétriques : \(\langle \lambda x, y\rangle = \lambda\langle x, y\rangle = \langle x, \lambda y\rangle\). Plus généralement, un endomorphisme dont la matrice dans une base orthonormée est diagonale est symétrique (la Proposition suivante l'explique). Proposition — Caractérisation matricielle en base orthonormée
Soit \(\mathcal B\) une base orthonormée de \(E\) et \(f \in \mathcal L(E)\) de matrice \(A = \mathrm{Mat}_{\mathcal B}(f)\). Alors $$ f \text{ est symétrique} \iff {}^t A = A \quad (\text{\(A\) est une matrice symétrique}). $$
Soient \(X, Y\) les colonnes de coordonnées de \(x, y\) dans \(\mathcal B\). Comme \(\mathcal B\) est orthonormée, \(\langle x, y\rangle = {}^t X Y\) en termes des colonnes de coordonnées (chapitre sur le produit scalaire). Les colonnes de \(f(x)\) et \(f(y)\) sont \(AX\) et \(AY\), donc $$ \begin{aligned} \langle f(x), y\rangle &= {}^t(AX)\, Y = {}^t X\, {}^t A\, Y && \text{(coordonnées en b.o.n.)} \\
\langle x, f(y)\rangle &= {}^t X\, (A Y) = {}^t X\, A\, Y. \end{aligned} $$ \(f\) est symétrique ssi ces quantités sont égales pour tous \(X, Y\), soit \({}^t X ({}^t A - A) Y = 0\) pour tous \(X, Y\), ce qui a lieu ssi \({}^t A - A = 0\) (prendre \(X, Y\) parmi les colonnes canoniques pour lire chaque coefficient). Donc \(f\) symétrique \(\iff {}^t A = A\).
L'hypothèse base orthonormée est essentielle
L'équivalence n'a lieu qu'en base orthonormée. Dans une base non orthonormée, la matrice d'un endomorphisme symétrique n'est pas nécessairement symétrique. Par exemple, sur \(\mathbb R^2\) (produit scalaire canonique) l'endomorphisme \(f\) de matrice \(\mathrm{diag}(1, 2)\) dans la b.o.n. canonique est symétrique ; mais dans la base (non orthonormée) \(\mathcal B' = \bigl( (1,0), (1,1) \bigr)\) sa matrice est \(\begin{pmatrix} 1 & -1 \\ 0 & 2\end{pmatrix}\), qui n'est pas symétrique.
Proposition — Un projecteur est orthogonal si et seulement s'il est symétrique
Soit \(p \in \mathcal L(E)\) un projecteur (\(p \circ p = p\)). Alors \(p\) est une projection orthogonale (sur son image) si et seulement si \(p\) est un endomorphisme symétrique ; dans ce cas \(\operatorname{Ker} p = (\operatorname{Im} p)^\perp\).
\((\Rightarrow)\) Supposons \(p = p_F\) la projection orthogonale sur \(F = \operatorname{Im} p\). Pour \(x, y \in E\), \(x - p_F(x) \in F^\perp\) et \(p_F(y) \in F\), donc \(\langle x - p_F(x), p_F(y)\rangle = 0\), soit \(\langle x, p_F(y)\rangle = \langle p_F(x), p_F(y)\rangle\) ; par symétrie du membre de droite en \(x, y\), on a aussi \(\langle p_F(x), y\rangle = \langle p_F(x), p_F(y)\rangle\). D'où \(\langle p_F(x), y\rangle = \langle x, p_F(y)\rangle\) : \(p_F\) est symétrique. \((\Leftarrow)\) Un projecteur donne \(E = \operatorname{Im} p \oplus \operatorname{Ker} p\) (chapitre d'algèbre linéaire). Supposons \(p\) symétrique. Pour \(u \in \operatorname{Im} p\) (donc \(p(u) = u\)) et \(v \in \operatorname{Ker} p\) (donc \(p(v) = 0\)), \(\langle u, v\rangle = \langle p(u), v\rangle = \langle u, p(v)\rangle = 0\), donc \(\operatorname{Ker} p \subseteq (\operatorname{Im} p)^\perp\). Les dimensions coïncident : \(\dim \operatorname{Ker} p = \dim E - \dim \operatorname{Im} p = \dim (\operatorname{Im} p)^\perp\) (chapitre sur le produit scalaire), d'où \(\operatorname{Ker} p = (\operatorname{Im} p)^\perp\), et \(p\) est la projection sur \(\operatorname{Im} p\) parallèlement à son orthogonal — la projection orthogonale sur \(\operatorname{Im} p\).
En base orthonormée, reconnaître un endomorphisme symétrique est purement visuel : sa matrice est inchangée par réflexion selon la diagonale principale. 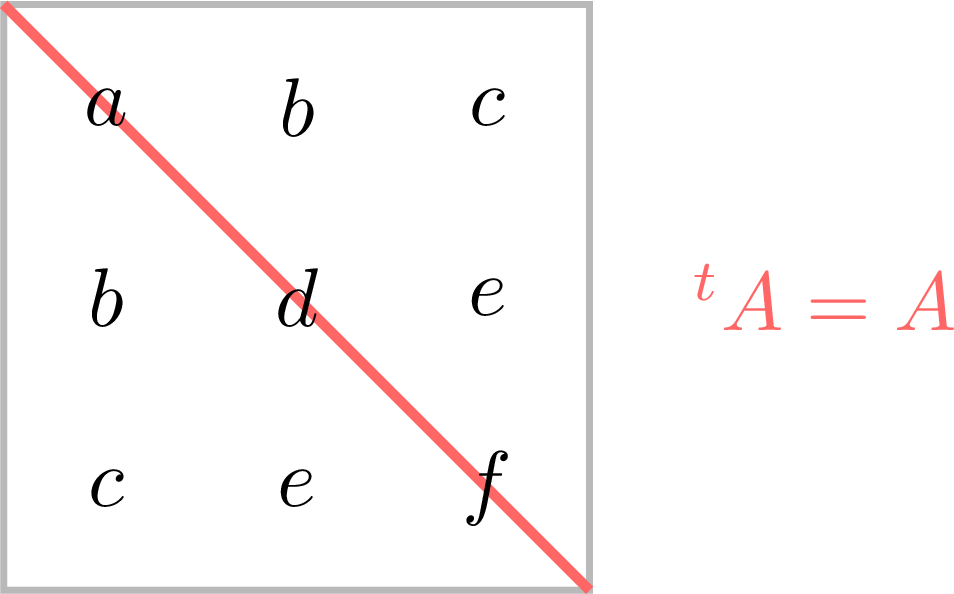
Méthode — Montrer qu'un endomorphisme est symétrique
Deux voies : - directement : vérifier \(\langle f(x), y\rangle = \langle x, f(y)\rangle\) pour tous \(x, y\) ;
- par la matrice : calculer \(A = \mathrm{Mat}_{\mathcal B}(f)\) dans une base orthonormée \(\mathcal B\) et vérifier \({}^t A = A\).
Exemple
Montrer que \(f : \mathbb R^3 \to \mathbb R^3\), \(f(x, y, z) = (2x + y,\ x + 2y + z,\ y + 2z)\), est un endomorphisme symétrique (produit scalaire canonique).
La base canonique de \(\mathbb R^3\) est orthonormée, et la matrice de \(f\) dans cette base est $$ A = \begin{pmatrix} 2 & 1 & 0 \\
1 & 2 & 1 \\
0 & 1 & 2 \end{pmatrix}, $$ lue sur les coefficients. Comme \({}^t A = A\), la Proposition donne que \(f\) est symétrique.
Compétences à pratiquer
- Montrer qu'un endomorphisme ou une matrice est symétrique
I.2
Stabilité et orthogonalité des sous-espaces propres
Un endomorphisme symétrique interagit proprement avec l'orthogonalité. Deux faits — la stabilité d'un supplémentaire orthogonal et l'orthogonalité des sous-espaces propres — sont ce qui fait fonctionner le théorème spectral de la section suivante.
Proposition — Stabilité du supplémentaire orthogonal
Soit \(f\) un endomorphisme symétrique et \(F\) un sous-espace stable par \(f\) (c'est-à-dire \(f(F) \subseteq F\)). Alors \(F^\perp\) est également stable par \(f\).
Soit \(x \in F^\perp\) ; montrons \(f(x) \in F^\perp\), soit \(\langle f(x), y\rangle = 0\) pour tout \(y \in F\). Par symétrie, \(\langle f(x), y\rangle = \langle x, f(y)\rangle\). Or \(f(y) \in F\) (car \(F\) est stable), et \(x \in F^\perp\), donc \(\langle x, f(y)\rangle = 0\). D'où \(f(x) \in F^\perp\).
Proposition — Les sous-espaces propres d'un endomorphisme symétrique sont deux à deux orthogonaux
Soit \(f\) un endomorphisme symétrique. Des vecteurs propres associés à des valeurs propres distinctes sont orthogonaux ; de façon équivalente, pour \(\lambda \ne \mu\) les sous-espaces propres \(E_\lambda(f)\) et \(E_\mu(f)\) sont orthogonaux.
Soient \(f(x) = \lambda x\) et \(f(y) = \mu y\) avec \(\lambda \ne \mu\). En calculant \(\langle f(x), y\rangle\) de deux façons avec la symétrie de \(f\) : $$ \begin{aligned} \lambda\langle x, y\rangle &= \langle f(x), y\rangle = \langle x, f(y)\rangle && \text{(\(f\) symétrique)} \\
&= \mu\langle x, y\rangle, \end{aligned} $$ donc \((\lambda - \mu)\langle x, y\rangle = 0\). Comme \(\lambda \ne \mu\), \(\langle x, y\rangle = 0\). Ainsi des vecteurs propres pour des valeurs propres distinctes sont orthogonaux, et \(E_\lambda(f) \perp E_\mu(f)\).
Exemple
La matrice \(A = \begin{pmatrix} 3 & 1 \\ 1 & 3 \end{pmatrix}\) est symétrique, donc l'endomorphisme canonique de \(\mathbb R^2\) qu'elle représente est symétrique. Ses valeurs propres sont \(4\) (vecteur propre \((1, 1)\)) et \(2\) (vecteur propre \((1, -1)\)) ; ces vecteurs propres sont orthogonaux : \(\langle (1,1), (1,-1)\rangle = 1 - 1 = 0\), comme le prédit la Proposition. Compétences à pratiquer
- Utiliser la stabilité et l'orthogonalité des sous-espaces propres
II
Le théorème spectral et la diagonalisation en base orthonormée
II.1
Le théorème spectral
L'orthogonalité des sous-espaces propres qui vient d'être démontrée est la clé du théorème central du chapitre : un endomorphisme symétrique n'est pas seulement diagonalisable, il est diagonalisable dans une base orthonormée de vecteurs propres. La diagonalisabilité elle-même (à valeurs propres réelles) est admise — la stabilité de \(F^\perp\) est l'un des ingrédients de sa preuve standard, laissée à un complément ; ce que l'on démontre ici est comment l'orthogonalité des sous-espaces propres assemble une base orthonormée de vecteurs propres.
Théorème — Théorème spectral pour les endomorphismes symétriques
Tout endomorphisme symétrique \(f\) d'un espace euclidien \(E\) est diagonalisable, à valeurs propres réelles, et il existe une base orthonormée de \(E\) formée de vecteurs propres de \(f\).
La diagonalisabilité de \(f\) et la réalité de ses valeurs propres sont admises (c'est la partie que le programme énonce sans démonstration). En les admettant, on construit la base orthonormée de vecteurs propres. Comme \(f\) est diagonalisable, \(E = \bigoplus_{\lambda \in \mathrm{Sp}(f)} E_\lambda(f)\) (les sous-espaces propres sont en somme directe et remplissent \(E\) — chapitre de réduction). On choisit une base orthonormée de chaque sous-espace propre \(E_\lambda(f)\) (chacun est un espace euclidien, donc en possède une — chapitre sur le produit scalaire, avec Gram-Schmidt à l'intérieur si besoin). En concaténant ces bases, on obtient une base de \(E\) de vecteurs propres ; elle est orthonormée car, dans chaque sous-espace propre, la famille choisie est orthonormée, et des vecteurs de sous-espaces propres différents \(E_\lambda(f), E_\mu(f)\) (\(\lambda \ne \mu\)) sont orthogonaux par la Proposition précédente. D'où une base orthonormée de vecteurs propres.
Théorème — Théorème spectral pour les matrices symétriques réelles
Toute matrice symétrique réelle \(A \in \mathcal S_n(\mathbb R)\) est diagonalisable à valeurs propres réelles : il existe une matrice orthogonale \(P\) (\(P^{-1} = {}^t P\)) et une matrice diagonale réelle \(D\) telles que $$ D = P^{-1} A P = {}^t P A P. $$
Munissons \(\mathbb R^n\) de son produit scalaire canonique ; sa base canonique \(\mathcal C\) est orthonormée. Soit \(f\) l'endomorphisme de \(\mathbb R^n\) avec \(\mathrm{Mat}_{\mathcal C}(f) = A\). Comme \(\mathcal C\) est orthonormée et \(A\) symétrique, \(f\) est symétrique (§1.1). Par le théorème précédent, il existe une base orthonormée \(\mathcal B\) de vecteurs propres. Soit \(P\) la matrice de passage de \(\mathcal C\) à \(\mathcal B\) (ses colonnes sont les vecteurs propres). Les bases \(\mathcal C\) et \(\mathcal B\) sont orthonormées, donc \(P\) est orthogonale (chapitre sur le produit scalaire) : \(P^{-1} = {}^t P\). Enfin \(\mathrm{Mat}_{\mathcal B}(f) = P^{-1} A P = D\) est diagonale (les valeurs propres), donc \(D = {}^t P A P\).
Matrices symétriques réelles
Le théorème est énoncé pour les matrices symétriques réelles — le seul cas de ce cours. Aucune connaissance des matrices orthogonales au-delà de la relation \(P^{-1} = {}^t P\) n'est nécessaire.
Exemple
Pour \(a, b \in \mathbb R\), \(A = \begin{pmatrix} a & b \\ b & a \end{pmatrix}\) est symétrique, de valeurs propres \(a + b\) (vecteur propre \((1, 1)\)) et \(a - b\) (vecteur propre \((1, -1)\)). La base orthonormée de vecteurs propres \(e_1 = \tfrac{1}{\sqrt 2}(1, 1)\), \(e_2 = \tfrac{1}{\sqrt 2}(1, -1)\) donne la matrice orthogonale \(P = \tfrac{1}{\sqrt 2}\begin{pmatrix} 1 & 1 \\ 1 & -1\end{pmatrix}\) avec \(D = {}^t P A P = \mathrm{diag}(a + b,\ a - b)\). Compétences à pratiquer
- Appliquer le théorème spectral
II.2
Diagonaliser une matrice symétrique réelle en base orthonormée
La procédure est la diagonalisation ordinaire avec un soin supplémentaire : la matrice de passage est rendue orthogonale en prenant une base orthonormée de chaque sous-espace propre. Lorsqu'un sous-espace propre est de dimension \(\ge 2\), sa base de départ peut ne pas être orthogonale — Gram-Schmidt y remédie à l'intérieur du sous-espace.
Méthode — Diagonaliser une matrice symétrique en base orthonormée — les cinq étapes
Pour une matrice symétrique réelle \(A\) : - elle est diagonalisable à valeurs propres réelles (elle est symétrique réelle) ;
- déterminer les valeurs propres \(\lambda_1, \dots, \lambda_p\) (toutes réelles) ;
- déterminer une base orthonormée de chaque sous-espace propre \(E_{\lambda_i}(A)\) (Gram-Schmidt à l'intérieur si \(\dim \ge 2\)) ;
- les concaténer en une base orthonormée de \(\mathcal M_{n,1}(\mathbb R)\) ;
- la matrice \(P\) dont les colonnes sont ces vecteurs est orthogonale, donc \(P^{-1} = {}^t P\) et \({}^t P A P = D = \mathrm{diag}(\lambda_i\) répétée \(\dim E_{\lambda_i}\) fois\()\).
Exemple
Diagonaliser \(A = \begin{pmatrix} 1 & 0 & 2 \\ 0 & -1 & 0 \\ 2 & 0 & 1 \end{pmatrix}\) en base orthonormée.
\(A\) est symétrique réelle, donc orthogonalement diagonalisable. En résolvant \(AX = \lambda X\) : les valeurs propres sont \(3\) et \(-1\). Pour \(\lambda = 3\), \(E_3 = \mathrm{Vect}\bigl( (1, 0, 1) \bigr)\) ; pour \(\lambda = -1\), \(E_{-1} = \mathrm{Vect}\bigl( (1, 0, -1), (0, 1, 0) \bigr)\) (dimension \(2\)). Les deux générateurs de \(E_{-1}\) sont déjà orthogonaux, et \(E_3 \perp E_{-1}\) automatiquement. En normalisant, $$ e_1 = \tfrac{1}{\sqrt 2}(1, 0, 1), \quad e_2 = \tfrac{1}{\sqrt 2}(1, 0, -1), \quad e_3 = (0, 1, 0), $$ donc \(P = \begin{pmatrix} 1/\sqrt 2 & 1/\sqrt 2 & 0 \\ 0 & 0 & 1 \\ 1/\sqrt 2 & -1/\sqrt 2 & 0 \end{pmatrix}\) est orthogonale et \({}^t P A P = \mathrm{diag}(3, -1, -1)\).
Exemple
Diagonaliser \(A = \begin{pmatrix} 2 & 1 & 1 \\ 1 & 2 & 1 \\ 1 & 1 & 2 \end{pmatrix}\) en base orthonormée (ici un sous-espace propre nécessite Gram-Schmidt).
Écrivons \(A = I_3 + J\) où \(J\) est la matrice de tous les uns. \(J\) a la valeur propre \(3\) (vecteur propre \((1,1,1)\)) et la valeur propre \(0\) sur le plan \(\{x + y + z = 0\}\), donc \(A\) a les valeurs propres \(4\) (simple) et \(1\) (double). Ainsi \(E_4 = \mathrm{Vect}\bigl( (1,1,1) \bigr)\) et \(E_1 = \{x + y + z = 0\}\). Une base de \(E_1\) est \((1, -1, 0), (1, 0, -1)\), non orthogonale (\(\langle (1,-1,0), (1,0,-1)\rangle = 1\)) ; on applique Gram-Schmidt dans \(E_1\) : $$ \begin{aligned} v_1 &= (1, -1, 0), \\
v_2 &= (1, 0, -1) - \frac{\langle (1,0,-1), v_1\rangle}{\|v_1\|^2}\, v_1 = (1, 0, -1) - \tfrac{1}{2}(1, -1, 0) = \bigl( \tfrac{1}{2}, \tfrac{1}{2}, -1 \bigr). \end{aligned} $$ En normalisant les trois vecteurs propres, $$ e_1 = \tfrac{1}{\sqrt 3}(1, 1, 1), \quad e_2 = \tfrac{1}{\sqrt 2}(1, -1, 0), \quad e_3 = \tfrac{1}{\sqrt 6}(1, 1, -2), $$ on obtient une base orthonormée de vecteurs propres ; la matrice orthogonale \(P\) de ces colonnes vérifie \({}^t P A P = \mathrm{diag}(4, 1, 1)\).
Compétences à pratiquer
- Diagonaliser une matrice symétrique en base orthonormée
III
Formes quadratiques et matrices définies positives
III.1
Forme quadratique associée à une matrice symétrique
Une matrice symétrique associe à chaque vecteur un nombre \(q_A(x) = {}^t X A X\), un polynôme homogène de degré \(2\) en les coordonnées. Le théorème spectral le transforme en une somme de carrés pure, ce qui est la clé pour en lire le signe.
Définition — Forme quadratique associée à une matrice symétrique
Pour \(A = (a_{i,j}) \in \mathcal S_n(\mathbb R)\), la forme quadratique associée à \(A\) est l'application \(q_A : \mathcal M_{n,1}(\mathbb R) \to \mathbb R\), $$ q_A(X) = {}^t X A X = \sum_{i=1}^n \sum_{j=1}^n a_{i,j}\, x_i x_j, $$ où \(X = {}^t(x_1, \dots, x_n)\). En identifiant \(\mathbb R^n\) à \(\mathcal M_{n,1}(\mathbb R)\) par la base canonique et en notant \(f\) l'endomorphisme symétrique de matrice \(A\), cela s'écrit \(q_A(x) = \langle x, f(x)\rangle\) pour le produit scalaire canonique. Exemple
Pour \(A = \begin{pmatrix} 1 & 3 \\ 3 & 2 \end{pmatrix}\), \(q_A(x, y) = x^2 + 2y^2 + 6xy\). Réciproquement, pour retrouver la matrice symétrique de \(q(x, y, z) = x^2 + 2y^2 + 4xy - 2yz\), placer les coefficients des carrés sur la diagonale et la moitié de chaque coefficient croisé hors diagonale : \(A = \begin{pmatrix} 1 & 2 & 0 \\ 2 & 2 & -1 \\ 0 & -1 & 0 \end{pmatrix}\). Une forme quadratique détermine une unique matrice symétrique ; une matrice non symétrique a la même forme quadratique que sa partie symétrique \(\tfrac{1}{2}(M + {}^t M)\), on prend donc toujours le représentant symétrique. Proposition — Réduction d'une forme quadratique en base orthonormée de vecteurs propres
Soit \(A \in \mathcal S_n(\mathbb R)\) avec une base orthonormée de vecteurs propres \((e_1, \dots, e_n)\) pour les valeurs propres \(\lambda_1, \dots, \lambda_n\). Si \(x\) a pour coordonnées \((\alpha_1, \dots, \alpha_n)\) dans cette base, alors $$ q_A(x) = \sum_{k=1}^n \lambda_k\, \alpha_k^2. $$
Par le théorème spectral \(A = P D\, {}^t P\) avec \(P\) orthogonale (colonnes les \(e_k\)) et \(D = \mathrm{diag}(\lambda_1, \dots, \lambda_n)\). Alors $$ \begin{aligned} q_A(x) = {}^t X A X &= {}^t X\, P D\, {}^t P\, X = {}^t({}^t P X)\, D\, ({}^t P X) && \text{(}A = P D\,{}^t P\text{)}. \end{aligned} $$ Or \({}^t P X\) est la colonne de coordonnées de \(x\) dans la base orthonormée de vecteurs propres (changement de base orthonormée, \(P^{-1} = {}^t P\)), soit \({}^t P X = (\alpha_1, \dots, \alpha_n)\). Comme \(D\) est diagonale, \({}^t(\alpha)\, D\, (\alpha) = \sum_k \lambda_k \alpha_k^2\).
Compétences à pratiquer
- Écrire et réduire une forme quadratique
III.2
Signe d'une forme quadratique
La forme en somme de carrés \(q_A(x) = \sum_k \lambda_k \alpha_k^2\) ramène le signe de \(q_A\) à une question portant uniquement sur les signes des valeurs propres.
Définition — Signe d'une matrice symétrique
Une matrice symétrique \(A\) (et sa forme quadratique \(q_A\)) est : - positive si \(q_A(x) \ge 0\) pour tout \(x\) ; définie positive si \(q_A(x) > 0\) pour tout \(x \ne 0\) ;
- négative si \(q_A(x) \le 0\) pour tout \(x\) ; définie négative si \(q_A(x) < 0\) pour tout \(x \ne 0\) ;
- de signe non constant (dite aussi indéfinie) si \(q_A\) prend à la fois une valeur strictement positive et une valeur strictement négative.
Théorème — Signe d'une forme quadratique par le spectre
Pour \(A \in \mathcal S_n(\mathbb R)\) : $$ \begin{aligned} A \text{ positive} &\iff \mathrm{Sp}(A) \subset \mathbb R_+, & A \text{ définie positive} &\iff \mathrm{Sp}(A) \subset \mathbb R_+^*, \\
A \text{ négative} &\iff \mathrm{Sp}(A) \subset \mathbb R_-, & A \text{ définie négative} &\iff \mathrm{Sp}(A) \subset \mathbb R_-^*, \end{aligned} $$ et \(A\) est de signe non constant (indéfinie) ssi elle a des valeurs propres des deux signes.
On utilise \(q_A(X) = \sum_k \lambda_k \alpha_k^2\) dans une base orthonormée de vecteurs propres. Si tout \(\lambda_k \ge 0\), alors \(q_A(X) \ge 0\) pour tout \(X\) (positive) ; si tout \(\lambda_k > 0\), alors pour \(X \ne 0\) un \(\alpha_k \ne 0\) et \(q_A(X) > 0\) (définie positive). Réciproquement, en évaluant \(q_A\) sur un vecteur propre unitaire \(X_k\) (\(A X_k = \lambda_k X_k\), \(\|X_k\| = 1\)) : \(q_A(X_k) = {}^t X_k\, (\lambda_k X_k) = \lambda_k\, \|X_k\|^2 = \lambda_k\), donc le signe de \(q_A\) force le signe de chaque valeur propre (\(A\) positive \(\Rightarrow \lambda_k \ge 0\) ; définie positive \(\Rightarrow \lambda_k > 0\)). Les cas négatifs sont identiques avec les inégalités renversées. Pour le cas indéfini, les deux implications valent : si deux valeurs propres ont des signes opposés, les vecteurs propres unitaires correspondants donnent \(q_A(X_i) = \lambda_i > 0\) et \(q_A(X_j) = \lambda_j < 0\), donc \(q_A\) est indéfinie ; réciproquement, si toutes les valeurs propres avaient le même signe, alors \(q_A = \sum_k \lambda_k \alpha_k^2\) garderait ce signe, donc une \(q_A\) indéfinie a nécessairement des valeurs propres des deux signes.
Méthode — Déterminer le signe d'une forme quadratique
Écrire la matrice symétrique \(A\) de \(q\) (diagonale = coefficients des carrés, hors-diagonale = moitié des coefficients croisés) ; calculer ses valeurs propres (toutes réelles) ; lire le signe : toutes \(> 0\) définie positive, toutes \(\ge 0\) positive, toutes \(< 0\) définie négative, toutes \(\le 0\) négative, des deux signes indéfinie. Exemple
Déterminer le signe de chaque forme quadratique : (a) \(q_1(x, y) = 2x^2 + 2xy + 2y^2\) ; (b) \(q_2(x, y) = x^2 + 4xy + y^2\) ; (c) \(q_3(x, y) = -2x^2 - 2xy - 2y^2\).
(a) \(A_1 = \begin{psmallmatrix} 2 & 1 \\ 1 & 2 \end{psmallmatrix}\), valeurs propres \(3\) et \(1\), toutes deux \(> 0\) : \(q_1\) est définie positive. (b) \(A_2 = \begin{psmallmatrix} 1 & 2 \\ 2 & 1 \end{psmallmatrix}\), valeurs propres \(3\) et \(-1\), de signes opposés : \(q_2\) est indéfinie (par exemple \(q_2(1,1) = 6 > 0\), \(q_2(1,-1) = -2 < 0\)). (c) \(A_3 = \begin{psmallmatrix} -2 & -1 \\ -1 & -2 \end{psmallmatrix}\), valeurs propres \(-3\) et \(-1\), toutes deux \(< 0\) : \(q_3\) est définie négative.
Pour aller plus loin
Cette analyse de signe est exactement l'outil que le chapitre d'optimisation applique à la matrice hessienne \(\nabla^2 f(x_0)\) d'une fonction \(C^2\) en un point critique : \(\nabla^2 f(x_0)\) est symétrique, et les signes de ses valeurs propres classent le point critique — un minimum local lorsqu'elle est définie positive, un maximum local lorsqu'elle est définie négative, un point selle lorsqu'elle est indéfinie. L'algèbre euclidienne de ce chapitre est ainsi le moteur de l'optimisation au second ordre.
Compétences à pratiquer
- Étudier le signe d'une forme quadratique
IV
Pour aller plus loin
Compétences à pratiquer
- Problèmes de synthèse
Aller à la section