Éducation Nationale Française · BCPST
L'espace vectoriel \(K^n\)
Les systèmes linéaires et les matrices rangent des coefficients dans des tableaux rectangulaires ; ce chapitre étudie les colonnes elles-mêmes comme des objets que l'on peut additionner et multiplier par un nombre. On fixe un corps \(K\), ce qui signifie partout \(K = \mathbb{R}\) ou \(K = \mathbb{C}\), et on étudie l'ensemble concret \(K^n\) des listes de \(n\) nombres, muni de son addition et de sa multiplication par un scalaire. On ne quitte jamais \(K^n\) : la notion générale et abstraite d'espace vectoriel relève d'un cours ultérieur. Dans \(K^n\) on isole ses sous-espaces (droites et plans passant par l'origine, ensembles de solutions de systèmes homogènes), on décrit un sous-espace par une famille génératrice finie ou on le fixe par une base, et on mesure sa taille par sa dimension. Le moteur de calcul est l'élimination de Gauss des chapitres précédents : le rang d'une famille de vecteurs se lit sur une forme échelonnée exactement comme le rang d'une matrice.
I
L'ensemble \(K^n\) et ses opérations
I.1
Les vecteurs de \(K^n\)
Un vecteur de \(K^n\) est simplement une liste de \(n\) nombres. Le plan \(\mathbb{R}^2\) et l'espace \(\mathbb{R}^3\) sont les cas \(n = 2\) et \(n = 3\), déjà familiers en géométrie ; \(K^n\) les généralise à un nombre quelconque de coordonnées et autorise des entrées complexes lorsque \(K = \mathbb{C}\).
Définition — L'ensemble \(K^n\)
Soit \(n \in \mathbb{N}^*\). L'ensemble \(K^n\) est l'ensemble des \(n\)-uplets d'éléments de \(K\) : $$K^n = \{ (x_1, x_2, \dots, x_n) \mid x_1, \dots, x_n \in K \}.$$ Ses éléments sont appelés vecteurs ; les nombres \(x_1, \dots, x_n\) sont les coordonnées (ou composantes) du vecteur, et \(x_i\) en est la \(i\)-ième coordonnée. Un vecteur s'écrit en ligne \((x_1, \dots, x_n)\) ou en colonne \(\begin{psmallmatrix} x_1 \\ \vdots \\ x_n \end{psmallmatrix}\) ; on identifie ces deux notations, qui sont deux manières d'écrire le même vecteur de \(K^n\). Exemple
\((2, -1) \in \mathbb{R}^2\) est un vecteur du plan ; \((1, 0, 3) \in \mathbb{R}^3\) est un vecteur de l'espace ; \((1+i, 2) \in \mathbb{C}^2\) est un vecteur à coordonnées complexes. Deux vecteurs sont égaux exactement lorsque toutes leurs coordonnées coïncident, donc \((2, -1) \ne (-1, 2)\) : l'ordre des coordonnées compte. Définition — Vecteur nul
Le vecteur nul de \(K^n\) est le vecteur dont toutes les coordonnées valent \(0\) : $$0_{K^n} = (0, 0, \dots, 0).$$ Lorsqu'aucune confusion n'est possible on le note simplement \(0\). Exemple
Le vecteur nul de \(\mathbb{R}^3\) est \((0, 0, 0)\) ; celui de \(\mathbb{R}^2\) est \((0, 0)\). Un vecteur est non nul dès que l'une de ses coordonnées est non nulle : \((0, 0, 5)\) est non nul. Compétences à pratiquer
- Lire des coordonnées et comparer des vecteurs
I.2
Addition et multiplication par un scalaire
L'ensemble \(K^n\) est muni de deux opérations : on additionne deux vecteurs coordonnée par coordonnée, et on multiplie un vecteur par un nombre de \(K\), appelé scalaire, en multipliant chaque coordonnée. Ce sont exactement les opérations sur les matrices colonnes vues au chapitre précédent.
Définition — Les deux opérations
Soit \(u = (x_1, \dots, x_n)\) et \(v = (y_1, \dots, y_n)\) dans \(K^n\) et soit \(\lambda \in K\). La somme et le multiple scalaire sont $$u + v = (x_1 + y_1, \dots, x_n + y_n), \qquad \lambda \cdot u = (\lambda x_1, \dots, \lambda x_n).$$ Le vecteur \(-u = (-x_1, \dots, -x_n)\) est l'opposé de \(u\), et on note \(u - v\) pour \(u + (-v)\). Exemple
Dans \(\mathbb{R}^3\), avec \(u = (1, 0, -2)\) et \(v = (3, 1, 4)\) : $$u + v = (4, 1, 2), \qquad 2 \cdot u = (2, 0, -4), \qquad u - v = (-2, -1, -6).$$ Proposition — Règles de calcul
Pour tous \(u, v, w \in K^n\) et tous \(\lambda, \mu \in K\) : - l'addition est commutative et associative : \(u + v = v + u\) et \((u+v)+w = u+(v+w)\) ;
- le vecteur nul est neutre : \(u + 0 = u\), et \(u + (-u) = 0\) ;
- la multiplication scalaire est distributive : \(\lambda(u + v) = \lambda u + \lambda v\) et \((\lambda + \mu)u = \lambda u + \mu u\) ;
- \(\lambda(\mu u) = (\lambda\mu)u\), \(\ 1 \cdot u = u\), et \(\ 0 \cdot u = 0\).
Chaque règle est vraie coordonnée par coordonnée parce qu'elle l'est pour les nombres de \(K\). Pour la distributivité, écrivons \(u = (x_1, \dots, x_n)\) et \(v = (y_1, \dots, y_n)\) ; alors la \(i\)-ième coordonnée de \(\lambda(u+v)\) vaut $$\begin{aligned} \lambda(x_i + y_i) &= \lambda x_i + \lambda y_i && \text{(distributivité dans } K \text{)}, \end{aligned}$$ qui est la \(i\)-ième coordonnée de \(\lambda u + \lambda v\). Comme c'est vrai pour tout \(i\), les deux vecteurs sont égaux. Les autres règles se vérifient de la même façon.
Méthode — Calculer avec des vecteurs
Pour calculer une combinaison telle que \(\lambda u + \mu v\), on travaille coordonnée par coordonnée : on forme la \(i\)-ième coordonnée \(\lambda x_i + \mu y_i\) pour chaque \(i\), puis on rassemble les résultats en un seul vecteur. Il n'y a jamais d'interaction entre des coordonnées distinctes. Compétences à pratiquer
- Calculer des sommes et des multiples scalaires
I.3
Combinaisons linéaires
Additionner des copies multipliées de quelques vecteurs donnés produit une combinaison linéaire. Cette seule opération engendre toutes les notions du chapitre : un sous-espace est une partie stable par combinaison linéaire, et une famille génératrice est une famille à partir de laquelle tout vecteur s'atteint par combinaison linéaire.
Définition — Combinaison linéaire
Soit \(v_1, \dots, v_p\) des vecteurs de \(K^n\). Une combinaison linéaire de \(v_1, \dots, v_p\) est tout vecteur de la forme $$\lambda_1 v_1 + \lambda_2 v_2 + \dots + \lambda_p v_p, \qquad \lambda_1, \dots, \lambda_p \in K,$$ où les nombres \(\lambda_1, \dots, \lambda_p\) sont appelés les coefficients de la combinaison. Exemple
Avec \(v_1 = (1, 0, 0)\), \(v_2 = (0, 1, 0)\) dans \(\mathbb{R}^3\), la combinaison \(3 v_1 - 2 v_2 = (3, -2, 0)\). Le vecteur nul est toujours une combinaison linéaire, avec tous les coefficients nuls. Exemple
Le vecteur \(w = (5, 1)\) est-il combinaison linéaire de \(v_1 = (1, 1)\) et \(v_2 = (1, -1)\) ? On cherche \(\lambda, \mu \in \mathbb{R}\) avec \(\lambda v_1 + \mu v_2 = w\), c'est-à-dire le système \(\lambda + \mu = 5\) et \(\lambda - \mu = 1\), de solution \(\lambda = 3\), \(\mu = 2\). Donc \(w = 3 v_1 + 2 v_2\) : décider l'appartenance revient à résoudre un système linéaire. Méthode — Écrire un vecteur comme combinaison linéaire
Pour tester si \(w\) est combinaison linéaire de \(v_1, \dots, v_p\), on écrit l'équation inconnue \(\lambda_1 v_1 + \dots + \lambda_p v_p = w\) coordonnée par coordonnée. On obtient un système linéaire d'inconnues \(\lambda_1, \dots, \lambda_p\) ; on le résout par la méthode de Gauss. Le système admet une solution exactement lorsque \(w\) est une telle combinaison. Compétences à pratiquer
- Former et reconnaître des combinaisons linéaires
II
Les sous-espaces vectoriels de \(K^n\)
II.1
Définition et stabilité
Parmi toutes les parties de \(K^n\), celles qui sont intéressantes pour l'algèbre linéaire sont celles qui sont stables par les deux opérations : additionner deux de leurs vecteurs, ou multiplier l'un de leurs vecteurs par un scalaire, ne sort jamais de la partie. Une telle partie est un sous-espace ; les plus simples, géométriquement, sont les droites et les plans passant par l'origine, mais ils vont du seul point \(\{0\}\) jusqu'à l'espace tout entier \(K^n\).
Définition — Sous-espace vectoriel
Une partie \(F\) de \(K^n\) est un sous-espace vectoriel (sous-espace de \(K^n\)) lorsque les trois conditions sont vérifiées : - \(0 \in F\) (elle contient le vecteur nul) ;
- \(F\) est stable par addition : \(\forall u, v \in F,\ u + v \in F\) ;
- \(F\) est stable par multiplication scalaire : \(\forall \lambda \in K,\ \forall u \in F,\ \lambda u \in F\).
Exemple
Les deux sous-espaces extrêmes sont \(\{0\}\) (le seul vecteur nul) et \(K^n\) tout entier. Tous deux vérifient clairement les trois conditions. Un sous-espace n'est jamais vide, puisqu'il doit contenir \(0\). Proposition — Droites et plans passant par l'origine
Soit \(u \ne 0\) dans \(K^n\). L'ensemble \(D = \{\lambda u \mid \lambda \in K\}\) de tous les multiples de \(u\) est un sous-espace, appelé droite dirigée par \(u\). Si de plus \(v \in K^n\) n'est pas un multiple de \(u\), l'ensemble \(P = \{\lambda u + \mu v \mid \lambda, \mu \in K\}\) est un sous-espace, le plan dirigé par \(u\) et \(v\). Chacun de \(D\) et \(P\) contient \(0\) (on prend tous les coefficients nuls) et se vérifie directement stable : une somme ou un multiple scalaire d'expressions \(\lambda u + \mu v\) est encore de cette forme. Exemple
Dans \(\mathbb{R}^3\), le plan dirigé par \(u = (1, 0, 0)\) et \(v = (0, 1, 0)\) est le plan horizontal d'équation \(z = 0\). Il passe par l'origine et contient toute combinaison linéaire de \(u\) et \(v\) : 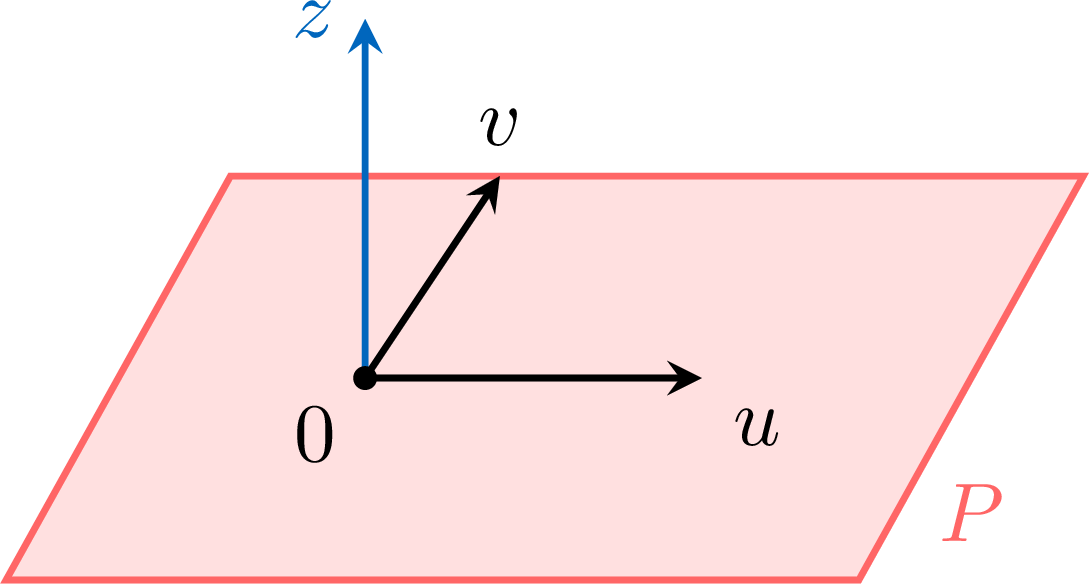
Méthode — Tester si une partie est un sous-espace
Étant donné une partie \(F\) de \(K^n\), on vérifie trois points dans l'ordre. D'abord, a-t-on \(0 \in F\) ? Sinon, \(F\) n'est pas un sous-espace (rejet rapide). Ensuite, on prend deux vecteurs arbitraires \(u, v \in F\) et on vérifie \(u + v \in F\). Enfin, on prend \(\lambda \in K\) et \(u \in F\) et on vérifie \(\lambda u \in F\). Si les trois sont vrais, \(F\) est un sous-espace ; si l'un échoue, on exhibe un contre-exemple. Compétences à pratiquer
- Tester si une partie est un sous-espace
II.2
Premiers exemples
L'exemple le plus important de sous-espace est l'ensemble des solutions d'un système linéaire homogène : c'est exactement le type d'ensemble produit par l'élimination de Gauss des chapitres précédents, maintenant reconnu comme un sous-espace.
Proposition — Ensemble des solutions d'un système homogène
L'ensemble des solutions \((x_1, \dots, x_n) \in K^n\) d'un système linéaire homogène (un système dont tous les seconds membres valent \(0\)) est un sous-espace de \(K^n\).
Appelons \(F\) cet ensemble de solutions. Écrivons le système sous forme matricielle \(AX = 0\), où \(A\) est sa matrice de coefficients et \(X\) la colonne des inconnues (multiplication matricielle du chapitre Matrices). Le vecteur nul donne \(A \cdot 0 = 0\), donc \(0 \in F\). Si \(u\) et \(v\) vérifient tous deux le système, alors \(Au = 0\) et \(Av = 0\) ; pour \(\lambda, \mu \in K\), la linéarité de la multiplication matricielle donne $$A(\lambda u + \mu v) = \lambda A u + \mu A v = \lambda \cdot 0 + \mu \cdot 0 = 0.$$ Donc \(\lambda u + \mu v \in F\), et \(F\) est un sous-espace.
Exemple
Dans \(\mathbb{R}^3\), l'ensemble \(F = \{(x, y, z) \mid x + y + z = 0\}\) est un sous-espace : c'est l'ensemble des solutions d'une équation homogène. En revanche, \(G = \{(x, y, z) \mid x + y + z = 1\}\) n'est pas un sous-espace, car \(0 = (0,0,0)\) ne vérifie pas \(x + y + z = 1\). Exemple
L'ensemble \(H = \{(x, y) \in \mathbb{R}^2 \mid xy = 0\}\) (les deux axes) n'est pas un sous-espace : \((1, 0)\) et \((0, 1)\) appartiennent à \(H\), mais leur somme \((1, 1)\) a un produit \(1 \ne 0\), donc \(H\) n'est pas stable par addition. Exemple
L'intersection de deux sous-espaces est encore un sous-espace. Si \(F\) et \(G\) sont des sous-espaces de \(K^n\), alors \(0\) appartient aux deux, donc à \(F \cap G\) ; et une combinaison linéaire de deux vecteurs de \(F \cap G\) reste dans \(F\) (car \(F\) est un sous-espace) et dans \(G\), donc dans \(F \cap G\). Par exemple deux plans distincts passant par l'origine dans \(\mathbb{R}^3\) se coupent le long d'une droite passant par l'origine, encore un sous-espace. Compétences à pratiquer
- Reconnaître des sous-espaces parmi des ensembles usuels
II.3
Sous-espace engendré par une famille
À partir d'une famille finie de vecteurs, rassembler toutes leurs combinaisons linéaires construit le plus petit sous-espace les contenant. Ce sous-espace est appelé sous-espace engendré par la famille, noté \(\operatorname{Vect}\).
Définition — Sous-espace engendré
Soit \(v_1, \dots, v_p\) des vecteurs de \(K^n\). Le sous-espace engendré par cette famille, noté \(\operatorname{Vect}(v_1, \dots, v_p)\), est l'ensemble de toutes leurs combinaisons linéaires : $$\operatorname{Vect}(v_1, \dots, v_p) = \{ \lambda_1 v_1 + \dots + \lambda_p v_p \mid \lambda_1, \dots, \lambda_p \in K \}.$$ Proposition — Le sous-espace engendré est un sous-espace
Pour tous vecteurs \(v_1, \dots, v_p\) de \(K^n\), l'ensemble \(\operatorname{Vect}(v_1, \dots, v_p)\) est un sous-espace de \(K^n\), et il contient chaque \(v_i\).
Le vecteur nul est la combinaison de coefficients tous nuls, donc \(0 \in \operatorname{Vect}(v_1, \dots, v_p)\). La somme de deux combinaisons linéaires est encore une combinaison linéaire (on additionne les coefficients), et un multiple scalaire d'une combinaison linéaire en est encore une (on multiplie les coefficients), donc l'ensemble est stable par les deux opérations. Enfin \(v_i\) est la combinaison de coefficient \(1\) sur \(v_i\) et \(0\) ailleurs, donc \(v_i\) appartient au sous-espace engendré.
Exemple
Dans \(\mathbb{R}^3\), posons \(v_1 = (1,0,0)\) et \(v_2 = (0,1,0)\). Alors \(\operatorname{Vect}(v_1)\) est l'axe des \(x\) (une droite par \(0\)), et \(\operatorname{Vect}(v_1, v_2)\) est le plan \(z = 0\) dessiné ci-dessous. En ajoutant le vecteur \((0,0,1)\) on obtient \(\operatorname{Vect}\bigl(v_1, v_2, (0,0,1)\bigr) = \mathbb{R}^3\) : 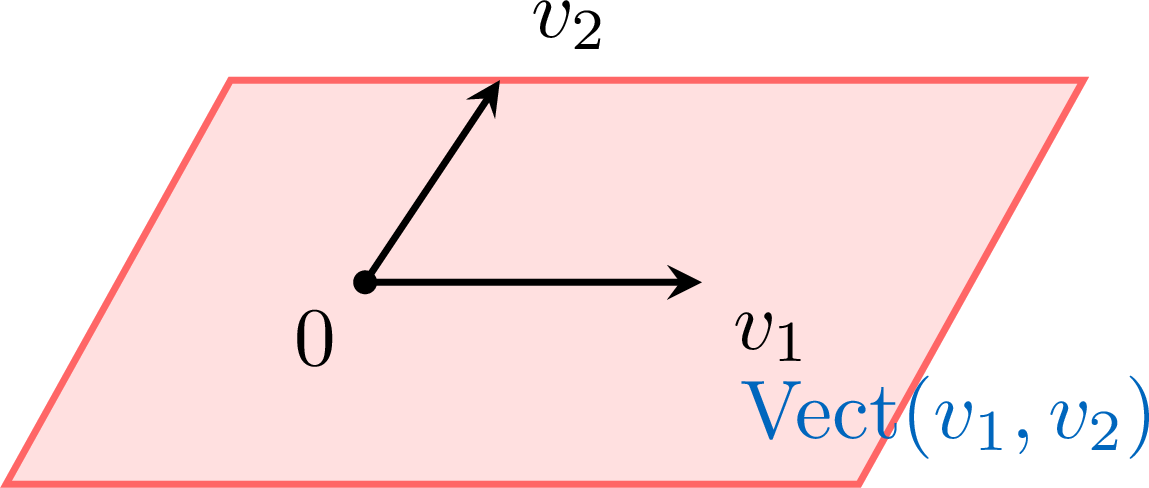
Méthode — Décrire un sous-espace engendré
Pour décider si \(w \in \operatorname{Vect}(v_1, \dots, v_p)\), on résout le système \(\lambda_1 v_1 + \dots + \lambda_p v_p = w\) d'inconnues les \(\lambda_i\) (le même test que pour une combinaison linéaire). Pour obtenir une équation cartésienne du sous-espace engendré dans \(\mathbb{R}^3\), on élimine les paramètres \(\lambda_i\) entre les équations des coordonnées. Compétences à pratiquer
- Décider l'appartenance à un sous-espace engendré
III
Familles génératrices et familles libres
III.1
Familles génératrices
Une famille qui atteint tout vecteur d'un sous-espace par combinaison linéaire est dite l'engendrer. Une telle famille décrit tout le sous-espace par une liste finie de vecteurs.
Définition — Famille génératrice
Soit \(F\) un sous-espace de \(K^n\). Une famille \((v_1, \dots, v_p)\) de vecteurs de \(F\) est génératrice de \(F\) (on dit qu'elle engendre \(F\)) lorsque \(F = \operatorname{Vect}(v_1, \dots, v_p)\), c'est-à-dire que tout vecteur de \(F\) est combinaison linéaire de \(v_1, \dots, v_p\). Exemple
La famille \(e_1 = (1, 0, 0)\), \(e_2 = (0, 1, 0)\), \(e_3 = (0, 0, 1)\) engendre \(\mathbb{R}^3\) : tout \((x, y, z) = x e_1 + y e_2 + z e_3\). Plus généralement la famille analogue engendre \(K^n\) pour tout \(n\). Exemple
La famille \((1, 1)\), \((1, -1)\) engendre \(\mathbb{R}^2\) : pour tout \((a, b)\), résoudre \(\lambda(1,1) + \mu(1,-1) = (a,b)\) donne \(\lambda = \frac{a+b}{2}\), \(\mu = \frac{a-b}{2}\), qui existent toujours. Une famille génératrice n'est pas forcément la famille canonique. Méthode — Vérifier qu'une famille est génératrice
On vérifie d'abord que chaque \(v_i\) appartient à \(F\) (sinon la famille ne peut engendrer \(F\)). Puis on prend un vecteur arbitraire \(w\) de \(F\) et on démontre que le système \(\lambda_1 v_1 + \dots + \lambda_p v_p = w\) admet une solution pour tout tel \(w\). Pour \(F = K^n\), \(w\) est un \((a_1, \dots, a_n)\) arbitraire et la famille est génératrice exactement lorsque le système est toujours résoluble. Compétences à pratiquer
- Vérifier qu'une famille est génératrice
III.2
Familles libres
Une famille est libre lorsque aucun vecteur n'est superflu : la seule façon de combiner les vecteurs pour obtenir le vecteur nul est de prendre tous les coefficients nuls. Une famille libre ne porte aucune redondance.
Définition — Familles libres et liées
Une famille \((v_1, \dots, v_p)\) de \(K^n\) est libre (ou linéairement indépendante) lorsque la seule combinaison linéaire égale au vecteur nul est la combinaison triviale : $$\lambda_1 v_1 + \dots + \lambda_p v_p = 0 \ \Longrightarrow\ \lambda_1 = \dots = \lambda_p = 0.$$ Sinon la famille est liée (ou linéairement dépendante) : une combinaison non triviale est égale à \(0\). Exemple
Dans \(\mathbb{R}^2\), la famille \((1, 0)\), \((0, 1)\) est libre : \(\lambda(1,0) + \mu(0,1) = (\lambda, \mu) = (0,0)\) impose \(\lambda = \mu = 0\). La famille \((1, 2)\), \((2, 4)\) est liée : \(2(1,2) - (2,4) = (0,0)\) est une combinaison non triviale égale à \(0\) (le second vecteur est le double du premier). Tracés depuis l'origine, la différence se voit d'emblée : 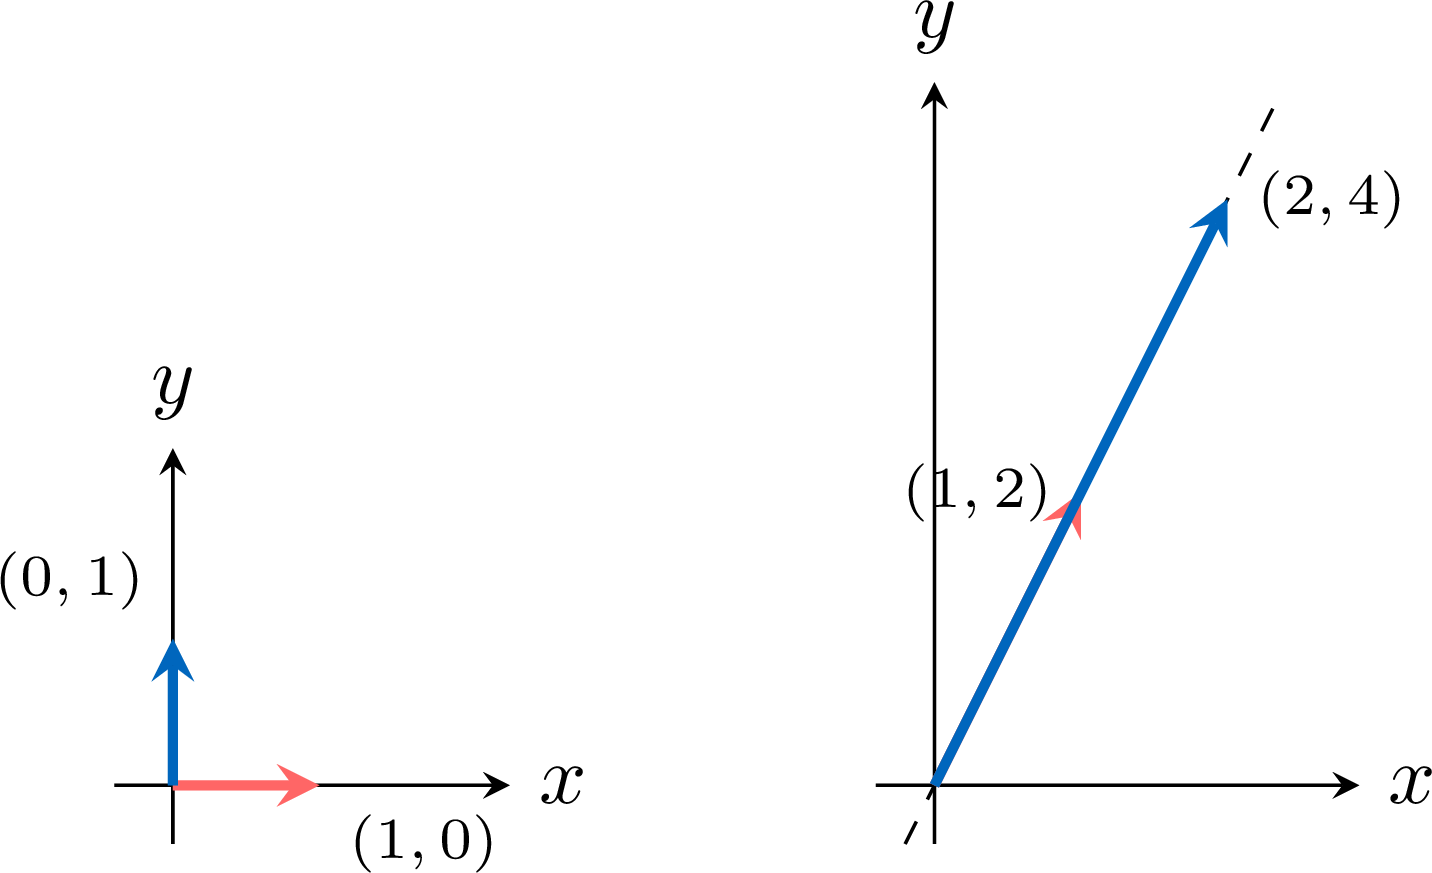
Proposition — Cas d'un seul vecteur
Une famille \((u)\) réduite à un seul vecteur de \(K^n\) est libre si et seulement si \(u \ne 0\).
Si \(u \ne 0\), alors \(\lambda u = 0\) impose \(\lambda = 0\) (un scalaire non nul fois un vecteur non nul est non nul), donc \((u)\) est libre. Si \(u = 0\), alors \(1 \cdot u = 0\) est une combinaison non triviale égale à \(0\), donc \((u)\) est liée.
Exemple
Dans \(\mathbb{R}^3\), la famille \(\bigl((1, 0, 2)\bigr)\) est libre, tandis que \(\bigl((0, 0, 0)\bigr)\) est liée. Proposition — Cas de deux vecteurs
Une famille de deux vecteurs \((u, v)\) de \(K^n\) est liée si et seulement si les deux vecteurs sont colinéaires (l'un est un multiple de l'autre). Elle est libre si et seulement si aucun n'est multiple de l'autre ; en particulier une paire \((0, v)\) est toujours liée, puisque \(0 = 0 \cdot v\) fait de \(0\) un multiple de \(v\). - Supposons \((u, v)\) liée : il existe \(\lambda, \mu\) non tous nuls avec \(\lambda u + \mu v = 0\). Si \(\mu \ne 0\), alors \(v = -\frac{\lambda}{\mu} u\), donc \(v\) est un multiple de \(u\). Si au contraire \(\mu = 0\), alors \(\lambda \ne 0\) et \(\lambda u = 0\) imposent \(u = 0 = 0 \cdot v\), donc \(u\) est un multiple de \(v\). Dans les deux cas les vecteurs sont colinéaires.
- Réciproquement, supposons que l'un des deux est un multiple de l'autre. Si \(v = \alpha u\), alors \(\alpha u - v = 0\) est une combinaison non triviale (le coefficient de \(v\) vaut \(-1 \ne 0\)), donc la famille est liée. De façon symétrique, si \(u = \alpha v\), alors \(u - \alpha v = 0\) est une combinaison non triviale (le coefficient de \(u\) vaut \(1 \ne 0\)), et la famille est encore liée.
Méthode — Tester la liberté par élimination
Pour tester si \((v_1, \dots, v_p)\) est libre, on écrit le système homogène \(\lambda_1 v_1 + \dots + \lambda_p v_p = 0\) d'inconnues les \(\lambda_i\) et on le réduit par Gauss. La famille est libre exactement lorsque l'unique solution est \(\lambda_1 = \dots = \lambda_p = 0\), c'est-à-dire lorsque le système n'a pas d'inconnue secondaire. Compétences à pratiquer
- Tester si une famille est libre ou liée
III.3
Bases
Une famille à la fois libre et génératrice est une base : elle décrit le sous-espace sans redondance ni manque, et tout vecteur y possède alors des coordonnées uniques.
Définition — Base
Une base d'un sous-espace \(F\) de \(K^n\) est une famille de vecteurs de \(F\) à la fois libre et génératrice de \(F\). Définition — Base canonique de \(K^n\)
La base canonique de \(K^n\) est la famille \((e_1, \dots, e_n)\) où \(e_i\) a sa \(i\)-ième coordonnée égale à \(1\) et toutes les autres égales à \(0\) : $$e_1 = (1, 0, \dots, 0), \quad e_2 = (0, 1, 0, \dots, 0), \quad \dots, \quad e_n = (0, \dots, 0, 1).$$ Exemple
La base canonique est bien une base de \(K^n\) : elle est génératrice, puisque \((x_1, \dots, x_n) = x_1 e_1 + \dots + x_n e_n\) ; et libre, puisque cette même égalité de second membre \(0\) impose tous les \(x_i = 0\). Dans \(\mathbb{R}^2\), la famille \((1, 1)\), \((1, -1)\) est une autre base. Proposition — Coordonnées dans une base
Soit \((v_1, \dots, v_p)\) une base d'un sous-espace \(F\). Tout vecteur \(w \in F\) s'écrit d'une unique manière comme combinaison linéaire \(w = \lambda_1 v_1 + \dots + \lambda_p v_p\).
L'existence vient du caractère générateur de la famille. Pour l'unicité, supposons \(w = \sum \lambda_i v_i = \sum \mu_i v_i\). En soustrayant on obtient \(\sum (\lambda_i - \mu_i) v_i = 0\) ; comme la famille est libre, chaque coefficient \(\lambda_i - \mu_i = 0\), donc \(\lambda_i = \mu_i\) pour tout \(i\).
Définition — Coordonnées
Avec les notations ci-dessus, les uniques nombres \(\lambda_1, \dots, \lambda_p\) sont les coordonnées de \(w\) dans la base \((v_1, \dots, v_p)\). Exemple
Dans la base \(v_1 = (1, 1)\), \(v_2 = (1, -1)\) de \(\mathbb{R}^2\), le vecteur \(w = (5, 1)\) a pour coordonnées \((3, 2)\), puisque \(w = 3 v_1 + 2 v_2\). Dans la base canonique les coordonnées d'un vecteur sont simplement ses propres composantes. Méthode — Trouver des coordonnées dans une base
Étant donné une base \((v_1, \dots, v_p)\) d'un sous-espace \(F\) et un vecteur \(w\) de \(F\), on résout le système \(\lambda_1 v_1 + \dots + \lambda_p v_p = w\) d'inconnues les \(\lambda_i\) par la méthode de Gauss. Comme la famille est une base de \(F\) et \(w \in F\), le système admet une et une seule solution ; ses valeurs sont les coordonnées de \(w\). (Pour \(w \notin F\) le système n'a pas de solution, ce qui signale que \(w\) n'appartient pas à \(F\).) Compétences à pratiquer
- Vérifier qu'une famille est une base
IV
Dimension et rang
IV.1
Dimension d'un sous-espace
Deux bases différentes d'un même sous-espace ont toujours le même nombre de vecteurs. Ce nombre commun est la dimension du sous-espace, l'unique entier qui mesure sa taille.
Proposition — Toutes les bases ont le même cardinal
Soit \(F\) un sous-espace de \(K^n\) autre que \(\{0\}\). Alors \(F\) admet une base, et toutes les bases de \(F\) ont le même nombre de vecteurs. Ces deux faits sont admis. Définition — Dimension
La dimension d'un sous-espace \(F\) de \(K^n\), notée \(\dim F\), est le nombre de vecteurs d'une base quelconque de \(F\). Par convention \(\dim \{0\} = 0\). Exemple
Comme la base canonique de \(K^n\) a \(n\) vecteurs, \(\dim K^n = n\). Une droite par l'origine est de dimension \(1\), et un plan par l'origine de dimension \(2\). Dans \(\mathbb{R}^3\), le sous-espace \(\{(x, y, z) \mid x + y + z = 0\}\) est de dimension \(2\) : c'est un plan par \(0\). Proposition — Dimension et inclusion
Soit \(F\) et \(G\) des sous-espaces de \(K^n\) avec \(F \subset G\). Alors \(\dim F \le \dim G\). De plus, si \(\dim F = \dim G\), alors \(F = G\). Ces résultats sont admis. Méthode — Trouver la dimension d'un sous-espace
Pour trouver \(\dim F\), on exhibe une base de \(F\) et on compte ses vecteurs. Lorsque \(F\) est donné comme un sous-espace engendré \(\operatorname{Vect}(v_1, \dots, v_p)\), on extrait une sous-famille libre qui engendre encore \(F\) (on retire les vecteurs redondants) ; sa taille est \(\dim F\). Lorsque \(F\) est l'ensemble des solutions d'un système homogène, on décrit les solutions par des paramètres libres : leur nombre est la dimension. Compétences à pratiquer
- Lire une dimension
IV.2
Rang d'une famille
Le rang d'une famille de vecteurs mesure combien d'entre eux sont véritablement indépendants. C'est la dimension du sous-espace engendré, et il se lit sur une forme échelonnée exactement comme le rang d'une matrice au chapitre précédent.
Définition — Rang d'une famille
Le rang d'une famille \((v_1, \dots, v_p)\) de vecteurs de \(K^n\), noté \(\operatorname{rg}(v_1, \dots, v_p)\), est la dimension du sous-espace qu'ils engendrent : $$\operatorname{rg}(v_1, \dots, v_p) = \dim \operatorname{Vect}(v_1, \dots, v_p).$$ Proposition — Rang par échelonnement
Bien qu'un vecteur de \(K^n\) s'écrive en colonne, le rang de la famille se calcule en plaçant les vecteurs comme les lignes d'une matrice et en échelonnant par lignes ; on obtient le même nombre qu'un calcul par colonnes, car le rang de la famille ne dépend pas de cette disposition. On place les vecteurs \(v_1, \dots, v_p\) comme les lignes d'une matrice et on la réduit à une forme échelonnée par élimination, exactement comme pour le rang d'une matrice au chapitre précédent. Le rang \(\operatorname{rg}(v_1, \dots, v_p)\) est égal au nombre de lignes non nulles de cette forme. La justification est admise à ce niveau : les opérations élémentaires sur les lignes ne changent pas le sous-espace engendré par les lignes, et les lignes non nulles d'une forme échelonnée sont libres, donc leur nombre vaut \(\dim \operatorname{Vect}\). En particulier \(\operatorname{rg}(v_1, \dots, v_p) \le \min(p, n)\) ; la famille est libre si et seulement si son rang vaut \(p\), et, lorsque les \(v_i\) appartiennent tous à un sous-espace \(F\), elle est génératrice de \(F\) si et seulement si son rang vaut \(\dim F\). Exemple
Calculer le rang de \(v_1 = (1, 2, 1)\), \(v_2 = (2, 4, 3)\), \(v_3 = (1, 2, 2)\) dans \(\mathbb{R}^3\). On les place en lignes et on élimine, le premier vecteur servant de pivot : $$\begin{aligned} \begin{pmatrix} 1 & 2 & 1 \\
2 & 4 & 3 \\
1 & 2 & 2 \end{pmatrix} &\to \begin{pmatrix} 1 & 2 & 1 \\
0 & 0 & 1 \\
0 & 0 & 1 \end{pmatrix} && \text{(} L_2 \leftarrow L_2 - 2L_1,\ L_3 \leftarrow L_3 - L_1 \text{)} \\
&\to \begin{pmatrix} 1 & 2 & 1 \\
0 & 0 & 1 \\
0 & 0 & 0 \end{pmatrix}. && \text{(} L_3 \leftarrow L_3 - L_2 \text{)} \end{aligned}$$ Il reste deux lignes non nulles, donc \(\operatorname{rg}(v_1, v_2, v_3) = 2\). La famille est liée (rang \(2 < 3\)), et son sous-espace engendré est un plan. Méthode — Calculer un rang par élimination
On écrit les vecteurs comme les lignes d'une matrice. On réduit à une forme échelonnée : on choisit un pivot non nul, on annule les coefficients en dessous, on passe à la colonne suivante. On compte les lignes non nulles de la forme finale : ce nombre est le rang. La famille est libre exactement lorsqu'aucune ligne ne s'annule. Compétences à pratiquer
- Calculer un rang par élimination
IV.3
Lire la dimension grâce au rang
Le rang décide d'un coup si une famille de \(n\) vecteurs est une base de \(K^n\). Cela repose sur un résultat permettant de compléter une famille libre en une base, admis à ce niveau.
Proposition — Une famille de \(n\) vecteurs de \(K^n\)
Soit \((v_1, \dots, v_n)\) une famille d'exactement \(n\) vecteurs de \(K^n\). Les propriétés suivantes sont équivalentes : la famille est libre ; la famille est génératrice ; la famille est une base de \(K^n\) ; son rang vaut \(n\). Cette équivalence est admise (elle découle du théorème de la base incomplète). Plus généralement, dans un sous-espace \(F\) de dimension connue \(d \ge 1\), une famille d'exactement \(d\) vecteurs de \(F\) est une base de \(F\) dès qu'elle est libre, et aussi dès qu'elle est génératrice : au bon cardinal, libre et génératrice suffisent chacune. (Le cas \(d = 0\) est \(F = \{0\}\), dont l'unique base est la famille vide.) Exemple
La famille \((1, 0, 1)\), \((0, 1, 1)\), \((1, 1, 0)\) est-elle une base de \(\mathbb{R}^3\) ? On calcule son rang par élimination sur les lignes : $$\begin{aligned} \begin{pmatrix} 1 & 0 & 1 \\
0 & 1 & 1 \\
1 & 1 & 0 \end{pmatrix} &\to \begin{pmatrix} 1 & 0 & 1 \\
0 & 1 & 1 \\
0 & 1 & -1 \end{pmatrix} && \text{(} L_3 \leftarrow L_3 - L_1 \text{)} \\
&\to \begin{pmatrix} 1 & 0 & 1 \\
0 & 1 & 1 \\
0 & 0 & -2 \end{pmatrix}. && \text{(} L_3 \leftarrow L_3 - L_2 \text{)} \end{aligned}$$ Trois lignes non nulles, donc le rang vaut \(3\). Avec exactement \(n = 3\) vecteurs de rang \(3\), la famille est une base de \(\mathbb{R}^3\). Méthode — Décider si une famille est une base de \(K^n\)
On compte d'abord les vecteurs : une base de \(K^n\) en a exactement \(n\), donc une famille d'une autre taille est rejetée d'emblée. Avec exactement \(n\) vecteurs, on calcule le rang par élimination : la famille est une base si et seulement si son rang vaut \(n\) (de façon équivalente, si et seulement si la forme échelonnée finale n'a aucune ligne nulle).
Pour aller plus loin
Tout ceci prépare le chapitre suivant sur les applications linéaires \(K^p \to K^n\) : leur image et leur noyau sont des sous-espaces du type étudié ci-dessus, leur rang est le rang d'une famille de vecteurs colonnes, et le théorème du rang relie les dimensions du noyau et de l'image. Le \(K^n\) concret répète aussi, dans un cadre où l'on peut calculer à la main, l'espace vectoriel général rencontré une année ultérieure.
Compétences à pratiquer
- Décider si une famille est une base de \(K^n\)
Aller à la section