Éducation Nationale Française · BCPST
Matrices
Une matrice est un tableau rectangulaire de nombres. C'est l'objet naturel pour ranger les coefficients d'un système linéaire, pour décrire comment plusieurs grandeurs dépendent linéairement de plusieurs autres, et plus généralement pour organiser des données en lignes et en colonnes. Ce chapitre fixe le vocabulaire, définit les opérations (somme, multiple scalaire, produit, transposée), étudie les puissances et la formule du binôme lorsque deux matrices commutent, puis aborde la question centrale : quand une matrice carrée est-elle inversible, et comment calculer l'inverse en résolvant un système. Le lien avec le chapitre précédent est constant : un système linéaire se réécrit comme une seule équation matricielle \(AX = B\). Sauf mention contraire les coefficients sont réels, et l'ensemble des matrices à \(n\) lignes et \(p\) colonnes se note \(\mathcal{M}_{n,p}(\mathbb{R})\), abrégé en \(\mathcal{M}_n(\mathbb{R})\) lorsque \(n = p\).
I
Vocabulaire matriciel
I.1
Matrices et coefficients
On commence par la définition d'une matrice et la façon de repérer chaque nombre à l'intérieur par deux indices : un indice de ligne et un indice de colonne.
Définition — Matrice
Une matrice de taille \(n \times p\) est un tableau rectangulaire de nombres réels à \(n\) lignes et \(p\) colonnes : $$ A = \begin{pmatrix} a_{11} & a_{12} & \cdots & a_{1p} \\
a_{21} & a_{22} & \cdots & a_{2p} \\
\vdots & \vdots & & \vdots \\
a_{n1} & a_{n2} & \cdots & a_{np} \end{pmatrix}. $$ Le nombre \(a_{ij}\) situé sur la ligne \(i\) et la colonne \(j\) est le coefficient de \(A\) de position \((i,j)\). On écrit \(A = (a_{ij})\) en abrégé. Exemple
La matrice \(A = \begin{pmatrix} 1 & 3 & 5 \\ 7 & 2 & 6 \end{pmatrix}\) a \(2\) lignes et \(3\) colonnes, donc sa taille est \(2 \times 3\). Son coefficient \(a_{13}\), sur la ligne \(1\) et la colonne \(3\), vaut \(5\), tandis que \(a_{21} = 7\). Définition — Matrices ligne, colonne et carrée
Une matrice ligne n'a qu'une ligne (\(n = 1\)) ; une matrice colonne n'a qu'une colonne (\(p = 1\)). Une matrice ayant autant de lignes que de colonnes (\(n = p\)) est une matrice carrée d'ordre \(n\) ; ses coefficients \(a_{11}, a_{22}, \dots, a_{nn}\) forment sa diagonale principale. Exemple
\(\begin{pmatrix} 1 & 3 & -1 \end{pmatrix}\) est une matrice ligne de taille \(1 \times 3\) ; \(\begin{pmatrix} 1 \\ 3 \\ -1 \end{pmatrix}\) est une matrice colonne de taille \(3 \times 1\) ; \(\begin{pmatrix} 1 & 3 \\ 2 & 5 \end{pmatrix}\) est carrée d'ordre \(2\), de diagonale principale \(1, 5\). Définition — Égalité de matrices
Deux matrices sont égales lorsqu'elles ont la même taille et le même coefficient à chaque position. Ainsi \(A = B\) signifie que \(A\) et \(B\) ont le même nombre de lignes, le même nombre de colonnes, et \(a_{ij} = b_{ij}\) pour tous \(i, j\). Compétences à pratiquer
- Lire des tailles et des coefficients
I.2
Matrices particulières
Quelques matrices jouent un rôle particulier : la matrice nulle (de taille quelconque), et parmi les matrices carrées la matrice identité et les matrices diagonales. On introduit aussi la transposée, qui échange lignes et colonnes, et les matrices symétriques qu'elle met en évidence.
Définition — Matrices nulle, identité et diagonale
La matrice nulle \(0_{n,p}\) a tous ses coefficients égaux à \(0\). La matrice identité \(I_n\) est la matrice carrée d'ordre \(n\) ayant des \(1\) sur la diagonale principale et des \(0\) ailleurs. Une matrice carrée est diagonale lorsque tous ses coefficients hors de la diagonale principale sont nuls : $$ I_3 = \begin{pmatrix} 1 & 0 & 0 \\
0 & 1 & 0 \\
0 & 0 & 1 \end{pmatrix}, \qquad D = \begin{pmatrix} 2 & 0 & 0 \\
0 & -1 & 0 \\
0 & 0 & 5 \end{pmatrix}. $$ Définition — Transposée
La transposée d'une matrice \(A\) de taille \(n \times p\) est la matrice \({}^{t}\!A\) de taille \(p \times n\) obtenue en échangeant lignes et colonnes : le coefficient de \({}^{t}\!A\) de position \((i,j)\) est le coefficient \(a_{ji}\) de \(A\). Autrement dit, la ligne \(i\) de \(A\) devient la colonne \(i\) de \({}^{t}\!A\). Exemple
Pour \(A = \begin{pmatrix} 1 & 3 & 5 \\ 7 & 2 & 6 \end{pmatrix}\) on obtient \({}^{t}\!A = \begin{pmatrix} 1 & 7 \\ 3 & 2 \\ 5 & 6 \end{pmatrix}\). Transposer deux fois redonne la matrice : \({}^{t}({}^{t}\!A) = A\). Définition — Matrice symétrique
Une matrice carrée \(A\) est symétrique lorsque \({}^{t}\!A = A\), c'est-à-dire \(a_{ij} = a_{ji}\) pour tous \(i, j\). Une telle matrice est inchangée par symétrie par rapport à sa diagonale principale. Exemple
La matrice \(\begin{pmatrix} 2 & 3 \\ 3 & 5 \end{pmatrix}\) est symétrique car les deux coefficients hors diagonale sont égaux. La matrice \(\begin{pmatrix} 2 & 3 \\ 1 & 5 \end{pmatrix}\) ne l'est pas, car \(a_{12} = 3 \neq 1 = a_{21}\). Compétences à pratiquer
- Reconnaître des matrices particulières et transposer
II
Opérations sur les matrices
II.1
Somme et multiple scalaire
Deux matrices de même taille s'additionnent coefficient par coefficient, et on multiplie une matrice par un nombre en multipliant chaque coefficient par ce même nombre. Ces deux opérations se comportent exactement comme l'addition et la multiplication des nombres ordinaires.
Définition — Somme et multiple scalaire
Soient \(A = (a_{ij})\) et \(B = (b_{ij})\) de même taille \(n \times p\), et \(\lambda \in \mathbb{R}\). La somme \(A + B\) a pour coefficients \(a_{ij} + b_{ij}\), et le multiple scalaire \(\lambda A\) a pour coefficients \(\lambda a_{ij}\). L'opposé de \(A\) est \(-A = (-1)A\), de coefficients \(-a_{ij}\), et la différence est \(A - B = A + (-B)\). Exemple
$$ 2 \begin{pmatrix} 0 & 1 \\
3 & 4 \end{pmatrix} - \begin{pmatrix} -2 & 1 \\
0 & 2 \end{pmatrix} = \begin{pmatrix} 0 & 2 \\
6 & 8 \end{pmatrix} - \begin{pmatrix} -2 & 1 \\
0 & 2 \end{pmatrix} = \begin{pmatrix} 2 & 1 \\
6 & 6 \end{pmatrix}. $$ Exemple
La transposée respecte ces opérations. Pour \(A = \begin{pmatrix} 1 & 2 \\ 0 & 3 \end{pmatrix}\) et \(B = \begin{pmatrix} 4 & 5 \\ 1 & 0 \end{pmatrix}\) on vérifie des deux côtés que \({}^{t}(A + B) = {}^{t}\!A + {}^{t}B = \begin{pmatrix} 5 & 1 \\ 7 & 3 \end{pmatrix}\). Proposition — Règles de la somme et du multiple scalaire
Pour des matrices \(A, B, C\) de même taille et des scalaires \(\lambda, \mu \in \mathbb{R}\) : - commutativité et associativité : \(A + B = B + A\) et \((A + B) + C = A + (B + C)\) ;
- neutre et opposé : \(A + 0 = A\) et \(A + (-A) = 0\) ;
- distributivité : \(\lambda(A + B) = \lambda A + \lambda B\) et \((\lambda + \mu)A = \lambda A + \mu A\) ;
- scalaires : \(\lambda(\mu A) = (\lambda\mu)A\) et \(1\cdot A = A\) ;
- compatibilité avec la transposée : \({}^{t}(A + B) = {}^{t}\!A + {}^{t}B\) et \({}^{t}(\lambda A) = \lambda\, {}^{t}\!A\).
Méthode — Combiner des matrices
Pour calculer \(\lambda A + \mu B\), vérifier d'abord que \(A\) et \(B\) ont la même taille ; puis travailler position par position, en calculant \(\lambda a_{ij} + \mu b_{ij}\) pour chaque coefficient. Aucun alignement à faire à la main : l'opération est purement coefficient par coefficient. Compétences à pratiquer
- Additionner et multiplier par un scalaire
II.2
Le produit matriciel
Le produit de deux matrices ne se fait pas coefficient par coefficient : chaque coefficient du résultat s'obtient en combinant toute une ligne de la première matrice avec toute une colonne de la seconde. C'est ce qui fait que le produit encode la composition d'opérations linéaires.
Définition — Produit matriciel
Soit \(A\) de taille \(n \times p\) et \(B\) de taille \(p \times q\) (le nombre de colonnes de \(A\) égale le nombre de lignes de \(B\)). Le produit \(AB\) est la matrice de taille \(n \times q\) dont le coefficient de position \((i,j)\) est $$ c_{ij} = a_{i1} b_{1j} + a_{i2} b_{2j} + \cdots + a_{ip} b_{pj} = \sum_{k=1}^{p} a_{ik} b_{kj}. $$ Il combine la ligne \(i\) de \(A\) avec la colonne \(j\) de \(B\). Lorsque les tailles ne se correspondent pas ainsi, le produit n'est pas défini. Exemple
$$ \begin{pmatrix} 2 & 3 \\
1 & 0 \end{pmatrix} \begin{pmatrix} 1 & 2 \\
3 & 4 \end{pmatrix} = \begin{pmatrix} 2\cdot 1 + 3\cdot 3 & 2\cdot 2 + 3\cdot 4 \\
1\cdot 1 + 0\cdot 3 & 1\cdot 2 + 0\cdot 4 \end{pmatrix} = \begin{pmatrix} 11 & 16 \\
1 & 2 \end{pmatrix}. $$ En plaçant \(B\) au-dessus du résultat et \(A\) à sa gauche, la règle devient visible : la ligne grisée de \(A\) et la colonne grisée de \(B\) se rencontrent exactement au coefficient qu'elles produisent, ici \(16 = 2\cdot 2 + 3\cdot 4\). Chaque coefficient de \(AB\) est au croisement de la ligne et de la colonne qui le fabriquent. 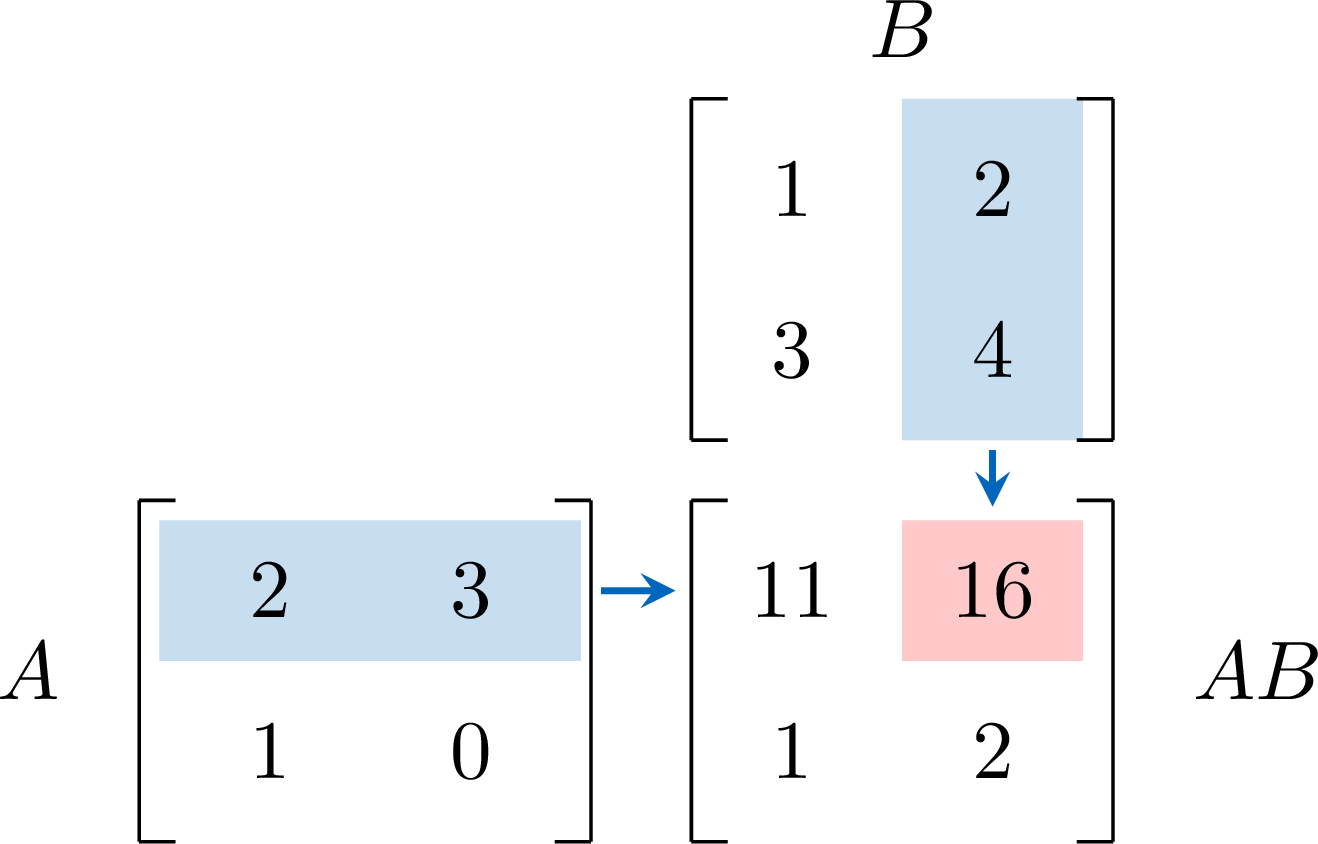
Exemple
Les seules tailles décident si un produit existe. Une matrice de taille \(2 \times 3\) par une de taille \(3 \times 1\) est définie et donne une colonne \(2 \times 1\) : $$ \begin{pmatrix} 1 & 0 & 2 \\
3 & 1 & 1 \end{pmatrix} \begin{pmatrix} 1 \\
4 \\
2 \end{pmatrix} = \begin{pmatrix} 1 + 0 + 4 \\
3 + 4 + 2 \end{pmatrix} = \begin{pmatrix} 5 \\
9 \end{pmatrix}. $$ Prise dans l'autre ordre, une matrice \(3 \times 1\) par une \(2 \times 3\) n'est pas définie, car \(1 \neq 2\). Proposition — Règles du produit
Lorsque les tailles rendent les produits définis : - associativité : \((AB)C = A(BC)\) ;
- distributivité : \(A(B + C) = AB + AC\) et \((A + B)C = AC + BC\) ;
- compatibilité avec les scalaires : \(\lambda(AB) = (\lambda A)B = A(\lambda B)\) pour tout scalaire \(\lambda \in \mathbb{R}\) ;
- neutre : \(I_n A = A I_p = A\) pour \(A\) de taille \(n \times p\) ;
- transposée d'un produit : \({}^{t}(AB) = {}^{t}B\, {}^{t}\!A\) (l'ordre est inversé).
Même lorsque les deux produits \(AB\) et \(BA\) sont définis et de même taille — par exemple lorsque \(A\) et \(B\) sont carrées de même ordre — le produit n'est pas commutatif : en général \(AB \neq BA\). De plus, un produit de deux matrices non nulles peut être la matrice nulle. Avec \(A = \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\) et \(B = \begin{pmatrix} 1 & 0 \\ 0 & 0 \end{pmatrix}\), on trouve \(AB = \begin{pmatrix} 0 & 0 \\ 0 & 0 \end{pmatrix}\) tandis que \(BA = \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\). On ne peut donc pas simplifier une équation matricielle aussi librement qu'une équation numérique.
Méthode — Calculer un produit
Vérifier les tailles : \(A\) de taille \(n \times p\) par \(B\) de taille \(p \times q\) donne un résultat de taille \(n \times q\). Pour le coefficient de la ligne \(i\) et de la colonne \(j\) du résultat, glisser la ligne \(i\) de \(A\) sur la colonne \(j\) de \(B\), multiplier les termes en regard et additionner. Recommencer pour chaque position. Compétences à pratiquer
- Multiplier des matrices
III
Puissances et formule du binôme
III.1
Puissances d'une matrice carrée
Une matrice carrée peut être multipliée par elle-même, ce qui permet de définir ses puissances. Comme pour les nombres, la puissance \(0\) est l'élément neutre, ici la matrice identité.
Définition — Puissance d'une matrice
Soit \(A\) une matrice carrée d'ordre \(n\). Ses puissances sont définies par \(A^0 = I_n\) et, pour tout \(k \in \mathbb{N}\), \(A^{k+1} = A^k A\). Ainsi \(A^1 = A\), \(A^2 = AA\), et ainsi de suite. Exemple
Pour \(A = \begin{pmatrix} 1 & 1 \\ 0 & 1 \end{pmatrix}\), $$ A^2 = \begin{pmatrix} 1 & 2 \\
0 & 1 \end{pmatrix}, \qquad A^3 = A^2 A = \begin{pmatrix} 1 & 3 \\
0 & 1 \end{pmatrix}, $$ ce qui suggère \(A^k = \begin{pmatrix} 1 & k \\ 0 & 1 \end{pmatrix}\), conjecture que l'on démontre par récurrence. Exemple
Une puissance peut devenir la matrice nulle. Pour \(N = \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\), $$ N^2 = \begin{pmatrix} 0 & 1 \\
0 & 0 \end{pmatrix}\begin{pmatrix} 0 & 1 \\
0 & 0 \end{pmatrix} = \begin{pmatrix} 0 & 0 \\
0 & 0 \end{pmatrix}, $$ donc \(N^k = 0\) pour tout \(k \ge 2\). Une matrice non nulle peut ainsi avoir une puissance nulle, contrairement à un nombre non nul. Compétences à pratiquer
- Calculer des puissances
III.2
Formule du binôme pour des matrices qui commutent
Parce que le produit n'est pas commutatif, l'identité \((A + B)^2 = A^2 + 2AB + B^2\) est fausse en général. Elle est rétablie exactement lorsque \(A\) et \(B\) commutent, et alors toute la formule du binôme est valable comme pour les nombres.
Définition — Matrices qui commutent
Deux matrices carrées \(A\) et \(B\) de même ordre commutent lorsque \(AB = BA\). Proposition — Formule du binôme
Si \(A\) et \(B\) sont deux matrices carrées de même ordre qui commutent, alors pour tout \(m \in \mathbb{N}\) : $$ (A + B)^m = \sum_{k=0}^{m} \binom{m}{k} A^k B^{m-k}. $$ En particulier \((A + B)^2 = A^2 + 2AB + B^2\).
On vérifie le cas \(m = 2\), qui montre déjà où sert la commutativité. En développant par distributivité, $$\begin{aligned} (A + B)^2 &= (A + B)(A + B) \\
&= A^2 + AB + BA + B^2 && \text{(distributivité, dans l'ordre)} \\
&= A^2 + AB + AB + B^2 && \text{(} BA = AB \text{ car elles commutent)} \\
&= A^2 + 2AB + B^2. \end{aligned}$$ Si \(A\) et \(B\) ne commutaient pas, les deux termes centraux \(AB\) et \(BA\) ne pourraient être regroupés. On démontre maintenant la formule générale par récurrence sur \(m\). Notons d'abord le fait des puissances qui commutent : puisque \(AB = BA\), toute puissance de \(A\) commute avec toute puissance de \(B\), c'est-à-dire \(A^k B^{\ell} = B^{\ell} A^k\) pour tous \(k, \ell \in \mathbb{N}\) (on fait passer chaque \(A\) devant chaque \(B\) un pas à la fois). Le cas \(m = 0\) est clair, les deux membres valent \(I_n\). Supposons la formule vraie pour un certain \(m \in \mathbb{N}\). Alors $$\begin{aligned} (A + B)^{m+1} &= (A + B)\sum_{k=0}^{m} \binom{m}{k} A^k B^{m-k} && \text{(hypothèse de récurrence)} \\
&= \sum_{k=0}^{m} \binom{m}{k} A^{k+1} B^{m-k} + \sum_{k=0}^{m} \binom{m}{k} B A^k B^{m-k} \\
&= \sum_{k=0}^{m} \binom{m}{k} A^{k+1} B^{m-k} + \sum_{k=0}^{m} \binom{m}{k} A^k B^{m-k+1} && \text{(} B A^k = A^k B \text{)} \\
&= \sum_{k=0}^{m+1} \binom{m+1}{k} A^k B^{m+1-k} && \text{(règle de Pascal)}, \end{aligned}$$ la dernière étape réindexant les deux sommes et utilisant \(\binom{m}{k-1} + \binom{m}{k} = \binom{m+1}{k}\). C'est la formule au rang \(m+1\), ce qui clôt la récurrence.
Exemple
L'identité \(I_n\) commute avec toute matrice carrée \(N\) d'ordre \(n\). Donc, en écrivant \(A = N + I_n\), $$ (N + I_n)^2 = N^2 + 2N + I_n, $$ car \(I_n^2 = I_n\) et \(N I_n = I_n N = N\). C'est la façon standard de développer une matrice de la forme « identité plus une petite matrice ». Compétences à pratiquer
- Appliquer la formule du binôme
IV
Écriture matricielle d'un système et rang
IV.1
Écriture matricielle d'un système linéaire
Le produit matriciel a été construit précisément pour qu'un système linéaire se ramène à une seule équation \(AX = B\). C'est le pont entre le chapitre précédent et celui-ci.
Proposition — Écriture matricielle d'un système
Un système linéaire de \(n\) équations à \(p\) inconnues \(x_1, \dots, x_p\), de coefficients \(a_{ij}\) et de seconds membres \(b_i\), se réécrit \(AX = B\), où \(A = (a_{ij})\) est la matrice du système de taille \(n \times p\), \(X\) la colonne des inconnues et \(B\) la colonne des seconds membres : $$ A = \begin{pmatrix} a_{11} & \cdots & a_{1p} \\
\vdots & & \vdots \\
a_{n1} & \cdots & a_{np} \end{pmatrix}, \quad X = \begin{pmatrix} x_1 \\
\vdots \\
x_p \end{pmatrix}, \quad B = \begin{pmatrix} b_1 \\
\vdots \\
b_n \end{pmatrix}. $$ Exemple
Le système \(\begin{cases} 2x + y = 5 \\ x - 3y = -1 \end{cases}\) se réécrit \(AX = B\) avec $$ A = \begin{pmatrix} 2 & 1 \\
1 & -3 \end{pmatrix}, \quad X = \begin{pmatrix} x \\
y \end{pmatrix}, \quad B = \begin{pmatrix} 5 \\
-1 \end{pmatrix}. $$ Développer \(AX\) et identifier les coefficients avec \(B\) redonne les deux équations de départ. Compétences à pratiquer
- Écrire des systèmes sous forme matricielle
IV.2
Rang d'une matrice
Le rang mesure la quantité d'information véritable que porte une matrice, une fois les lignes redondantes éliminées. Il se lit directement sur une forme échelonnée, obtenue par la méthode d'élimination du chapitre précédent.
Définition — Rang
Le rang d'une matrice \(A\), noté \(\operatorname{rg}(A)\), est le nombre de lignes non nulles d'une forme échelonnée de \(A\) obtenue par élimination. On admet que ce nombre ne dépend pas de l'élimination effectuée. Pour une matrice de taille \(n \times p\), on a \(\operatorname{rg}(A) \le \min(n, p)\). Exemple
Pour \(A = \begin{pmatrix} 1 & 2 & 3 \\ 2 & 4 & 6 \\ 0 & 1 & 1 \end{pmatrix}\), en retranchant deux fois la ligne \(1\) à la ligne \(2\) cette ligne s'annule ; en plaçant la ligne nulle en bas on obtient une forme échelonnée : $$ \begin{pmatrix} 1 & 2 & 3 \\
2 & 4 & 6 \\
0 & 1 & 1 \end{pmatrix} \longrightarrow \begin{pmatrix} 1 & 2 & 3 \\
0 & 0 & 0 \\
0 & 1 & 1 \end{pmatrix} \longrightarrow \begin{pmatrix} 1 & 2 & 3 \\
0 & 1 & 1 \\
0 & 0 & 0 \end{pmatrix}. $$ Il reste deux lignes non nulles, donc \(\operatorname{rg}(A) = 2\).
Pour un système écrit \(AX = B\), le rang de sa matrice des coefficients \(A\) est exactement le nombre d'équations indépendantes après élimination. C'est ce rang que le chapitre précédent utilisait, sans le nommer, pour compter les inconnues principales.
Méthode — Calculer un rang
Réduire la matrice à une forme échelonnée par l'élimination du chapitre précédent : utiliser un coefficient non nul comme pivot, annuler les coefficients en dessous, passer à la colonne suivante. Compter les lignes non nulles de la forme finale : ce nombre est le rang. Compétences à pratiquer
- Calculer un rang par élimination
V
Matrices inversibles
V.1
Définition et inverse
Résoudre \(ax = b\) avec \(a \neq 0\) utilise l'inverse \(a^{-1}\). Pour une équation matricielle \(AX = B\) la même idée fonctionne, à condition que \(A\) possède un inverse. On définit cette notion pour les matrices carrées.
Définition — Matrice inversible
Une matrice carrée \(A\) d'ordre \(n\) est inversible lorsqu'il existe une matrice carrée \(B\) d'ordre \(n\) telle que $$ AB = BA = I_n. $$ Une telle matrice \(B\), lorsqu'elle existe, est unique ; on l'appelle l'inverse de \(A\) et on la note \(A^{-1}\). Proposition — Unicité de l'inverse
Si \(A\) est inversible, son inverse est unique.
Supposons que \(B\) et \(C\) vérifient toutes deux \(AB = BA = I_n\) et \(AC = CA = I_n\). Alors $$\begin{aligned} B &= B I_n \\
&= B(AC) && \text{(} AC = I_n \text{)} \\
&= (BA)C && \text{(associativité)} \\
&= I_n C && \text{(} BA = I_n \text{)} \\
&= C. \end{aligned}$$ Ainsi l'inverse, lorsqu'il existe, est la seule matrice de ce type.
Exemple
L'identité est son propre inverse, car \(I_n I_n = I_n\). La matrice nulle n'est jamais inversible, car \(0\cdot B = 0 \neq I_n\) pour toute matrice \(B\). Proposition — Inverse d'un produit
Si \(A\) et \(B\) sont inversibles de même ordre, alors \(AB\) est inversible et $$ (AB)^{-1} = B^{-1} A^{-1} $$ (l'ordre est inversé). De plus \((A^{-1})^{-1} = A\).
Il suffit de multiplier et d'utiliser l'associativité : $$\begin{aligned} (AB)(B^{-1} A^{-1}) &= A(B B^{-1}) A^{-1} && \text{(associativité)} \\
&= A I_n A^{-1} && \text{(} B B^{-1} = I_n \text{)} \\
&= A A^{-1} = I_n. \end{aligned}$$ Le produit dans l'autre ordre donne, de la même façon, $$ (B^{-1} A^{-1})(AB) = B^{-1}(A^{-1} A)B = B^{-1} I_n B = B^{-1} B = I_n, $$ donc \(B^{-1} A^{-1}\) est l'inverse de \(AB\). Enfin \(A^{-1}\) a pour inverse \(A\), car \(A^{-1} A = A A^{-1} = I_n\) dit déjà que \(A\) joue le rôle d'inverse de \(A^{-1}\) ; d'où \((A^{-1})^{-1} = A\).
Compétences à pratiquer
- Vérifier un inverse
V.2
Le déterminant d'ordre 2
Pour une matrice carrée d'ordre \(2\) il existe un seul nombre qui décide de l'inversibilité et, lorsqu'il est non nul, donne l'inverse par une courte formule. Ce nombre est le déterminant.
Définition — Déterminant d'ordre 2
Le déterminant d'une matrice carrée \(A = \begin{pmatrix} a & b \\ c & d \end{pmatrix}\) d'ordre \(2\) est le nombre $$ \det(A) = ad - bc. $$ Exemple
Pour \(A = \begin{pmatrix} 5 & 2 \\ 3 & 4 \end{pmatrix}\), $$ \det(A) = 5\cdot 4 - 2\cdot 3 = 20 - 6 = 14. $$ Proposition — Inversibilité d'ordre 2
Une matrice carrée \(A = \begin{pmatrix} a & b \\ c & d \end{pmatrix}\) d'ordre \(2\) est inversible si et seulement si \(\det(A) \neq 0\). Dans ce cas $$ A^{-1} = \frac{1}{ad - bc} \begin{pmatrix} d & -b \\
-c & a \end{pmatrix}. $$
Posons \(B = \begin{pmatrix} d & -b \\ -c & a \end{pmatrix}\). Un produit direct donne $$ AB = \begin{pmatrix} ad - bc & 0 \\
0 & ad - bc \end{pmatrix} = (ad - bc) I_2, $$ et de même \(BA = (ad - bc) I_2\). Si \(ad - bc \neq 0\), en divisant par ce nombre on voit que \(\frac{1}{ad-bc} B\) est l'inverse de \(A\). Réciproquement, si \(ad - bc = 0\) alors \(AB = 0\) avec \(B \neq 0\) lorsque \(A \neq 0\) ; une matrice \(A\) inversible imposerait \(B = A^{-1}(AB) = 0\), d'où \(a = b = c = d = 0\), donc \(A = 0\), qui n'est pas inversible. Dans tous les cas, \(A\) inversible impose \(\det(A) \neq 0\).
Méthode — Inverser une matrice d'ordre 2
Calculer \(\det(A) = ad - bc\). S'il est nul, \(A\) n'est pas inversible et il n'y a rien de plus à faire. S'il est non nul, échanger les coefficients diagonaux \(a\) et \(d\), changer le signe de \(b\) et de \(c\), et diviser toute la matrice par \(\det(A)\). Compétences à pratiquer
- Calculer des déterminants et tester l'inversibilité
V.3
Inverse par résolution d'un système
Au-delà de l'ordre \(2\) il n'y a pas de formule courte à retenir. Pour inverser une matrice carrée, on résout le système \(AX = I_n\) colonne par colonne, à l'aide de l'élimination du chapitre précédent. La matrice est inversible exactement lorsque cela aboutit.
Proposition — Caractérisations de l'inversibilité
Soit \(A\) une matrice carrée d'ordre \(n\). Les trois énoncés suivants sont équivalents : - \(A\) est inversible ;
- le système \(AX = Y\) admet une unique solution \(X\) pour toute colonne \(Y\) à \(n\) coefficients ;
- \(A\) est de rang \(n\).
Cette proposition est admise à ce niveau ; sa démonstration relève de l'étude ultérieure de \(K^n\) et des applications linéaires.
Méthode — Inverse par un système
Pour inverser une matrice carrée \(A\) d'ordre \(n\), chercher \(X\) telle que \(AX = I_n\). En pratique on résout l'unique système \(AX = Y\) avec un second membre générique \(Y = {}^{t}(u_1, \dots, u_n)\) : en exprimant chaque inconnue comme combinaison de \(u_1, \dots, u_n\) et en lisant ces coefficients on obtient directement \(A^{-1}\), car donner à \(Y\) les colonnes de \(I_n\) produirait les colonnes de \(A^{-1}\) une à une. Si une inconnue libre apparaît, le système n'a pas une unique solution pour tout \(Y\), donc d'après la proposition précédente \(A\) n'est pas inversible ; sinon les coefficients lus forment une matrice \(B\) telle que \(AB = I_n\), et la même proposition garantit que \(B\) est le véritable inverse des deux côtés \(A^{-1}\). Exemple
Inverser \(A = \begin{pmatrix} 1 & 2 \\ 1 & 3 \end{pmatrix}\) en résolvant \(A X = \begin{pmatrix} u \\ v \end{pmatrix}\), où \(X = \begin{pmatrix} x_1 \\ x_2 \end{pmatrix}\). Le système \(\begin{cases} x_1 + 2x_2 = u \\ x_1 + 3x_2 = v \end{cases}\) donne, en retranchant la première équation à la seconde, \(x_2 = v - u\), puis \(x_1 = u - 2(v - u) = 3u - 2v\). En lisant les coefficients de \(u\) et \(v\) dans chaque inconnue, on obtient $$ A^{-1} = \begin{pmatrix} 3 & -2 \\
-1 & 1 \end{pmatrix}, $$ ce que confirme le calcul du déterminant \(\det(A) = 3 - 2 = 1\). Exemple
La même idée fonctionne à l'ordre \(3\), sans nouvel outil. Pour inverser \(A = \begin{pmatrix} 1 & 0 & 0 \\ 1 & 1 & 0 \\ 1 & 1 & 1 \end{pmatrix}\) on résout \(AX = \begin{pmatrix} u \\ v \\ w \end{pmatrix}\) pour \(X = \begin{pmatrix} x_1 \\ x_2 \\ x_3 \end{pmatrix}\) : $$ \begin{cases} x_1 = u \\
x_1 + x_2 = v \\
x_1 + x_2 + x_3 = w \end{cases} \;\Longrightarrow\; \begin{cases} x_1 = u \\
x_2 = v - u \\
x_3 = w - v. \end{cases} $$ En lisant les coefficients de \(u, v, w\) dans chaque inconnue, on obtient $$ A^{-1} = \begin{pmatrix} 1 & 0 & 0 \\
-1 & 1 & 0 \\
0 & -1 & 1 \end{pmatrix}. $$ Proposition — Résoudre \(AX \equal Y\) par l'inverse
Soit \(A\) une matrice carrée inversible d'ordre \(n\) et \(Y\) une colonne à \(n\) coefficients. L'équation \(AX = Y\) admet l'unique solution $$ X = A^{-1} Y. $$
En multipliant \(AX = Y\) à gauche par \(A^{-1}\) on obtient $$\begin{aligned} A^{-1}(AX) &= A^{-1} Y \\
(A^{-1} A) X &= A^{-1} Y && \text{(associativité)} \\
I_n X &= A^{-1} Y && \text{(} A^{-1} A = I_n \text{)} \\
X &= A^{-1} Y. \end{aligned}$$ Réciproquement \(X = A^{-1} Y\) vérifie \(AX = A(A^{-1} Y) = (A A^{-1}) Y = Y\), c'est donc bien l'unique solution.
Pour aller plus loin
Le langage matriciel revient dans tous les chapitres d'algèbre linéaire suivants : une matrice colonne est un vecteur de \(\mathbb{R}^n\), le produit décrit l'action d'une application linéaire, et le rang mesure la dimension de l'espace qu'elle atteint. Résoudre \(AX = Y\) par \(X = A^{-1} Y\) est l'écho matriciel de la division par un nombre non nul, et la condition d'ordre \(2\) \(\det(A) \neq 0\) est l'écho matriciel de « \(a \neq 0\) » (aux ordres supérieurs un déterminant existe aussi, mais il s'étudie plus tard).
Compétences à pratiquer
- Inverser en résolvant un système
VI
Pour aller plus loin
Compétences à pratiquer
- Une matrice vérifiant une relation polynomiale
Aller à la section