Éducation Nationale Française · BCPST
Applications linéaires
Ce chapitre étudie les applications entre les espaces \(K^p\) et \(K^n\) (avec \(K = \mathbb{R}\) ou \(K = \mathbb{C}\)) qui respectent leurs deux opérations, l'addition des vecteurs et la multiplication par un scalaire : les applications linéaires. Ce sont exactement les applications qu'une matrice peut décrire, si bien que toute la théorie se traduit dans deux langages — applications et matrices — entre lesquels on passe selon le plus commode. On définit la linéarité, on lit la matrice d'une application dans les bases canoniques, on attache à chaque application deux sous-espaces (son noyau et son image), on la mesure par son rang, et on rencontre le résultat central qui relie le tout, le théorème du rang. La composée des applications devient un produit de matrices, et les applications réversibles sont précisément celles dont la matrice est inversible. Tout au long, un vecteur \(X \in K^p\) est identifié à sa colonne de coordonnées dans la base canonique, ce qui garde les espaces concrets. Les systèmes linéaires, les matrices et l'espace \(K^n\) des chapitres précédents sont supposés connus.
I
Applications linéaires : définition et premiers exemples
I.1
Définition et linéarité
Une application \(f : K^p \to K^n\) est linéaire lorsqu'elle commute avec les deux opérations des espaces vectoriels : l'image d'une somme est la somme des images, et l'image d'un vecteur multiplié par un scalaire est l'image multipliée par ce scalaire. On regroupe les deux conditions en une seule à l'aide d'une combinaison linéaire.
Définition — Application linéaire
Soient \(p, n \in \mathbb{N}^*\). Une application \(f : K^p \to K^n\) est linéaire lorsque, pour tous vecteurs \(u, v \in K^p\) et tous scalaires \(\lambda, \mu \in K\), $$f(\lambda u + \mu v) = \lambda f(u) + \mu f(v).$$ L'ensemble des applications linéaires de \(K^p\) dans \(K^n\) se note \(\mathcal{L}(K^p, K^n)\). Une application linéaire \(f : K^n \to K^n\) (même espace au départ et à l'arrivée) est appelée endomorphisme de \(K^n\), et l'on note \(\mathcal{L}(K^n)\). Exemple
L'application \(f : \mathbb{R}^2 \to \mathbb{R}^3\), \(f(x, y) = (y, x - 2y, 3x + 2y)\), est linéaire. En effet, pour \(u = (x, y)\), \(v = (x', y')\) et des scalaires \(\lambda, \mu\), $$\begin{aligned} f(\lambda u + \mu v) &= f(\lambda x + \mu x', \lambda y + \mu y') \\
&= (\lambda y + \mu y',\ \lambda x + \mu x' - 2\lambda y - 2\mu y',\ 3\lambda x + 3\mu x' + 2\lambda y + 2\mu y') && \text{(définition de } f \text{)} \\
&= \lambda(y, x - 2y, 3x + 2y) + \mu(y', x' - 2y', 3x' + 2y') && \text{(on regroupe selon } \lambda, \mu \text{)} \\
&= \lambda f(u) + \mu f(v). \end{aligned}$$ Exemple
Deux familles de base sont linéaires. Pour un scalaire fixé \(a \in K\), l'application \(f : K \to K\), \(f(x) = ax\), est linéaire, et ce sont les seules applications linéaires de \(K\) dans \(K\). Plus important, pour une matrice fixée \(A \in \mathcal{M}_{n,p}(K)\), l'application \(f : K^p \to K^n\) qui envoie le vecteur colonne \(X\) sur \(AX\) est linéaire, car \(A(\lambda X + \mu Y) = \lambda AX + \mu AY\) par les règles du calcul matriciel. On verra que toute application linéaire de \(K^p\) dans \(K^n\) est de cette forme. Proposition — Premières propriétés
Soit \(f \in \mathcal{L}(K^p, K^n)\). Alors \(f(0) = 0\) (le vecteur nul de \(K^p\) est envoyé sur le vecteur nul de \(K^n\)), et plus généralement, pour tout \(m \in \mathbb{N}^*\), des vecteurs \(u_1, \dots, u_m \in K^p\) et des scalaires \(\lambda_1, \dots, \lambda_m \in K\), $$f(\lambda_1 u_1 + \dots + \lambda_m u_m) = \lambda_1 f(u_1) + \dots + \lambda_m f(u_m).$$
On applique l'égalité de définition avec \(u = v = 0\), \(\lambda = \mu = 0\) : \(f(0) = f(0 \cdot 0 + 0 \cdot 0) = 0 \cdot f(0) + 0 \cdot f(0) = 0\). La formule pour une combinaison de \(m\) vecteurs s'en déduit en appliquant la définition de proche en proche (formellement, par récurrence sur \(m\)) : l'image d'une somme de deux termes est la somme des images, et un facteur scalaire sort, donc la propriété s'étend un terme à la fois.
Exemple
La propriété \(f(0) = 0\) donne un test rapide de non-linéarité. L'application \(g : \mathbb{R}^2 \to \mathbb{R}^2\), \(g(x, y) = (x + 1, y)\), vérifie \(g(0, 0) = (1, 0) \ne (0, 0)\), donc \(g\) n'est pas linéaire. De même \(h : \mathbb{R} \to \mathbb{R}\), \(h(x) = x^2\), n'est pas linéaire : \(h(1 + 2) = 9\) alors que \(h(1) + h(2) = 1 + 4 = 5\). Méthode — Démontrer qu'une application est linéaire
Pour montrer que \(f : K^p \to K^n\) est linéaire, prendre \(u, v \in K^p\) et \(\lambda, \mu \in K\) quelconques, calculer \(f(\lambda u + \mu v)\) à partir de la formule explicite de \(f\), et la réorganiser en \(\lambda f(u) + \mu f(v)\). Pour montrer que \(f\) n'est pas linéaire, le plus rapide est souvent de vérifier si \(f(0) = 0\) ; si c'est faux, \(f\) n'est pas linéaire. Sinon, exhiber un contre-exemple explicite à l'égalité de définition. Compétences à pratiquer
- Tester si une application est linéaire
- Calculer des images d'une application linéaire
I.2
Exemples géométriques dans le plan
Plusieurs transformations géométriques familières du plan \(\mathbb{R}^2\) sont des applications linéaires. Trois sont essentielles : l'homothétie (agrandissement uniforme depuis l'origine), la projection sur un axe et la rotation autour de l'origine. Elles fixent toutes l'origine — comme toute application linéaire, puisque \(f(0) = 0\) — de sorte que les versions affines qui déplacent l'origine (par exemple une translation) ne sont pas linéaires. Chacune se comprend mieux par son effet sur quelques vecteurs.
Définition — Homothétie, projection, rotation
Pour le plan \(\mathbb{R}^2\), en fixant l'origine : - l'homothétie de rapport \(k \in \mathbb{R}\) est \(h_k(x, y) = (kx, ky)\) ;
- la projection sur l'axe des abscisses est \(p(x, y) = (x, 0)\) ;
- la rotation d'angle \(\theta\) autour de l'origine est \(r_\theta(x, y) = (x\cos\theta - y\sin\theta,\ x\sin\theta + y\cos\theta)\).
Exemple
L'homothétie \(h_{1{,}5}(x, y) = (1{,}5\, x, 1{,}5\, y)\) multiplie chaque vecteur par \(1{,}5\) ; elle envoie le carré unité sur un carré plus grand, chaque côté étiré dans la même proportion : 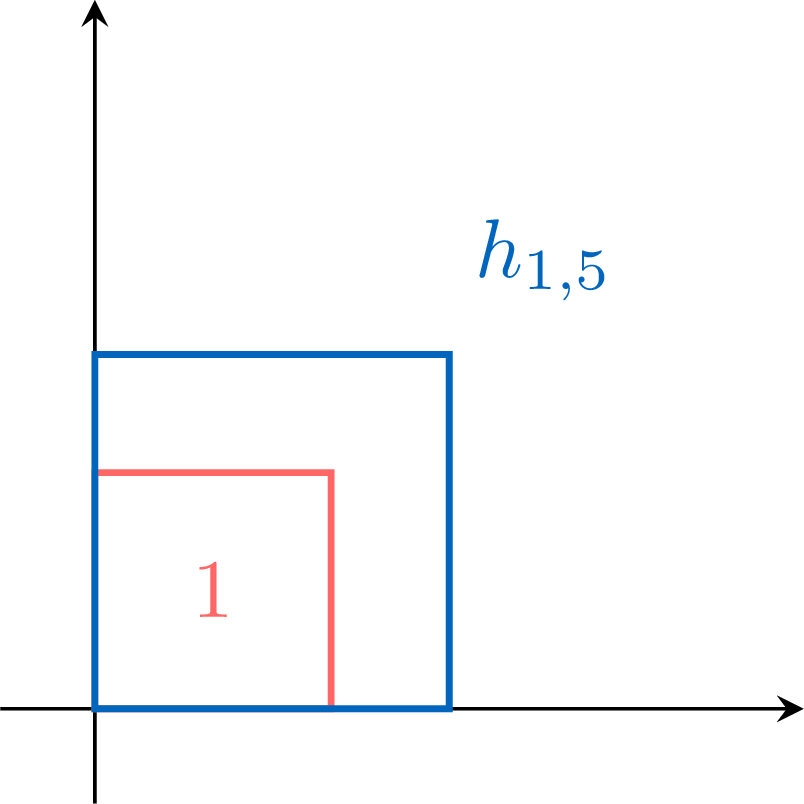
Exemple
La projection \(p(x, y) = (x, 0)\) rabat chaque vecteur sur l'axe des abscisses, en gardant sa part horizontale et en supprimant sa part verticale, comme une ombre projetée à la verticale : 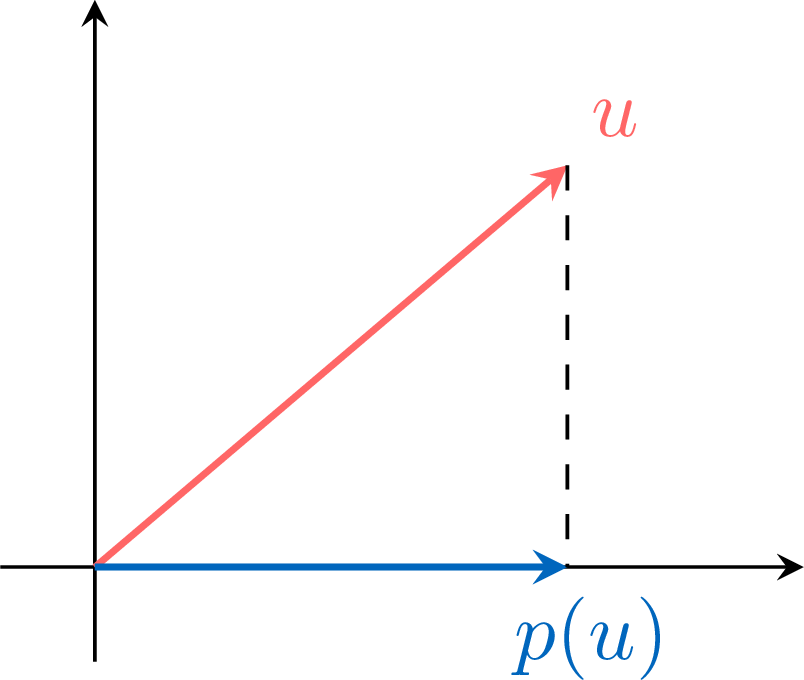
Exemple
La rotation \(r_\theta\) d'angle \(\theta\) envoie \((1, 0)\) sur \((\cos\theta, \sin\theta)\) et \((0, 1)\) sur \((-\sin\theta, \cos\theta)\). C'est la figure qui explique d'où vient cette formule : tourner les deux axes de \(\theta\) amène \(e_1\) et \(e_2\) sur deux vecteurs du cercle unité, toujours à angle droit, dont on lit directement les coordonnées. 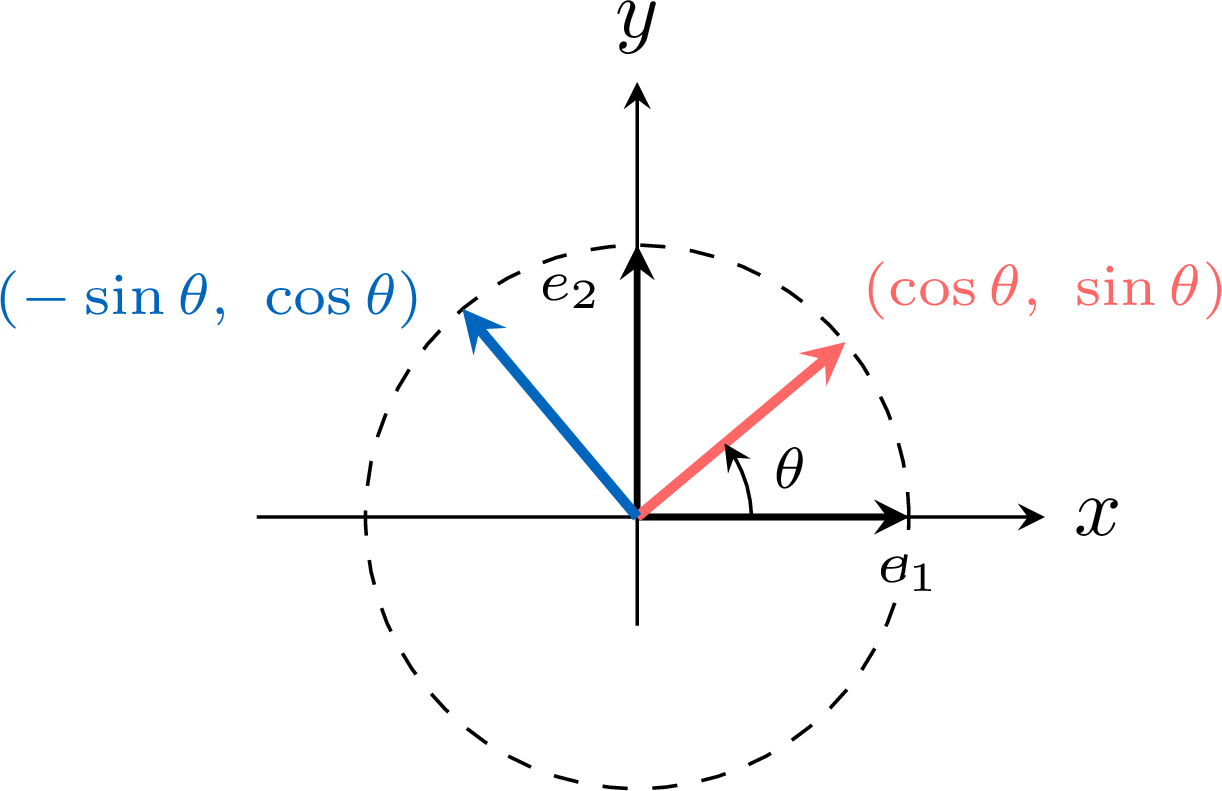
Méthode — Reconnaître une application géométrique
Pour identifier une application linéaire \(f : \mathbb{R}^2 \to \mathbb{R}^2\) donnée par une formule, calculer le couple d'images \(f(1, 0)\) et \(f(0, 1)\) et le comparer aux couples de référence : une homothétie de rapport \(k\) donne \((k, 0)\) et \((0, k)\) ; la projection sur l'axe des abscisses donne \((1, 0)\) et \((0, 0)\) ; la rotation d'angle \(\theta\) donne \((\cos\theta, \sin\theta)\) et \((-\sin\theta, \cos\theta)\). Ces deux vecteurs images sont exactement les colonnes de la matrice de l'application, calculée à la section suivante. Compétences à pratiquer
- Reconnaître des applications géométriques
II
La matrice d'une application linéaire
II.1
Matrice dans les bases canoniques
Une application linéaire \(f : K^p \to K^n\) est entièrement déterminée par les images des vecteurs de la base canonique \(e_1, \dots, e_p\) de \(K^p\) : tout vecteur en est en effet une combinaison linéaire, et la formule des premières propriétés fixe alors son image. En rangeant ces images en colonnes, on obtient la matrice de \(f\).
Proposition — Une application linéaire est fixée par les images de la base canonique
Soient \(f, g \in \mathcal{L}(K^p, K^n)\) et soit \(e_1, \dots, e_p\) la base canonique de \(K^p\). Si \(f(e_j) = g(e_j)\) pour tout \(j\), alors \(f = g\). Réciproquement, en choisissant des vecteurs quelconques \(w_1, \dots, w_p \in K^n\) et en posant \(f(x_1, \dots, x_p) = x_1 w_1 + \dots + x_p w_p\), on définit une application linéaire vérifiant \(f(e_j) = w_j\). Une application linéaire de \(K^p\) est donc exactement la donnée des \(p\) images des vecteurs de la base canonique.
Pour tout \(X = (x_1, \dots, x_p) = x_1 e_1 + \dots + x_p e_p\), la formule des premières propriétés donne \(f(X) = x_1 f(e_1) + \dots + x_p f(e_p)\). Si \(f\) et \(g\) coïncident sur chaque \(e_j\), les membres de droite coïncident, donc \(f(X) = g(X)\) pour tout \(X\), c'est-à-dire \(f = g\). Réciproquement l'application \(X \mapsto x_1 w_1 + \dots + x_p w_p\) est linéaire (chaque coordonnée est une combinaison linéaire des \(x_i\)) et envoie \(e_j\) sur \(w_j\).
Définition — Matrice d'une application linéaire
Soit \(f \in \mathcal{L}(K^p, K^n)\) et soit \(e_1, \dots, e_p\) la base canonique de \(K^p\). La matrice de \(f\) dans les bases canoniques est la matrice \(A \in \mathcal{M}_{n,p}(K)\) dont la \(j\)-ème colonne est formée des coordonnées de \(f(e_j)\). En bref, les colonnes de \(A\) sont les images des vecteurs de la base canonique. Exemple
Pour \(f : \mathbb{R}^3 \to \mathbb{R}^2\), \(f(x, y, z) = (x - y, x + y + z)\), les images de la base canonique sont \(f(1,0,0) = (1, 1)\), \(f(0,1,0) = (-1, 1)\), \(f(0,0,1) = (0, 1)\). En les rangeant en colonnes, $$A = \begin{pmatrix} 1 & -1 & 0 \\
1 & 1 & 1 \end{pmatrix} \in \mathcal{M}_{2,3}(\mathbb{R}).$$ Exemple
La rotation \(r_{\pi/2}(x, y) = (-y, x)\) vérifie \(r_{\pi/2}(1, 0) = (0, 1)\) et \(r_{\pi/2}(0, 1) = (-1, 0)\), donc sa matrice dans la base canonique est $$\begin{pmatrix} 0 & -1 \\
1 & 0 \end{pmatrix}.$$ C'est la matrice annoncée de la rotation d'un quart de tour à la section précédente. Proposition — L'application comme produit matriciel
Soit \(f \in \mathcal{L}(K^p, K^n)\) de matrice \(A\) dans les bases canoniques. Alors pour tout \(X \in K^p\), identifié à sa colonne de coordonnées dans la base canonique, $$f(X) = AX.$$ Réciproquement, l'application \(X \mapsto AX\) est linéaire et a pour matrice \(A\). Ainsi les applications linéaires et l'opération « multiplier par une matrice » ne font qu'un.
Écrivons \(X = x_1 e_1 + \dots + x_p e_p\). Par linéarité de \(f\) et la formule des premières propriétés, $$\begin{aligned} f(X) &= f(x_1 e_1 + \dots + x_p e_p) \\
&= x_1 f(e_1) + \dots + x_p f(e_p) && \text{(linéarité)} \\
&= x_1 \,(\text{col. } 1 \text{ de } A) + \dots + x_p \,(\text{col. } p \text{ de } A) && \text{(les colonnes sont les } f(e_j) \text{)} \\
&= AX. && \text{(définition de } AX \text{)} \end{aligned}$$ La dernière ligne est exactement le calcul d'une matrice par un vecteur colonne. Pour la réciproque, l'application \(h : X \mapsto AX\) est linéaire car \(A(\lambda X + \mu Y) = \lambda AX + \mu AY\), et l'image de sa \(j\)-ème colonne \(h(e_j) = Ae_j\) est précisément la \(j\)-ème colonne de \(A\) ; donc la matrice de \(h\) est \(A\).
Méthode — Écrire la matrice de \(f\)
Pour écrire la matrice de \(f : K^p \to K^n\) dans les bases canoniques : calculer les images \(f(e_1), \dots, f(e_p)\) des vecteurs de la base canonique, puis placer chaque \(f(e_j)\) en \(j\)-ème colonne. On obtient une matrice \(A\) de taille \(n \times p\) (autant de lignes que l'espace d'arrivée, autant de colonnes que l'espace de départ), et \(f(X) = AX\) pour tout \(X\). Compétences à pratiquer
- Écrire la matrice d'une application
II.2
Correspondance entre applications et matrices
La proposition précédente met en place un dictionnaire parfait : à chaque application linéaire correspond une unique matrice, et à chaque matrice une unique application linéaire. Les opérations sur les applications et celles sur les matrices se répondent à travers ce dictionnaire — la somme et le produit par un scalaire des applications correspondent à la somme et au produit par un scalaire des matrices, donc \(\mathcal{L}(K^p, K^n)\) est stable par ces opérations.
Proposition — Applications et matrices se correspondent exactement
Associer à une application sa matrice dans les bases canoniques est une correspondance bijective entre \(\mathcal{L}(K^p, K^n)\) et \(\mathcal{M}_{n,p}(K)\). En particulier, toute matrice \(A \in \mathcal{M}_{n,p}(K)\) est la matrice d'exactement une application linéaire \(f : K^p \to K^n\), appelée application linéaire canoniquement associée à \(A\), à savoir \(f(X) = AX\). De plus cette correspondance respecte les combinaisons linéaires : si \(f, g\) ont pour matrices \(A, B\) et \(\lambda, \mu \in K\), alors l'application \(\lambda f + \mu g\) est encore dans \(\mathcal{L}(K^p, K^n)\) et a pour matrice \(\lambda A + \mu B\).
Une application \(f\) détermine sa matrice \(A\) (ses colonnes sont les \(f(e_j)\)), et la matrice redonne l'application, puisque \(f(X) = AX\) ; les deux associations sont donc inverses l'une de l'autre et la correspondance est bijective. Pour la combinaison linéaire, évaluons en un vecteur de la base canonique \(e_j\) : \((\lambda f + \mu g)(e_j) = \lambda f(e_j) + \mu g(e_j)\), soit \(\lambda\) fois la colonne \(j\) de \(A\) plus \(\mu\) fois la colonne \(j\) de \(B\), c'est-à-dire la colonne \(j\) de \(\lambda A + \mu B\). Les matrices coïncident colonne par colonne.
Exemple
Lire l'application associée à \(A = \begin{pmatrix} 1 & -1 \\ 2 & 3 \\ 4 & -2 \end{pmatrix} \in \mathcal{M}_{3,2}(\mathbb{R})\). Ses colonnes donnent \(f(1,0) = (1, 2, 4)\) et \(f(0,1) = (-1, 3, -2)\), donc pour tout \((x, y)\), $$f(x, y) = x(1, 2, 4) + y(-1, 3, -2) = (x - y,\ 2x + 3y,\ 4x - 2y).$$ Exemple
Les opérations sur les applications se lisent directement sur les matrices. Si \(f\) et \(g\) dans \(\mathcal{L}(\mathbb{R}^2)\) ont pour matrices \(A = \begin{pmatrix} 1 & 0 \\ 2 & 1 \end{pmatrix}\) et \(B = \begin{pmatrix} 0 & 1 \\ 1 & 0 \end{pmatrix}\), alors \(3f - 2g\) a pour matrice \(3A - 2B = \begin{pmatrix} 3 & -2 \\ 4 & 3 \end{pmatrix}\), d'où \((3f - 2g)(x, y) = (3x - 2y,\ 4x + 3y)\). Méthode — Retrouver \(f\) à partir de sa matrice
Étant donnée \(A \in \mathcal{M}_{n,p}(K)\), l'application canoniquement associée est \(f(X) = AX\). Pour obtenir une formule explicite, lire les colonnes de \(A\) comme les images \(f(e_1), \dots, f(e_p)\) et écrire \(f(x_1, \dots, x_p) = x_1 f(e_1) + \dots + x_p f(e_p)\). Compétences à pratiquer
- Retrouver une application à partir de sa matrice
III
Noyau, image et rang
III.1
Noyau et image
À une application linéaire on attache deux sous-espaces qui mesurent son écart à l'injectivité et à la surjectivité : le noyau, dans l'espace de départ, rassemble les vecteurs envoyés sur \(0\) ; l'image, dans l'espace d'arrivée, rassemble les vecteurs effectivement atteints.
Définition — Noyau et image
Soit \(f \in \mathcal{L}(K^p, K^n)\). Le noyau de \(f\) est $$\ker f = \{X \in K^p \mid f(X) = 0\} \subset K^p,$$ et l'image de \(f\) est $$\mathrm{Im}\, f = \{f(X) \mid X \in K^p\} \subset K^n.$$ Proposition — Le noyau et l'image sont des sous-espaces
Soit \(f \in \mathcal{L}(K^p, K^n)\) de matrice \(A\), dont les colonnes sont \(C_1, \dots, C_p\). Alors \(\ker f\) est un sous-espace de \(K^p\) et \(\mathrm{Im}\, f\) est un sous-espace de \(K^n\). De plus \(\mathrm{Im}\, f = \mathrm{Vect}\big(f(e_1), \dots, f(e_p)\big)\), ce qui, en lisant chaque \(f(e_j)\) comme la colonne \(C_j\), est l'espace engendré par les colonnes de \(A\).
Pour \(\ker f\) : il contient \(0\) car \(f(0) = 0\) ; et si \(u, v \in \ker f\) et \(\lambda, \mu \in K\), alors \(f(\lambda u + \mu v) = \lambda f(u) + \mu f(v) = \lambda \cdot 0 + \mu \cdot 0 = 0\), donc \(\lambda u + \mu v \in \ker f\). Non vide et stable par combinaisons linéaires, \(\ker f\) est un sous-espace. Pour \(\mathrm{Im}\, f\) : il contient \(0 = f(0)\) ; et si \(u' = f(a)\), \(v' = f(b)\) sont deux images, alors \(\lambda u' + \mu v' = f(\lambda a + \mu b)\) est encore une image. Donc \(\mathrm{Im}\, f\) est un sous-espace. Enfin, comme \(f(X) = x_1 f(e_1) + \dots + x_p f(e_p)\), les images sont exactement les combinaisons linéaires des \(f(e_j)\), d'où \(\mathrm{Im}\, f = \mathrm{Vect}(f(e_1), \dots, f(e_p))\), l'espace engendré par les colonnes de \(A\).
Exemple
Prenons \(f : \mathbb{R}^2 \to \mathbb{R}^3\), \(f(x, y) = (x - y, x - 2y, x + y)\). Un vecteur est dans le noyau lorsque $$\begin{aligned} (x, y) \in \ker f &\iff (x - y,\ x - 2y,\ x + y) = (0, 0, 0) \\
&\iff x = 0 \text{ et } y = 0, && \text{(résolution du système)} \end{aligned}$$ donc \(\ker f = \{(0, 0)\}\). Pour l'image, les colonnes de la matrice sont \(f(1,0) = (1, 1, 1)\) et \(f(0,1) = (-1, -2, 1)\), d'où \(\mathrm{Im}\, f = \mathrm{Vect}\big((1, 1, 1),\ (-1, -2, 1)\big)\). Proposition — Injective et surjective
Soit \(f \in \mathcal{L}(K^p, K^n)\). Alors : - \(f\) est injective \(\iff \ker f = \{0_{K^p}\}\) ;
- \(f\) est surjective \(\iff \mathrm{Im}\, f = K^n\).
L'énoncé de surjectivité est la définition même : \(f\) atteint tout vecteur de \(K^n\) exactement lorsque \(\mathrm{Im}\, f = K^n\). Pour l'injectivité, supposons d'abord \(f\) injective ; comme \(f(0) = 0\), tout \(X\) tel que \(f(X) = 0 = f(0)\) impose \(X = 0\), donc \(\ker f = \{0_{K^p}\}\). Réciproquement, supposons \(\ker f = \{0_{K^p}\}\) et soit \(f(u) = f(v)\) ; alors \(f(u - v) = f(u) - f(v) = 0\), donc \(u - v \in \ker f = \{0_{K^p}\}\), d'où \(u = v\). Ainsi \(f\) est injective.
Méthode — Déterminer le noyau et l'image
Pour \(\ker f\) : résoudre le système \(f(X) = 0\) ; l'ensemble des solutions, écrit comme un espace engendré par des vecteurs, est le noyau. Pour \(\mathrm{Im}\, f\) : les colonnes de la matrice de \(f\) engendrent l'image, donc \(\mathrm{Im}\, f = \mathrm{Vect}(C_1, \dots, C_p)\) ; garder une sous-famille libre maximale de colonnes pour obtenir une base et la dimension. Compétences à pratiquer
- Déterminer le noyau et l'image
III.2
Rang et théorème du rang
Le rang compte le nombre de directions indépendantes effectivement engendrées par l'image. Il relie le point de vue matriciel (le rang déjà défini pour les matrices) au point de vue des applications, et obéit à la loi de conservation centrale du chapitre.
Définition — Rang d'une application linéaire
Soit \(f \in \mathcal{L}(K^p, K^n)\). Le rang de \(f\) est la dimension de son image : $$\mathrm{rg}(f) = \dim \mathrm{Im}\, f.$$ Comme \(\mathrm{Im}\, f\) est engendré par les colonnes de la matrice \(A\) de \(f\), c'est exactement le rang de la matrice : \(\mathrm{rg}(f) = \mathrm{rg}(A)\). Comme \(\mathrm{Im}\, f \subset K^n\), on a toujours \(\mathrm{rg}(f) \le n\). Exemple
Pour \(f : \mathbb{R}^3 \to \mathbb{R}^2\), \(f(x, y, z) = (x + y - z,\ -2x - 2y + 2z)\), les colonnes sont \(f(e_1) = (1, -2)\), \(f(e_2) = (1, -2)\), \(f(e_3) = (-1, 2)\), toutes proportionnelles à \((1, -2)\). Donc \(\mathrm{Im}\, f = \mathrm{Vect}\big((1, -2)\big)\) et \(\mathrm{rg}(f) = 1\). Proposition — Théorème du rang
Soit \(f \in \mathcal{L}(K^p, K^n)\). Alors $$\dim \ker f + \mathrm{rg}(f) = p,$$ c'est-à-dire que la dimension de l'espace de départ se partage entre la dimension du noyau et le rang. Ce résultat est admis (sa démonstration n'est pas exigible à ce niveau).
Voici l'intuition derrière le résultat (ce n'est pas une démonstration), lue sur le système homogène \(AX = 0\) où \(A\) est la matrice de \(f\) (\(p\) colonnes). On applique le pivot de Gauss à \(A\) : le nombre de pivots est le rang \(\mathrm{rg}(f)\), et ces pivots désignent autant d'inconnues principales. Les \(p - \mathrm{rg}(f)\) inconnues restantes sont des paramètres libres qui décrivent les solutions, c'est-à-dire le noyau, donc \(\dim \ker f = p - \mathrm{rg}(f)\). En ajoutant \(\mathrm{rg}(f)\) des deux côtés, on obtient \(\dim \ker f + \mathrm{rg}(f) = p\) : chacune des \(p\) inconnues est comptée une fois, soit comme pivot (contribuant au rang), soit comme paramètre libre (contribuant au noyau).
Exemple
Avec \(f(x, y, z) = (x + y - z, -2x - 2y + 2z)\) ci-dessus, \(\mathrm{rg}(f) = 1\), donc le théorème du rang donne \(\dim \ker f = 3 - 1 = 2\). Vérification : \((x, y, z) \in \ker f \iff z = x + y\), donc \(\ker f = \mathrm{Vect}\big((1, 0, 1),\ (0, 1, 1)\big)\), bien de dimension \(2\). Proposition — Critères par le rang
Soit \(f \in \mathcal{L}(K^p, K^n)\). Alors : - \(f\) est injective \(\iff \mathrm{rg}(f) = p\) ;
- \(f\) est surjective \(\iff \mathrm{rg}(f) = n\) ;
- \(f\) est bijective \(\iff \mathrm{rg}(f) = p = n\).
D'après le théorème du rang, \(\dim \ker f = p - \mathrm{rg}(f)\), donc \(f\) injective \(\iff \ker f = \{0_{K^p}\} \iff \dim \ker f = 0 \iff \mathrm{rg}(f) = p\). Et \(f\) surjective \(\iff \mathrm{Im}\, f = K^n \iff \dim \mathrm{Im}\, f = n \iff \mathrm{rg}(f) = n\). Bijective signifie les deux, d'où \(\mathrm{rg}(f) = p = n\).
Méthode — Appliquer le théorème du rang
Calculer celle des deux quantités \(\dim \ker f\) ou \(\mathrm{rg}(f)\) qui est la plus simple (résoudre \(f(X) = 0\) pour le noyau, ou engendrer par les colonnes pour l'image), puis en déduire l'autre par \(\dim \ker f + \mathrm{rg}(f) = p\). Comparer \(\mathrm{rg}(f)\) à \(p\) et \(n\) tranche l'injectivité, la surjectivité et la bijectivité. Compétences à pratiquer
- Calculer le rang et appliquer le théorème du rang
IV
Composition, isomorphismes et endomorphismes
IV.1
Composition et produit matriciel
Composer deux applications linéaires donne une application linéaire, et du côté des matrices c'est exactement le produit matriciel. L'ordre compte, comme pour le produit de matrices.
Proposition — La composée est un produit matriciel
Soit \(f \in \mathcal{L}(K^p, K^n)\) de matrice \(A\) et \(g \in \mathcal{L}(K^n, K^m)\) de matrice \(B\). Alors \(g \circ f \in \mathcal{L}(K^p, K^m)\), et sa matrice est le produit \(BA\).
D'abord \(g \circ f\) est linéaire : pour \(u, v \in K^p\) et \(\lambda, \mu \in K\), $$\begin{aligned} (g \circ f)(\lambda u + \mu v) &= g\big(f(\lambda u + \mu v)\big) \\
&= g\big(\lambda f(u) + \mu f(v)\big) && \text{(linéarité de } f \text{)} \\
&= \lambda g(f(u)) + \mu g(f(v)) && \text{(linéarité de } g \text{)} \\
&= \lambda (g \circ f)(u) + \mu (g \circ f)(v). \end{aligned}$$ Pour la matrice : avec \(f(X) = AX\) et \(g(Y) = BY\), on obtient \((g \circ f)(X) = g(AX) = B(AX) = (BA)X\), donc la matrice de \(g \circ f\) dans les bases canoniques est \(BA\).
Exemple
Soit \(f : \mathbb{R}^3 \to \mathbb{R}^2\), \(f(x, y, z) = (y - z, x + y)\), et \(g : \mathbb{R}^2 \to \mathbb{R}^3\), \(g(x, y) = (y, x, x + y)\). Leurs matrices sont $$A = \begin{pmatrix} 0 & 1 & -1 \\
1 & 1 & 0 \end{pmatrix}, \qquad B = \begin{pmatrix} 0 & 1 \\
1 & 0 \\
1 & 1 \end{pmatrix}.$$ La matrice de \(g \circ f : \mathbb{R}^3 \to \mathbb{R}^3\) est le produit $$BA = \begin{pmatrix} 0 & 1 \\
1 & 0 \\
1 & 1 \end{pmatrix}\begin{pmatrix} 0 & 1 & -1 \\
1 & 1 & 0 \end{pmatrix} = \begin{pmatrix} 1 & 1 & 0 \\
0 & 1 & -1 \\
1 & 2 & -1 \end{pmatrix},$$ donc \((g \circ f)(x, y, z) = (x + y,\ y - z,\ x + 2y - z)\). Méthode — Composer à l'aide des matrices
Pour composer \(g \circ f\), écrire les matrices \(A\) de \(f\) et \(B\) de \(g\) dans les bases canoniques, puis multiplier dans l'ordre \(BA\) (la matrice de la seconde application appliquée, à gauche). La formule explicite de \(g \circ f\) se lit sur le produit. Attention à l'ordre : même lorsque \(BA\) et \(AB\) sont tous deux définis et carrés, ils diffèrent en général, de sorte que \(g \circ f\) et \(f \circ g\) sont en général des applications différentes. Compétences à pratiquer
- Composer des applications par le produit matriciel
IV.2
Isomorphismes et endomorphismes de \(K^n\)
Une application linéaire bijective est réversible ; sa réciproque est encore linéaire et sa matrice est la matrice inverse. Une telle application ne peut aller que de \(K^n\) dans \(K^n\) (même dimension au départ et à l'arrivée). Pour un endomorphisme de \(K^n\) — une situation carrée — être injective, surjective ou bijective revient au même.
Définition — Isomorphisme et automorphisme
Une application linéaire bijective \(f \in \mathcal{L}(K^p, K^n)\) est appelée isomorphisme. Un isomorphisme de \(K^n\) dans lui-même (un endomorphisme bijectif) est appelé automorphisme de \(K^n\). Une application linéaire bijective ne peut exister que lorsque \(p = n\). Proposition — Isomorphisme et matrice inversible
Soit \(f \in \mathcal{L}(K^n, K^n)\) un endomorphisme de matrice \(A\) dans la base canonique. Alors \(f\) est un isomorphisme si et seulement si \(A\) est inversible, et dans ce cas l'application réciproque \(f^{-1}\) est linéaire de matrice \(A^{-1}\).
Supposons \(A\) inversible. L'application \(g(Y) = A^{-1}Y\) est linéaire (c'est la multiplication par la matrice \(A^{-1}\)) et vérifie \(g(f(X)) = A^{-1}(AX) = X\) et \(f(g(Y)) = A(A^{-1}Y) = Y\), donc \(f\) est bijective avec \(f^{-1} = g\) ; ainsi \(f^{-1}\) est linéaire de matrice \(A^{-1}\). Réciproquement, supposons \(f\) bijective. Alors \(f\) est un endomorphisme injectif de \(K^n\), donc \(\mathrm{rg}(f) = n\) d'après les critères par le rang, c'est-à-dire \(\mathrm{rg}(A) = n\) ; une matrice carrée de rang plein est inversible, donc \(A\) est inversible — et la première partie s'applique alors, donnant \(f^{-1}\) linéaire de matrice \(A^{-1}\).
Exemple
Soit \(f : \mathbb{R}^2 \to \mathbb{R}^2\), \(f(x, y) = (x - y, x + y)\), de matrice \(A = \begin{pmatrix} 1 & -1 \\ 1 & 1 \end{pmatrix}\). Le déterminant \(2 \times 2\) vaut \(\det A = 1 \cdot 1 - (-1) \cdot 1 = 2 \ne 0\), donc \(A\) est inversible avec \(A^{-1} = \frac{1}{2}\begin{pmatrix} 1 & 1 \\ -1 & 1 \end{pmatrix}\) ; ainsi \(f\) est un automorphisme et \(f^{-1}(x, y) = \big(\frac{x + y}{2}, \frac{-x + y}{2}\big)\). Géométriquement \(f\) envoie le carré unité sur un parallélogramme (ici un carré agrandi et tourné), engendré par les images des colonnes \((1, 1)\) et \((-1, 1)\) : 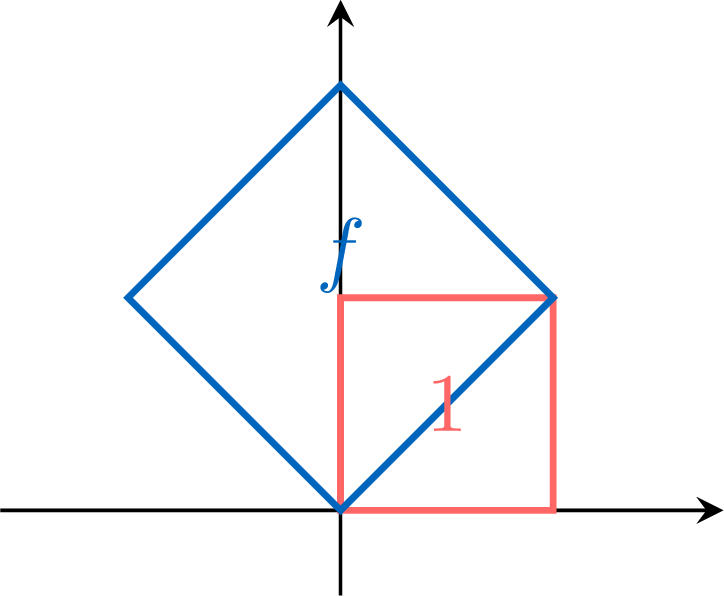
Proposition — Endomorphismes de \(K^n\)
Soit \(f\) un endomorphisme de \(K^n\). Alors $$f \text{ injective} \iff f \text{ surjective} \iff f \text{ bijective}.$$ En particulier, un endomorphisme injectif ou surjectif est automatiquement un automorphisme.
Ici \(p = n\). D'après les critères par le rang, \(f\) injective \(\iff \mathrm{rg}(f) = n\) et \(f\) surjective \(\iff \mathrm{rg}(f) = n\) ; les deux conditions coïncident, et chacune équivaut à la bijectivité.
Méthode — Décider si \(f\) est un isomorphisme
D'abord, pour \(f : K^p \to K^n\) avec \(p \ne n\) un isomorphisme est impossible : une application linéaire bijective impose \(p = n\). On peut donc supposer \(p = n\) et se ramener à un endomorphisme. Pour un endomorphisme \(f\) de \(K^n\) de matrice \(A\), \(f\) est un automorphisme exactement lorsque \(A\) est inversible, ce que l'on teste par \(\ker f = \{0_{K^n}\}\) (de façon équivalente \(\mathrm{rg}(f) = n\)). Pour déterminer \(f^{-1}\), résoudre le système \(AX = Y\) en exprimant \(X\) en fonction de \(Y\) (pivot de Gauss) : on obtient \(X = A^{-1}Y\), ce qui donne la formule de \(f^{-1}\). Pour une matrice \(2 \times 2\), on peut utiliser le test rapide \(\det A \ne 0\) et écrire l'inverse avec la formule d'inversion \(2 \times 2\).
Pour aller plus loin
Les applications linéaires sont le langage de toute l'algèbre linéaire à venir : le noyau d'une application décrit l'ensemble des solutions d'un système homogène, le rang mesure le vrai nombre d'équations indépendantes, et un automorphisme de \(K^n\) est exactement un changement de coordonnées réversible. Les rotations et les projections réapparaissent en géométrie, et le dictionnaire entre applications et matrices est au cœur de tout calcul matriciel que vous rencontrerez.
Compétences à pratiquer
- Décider les isomorphismes et les inverser
V
Pour aller plus loin
Compétences à pratiquer
- Noyau, image et rang réunis
- Noyau et image par échelonnement
Aller à la section