Éducation Nationale Française · PT
Intégration sur un intervalle quelconque
Dans le cours de première année, l'intégrale \(\int_a^b f(t)\,\mathrm{d}t\) d'une fonction continue était construite sur un segment \([a, b]\) — un intervalle fermé borné. Ce chapitre étend cette intégrale à un intervalle qui n'est pas un segment : une demi-droite \([a, +\infty[\), ou un intervalle avec une borne ouverte où \(f\) peut ne pas être bornée. La construction est uniforme : intégrer sur un segment, puis passer à la limite à la borne problématique. On reste partout dans le cadre restreint des fonctions continues — toute fonction ci-dessous est continue sur son intervalle, et on évite tout excès de technicité dans la rédaction.
Conventions
Tout au long de ce chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\), et \(I\) est un intervalle de \(\mathbb{R}\) non vide et non réduit à un point. On note \(\mathcal{C}(I, \mathbb{K})\) le \(\mathbb{K}\)-espace vectoriel des fonctions continues de \(I\) dans \(\mathbb{K}\). Pour une fonction \(f \in \mathcal{C}(I, \mathbb{K})\) et un segment \([c, d] \subset I\), l'intégrale sur le segment \(\int_c^d f(t)\,\mathrm{d}t\) est celle construite dans le cours de première année Intégration sur un segment. Notation d'intégrale impropre : \(\int_a^{+\infty} f(t)\,\mathrm{d}t\), \(\int_a^b f(t)\,\mathrm{d}t\) avec \(b\) borne ouverte (ou \(\int_a^b f(t)\,\mathrm{d}t\)), et \(\int_I f(t)\,\mathrm{d}t\) une fois \(f\) connue intégrable sur \(I\).
I
Intégrales généralisées
I.1
Intégrale généralisée sur une demi-droite en l'infini
À partir de l'intégrale sur un segment de Intégration sur un segment, on étend en laissant la borne supérieure filer vers \(+\infty\). La fonction \(f\) reste continue sur \([a, +\infty[\) ; seule la borne supérieure change, d'un réel fini à \(+\infty\).
Définition — Intégrale généralisée sur un intervalle semi-ouvert à droite
Soit \(f \in \mathcal{C}([a, b[, \mathbb{K})\), où \(a \in \mathbb{R}\) et \(b \in \mathbb{R} \cup \{+\infty\}\) est la borne ouverte (ainsi \(b = +\infty\) donne la demi-droite \([a, +\infty[\), et \(b \in \mathbb{R}\) fini donne un intervalle borné \([a, b[\)). Pour tout \(x \in [a, b[\) l'intégrale sur le segment \(\int_a^x f(t)\,\mathrm{d}t\) est définie. L'intégrale généralisée de \(f\) sur \([a, b[\) est dite convergente lorsque la fonction \(x \mapsto \int_a^x f(t)\,\mathrm{d}t\) admet une limite finie quand \(x\) tend vers la borne ouverte \(b\) depuis l'intérieur de \([a, b[\) (c'est-à-dire \(x \to b^-\) si \(b \in \mathbb{R}\), ou \(x \to +\infty\) si \(b = +\infty\)). La limite est alors notée $$ \int_a^b f(t)\,\mathrm{d}t \;=\; \lim_{x \to b} \int_a^x f(t)\,\mathrm{d}t \;\in\; \mathbb{K}, $$ ou encore \(\int_a^b f(t)\,\mathrm{d}t\). Sinon l'intégrale est dite divergente. Lorsque \(f\) est à valeurs réelles et \(x \mapsto \int_a^x f(t)\,\mathrm{d}t\) tend vers \(\pm\infty\), on écrit par convention \(\int_a^b f(t)\,\mathrm{d}t = \pm\infty\). Exemple — Intégrale de Riemann en l'infini convergente
Une primitive de \(t \mapsto 1/t^2\) sur \([1, +\infty[\) est \(t \mapsto -1/t\), donc $$ \int_1^x \frac{\mathrm{d}t}{t^2} \;=\; \left[-\frac{1}{t}\right]_1^x \;=\; 1 - \frac{1}{x} \;\xrightarrow[x \to +\infty]{}\; 1. $$ L'intégrale converge, avec \(\int_1^{+\infty} \mathrm{d}t/t^2 = 1\). Exemple — Intégrale harmonique divergente vers l'infini
Une primitive de \(1/t\) sur \([1, +\infty[\) est \(\ln\), donc \(\int_1^x \mathrm{d}t/t = \ln x \to +\infty\). Par convention on écrit \(\int_1^{+\infty} \mathrm{d}t/t = +\infty\). Exemple — Intégrale du cosinus divergente par oscillation
\(\int_0^x \cos t\,\mathrm{d}t = \sin x\), qui n'a pas de limite quand \(x \to +\infty\) (oscille entre \(-1\) et \(1\)). L'intégrale diverge — et ce n'est pas une divergence vers \(\pm\infty\). 
Proposition — Dérivée d'une intégrale de queue
Si \(f \in \mathcal{C}([a, +\infty[, \mathbb{K})\) et \(\int_a^{+\infty} f(t)\,\mathrm{d}t\) converge, la fonction $$ G : x \;\longmapsto\; \int_x^{+\infty} f(t)\,\mathrm{d}t \;=\; \int_a^{+\infty} f(t)\,\mathrm{d}t - \int_a^x f(t)\,\mathrm{d}t $$ est dérivable sur \([a, +\infty[\) avec \(G'(x) = -f(x)\) (par convention, la dérivée à droite en \(a\) est la dérivée en ce point).
Par le théorème fondamental du calcul intégral (rappel de Intégration sur un segment) appliqué à \(f\) continue sur \([a, +\infty[\), l'application \(x \mapsto \int_a^x f(t)\,\mathrm{d}t\) est dérivable sur \([a, +\infty[\) de dérivée \(f\). La soustraction à la constante \(\int_a^{+\infty} f(t)\,\mathrm{d}t\) renverse le signe.
Proposition — Divergence pour une limite non nulle à l'infini
Soit \(f \in \mathcal{C}([a, +\infty[, \mathbb{R})\). Si \(f\) admet en \(+\infty\) une limite \(\ell\) avec \(\ell \ne 0\) (finie non nulle, ou \(\ell = \pm\infty\)), alors \(\int_a^{+\infty} f(t)\,\mathrm{d}t\) diverge.
L'argument repose sur le signe constant à partir d'un rang de \(f\). Supposons \(\ell > 0\) (le cas \(\ell < 0\) est symétrique). À partir d'un rang \(N \ge a\), \(f(t) \ge \ell/2 > 0\) pour \(t \ge N\), donc pour \(x \ge N\), $$ \int_a^x f(t)\,\mathrm{d}t \;=\; \int_a^N f(t)\,\mathrm{d}t \;+\; \int_N^x f(t)\,\mathrm{d}t \;\ge\; \int_a^N f(t)\,\mathrm{d}t \;+\; \frac{\ell}{2}\,(x - N) \;\xrightarrow[x \to +\infty]{}\; +\infty . $$ Ainsi \(x \mapsto \int_a^x f(t)\,\mathrm{d}t\) n'a pas de limite finie, et l'intégrale diverge. Si \(\ell = +\infty\), alors à partir d'un rang \(f(t) \ge 1\), et la même minoration donne \(\int_a^x f(t)\,\mathrm{d}t \to +\infty\) ; le cas \(\ell = -\infty\) est symétrique.
Attention
La réciproque est fausse : une intégrale impropre \(\int_a^{+\infty} f(t)\,\mathrm{d}t\) peut converger sans que \(f\) tende vers \(0\) en \(+\infty\) — et même sans que \(f\) admette de limite. La Proposition est donc une condition suffisante de divergence à sens unique ; ce n'est pas la contraposée d'une affirmation « \(f \to 0\) nécessaire » (vraie pour les séries \(\sum u_n\), mais fausse pour les intégrales).
Contre-exemple. Construisons une fonction \(f\) continue positive sur \([2, +\infty[\) à partir de « bosses » : autour de chaque entier \(n \ge 3\), une bosse triangulaire continue de hauteur \(2\) et de base \(1/n^2\) (nulle ailleurs). Chaque bosse a pour aire \(1/n^2\), donc \(\int_2^x f(t)\,\mathrm{d}t \le \sum_{k \ge 3} 1/k^2 < +\infty\) et \(\int_2^{+\infty} f(t)\,\mathrm{d}t\) converge ; pourtant \(f(n) = 2\) pour tout \(n \ge 3\), donc \(f\) n'a pas de limite en \(+\infty\).
Contre-exemple. Construisons une fonction \(f\) continue positive sur \([2, +\infty[\) à partir de « bosses » : autour de chaque entier \(n \ge 3\), une bosse triangulaire continue de hauteur \(2\) et de base \(1/n^2\) (nulle ailleurs). Chaque bosse a pour aire \(1/n^2\), donc \(\int_2^x f(t)\,\mathrm{d}t \le \sum_{k \ge 3} 1/k^2 < +\infty\) et \(\int_2^{+\infty} f(t)\,\mathrm{d}t\) converge ; pourtant \(f(n) = 2\) pour tout \(n \ge 3\), donc \(f\) n'a pas de limite en \(+\infty\).
Méthode — Vérifier la convergence d'une intégrale impropre en l'infini
- Vérifier que \(f\) est continue sur \([a, +\infty[\).
- Si \(f\) admet une limite non nulle (finie ou \(\pm\infty\)) en \(+\infty\) : divergence par la Proposition ci-dessus.
- Sinon, essayer de calculer une primitive de \(f\) sur \([a, +\infty[\) et passer à la limite \(x \to +\infty\).
- Si aucune primitive close n'est disponible : se rabattre sur la caractérisation du cas positif du \(\S\,2.1\) (si \(f \ge 0\)) ou le théorème de comparaison pour l'intégrabilité du \(\S\,2.3\).
Compétences à pratiquer
- Calculer une intégrale généralisée sur une demi-droite en l'infini
I.2
Intégrale généralisée sur un intervalle quelconque
La construction du sous-section 1.1 s'étend aux deux autres types d'intervalles par symétrie : semi-ouvert \(]a, b]\) (passage à la limite en \(a^+\)), ouvert \(]a, b[\) (passage à la limite aux deux bornes indépendamment). On isole également le cas « faussement impropre » où une limite finie à la borne ouverte fait que l'intégrale est en fait une intégrale sur un segment déguisée.
Définition — Intégrale généralisée sur un intervalle semi-ouvert à gauche
Soit \(f \in \mathcal{C}(]a, b], \mathbb{K})\) (avec \(a \in \mathbb{R} \cup \{-\infty\}\), \(b \in \mathbb{R}\)). Pour tout \(x \in ]a, b]\) l'intégrale sur le segment \(\int_x^b f(t)\,\mathrm{d}t\) est définie. L'intégrale impropre \(\int_a^b f(t)\,\mathrm{d}t\) converge lorsque \(x \mapsto \int_x^b f(t)\,\mathrm{d}t\) admet une limite finie quand \(x\) tend vers la borne ouverte \(a\) depuis l'intérieur de \(]a, b]\) — c'est-à-dire \(x \to a^+\) si \(a \in \mathbb{R}\), ou \(x \to -\infty\) si \(a = -\infty\). La limite est alors $$ \int_a^b f(t)\,\mathrm{d}t \;=\; \lim_{x \to a} \int_x^b f(t)\,\mathrm{d}t . $$ Exemple — Une intégrale impropre semi-ouverte à gauche par primitive
Pour \(f(t) = 1/\sqrt{t}\) sur \(]0, 1]\), \(f\) est continue sur \(]0, 1]\) et une primitive est \(t \mapsto 2\sqrt{t}\), donc $$ \int_x^1 \frac{\mathrm{d}t}{\sqrt{t}} \;=\; \bigl[2\sqrt{t}\bigr]_x^1 \;=\; 2 - 2\sqrt{x} \;\xrightarrow[x \to 0^+]{}\; 2. $$ L'intégrale impropre \(\int_0^1 \mathrm{d}t/\sqrt{t}\) converge et vaut \(2\). (Même conclusion par la référence du sous-section 1.4 : \(\int_0^1 \mathrm{d}t/t^\alpha\) converge pour \(\alpha = 1/2 < 1\).) Définition — Intégrale généralisée sur un intervalle ouvert
Soit \(f \in \mathcal{C}(]a, b[, \mathbb{K})\) (avec \(a \in \mathbb{R} \cup \{-\infty\}\), \(b \in \mathbb{R} \cup \{+\infty\}\)). On choisit \(c \in ]a, b[\) quelconque. L'intégrale impropre \(\int_a^b f(t)\,\mathrm{d}t\) converge lorsque les deux intégrales \(\int_a^c f(t)\,\mathrm{d}t\) (impropre en \(a\)) et \(\int_c^b f(t)\,\mathrm{d}t\) (impropre en \(b\)) convergent, et alors $$ \int_a^b f(t)\,\mathrm{d}t \;:=\; \int_a^c f(t)\,\mathrm{d}t \,+\, \int_c^b f(t)\,\mathrm{d}t . $$ La valeur ne dépend pas du choix de \(c\) (conséquence de Chasles sur les segments). Les deux convergences sont requises indépendamment : il ne suffit pas qu'une limite symétrique / en valeur principale (par exemple \(\lim_{r \to +\infty} \int_{-r}^{r} f(t)\,\mathrm{d}t\) pour \(]-\infty, +\infty[\)) existe — voir l'Exemple ci-dessous. Exemple — Limite symétrique vs convergence
L'intégrale \(\int_{-\infty}^{+\infty} t\,\mathrm{d}t\) diverge : en effet, \(\int_0^x t\,\mathrm{d}t = x^2/2 \to +\infty\), donc \(\int_0^{+\infty} t\,\mathrm{d}t\) diverge, et la définition pour intervalle ouvert échoue en \(+\infty\). Pourtant par symétrie, \(\int_{-x}^{x} t\,\mathrm{d}t = 0\) pour tout \(x > 0\), donc la limite symétrique vaut \(0\) — une « compensation » trompeuse qui n'est pas la définition de la convergence sur \(]-\infty, +\infty[\). Proposition — Intégrale faussement impropre par prolongement par continuité
Soit \(f \in \mathcal{C}([a, b[, \mathbb{K})\) avec \(b \in \mathbb{R}\) fini. Si \(f\) admet une limite finie en \(b^-\), soit \(\tilde{f}\) son prolongement par continuité à \([a, b]\) défini par \(\tilde{f}(b) := \lim_{x \to b^-} f(x)\) (et \(\tilde{f} = f\) sur \([a, b[\)). Alors \(\tilde{f} \in \mathcal{C}([a, b], \mathbb{K})\), l'intégrale impropre \(\int_a^b f(t)\,\mathrm{d}t\) converge, et $$ \int_a^b f(t)\,\mathrm{d}t \;=\; \int_a^b \tilde{f}, $$ le membre de droite étant une intégrale sur un segment ordinaire. De même à une borne inférieure ouverte, et aux deux bornes d'un intervalle ouvert si \(f\) se prolonge par continuité à chacune.
Comme \(\tilde{f}\) est continue sur \([a, b]\), l'application \(F : x \mapsto \int_a^x \tilde{f}\) est continue sur \([a, b]\) (primitive d'une fonction continue, rappel de Intégration sur un segment). Sur \([a, b[\), \(\tilde{f} = f\), donc \(F\) y coïncide avec \(x \mapsto \int_a^x f(t)\,\mathrm{d}t\). Par continuité de \(F\) en \(b\), \(\int_a^x f(t)\,\mathrm{d}t = F(x) \to F(b) = \int_a^b \tilde{f}\) quand \(x \to b^-\) ; cette limite finie est la convergence de \(\int_a^b f(t)\,\mathrm{d}t\), égale à \(\int_a^b \tilde{f}\).
Exemple — Sinus cardinal faussement impropre en zéro
La fonction \(t \mapsto (\sin t)/t\) est continue sur \(]0, 1]\) et \((\sin t)/t \to 1\) quand \(t \to 0^+\) (développement \(\sin t = t + O(t^3)\)). Par la proposition (appliquée symétriquement à la borne gauche \(0\), selon la convention du sous-section 1.2) : \(\int_0^1 (\sin t)/t\,\mathrm{d}t\) converge en tant qu'intégrale faussement impropre, égale à l'intégrale sur un segment du prolongement continu. Exemple — Intégrale du logarithme vraiment impropre en zéro
La fonction \(\ln\) n'a pas de limite finie en \(0^+\) (\(\ln t \to -\infty\)), donc la proposition ne s'applique pas. L'intégrale converge néanmoins par calcul direct : une primitive de \(\ln\) est \(t \mapsto t \ln t - t\), donc $$ \int_x^1 \ln t\,\mathrm{d}t \;=\; [t \ln t - t]_x^1 \;=\; -1 - (x \ln x - x) \;\xrightarrow[x \to 0^+]{}\; -1, $$ en utilisant \(x \ln x \to 0\). Compétences à pratiquer
- Étudier une intégrale généralisée sur un intervalle quelconque
I.3
Propriétés et notations
Les quatre propriétés ci-dessous sont des conséquences directes des propriétés correspondantes de l'intégrale sur un segment (rappel de Intégration sur un segment) par passage à la limite. Chaque énoncé est donné pour le cas \([a, b[\) avec \(b \in \mathbb{R} \cup \{+\infty\}\) — les autres types d'intervalles sont identiques par symétrie.
Proposition — Linéarité
Soient \(f, g \in \mathcal{C}([a, b[, \mathbb{K})\) avec \(\int_a^b f(t)\,\mathrm{d}t\) et \(\int_a^b g(t)\,\mathrm{d}t\) convergentes, et \(\lambda, \mu \in \mathbb{K}\). Alors \(\int_a^b (\lambda f + \mu g)\) converge et $$ \int_a^b (\lambda f + \mu g) \;=\; \lambda \int_a^b f(t)\,\mathrm{d}t \;+\; \mu \int_a^b g(t)\,\mathrm{d}t. $$ L'ensemble des \(f \in \mathcal{C}([a, b[, \mathbb{K})\) tels que \(\int_a^b f(t)\,\mathrm{d}t\) converge est un \(\mathbb{K}\)-sous-espace de \(\mathcal{C}([a, b[, \mathbb{K})\), et l'intégrale y est une forme linéaire.
La linéarité de l'intégrale sur un segment (rappel de Intégration sur un segment) donne, pour tout \(x \in [a, b[\), $$ \int_a^x (\lambda f + \mu g) \;=\; \lambda \int_a^x f(t)\,\mathrm{d}t \,+\, \mu \int_a^x g(t)\,\mathrm{d}t . $$ On fait tendre \(x \to b^-\) : chaque terme de droite admet une limite finie par hypothèse, donc celui de gauche aussi, et l'égalité passe à la limite.
Proposition — Relation de Chasles
Soit \(f \in \mathcal{C}([a, b[, \mathbb{K})\) (avec \(b \in \mathbb{R} \cup \{+\infty\}\)). Pour tout \(c \in [a, b[\), l'intégrale \(\int_a^b f(t)\,\mathrm{d}t\) converge si et seulement si \(\int_c^b f(t)\,\mathrm{d}t\) converge, et en cas de convergence $$ \int_a^b f(t)\,\mathrm{d}t \;=\; \int_a^c f(t)\,\mathrm{d}t \;+\; \int_c^b f(t)\,\mathrm{d}t, $$ où \(\int_a^c f(t)\,\mathrm{d}t\) est une intégrale sur un segment ordinaire. En particulier la nature de \(\int_a^b f(t)\,\mathrm{d}t\) ne dépend pas de la valeur de la borne fermée \(a\). Énoncé symétrique sur \(]a, b]\) ; sur un intervalle ouvert \(]a, b[\), l'intégrale converge si et seulement si \(\int_a^c f(t)\,\mathrm{d}t\) et \(\int_c^b f(t)\,\mathrm{d}t\) convergent pour un (donc tout) \(c\) intérieur.
Pour tout \(x \in [c, b[\), Chasles sur les segments donne \(\int_a^x f(t)\,\mathrm{d}t = \int_a^c f(t)\,\mathrm{d}t + \int_c^x f(t)\,\mathrm{d}t\). Le premier terme \(\int_a^c f(t)\,\mathrm{d}t\) est une intégrale sur un segment fixée (une constante) ; quand \(x \to b^-\), le membre de gauche \(\int_a^x f(t)\,\mathrm{d}t\) admet une limite finie si et seulement si \(\int_c^x f(t)\,\mathrm{d}t\) en admet une, soit \(\int_a^b f(t)\,\mathrm{d}t\) converge ssi \(\int_c^b f(t)\,\mathrm{d}t\) converge, et l'égalité passe alors à la limite. L'indépendance vis-à-vis de \(a\) en découle : déplacer la borne fermée ne change que la partie segmentaire constante. Le cas \(]a, b]\) est symétrique ; le cas de l'intervalle ouvert est la définition même de la convergence sur \(]a, b[\).
Proposition — Positivité et croissance (cas réel)
Soient \(f, g \in \mathcal{C}([a, b[, \mathbb{R})\) avec \(\int_a^b f(t)\,\mathrm{d}t\), \(\int_a^b g(t)\,\mathrm{d}t\) convergentes. - Si \(f \ge 0\) sur \([a, b[\), alors \(\int_a^b f(t)\,\mathrm{d}t \ge 0\).
- Si \(f \le g\) sur \([a, b[\), alors \(\int_a^b f(t)\,\mathrm{d}t \le \int_a^b g(t)\,\mathrm{d}t\).
Pour tout \(x \in [a, b[\), la positivité (resp. la croissance) de l'intégrale sur un segment donne \(\int_a^x f(t)\,\mathrm{d}t \ge 0\) (resp. \(\int_a^x f(t)\,\mathrm{d}t \le \int_a^x g(t)\,\mathrm{d}t\)). Une inégalité large entre quantités réelles est conservée par passage à la limite quand \(x \to b^-\).
Proposition — Parties réelle et imaginaire d'une intégrale complexe
Soit \(f \in \mathcal{C}(]a, b[, \mathbb{C})\). Alors \(\int_a^b f(t)\,\mathrm{d}t\) converge si et seulement si \(\int_a^b \operatorname{Re}(f)\) et \(\int_a^b \operatorname{Im}(f)\) convergent toutes deux, et en cas de convergence $$ \int_a^b f(t)\,\mathrm{d}t \;=\; \int_a^b \operatorname{Re}(f) \;+\; i \int_a^b \operatorname{Im}(f). $$
Fixons \(c \in ]a, b[\). Pour l'intégrale sur un segment, \(\operatorname{Re}\bigl(\int_c^y f(t)\,\mathrm{d}t\bigr) = \int_c^y \operatorname{Re}(f)\) et \(\operatorname{Im}\bigl(\int_c^y f(t)\,\mathrm{d}t\bigr) = \int_c^y \operatorname{Im}(f)\). Une quantité complexe admet une limite finie si et seulement si ses parties réelle et imaginaire en admettent une ; appliqué à \(y \mapsto \int_c^y f(t)\,\mathrm{d}t\) quand \(y \to b^-\), l'intégrale à la borne supérieure \(\int_c^b f(t)\,\mathrm{d}t\) converge ssi \(\int_c^b \operatorname{Re}(f)\) et \(\int_c^b \operatorname{Im}(f)\) convergent. Symétriquement à la borne inférieure sur \(]a, c]\). En recollant les deux moitiés, on obtient l'équivalence et l'égalité annoncées.
Définition — Notation de divergence vers l'infini pour les intégrands positifs
Pour \(f \in \mathcal{C}(I, \mathbb{R}^+)\) avec \(\int_I f(t)\,\mathrm{d}t\) divergente, on écrit par convention \(\int_I f(t)\,\mathrm{d}t = +\infty\). Cette convention a un sens précisément parce que, pour \(f\) continue à valeurs positives, les intégrales partielles croissent et l'intégrale converge ou tend vers \(+\infty\) — la dichotomie établie par la caractérisation du cas positif du \(\S\,2.1\). Règle pratique, anticipant ce résultat : un calcul aboutissant à \(\int_I f(t)\,\mathrm{d}t < +\infty\) pour un tel \(f\) vaut preuve de convergence (sans avoir à exhiber la valeur de la limite). Exemple — La notation en action
Par cette convention, \(\int_1^{+\infty} \mathrm{d}t/t = +\infty\) (rappel de l'Exemple du sous-section 1.1 : l'intégrand est positif sur \([1, +\infty[\), \(\int_1^x \mathrm{d}t/t = \ln x \to +\infty\)). Réciproquement, calculer \(\int_1^x \mathrm{d}t/t^2 = 1 - 1/x \le 1\) pour tout \(x \ge 1\) prouve \(\int_1^{+\infty} \mathrm{d}t/t^2 < +\infty\), donc la convergence (sans avoir à identifier explicitement la limite \(1\)). Compétences à pratiquer
- Appliquer linéarité, Chasles et la notation de divergence
I.4
Intégrales généralisées de référence
Quatre intégrales impropres calculées explicitement reviennent partout en analyse asymptotique et sont à connaître par cœur. Chacune se règle par une primitive explicite et un passage à la limite.
Proposition — Intégrales de Riemann en l'infini
Pour \(\alpha \in \mathbb{R}\), $$ \int_1^{+\infty} \frac{\mathrm{d}t}{t^\alpha} \quad\text{converge} \iff \alpha > 1. $$ La valeur est alors \(1/(\alpha - 1)\). - Pour \(\alpha \ne 1\), la primitive de \(t \mapsto 1/t^\alpha\) est \(t \mapsto t^{1 - \alpha}/(1 - \alpha)\), donc $$ \int_1^x \frac{\mathrm{d}t}{t^\alpha} \;=\; \frac{x^{1 - \alpha} - 1}{1 - \alpha} \;=\; \frac{1}{\alpha - 1}\bigl(1 - x^{1 - \alpha}\bigr). $$ Quand \(x \to +\infty\), \(x^{1 - \alpha} \to 0\) si \(\alpha > 1\) (limite finie \(1/(\alpha - 1)\)) et \(x^{1 - \alpha} \to +\infty\) si \(\alpha < 1\) (divergence).
- Pour \(\alpha = 1\), \(\int_1^x \mathrm{d}t/t = \ln x \to +\infty\). Divergence.
Proposition — Intégrales de Riemann en zéro
Pour \(\alpha \in \mathbb{R}\), $$ \int_0^1 \frac{\mathrm{d}t}{t^\alpha} \quad\text{converge} \iff \alpha < 1. $$ - Pour \(\alpha \ne 1\), la primitive \(t \mapsto t^{1 - \alpha}/(1 - \alpha)\) donne \(\int_x^1 \mathrm{d}t/t^\alpha = (1 - x^{1 - \alpha})/(1 - \alpha)\). Quand \(x \to 0^+\) : \(x^{1 - \alpha} \to 0\) si \(\alpha < 1\) (limite finie \(1/(1 - \alpha)\)), \(x^{1 - \alpha} \to +\infty\) si \(\alpha > 1\) (divergence).
- Pour \(\alpha = 1\), la primitive est \(\ln\) (pas la puissance \(t^{1-\alpha}/(1-\alpha)\), invalide pour cette valeur), donc \(\int_x^1 \mathrm{d}t/t = -\ln x \to +\infty\). Divergence.
Proposition — Exponentielle en l'infini
Pour \(a \in \mathbb{R}\) : - si \(a > 0\), \(\int_0^{+\infty} \mathrm{e}^{-at}\,\mathrm{d}t\) converge, et vaut \(1/a\) ;
- si \(a = 0\), \(\int_0^{+\infty} 1\,\mathrm{d}t = +\infty\) (divergence triviale) ;
- si \(a < 0\), l'intégrale diverge (\(\mathrm{e}^{-at} \to +\infty\), limite non nulle en \(+\infty\)).
Pour \(a > 0\), une primitive de \(t \mapsto \mathrm{e}^{-at}\) est \(t \mapsto -\mathrm{e}^{-at}/a\), donc $$ \int_0^x \mathrm{e}^{-at}\,\mathrm{d}t \;=\; \left[-\frac{\mathrm{e}^{-at}}{a}\right]_0^x \;=\; \frac{1 - \mathrm{e}^{-ax}}{a} \;\xrightarrow[x \to +\infty]{}\; \frac{1}{a}. $$ Pour \(a \le 0\) le terme ne tend pas vers \(0\) en \(+\infty\) (il tend vers \(1\) si \(a = 0\), vers \(+\infty\) si \(a < 0\)), donc la Proposition « Divergence pour une limite non nulle à l'infini » du \(\S\,1.1\) force la divergence.
Proposition — Logarithme en zéro
\(\int_0^1 \ln t\,\mathrm{d}t\) converge et vaut \(-1\).
Une primitive de \(\ln\) est \(t \mapsto t \ln t - t\), donc \(\int_x^1 \ln t\,\mathrm{d}t = -1 - (x \ln x - x) \to -1\) quand \(x \to 0^+\) (en utilisant \(x \ln x \to 0\)).

Méthode — Reconnaître une intégrale de référence
Lire le paramètre depuis l'intégrand — \(\alpha\) pour une intégrale de Riemann, \(a\) pour une exponentielle — et vérifier le seuil (\(\alpha > 1\) en \(+\infty\), \(\alpha < 1\) en \(0\), \(a > 0\) pour l'exponentielle). Mémoriser les quatre références ; les théorèmes de comparaison du sous-section 2.3 ramènent alors la plupart des questions d'intégrabilité de ce chapitre à comparer l'intégrand à l'une de ces quatre références. Compétences à pratiquer
- Identifier une intégrale généralisée de référence
I.5
IPP et changement de variable sur un intervalle quelconque
Les deux théorèmes segmentaires de première année — intégration par parties et changement de variable — s'étendent au cas non compact sous les mêmes hypothèses de régularité, plus l'existence de limites finies aux bornes ouvertes (leurs démonstrations ne sont pas exigibles à ce niveau). Dans les calculs concrets, on ne répète pas les hypothèses de régularité — le programme le permet explicitement.
Théorème — IPP sur un intervalle quelconque
Soient \(f, g \in \mathcal{C}^1([a, b[, \mathbb{K})\) avec \(b \in \mathbb{R} \cup \{+\infty\}\). Si \(\lim_{x \to b^-} f(x) g(x)\) existe et est finie, alors les intégrales impropres \(\int_a^b f'(t) g(t)\,\mathrm{d}t\) et \(\int_a^b f(t) g'(t)\,\mathrm{d}t\) sont de même nature, et en cas de convergence $$ \int_a^b f(t) g'(t)\,\mathrm{d}t \;=\; \bigl[fg\bigr]_a^{b^-} \,-\, \int_a^b f'(t) g(t)\,\mathrm{d}t, \qquad \bigl[fg\bigr]_a^{b^-} \,:=\, \lim_{x \to b^-} f(x)g(x) \,-\, f(a)g(a). $$ Version bilatérale sur \(]a, b[\) : si \(\lim_{x \to a^+} f(x) g(x)\) et \(\lim_{x \to b^-} f(x) g(x)\) existent et sont finies, même conclusion avec \(\bigl[fg\bigr]_{a^+}^{b^-} = \lim_{b^-} fg - \lim_{a^+} fg\).
IPP sur le segment \([a, x]\) (rappel de Intégration sur un segment) : $$ \int_a^x f(t) g'(t)\,\mathrm{d}t \;=\; [fg]_a^x \,-\, \int_a^x f'(t) g(t)\,\mathrm{d}t. $$ Quand \(x \to b^-\) : le terme de bord \([fg]_a^x\) tend vers \(\lim_{b^-} fg - f(a)g(a)\), fini par hypothèse. Donc \(\int_a^x fg'\,\mathrm{d}t\) et \(\int_a^x f(t)'g(t)\,\mathrm{d}t\) diffèrent d'une quantité de limite finie ; elles sont de même nature, et l'égalité annoncée suit. Le cas bilatéral se ramène au cas unilatéral en coupant en un point intérieur.
Méthode — Appliquer IPP sur un intervalle quelconque
Calculer le terme de bord \([fg]\) d'abord : il doit admettre des limites finies aux bornes ouvertes. Si oui, l'IPP transforme l'intégrale ; sinon, l'IPP ne s'applique pas directement — il faut d'abord amortir \(f\) ou \(g\) (par exemple intégrer par parties sur un intervalle légèrement réduit). Exemple — Premier moment exponentiel par IPP
Posons \(u(t) = t\), \(v'(t) = \mathrm{e}^{-t}\), donc \(u'(t) = 1\), \(v(t) = -\mathrm{e}^{-t}\). Le terme de bord \(u v = -t \mathrm{e}^{-t}\) a pour limites \(0\) en \(0\) et \(0\) en \(+\infty\) (la seconde par \(t \mathrm{e}^{-t} \to 0\)) ; finie, donc IPP s'applique. Alors $$ \int_0^{+\infty} t \mathrm{e}^{-t}\,\mathrm{d}t \;=\; \bigl[-t \mathrm{e}^{-t}\bigr]_0^{+\infty} \,+\, \int_0^{+\infty} \mathrm{e}^{-t}\,\mathrm{d}t \;=\; 0 \,+\, 1 \;=\; 1. $$ Théorème — Changement de variable sur un intervalle quelconque
Soit \(f\) continue sur \(]a, b[\) et \(\varphi : ]\alpha, \beta[ \,\to\, ]a, b[\) une bijection strictement croissante de classe \(\mathcal{C}^1\). Alors les intégrales $$ \int_a^b f(t)\,\mathrm{d}t \quad\text{et}\quad \int_\alpha^\beta f\bigl(\varphi(u)\bigr) \varphi'(u)\,\mathrm{d}u $$ sont de même nature, et égales en cas de convergence. Si \(\varphi\) est strictement décroissante bijective \(\mathcal{C}^1\), même conclusion : on a alors \(\varphi(\alpha^+) = b^-\) et \(\varphi(\beta^-) = a^+\), donc \(\int_a^b f(t)\,\mathrm{d}t = \int_\beta^\alpha f(\varphi(u)) \varphi'(u)\,\mathrm{d}u = -\int_\alpha^\beta f(\varphi(u)) \varphi'(u)\,\mathrm{d}u\) (les bornes s'inversent automatiquement, puis on les remet à l'endroit au prix du signe en tête).
Fixons \(\gamma \in ]\alpha, \beta[\) et posons \(c := \varphi(\gamma) \in ]a, b[\). Par la définition de l'intervalle ouvert (sous-section 1.2), \(\int_a^b f(t)\,\mathrm{d}t\) converge ssi \(\int_a^c f(t)\,\mathrm{d}t\) et \(\int_c^b f(t)\,\mathrm{d}t\) convergent indépendamment ; même chose à droite en \(\gamma\). Par le théorème de changement de variable sur un segment (rappel de Intégration sur un segment), pour tout segment \([\gamma, \beta'] \subset [\gamma, \beta[\) : $$ \int_c^{\varphi(\beta')} f(t)\,\mathrm{d}t \;=\; \int_\gamma^{\beta'} f\bigl(\varphi(u)\bigr) \varphi'(u)\,\mathrm{d}u. $$ On passe à la limite \(\beta' \to \beta^-\) : par bijectivité et monotonie de \(\varphi\), \(\varphi(\beta') \to b^-\), donc les deux intégrales impropres de la borne supérieure sont de même nature et de même valeur en cas de convergence. Symétriquement pour les demi-intégrales à la borne inférieure (limite \(\alpha' \to \alpha^+\), \(\varphi(\alpha') \to a^+\)). En recollant les deux moitiés par Chasles, on obtient l'équivalence pour l'intervalle ouvert complet.
Méthode — Appliquer un changement de variable sur un intervalle non compact
Utiliser la monotonie de \(\varphi\) pour envoyer correctement les bornes. Dans les applications standards, les hypothèses \(\mathcal{C}^1\) et bijectivité ne sont pas répétées (permission du programme). Manœuvres classiques : \(t = \tan u\) pour envoyer \(]0, \pi/2[ \to ]0, +\infty[\) ; \(t = \mathrm{e}^u\) pour envoyer \(]-\infty, +\infty[ \to ]0, +\infty[\) ; \(t = u^2\) pour traiter les singularités de type \(1/\sqrt{t}\). Exemple — Intégrale de l'arctangente par changement de variable
Appliquons \(t = \tan u\), avec \(\varphi : ]0, \pi/2[ \,\to\, ]0, +\infty[\) bijection strictement croissante \(\mathcal{C}^1\), \(\varphi'(u) = 1 + \tan^2 u = 1 + t^2\). Alors $$ \int_0^{+\infty} \frac{\mathrm{d}t}{1 + t^2} \;=\; \int_0^{\pi/2} \frac{1 + \tan^2 u}{1 + \tan^2 u}\,\mathrm{d}u \;=\; \int_0^{\pi/2} \mathrm{d}u \;=\; \frac{\pi}{2}. $$ Compétences à pratiquer
- Appliquer IPP et changement de variable sur un intervalle quelconque
II
Cas positif et fonctions intégrables
II.1
Cas des fonctions positives
Pour une fonction continue à valeurs positives, le problème de convergence se ramène à la borne des intégrales partielles — exactement la simplification rencontrée pour les séries à termes positifs dans Compléments sur les séries numériques.
Théorème — Caractérisation du cas positif
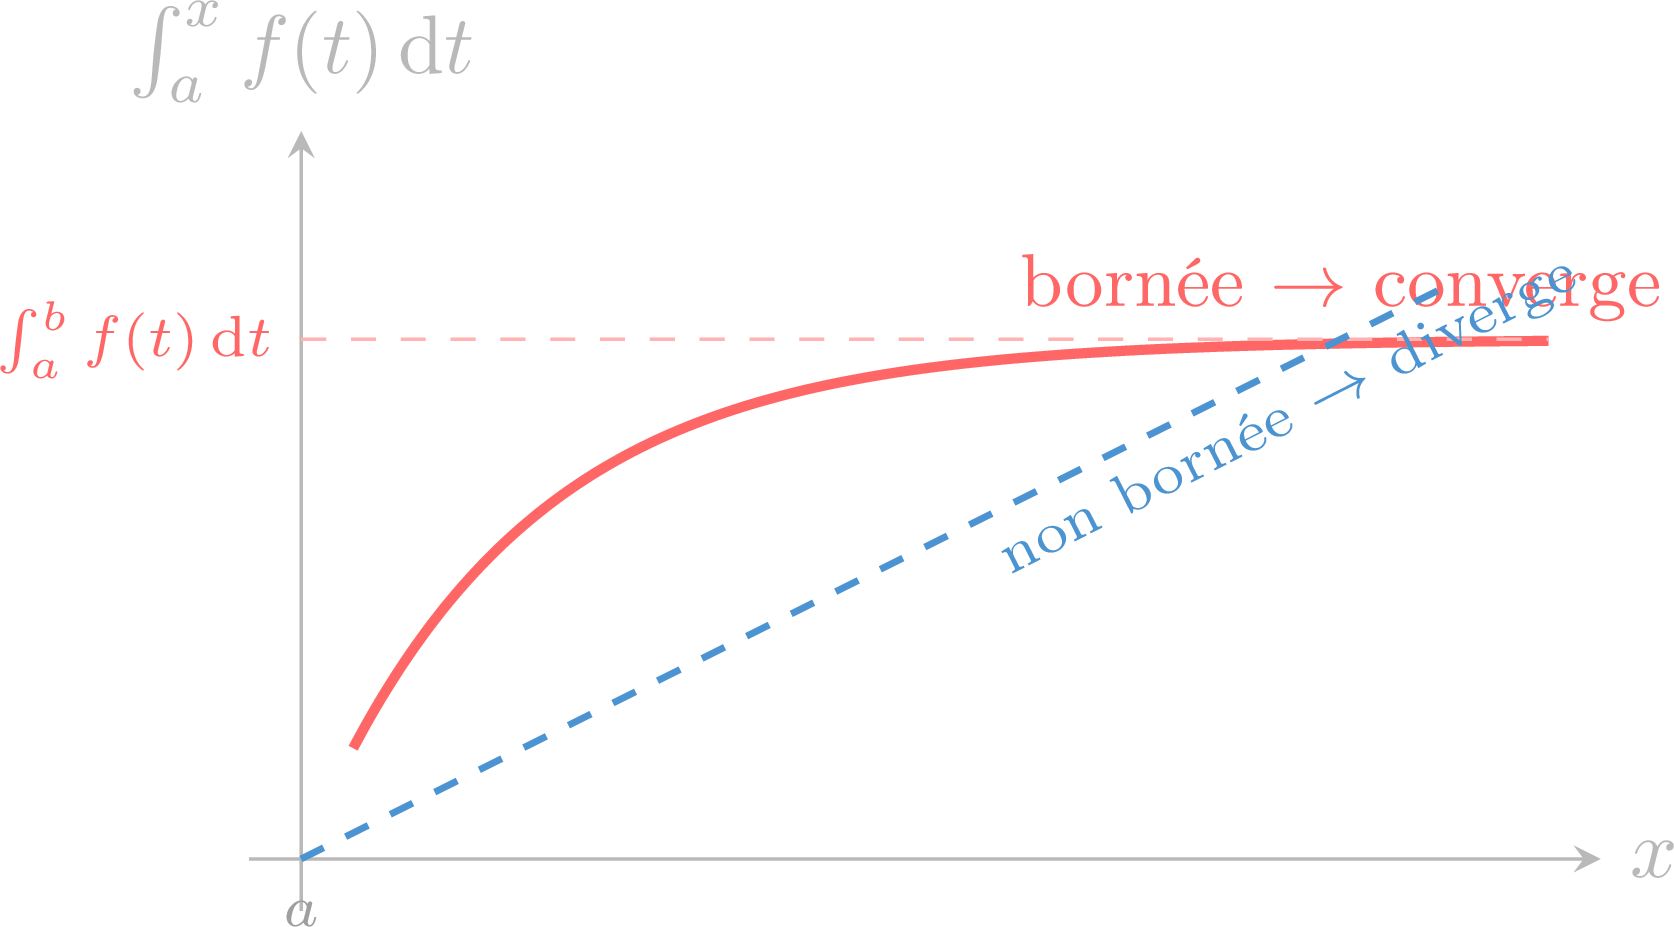
Soit \(f \in \mathcal{C}([a, b[, \mathbb{R}^+)\). Alors \(\int_a^b f(t)\,\mathrm{d}t\) converge si et seulement si la fonction \(x \mapsto \int_a^x f(t)\,\mathrm{d}t\) est majorée sur \([a, b[\).
L'application \(F : x \mapsto \int_a^x f(t)\,\mathrm{d}t\) est croissante sur \([a, b[\) : pour \(x \le y\), \(F(y) - F(x) = \int_x^y f(t)\,\mathrm{d}t \ge 0\) par positivité de \(f\) (positivité de l'intégrale sur un segment). Le théorème de la limite monotone affirme alors que la fonction croissante \(F\) admet une limite finie en \(b^-\) si et seulement si elle est majorée sur \([a, b[\) (elle est minorée par \(F(a) = 0\)). Cette limite finie est exactement la convergence de \(\int_a^b f(t)\,\mathrm{d}t\).
Méthode — Convergence par intégrales partielles majorées
Pour \(f\) à valeurs positives, un calcul aboutissant à \(\int_a^x f(t)\,\mathrm{d}t \le M < +\infty\) pour tout \(x \in [a, b[\) vaut preuve de convergence (permission explicite du programme). On n'a pas besoin de la valeur explicite de la limite. Théorème — Règle de majoration
Soient \(f, g \in \mathcal{C}([a, b[, \mathbb{R})\) avec \(0 \le f \le g\) sur \([a, b[\). Si \(\int_a^b g(t)\,\mathrm{d}t\) converge, alors \(\int_a^b f(t)\,\mathrm{d}t\) converge et \(\int_a^b f(t)\,\mathrm{d}t \le \int_a^b g(t)\,\mathrm{d}t\). Par contraposée, si \(\int_a^b f(t)\,\mathrm{d}t\) diverge, alors \(\int_a^b g(t)\,\mathrm{d}t\) diverge.
Pour tout \(x \in [a, b[\), la majoration segmentaire \(0 \le f \le g\) donne \(\int_a^x f(t)\,\mathrm{d}t \le \int_a^x g(t)\,\mathrm{d}t \le \int_a^b g(t)\,\mathrm{d}t\), la dernière étape par convergence et positivité de \(g\). Donc \(x \mapsto \int_a^x f(t)\,\mathrm{d}t\) est majorée par \(\int_a^b g(t)\,\mathrm{d}t\) ; à valeurs positives, \(\int_a^b f(t)\,\mathrm{d}t\) converge par la caractérisation du cas positif, et \(\int_a^b f(t)\,\mathrm{d}t \le \int_a^b g(t)\,\mathrm{d}t\) par passage à la limite.
Exemple — Sinus carré sur polynôme converge
L'intégrand est positif et \(\sin^2(t)/(1+t^2) \le 1/(1+t^2)\) pour tout \(t \ge 0\). Comme \(\int_0^{+\infty} \mathrm{d}t/(1+t^2) = \pi/2\) (calculée au sous-section 1.5), la règle de majoration s'applique : l'intégrale converge. Méthode — Choisir un majorant
Viser une intégrale de référence connue (sous-section 1.4) : Riemann \(1/t^\alpha\) en \(+\infty\) ou \(0\), exponentielle \(\mathrm{e}^{-at}\) en \(+\infty\), \(|\ln t|\) en \(0\) (la référence positive intégrable, puisque \(\ln t < 0\) sur \(]0, 1[\)). Le comportement asymptotique de \(f\) à la borne ouverte dicte la référence à comparer. Compétences à pratiquer
- Exploiter la caractérisation du cas positif
II.2
Convergence absolue et espace des fonctions intégrables
L'analogue intégral de la convergence absolue pour les séries. L'espace \(L^1(I, \mathbb{K})\) des fonctions intégrables est l'objet central du chapitre, gouverné par l'inégalité triangulaire.
Définition — Convergence absolue
Soit \(f \in \mathcal{C}([a, b[, \mathbb{K})\). L'intégrale impropre \(\int_a^b f(t)\,\mathrm{d}t\) est dite absolument convergente lorsque l'intégrale numérique positive \(\int_a^b |f(t)|\,\mathrm{d}t\) converge. Même définition sur \(]a, b]\) et sur \(]a, b[\). Exemple — Une première intégrale absolument convergente
Pour \(t \ge 0\), \(|\cos(t)/(1+t^2)| \le 1/(1+t^2)\), et \(\int_0^{+\infty} \mathrm{d}t/(1+t^2) = \pi/2\) converge (exemple du sous-section 1.5). Par la règle de majoration appliquée à l'intégrand positif \(|\cos(t)/(1+t^2)|\), \(\int_0^{+\infty} |\cos(t)/(1+t^2)|\,\mathrm{d}t\) converge, donc \(\int_0^{+\infty} \cos(t)/(1+t^2)\,\mathrm{d}t\) est absolument convergente. Théorème — Convergence absolue entraîne convergence
Soit \(f \in \mathcal{C}([a, b[, \mathbb{K})\) (avec \(b \in \mathbb{R} \cup \{+\infty\}\)). Si \(\int_a^b f(t)\,\mathrm{d}t\) est absolument convergente — c'est-à-dire \(\int_a^b |f(t)|\,\mathrm{d}t\) converge — alors \(\int_a^b f(t)\,\mathrm{d}t\) converge. Même conclusion sur \(]a, b]\) et sur \(]a, b[\) (couper en un point intérieur et appliquer le cas unilatéral à chaque moitié).
Cas réel. Soit \(f \in \mathcal{C}([a, b[, \mathbb{R})\) avec \(\int_a^b |f(t)|\,\mathrm{d}t\) convergente. Posons \(f^+ = \max(f, 0)\) et \(f^- = \max(-f, 0)\), continues et positives, avec \(f = f^+ - f^-\) et \(|f| = f^+ + f^-\). Alors \(0 \le f^+ \le |f|\) et \(0 \le f^- \le |f|\), donc par la règle de majoration \(\int_a^b f^+\) et \(\int_a^b f^-\) convergent. Par linéarité, \(\int_a^b f(t)\,\mathrm{d}t = \int_a^b f^+ - \int_a^b f^-\) converge.
Cas complexe. Pour \(f \in \mathcal{C}([a, b[, \mathbb{C})\), on a \(|\!\operatorname{Re}(f)| \le |f|\) et \(|\!\operatorname{Im}(f)| \le |f|\), et la conclusion suit en appliquant le cas réel à \(\operatorname{Re}(f)\) et \(\operatorname{Im}(f)\) puis en recollant ; le cas complexe est admis à ce niveau (sa démonstration n'est pas exigée par le programme).
Cas complexe. Pour \(f \in \mathcal{C}([a, b[, \mathbb{C})\), on a \(|\!\operatorname{Re}(f)| \le |f|\) et \(|\!\operatorname{Im}(f)| \le |f|\), et la conclusion suit en appliquant le cas réel à \(\operatorname{Re}(f)\) et \(\operatorname{Im}(f)\) puis en recollant ; le cas complexe est admis à ce niveau (sa démonstration n'est pas exigée par le programme).
Définition — Fonction intégrable et espace des fonctions intégrables
Soit \(I\) un intervalle de \(\mathbb{R}\) et \(f : I \to \mathbb{K}\). La fonction \(f\) est intégrable sur \(I\) lorsque \(f\) est continue sur \(I\) et \(\int_I |f(t)|\,\mathrm{d}t\) converge (c'est-à-dire que \(\int_I f(t)\,\mathrm{d}t\) est absolument convergente). L'ensemble des fonctions intégrables de \(I\) dans \(\mathbb{K}\) est noté \(L^1(I, \mathbb{K})\). Pour \(f \in L^1(I, \mathbb{K})\), l'intégrale \(\int_I f(t)\,\mathrm{d}t\) est définie et automatiquement convergente (par le Théorème précédent). Proposition — L'espace des fonctions intégrables est un espace vectoriel
\(L^1(I, \mathbb{K})\) est un \(\mathbb{K}\)-sous-espace vectoriel de \(\mathcal{C}(I, \mathbb{K})\).
La fonction nulle est intégrable. Pour \(\lambda \in \mathbb{K}\) et \(f, g \in L^1(I, \mathbb{K})\), la fonction continue \(\lambda f + g\) vérifie \(|\lambda f + g| \le |\lambda|\,|f| + |g|\). Le membre de droite est une combinaison positive de deux fonctions intégrables, donc intégrable (linéarité \(+\) règle de majoration), donc \(\int_I |\lambda f + g|\) converge. Ainsi \(\lambda f + g \in L^1(I, \mathbb{K})\).
Proposition — Inégalité triangulaire
Pour \(f \in L^1(I, \mathbb{K})\), $$ \left|\int_I f(t)\,\mathrm{d}t\right| \;\le\; \int_I |f(t)|\,\mathrm{d}t. $$
Cas réel. Avec \(f = f^+ - f^-\) et \(|f| = f^+ + f^-\) (parties positives continues intégrables, comme ci-dessus), $$ \left|\int_I f(t)\,\mathrm{d}t\right| \;=\; \left|\int_I f^+ - \int_I f^-\right| \;\le\; \int_I f^+ + \int_I f^- \;=\; \int_I |f(t)|\,\mathrm{d}t. $$ Cas complexe admis (le programme n'en exige pas la démonstration ; il découle de l'inégalité triangulaire segmentaire \(\bigl|\int_c^d f(t)\,\mathrm{d}t\bigr| \le \int_c^d |f(t)|\,\mathrm{d}t\) sur tout sous-segment \([c, d] \subset I\), passée à la limite aux bornes ouvertes).
Proposition — Continue positive intégrable et intégrale nulle implique nulle
Soit \(f : I \to \mathbb{R}^+\) continue sur \(I\) et intégrable sur \(I\), avec \(\int_I f(t)\,\mathrm{d}t = 0\). Alors \(f \equiv 0\) sur \(I\).
Pour tout segment \([c, d] \subset I\), \(0 \le \int_c^d f(t)\,\mathrm{d}t \le \int_I f(t)\,\mathrm{d}t = 0\) (positivité + intégrale totale = 0), donc \(\int_c^d f(t)\,\mathrm{d}t = 0\). Par la version MPSI sur un segment (\(f \in \mathcal{C}([c, d], \mathbb{R}^+)\) avec \(\int_c^d f(t)\,\mathrm{d}t = 0\) implique \(f \equiv 0\) sur \([c, d]\), rappel de Intégration sur un segment), \(f \equiv 0\) sur \([c, d]\). Comme \([c, d]\) est arbitraire, \(f \equiv 0\) sur \(I\).
Exemple — Sinus sur carré absolument convergente en l'infini
Pour \(t \ge 1\), \(|\sin(t)/t^2| \le 1/t^2\), et \(\int_1^{+\infty} \mathrm{d}t/t^2\) est l'intégrale de Riemann avec \(\alpha = 2 > 1\), donc convergente. Donc \(\int_1^{+\infty} \sin(t)/t^2\,\mathrm{d}t\) est absolument convergente. (Borne inférieure \(1\) choisie pour éviter la singularité de \(\sin(t)/t^2 \sim 1/t\) en \(t = 0\), qui n'est pas intégrable en \(0\).) Exemple — Sinus amorti absolument convergente
Pour \(t \ge 0\), \(|\mathrm{e}^{-t} \sin(t)| \le \mathrm{e}^{-t}\), et \(\int_0^{+\infty} \mathrm{e}^{-t}\,\mathrm{d}t = 1\) (référence du sous-section 1.4). L'intégrale est absolument convergente. Proposition — Réduction aux bornes
Soit \(f \in \mathcal{C}(]a, a+\varepsilon], \mathbb{K})\) (avec \(a \in \mathbb{R}\), \(\varepsilon > 0\)). Alors \(f\) est intégrable en \(a\) (c'est-à-dire \(\int_a^{a+\varepsilon} |f(t)|\,\mathrm{d}t\) converge) si et seulement si \(t \mapsto f(a + t)\) est intégrable en \(0\) (sur \(]0, \varepsilon]\)). Énoncé symétrique en \(b\) avec \(t \mapsto f(b - t)\).
Pour tout \(x \in ]a, a+\varepsilon]\), le changement de variable \(u = t - a\) sur le segment \([x, a+\varepsilon]\) donne $$ \int_x^{a+\varepsilon} |f(t)|\,\mathrm{d}t \;=\; \int_{x-a}^{\varepsilon} |f(a+u)|\,\mathrm{d}u . $$ On fait tendre \(x \to a^+\) (i.e. \(x - a \to 0^+\)) : les deux membres sont de même nature et de même limite en cas de convergence. Donc \(\int_a^{a+\varepsilon} |f(t)|\,\mathrm{d}t\) converge si et seulement si \(\int_0^{\varepsilon} |f(a + \cdot)|\) converge.
Proposition — Référence \(\int_a^b \mathrm{d}x/|x-a|^\alpha\) (corollaire du § 1.4 + réduction aux bornes)
Pour \(\alpha \in \mathbb{R}\) et \(a < b\) finis, \(\int_a^b \mathrm{d}x/|x - a|^\alpha\) converge si et seulement si \(\alpha < 1\). (Se ramène à \(\int_0^{b-a} \mathrm{d}t/t^\alpha\) par translation \(t = x - a\).) Méthode — Démontrer l'intégrabilité par majoration
Majorer \(|f|\) par le terme général d'une référence intégrable connue (Riemann en \(+\infty\) avec \(\alpha > 1\), Riemann en \(0\) avec \(\alpha < 1\), exponentielle en \(+\infty\), \(|\ln t|\) en \(0\)). Alors \(\int_I |f(t)|\,\mathrm{d}t\) converge par la règle de majoration, et \(f\) est intégrable. Le théorème de comparaison pour l'intégrabilité du sous-section 2.3 généralise cette méthode aux comparaisons \(O\), \(o\), \(\sim\). Compétences à pratiquer
- Démontrer l'intégrabilité par majoration
II.3
Théorème de comparaison pour l'intégrabilité
C'est le théorème de comparaison pour l'intégrabilité : étant donné une référence positive intégrable \(g\), une comparaison asymptotique \(f = O(g)\), \(f = o(g)\) ou \(f \sim g\) à la borne ouverte entraîne l'intégrabilité de \(f\). C'est l'analogue intégral de la règle de comparaison pour les séries à termes positifs de Compléments sur les séries numériques ; la seule différence est que la comparaison se prend en une borne réelle ou infinie de l'intervalle, pas seulement en \(+\infty\).
Théorème — Comparaison \(O / o\) pour l'intégrabilité
Soient \(f \in \mathcal{C}([a, b[, \mathbb{K})\) et \(g \in \mathcal{C}([a, b[, \mathbb{R}^+)\), avec \(g\) intégrable sur \([a, b[\). Si \(f = O(g)\) (resp. \(f = o(g)\)) en \(b^-\), alors \(f\) est intégrable sur \([a, b[\).
L'hypothèse \(f = O(g)\) en \(b^-\) fournit un rang \(c \in [a, b[\) et \(M \ge 0\) tels que \(|f(t)| \le M g(t)\) pour \(t \in [c, b[\). Sur \([c, b[\), la règle de majoration (les fonctions positives \(|f|\) et \(M g\)) donne l'intégrabilité de \(|f|\) sur \([c, b[\). Sur le segment \([a, c]\), \(|f|\) est continue donc intégrable. Par Chasles, \(|f|\) est intégrable sur \([a, b[\), donc \(f \in L^1([a, b[, \mathbb{K})\). Le cas \(o\) est identique avec \(\varepsilon\) à la place de \(M\).
Théorème — Comparaison \(\sim\) pour l'intégrabilité
Soient \(f, g \in \mathcal{C}([a, b[, \mathbb{R}^+)\) avec \(g\) strictement positive au voisinage de \(b^-\). Si \(f \sim g\) en \(b^-\), alors \(f\) est intégrable sur \([a, b[\) si et seulement si \(g\) l'est.
\(f \sim g\) avec \(g > 0\) au voisinage de \(b^-\) signifie \(f/g \to 1\) en \(b^-\), donc à partir d'un rang \(c\), \(f/g \in [1/2, 2]\), soit \(g/2 \le f \le 2g\) sur \([c, b[\). Deux applications de la règle de majoration donnent l'intégrabilité simultanée de \(f\) et \(g\) sur \([c, b[\) ; le segment \([a, c]\) ajoute une contribution continue, automatiquement intégrable. Conclure par Chasles.
Méthode — Choisir la comparaison
En \(+\infty\), comparer à \(1/t^\alpha\) pour un \(\alpha > 1\). Près de \(0\), comparer à \(1/t^\alpha\) pour un \(\alpha < 1\). Près d'une singularité finie \(a\), effectuer le changement de variable \(t = x - a\) pour se ramener au cas \(0\). Exemple — Fonction Gamma : intégrabilité
Pour \(\alpha \in \mathbb{R}\), l'intégrale Gamma \(\int_0^{+\infty} t^{\alpha-1} \mathrm{e}^{-t}\,\mathrm{d}t\) est intégrable en \(0\) si et seulement si \(\alpha > 0\) (comparer à \(t^{\alpha-1}\), \(\int_0^1 t^{\alpha-1}\,\mathrm{d}t\) converge ssi \(-(\alpha-1) < 1\), soit \(\alpha > 0\)) ; et intégrable en \(+\infty\) pour tout \(\alpha\) (par comparaison à \(\mathrm{e}^{-t/2}\) : \(t^{\alpha-1} \mathrm{e}^{-t} = o(\mathrm{e}^{-t/2})\) en \(+\infty\) puisque \(t^{\alpha-1} \mathrm{e}^{-t/2} \to 0\)). Donc \(\Gamma(\alpha) = \int_0^{+\infty} t^{\alpha-1} \mathrm{e}^{-t}\,\mathrm{d}t\) converge pour tout \(\alpha > 0\). Exemple — Logarithme sur racine carrée convergente
L'intégrand a deux singularités potentielles, en \(0\) et en \(1\). - Près de \(0\). \(\sqrt{1 - t^2} \to 1\), donc \(\ln t/\sqrt{1 - t^2} \sim \ln t\). Prenons \(g = -\ln t\) (la valeur absolue) : \(\int_0^1 (-\ln t)\,\mathrm{d}t = 1\) converge (référence du sous-section 1.4), donc \(|\!\ln t / \sqrt{1 - t^2}|\) est intégrable en \(0\) par majoration.
- Près de \(1\). \(\sqrt{1 - t^2} = \sqrt{(1 - t)(1 + t)} \sim \sqrt{2(1 - t)}\) et \(\ln t = \ln(1 + (t-1)) \sim -(1 - t)\), donc l'intégrand se comporte comme \(-(1 - t)/\sqrt{2(1 - t)} = -\sqrt{(1 - t)/2}\), qui \(\to 0\) quand \(t \to 1^-\). La singularité en \(1\) est faussement impropre.
Compétences à pratiquer
- Étudier l'intégrabilité par comparaison
III
Pour aller plus loin
Compétences à pratiquer
- Synthèse de niveau concours
Aller à la section