Éducation Nationale Française · PTSI
Intégration sur un segment
Vue d'ensemble du chapitre
Jusqu'ici, l'intégrale \(\int_a^b f(t)\,\mathrm{d}t\) était l'aire sous une courbe, obtenue comme limite de sommes de rectangles et calculée à l'aide d'une primitive : \(\int_a^b f(t)\,\mathrm{d}t = F(b) - F(a)\). Ce chapitre fait de cette boîte à outils une théorie sur laquelle on peut s'appuyer — pour toute fonction continue, et même pour les fonctions qui présentent un nombre fini de sauts.
Convention. Dans tout le chapitre, \(K\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\) ; les énoncés qui font intervenir l'ordre (\(\le\), positivité, croissance) portent sur des fonctions à valeurs réelles.
Convention. Dans tout le chapitre, \(K\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\) ; les énoncés qui font intervenir l'ordre (\(\le\), positivité, croissance) portent sur des fonctions à valeurs réelles.
Prérequis
Ce chapitre suppose connu le chapitre Intégrales qui le précède : les primitives des fonctions usuelles (puissances, exponentielle, logarithme, sinus et cosinus, \(\frac{1}{1 + t^2}\)) et la règle \(\int_a^b f(t)\,\mathrm{d}t = F(b) - F(a)\) pour une fonction continue \(f\) de primitive \(F\). Cette règle sert dans les exercices dès la première section, pour calculer une intégrale ou une valeur moyenne, alors qu'elle n'est démontrée ici que dans la section Lien avec les primitives. C'est le seul endroit où le chapitre utilise, avant de le démontrer, un résultat repris d'un chapitre antérieur. Les techniques de cette section ne sont pas supposées connues et n'apparaissent qu'à partir de là.
Du chapitre sur la continuité : le théorème de Heine — une fonction continue sur un segment est uniformément continue.
Du chapitre sur la continuité : le théorème de Heine — une fonction continue sur un segment est uniformément continue.
I
L'intégrale d'une fonction continue
I.1
Aire et signe
Cette section fixe la définition de l'intégrale (l'aire algébrique) et les règles qu'utilise tout calcul : linéarité, positivité, relation de Chasles, inégalité triangulaire, valeur moyenne.
De l'aire à l'aire algébrique
Pour une fonction continue \(f \ge 0\) sur \([a, b]\), l'intégrale \(\int_a^b f(t)\,\mathrm{d}t\) mesure l'aire du domaine limité par le graphe de \(f\), l'axe des abscisses et les droites verticales \(x = a\) et \(x = b\) ; c'est la limite des sommes de rectangles qui remplissent ce domaine. Quand \(f\) change de signe, les domaines situés sous l'axe comptent négativement : l'intégrale est une aire algébrique. Sur la figure, $$\int_a^b f(t)\,\mathrm{d}t = \mathcal{A}_1 - \mathcal{A}_2 + \mathcal{A}_3.$$ En pratique, on calcule l'intégrale à l'aide d'une primitive \(F\) de \(f\), par \(F(b) - F(a)\) ; cette règle est démontrée dans la section Lien avec les primitives (théorème fondamental du calcul intégral). 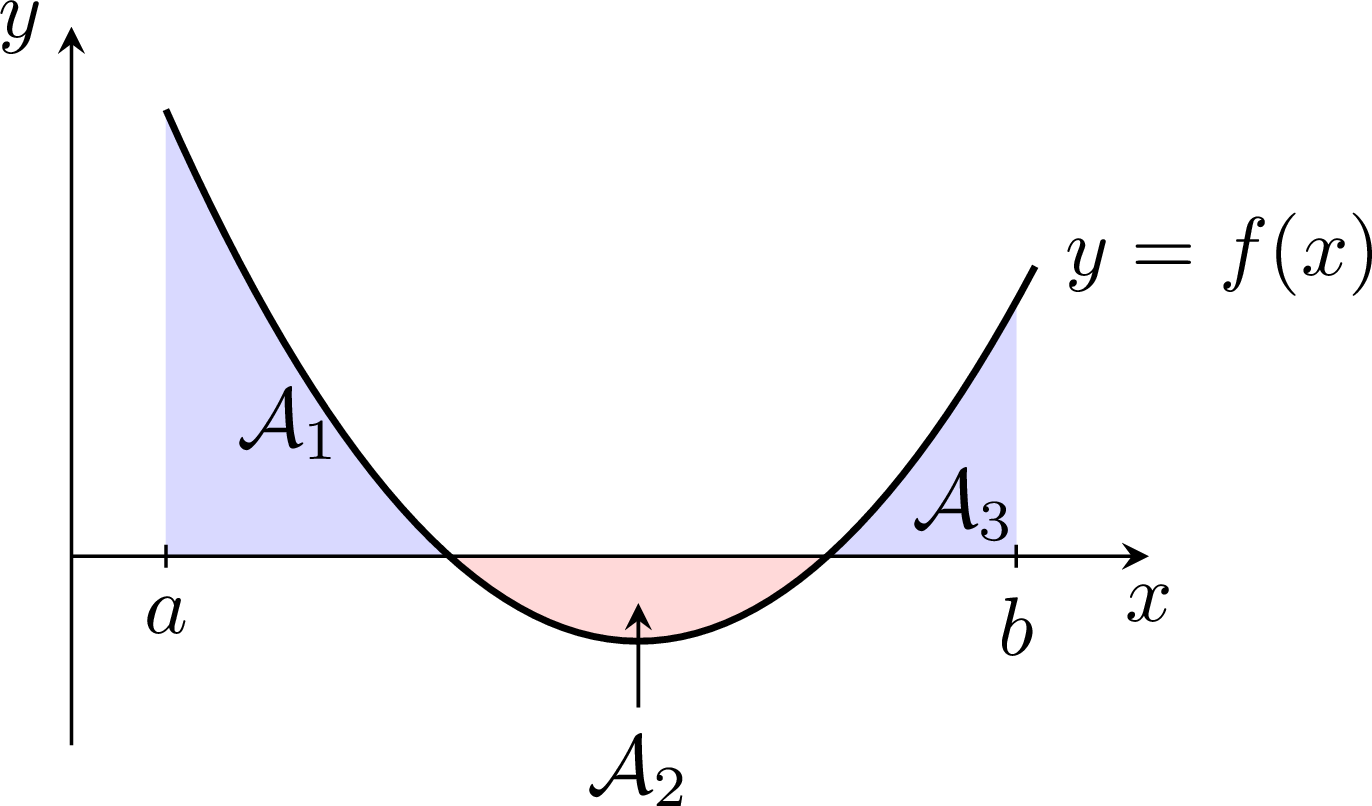
Compétences à pratiquer
- Lire le signe d'une intégrale ★
I.2
Définition et extension aux fonctions continues par morceaux
Ce que l'on admet
On admet la notion d'aire : toute fonction continue sur un segment a une aire algébrique, et cette aire obéit aux règles énoncées dans la sous-section Propriétés. Construire l'intégrale à partir de rien — des rectangles jusqu'à toute fonction continue par morceaux — et démontrer ces règles est l'objet du chapitre Intégration sur un segment : la construction.
Définition — Intégrale d'une fonction continue
Soient \(a < b\) et \(f : [a, b] \to \mathbb{R}\) continue. L'intégrale de \(f\) sur \([a, b]\) est l'aire algébrique comprise entre le graphe de \(f\) et l'axe des abscisses au-dessus de \([a, b]\) — l'aire de la partie située au-dessus de l'axe moins l'aire de la partie située en dessous. On la note $$\textcolor{colordef}{\int_a^b f(t)\,\mathrm{d}t} \qquad \text{ou} \qquad \textcolor{colordef}{\int_{[a, b]} f(t)\,\mathrm{d}t}.$$ La lettre \(t\) est muette : \(\int_a^b f(t)\,\mathrm{d}t = \int_a^b f(x)\,\mathrm{d}x\). Sur un segment réduit à un point, l'aire est nulle : \(\int_a^a f(t)\,\mathrm{d}t = 0\). Pour une fonction continue \(f : [a, b] \to \mathbb{C}\), l'intégrale se définit par les parties réelle et imaginaire : $$\textcolor{colordef}{\int_a^b f(t)\,\mathrm{d}t = \int_a^b \operatorname{Re} f(t)\,\mathrm{d}t + i \int_a^b \operatorname{Im} f(t)\,\mathrm{d}t}.$$
Fonctions en escalier et fonctions continues par morceaux
Une subdivision de \([a, b]\) est une famille finie \(a = x_0 < x_1 < \dots < x_p = b\). Une fonction \(f : [a, b] \to K\) est
- en escalier si, pour une certaine subdivision, \(f\) est constante sur chaque intervalle ouvert \(]x_k, x_{k+1}[\) ;
- continue par morceaux si, pour une certaine subdivision, \(f\) est continue sur chaque intervalle ouvert \(]x_k, x_{k+1}[\) et admet des limites finies en \(x_k^+\) et en \(x_{k+1}^-\) ; la restriction de \(f\) à \(]x_k, x_{k+1}[\) se prolonge alors en une fonction continue \(f_k\) sur \([x_k, x_{k+1}]\).
Exemple
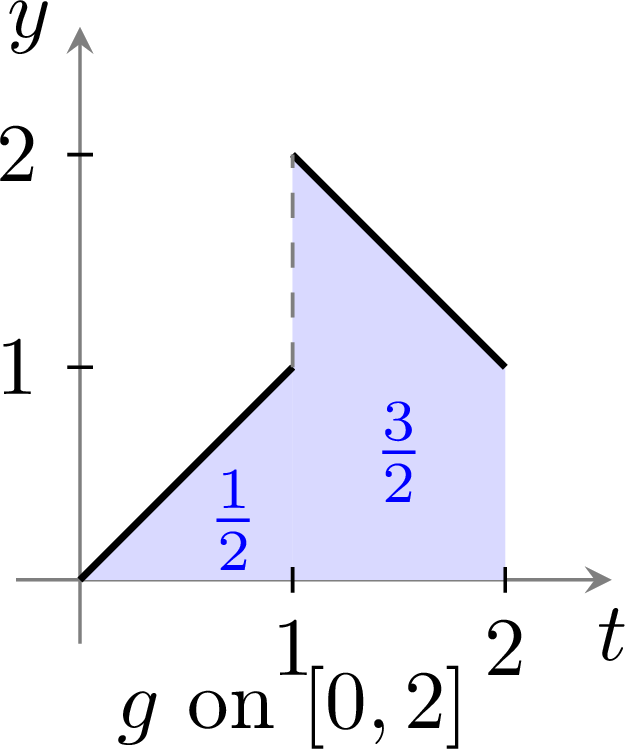
Calculer \(\int_0^3 \lfloor t \rfloor\,\mathrm{d}t\), puis \(\int_0^2 g(t)\,\mathrm{d}t\), où \(g(t) = t\) pour \(t \in [0, 1[\) et \(g(t) = 3 - t\) pour \(t \in [1, 2]\). 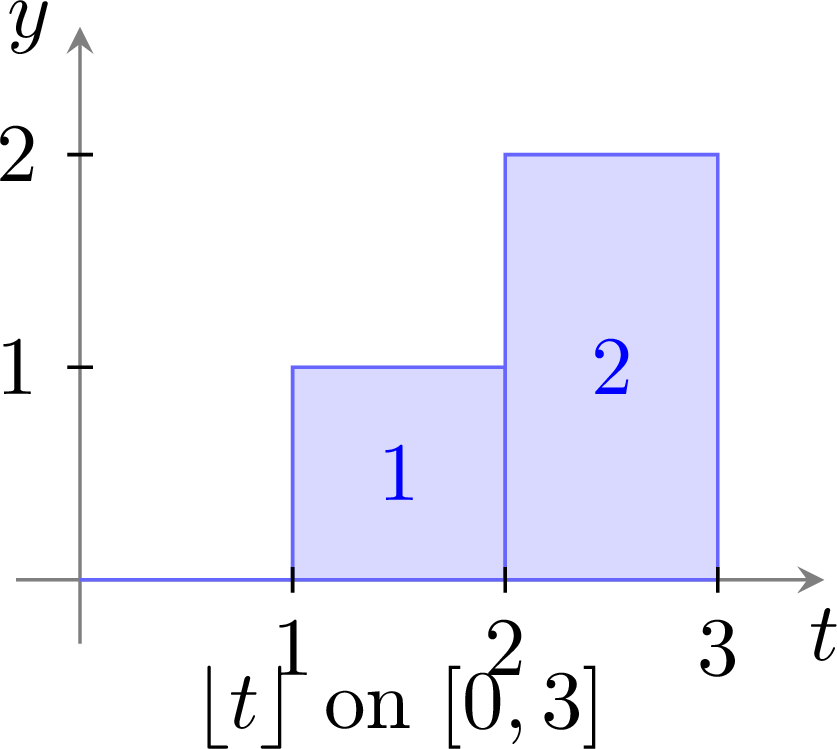
Compétences à pratiquer
- Calculer une intégrale comme une aire algébrique ★
I.3
Propriétés
Des règles lues sur les aires
Tout calcul d'intégrale repose sur quelques règles, intuitives sur les aires : multiplier une fonction par \(\lambda\) multiplie son aire algébrique par \(\lambda\) ; un domaine situé au-dessus de l'axe a une aire positive ; deux domaines adjacents ont des aires qui s'ajoutent. Elles sont énoncées ci-dessous pour des fonctions continues par morceaux — à valeurs dans \(K\) pour les règles algébriques, à valeurs réelles pour les règles qui font intervenir l'ordre. 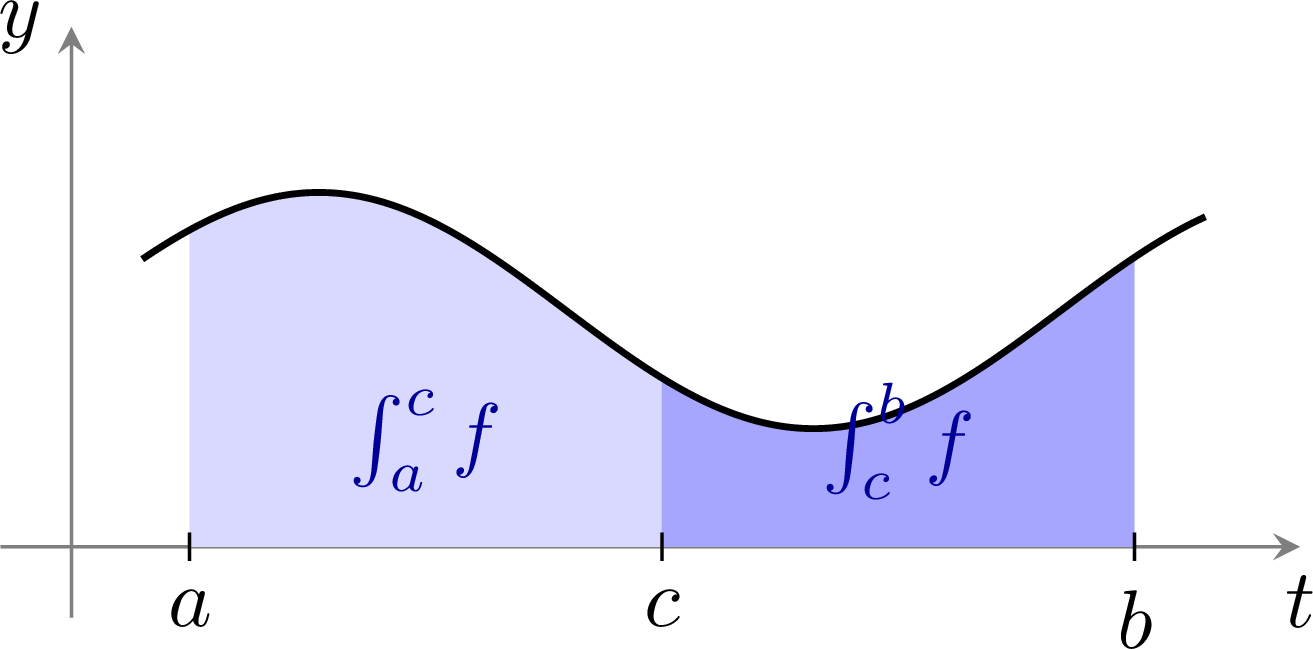
Proposition — Propriétés de l'intégrale
Soient \(f, g \in \mathcal{CM}([a, b], K)\) avec \(a < b\) et \(\lambda, \mu \in K\). - Linéarité : \(\int_{[a, b]} (\lambda f + \mu g) = \lambda \int_{[a, b]} f(t)\,\mathrm{d}t + \mu \int_{[a, b]} g(t)\,\mathrm{d}t\).
- Inégalité triangulaire : \(\left| \int_{[a, b]} f(t)\,\mathrm{d}t \right| \le \int_{[a, b]} |f(t)|\,\mathrm{d}t \le (b - a) \|f\|_\infty\).
- Chasles : Pour tout \(c \in \,]a, b[\), \(\int_{[a, b]} f(t)\,\mathrm{d}t = \int_{[a, c]} f(t)\,\mathrm{d}t + \int_{[c, b]} f(t)\,\mathrm{d}t\).
- Parties réelle et imaginaire : \(\int_{[a, b]} f(t)\,\mathrm{d}t = \int_{[a, b]} \operatorname{Re}(f) + i \int_{[a, b]} \operatorname{Im}(f)\). En particulier, si \(f\) est réelle, \(\int_{[a, b]} f(t)\,\mathrm{d}t \in \mathbb{R}\).
- Modification sur un ensemble fini : Si \(f\) et \(g\) coïncident sur \([a, b]\) sauf sur un ensemble fini, alors \(\int_{[a, b]} f(t)\,\mathrm{d}t = \int_{[a, b]} g(t)\,\mathrm{d}t\).
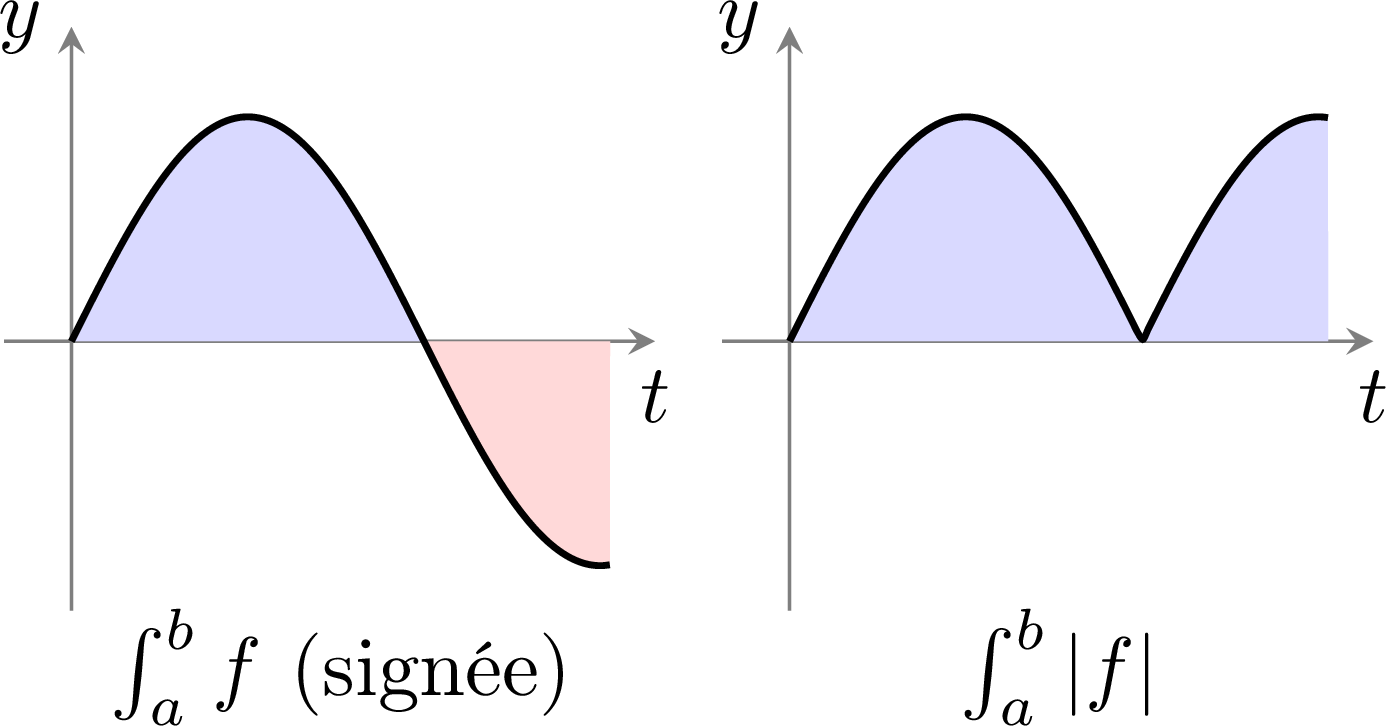
Admise ici, démontrée dans Intégration sur un segment : la construction. Pour une fonction continue, la linéarité et la relation de Chasles se lisent directement sur l'aire algébrique, et l'inégalité triangulaire exprime que les compensations entre les parties situées au-dessus et en dessous de l'axe ne peuvent que diminuer la taille de l'intégrale.
Proposition — Cas réel
Soient \(f, g \in \mathcal{CM}([a, b], \mathbb{R})\) avec \(a < b\). - Positivité : \(f \ge 0 \Rightarrow \int_{[a, b]} f(t)\,\mathrm{d}t \ge 0\).
- Croissance : \(f \le g \Rightarrow \int_{[a, b]} f(t)\,\mathrm{d}t \le \int_{[a, b]} g(t)\,\mathrm{d}t\).
- Positivité stricte : Si \(f \ge 0\) sur \([a, b]\), \(f\) est continue en un certain \(x_0 \in [a, b]\) avec \(f(x_0) > 0\), et \(a < b\), alors \(\int_{[a, b]} f(t)\,\mathrm{d}t > 0\).
- Nullité pour les fonctions continues positives : Si \(f \in C([a, b], \mathbb{R}_+)\), \(a < b\), et \(\int_{[a, b]} f(t)\,\mathrm{d}t = 0\), alors \(f \equiv 0\) sur \([a, b]\).
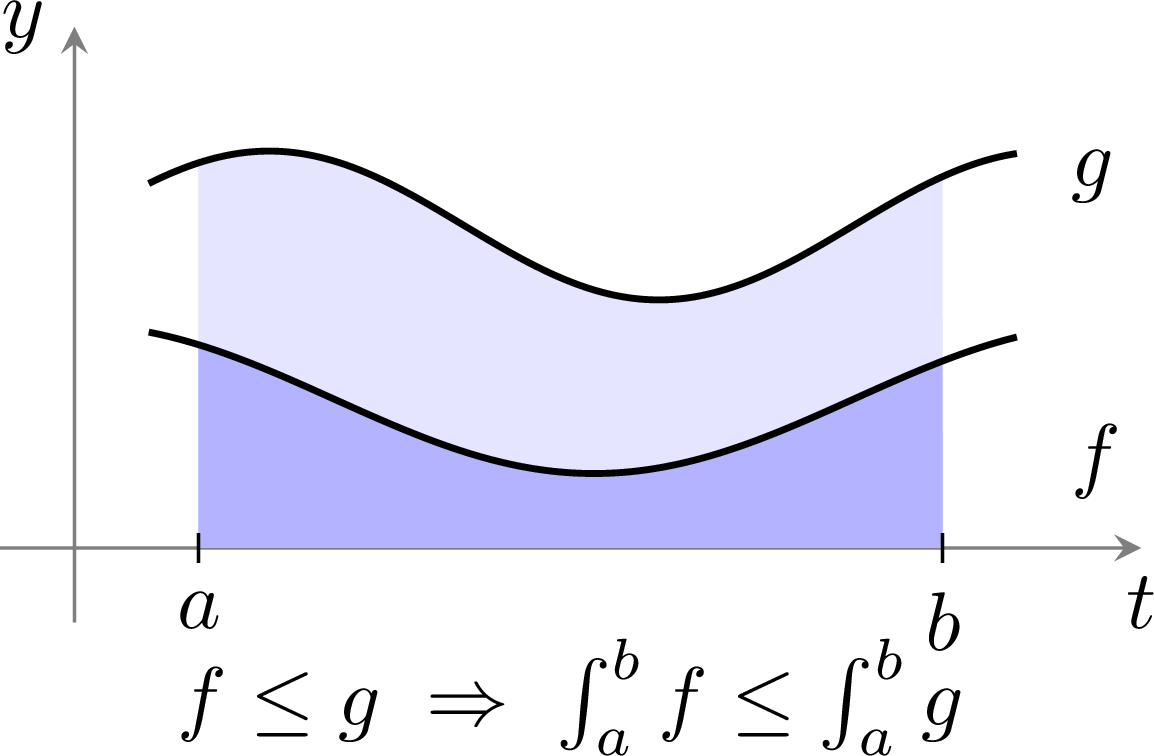
Admise ici, démontrée dans Intégration sur un segment : la construction. La propriété (iv) est la plus utilisée en exercice : lorsque \(a < b\), une fonction continue \(f \ge 0\) dont l'intégrale sur \([a, b]\) est nulle est nulle sur tout \([a, b]\).
Méthode — Majorer ou comparer des intégrales
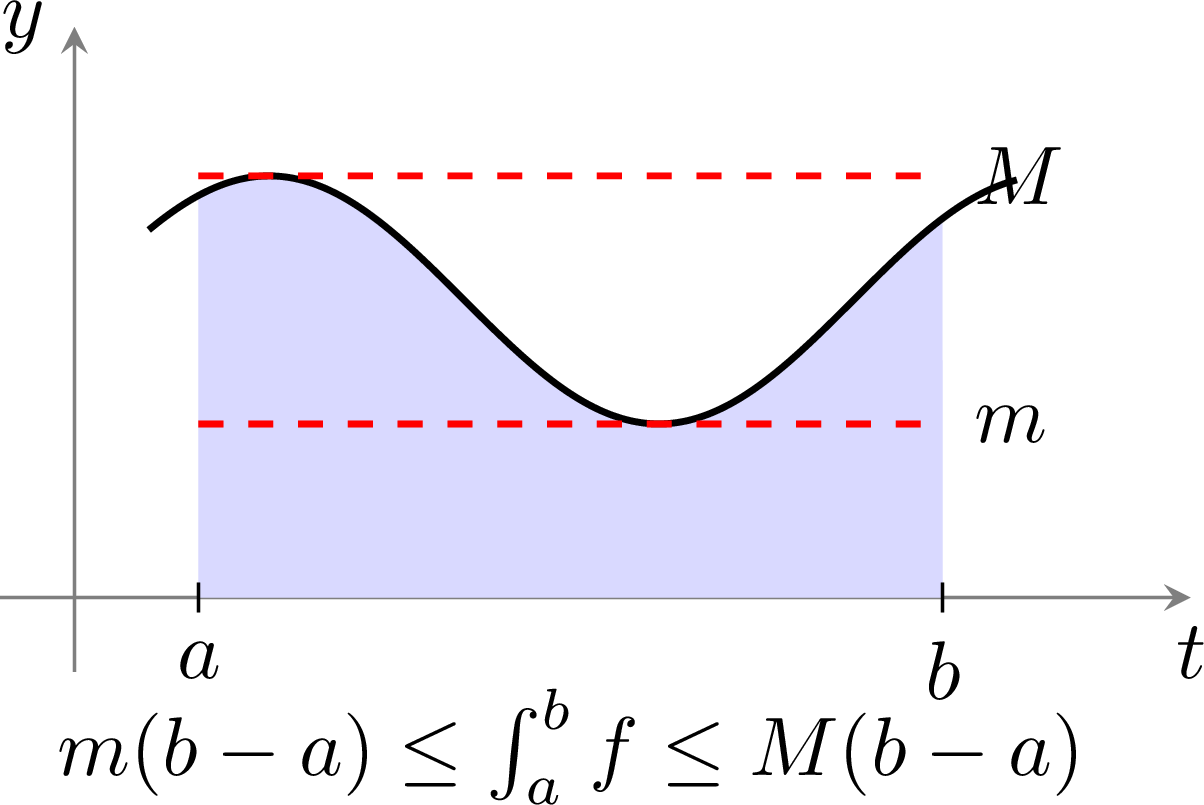
Pour majorer ou comparer des intégrales sans les calculer (ici \(a \le b\)) : - Majorer : trouver une constante \(M\) telle que \(|f| \le M\) sur \([a, b]\) ; alors \(\left| \int_a^b f(t)\,\mathrm{d}t \right| \le \int_a^b |f(t)|\,\mathrm{d}t \le M (b - a)\).
- Comparer : si \(f \le g\) sur \([a, b]\) (fonctions à valeurs réelles), alors \(\int_a^b f(t)\,\mathrm{d}t \le \int_a^b g(t)\,\mathrm{d}t\).
- Encadrer une suite d'intégrales : encadrer, pour tout \(n\), la fonction intégrée entre deux fonctions dont on connaît les intégrales, puis faire tendre \(n\) vers \(+\infty\).
Exemple
Montrer que \(I_n = \int_0^1 \frac{t^n}{1 + t}\,\mathrm{d}t\) vérifie \(0 \le I_n \le \frac{1}{n + 1}\) pour tout \(n \in \mathbb{N}\), et en déduire la limite de \((I_n)\). 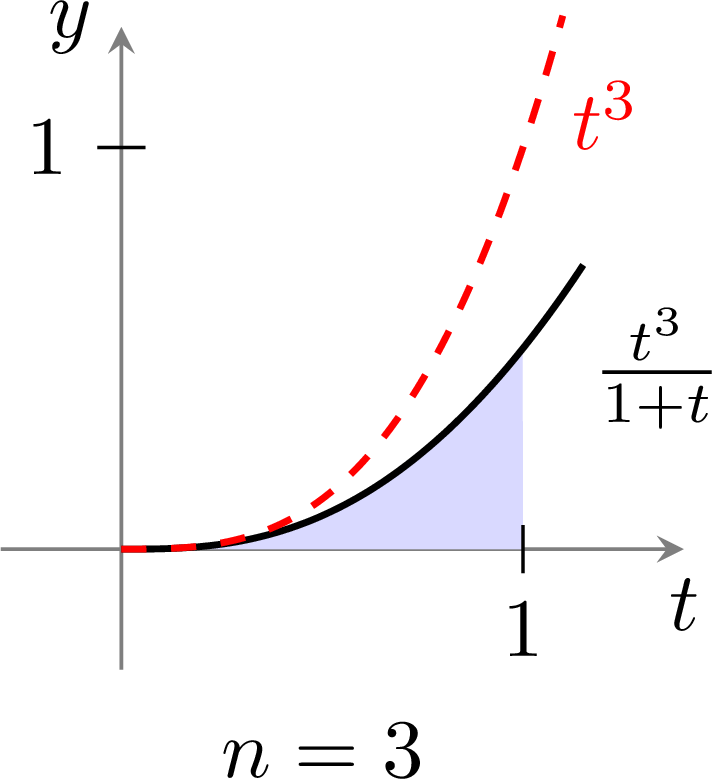
Définition — Extension de la notation à \(b \le a\)
Pour \(f \in \mathcal{CM}(I, K)\) définie sur un intervalle plus large \(I\) et \(a, b \in I\) avec \(b < a\), on étend la notation par $$ \textcolor{colordef}{\int_a^b f(t)\,\mathrm{d}t := -\int_b^a f(t)\,\mathrm{d}t}. $$ Le cas \(b = a\) donne \(\int_a^a f(t)\,\mathrm{d}t = 0\). La linéarité et Chasles restent valables pour la notation étendue ; dans le (ii) de la Proposition « Propriétés de l'intégrale », la majoration devient \(\left| \int_a^b f(t)\,\mathrm{d}t \right| \le |b - a| \|f\|_\infty\) (avec \(|b - a|\) à la place de \(b - a\)). 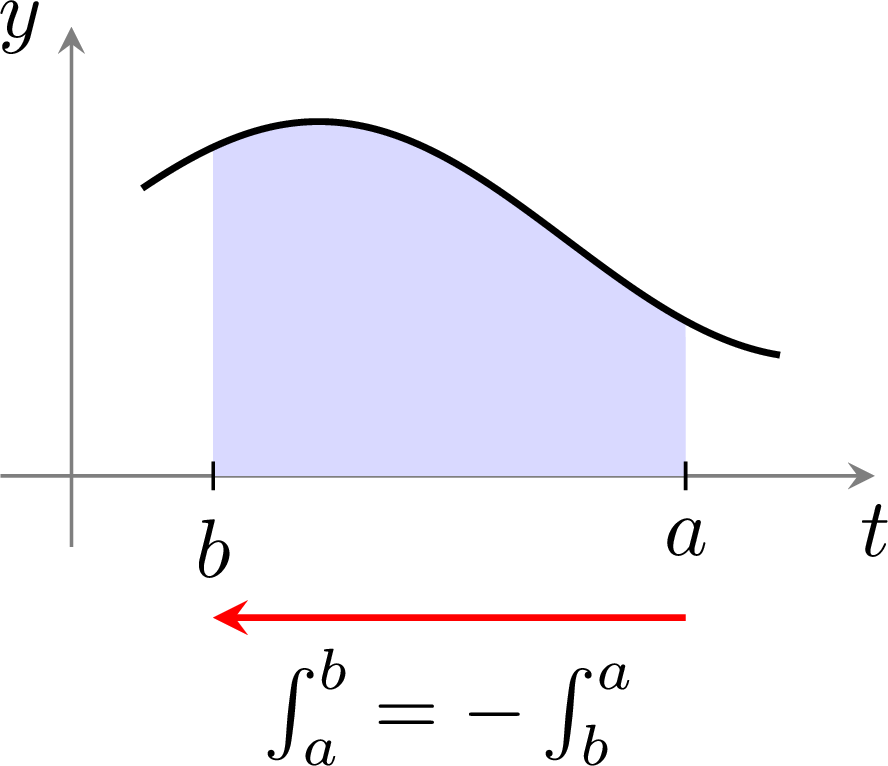
Compétences à pratiquer
- Utiliser la linéarité et la relation de Chasles ★
- Établir des inégalités par positivité et croissance ★★
I.4
Valeur moyenne et symétrie
Hauteur moyenne, graphes symétriques
La valeur moyenne de \(f\) sur \([a, b]\) est la hauteur du rectangle de base \([a, b]\) qui a la même aire algébrique que \(f\). Les symétries du graphe — parité, périodicité — deviennent des égalités entre intégrales, qui épargnent souvent un calcul.
Définition — Valeur moyenne
La valeur moyenne de \(f \in \mathcal{CM}([a, b], K)\) sur \([a, b]\) (avec \(a < b\)) est $$ \textcolor{colordef}{\bar f := \frac{1}{b - a} \int_{[a, b]} f(t)\,\mathrm{d}t}. $$ 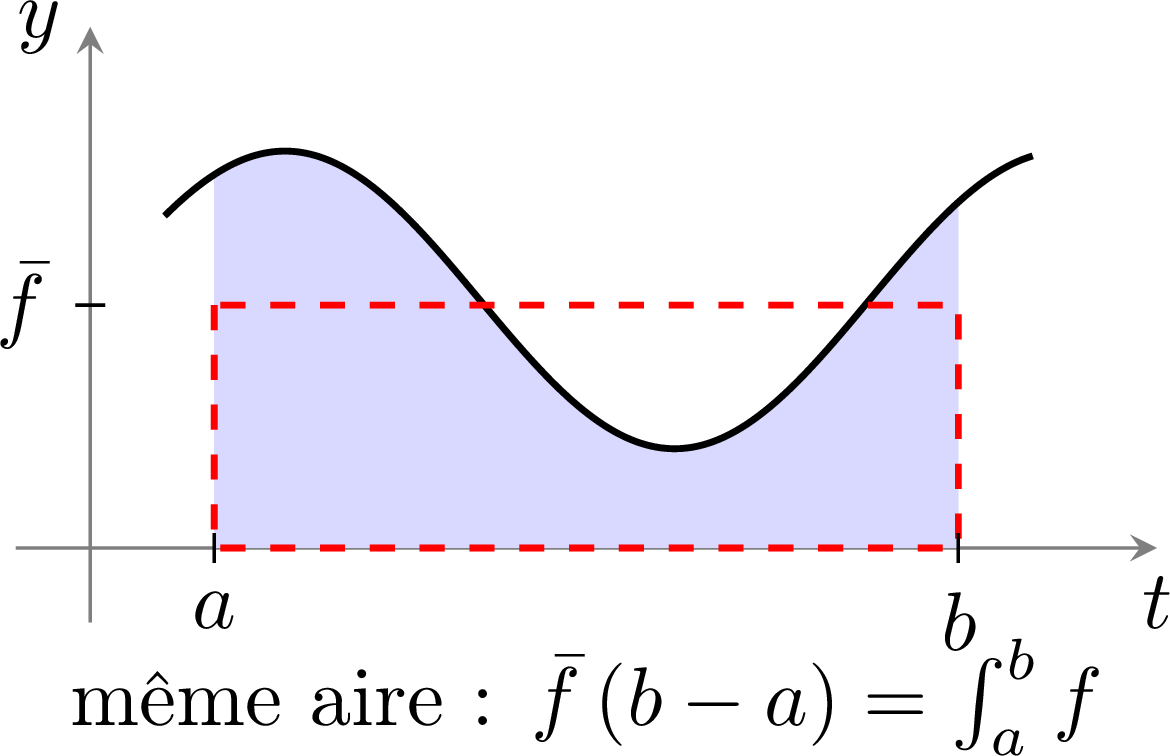
Proposition — Encadrement de la valeur moyenne
Soit \(f \in \mathcal{CM}([a, b], \mathbb{R})\) avec \(a < b\). Si \(m \le f(x) \le M\) pour tout \(x \in [a, b]\), alors $$ \textcolor{colorprop}{m (b - a) \le \int_a^b f(t)\,\mathrm{d}t \le M (b - a)}, \qquad \text{donc} \qquad m \le \bar f \le M. $$ Si de plus \(f\) est continue sur \([a, b]\), alors il existe \(c \in [a, b]\) tel que \(\bar f = f(c)\).
L'inégalité \(m \le f \le M\) sur \([a, b]\) donne, par croissance de l'intégrale (Proposition « Cas réel », (ii)) : $$ \int_a^b m \, \mathrm{d}t \le \int_a^b f(t)\,\mathrm{d}t \le \int_a^b M\,\mathrm{d}t, \qquad \text{soit} \qquad m(b - a) \le \int_a^b f(t)\,\mathrm{d}t \le M(b - a). $$ En divisant par \(b - a > 0\) : \(m \le \bar f \le M\).
Si \(f\) est continue sur \([a, b]\), le théorème des bornes atteintes donne \(m_0, M_0 \in [a, b]\) avec \(f(m_0) = \min f\) et \(f(M_0) = \max f\). Alors \(f(m_0) \le \bar f \le f(M_0)\), et par le théorème des valeurs intermédiaires appliqué à \(f\) entre \(m_0\) et \(M_0\), il existe \(c\) entre \(m_0\) et \(M_0\) (donc dans \([a, b]\)) avec \(f(c) = \bar f\).
Si \(f\) est continue sur \([a, b]\), le théorème des bornes atteintes donne \(m_0, M_0 \in [a, b]\) avec \(f(m_0) = \min f\) et \(f(M_0) = \max f\). Alors \(f(m_0) \le \bar f \le f(M_0)\), et par le théorème des valeurs intermédiaires appliqué à \(f\) entre \(m_0\) et \(M_0\), il existe \(c\) entre \(m_0\) et \(M_0\) (donc dans \([a, b]\)) avec \(f(c) = \bar f\).
Proposition — Intégrales de fonctions continues paires / impaires / périodiques
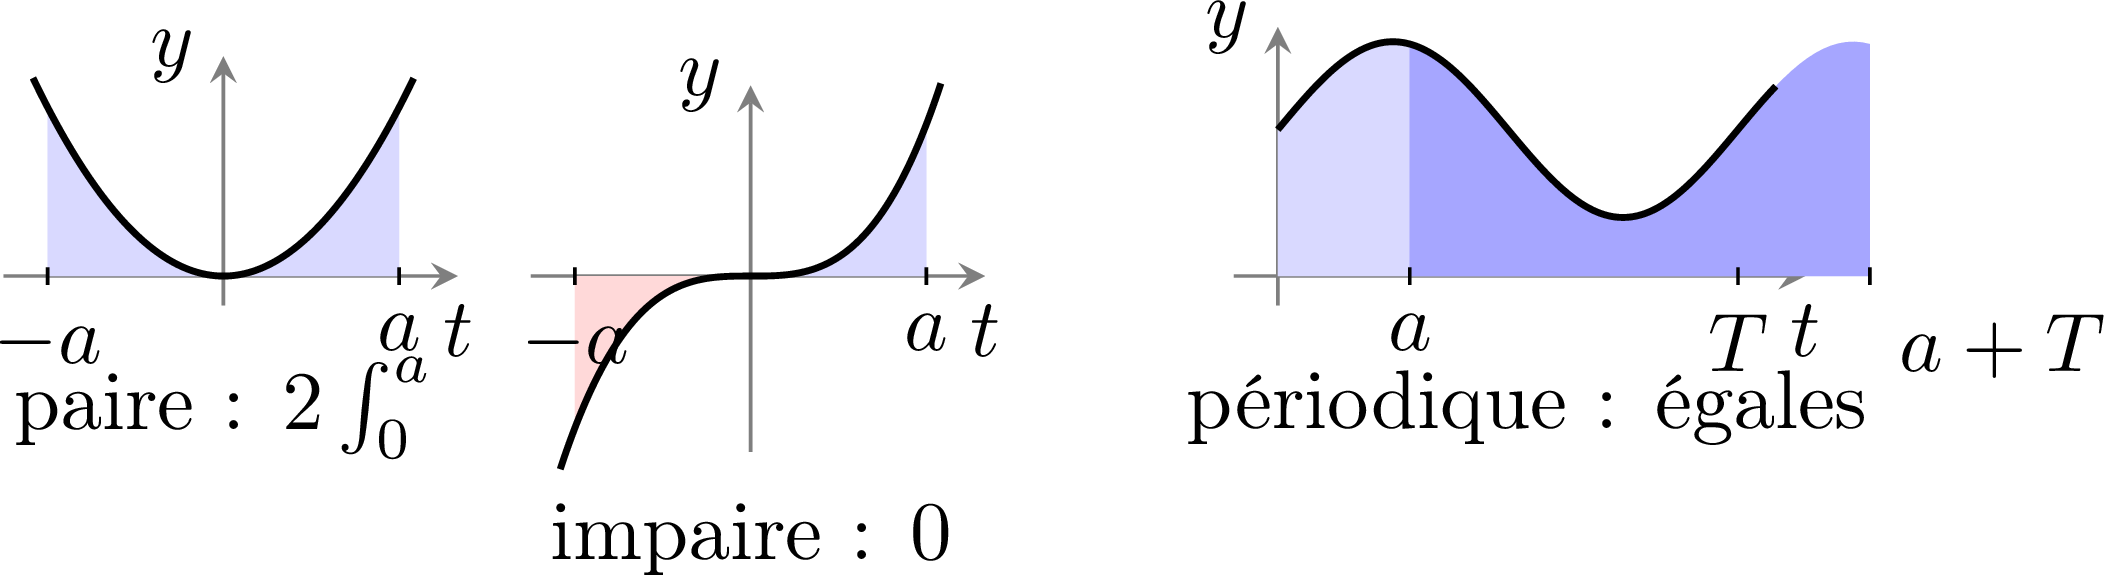
Soient \(a \ge 0\) et \(f \in C([-a, a], K)\). - Si \(f\) est paire : \(\int_{-a}^a f(x)\,\mathrm{d}x = 2 \int_0^a f(x)\,\mathrm{d}x\).
- Si \(f\) est impaire : \(\int_{-a}^a f(x)\,\mathrm{d}x = 0\).
Règles familières. Ces propriétés servent couramment de règles de calcul. On les redonne ici pour référence ; leur démonstration utilise le théorème de changement de variable (dans la section Lien avec les primitives), énoncé pour des fonctions continues — d'où l'hypothèse de continuité ici.
Méthode — Calculer une intégrale par symétrie
Pour une intégrale \(\int_a^b f(t)\,\mathrm{d}t\) : - Vérifier si le domaine d'intégration est symétrique (\([-A, A]\)) et \(f\) paire ou impaire : utiliser la Proposition « Intégrales de fonctions continues paires / impaires / périodiques » (cas pair / impair).
- Vérifier si \(f\) est \(T\)-périodique et le domaine de longueur \(T\) : translater à \([0, T]\) par la même Proposition (cas périodique).
- Sinon, scinder par Chasles en sous-intervalles où \(f\) a une forme plus simple.
Exemple
Calculer \(\int_{-\pi}^\pi \sin t \, \mathrm{d}t\).
L'intégrande \(\sin\) est impair et le domaine \([-\pi, \pi]\) est symétrique, donc \(\int_{-\pi}^\pi \sin t \, \mathrm{d}t = 0\) par la Proposition « Intégrales de fonctions continues paires / impaires / périodiques » (cas impair).
Exemple
Calculer \(\int_0^{2\pi} \cos^2 t \, \mathrm{d}t\) par périodicité et la formule de duplication.
La fonction \(\cos^2\) est \(\pi\)-périodique (puisque \(\cos^2(t + \pi) = (-\cos t)^2 = \cos^2 t\)), donc $$ \int_0^{2\pi} \cos^2 t \, \mathrm{d}t = 2 \int_0^\pi \cos^2 t \, \mathrm{d}t. $$ En utilisant \(\cos^2 t = (1 + \cos 2t)/2\) : $$ \begin{aligned} \int_0^\pi \cos^2 t \, \mathrm{d}t &= \int_0^\pi \frac{1 + \cos 2t}{2} \, \mathrm{d}t && \text{(formule de duplication)} \\
&= \frac{\pi}{2} + \frac{1}{2} \int_0^\pi \cos 2t \, \mathrm{d}t && \text{(linéarité)} \\
&= \frac{\pi}{2} + 0 = \frac{\pi}{2} && \text{(car \(\int_0^\pi \cos 2t \,\mathrm{d}t = [\sin 2t / 2]_0^\pi = 0\)).} \end{aligned} $$ D'où \(\int_0^{2\pi} \cos^2 t \, \mathrm{d}t = \pi\).
Compétences à pratiquer
- Calculer une valeur moyenne ★
- Calculer des intégrales par symétrie et relation de Chasles ★★
- Étudier la valeur moyenne d'une fonction ★★
II
Sommes de Riemann
II.1
Le théorème
Cette section revient aux rectangles : les sommes de Riemann convergent vers l'intégrale, si bien que la limite d'une somme se calcule comme une intégrale.
Du discret au continu
Les sommes de Riemann approchent \(\int_a^b f(t)\,\mathrm{d}t\) par une somme rectangulaire à gauche (ou à droite) sur une partition uniforme de \([a, b]\) en \(n\) morceaux. Géométriquement, chaque rectangle a pour base \((b - a)/n\) et pour hauteur \(f(a + k(b - a)/n)\). Quand \(n \to +\infty\), les sommes convergent vers l'intégrale. La démonstration est donnée ci-dessous dans le cas lipschitzien ; le cas général continu par morceaux est admis.
Théorème — Sommes de Riemann
Pour toute \(f \in \mathcal{CM}([a, b], K)\) (avec \(a < b\)) : $$ \textcolor{colorprop}{\frac{b - a}{n} \sum_{k=0}^{n - 1} f\!\left( a + k \frac{b - a}{n} \right) \xrightarrow[n \to +\infty]{} \int_a^b f(t)\,\mathrm{d}t} $$ et la variante à droite \(\frac{b - a}{n} \sum_{k=1}^n f(a + k (b - a)/n)\) a la même limite. Si de plus \(f\) est \(K_0\)-lipschitzienne sur \([a, b]\), l'erreur est majorée par $$ \left| \int_a^b f(t)\,\mathrm{d}t - \frac{b - a}{n} \sum_{k=0}^{n - 1} f\!\left(a + k \frac{b - a}{n}\right) \right| \le \frac{K_0 (b - a)^2}{2 n}. $$ 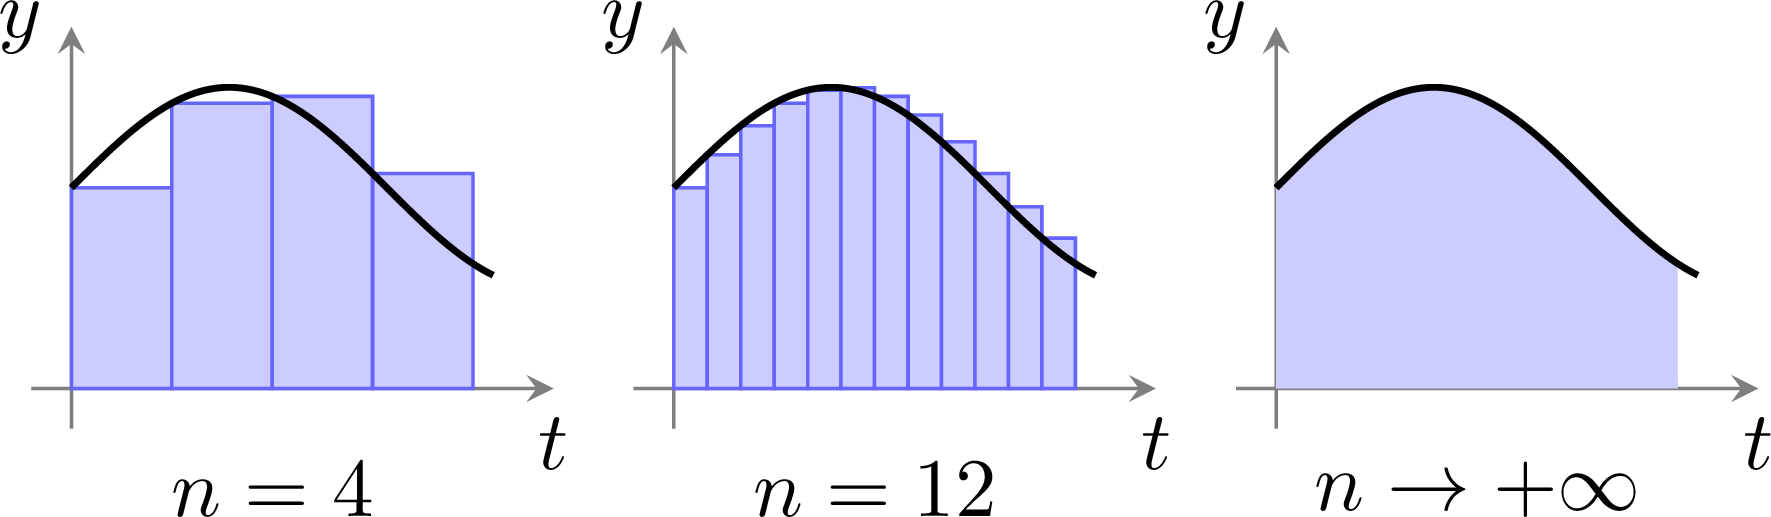
Cas continu. Soient \(f\) continue sur \([a, b]\), \(x_{n, k} = a + k\,\frac{b - a}{n}\) pour \(0 \le k \le n\), et \(S_n = \frac{b - a}{n}\sum_{k=0}^{n-1} f(x_{n, k})\) la somme aux points à gauche.
Soit \(\varepsilon > 0\). Par le théorème de Heine (Prérequis), \(f\) est uniformément continue sur \([a, b]\) : il existe \(\alpha > 0\) tel que \(|f(t) - f(s)| \le \varepsilon\) dès que \(|t - s| \le \alpha\).
Pour \(n \ge \frac{b - a}{\alpha}\), chaque sous-intervalle a une longueur \(\frac{b - a}{n} \le \alpha\), donc \(|f(t) - f(x_{n, k})| \le \varepsilon\) pour \(t \in [x_{n, k}, x_{n, k+1}]\). Donc $$ \begin{aligned} \left| \int_a^b f(t)\,\mathrm{d}t - S_n \right| &= \left| \sum_{k=0}^{n-1} \int_{x_{n, k}}^{x_{n, k+1}} \bigl( f(t) - f(x_{n, k}) \bigr)\,\mathrm{d}t \right| && \text{(Chasles ; \(\int_{x_{n, k}}^{x_{n, k+1}} f(x_{n, k})\,\mathrm{d}t = \frac{b - a}{n}\,f(x_{n, k})\))} \\ &\le \sum_{k=0}^{n-1} \int_{x_{n, k}}^{x_{n, k+1}} |f(t) - f(x_{n, k})|\,\mathrm{d}t && \text{(inégalité triangulaire)} \\ &\le \sum_{k=0}^{n-1} \frac{b - a}{n}\,\varepsilon = (b - a)\,\varepsilon. && \text{(croissance)} \end{aligned} $$ Donc \(S_n \to \int_a^b f\). La somme aux points à droite vaut \(S_n + \frac{b - a}{n}\bigl(f(b) - f(a)\bigr)\) et a la même limite.
Cas continu par morceaux. Soit \((c_0, \dots, c_p)\) une subdivision adaptée à \(f\). Sur chaque \(]c_j, c_{j+1}[\), \(f\) se prolonge continûment à \([c_j, c_{j+1}]\), donc y est uniformément continue : il existe \(\alpha > 0\) tel que \(|f(t) - f(s)| \le \varepsilon\) dès que \(t, s\) sont dans le même \(]c_j, c_{j+1}[\) avec \(|t - s| \le \alpha\). Soit \(n \ge \frac{b - a}{\alpha}\). Un sous-intervalle \([x_{n, k}, x_{n, k+1}[\) ou bien ne contient aucun \(c_j\) — il est alors dans un \(]c_j, c_{j+1}[\) et \(|f(t) - f(x_{n, k})| \le \varepsilon\) dessus — ou bien en contient un : au plus \(p + 1\) sous-intervalles, sur lesquels \(|f(t) - f(x_{n, k})| \le 2\|f\|_\infty\) (\(f\) est bornée). Le même calcul donne $$ \left| \int_a^b f(t)\,\mathrm{d}t - S_n \right| \le (b - a)\,\varepsilon + (p + 1)\,\frac{b - a}{n}\,2\|f\|_\infty, $$ qui est au plus \(2(b - a)\varepsilon\) pour \(n\) grand. Donc \(S_n \to \int_a^b f\) encore, et de même pour la somme aux points à droite. Seconde preuve : le cas lipschitzien, avec une vitesse.
Posons \(x_{n, k} = a + k (b - a)/n\) pour \(k \in \{0, \dots, n\}\). La somme de Riemann à gauche est l'intégrale de la fonction en escalier \(\varphi_n\) définie par \(\varphi_n(x) = f(x_{n, k})\) sur \([x_{n, k}, x_{n, k+1}[\) et \(\varphi_n(b) = f(b)\) : $$ \int_{[a, b]} \varphi_n = \sum_{k=0}^{n - 1} f(x_{n, k}) \cdot \frac{b - a}{n}. $$ Calculons l'erreur en utilisant que \(f\) est lipschitzienne : $$ \begin{aligned} \left| \int_{[a, b]} f(t)\,\mathrm{d}t - \int_{[a, b]} \varphi_n \right| &= \left| \int_{[a, b]} (f(t) - \varphi_n(t))\,\mathrm{d}t \right| && \text{(linéarité)} \\ &\le \sum_{k=0}^{n - 1} \int_{x_{n, k}}^{x_{n, k+1}} |f(x) - f(x_{n, k})| \, \mathrm{d}x && \text{(inégalité triangulaire \(+\) Chasles)} \\ &\le \sum_{k=0}^{n - 1} \int_{x_{n, k}}^{x_{n, k+1}} K_0 (x - x_{n, k}) \, \mathrm{d}x && \text{(borne lipschitzienne)} \\ &= \sum_{k=0}^{n - 1} K_0 \cdot \frac{(b - a)^2}{2 n^2} && \text{(intégrer \(K_0 (x - x_{n, k})\) sur \([x_{n, k}, x_{n, k+1}]\))} \\ &= \frac{K_0 (b - a)^2}{2 n}. \end{aligned} $$ Cela tend vers \(0\) quand \(n \to +\infty\). La variante à droite se démontre de la même façon, avec la fonction en escalier égale à \(f(x_{n, k+1})\) sur \([x_{n, k}, x_{n, k+1}[\).
Fonctions de classe C1
Une fonction de classe \(C^1\) sur \([a, b]\) est lipschitzienne : par l'inégalité des accroissements finis, \(|f(x) - f(y)| \le \|f'\|_\infty \, |x - y|\) pour tous \(x, y \in [a, b]\). La démonstration ci-dessus couvre donc toute fonction de classe \(C^1\) sur \([a, b]\), avec \(K_0 = \|f'\|_\infty\).
Cas général continu par morceaux — admis
Le cas général continu par morceaux est admis ici. Une preuve complète s'obtient en combinant deux faits : d'abord, le résultat se vérifie directement pour les fonctions en escalier ; ensuite, toute fonction continue par morceaux est approchée uniformément par des fonctions en escalier, et les sommes de Riemann sont stables par erreur uniforme.
Figure — somme de Riemann (à gauche)
Somme de Riemann à gauche sur une partition uniforme : chaque rectangle a pour base \((b - a)/n\) et pour hauteur \(f(a + k(b - a)/n)\). 
Compétences à pratiquer
- Calculer une limite de sommes de Riemann ★
- Calculer des limites par identification intégrale ★★
- Utiliser les sommes de Riemann pour encadrer une suite ★★★
II.2
Reconnaître une somme de Riemann
Lire le théorème à l'envers
En pratique, on lit le théorème à l'envers : une somme dont les termes dépendent de \(k/n\), précédée d'un facteur \(\frac{1}{n}\) — parfois caché dans les termes — est une somme de Riemann, et sa limite est une intégrale. Le travail consiste à trouver la fonction et le segment.
Méthode — Reconnaître une somme comme somme de Riemann
Pour calculer la limite d'une somme \(\sum_{k} u_{n, k}\) quand \(n \to +\infty\) : - Réécrire sous la forme \(\frac{1}{n} \sum_{k=1}^n f(k/n)\) pour une fonction \(f : [0, 1] \to K\) continue par morceaux adéquate, si possible.
- La limite est alors \(\int_0^1 f(x)\,\mathrm{d}x\) par le Théorème « Sommes de Riemann » sur l'intervalle \([0, 1]\).
- Plus généralement, \(\frac{b - a}{n} \sum_{k=0}^{n - 1} f(a + k(b-a)/n) \to \int_a^b f(x)\,\mathrm{d}x\).
Exemple
Calculer \(\lim_{n \to +\infty} \sum_{k=1}^n \frac{1}{n + k}\). 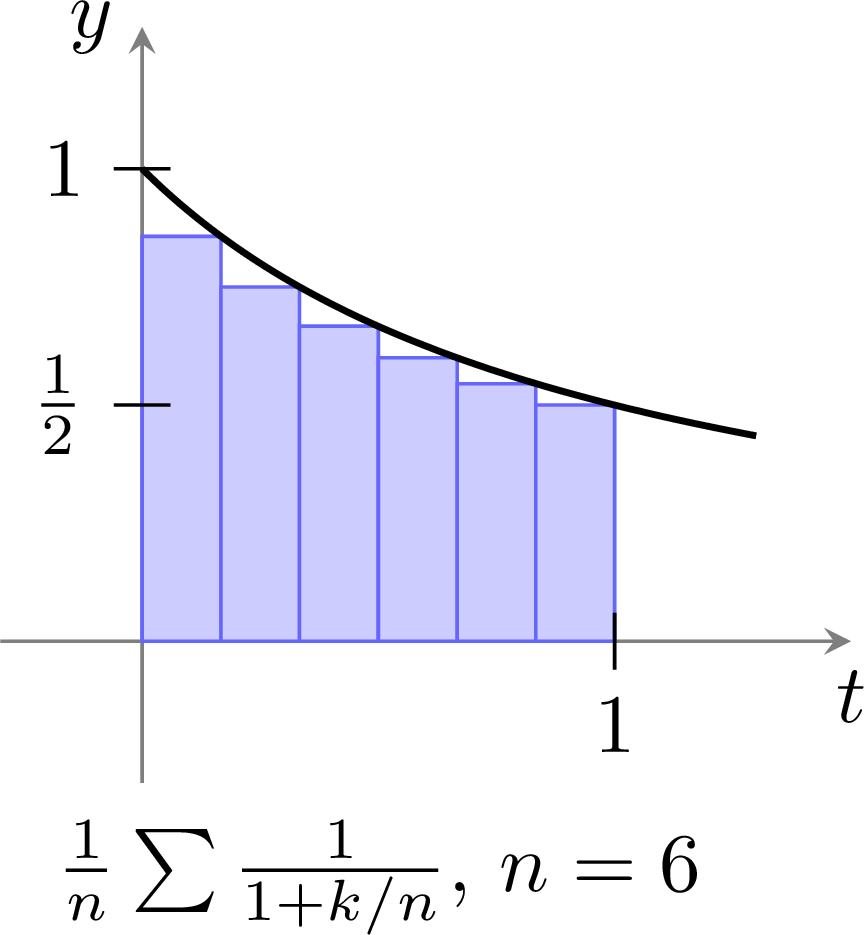
Exemple
Calculer \(\lim_{n \to +\infty} \frac{1}{n} \sum_{k=1}^n \sin\!\left( \frac{k \pi}{n} \right)\). 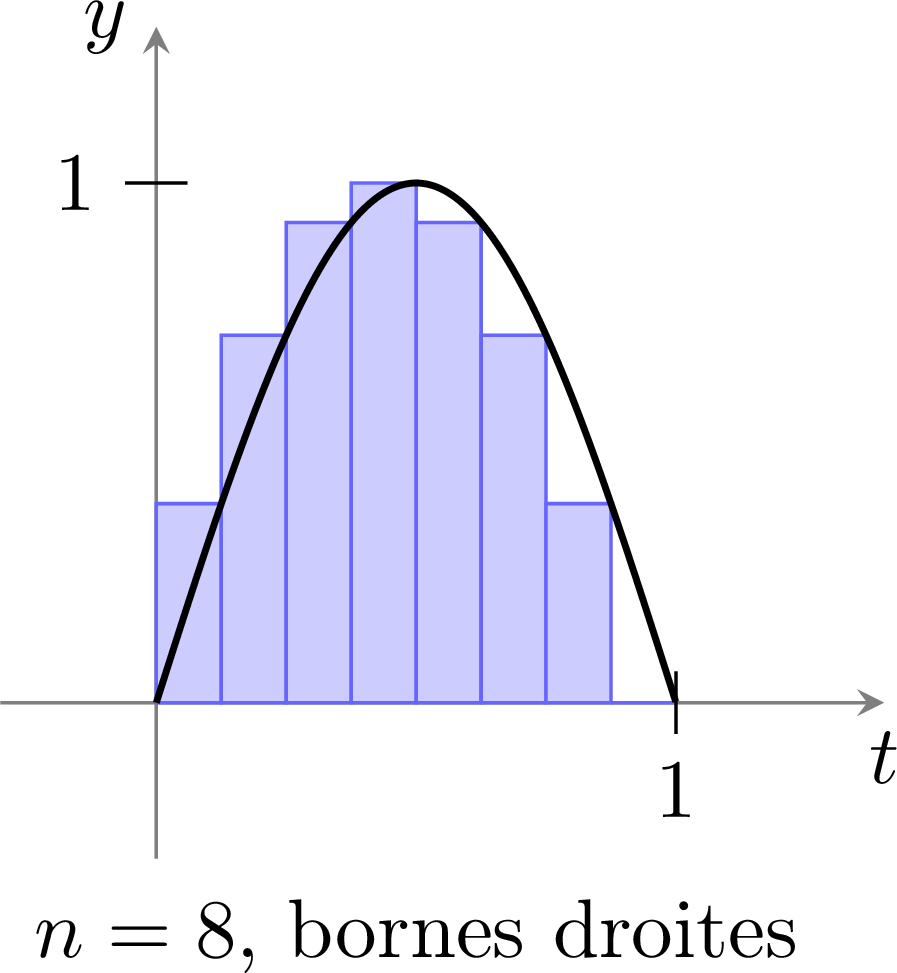
Compétences à pratiquer
- Identifier l'intégrale derrière une somme de Riemann ★
- Reconnaître une somme comme somme de Riemann ★★
III
Lien avec les primitives
III.1
Le théorème fondamental
Cette section démontre le pont avec la dérivation — \(x \mapsto \int_a^x f(t)\,\mathrm{d}t\) est une primitive de \(f\) — et en tire des méthodes de calcul.
Le pont fondamental
Le Théorème fondamental du calcul intégral (TFCI) relie deux notions à première vue sans rapport : l'intégration (aire algébrique sous une courbe) et la dérivation (pente d'une tangente). Pour \(f\) continue sur un intervalle \(I\), la fonction \(F(x) = \int_a^x f(t)\,\mathrm{d}t\) est dérivable avec \(F'(x) = f(x)\) — toute fonction continue admet une primitive, et l'intégrale de \(f\) entre \(a\) et \(b\) est la différence d'une primitive aux deux bornes. Le TFCI permet aussi deux techniques pratiques — intégration par parties et changement de variable — démontrées ici comme théorèmes rigoureux (les versions informelles figurent dans le chapitre Intégrales).
Définition — Primitive
Soit \(f : I \to K\) une fonction sur un intervalle \(I\). Une primitive de \(f\) sur \(I\) est une fonction \(F : I \to K\) dérivable sur \(I\) vérifiant \(F'(x) = f(x)\) pour tout \(x \in I\). Proposition — Unicité des primitives à une constante additive près
Si \(F_1, F_2 : I \to K\) sont deux primitives de la même fonction \(f : I \to K\) sur un intervalle \(I\), alors \(F_1 - F_2\) est constante sur \(I\). En particulier, les primitives de \(f\) sont exactement les fonctions \(F + \lambda\) pour \(\lambda \in K\), où \(F\) est une primitive quelconque.
Posons \(G = F_1 - F_2\). Alors \(G' = F_1' - F_2' = f - f = 0\) sur \(I\). Pour \(K = \mathbb{C}\), raisonnons composante par composante : \((\operatorname{Re} G)' = \operatorname{Re}(G') = 0\) et \((\operatorname{Im} G)' = \operatorname{Im}(G') = 0\), toutes deux réelles dérivables sur un intervalle. Par le théorème des accroissements finis réel appliqué séparément à \(\operatorname{Re} G\) et à \(\operatorname{Im} G\), chacune est constante, donc \(G\) est constante. Pour \(K = \mathbb{R}\), cela se réduit à l'unique argument réel.
Théorème — Théorème fondamental du calcul intégral
Soit \(f : I \to K\) continue sur un intervalle \(I\) et \(a \in I\). Alors : - La fonction \(F : x \mapsto \int_a^x f(t)\,\mathrm{d}t\) est une primitive de \(f\) sur \(I\).
- Pour toute primitive \(G\) de \(f\) sur \(I\) et tout \(b \in I\) : \(\int_a^b f(t)\,\mathrm{d}t = G(b) - G(a)\).
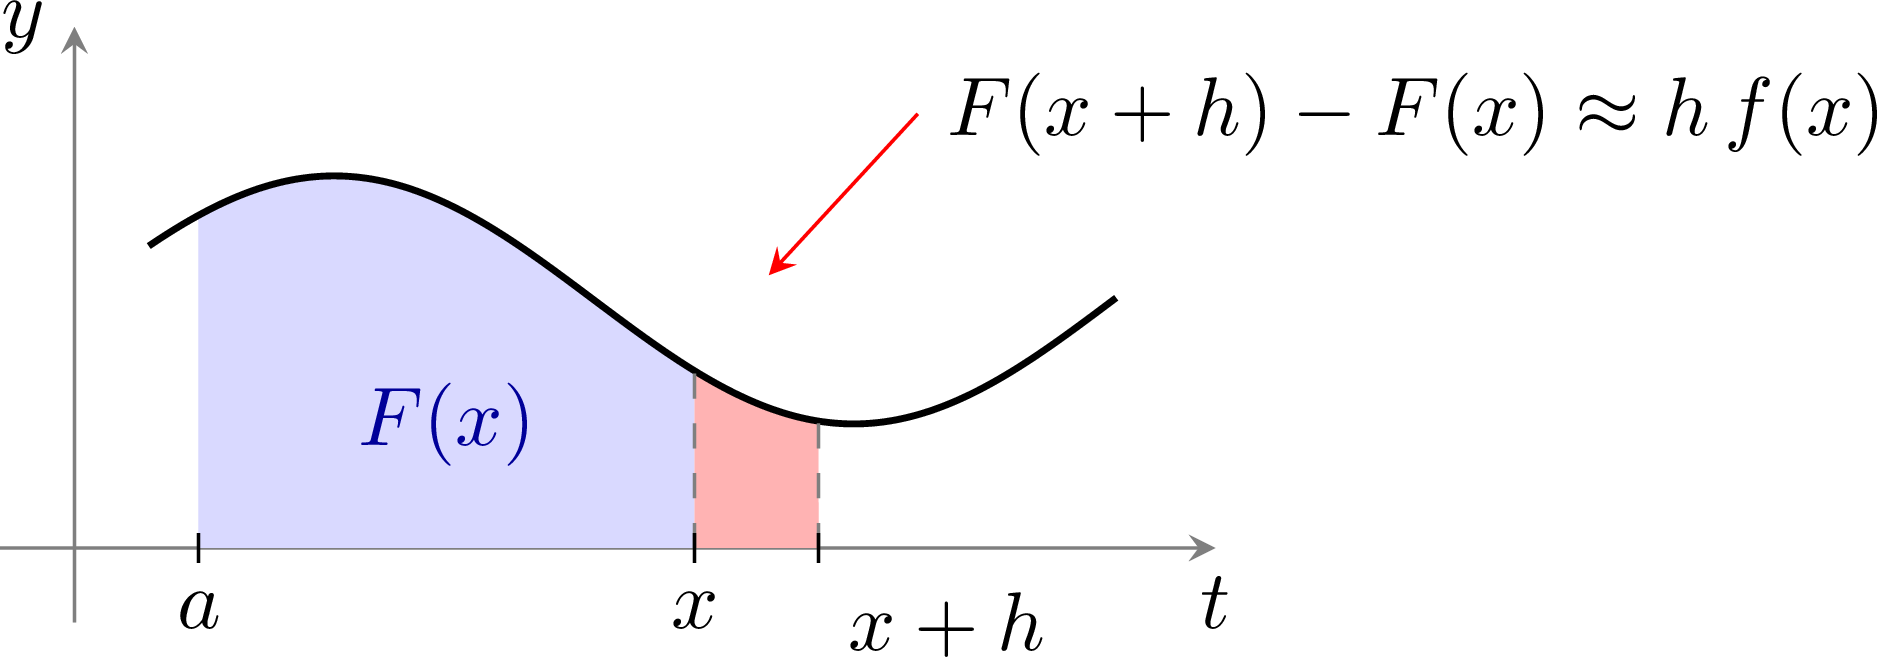
- Fixons \(x \in I\) et soit \(h \ne 0\) avec \(x + h \in I\) ; notons \(J_h\) le segment d'extrémités \(x\) et \(x + h\). Par Chasles, \(F(x + h) - F(x) = \int_x^{x + h} f(t)\,\mathrm{d}t\), et \(\int_x^{x + h} f(x)\,\mathrm{d}t = h\,f(x)\), donc $$ \begin{aligned} \left| \frac{F(x + h) - F(x)}{h} - f(x) \right| &= \frac{1}{|h|} \left| \int_x^{x + h} \bigl( f(t) - f(x) \bigr)\,\mathrm{d}t \right| && \text{(linéarité)} \\ &\le \frac{1}{|h|} \cdot |h| \cdot \sup_{t \in J_h} |f(t) - f(x)| && \text{(\(\left|\int_a^b g\right| \le |b - a|\,\sup|g|\))} \\ &= \sup_{t \in J_h} |f(t) - f(x)| \xrightarrow[h \to 0]{} 0. && \text{(continuité de \(f\) en \(x\))} \end{aligned} $$ Donc \(F\) est dérivable en \(x\) avec \(F'(x) = f(x)\). Pour \(K = \mathbb{R}\) on peut aussi dire : \(\frac{F(x + h) - F(x)}{h}\) est la valeur moyenne de \(f\) sur \(J_h\), donc vaut \(f(c_h)\) pour un \(c_h \in J_h\) (Proposition « Encadrement de la valeur moyenne ») ; quand \(h \to 0\), \(c_h \to x\) et \(f(c_h) \to f(x)\).
- D'après (i), \(F\) est une primitive de \(f\). Par la Proposition « Unicité des primitives à une constante additive près », \(G = F + \lambda\) pour un certain \(\lambda \in K\). Alors \(G(b) - G(a) = (F(b) + \lambda) - (F(a) + \lambda) = F(b) - F(a) = \int_a^b f(t)\,\mathrm{d}t - \int_a^a f(t)\,\mathrm{d}t = \int_a^b f(t)\,\mathrm{d}t\).
Méthode — Dériver une intégrale à borne mobile
Pour \(f\) continue sur un intervalle \(I\) et \(u : J \to I\) dérivable sur un intervalle \(J\), posons \(H(x) = \int_a^{u(x)} f(t)\,\mathrm{d}t\) sur \(J\). Alors \(H\) est dérivable sur \(J\) avec $$ \textcolor{colorprop}{H'(x) = f(u(x)) \cdot u'(x)}. $$ Démonstration : \(H = F \circ u\) avec \(F(y) = \int_a^y f(t)\,\mathrm{d}t\), et appliquer la règle de la chaîne.Attention. La variable \(x\) doit apparaître seulement dans les bornes ; si \(x\) apparaît aussi dans l'intégrande, la règle ne s'applique pas directement — séparer d'abord la dépendance dans les bornes de celle dans l'intégrande.
Exemple
Calculer la dérivée de \(H(x) = \int_0^{x^2} e^{-t^2}\,\mathrm{d}t\) sur \(\mathbb{R}\). 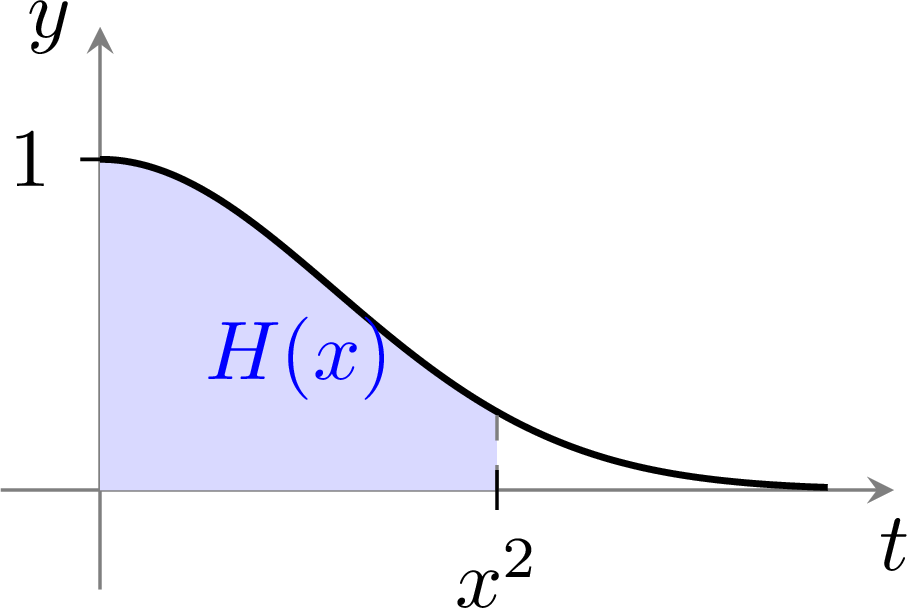
Compétences à pratiquer
- Calculer une intégrale à partir d'une primitive ★
- Dériver une intégrale à borne supérieure mobile ★
- Dériver des intégrales à bornes variables ★★
III.2
Intégration par parties
La dérivée d'un produit, intégrée
L'intégration par parties est la dérivée d'un produit \((uv)' = u'v + uv'\) relue à travers le théorème fondamental. Elle échange l'intégrale de \(u'v\) contre celle de \(uv'\) : elle sert quand dériver \(v\) le simplifie (un polynôme, un logarithme, une fonction trigonométrique réciproque) et que \(u'\) s'intègre facilement.
Théorème — Intégration par parties (IPP)
Soient \(u, v \in C^1(I, K)\) et \(a, b \in I\). Alors $$ \textcolor{colorprop}{\int_a^b u'(t) v(t)\,\mathrm{d}t = \left[ u(t) v(t) \right]_a^b - \int_a^b u(t) v'(t)\,\mathrm{d}t}. $$
Comme \(u, v \in C^1(I, K)\), le produit \(uv\) est \(C^1\) avec \((uv)' = u'v + uv'\). La fonction \((uv)'\) est continue, donc par TFCI (ii) : $$ \begin{aligned} [u(t) v(t)]_a^b &= \int_a^b (uv)'(t)\,\mathrm{d}t && \text{(TFCI)} \\
&= \int_a^b u'(t) v(t)\,\mathrm{d}t + \int_a^b u(t) v'(t)\,\mathrm{d}t && \text{(linéarité \(+\) règle du produit).} \end{aligned} $$ En réarrangeant, on obtient la formule d'IPP.
Méthode — Appliquer l'intégration par parties
Pour une intégrale \(\int_a^b u'(t) v(t)\,\mathrm{d}t\) : - Identifier \(u'\) (le facteur facile à primitiver) et \(v\) (le facteur facile à dériver).
- Calculer \(u\) (primitive de \(u'\)) et \(v'\).
- Appliquer la formule et intégrer le second morceau \(\int u(t) v'(t)\,\mathrm{d}t\) — il doit être plus simple que l'original.
Exemple
Calculer \(\int_0^1 t e^t\,\mathrm{d}t\) par IPP.
Posons \(u'(t) = e^t\), \(v(t) = t\). Alors \(u(t) = e^t\), \(v'(t) = 1\). Appliquons l'IPP : $$ \begin{aligned} \int_0^1 t e^t\,\mathrm{d}t &= [t e^t]_0^1 - \int_0^1 e^t\,\mathrm{d}t && \text{(IPP)} \\
&= (1 \cdot e^1 - 0) - [e^t]_0^1 && \text{(évaluer le crochet)} \\
&= e - (e - 1) = 1. \end{aligned} $$
Compétences à pratiquer
- Intégrer par parties un polynôme fois une exponentielle ★
- Intégrer par parties avec un logarithme ou une fonction trigonométrique réciproque ★
- Appliquer l'intégration par parties ★★
- Établir une relation de récurrence par parties ★★★
III.3
Changement de variable
La dérivée d'une composée, intégrée
Le changement de variable est la dérivée d'une composée \((F \circ \varphi)' = (F' \circ \varphi)\,\varphi'\) relue à travers le théorème fondamental. Il transforme une intégrale qui contient une composée \(f(\varphi(t))\) accompagnée du facteur \(\varphi'(t)\) en une intégrale de \(f\) seule, entre des bornes transportées.
Théorème — Changement de variable
Soient \(\varphi \in C^1(I, \mathbb{R})\) à valeurs dans \(J\), \(f \in C(J, K)\) et \(a, b \in I\). Alors $$ \textcolor{colorprop}{\int_a^b f(\varphi(t)) \, \varphi'(t)\,\mathrm{d}t = \int_{\varphi(a)}^{\varphi(b)} f(x)\,\mathrm{d}x}. $$
Comme \(f\) est continue sur \(J\), elle admet une primitive \(F\) sur \(J\) par TFCI. La composée \(F \circ \varphi\) est \(C^1\) sur \(I\) (composée de \(C^1\) et \(C^1\) par règle de la chaîne), avec \((F \circ \varphi)'(t) = F'(\varphi(t)) \cdot \varphi'(t) = f(\varphi(t)) \cdot \varphi'(t)\). La fonction \((F \circ \varphi)'\) est continue, donc par TFCI (ii) : $$ \begin{aligned} \int_a^b f(\varphi(t)) \varphi'(t)\,\mathrm{d}t &= \int_a^b (F \circ \varphi)'(t)\,\mathrm{d}t && \text{(chaîne sur \(F \circ \varphi\))} \\
&= (F \circ \varphi)(b) - (F \circ \varphi)(a) && \text{(TFCI sur \(F \circ \varphi\))} \\
&= F(\varphi(b)) - F(\varphi(a)) \\
&= \int_{\varphi(a)}^{\varphi(b)} f(x)\,\mathrm{d}x && \text{(TFCI sur \(F\)).} \end{aligned} $$
Méthode — Appliquer un changement de variable
Pour une intégrale \(\int_a^b g(t)\,\mathrm{d}t\) qui contient une composition explicite \(g(t) = f(\varphi(t)) \varphi'(t)\) : - Identifier \(x = \varphi(t)\) ; calculer \(\mathrm{d}x = \varphi'(t)\,\mathrm{d}t\).
- Transporter les bornes : \(t = a \to x = \varphi(a)\), \(t = b \to x = \varphi(b)\).
- Réécrire en \(\int_{\varphi(a)}^{\varphi(b)} f(x)\,\mathrm{d}x\) et intégrer.
Exemple
Calculer \(\int_0^1 \frac{2t}{1 + t^2}\,\mathrm{d}t\) par changement de variable.
Posons \(\varphi(t) = 1 + t^2\), \(\varphi'(t) = 2t\), et \(f(x) = 1/x\). Alors \(f(\varphi(t)) \varphi'(t) = 2t / (1 + t^2)\). Les bornes se transportent : \(\varphi(0) = 1\), \(\varphi(1) = 2\). Par le théorème de changement de variable : $$ \int_0^1 \frac{2t}{1 + t^2}\,\mathrm{d}t = \int_1^2 \frac{\mathrm{d}x}{x} = [\ln x]_1^2 = \ln 2. $$
Démonstration différée : intégrales des fonctions paires, impaires et périodiques
La Proposition « Intégrales de fonctions continues paires / impaires / périodiques » (section I) avait été admise ; le théorème fondamental et le changement de variable la démontrent maintenant.
Périodicité. Soit \(F\) une primitive de \(f\) sur \(\mathbb{R}\) (théorème fondamental) et \(G(a) = \int_a^{a + T} f(x)\,\mathrm{d}x = F(a + T) - F(a)\). Alors \(G\) est dérivable sur \(\mathbb{R}\) avec $$ G'(a) = F'(a + T) - F'(a) = f(a + T) - f(a) = 0 \qquad \text{(\(T\)-périodicité),} $$ donc \(G\) est constante sur \(\mathbb{R}\) (Proposition « Unicité des primitives à une constante près ») : \(G(a) = G(0) = \int_0^T f(x)\,\mathrm{d}x\).
Parité. Avec le changement de variable \(x = -t\) (\(\varphi(t) = -t\), \(\varphi'(t) = -1\), de \(t = a\) à \(t = 0\)) : $$ \begin{aligned} \int_{-a}^{0} f(x)\,\mathrm{d}x &= \int_{a}^{0} f(-t)\,(-1)\,\mathrm{d}t && \text{(changement de variable)} \\ &= \int_0^a f(-t)\,\mathrm{d}t && \text{(orientation)} \\ &= \pm \int_0^a f(t)\,\mathrm{d}t, && \text{(\(+\) si \(f\) est paire, \(-\) si \(f\) est impaire)} \end{aligned} $$ et Chasles donne $$ \int_{-a}^a f = \int_{-a}^0 f + \int_0^a f = 2 \int_0^a f \ \text{ ou } \ 0. $$ Une seconde méthode pour \(\int_0^{2\pi} \cos^2 t\,\mathrm{d}t\) (section I). Posons \(I = \int_0^{2\pi} \cos^2 t\,\mathrm{d}t\) et \(J = \int_0^{2\pi} \sin^2 t\,\mathrm{d}t\). Avec \(t = u + \frac{\pi}{2}\) : $$ \begin{aligned} J &= \int_{-\pi/2}^{3\pi/2} \sin^2\!\left(u + \tfrac{\pi}{2}\right)\mathrm{d}u && \text{(changement de variable)} \\ &= \int_{-\pi/2}^{3\pi/2} \cos^2 u\,\mathrm{d}u \\ &= I, && \text{(périodicité : \(\cos^2\) est \(2\pi\)-périodique, l'intervalle est de longueur \(2\pi\))} \end{aligned} $$ et \(I + J = \int_0^{2\pi} (\cos^2 t + \sin^2 t)\,\mathrm{d}t = 2\pi\). Donc \(I = \pi\) — aucune formule de trigonométrie ; le même argument donne \(\int_0^{2\pi} \cos^2(kt)\,\mathrm{d}t = \pi\) pour tout \(k \in \mathbb{N}^*\).
Compétences à pratiquer
- Changer de variable ★
- Appliquer un changement de variable ★★
IV
Formules de Taylor globales
IV.1
Taylor avec reste intégral
Cette section contrôle l'erreur d'une approximation polynomiale sur tout un segment.
Local vs global
La formule de Taylor-Young est locale : elle énonce qu'au voisinage d'un point \(a\), une fonction suffisamment dérivable vérifie \(f(x) = \sum_{k=0}^n \frac{f^{(k)}(a)}{k!} (x - a)^k + o((x - a)^n)\) quand \(x \to a\). Les formules de Taylor globales de ce paragraphe donnent un contrôle explicite du reste sur un segment entier, valable pour tout \(b\) dans l'intervalle. La forme à reste intégral est la plus précise ; l'inégalité de Taylor-Lagrange en est la majoration en norme. 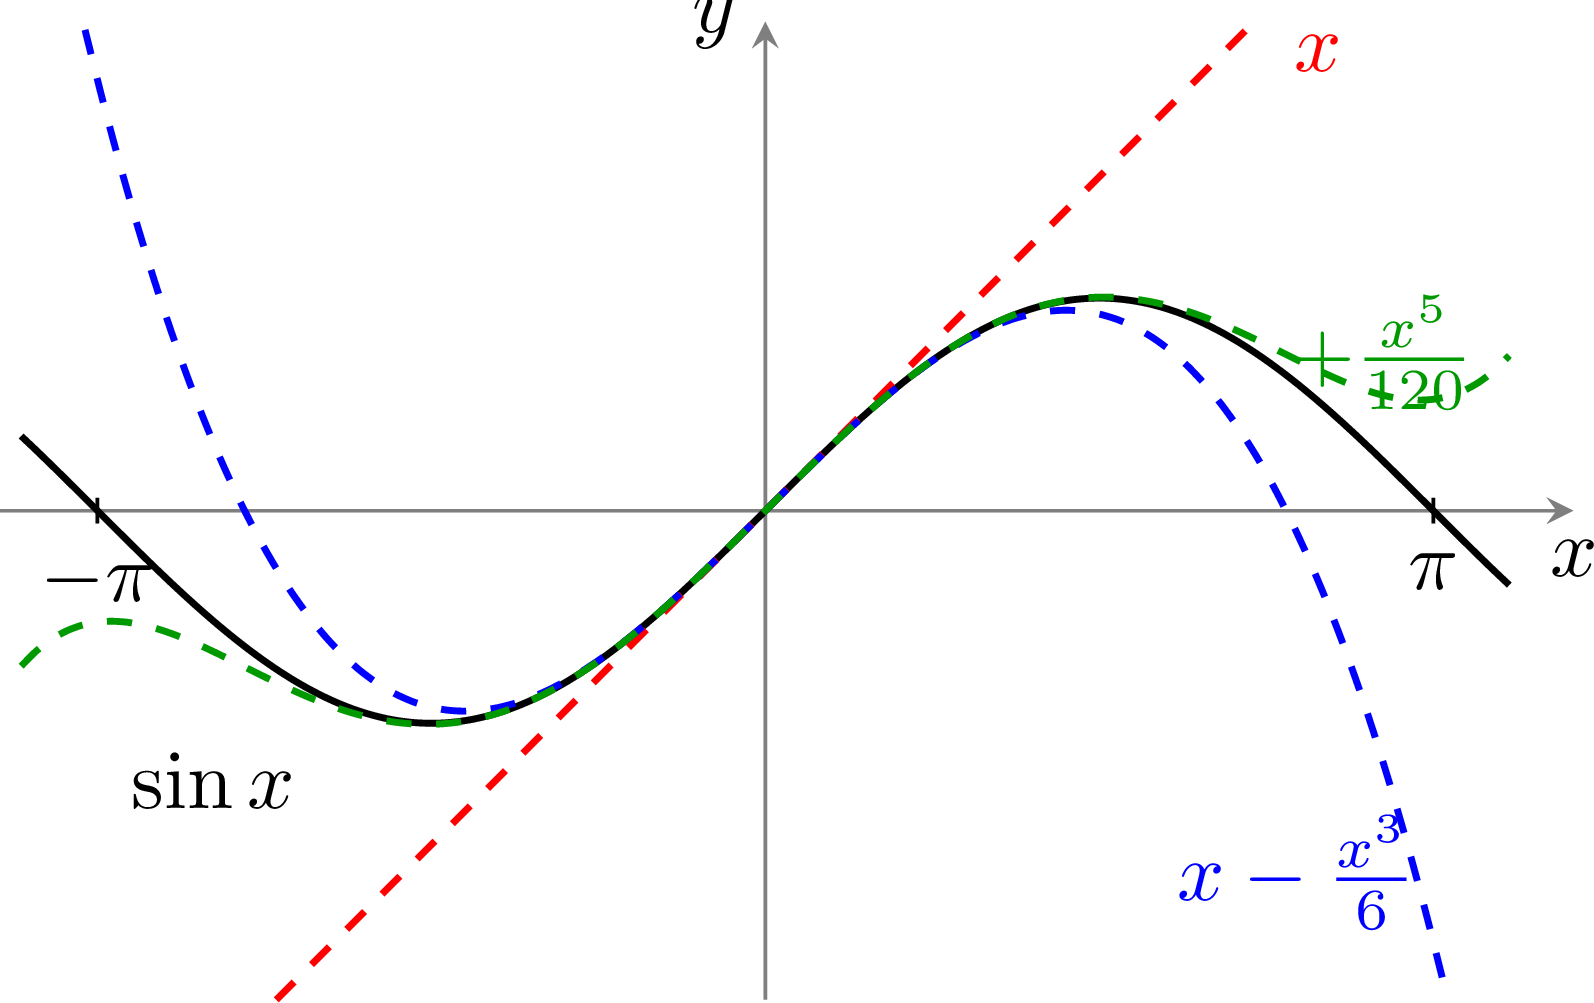
Théorème — Taylor avec reste intégral
Soit \(f \in C^{n+1}(I, K)\) et \(a, b \in I\). Alors $$ \textcolor{colorprop}{f(b) = \sum_{k=0}^n \frac{f^{(k)}(a)}{k!} (b - a)^k + \int_a^b \frac{f^{(n+1)}(t)}{n!} (b - t)^n\,\mathrm{d}t}. $$ Le dernier terme est appelé reste intégral. 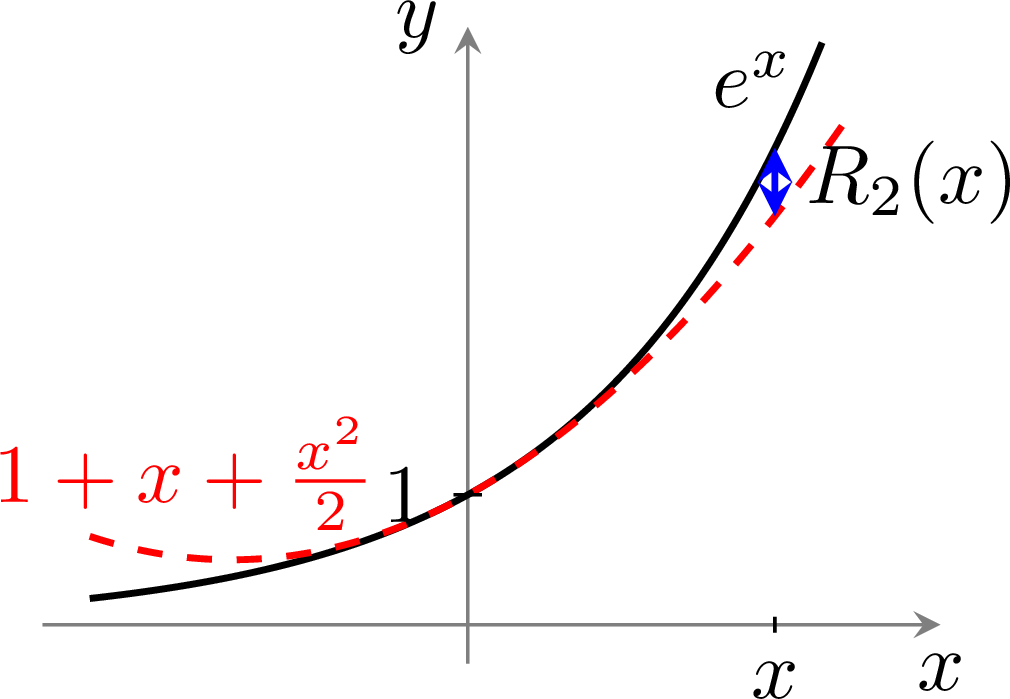
Définissons \(\varphi : I \to K\) par $$ \varphi(t) = \sum_{k=0}^{n} \frac{(b-t)^k}{k!}\, f^{(k)}(t). $$ Comme \(f \in C^{n+1}(I, K)\), chaque \(f^{(k)}\) avec \(k \le n\) est \(C^1\), donc \(\varphi\) est \(C^1\) sur \(I\), et $$ \begin{aligned} \varphi'(t) &= \sum_{k=0}^{n} \frac{(b-t)^k}{k!}\, f^{(k+1)}(t) - \sum_{k=1}^{n} \frac{(b-t)^{k-1}}{(k-1)!}\, f^{(k)}(t) && \text{(dérivée d'un produit ; le terme \(k = 0\) n'a pas de seconde part)} \\
&= \sum_{k=0}^{n} \frac{(b-t)^k}{k!}\, f^{(k+1)}(t) - \sum_{j=0}^{n-1} \frac{(b-t)^{j}}{j!}\, f^{(j+1)}(t) && \text{(réindexation \(j = k - 1\))} \\
&= \frac{(b-t)^n}{n!}\, f^{(n+1)}(t). && \text{(télescopage : seul \(k = n\) survit)} \end{aligned} $$ La dérivée \(\varphi'\) est continue, donc par le théorème fondamental (ii) : $$ \begin{aligned} \int_a^b \frac{f^{(n+1)}(t)}{n!}(b-t)^n\,\mathrm{d}t &= \varphi(b) - \varphi(a) && \text{(théorème fondamental appliqué à \(\varphi\))} \\
&= f(b) - \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!}(b-a)^k, && \text{(dans \(\varphi(b)\) seul \(k = 0\) survit : \((b-b)^k = 0\) pour \(k \ge 1\))} \end{aligned} $$ ce qui est la formule. Rien ne dépend de l'ordre de \(a\) et \(b\), ni de \(K = \mathbb{R}\) ou \(\mathbb{C}\). Seconde preuve, par récurrence.
Par récurrence sur \(n\).
Par récurrence sur \(n\).
- Initialisation (\(n = 0\)). Pour \(f \in C^1(I, K)\), la formule se réduit à \(f(b) = f(a) + \int_a^b f'(t)\,\mathrm{d}t\), qui est exactement TFCI (ii).
- Hérédité. Supposons la formule vraie pour un certain \(n \in \mathbb{N}\) et pour toute fonction \(C^{n+1}\) sur \(I\). Soit \(f \in C^{n+2}(I, K)\). Alors \(f \in C^{n+1}\), donc par hypothèse de récurrence : $$ f(b) = \sum_{k=0}^n \frac{f^{(k)}(a)}{k!} (b - a)^k + \int_a^b \frac{f^{(n+1)}(t)}{n!} (b - t)^n\,\mathrm{d}t. $$ Appliquons l'IPP à l'intégrale avec \(u'(t) = (b - t)^n / n!\) (primitive \(u(t) = -(b - t)^{n+1}/(n + 1)!\)) et \(v(t) = f^{(n+1)}(t)\) (dérivée \(v'(t) = f^{(n+2)}(t)\), continue car \(f \in C^{n+2}\)) : $$ \begin{aligned} \int_a^b \frac{f^{(n+1)}(t)}{n!} (b - t)^n\,\mathrm{d}t &= \left[ f^{(n+1)}(t) \cdot \left( -\frac{(b - t)^{n+1}}{(n+1)!} \right) \right]_a^b - \int_a^b f^{(n+2)}(t) \cdot \left( -\frac{(b - t)^{n+1}}{(n+1)!} \right)\,\mathrm{d}t \\ &= \frac{f^{(n+1)}(a)}{(n+1)!} (b - a)^{n+1} + \int_a^b \frac{f^{(n+2)}(t)}{(n+1)!} (b - t)^{n+1}\,\mathrm{d}t && \text{(IPP).} \end{aligned} $$ Substituer pour obtenir la formule au rang \(n + 1\).
Compétences à pratiquer
- Écrire la formule de Taylor avec reste intégral ★★
- Démontrer des inégalités par la formule de Taylor ★★★
IV.2
L'inégalité de Taylor-Lagrange
Majorer le reste
Le reste intégral est exact mais rarement calculable. Ce qui compte en pratique est une majoration : si \(|f^{(n+1)}| \le M\) entre \(a\) et \(b\), l'erreur commise en remplaçant \(f(b)\) par son polynôme de Taylor en \(a\) est au plus \(M \frac{|b - a|^{n+1}}{(n + 1)!}\) — petite quand \(b\) est proche de \(a\), ou quand \(n\) est grand et que les dérivées restent bornées.
Théorème — Inégalité de Taylor-Lagrange
Soit \(f \in C^{n+1}(I, K)\) et \(a, b \in I\). Soit \(J\) le segment d'extrémités \(a\) et \(b\) (c'est-à-dire \(J = [\min(a, b), \max(a, b)]\)). Alors $$ \textcolor{colorprop}{\left| f(b) - \sum_{k=0}^n \frac{f^{(k)}(a)}{k!} (b - a)^k \right| \le \frac{|b - a|^{n+1}}{(n + 1)!} \, \|f^{(n+1)}\|_{\infty, J}}. $$ L'usage de \(J\) (plutôt que \([a, b]\)) rend l'énoncé valable aussi pour \(b < a\). 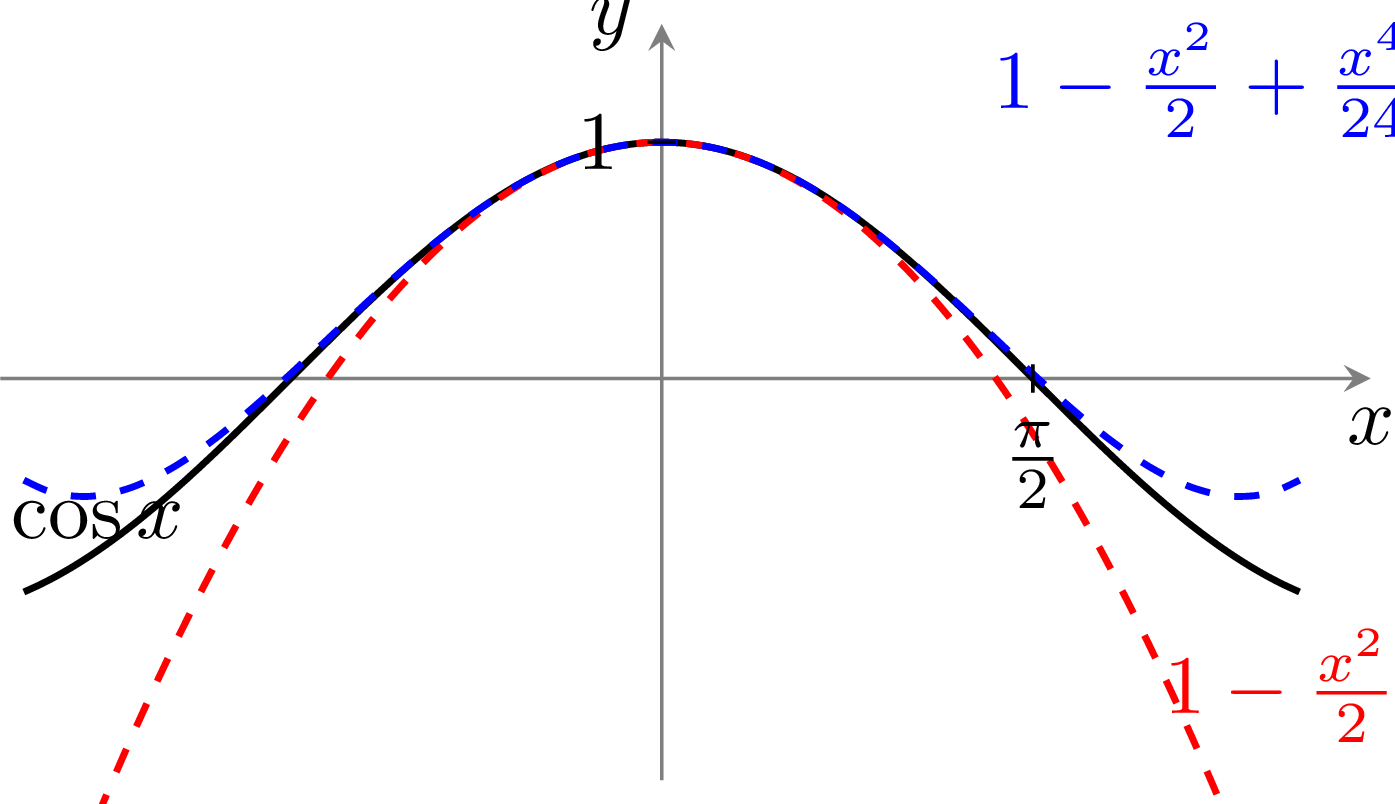
Soit \(g(s) = f\bigl(a + s(b-a)\bigr)\), définie sur l'intervalle \(\{ s \in \mathbb{R} : a + s(b-a) \in I \}\), qui contient \([0, 1]\). Par dérivation des composées (récurrence sur \(k\)), \(g\) est \(C^{n+1}\) avec \(g^{(k)}(s) = (b-a)^k f^{(k)}\bigl(a + s(b-a)\bigr)\). Le Théorème « Taylor avec reste intégral » pour \(g\) entre \(0\) et \(1\) donne $$ \begin{aligned} f(b) = g(1) &= \sum_{k=0}^{n} \frac{g^{(k)}(0)}{k!} + \int_0^1 \frac{g^{(n+1)}(s)}{n!}(1-s)^n\,\mathrm{d}s \\
&= \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!}(b-a)^k + \frac{(b-a)^{n+1}}{n!} \int_0^1 (1-s)^n f^{(n+1)}\bigl(a + s(b-a)\bigr)\,\mathrm{d}s. \end{aligned} $$ Les bornes \(0 \le 1\) sont dans l'ordre croissant, et \(a + s(b-a) \in J\) pour tout \(s \in [0,1]\), quel que soit l'ordre de \(a\) et \(b\). Donc $$ \begin{aligned} \left| f(b) - \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!}(b-a)^k \right| &\le \frac{|b-a|^{n+1}}{n!} \int_0^1 (1-s)^n \left| f^{(n+1)}\bigl(a + s(b-a)\bigr) \right| \mathrm{d}s && \text{(inégalité triangulaire)} \\
&\le \frac{|b-a|^{n+1}}{n!}\, \|f^{(n+1)}\|_{\infty, J} \int_0^1 (1-s)^n\,\mathrm{d}s && \text{(majoration sur \(J\), croissance)} \\
&= \frac{|b-a|^{n+1}}{(n+1)!}\, \|f^{(n+1)}\|_{\infty, J}. && \text{(\(\int_0^1 (1-s)^n\,\mathrm{d}s = \frac{1}{n+1}\))} \end{aligned} $$ Le reparamétrage sur \([0, 1]\) est ce qui rend le signe de \(b - a\) indifférent : l'orientation n'est portée que par le facteur \((b-a)^{n+1}\).
Remarque — l'égalité de Taylor-Lagrange
L'égalité de Taylor-Lagrange n'est pas utilisée ici : seule l'inégalité (le Théorème ci-dessus) l'est. Dans le cas réel, la forme égalité énonce \(f(b) - \sum_{k=0}^n \frac{f^{(k)}(a)}{k!} (b - a)^k = \frac{f^{(n+1)}(c)}{(n+1)!} (b - a)^{n+1}\) pour un certain \(c\) entre \(a\) et \(b\) ; elle est démontrée dans un chapitre ultérieur. La forme égalité ne se généralise pas telle quelle aux fonctions à valeurs complexes, ce qui est une des raisons de la laisser de côté.
Méthode — Borner une fonction par Taylor-Lagrange
Pour borner l'erreur dans une approximation par polynôme de Taylor de \(f\) autour de \(a\), sur un voisinage \(J\) de \(a\) : - Calculer le polynôme de Taylor \(P_n(b) = \sum_{k=0}^n \frac{f^{(k)}(a)}{k!} (b - a)^k\) à un ordre \(n\) choisi.
- Calculer ou borner \(f^{(n+1)}\) sur \(J\) ; posons \(M = \|f^{(n+1)}\|_{\infty, J}\).
- Par le Théorème « Inégalité de Taylor-Lagrange » : \(|f(b) - P_n(b)| \le \frac{M \cdot |b - a|^{n+1}}{(n + 1)!}\) pour tout \(b \in J\).
Exemple
Montrer que pour tout \(x \ge 0\) : $$ x - \frac{x^2}{2} \le \ln(1 + x) \le x - \frac{x^2}{2} + \frac{x^3}{3}. $$ 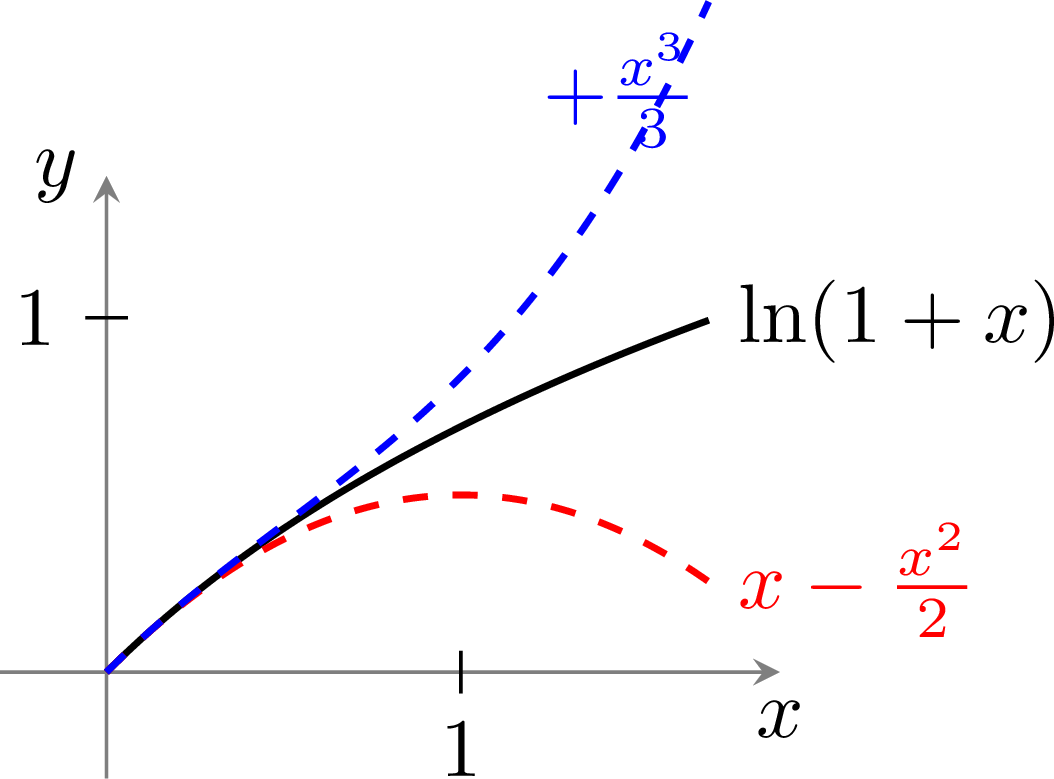
- Ordre 2. \(f(x) = x - x^2/2 + \int_0^x \frac{2}{(1 + t)^3} \cdot \frac{(x - t)^2}{2}\,\mathrm{d}t\). Le reste est \(\int_0^x \frac{(x - t)^2}{(1 + t)^3}\,\mathrm{d}t \ge 0\) car \(x \ge 0\) et l'intégrande est positif ou nul. Donc \(\ln(1 + x) \ge x - x^2/2\).
- Ordre 3. \(f(x) = x - x^2/2 + x^3/3 - \int_0^x \frac{6}{(1 + t)^4} \cdot \frac{(x - t)^3}{6}\,\mathrm{d}t\). Le reste \(-\int_0^x \frac{(x - t)^3}{(1 + t)^4}\,\mathrm{d}t \le 0\) car \(x \ge 0\) et l'intégrande est positif ou nul. Donc \(\ln(1 + x) \le x - x^2/2 + x^3/3\).
Exemple
Borner \(|\sin x - (x - x^3/6)|\) par l'inégalité de Taylor-Lagrange sur \([-1, 1]\). 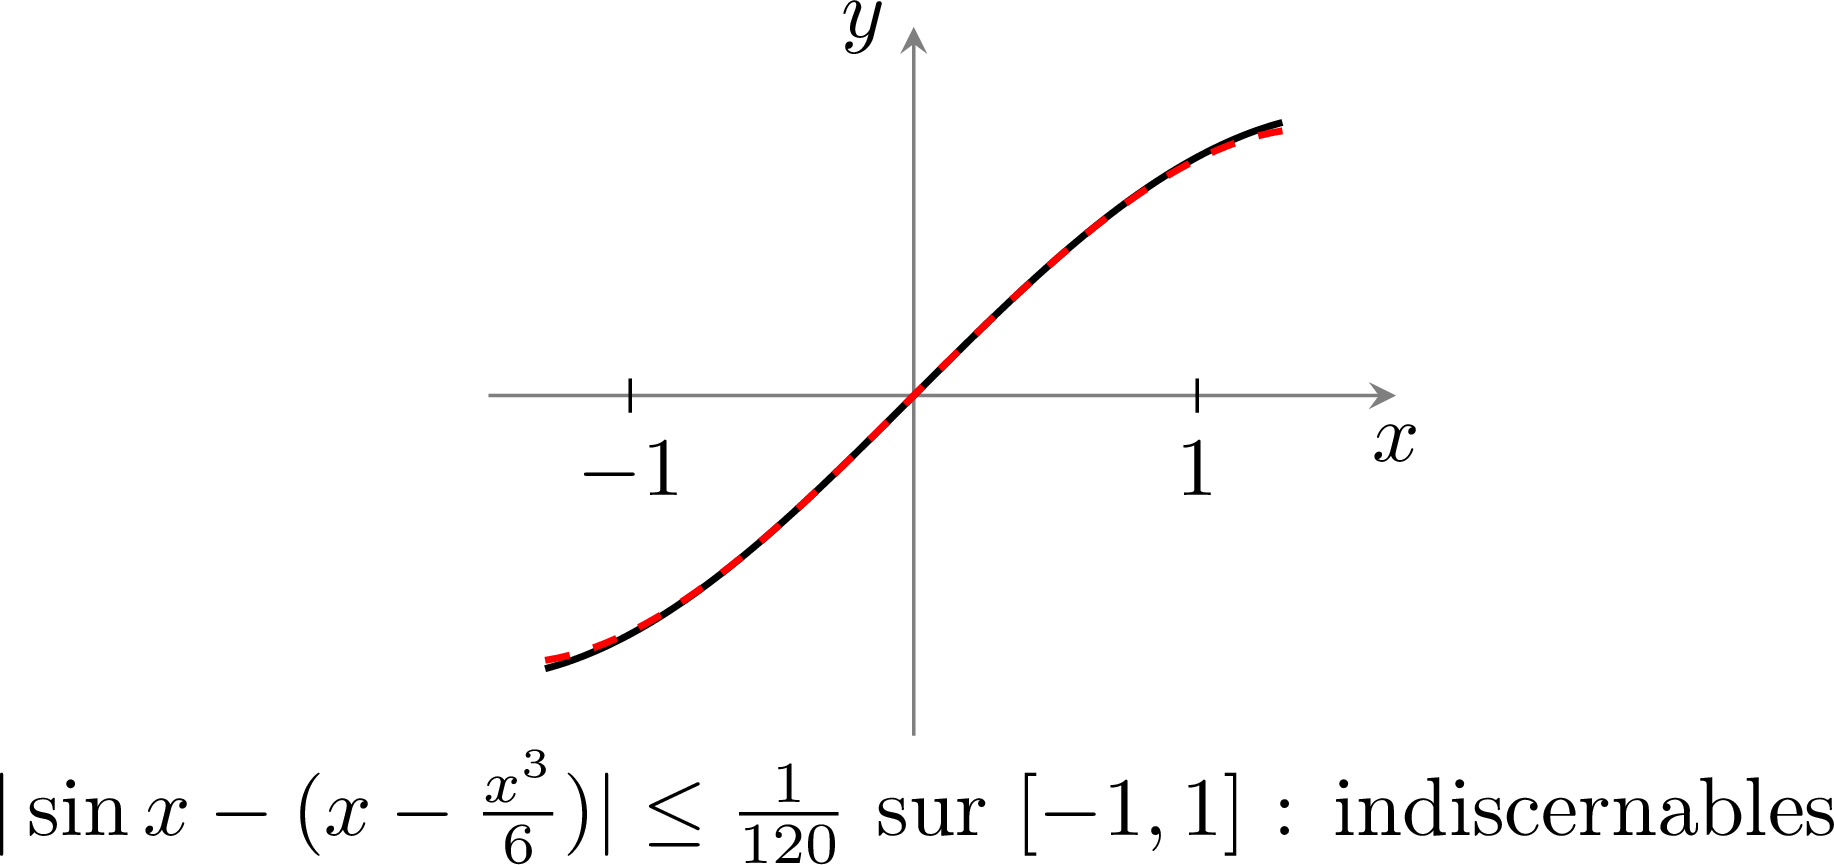
Pour aller plus loin
L'intégrale de ce chapitre se prolonge dans trois directions. Le chapitre Intégration sur un segment : la construction la bâtit à partir des fonctions en escalier, par approximation uniforme, et démontre toutes les règles admises dans la première section. Sur un intervalle qui n'est pas un segment, comme \([1, +\infty[\) ou \(]0, 1]\), l'intégrale devient une limite d'intégrales sur des segments : ces intégrales généralisées donnent un sens à \(\int_0^{+\infty} e^{-t^2}\,\mathrm{d}t\) ou à \(\int_0^1 \frac{\mathrm{d}t}{\sqrt{t}}\). Enfin, quand la fonction intégrée dépend d'un paramètre \(x\), la fonction \(x \mapsto \int_a^b f(x, t)\,\mathrm{d}t\) s'étudie pour elle-même — continuité, dérivation sous le signe intégrale : ce sont les intégrales à paramètre.
Compétences à pratiquer
- Écrire une inégalité de Taylor à un ordre donné ★
- Majorer une fonction par l'inégalité de Taylor-Lagrange ★★★
V
Exercices de colle
Compétences à pratiquer
- Travailler un exercice de colle ★
- Travailler un exercice de colle ★★
- Travailler un exercice de colle ★★★
VI
Problèmes d'écrit
Compétences à pratiquer
- Travailler un problème d'écrit ★
- Travailler un problème d'écrit ★★
- Travailler un problème d'écrit ★★★
- Quiz
Devoir facile : deux fonctions définies par des intégrales
2 exercices, sur 20 points. Durée indicative : 1 h 30.
À traiter sur papier, puis à photographier : la correction est automatique, par IA.
Ce contrôle ne modifie pas la maîtrise du chapitre, quelle que soit la note.
Aucun exercice composé.
Devoir difficile : la fonction de Wallis
3 exercices, sur 20 points. Durée indicative : 3 h.
À traiter sur papier, puis à photographier : la correction est automatique, par IA.
Ce contrôle ne modifie pas la maîtrise du chapitre, quelle que soit la note.
Aucun exercice composé.
Aller à la section