Éducation Nationale Française · Terminale Complémentaire
Lois à densité
I
Lois à densité
I.1
Variable aléatoire continue
De l'histogramme à la courbe
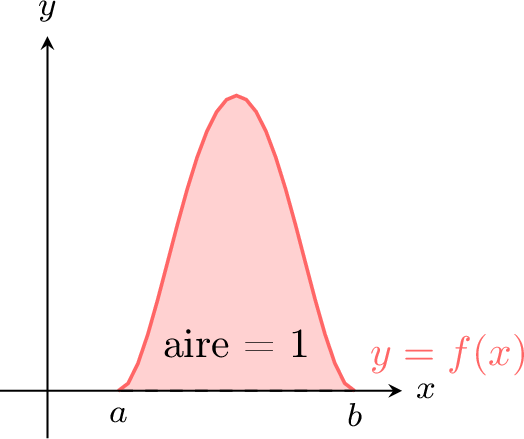
On relève le temps d'attente, en minutes, d'un grand nombre de clients à un guichet. Avec des classes de largeur \(5\) minutes, l'histogramme a quelques barres larges ; avec un échantillon de plus en plus grand et des classes de largeur \(1\) minute, puis \(0{,}1\) minute, les barres se resserrent et leurs sommets dessinent une courbe. C'est un modèle idéalisé : il suppose que, derrière les données, une telle courbe existe. Si l'histogramme est tracé de sorte que l'aire de chaque barre soit la fréquence de sa classe, l'aire totale vaut \(1\), et la fréquence de « entre \(a\) et \(b\) minutes » est l'aire des barres situées entre \(a\) et \(b\). À la limite, la fréquence devient une probabilité et les barres deviennent la courbe d'une fonction \(f\) : la probabilité que le temps d'attente soit compris entre \(a\) et \(b\) est l'aire sous la courbe de \(f\) entre \(a\) et \(b\), c'est-à-dire \(\displaystyle\int_a^b f(x)\,\mathrm{d}x\). Une telle fonction, positive et d'aire totale \(1\), est une densité de probabilité ; les densités de ce chapitre sont de plus continues, ce qui permet de calculer ces aires par des intégrales. Le temps d'attente est alors une variable aléatoire à densité, aussi appelée variable aléatoire continue : une variable qui peut prendre n'importe quelle valeur réelle d'un intervalle, et dont les probabilités sont des aires.
Compétences à pratiquer
- Distinguer variables discrètes et continues
I.2
Densité de probabilité
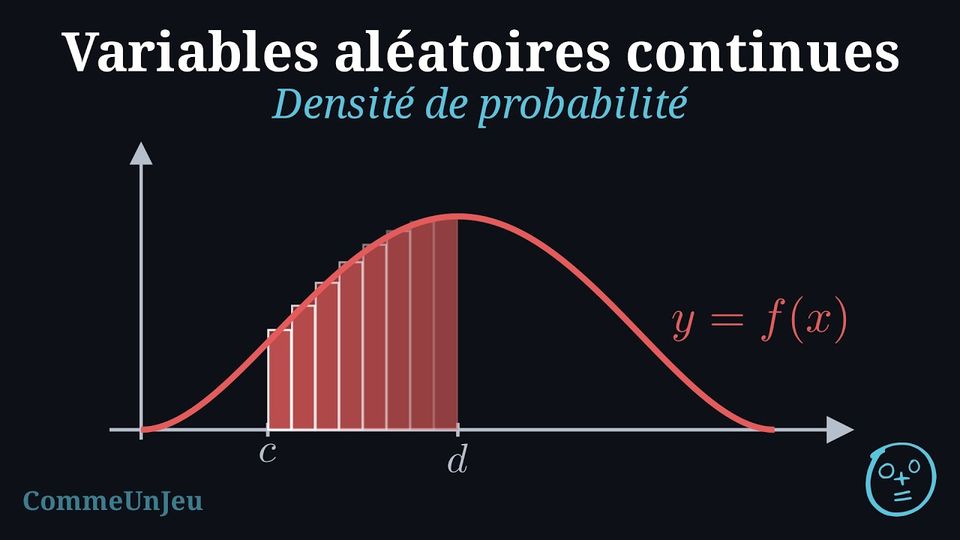
Définition — Densité de probabilité
Une fonction \(f\) est une densité de probabilité sur l’intervalle \([a ; b]\) si : - \(f(x) \geq 0\) pour tout \(x \in [a ; b]\) (positive ou nulle),
- \(\int_{a}^{b} f(x) \, \mathrm{d}x = 1\) (l’aire totale sous la courbe est égale à 1).
Exemple
La variable aléatoire \(X\) prend ses valeurs dans \([0 ; 2]\) et a pour densité la fonction \(f\) définie par \(f(x) = \frac{x}{2}\). 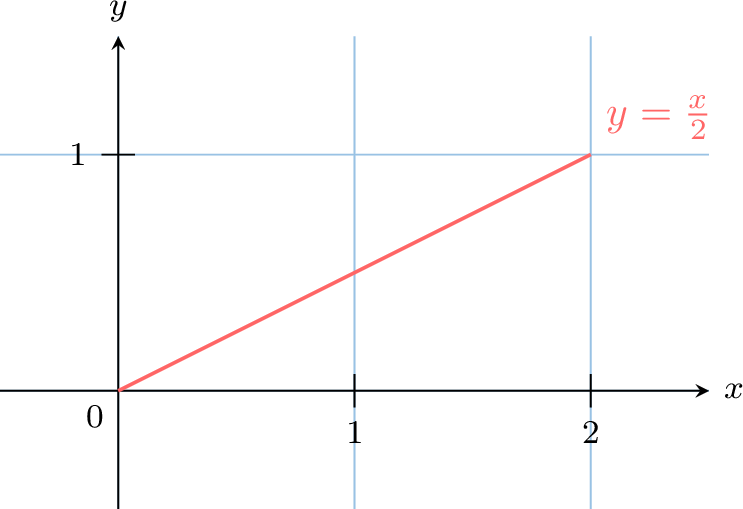
- \(f(x) = \frac{x}{2} \geq 0\) pour tout \(x \in [0 ; 2]\), car \(x \geq 0\).
- On calcule l’aire totale : $$ \begin{aligned}[t] \int_{0}^{2} f(x) \, \mathrm{d}x &= \int_{0}^{2} \frac{x}{2} \, \mathrm{d}x \\ &= \left[ \frac{x^2}{4} \right]_{0}^{2} \\ &= \frac{2^2}{4} - 0 = 1 \end{aligned} $$ Les deux conditions sont vérifiées : \(f\) est bien une densité de probabilité sur \([0 ; 2]\).
Définition — Variable aléatoire à densité
Une variable aléatoire \(X\) à valeurs dans \([a ; b]\) a pour densité \(f\) si, pour tous réels \(c\) et \(d\) de \([a ; b]\) tels que \(c \leq d\), la probabilité que \(X\) soit comprise entre \(c\) et \(d\) est :$$P(c \leq X \leq d) = \int_{c}^{d} f(x) \, \mathrm{d}x$$ C’est l’aire du domaine compris entre la courbe de \(f\), l’axe des abscisses et les droites d’équations \(x = c\) et \(x = d\). 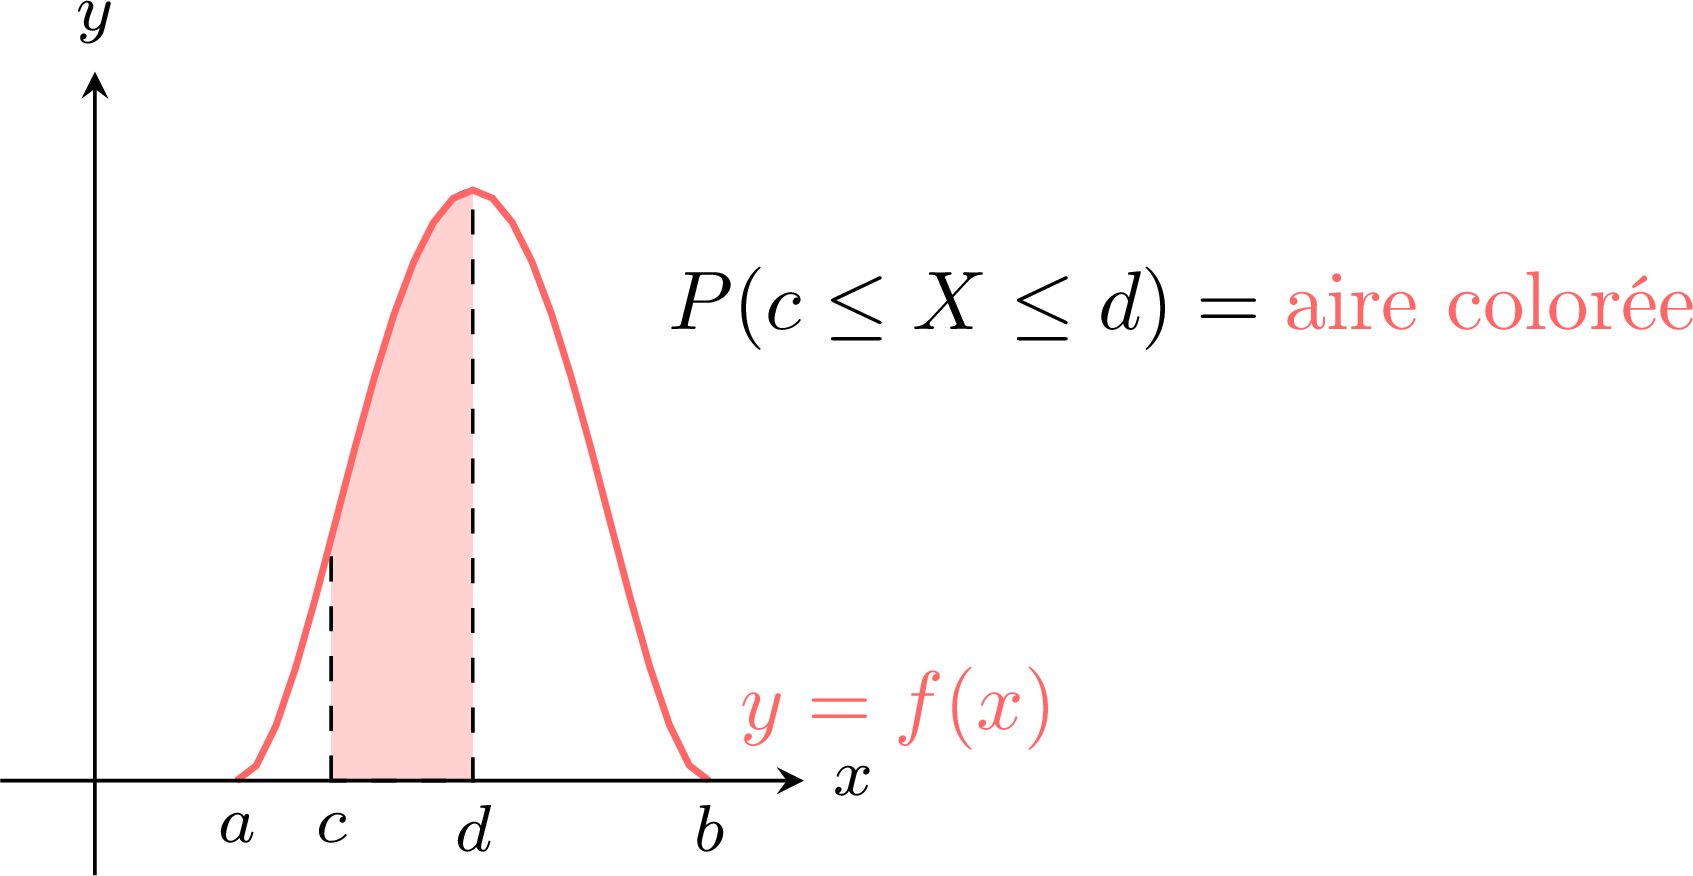
Remarque
- Puisque \(f(x) \geq 0\), \(P(c \leq X \leq d) \geq 0\).
- Puisque \(\int_{a}^{b} f(x) \, \mathrm{d}x = 1\), \(P(a \leq X \leq b) = 1\).
Une valeur donnée a une probabilité nulle
Soient \(X\) une variable aléatoire de densité \(f\) sur un intervalle \(I\) et \(c \in I\). La probabilité que \(X\) prenne exactement la valeur \(c\) est l'aire d'un segment de largeur nulle : $$P(X = c) = \int_c^c f(x)\,\mathrm{d}x = 0.$$ La variable prend bien des valeurs, mais aucune valeur annoncée à l'avance n'a une probabilité strictement positive : parmi une infinité de valeurs possibles, chacune ne pèse rien. En conséquence, les inégalités strictes et larges donnent les mêmes probabilités : \(P(c < X < d) = P(c \leq X \leq d)\), \(P(X < c) = P(X \leq c)\) et \(P(X > c) = P(X \geq c) = 1 - P(X \leq c)\).
Un événement de probabilité nulle n'est donc pas forcément l'événement vide. Par exemple, on choisit un nombre au hasard dans \([0 ; 1]\), la probabilité de tomber dans un intervalle \([c ; d] \subset [0 ; 1]\) étant sa longueur \(d - c\) : l'univers est \(\Omega = [0 ; 1]\), une issue \(\omega\) est le nombre choisi, et \(X(\omega) = \omega\) définit une variable aléatoire de densité \(f(x) = 1\) sur \([0 ; 1]\). L'événement \(\left(X = \frac{1}{2}\right)\) est l'ensemble \(\left\{\frac{1}{2}\right\}\) : il n'est pas vide, puisque l'issue \(\omega = \frac{1}{2}\) le réalise, et pourtant \(P\left(X = \frac{1}{2}\right) = \int_{1/2}^{1/2} f(x)\,\mathrm{d}x = 0\). L'événement impossible \(\emptyset\) a une probabilité nulle, mais la réciproque est fausse.
Un événement de probabilité nulle n'est donc pas forcément l'événement vide. Par exemple, on choisit un nombre au hasard dans \([0 ; 1]\), la probabilité de tomber dans un intervalle \([c ; d] \subset [0 ; 1]\) étant sa longueur \(d - c\) : l'univers est \(\Omega = [0 ; 1]\), une issue \(\omega\) est le nombre choisi, et \(X(\omega) = \omega\) définit une variable aléatoire de densité \(f(x) = 1\) sur \([0 ; 1]\). L'événement \(\left(X = \frac{1}{2}\right)\) est l'ensemble \(\left\{\frac{1}{2}\right\}\) : il n'est pas vide, puisque l'issue \(\omega = \frac{1}{2}\) le réalise, et pourtant \(P\left(X = \frac{1}{2}\right) = \int_{1/2}^{1/2} f(x)\,\mathrm{d}x = 0\). L'événement impossible \(\emptyset\) a une probabilité nulle, mais la réciproque est fausse.
Exemple
La variable aléatoire \(X\) à valeurs dans \([0 ; 2]\) a pour densité la fonction \(f\) définie par \(f(x) = \frac{x}{2}\). Calculer \(P(1 \leq X \leq 2)\).
$$\begin{aligned}[t]P(1 \leq X \leq 2) &= \int_{1}^{2} \frac{x}{2} \, \mathrm{d}x \\
&= \left[ \frac{x^2}{4} \right]_{1}^{2} \\
&= \frac{2^2}{4} - \frac{1^2}{4} \\
&= 1 - \frac{1}{4}\\
&= \frac{3}{4}\end{aligned}$$ 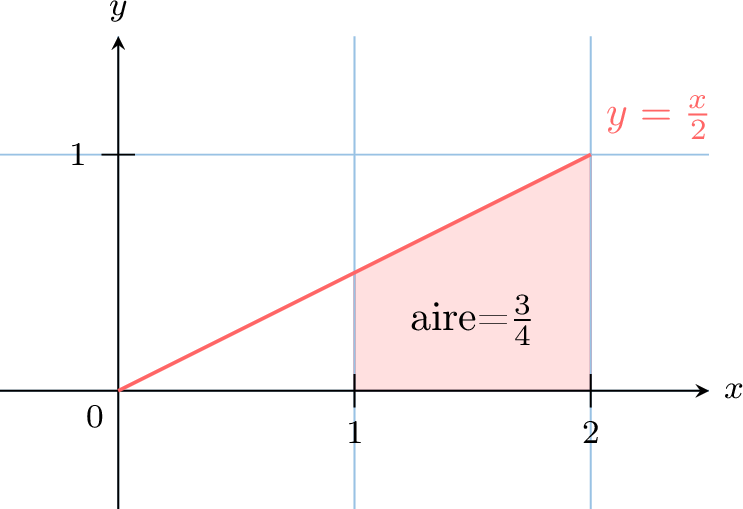
Compétences à pratiquer
- Lire une probabilité comme une aire
- Utiliser des inégalités strictes ou larges
- Vérifier une densité et calculer une probabilité
- Normaliser une densité
I.3
Fonction de répartition
Définition — Fonction de répartition
Soit \(X\) une variable aléatoire de densité \(f\) sur un intervalle \(I\). La fonction de répartition de \(X\) est la fonction \(F\) définie pour tout réel \(x\) par $$F(x) = P(X \leq x).$$ Avant l'intervalle \(I\), \(F\) vaut \(0\) ; après, elle vaut \(1\). Sur \(I = [a ; b]\), \(F(x) = \displaystyle\int_a^x f(t)\,\mathrm{d}t\) est l'aire sous la courbe de \(f\) entre \(a\) et \(x\). Proposition — Propriétés de la fonction de répartition
Soient \(X\) de densité \(f\) continue sur \([a ; b]\) et \(F\) sa fonction de répartition. - \(F\) est la primitive de \(f\) qui s'annule en \(a\) : sur \([a ; b]\), \(F(x) = \displaystyle\int_a^x f(t)\,\mathrm{d}t\), donc \(F\) est dérivable sur \(]a ; b[\) avec \(F' = f\), et \(F(a) = 0\).
- \(F\) est continue et croissante sur \([a ; b]\), de \(F(a) = 0\) à \(F(b) = 1\).
- Pour \(a \leq c \leq d \leq b\) : \(P(c \leq X \leq d) = F(d) - F(c)\) et \(P(X > c) = 1 - F(c)\).
- \(f\) est continue et positive sur \([a ; b]\), donc la fonction aire \(x \mapsto \displaystyle\int_a^x f(t)\,\mathrm{d}t\) est dérivable sur \(]a ; b[\), de dérivée \(f\) (théorème de la fonction aire), et elle s'annule en \(a\) : cette fonction est \(F\) sur \([a ; b]\). (En \(a\) et en \(b\), où \(F\) rejoint ses parties constantes, il n'y a en général que des dérivées d'un seul côté.)
- Une fonction dérivable est continue ; \(F' = f \geq 0\), donc \(F\) est croissante ; \(F(a) = 0\) et \(F(b) = \displaystyle\int_a^b f(t)\,\mathrm{d}t = 1\) puisque \(f\) est une densité.
- Par la relation de Chasles, \(P(c \leq X \leq d) = \displaystyle\int_c^d f = \int_a^d f - \int_a^c f = F(d) - F(c)\) ; et \((X > c)\) est le contraire de \((X \leq c)\).
Exemple
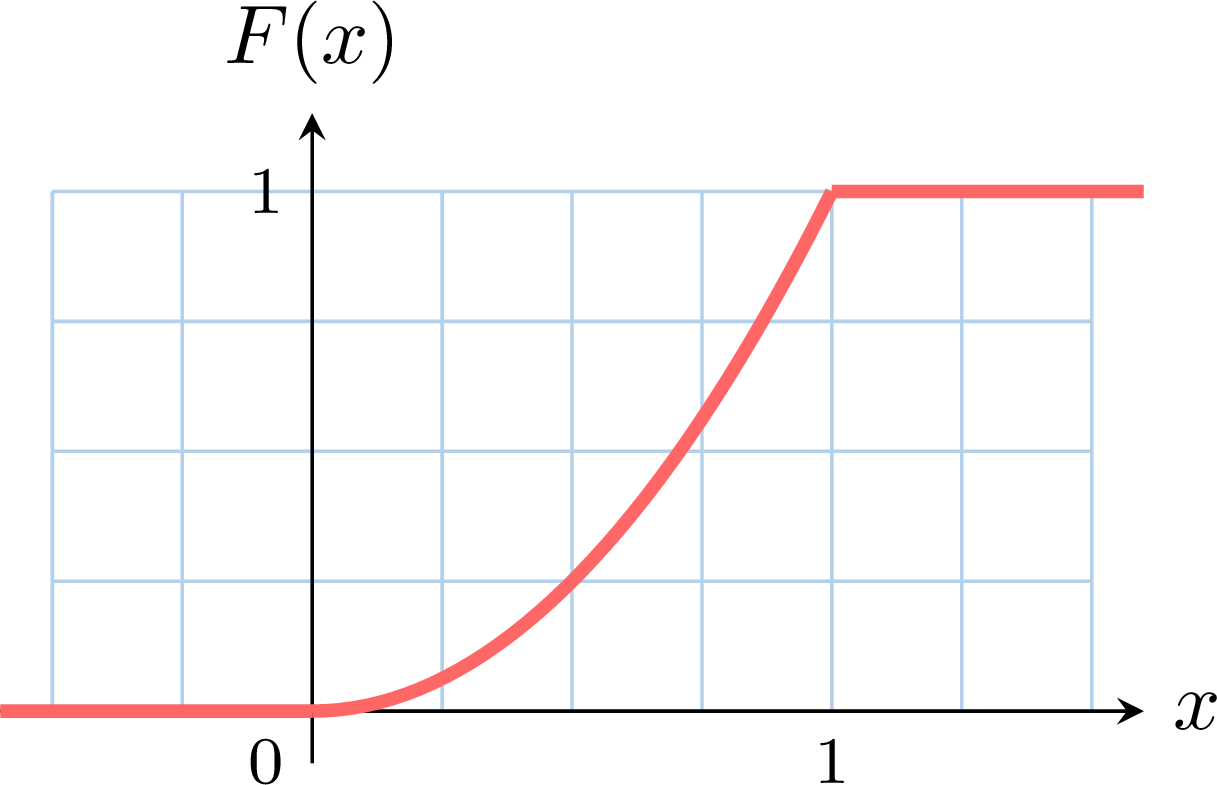
Soit \(X\) la variable aléatoire de densité \(f(x) = 2x\) sur \([0 ; 1]\). - Déterminer la fonction de répartition \(F\) de \(X\) et tracer sa courbe.
- Calculer \(P(0{,}2 \leq X \leq 0{,}3)\) et \(P(X > 0{,}5)\).
- Les primitives de \(f\) sont \(x \mapsto x^{2} + k\) ; celle qui s'annule en \(0\) est \(F(x) = x^{2}\) sur \([0 ; 1]\), avec \(F(x) = 0\) pour \(x < 0\) et \(F(x) = 1\) pour \(x > 1\).
- \(P(0{,}2 \leq X \leq 0{,}3) = F(0{,}3) - F(0{,}2) = 0{,}09 - 0{,}04 = 0{,}05\) et \(P(X > 0{,}5) = 1 - F(0{,}5) = 1 - 0{,}25 = 0{,}75\).
Compétences à pratiquer
- Déterminer et utiliser une fonction de répartition
II
Espérance et variance
II.1
Espérance
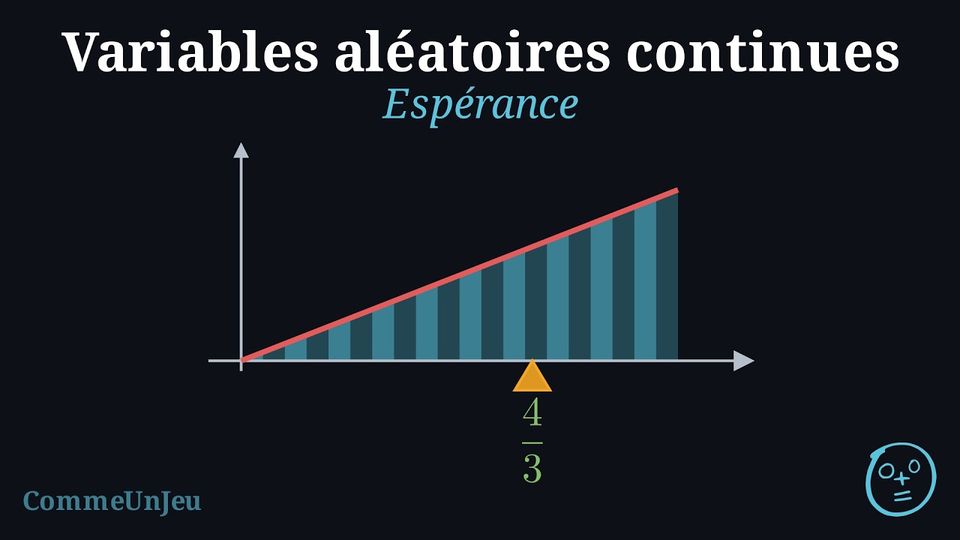
De la moyenne pondérée à l'intégrale
Pour une variable qui prend un nombre fini de valeurs \(x_1, \dots, x_n\), l'espérance est la moyenne des valeurs pondérée par leurs probabilités : \(E(X) = \sum x_i\,P(X = x_i)\). Pour une variable de densité \(f\) sur \([a ; b]\), on découpe \([a ; b]\) en petits intervalles de largeur \(h\). La probabilité de tomber entre \(x\) et \(x + h\) est proche de l'aire d'un rectangle, \(f(x) \times h\) ; la moyenne pondérée est donc proche de la somme des produits \(x \times f(x) \times h\) : une somme de rectangles, comme dans la méthode des rectangles pour la fonction \(x \mapsto x f(x)\). Quand \(h\) diminue, cette somme se rapproche de l'intégrale de cette fonction, et l'espérance devient une intégrale : \(E(X) = \displaystyle\int_a^b x f(x)\,\mathrm{d}x\). De même, la variance \(\sum \left(x_i - E(X)\right)^2 P(X = x_i)\) devient \(\displaystyle\int_a^b \left(x - E(X)\right)^2 f(x)\,\mathrm{d}x\).
Définition — Espérance
Soit \(X\) une variable aléatoire de densité \(f\) sur \([a ; b]\). L'espérance de \(X\) est le nombre$$E(X) = \int_{a}^{b} x f(x) \, \mathrm{d}x.$$ 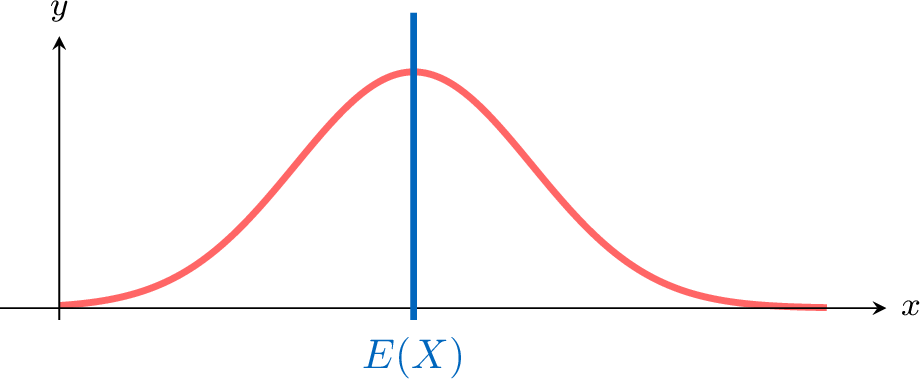
Exemple
La variable aléatoire \(X\) à valeurs dans \([0 ; 3]\) a pour densité la fonction \(f\) définie par \(f(x) = \frac{x^2}{9}\). 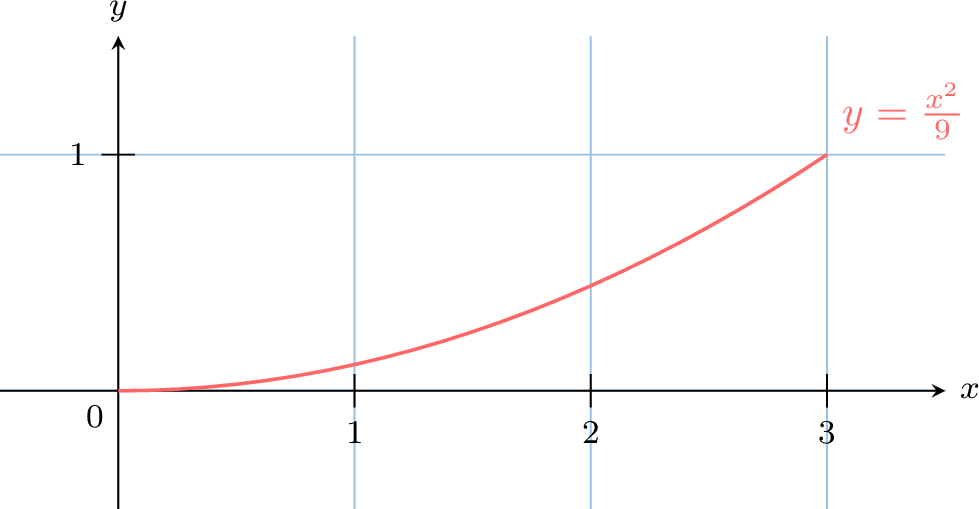
On calcule \(E(X)\) : $$ \begin{aligned}[t] E(X) &= \int_{0}^{3} x \cdot \frac{x^2}{9} \, \mathrm{d}x \\
&= \int_{0}^{3} \frac{x^3}{9} \, \mathrm{d}x \\
&= \left[ \frac{x^4}{36} \right]_{0}^{3} \\
&= \frac{3^4}{36} - 0 \\
&= 2{,}25 \\
\end{aligned} $$ 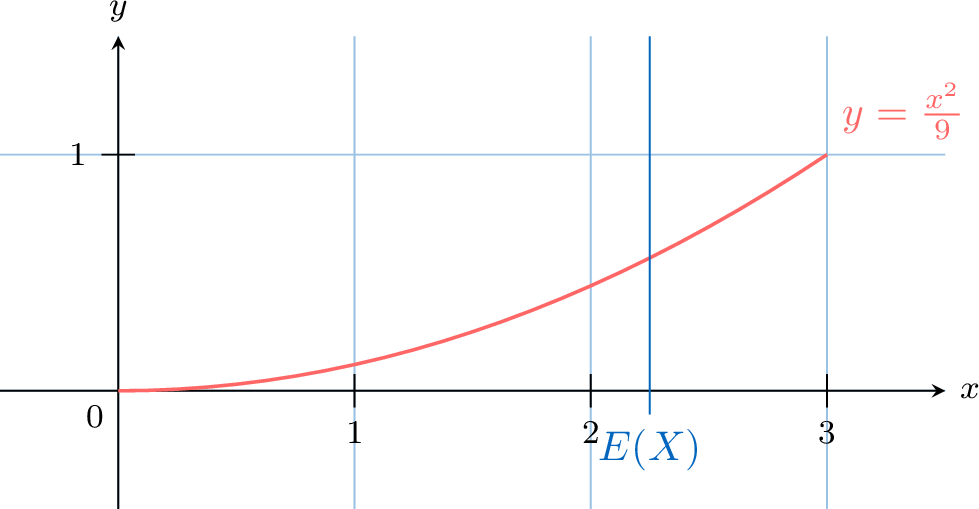
Exemple
La variable aléatoire \(X\) à valeurs dans \([0 ; 2]\) a pour densité la fonction \(f\) définie par \(f(x) = \frac{x}{2}\). 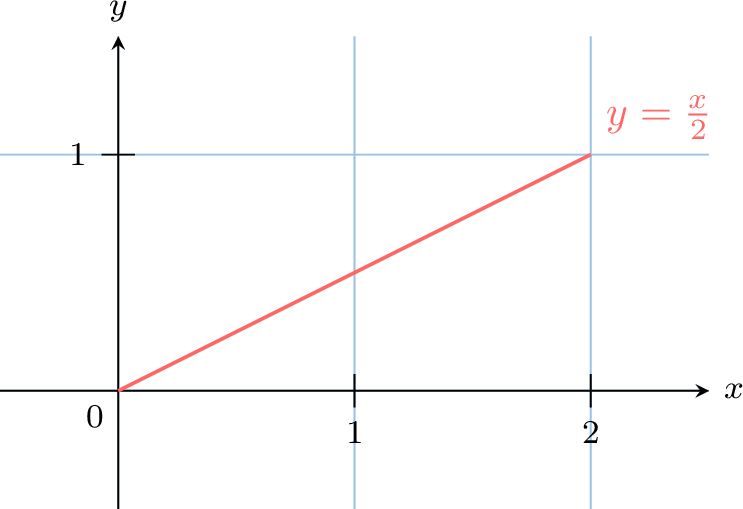
On calcule \(E(X)\) :$$\begin{aligned}[t]E(X) &= \int_{0}^{2} x \cdot \frac{x}{2} \, \mathrm{d}x \\
&= \int_{0}^{2} \frac{x^2}{2} \, \mathrm{d}x \\
&= \left[ \frac{x^3}{6} \right]_{0}^{2} \\
&= \frac{2^3}{6} - 0 \\
&= \frac{8}{6} \\
&= \frac{4}{3} \\
\end{aligned}$$ 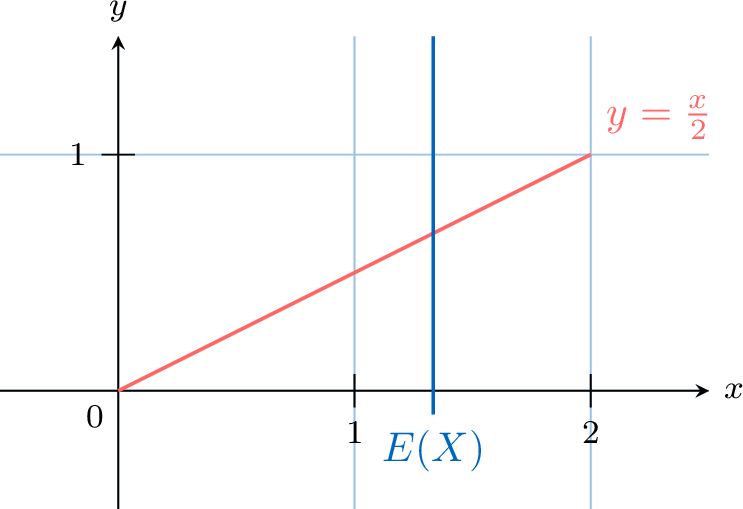
Compétences à pratiquer
- Calculer une espérance
II.2
Variance
Définition — Variance et écart-type
Soit \(X\) une variable aléatoire de densité \(f\) sur \([a ; b]\). La variance de \(X\) est le nombre$$V(X) = \int_{a}^{b} (x - E(X))^2 f(x) \, \mathrm{d}x.$$ L'écart-type est$$\sigma = \sqrt{V(X)}.$$ 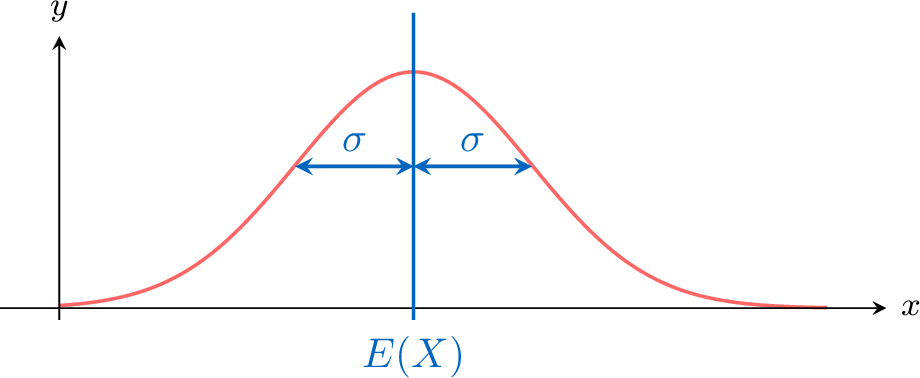
Proposition — Calculer une variance par une intégrale
Soient \(X\) une variable aléatoire de densité \(f\) sur \([a ; b]\) et \(m = E(X)\). Alors $$V(X) = \int_a^b x^2 f(x)\,\mathrm{d}x - m^2.$$ L'intégrale \(\displaystyle\int_a^b x^2 f(x)\,\mathrm{d}x\) se note \(E(X^2)\) : la formule s'écrit \(V(X) = E(X^2) - [E(X)]^2\), comme pour une variable qui prend un nombre fini de valeurs.
Pour tout \(x\) de \([a ; b]\), développer le carré donne \((x - m)^2 f(x) = x^2 f(x) - 2m\,x f(x) + m^2 f(x)\). Donc $$\begin{aligned} V(X) &= \int_a^b (x - m)^2 f(x)\,\mathrm{d}x && \text{(définition)}\\
&= \int_a^b x^2 f(x)\,\mathrm{d}x - 2m \int_a^b x f(x)\,\mathrm{d}x + m^2 \int_a^b f(x)\,\mathrm{d}x && \text{(linéarité)}\\
&= \int_a^b x^2 f(x)\,\mathrm{d}x - 2m \times m + m^2 \times 1 && \text{(}E(X) = m\text{, aire totale } 1\text{)}\\
&= \int_a^b x^2 f(x)\,\mathrm{d}x - m^2. \end{aligned}$$
Exemple
La variable aléatoire \(X\) à valeurs dans \([0 ; 2]\) a pour densité la fonction \(f\) définie par \(f(x) = \frac{x}{2}\).Calculer \(V(X)\).
- On calcule \(E(X)\) : $$ \begin{aligned}[t] E(X) &= \int_{0}^{2} x \cdot \frac{x}{2} \, \mathrm{d}x \\ &= \int_{0}^{2} \frac{x^2}{2} \, \mathrm{d}x \\ &= \left[ \frac{x^3}{6} \right]_{0}^{2} \\ &= \frac{2^3}{6} - 0 \\ &= \frac{8}{6} \\ &= \frac{4}{3}\\ \end{aligned} $$
- On calcule \(\int_{0}^{2} x^2 \cdot f(x) \, \mathrm{d}x\) : $$ \begin{aligned}[t] \int_{0}^{2} x^2 \cdot f(x) \, \mathrm{d}x &=\int_{0}^{2} x^2 \cdot \frac{x}{2} \, \mathrm{d}x\\ &= \int_{0}^{2} \frac{x^3}{2} \, \mathrm{d}x \\ &= \left[ \frac{x^4}{8} \right]_{0}^{2} \\ &= \frac{2^4}{8} - 0 \\ &= \frac{16}{8} \\ &= 2 \end{aligned} $$
- On en déduit \(V(X)\) avec l’autre expression de la variance : $$ \begin{aligned}[t] V(X) &= \int_{0}^{2} x^2 \cdot f(x) \, \mathrm{d}x - [E(X)]^2 \\ &= 2 - \left(\frac{4}{3}\right)^2 \\ &= 2 - \frac{16}{9} \\ &= \frac{18}{9} - \frac{16}{9} \\ &= \frac{2}{9} \end{aligned} $$
Compétences à pratiquer
- Calculer une variance
III
Lois uniformes
III.1
La loi uniforme sur \([0 ; 1]\)
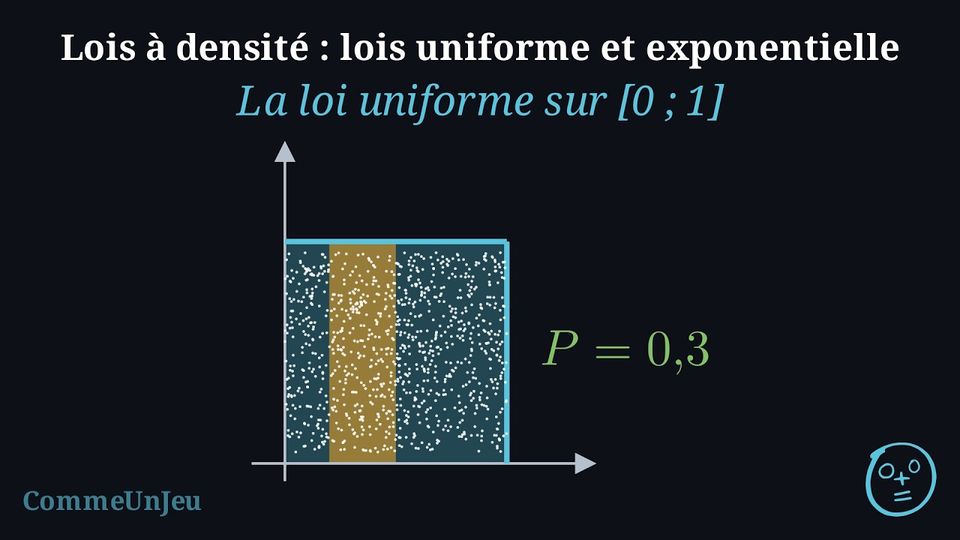
Un nombre choisi au hasard entre 0 et 1
Choisir un réel « au hasard » entre \(0\) et \(1\), sans favoriser aucune valeur, se modélise par la loi uniforme sur \([0 ; 1]\) : la densité est la fonction constante \(f(x) = 1\) sur \([0 ; 1]\) (son aire est le carré unité), de sorte que la probabilité d'un intervalle est sa longueur. L'instruction
random() de Python renvoie un nombre décimal à nombre fini de chiffres : elle ne produit pas la variable continue elle-même, mais elle la simule assez bien pour que la fréquence de « le résultat est dans \([c ; d]\) » sur de nombreux appels soit proche de \(d - c\). C'est par cette loi que l'on simule toutes les autres.
Proposition — Loi uniforme entre 0 et 1
Soit \(X\) suivant la loi uniforme sur \([0 ; 1]\), de densité \(f(x) = 1\) sur \([0 ; 1]\). Alors, pour \(0 \leq c \leq d \leq 1\) : $$P(c \leq X \leq d) = d - c, \qquad F(x) = P(X \leq x) = x \ \text{ sur } [0 ; 1], \qquad E(X) = \frac{1}{2}, \qquad V(X) = \frac{1}{12}.$$
\(f\) est continue, positive, et \(\displaystyle\int_0^1 1\,\mathrm{d}x = 1\) : c'est une densité. Alors \(P(c \leq X \leq d) = \displaystyle\int_c^d 1\,\mathrm{d}x = d - c\) (l'aire d'un rectangle de largeur \(d - c\) et de hauteur \(1\)), \(F(x) = \displaystyle\int_0^x 1\,\mathrm{d}t = x\), \(E(X) = \displaystyle\int_0^1 x\,\mathrm{d}x = \left[\frac{x^{2}}{2}\right]_0^1 = \frac{1}{2}\) et \(V(X) = \displaystyle\int_0^1 x^{2}\,\mathrm{d}x - \left(\frac{1}{2}\right)^{2} = \frac{1}{3} - \frac{1}{4} = \frac{1}{12}\).
Exemple
Deux joueurs utilisent random() : le plus grand nombre gagne. Ilan joue en premier et obtient \(0{,}2797\). Calculer la probabilité que Maya gagne. Dans une seconde partie, Maya joue en premier et obtient \(0{,}9969\) ; calculer la probabilité qu'elle gagne encore.
Soit \(X\) le nombre de Maya, uniforme sur \([0 ; 1]\). Elle gagne la première partie si \(X > 0{,}2797\) : \(P(X > 0{,}2797) = 1 - 0{,}2797 = 0{,}7203\). Dans la seconde partie, elle gagne si le nombre \(Y\) d'Ilan est inférieur à \(0{,}9969\) : \(P(Y < 0{,}9969) = 0{,}9969\). (Dans le modèle continu, l'égalité des deux nombres a une probabilité nulle.)
Compétences à pratiquer
- Calculer avec la loi uniforme entre 0 et 1
III.2
La loi uniforme sur \([a ; b]\)
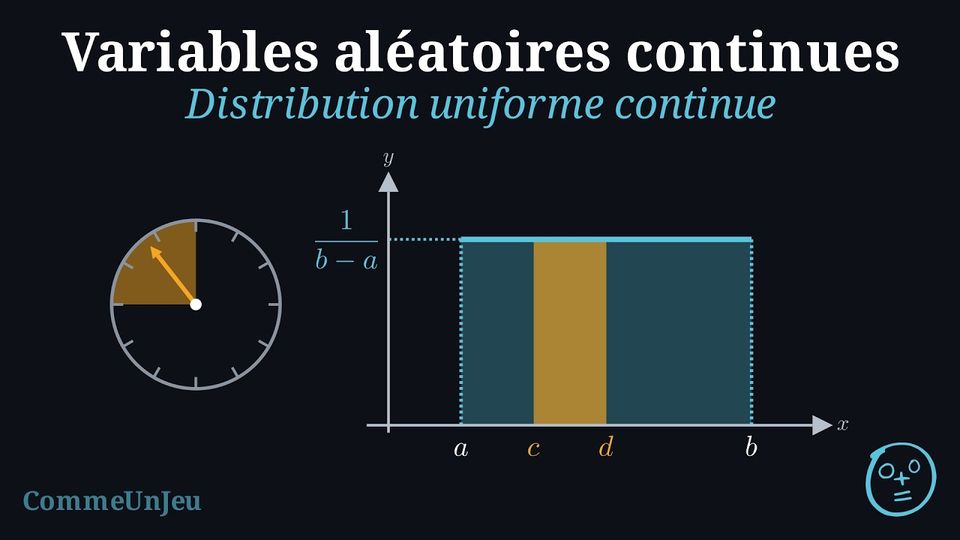
Un temps d'attente sans valeur privilégiée
Un métro passe toutes les \(6\) minutes et un voyageur arrive à un instant sans lien avec les horaires. On modélise son temps d'attente par un réel de \([0 ; 6]\) sans valeur privilégiée : la probabilité que l'attente soit comprise entre \(c\) et \(d\) minutes ne dépend que de la longueur \(d - c\) de l'intervalle et lui est proportionnelle, comme pour un nombre choisi au hasard entre \(0\) et \(1\). La densité est donc constante ; l'aire totale devant valoir \(1\) sur une largeur de \(6\), sa hauteur est \(\dfrac{1}{6}\). Sur un intervalle \([a ; b]\) quelconque, avec \(a < b\), le même raisonnement donne la densité constante \(\dfrac{1}{b - a}\) : c'est la loi uniforme sur \([a ; b]\).
Définition — Loi uniforme
Soit \(a\) et \(b\) deux réels tels que \(a < b\). Une variable aléatoire \(X\) suit la loi uniforme sur \([a ; b]\) si elle a pour densité la fonction \(f\) définie par :$$f(x) = \frac{1}{b - a} \quad \text{pour tout } x \in [a ; b]$$ 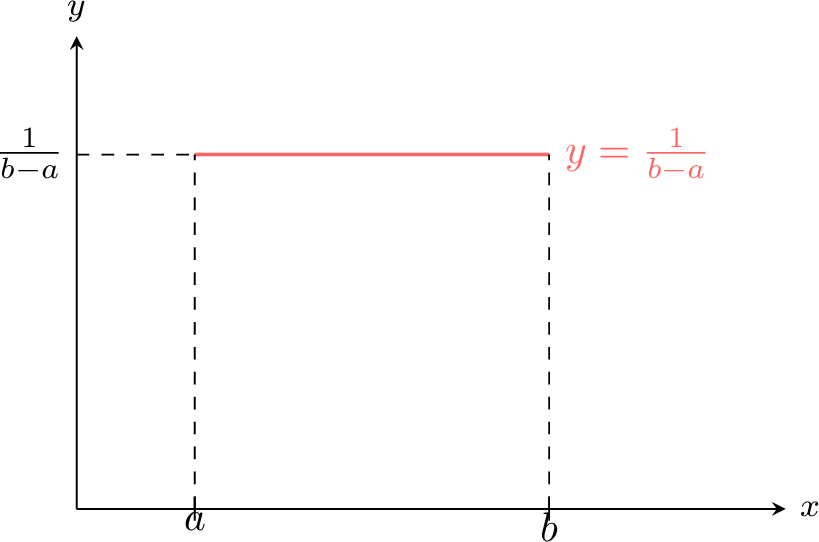
Proposition — Propriétés
Soit \(X\) une variable aléatoire qui suit la loi uniforme sur l’intervalle \([a ; b]\) : - pour tous réels \(c\) et \(d\) de \([a ; b]\) tels que \(c \leq d\), \(P(c \leq X \leq d) = \frac{d - c}{b - a}\) ;
- \(E(X) = \frac{a + b}{2}\).
- \(V(X) = \frac{(b-a)^2}{12}\).
- Probabilité : $$ \begin{aligned}[t] P(c \leq X \leq d) &= \int_{c}^{d} \frac{1}{b - a} \, \mathrm{d}x \\ &= \left[ \frac{x}{b - a} \right]_{c}^{d} \\ &= \frac{d - c}{b - a} \end{aligned} $$
- Espérance : $$ \begin{aligned}[t] E(X) &= \int_{a}^{b} x \cdot \frac{1}{b - a} \, \mathrm{d}x \\ &= \left[ \frac{x^2}{2(b - a)} \right]_{a}^{b} \\ &= \frac{b^2 - a^2}{2(b - a)}\\ &= \frac{(b - a)(b + a)}{2(b - a)}\\ &= \frac{a + b}{2} \end{aligned} $$
- Variance : on utilise la formule \(V(X) = E(X^2) - [E(X)]^2\). On calcule d'abord \(E(X^2)\). $$ \begin{aligned}[t] E(X^2) &= \int_{a}^{b} x^2 \cdot \frac{1}{b-a} \, \mathrm{d}x \\ &= \frac{1}{b-a} \left[ \frac{x^3}{3} \right]_{a}^{b} \\ &= \frac{b^3-a^3}{3(b-a)} = \frac{(b-a)(b^2+ab+a^2)}{3(b-a)} = \frac{a^2+ab+b^2}{3} \end{aligned} $$ On en déduit la variance : $$ \begin{aligned}[t] V(X) &= \frac{a^2+ab+b^2}{3} - \left(\frac{a+b}{2}\right)^2 \\ &= \frac{4(a^2+ab+b^2) - 3(a+b)^2}{12} \\ &= \frac{4a^2+4ab+4b^2 - 3(a^2+2ab+b^2)}{12} \\ &= \frac{4a^2+4ab+4b^2 - 3a^2-6ab-3b^2}{12} \\ &= \frac{a^2-2ab+b^2}{12} = \frac{(b-a)^2}{12} \end{aligned} $$
Proposition — Fonction de répartition d'une loi uniforme
Si \(X\) suit la loi uniforme sur \([a ; b]\), avec \(a < b\), sa fonction de répartition est $$F(x) = \frac{x - a}{b - a} \quad \text{pour } x \in [a ; b],$$ avec \(F(x) = 0\) pour \(x < a\) et \(F(x) = 1\) pour \(x > b\) : sur \([a ; b]\), sa courbe est le segment de \((a ; 0)\) à \((b ; 1)\).
Pour \(x \in [a ; b]\), \(F(x) = \displaystyle\int_a^x \frac{1}{b - a}\,\mathrm{d}t = \left[\frac{t}{b - a}\right]_a^x = \frac{x - a}{b - a}\) : l'aire d'un rectangle de largeur \(x - a\) et de hauteur \(\dfrac{1}{b - a}\).
Exemple
Le délai de livraison \(X\) d'un colis, en heures, est uniforme sur \([24 ; 72]\). Donner la fonction de répartition de \(X\), puis calculer \(P(X \leq 36)\) et \(P(30 \leq X \leq 60)\).
\(F(x) = \dfrac{x - 24}{48}\) sur \([24 ; 72]\), avec \(F(x) = 0\) pour \(x < 24\) et \(F(x) = 1\) pour \(x > 72\). Alors \(P(X \leq 36) = F(36) = \dfrac{12}{48} = 0{,}25\) et \(P(30 \leq X \leq 60) = F(60) - F(30) = \dfrac{36}{48} - \dfrac{6}{48} = \dfrac{30}{48} = 0{,}625\).
Compétences à pratiquer
- Reconnaître la loi uniforme continue
- Calculer avec la loi uniforme
- Modéliser et simuler avec la loi uniforme
- Déterminer les paramètres d'une loi uniforme
IV
La loi exponentielle
IV.1
Densités sur un intervalle non borné
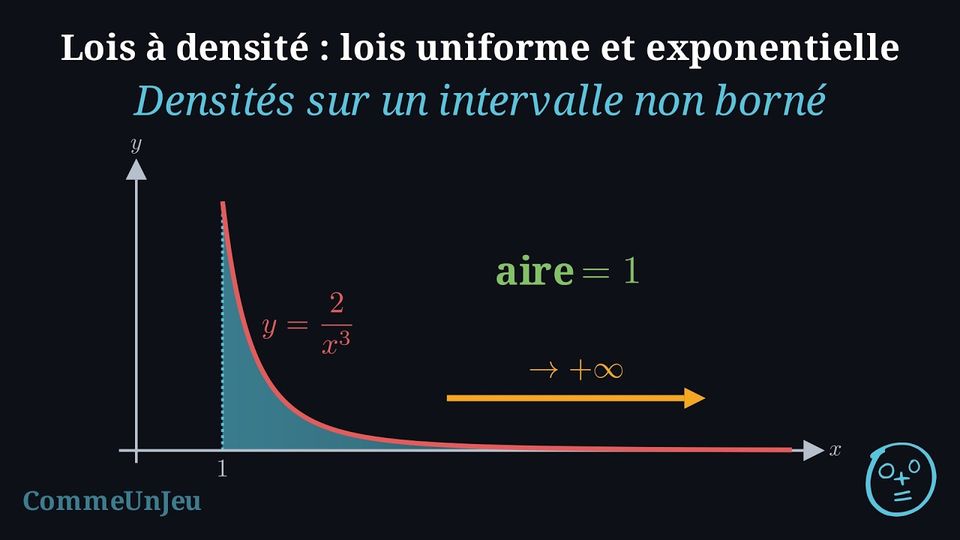
Quand l'intervalle n'a pas de fin
Une durée de vie ou un temps d'attente peuvent n'avoir aucune borne supérieure naturelle : on les modélise alors sur l'intervalle \([a ; +\infty[\). Une fonction \(f\), continue et positive sur \([a ; +\infty[\), est une densité de probabilité sur \([a ; +\infty[\) lorsque l'aire sous sa courbe, calculée jusqu'à \(x\) puis lorsque \(x\) tend vers l'infini, vaut \(1\) : $$\lim_{x \to +\infty} \int_a^x f(t)\,\mathrm{d}t = 1.$$ Les probabilités suivent la même règle : pour \(a \leq c \leq d\), \(P(c \leq X \leq d) = \displaystyle\int_c^d f(t)\,\mathrm{d}t\) et \(P(X \geq c) = \displaystyle\lim_{x \to +\infty} \int_c^x f(t)\,\mathrm{d}t = 1 - P(X \leq c)\). L'espérance se définit par la même limite, quand elle existe : \(E(X) = \displaystyle\lim_{x \to +\infty} \int_a^x t\,f(t)\,\mathrm{d}t\). Sur \(]-\infty ; a]\), les mêmes définitions valent avec la limite prise quand \(x \to -\infty\) : \(\displaystyle\lim_{x \to -\infty} \int_x^a f(t)\,\mathrm{d}t = 1\) et \(E(X) = \displaystyle\lim_{x \to -\infty} \int_x^a t\,f(t)\,\mathrm{d}t\).
Exemple
Soit \(f\) définie sur \([1 ; +\infty[\) par \(f(x) = \dfrac{2}{x^{3}}\). - Montrer que \(f\) est une densité de probabilité sur \([1 ; +\infty[\).
- Soit \(X\) une variable aléatoire de densité \(f\). Calculer \(P(X \geq 2)\) et \(E(X)\).
- \(f\) est continue et positive sur \([1 ; +\infty[\) (quotient de nombres positifs). Une primitive de \(f\) est \(t \mapsto -\dfrac{1}{t^{2}}\), donc pour \(x \geq 1\) $$\int_1^x \frac{2}{t^{3}}\,\mathrm{d}t = \left[-\frac{1}{t^{2}}\right]_1^x = 1 - \frac{1}{x^{2}} \xrightarrow[x \to +\infty]{} 1.$$ \(f\) est continue, positive, et l'aire sous sa courbe vaut \(1\) : \(f\) est une densité de probabilité sur \([1 ; +\infty[\).
- \(P(X \geq 2) = \displaystyle\lim_{x \to +\infty} \int_2^x \frac{2}{t^{3}}\,\mathrm{d}t = \lim_{x \to +\infty}\left(\frac{1}{4} - \frac{1}{x^{2}}\right) = \frac{1}{4}\). Pour l'espérance, \(t f(t) = \dfrac{2}{t^{2}}\) a pour primitive \(-\dfrac{2}{t}\) : $$\int_1^x \frac{2}{t^{2}}\,\mathrm{d}t = \left[-\frac{2}{t}\right]_1^x = 2 - \frac{2}{x} \xrightarrow[x \to +\infty]{} 2, \quad \text{donc } E(X) = 2.$$
Compétences à pratiquer
- Étudier une densité sur un intervalle non borné
IV.2
Densité, fonction de répartition et espérance
L'absence de mémoire en temps continu
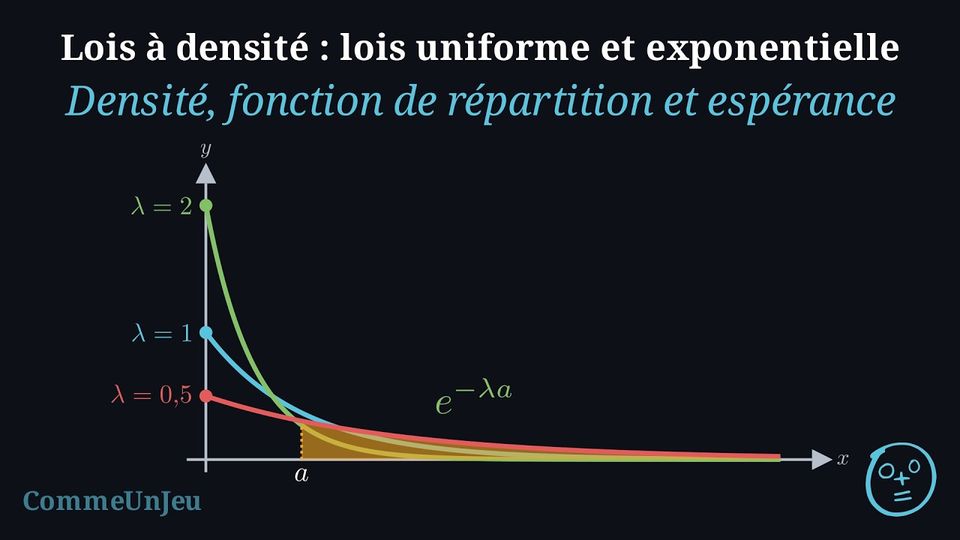
Un atome radioactif ne vieillit pas : la probabilité qu'il se désintègre pendant la minute qui vient est la même qu'il existe depuis une heure ou depuis un siècle. La durée de vie d'un tel objet est une variable aléatoire sans mémoire, comme le rang du premier succès de la loi géométrique, mais en temps continu : le temps d'attente peut être n'importe quel réel positif. La loi qui la modélise est la loi exponentielle. Sa densité décroît depuis une valeur \(\lambda\) en \(0\), de sorte que les attentes courtes sont plus probables que les longues, et elle est définie sur tout \([0 ; +\infty[\).
Proposition — Une densité sur la demi-droite positive
Soit \(\lambda > 0\). La fonction \(f\) définie sur \([0 ; +\infty[\) par \(f(t) = \lambda e^{-\lambda t}\) est une densité de probabilité sur \([0 ; +\infty[\).
La fonction \(t \mapsto e^{-\lambda t}\) est de la forme \(e^{u}\) avec \(u(t) = -\lambda t\) dérivable, donc elle est dérivable, et par suite continue, sur \([0 ; +\infty[\) ; \(f\) l'est aussi. Une exponentielle est positive et \(\lambda > 0\), donc \(f(t) > 0\). Enfin \(-\lambda e^{-\lambda t} = u'(t)e^{u(t)}\) a pour primitive \(e^{u(t)}\), donc \(f\) a pour primitive \(t \mapsto -e^{-\lambda t}\) et, pour \(x \geq 0\), $$\int_0^x \lambda e^{-\lambda t}\,\mathrm{d}t = \left[-e^{-\lambda t}\right]_0^x = 1 - e^{-\lambda x}.$$ Comme \(\lambda > 0\), \(-\lambda x \to -\infty\) quand \(x \to +\infty\), donc \(e^{-\lambda x} \to 0\) et \(1 - e^{-\lambda x} \to 1\) : l'aire sous la courbe vaut \(1\).
Définition — Loi exponentielle
Soit \(\lambda > 0\). Une variable aléatoire \(X\) à valeurs dans \([0 ; +\infty[\) suit la loi exponentielle de paramètre \(\lambda\), notée \(X \sim \mathcal{E}(\lambda)\), si sa densité est \(f(t) = \lambda e^{-\lambda t}\) sur \([0 ; +\infty[\). La courbe de \(f\) part du point \((0 ; \lambda)\) et décroît vers \(0\). 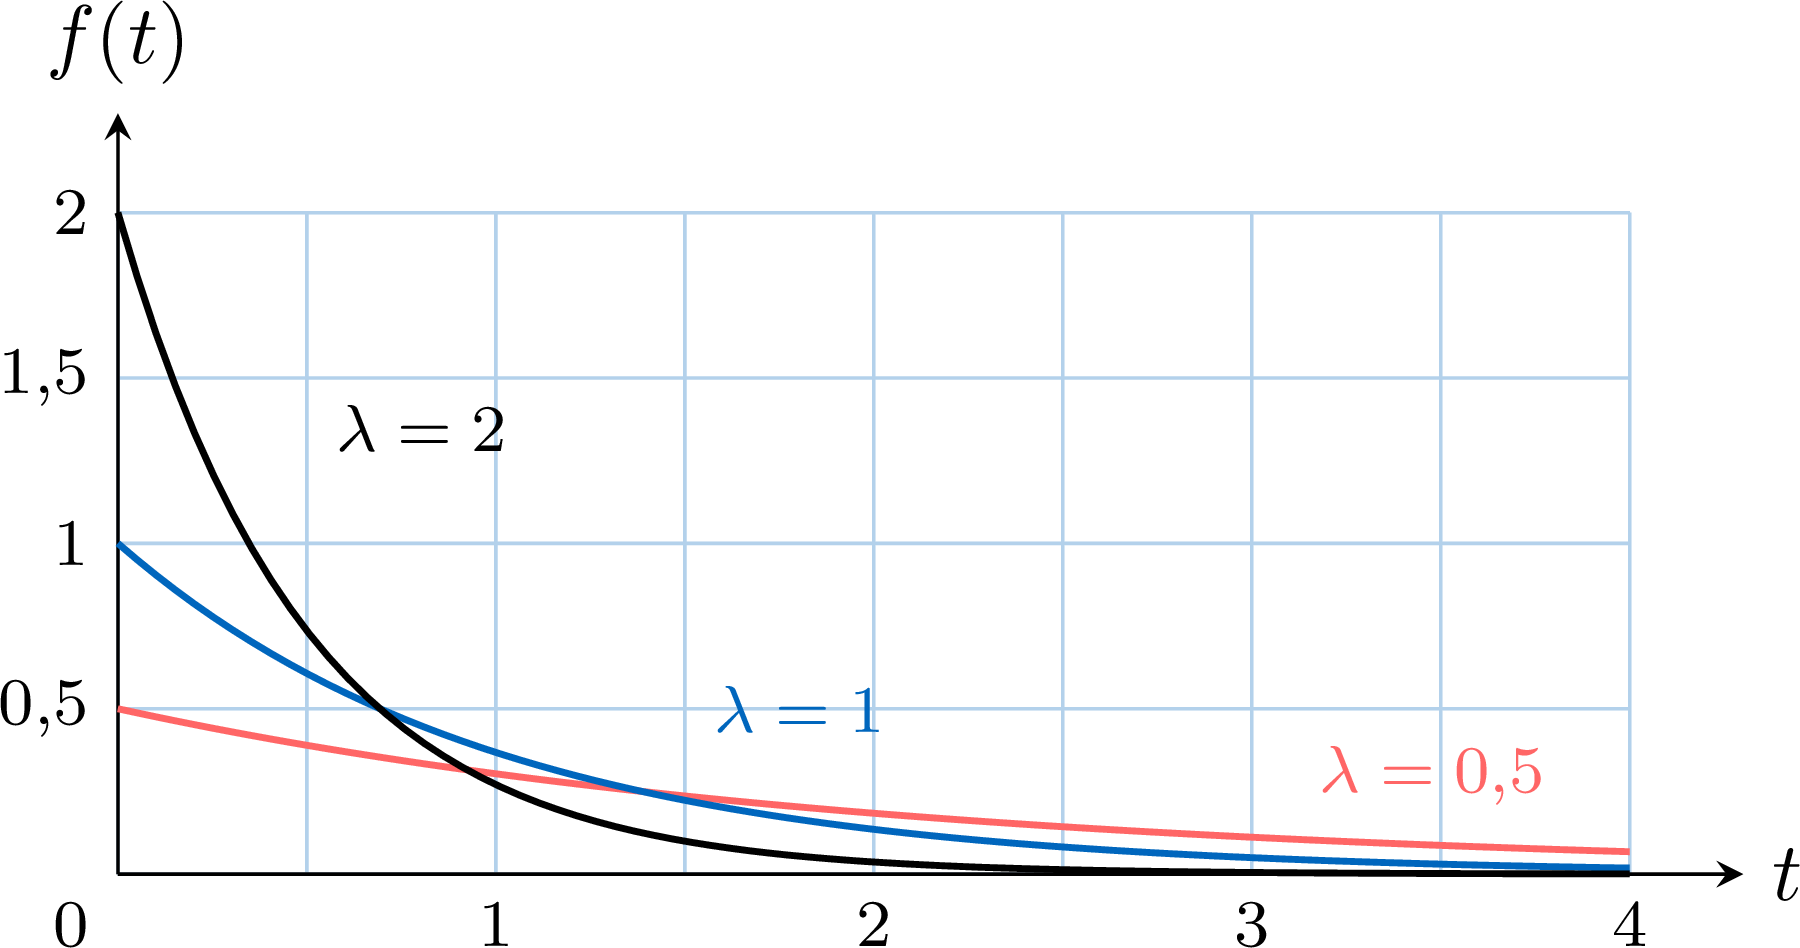
Proposition — Probabilités d'une loi exponentielle
Soit \(X \sim \mathcal{E}(\lambda)\). Pour tous réels \(a \geq 0\) et \(0 \leq c \leq d\) : $$P(X \leq a) = 1 - e^{-\lambda a}, \qquad P(X > a) = e^{-\lambda a}, \qquad P(c \leq X \leq d) = e^{-\lambda c} - e^{-\lambda d}.$$ La fonction de répartition de \(X\) est \(F(x) = 1 - e^{-\lambda x}\) pour \(x \geq 0\) (et \(F(x) = 0\) pour \(x < 0\)). 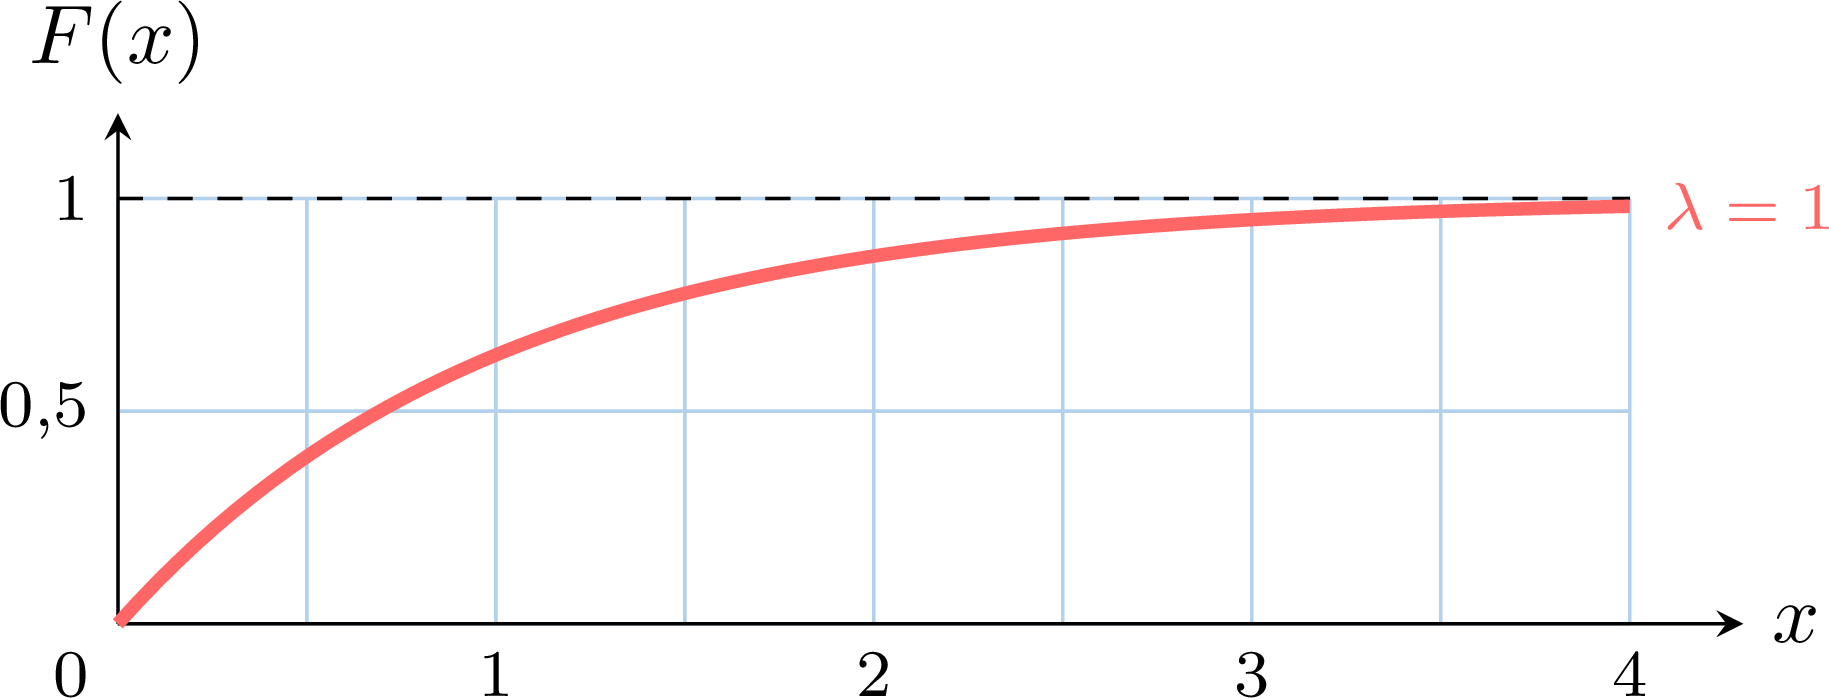
La primitive de \(f\) utilisée plus haut donne, pour \(a \geq 0\), \(P(X \leq a) = \displaystyle\int_0^a \lambda e^{-\lambda t}\,\mathrm{d}t = \left[-e^{-\lambda t}\right]_0^a = 1 - e^{-\lambda a}\), qui est \(F(a)\). Alors \(P(X > a) = 1 - P(X \leq a) = e^{-\lambda a}\), et pour \(0 \leq c \leq d\), \(P(c \leq X \leq d) = F(d) - F(c) = \left(1 - e^{-\lambda d}\right) - \left(1 - e^{-\lambda c}\right) = e^{-\lambda c} - e^{-\lambda d}\).
Exemple
Soit \(X \sim \mathcal{E}(0{,}4)\). - Calculer \(P(X \leq 2)\), \(P(X > 3)\) et \(P(1 \leq X \leq 2)\), en valeur exacte et à \(10^{-3}\) près.
- Une autre variable \(Y\) suit une loi exponentielle de paramètre \(\lambda\) inconnu, et \(P(Y \leq 5) = \dfrac{1}{4}\). Déterminer \(\lambda\).
- \(P(X \leq 2) = 1 - e^{-0{,}8} \approx 0{,}551\) ; \(P(X > 3) = e^{-1{,}2} \approx 0{,}301\) ; \(P(1 \leq X \leq 2) = e^{-0{,}4} - e^{-0{,}8} \approx 0{,}221\).
- \(1 - e^{-5\lambda} = \dfrac{1}{4} \iff e^{-5\lambda} = \dfrac{3}{4} \iff -5\lambda = \ln\dfrac{3}{4} \iff \lambda = -\dfrac{1}{5}\ln\dfrac{3}{4} \approx 0{,}058\).
Proposition — Espérance d'une loi exponentielle
Si \(X \sim \mathcal{E}(\lambda)\), alors \(E(X) = \dfrac{1}{\lambda}\). Ce résultat est admis : sa démonstration directe utilise une technique d'intégration qui n'est pas étudiée ici ; une vérification à partir d'une primitive donnée est proposée en fin de chapitre. En pratique, le paramètre se lit sur la moyenne : une durée de vie moyenne \(E(X)\) donne \(\lambda = \dfrac{1}{E(X)}\). Compétences à pratiquer
- Reconnaître la loi exponentielle
- Calculer avec la loi exponentielle
- Déterminer le paramètre d'une loi exponentielle
IV.3
L'absence de mémoire
Proposition — Absence de mémoire
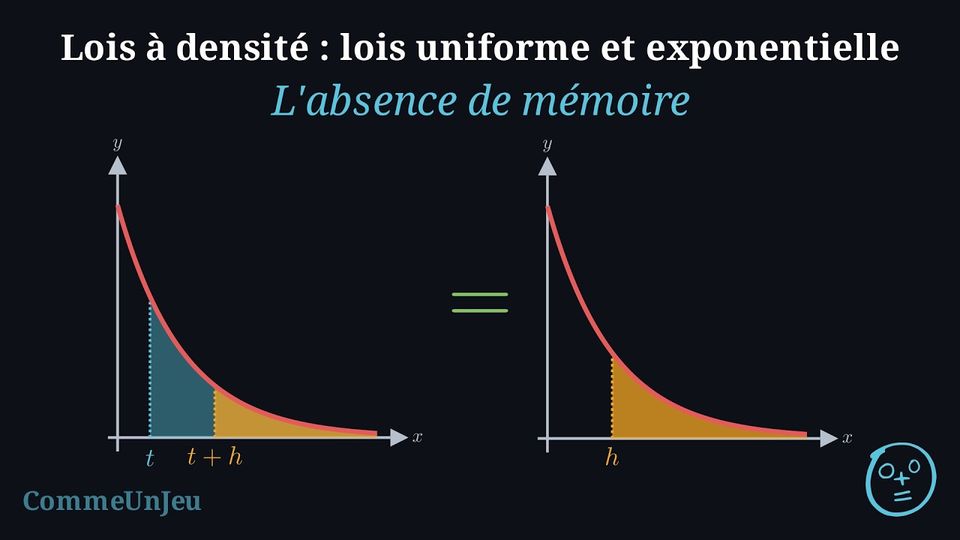
Soit \(X \sim \mathcal{E}(\lambda)\). Pour tous réels \(t \geq 0\) et \(h \geq 0\), $$\PCondFr{X > t + h}{X > t} = P(X > h).$$ Sachant que le temps d'attente a déjà dépassé \(t\), la probabilité d'attendre encore plus de \(h\) unités de temps est la même qu'au départ : le temps déjà écoulé est oublié.
Comme \(t + h \geq t\), l'événement \((X > t + h)\) est inclus dans \((X > t)\), et \(P(X > t) = e^{-\lambda t} > 0\). Donc $$\PCondFr{X > t + h}{X > t} = \frac{P(X > t + h)}{P(X > t)} = \frac{e^{-\lambda(t + h)}}{e^{-\lambda t}} = e^{-\lambda(t + h) + \lambda t} = e^{-\lambda h} = P(X > h).$$
La jumelle continue de la loi géométrique
L'absence de mémoire est caractéristique : les lois exponentielles sont les seules lois à densité sur \([0 ; +\infty[\) sans mémoire (cette réciproque est admise). Elles sont la version continue des lois géométriques, seules lois sans mémoire sur \(\{1, 2, 3, \dots\}\) : \(P(X > t) = e^{-\lambda t} = \left(e^{-\lambda}\right)^{t}\) joue le rôle de \(P(N > k) = (1 - p)^{k}\), et \(E(X) = \dfrac{1}{\lambda}\) celui de \(E(N) = \dfrac{1}{p}\). Dans les deux cas, un objet qui a déjà duré n'est ni plus usé ni plus solide qu'un neuf : le modèle exponentiel convient aux phénomènes sans vieillissement (un atome, une panne accidentelle), pas à ceux qui s'usent.
Exemple
La durée de vie d'un détecteur de fumée, en années, suit \(\mathcal{E}(0{,}1)\). Un détecteur fonctionne depuis \(3\) ans. Calculer la probabilité qu'il fonctionne encore \(2\) ans plus tard, et comparer avec la probabilité qu'un détecteur neuf fonctionne plus de \(2\) ans.
Soit \(X\) la durée de vie. La question demande \(\PCondFr{X > 5}{X > 3} = \PCondFr{X > 3 + 2}{X > 3}\) ; par absence de mémoire, cela vaut \(P(X > 2) = e^{-0{,}2} \approx 0{,}819\). Un détecteur neuf fonctionne plus de \(2\) ans avec exactement la même probabilité : les trois années déjà écoulées ne changent rien.
Compétences à pratiquer
- Démontrer et utiliser l'absence de mémoire
V
Thème : temps d'attente
V.1
Demi-vie, discrétisation et temps d'attente
Demi-vie
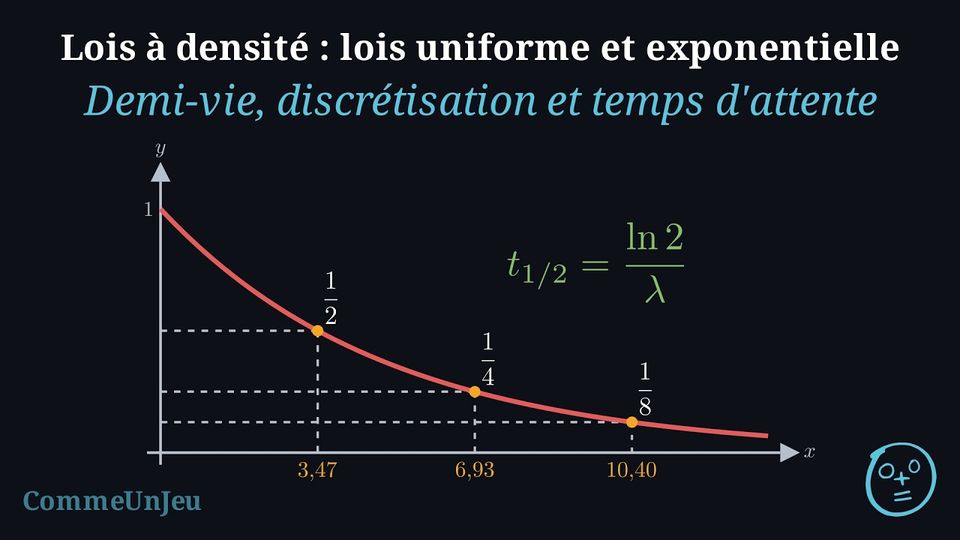
Pour une durée de vie \(X \sim \mathcal{E}(\lambda)\), la demi-vie est le temps \(t_{1/2}\) tel que \(P(X \leq t_{1/2}) = \dfrac{1}{2}\) : la moitié des objets ont cessé de fonctionner à cet instant. Résoudre \(1 - e^{-\lambda t} = \dfrac{1}{2}\) donne \(e^{-\lambda t} = \dfrac{1}{2}\), d'où $$t_{1/2} = \frac{\ln 2}{\lambda}.$$ Dans un grand échantillon d'atomes indépendants et de même loi, la loi des grands nombres dit que la proportion encore présente après \(t\) est proche de \(P(X > t) = e^{-\lambda t}\) : après une demi-vie, la moitié reste ; après \(k\) demi-vies, \(\dfrac{1}{2^{k}}\). La demi-vie ne dépend pas de l'instant où l'on commence à compter : c'est encore l'absence de mémoire.
Exemple
La durée de vie d'un composant, en années, suit \(\mathcal{E}(0{,}2)\). Calculer sa demi-vie, puis la proportion d'un grand lot de composants indépendants encore en fonctionnement après \(10\) ans.
\(t_{1/2} = \dfrac{\ln 2}{0{,}2} \approx 3{,}47\) ans. Après \(10\) ans, la proportion est proche de \(P(X > 10) = e^{-2} \approx 0{,}135\) : environ \(13{,}5\pourcent\) du lot.
Compter en jours entiers : la discrétisation
Un temps d'attente \(X \sim \mathcal{E}(\lambda)\), en jours, n'est souvent observé qu'en jours entiers : soit \(N\) le numéro du jour pendant lequel l'événement se produit, \(N = 1\) si \(0 \leq X < 1\), \(N = 2\) si \(1 \leq X < 2\), et ainsi de suite. Pour tout entier \(k \geq 1\), $$P(N = k) = P(k - 1 \leq X < k) = e^{-\lambda(k-1)} - e^{-\lambda k} = \left(e^{-\lambda}\right)^{k-1}\left(1 - e^{-\lambda}\right),$$ c'est-à-dire \((1 - p)^{k-1}p\) avec \(p = 1 - e^{-\lambda}\) : \(N\) suit la loi géométrique de paramètre \(1 - e^{-\lambda}\). Discrétiser un temps exponentiel donne un rang géométrique ; les deux lois sans mémoire sont le même phénomène vu en temps continu ou en temps discret.
Compétences à pratiquer
- Étudier des temps d'attente
V.2
Simuler une loi à densité
Méthode — Simuler les lois uniforme et exponentielle à partir de \texttt{random()}
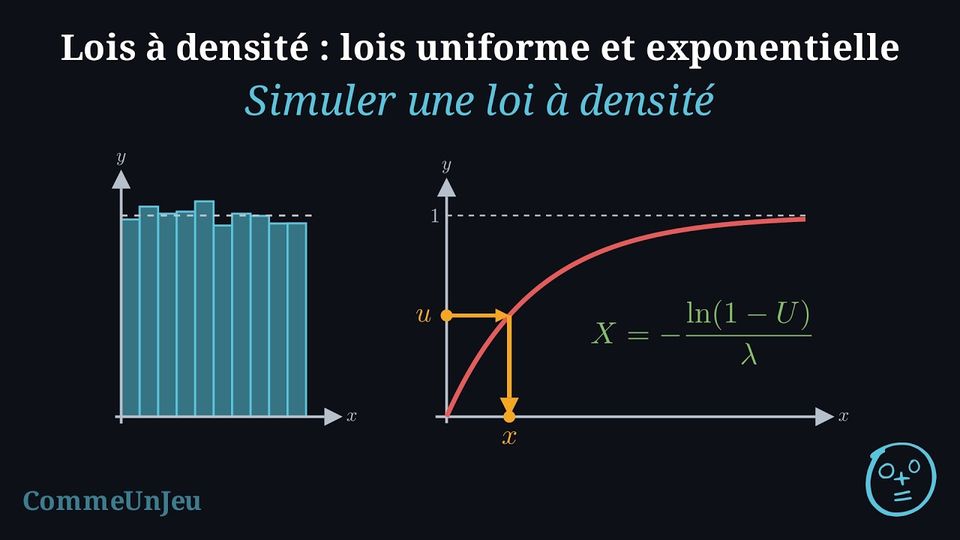
random() simule la loi uniforme sur \([0 ; 1[\). Uniforme sur \([a ; b]\) : a + (b - a) * random(), car \(U \in [c ; d]\) avec la probabilité \(d - c\) donne \(a + (b-a)U \in [a + (b-a)c ; a + (b-a)d]\) avec la même probabilité, proportionnelle à la longueur. Exponentielle de paramètre \(\lambda\) : -log(1 - random()) / lam. En effet, pour \(U\) uniforme sur \([0 ; 1[\) et \(x \geq 0\), le nombre \(X = -\dfrac{\ln(1 - U)}{\lambda}\) vérifie \(X \leq x \iff 1 - U \geq e^{-\lambda x} \iff U \leq 1 - e^{-\lambda x}\), événement de probabilité \(1 - e^{-\lambda x}\) : \(X\) a la fonction de répartition de \(\mathcal{E}(\lambda)\), donc \(X \sim \mathcal{E}(\lambda)\). C'est l'inversion de la fonction de répartition. La moyenne de nombreuses valeurs simulées est proche de \(\dfrac{1}{\lambda}\). Somme de \(n\) variables uniformes : additionner \(n\) appels indépendants de random() et tracer l'histogramme montre le plateau pour \(n = 1\), un triangle pour \(n = 2\), puis une cloche pour \(n\) plus grand, tandis que la moyenne des \(n\) valeurs se concentre autour de \(\dfrac{1}{2}\). from random import random
from math import log
def uniform(a, b):
"""a number of the uniform distribution on [a, b]"""
return a + (b - a) * random()
def exponential(lam):
"""a number of the exponential distribution E(lam)"""
return -log(1 - random()) / lam
N = 10000
values = [exponential(0.2) for i in range(N)]
print(sum(values) / N) # about 5.0 = 1 / 0.2
print(sum(v > 10 for v in values) / N) # about 0.135 = exp(-2)
def sum_of_uniforms(n):
"""the sum of n independent uniform numbers on [0, 1]"""
return sum(random() for i in range(n))
sums = [sum_of_uniforms(12) for i in range(N)]
print(sum(sums) / N) # about 6.0 = 12 * 0.5Compétences à pratiquer
- Simuler avec \texttt{random()}
VI
Pour aller plus loin
Compétences à pratiquer
- Diagnostiquer et corriger
- Problèmes
- Type bac
- Quiz
Contrôle du chapitre
4 exercices, sur 20 points. Durée indicative : 1 h 30.
À traiter sur papier, puis à photographier : la correction est automatique, par IA.
Ce contrôle ne modifie pas la maîtrise du chapitre, quelle que soit la note.
Aucun exercice composé.
Aller à la section