Éducation Nationale Française · ECGappliquées 2
Éléments propres et réduction
Un endomorphisme se comprend le plus simplement le long des directions qu'il se contente de dilater : un vecteur non nul \(x\) tel que \(f(x) = \lambda x\) est un vecteur propre, et \(\lambda\) sa valeur propre. Ce cours détermine ces directions, étudie quand elles sont assez nombreuses pour former une base entière — la propriété d'être diagonalisable — et en tire une méthode rapide pour calculer les puissances d'une matrice. Les outils sont exactement ceux du chapitre précédent : la formule de changement de base \(\mathrm{Mat}_{B'}(f) = P^{-1}\,\mathrm{Mat}_B(f)\,P\), la relation des matrices semblables, et la trace. Convention : dans tout ce cours, \(E\) est un espace vectoriel réel de dimension finie \(n \ge 1\), \(f \in \mathcal{L}(E)\) est un endomorphisme, et \(A \in \mathcal{M}_n(\mathbb{R})\) est une matrice carrée ; toutes les valeurs propres considérées sont réelles, puisque l'on travaille sur \(\mathbb{R}\).
I
Valeurs propres, vecteurs propres, sous-espaces propres
I.1
Éléments propres d'un endomorphisme
Une direction laissée globalement inchangée par \(f\) — seulement étirée ou retournée — est l'objet central. On la capture comme un vecteur non nul envoyé sur un multiple de lui-même, et l'on rassemble tous ces vecteurs pour un multiplicateur fixé en un sous-espace.
Définition — Valeur propre, vecteur propre, sous-espace propre
Un scalaire \(\lambda \in \mathbb{R}\) est une valeur propre de \(f\) s'il existe un vecteur non nul \(x \in E\) tel que \(f(x) = \lambda x\) ; un tel \(x\) est un vecteur propre de \(f\) associé à \(\lambda\). Le sous-espace propre associé à \(\lambda\) est $$ E_\lambda(f) = \ker(f - \lambda\,\mathrm{Id}_E) = \{ x \in E \,:\, f(x) = \lambda x \}. $$ L'ensemble de toutes les valeurs propres de \(f\) est son spectre, noté \(\mathrm{Sp}(f)\). Exemple
Soit \(f\) l'endomorphisme de \(\mathbb{R}^2\) défini par \(f(x, y) = (x, -y)\) (la symétrie par rapport au premier axe). Alors \(f(1, 0) = (1, 0)\), donc \((1,0)\) est un vecteur propre pour \(\lambda = 1\) ; et \(f(0, 1) = (0, -1)\), donc \((0,1)\) est un vecteur propre pour \(\lambda = -1\). Ici \(E_1(f) = \mathrm{Vect}\bigl( (1,0) \bigr)\) et \(E_{-1}(f) = \mathrm{Vect}\bigl( (0,1) \bigr)\). Exemple
Pour une homothétie \(f = \lambda_0\,\mathrm{Id}_E\) (avec \(\lambda_0 \in \mathbb{R}\)), tout vecteur non nul vérifie \(f(x) = \lambda_0 x\). Donc \(\lambda_0\) est la seule valeur propre et \(E_{\lambda_0}(f) = E\).
La figure ci-dessous montre la symétrie \(f(x,y) = (x,-y)\) : le long du premier axe tout vecteur est fixe (\(\lambda = 1\)), le long du second axe tout vecteur est retourné (\(\lambda = -1\)). Ces deux droites sont les sous-espaces propres ; un vecteur générique (en pointillés) est envoyé hors de sa propre direction et n'est pas un vecteur propre. 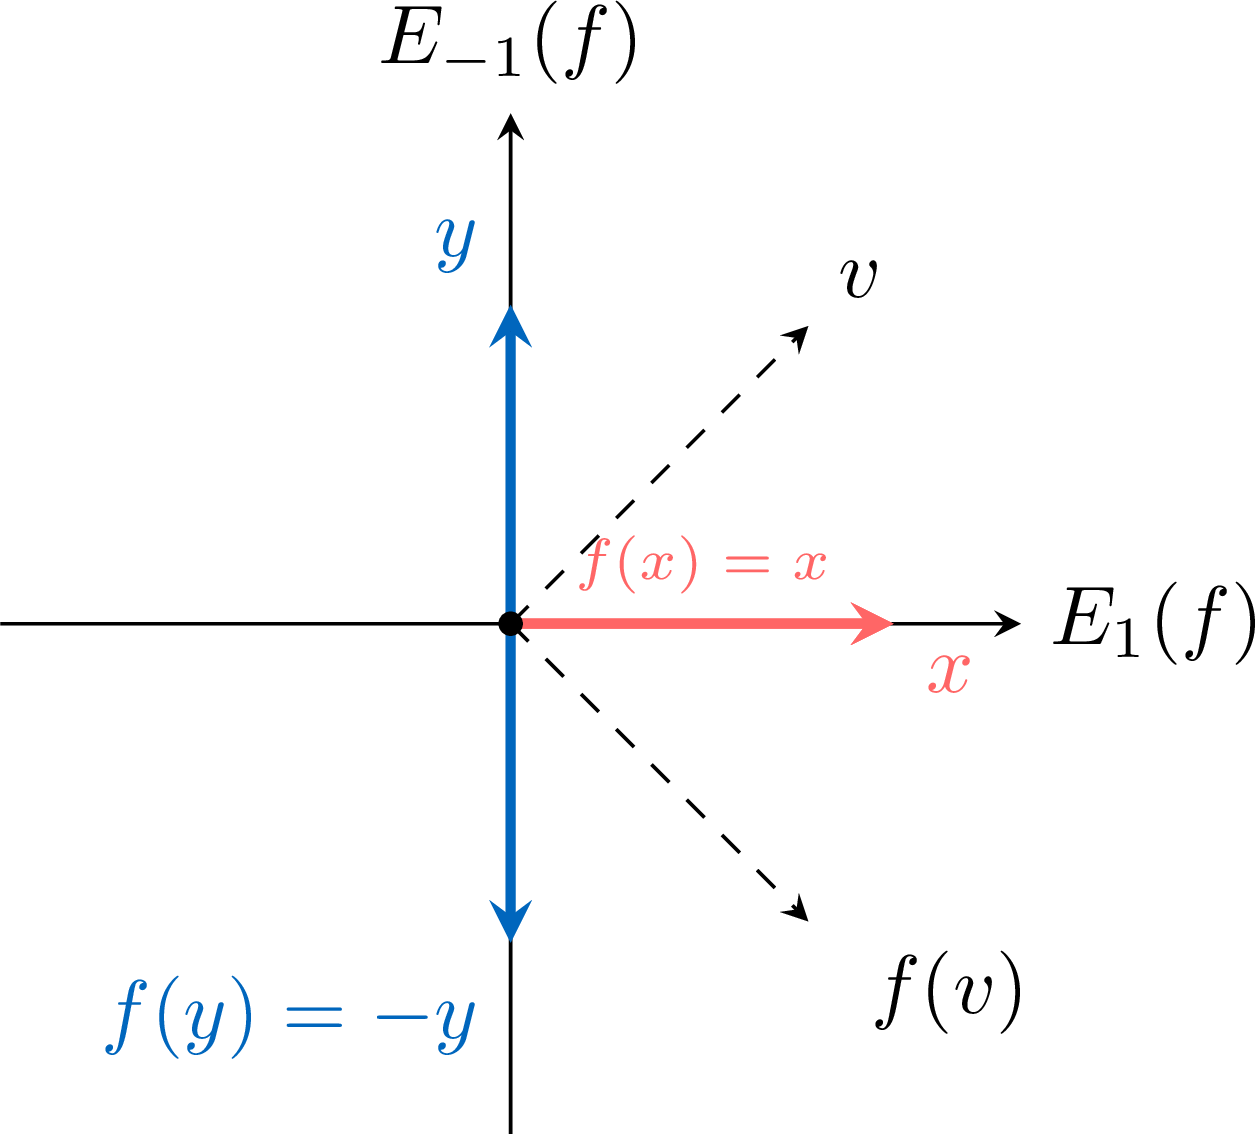
Théorème — Sous-espace propre et caractérisation des valeurs propres
Pour \(\lambda \in \mathbb{R}\), l'ensemble \(E_\lambda(f) = \ker(f - \lambda\,\mathrm{Id}_E)\) est un sous-espace de \(E\), et les énoncés suivants sont équivalents : - \(\lambda \in \mathrm{Sp}(f)\) ;
- \(E_\lambda(f) \ne \{0_E\}\) ;
- \(f - \lambda\,\mathrm{Id}_E\) n'est pas injective ;
- \(f - \lambda\,\mathrm{Id}_E\) n'est pas bijective.
L'application \(f - \lambda\,\mathrm{Id}_E\) est linéaire (différence d'applications linéaires), donc son noyau \(E_\lambda(f)\) est un sous-espace de \(E\).
- (1) \(\iff\) (2) : par définition \(\lambda\) est valeur propre ssi un certain \(x\) non nul vérifie \(f(x) = \lambda x\), c'est-à-dire \(x \in \ker(f - \lambda\,\mathrm{Id}_E) = E_\lambda(f)\) avec \(x \ne 0_E\) ; c'est exactement \(E_\lambda(f) \ne \{0_E\}\).
- (2) \(\iff\) (3) : rappel du cours précédent, une application linéaire est injective si et seulement si son noyau est \(\{0_E\}\) ; donc \(E_\lambda(f) \ne \{0_E\}\) signifie que \(f - \lambda\,\mathrm{Id}_E\) n'est pas injective.
- (3) \(\iff\) (4) : rappel du cours précédent, en dimension finie un endomorphisme est injectif si et seulement s'il est bijectif ; par négation, il n'est pas injectif si et seulement s'il n'est pas bijectif.
Proposition — La valeur propre zéro
\(0 \in \mathrm{Sp}(f)\) si et seulement si \(f\) n'est pas injective, c'est-à-dire \(\ker f \ne \{0_E\}\). Dans ce cas \(E_0(f) = \ker f\).
On applique la caractérisation ci-dessus avec \(\lambda = 0\) : alors \(f - 0\cdot\mathrm{Id}_E = f\), donc \(0 \in \mathrm{Sp}(f) \iff f\) non injective \(\iff \ker f \ne \{0_E\}\), et \(E_0(f) = \ker(f) = \ker f\).
Proposition — Éléments propres d'un polynôme en \(f\)
Soit \(Q \in \mathbb{R}[X]\) un polynôme. Si \(f(x) = \lambda x\) pour un certain \(x \in E\), alors \(Q(f)(x) = Q(\lambda)\,x\). Par conséquent, si \(x\) est un vecteur propre de \(f\) pour \(\lambda\), c'est aussi un vecteur propre de \(Q(f)\) pour \(Q(\lambda)\) ; en particulier \(Q(\lambda) \in \mathrm{Sp}\bigl( Q(f) \bigr)\). L'analogue matriciel est vrai : \(AX = \lambda X \Rightarrow Q(A)X = Q(\lambda)X\).
D'abord, une récurrence immédiate montre \(f^k(x) = \lambda^k x\) pour tout \(k \in \mathbb{N}\) : c'est vrai pour \(k = 0\) (\(\mathrm{Id}_E(x) = x = \lambda^0 x\)), et si \(f^k(x) = \lambda^k x\) alors $$ \begin{aligned} f^{k+1}(x) &= f\bigl( f^k(x) \bigr) = f(\lambda^k x) && \text{(hypothèse de récurrence)} \\
&= \lambda^k f(x) = \lambda^k (\lambda x) && \text{(linéarité, puis \(f(x) = \lambda x\))} \\
&= \lambda^{k+1} x. \end{aligned} $$ En écrivant \(Q = \sum_{k} a_k X^k\), par linéarité de \(P \mapsto P(f)\) appliquée à \(x\) : $$ \begin{aligned} Q(f)(x) &= \sum_k a_k\, f^k(x) = \sum_k a_k\, \lambda^k x && \text{(en utilisant \(f^k(x) = \lambda^k x\))} \\
&= \Bigl( \sum_k a_k \lambda^k \Bigr) x = Q(\lambda)\, x. \end{aligned} $$ Comme \(x \ne 0_E\), ceci exhibe \(x\) comme vecteur propre de \(Q(f)\) pour \(Q(\lambda)\), donc \(Q(\lambda) \in \mathrm{Sp}(Q(f))\). La preuve matricielle est identique avec \(A\), \(X\) à la place de \(f\), \(x\). C'est un énoncé à sens unique : il n'affirme pas que toute valeur propre de \(Q(f)\) est de la forme \(Q(\mu)\) avec \(\mu \in \mathrm{Sp}(f)\).
Exemple
Si \(f(x) = \lambda x\) alors \(f^2(x) = \lambda^2 x\) : un vecteur propre de \(f\) pour \(\lambda\) est un vecteur propre de \(f^2\) pour \(\lambda^2\). Par exemple, si \(-2 \in \mathrm{Sp}(f)\) alors \(4 = (-2)^2 \in \mathrm{Sp}(f^2)\). Méthode — Lire les éléments propres à partir de la définition
Pour décider si \(\lambda\) est une valeur propre et déterminer \(E_\lambda(f)\) : - Écrire la condition \(f(x) = \lambda x\), c'est-à-dire \((f - \lambda\,\mathrm{Id}_E)(x) = 0_E\).
- Résoudre cette équation linéaire en \(x\) ; l'ensemble des solutions est \(E_\lambda(f)\).
- \(\lambda\) est une valeur propre exactement lorsque cet ensemble contient un vecteur non nul.
Compétences à pratiquer
- Déterminer les éléments propres d'un endomorphisme
I.2
Éléments propres d'une matrice carrée
Fixer une base transforme l'endomorphisme en matrice et la condition de vecteur propre en système linéaire. Toute la théorie se transporte, la caractérisation s'exprimant désormais par l'inversibilité.
Définition — Éléments propres d'une matrice
Un scalaire \(\lambda \in \mathbb{R}\) est une valeur propre de \(A \in \mathcal{M}_n(\mathbb{R})\) s'il existe une colonne non nulle \(X \in \mathcal{M}_{n,1}(\mathbb{R})\) avec \(A X = \lambda X\) ; un tel \(X\) est un vecteur propre. Le sous-espace propre est \(E_\lambda(A) = \ker(A - \lambda I_n) = \{ X \,:\, A X = \lambda X \}\), et \(\mathrm{Sp}(A)\) est l'ensemble des valeurs propres de \(A\). Exemple
Pour \(A = \begin{pmatrix} 2 & 0 \\ 0 & 3 \end{pmatrix}\), la colonne \(\begin{pmatrix} 1 \\ 0 \end{pmatrix}\) vérifie \(A \begin{pmatrix} 1 \\ 0 \end{pmatrix} = \begin{pmatrix} 2 \\ 0 \end{pmatrix} = 2 \begin{pmatrix} 1 \\ 0 \end{pmatrix}\), donc \(2 \in \mathrm{Sp}(A)\) de vecteur propre \(\begin{pmatrix} 1 \\ 0 \end{pmatrix}\). De même \(3 \in \mathrm{Sp}(A)\) de vecteur propre \(\begin{pmatrix} 0 \\ 1 \end{pmatrix}\). Proposition — Caractérisation matricielle des valeurs propres
Pour \(A \in \mathcal{M}_n(\mathbb{R})\) et \(\lambda \in \mathbb{R}\) : $$ \lambda \in \mathrm{Sp}(A) \iff A - \lambda I_n \text{ n'est pas inversible}. $$
\(\lambda \in \mathrm{Sp}(A)\) signifie que le système \((A - \lambda I_n) X = 0\) a une solution non nulle, c'est-à-dire \(\ker(A - \lambda I_n) \ne \{0\}\), c'est-à-dire \(A - \lambda I_n\) n'est pas injective comme application linéaire sur \(\mathcal{M}_{n,1}(\mathbb{R})\). Rappel du cours précédent, une matrice carrée est inversible si et seulement si l'application associée est injective ; c'est donc exactement la non-inversibilité de \(A - \lambda I_n\).
Proposition — Lien endomorphisme / matrice
Soit \(B\) une base de \(E\) et \(A = \mathrm{Mat}_B(f)\). Alors \(\mathrm{Sp}(f) = \mathrm{Sp}(A)\), et plus généralement \(\mathrm{Sp}\) est un invariant de similitude : deux matrices semblables ont le même spectre.
En lisant \(f(x) = \lambda x\) dans la base \(B\), on obtient \(A X = \lambda X\) où \(X\) est la colonne de coordonnées de \(x\) ; comme \(x \mapsto X\) est une bijection envoyant \(0_E\) sur \(0\), \(\lambda\) est valeur propre de \(f\) ssi elle l'est de \(A\). Plus généralement, si deux matrices \(A\) et \(A'\) sont semblables (ch.1), elles représentent le même endomorphisme dans deux bases, donc ont le même spectre.
Proposition — Vecteurs propres de matrices semblables
Supposons \(B = P^{-1} A P\) avec \(P \in \mathrm{GL}_n(\mathbb{R})\). Si \(X\) est un vecteur propre de \(B\) pour \(\lambda\), alors \(P X\) est un vecteur propre de \(A\) pour la même \(\lambda\).
Comme \(B X = \lambda X\) et \(X \ne 0\) (donc \(P X \ne 0\) car \(P\) est inversible) : $$ \begin{aligned} A (P X) &= P (P^{-1} A P) X && \text{(en insérant \(P P^{-1} = I_n\))} \\
&= P (B X) = P (\lambda X) && \text{(définition de \(B\) et \(BX = \lambda X\))} \\
&= \lambda (P X). \end{aligned} $$ Donc \(P X\) est un vecteur propre de \(A\) pour \(\lambda\). Dans le cas particulier où \(B = D\) est diagonale, les vecteurs propres de \(D\) sont les colonnes canoniques \(e_1, \dots, e_n\), donc les \(P e_i\) correspondants — c'est-à-dire les colonnes de \(P\) — sont des vecteurs propres de \(A\) : c'est exactement le lien qui rend concrète la méthode de diagonalisation de la dernière section.
Compétences à pratiquer
- Déterminer les éléments propres d'une matrice
II
Recherche d'éléments propres
II.1
Matrices triangulaires et cas \(2 \times 2\)
Deux situations donnent les valeurs propres presque gratuitement : les matrices triangulaires les lisent sur la diagonale, et les matrices \(2 \times 2\) se ramènent à une seule équation du second degré.
Proposition — Valeurs propres d'une matrice triangulaire
Le spectre d'une matrice triangulaire supérieure ou inférieure est l'ensemble de ses coefficients diagonaux.
Si \(A\) est triangulaire de diagonale \(d_1, \dots, d_n\), alors \(A - \lambda I_n\) est triangulaire de diagonale \(d_1 - \lambda, \dots, d_n - \lambda\). Rappel du cours précédent, une matrice triangulaire est inversible si et seulement si tous ses coefficients diagonaux sont non nuls. Donc \(A - \lambda I_n\) est non inversible exactement quand un \(d_i - \lambda = 0\), c'est-à-dire \(\lambda = d_i\). Par la caractérisation matricielle, \(\mathrm{Sp}(A) = \{ d_1, \dots, d_n \}\) (en tant qu'ensemble).
Exemple
La matrice \(A = \begin{pmatrix} 2 & 5 & 1 \\ 0 & 2 & 7 \\ 0 & 0 & -3 \end{pmatrix}\) est triangulaire supérieure, donc \(\mathrm{Sp}(A) = \{ 2, -3 \}\) (la valeur diagonale \(2\) apparaît deux fois mais le spectre est un ensemble). Méthode — Valeurs propres d'une matrice \(2 \times 2\) par le déterminant
Pour \(A \in \mathcal{M}_2(\mathbb{R})\), \(\lambda \in \mathrm{Sp}(A) \iff A - \lambda I_2\) n'est pas inversible \(\iff \det(A - \lambda I_2) = 0\). Le développement du déterminant \(2 \times 2\) donne une équation du second degré en \(\lambda\) ; ses racines réelles sont les valeurs propres. C'est uniquement le raccourci \(2 \times 2\) — il n'y a pas de théorie générale du polynôme caractéristique dans ce cours. Exemple
Déterminer les valeurs propres et sous-espaces propres de \(A = \begin{pmatrix} 1 & 2 \\ 2 & 1 \end{pmatrix}\).
On calcule le déterminant de \(A - \lambda I_2 = \begin{pmatrix} 1 - \lambda & 2 \\ 2 & 1 - \lambda \end{pmatrix}\) : $$ \begin{aligned} \det(A - \lambda I_2) &= (1 - \lambda)^2 - 4 && \text{(déterminant \(2\times2\))} \\
&= (1 - \lambda - 2)(1 - \lambda + 2) && \text{(différence de carrés)} \\
&= (-1 - \lambda)(3 - \lambda). \end{aligned} $$ Les racines sont \(\lambda = -1\) et \(\lambda = 3\), donc \(\mathrm{Sp}(A) = \{ -1, 3 \}\). Pour \(\lambda = 3\) : \((A - 3 I_2)X = 0\) donne \(-2 x_1 + 2 x_2 = 0\), soit \(x_1 = x_2\), donc \(E_3(A) = \mathrm{Vect}\bigl( \begin{psmallmatrix} 1 \\ 1 \end{psmallmatrix} \bigr)\). Pour \(\lambda = -1\) : \(2 x_1 + 2 x_2 = 0\), soit \(x_2 = -x_1\), donc \(E_{-1}(A) = \mathrm{Vect}\bigl( \begin{psmallmatrix} 1 \\ -1 \end{psmallmatrix} \bigr)\).
Compétences à pratiquer
- Lire les valeurs propres d'une matrice triangulaire ou \(2 \times 2\)
II.2
Utilisation d'un polynôme annulateur
Une relation satisfaite par \(f\) — comme \(p^2 = p\) pour un projecteur — restreint les valeurs propres possibles. L'identité \(Q(f)(x) = Q(\lambda)x\) établie dans la première section transforme toute relation annulatrice en une courte liste de candidats.
Proposition — Les valeurs propres sont racines d'un polynôme annulateur
Soit \(Q \in \mathbb{R}[X]\) annulant \(f\), c'est-à-dire \(Q(f) = 0\) (l'endomorphisme nul). Alors toute valeur propre de \(f\) est racine de \(Q\) : \(\mathrm{Sp}(f) \subset \{ \lambda \in \mathbb{R} \,:\, Q(\lambda) = 0 \}\). Il en va de même pour une matrice \(A\) avec \(Q(A) = 0\).
Soit \(\lambda \in \mathrm{Sp}(f)\) et soit \(x \ne 0_E\) un vecteur propre pour \(\lambda\). Par la Proposition précédente, \(Q(f)(x) = Q(\lambda)\,x\). Mais \(Q(f) = 0\), donc \(Q(f)(x) = 0_E\), d'où \(Q(\lambda)\,x = 0_E\). Comme \(x \ne 0_E\), cela force \(Q(\lambda) = 0\). Donc \(\lambda\) est racine de \(Q\).
Exemple — Projecteur
Un projecteur \(p\) vérifie \(p^2 = p\), donc le polynôme \(Q = X^2 - X = X(X-1)\) annule \(p\). Ses racines sont \(0\) et \(1\), donc \(\mathrm{Sp}(p) \subset \{ 0, 1 \}\) : un projecteur n'a pas d'autre valeur propre que \(0\) et \(1\). Exemple — Symétrie
Une symétrie \(s\) vérifie \(s^2 = \mathrm{Id}_E\), donc \(Q = X^2 - 1 = (X-1)(X+1)\) annule \(s\). Ses racines sont \(1\) et \(-1\), donc \(\mathrm{Sp}(s) \subset \{ -1, 1 \}\).
Les racines de \(Q\) ne sont que des candidates
L'inclusion est à sens unique : une racine d'un polynôme annulateur \(Q\) n'est pas forcément une valeur propre. Par exemple \(Q = X^2 - X\) annule l'identité \(\mathrm{Id}_E\) (car \(\mathrm{Id}_E^2 = \mathrm{Id}_E\)), et \(0\) est racine de \(Q\), pourtant \(0 \notin \mathrm{Sp}(\mathrm{Id}_E) = \{ 1 \}\). Le polynôme annulateur restreint la recherche à un ensemble fini de candidats ; chaque candidat doit ensuite être testé.
Méthode — Encadrer le spectre par une relation annulatrice
Étant donné une relation annulatrice non nulle connue (\(p^2 = p\), \(s^2 = \mathrm{Id}\), \(A^2 = 3A - 2 I_n\), …) : - Lire le polynôme annulateur \(Q\) (par exemple \(A^2 = 3A - 2I_n\) donne \(Q = X^2 - 3X + 2\)).
- Ses racines sont les seules valeurs propres possibles.
- Tester chaque racine en vérifiant si \(A - \lambda I_n\) est non inversible (ou en cherchant un vecteur propre).
Compétences à pratiquer
- Encadrer le spectre par un polynôme annulateur
III
Propriétés générales
III.1
Sous-espaces propres en somme directe
Les vecteurs propres attachés à des valeurs propres différentes pointent dans des directions véritablement indépendantes. On prouve d'abord leur indépendance directement, puis on en déduit que les sous-espaces propres sont en somme directe.
Proposition — Des vecteurs propres pour des valeurs propres distinctes sont libres
Soient \(x_1, \dots, x_p\) des vecteurs propres de \(f\) associés à des valeurs propres deux à deux distinctes \(\lambda_1, \dots, \lambda_p\). Alors la famille \((x_1, \dots, x_p)\) est libre.
On raisonne par récurrence sur \(p\). Pour \(p = 1\) : un seul vecteur propre est non nul, donc \((x_1)\) est libre. Supposons le résultat au rang \(p - 1\) et prenons une relation \(\sum_{i=1}^p \alpha_i x_i = 0_E\). Appliquons \(f - \lambda_p\,\mathrm{Id}_E\), qui envoie \(x_i\) sur \((\lambda_i - \lambda_p) x_i\) et annule \(x_p\) : $$ \begin{aligned} 0_E &= (f - \lambda_p\,\mathrm{Id}_E)\Bigl( \sum_{i=1}^p \alpha_i x_i \Bigr) && \text{(appliquer à la relation)} \\
&= \sum_{i=1}^{p-1} \alpha_i (\lambda_i - \lambda_p)\, x_i && \text{(le terme \(i = p\) s'annule)}. \end{aligned} $$ Par hypothèse de récurrence \((x_1, \dots, x_{p-1})\) est libre, donc \(\alpha_i(\lambda_i - \lambda_p) = 0\) pour \(i < p\). Comme les \(\lambda_i\) sont distincts, \(\lambda_i - \lambda_p \ne 0\), d'où \(\alpha_i = 0\) pour tout \(i < p\). La relation se réduit à \(\alpha_p x_p = 0_E\) avec \(x_p \ne 0_E\), donc \(\alpha_p = 0\). La famille est libre.
Théorème — Les sous-espaces propres pour des valeurs propres distinctes sont en somme directe
Si \(\lambda_1, \dots, \lambda_p\) sont des valeurs propres deux à deux distinctes de \(f\), la somme \(E_{\lambda_1}(f) + \dots + E_{\lambda_p}(f)\) est directe.
Par le critère de décomposition nulle du ch.1, il suffit de montrer que si \(y_1 + \dots + y_p = 0_E\) avec \(y_i \in E_{\lambda_i}(f)\), alors chaque \(y_i = 0_E\). Sinon, soient \(y_{i_1}, \dots, y_{i_r}\) les termes non nuls. Chacun est un vecteur propre pour la valeur propre \(\lambda_{i_j}\), et ces valeurs propres sont deux à deux distinctes, donc par la Proposition précédente \((y_{i_1}, \dots, y_{i_r})\) est libre. Mais \(y_{i_1} + \dots + y_{i_r} = 0_E\) est une relation linéaire non triviale (tous les coefficients valent \(1\)), ce qui contredit la liberté. Donc tous les \(y_i = 0_E\), et la somme est directe.
Proposition — Concaténation de familles libres de sous-espaces propres
Soient \(\lambda_1, \dots, \lambda_p\) des valeurs propres deux à deux distinctes de \(f\), et pour chaque \(i\) soit \(\mathcal{F}_i\) une famille libre de \(E_{\lambda_i}(f)\). Alors la concaténation \(\mathcal{F}_1 \sqcup \dots \sqcup \mathcal{F}_p\) est une famille libre de \(E\).
La somme \(E_{\lambda_1}(f) + \dots + E_{\lambda_p}(f)\) est directe par le Théorème ci-dessus. Par la caractérisation du ch.1 d'une somme directe par concaténation de bases, concaténer des familles libres prises dans les facteurs d'une somme directe donne une famille libre. Donc \(\mathcal{F}_1 \sqcup \dots \sqcup \mathcal{F}_p\) est libre.
Exemple
Trois vecteurs propres \(x_1, x_2, x_3\) de \(f\) pour trois valeurs propres distinctes \(2, 5, -1\) forment une famille libre ; si \(\dim E = 3\) ils forment une base de \(E\). Compétences à pratiquer
- Démontrer l'indépendance de vecteurs propres
III.2
L'inégalité des dimensions
Les sous-espaces propres, étant en somme directe, ne peuvent avoir des dimensions dont la somme dépasse \(\dim E\). Cela borne le nombre de valeurs propres d'un endomorphisme.
Théorème — Inégalité des dimensions pour une famille finie
Pour des valeurs propres deux à deux distinctes \(\lambda_1, \dots, \lambda_p\) de \(f\), $$ \sum_{i=1}^p \dim E_{\lambda_i}(f) \le \dim E. $$
La somme \(E_{\lambda_1}(f) \oplus \dots \oplus E_{\lambda_p}(f)\) est directe (section précédente), donc un sous-espace de \(E\). Par la formule du ch.1 pour la dimension d'une somme directe, sa dimension vaut \(\sum_{i=1}^p \dim E_{\lambda_i}(f)\). Un sous-espace de \(E\) a une dimension au plus \(\dim E\), ce qui donne l'inégalité.
Proposition — Au plus \(n\) valeurs propres
Un endomorphisme d'un espace de dimension \(n\) a au plus \(n\) valeurs propres distinctes ; en particulier \(\mathrm{Sp}(f)\) est fini.
Prenons \(p\) valeurs propres distinctes \(\lambda_1, \dots, \lambda_p\). Chaque sous-espace propre est non nul, donc \(\dim E_{\lambda_i}(f) \ge 1\). L'inégalité pour une famille finie donne \(p \le \sum_{i=1}^p \dim E_{\lambda_i}(f) \le \dim E = n\). Donc il n'existe pas plus de \(n\) valeurs propres distinctes, et \(\mathrm{Sp}(f)\) est fini.
Proposition — Somme sur tout le spectre
Comme \(\mathrm{Sp}(f)\) est fini, \(\displaystyle \sum_{\lambda \in \mathrm{Sp}(f)} \dim E_\lambda(f) \le \dim E\).
Le spectre étant fini, c'est l'inégalité pour une famille finie appliquée à la liste complète des valeurs propres distinctes.
L'égalité \(\sum_{\lambda \in \mathrm{Sp}(f)} \dim E_\lambda(f) = \dim E\) n'a pas lieu pour tout \(f\) ; c'est exactement la condition de diagonalisabilité étudiée dans la section suivante.
Compétences à pratiquer
- Utiliser l'inégalité des dimensions
IV
Réduction et diagonalisation
IV.1
Critères de diagonalisabilité
L'objectif annoncé au chapitre précédent — trouver une base dans laquelle la matrice de \(f\) soit la plus simple possible — est atteint lorsque \(E\) possède une base de vecteurs propres. Dans une telle base la matrice est diagonale, portant les valeurs propres.
Définition — Endomorphisme diagonalisable, matrice diagonalisable
Un endomorphisme \(f\) est diagonalisable s'il existe une base de \(E\) formée de vecteurs propres de \(f\) (sa matrice dans cette base est alors diagonale). Une matrice \(A \in \mathcal{M}_n(\mathbb{R})\) est diagonalisable si elle est semblable à une matrice diagonale, c'est-à-dire s'il existe \(P \in \mathrm{GL}_n(\mathbb{R})\) et une matrice diagonale \(D\) avec \(A = P D P^{-1}\). Exemple
La symétrie \(f(x, y) = (x, -y)\) de \(\mathbb{R}^2\) est diagonalisable : la base canonique \((e_1, e_2)\) est déjà formée de vecteurs propres (\(f(e_1) = e_1\), \(f(e_2) = -e_2\)), et \(\mathrm{Mat}_{(e_1,e_2)}(f) = \mathrm{diag}(1, -1)\). Théorème — Critères de diagonalisabilité
Pour un endomorphisme \(f\) d'un espace \(E\) de dimension \(n\), les énoncés suivants sont équivalents : - \(f\) est diagonalisable ;
- \(\displaystyle \sum_{\lambda \in \mathrm{Sp}(f)} \dim E_\lambda(f) = \dim E\) ;
- \(E = \displaystyle \bigoplus_{\lambda \in \mathrm{Sp}(f)} E_\lambda(f)\).
- (2) \(\iff\) (3) : les sous-espaces propres sont toujours en somme directe (§3.1) ; la somme directe est \(E\) tout entier exactement quand sa dimension, \(\sum_\lambda \dim E_\lambda(f)\), vaut \(\dim E\) (dimension d'une somme directe du ch.1 + critère d'égalité de sous-espaces par la dimension).
- (3) \(\Rightarrow\) (1) : concaténer une base de chaque \(E_\lambda(f)\) donne, par §3.1, une famille libre ; sous (3) elle engendre \(E\), donc c'est une base de \(E\) formée de vecteurs propres — \(f\) est diagonalisable.
- (1) \(\Rightarrow\) (2) : si \(\mathcal{B}\) est une base de vecteurs propres, chacun de ses vecteurs appartient à un \(E_\lambda(f)\), donc en les regroupant par valeur propre on voit que \(E\) est la somme des sous-espaces propres ; étant une somme directe égale à \(E\), les dimensions totalisent \(\dim E\).
Proposition — Condition suffisante : \(n\) valeurs propres distinctes
Si \(f\) (sur un espace de dimension \(n\)) a \(n\) valeurs propres distinctes, alors \(f\) est diagonalisable et chaque sous-espace propre est de dimension \(1\).
Soient \(\lambda_1, \dots, \lambda_n\) les \(n\) valeurs propres distinctes. Chaque \(\dim E_{\lambda_i}(f) \ge 1\), donc \(\sum_{i=1}^n \dim E_{\lambda_i}(f) \ge n = \dim E\). L'inégalité des dimensions donne l'inverse, donc \(\sum_{i=1}^n \dim E_{\lambda_i}(f) = n\), ce qui force chaque \(\dim E_{\lambda_i}(f) = 1\). L'égalité dans le critère signifie que \(f\) est diagonalisable.
Cette condition est suffisante mais non nécessaire : un projecteur de rang \(r\) avec \(0 < r < n\) est diagonalisable (ses sous-espaces propres \(E_0 = \ker p\) et \(E_1 = \mathrm{Im}\,p\) remplissent \(E\)) et n'a pourtant que les deux valeurs propres \(0\) et \(1\), bien moins que \(n\).
Méthode — Décider si \(f\) est diagonalisable
- Déterminer \(\mathrm{Sp}(f)\) (lecture triangulaire, déterminant \(2 \times 2\), ou une relation annulatrice — qui ne donne que des valeurs propres candidates, à tester ensuite).
- Pour chaque valeur propre \(\lambda\), calculer \(\dim E_\lambda(f)\) en résolvant \((f - \lambda\,\mathrm{Id}_E)(x) = 0_E\).
- Comparer \(\sum_\lambda \dim E_\lambda(f)\) à \(\dim E\) : l'égalité signifie diagonalisable, l'inégalité stricte non.
Une famille de matrices est diagonalisable sans aucun calcul — les matrices symétriques. C'est le critère suffisant le plus utile en pratique, et il est admis à ce niveau.
Proposition — Les matrices symétriques sont diagonalisables
Toute matrice symétrique réelle \(A\) (c'est-à-dire \(\,^t A = A\)) est diagonalisable. On admet ce résultat ; sa forme constructive — dans laquelle la matrice de passage \(P\) peut même être choisie telle que \(P^{-1} = \,^t P\) — est le théorème spectral et dépasse ce cours. Exemple
La matrice \(A = \begin{pmatrix} 2 & 1 \\ 1 & 2 \end{pmatrix}\) est symétrique, donc diagonalisable sans vérification supplémentaire. Ses valeurs propres sont \(1\) et \(3\) (lues sur \(\det(A - \lambda I_2) = (2-\lambda)^2 - 1 = (1-\lambda)(3-\lambda) = (\lambda-1)(\lambda-3)\) par différence de carrés, comme au §2.1), de vecteurs propres \(\binom{1}{-1}\) et \(\binom{1}{1}\). Compétences à pratiquer
- Étudier la diagonalisabilité
IV.2
Diagonaliser une matrice et calculer les puissances
Pour une matrice, diagonaliser signifie écrire \(A = P D P^{-1}\) avec \(D\) diagonale : les colonnes de \(P\) sont des vecteurs propres, \(D\) porte les valeurs propres correspondantes. Le bénéfice est immédiat pour les puissances.
Théorème — Diagonalisation matricielle
Supposons \(A = P D P^{-1}\) avec \(P \in \mathrm{GL}_n(\mathbb{R})\) et \(D\) diagonale (c'est exactement ce que signifie pour \(A\) d'être diagonalisable). Le contenu de l'énoncé est la correspondance : les colonnes de \(P\) forment une base de \(\mathcal{M}_{n,1}(\mathbb{R})\) formée de vecteurs propres de \(A\), et les coefficients diagonaux de \(D\) sont les valeurs propres correspondantes, dans le même ordre (la colonne \(j\) de \(P\) est un vecteur propre pour le \(j\)-ième coefficient diagonal de \(D\)). Réciproquement, placer une base de vecteurs propres en colonnes de \(P\) et les valeurs propres correspondantes sur la diagonale de \(D\) donne \(A = P D P^{-1}\).
Ceci reformule le critère sur les endomorphismes en langage matriciel via le ch.1. Écrivons \(A = \mathrm{Mat}_{\mathcal{C}}(u)\) pour la base canonique \(\mathcal{C}\) et l'endomorphisme associé \(u\) de \(\mathcal{M}_{n,1}(\mathbb{R})\). Si \(A = P D P^{-1}\) avec \(D\) diagonale, soit \(\mathcal{B}'\) la base dont les vecteurs sont les colonnes de \(P\) (libres car \(P\) est inversible) ; par la formule de changement de base du ch.1 \(\mathrm{Mat}_{\mathcal{B}'}(u) = P^{-1} A P = D\), diagonale, donc les colonnes de \(P\) sont des vecteurs propres et les coefficients de \(D\) les valeurs propres. Réciproquement, une base de vecteurs propres placée en colonnes de \(P\) donne \(P^{-1} A P = D\) diagonale, soit \(A = P D P^{-1}\).
Exemple
Diagonaliser \(A = \begin{pmatrix} 1 & 2 \\ 2 & 1 \end{pmatrix}\) : donner \(P\), \(D\) avec \(A = P D P^{-1}\).
D'après l'exemple traité du §2.1, \(\mathrm{Sp}(A) = \{ 3, -1 \}\) avec \(E_3(A) = \mathrm{Vect}\bigl( \begin{psmallmatrix} 1 \\ 1 \end{psmallmatrix} \bigr)\) et \(E_{-1}(A) = \mathrm{Vect}\bigl( \begin{psmallmatrix} 1 \\ -1 \end{psmallmatrix} \bigr)\). Deux valeurs propres distinctes en dimension \(2\) donnent une base de vecteurs propres, donc \(A\) est diagonalisable. On prend les vecteurs propres comme colonnes de \(P\) et les valeurs propres correspondantes sur la diagonale de \(D\) : $$ P = \begin{pmatrix} 1 & 1 \\
1 & -1 \end{pmatrix}, \qquad D = \begin{pmatrix} 3 & 0 \\
0 & -1 \end{pmatrix}. $$ Alors \(A = P D P^{-1}\) (avec \(P^{-1} = \tfrac{1}{2}\begin{psmallmatrix} 1 & 1 \\ 1 & -1 \end{psmallmatrix}\), car \(\det P = -2\)).
Exemple — Une étude de diagonalisabilité \(3 \times 3\)
Déterminer si \(A = \begin{pmatrix} 2 & 0 & 0 \\ 1 & 3 & 0 \\ -1 & 1 & 3 \end{pmatrix}\) est diagonalisable.
\(A\) est triangulaire inférieure, donc ses valeurs propres sont les coefficients diagonaux : \(\mathrm{Sp}(A) = \{ 2, 3 \}\). On résout \((A - 2 I_3)X = 0\) pour \(E_2(A)\) : $$ \begin{aligned} (A - 2 I_3)X = 0 &\iff \begin{cases} 0 = 0 \\
x_1 + x_2 = 0 \\
-x_1 + x_2 + x_3 = 0 \end{cases} \\
&\iff x_2 = -x_1,\ x_3 = x_1 - x_2 = 2 x_1. \end{aligned} $$ Donc \(E_2(A) = \mathrm{Vect}\Bigl( \begin{psmallmatrix} 1 \\ -1 \\ 2 \end{psmallmatrix} \Bigr)\), de dimension \(1\). On résout \((A - 3 I_3)X = 0\) pour \(E_3(A)\) : $$ \begin{aligned} (A - 3 I_3)X = 0 &\iff \begin{cases} -x_1 = 0 \\
x_1 = 0 \\
-x_1 + x_2 = 0 \end{cases} \\
&\iff x_1 = 0,\ x_2 = 0, \end{aligned} $$ avec \(x_3\) libre, donc \(E_3(A) = \mathrm{Vect}\Bigl( \begin{psmallmatrix} 0 \\ 0 \\ 1 \end{psmallmatrix} \Bigr)\), de dimension \(1\). Alors \(\dim E_2 + \dim E_3 = 1 + 1 = 2 < 3\), donc \(A\) n'est pas diagonalisable.
Méthode — Calculer \(P\) et \(D\)
Pour diagonaliser une matrice diagonalisable \(A\) : - Déterminer les valeurs propres et une base de chaque sous-espace propre.
- Placer les vecteurs propres en colonnes de \(P\) (dans un ordre choisi).
- Mettre les valeurs propres correspondantes sur la diagonale de \(D\), dans le même ordre que les colonnes de \(P\).
- Alors \(A = P D P^{-1}\) ; comme vérification, contrôler \(A\,c_j = \lambda_j\,c_j\) pour chaque colonne \(c_j\) de \(P\) (une seule colonne ne détecte que les erreurs de cette colonne).
Proposition — Puissances d'une matrice diagonalisable
Si \(A = P D P^{-1}\) avec \(D\) diagonale, alors \(A^k = P D^k P^{-1}\) pour tout \(k \in \mathbb{N}\), où \(D^k\) s'obtient en élevant chaque coefficient diagonal à la puissance \(k\). Si de plus \(A\) est inversible (c'est-à-dire \(0 \notin \mathrm{Sp}(A)\)), l'identité vaut pour tout \(k \in \mathbb{Z}\).
Par récurrence sur \(k\). Pour \(k = 0\), \(A^0 = I_n = P I_n P^{-1} = P D^0 P^{-1}\). Si \(A^k = P D^k P^{-1}\), alors $$ \begin{aligned} A^{k+1} &= A \cdot A^k = (P D P^{-1})(P D^k P^{-1}) && \text{(hypothèse de récurrence)} \\
&= P D (P^{-1} P) D^k P^{-1} && \text{(associativité)} \\
&= P D\, D^k P^{-1} = P D^{k+1} P^{-1} && \text{(car \(P^{-1} P = I_n\))}. \end{aligned} $$ Le télescopage de \(P^{-1} P\) est le point clé. Si \(A\) est inversible, aucun coefficient diagonal de \(D\) n'est nul, \(D\) est inversible, et \(A^{-1} = P D^{-1} P^{-1}\) ; le même télescopage étend alors la formule aux puissances négatives, donc à tout \(k \in \mathbb{Z}\).
Exemple
Avec \(A = \begin{pmatrix} 1 & 2 \\ 2 & 1 \end{pmatrix} = P D P^{-1}\) ci-dessus (\(D = \mathrm{diag}(3, -1)\)), la puissance \(k\)-ième est \(A^k = P \begin{pmatrix} 3^k & 0 \\ 0 & (-1)^k \end{pmatrix} P^{-1}\). En effectuant le produit, \(A^k = \dfrac{1}{2}\begin{pmatrix} 3^k + (-1)^k & 3^k - (-1)^k \\ 3^k - (-1)^k & 3^k + (-1)^k \end{pmatrix}\).
Trace d'une matrice diagonalisable
Comme application reliant la trace du chapitre précédent aux valeurs propres : si \(A\) est diagonalisable, alors \(A = P D P^{-1}\) est semblable à \(D\), donc par l'invariance de la trace par changement de base \(\mathrm{Tr}(A) = \mathrm{Tr}(D)\), et \(D\) porte chaque valeur propre \(\lambda\) exactement \(\dim E_\lambda(A)\) fois. D'où $$ \mathrm{Tr}(A) = \sum_{\lambda \in \mathrm{Sp}(A)} \lambda\,\dim E_\lambda(A). $$
La diagonalisation ne sert pas qu'à calculer des puissances pour elles-mêmes : elle résout les suites récurrentes linéaires, tâche fréquente en modélisation économique et probabiliste. Une récurrence scalaire d'ordre deux se réécrit d'abord en une itération vectorielle.
Méthode — Résoudre une suite récurrente linéaire par diagonalisation
Étant donné \(u_{n+2} = a\, u_{n+1} + b\, u_n\), on pose \(X_n = \begin{pmatrix} u_{n+1} \\ u_n \end{pmatrix}\), de sorte que \(X_{n+1} = A X_n\) avec \(A = \begin{pmatrix} a & b \\ 1 & 0 \end{pmatrix}\). Alors \(X_n = A^n X_0\) avec \(X_0 = \binom{u_1}{u_0}\), donc \(u_n\) est la deuxième composante de \(X_n\) (la première est \(u_{n+1}\)). Si \(A\) est diagonalisable avec deux valeurs propres réelles distinctes \(r_1 \ne r_2\), alors \(A = P D P^{-1}\) donne \(A^n = P D^n P^{-1}\), et chaque composante de \(X_n\) — en particulier \(u_n\) — est une combinaison \(u_n = \alpha\, r_1^{\,n} + \beta\, r_2^{\,n}\), avec \(\alpha, \beta\) fixés par \(u_0, u_1\). Exemple
Pour \(u_{n+2} = u_{n+1} + 2 u_n\) avec \(u_0 = 0\), \(u_1 = 1\) : la matrice \(A = \begin{pmatrix} 1 & 2 \\ 1 & 0 \end{pmatrix}\) a pour valeurs propres \(2\) et \(-1\) (à partir de \(\lambda^2 - \lambda - 2 = (\lambda-2)(\lambda+1)\)), donc \(u_n = \alpha\, 2^n + \beta\, (-1)^n\). Les conditions \(u_0 = \alpha + \beta = 0\) et \(u_1 = 2\alpha - \beta = 1\) donnent \(\alpha = \tfrac13\), \(\beta = -\tfrac13\), d'où $$ u_n = \frac{2^n - (-1)^n}{3}. $$ (Vérification : \(u_2 = \tfrac{4-1}{3} = 1 = u_1 + 2u_0\) \(\checkmark\).) Méthode — Puissances d'une matrice non diagonalisable par le binôme
Lorsque \(A\) n'est pas diagonalisable mais s'écrit \(A = \lambda I_n + N\) avec \(N\) nilpotente — c'est-à-dire \(N^k = 0_n\) pour un entier \(k \ge 1\) — les matrices \(\lambda I_n\) et \(N\) commutent, donc la formule du binôme s'applique ; comme \(N^j = 0_n\) pour \(j \ge k\), la somme est finie (on note l'exposant \(m\) pour ne pas le confondre avec la taille \(n\)) : $$ A^m = (\lambda I_n + N)^m = \sum_{j=0}^{\min(m,\,k-1)} \binom{m}{j} \lambda^{\,m-j}\, N^j \qquad (m \in \mathbb{N}). $$ Exemple
\(A = \begin{pmatrix} 2 & 1 \\ 0 & 2 \end{pmatrix}\) a pour unique valeur propre \(2\) avec \(\dim E_2(A) = 1 < 2\), donc \(A\) n'est pas diagonalisable. En écrivant \(A = 2 I_2 + N\) avec \(N = \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\) et \(N^2 = 0\) (\(k = 2\)) : $$ A^m = 2^m I_2 + m\, 2^{\,m-1} N = \begin{pmatrix} 2^m & m\, 2^{\,m-1} \\
0 & 2^m \end{pmatrix} \qquad (m \in \mathbb{N}). $$
Pour aller plus loin
La diagonalisation a une portée plus large encore, mais ses deux applications phares ici sont les suivantes. Les suites récurrentes linéaires deviennent des puissances matricielles \(A^n\), que la diagonalisation décompose en suites géométriques indépendantes ; le cas symétrique (admis ci-dessus) garantit la diagonalisabilité des matrices de type covariance en statistiques. Le même \(A = P D P^{-1}\) régit aussi les matrices de transition des graphes probabilistes — l'état stable \(V\) d'une chaîne de Markov (vecteur ligne vérifiant \(V = VM\)) a pour vecteur colonne de coordonnées \(\,^t V\) un vecteur propre de \(\,^t M\) pour la valeur propre \(1\) — étudiés dans le chapitre de probabilités et les travaux pratiques Python.
Compétences à pratiquer
- Diagonaliser et calculer des puissances
V
Pour aller plus loin
Compétences à pratiquer
- Combiner réduction et applications
Aller à la section