Éducation Nationale Française · ECGappliquées 2
Systèmes différentiels linéaires
De nombreuses grandeurs qui évoluent ensemble — les effectifs de deux espèces en interaction, l'offre et la demande d'un bien, les capitaux placés sur deux comptes — sont régies par leurs vitesses de variation, chaque vitesse dépendant linéairement de toutes les grandeurs à la fois. En empilant les fonctions inconnues dans une seule colonne \(X(t)\), un tel modèle prend la forme compacte \(X' = AX\), où \(A\) est une matrice carrée réelle fixée. Ce cours étudie ces systèmes différentiels linéaires à coefficients constants : on rappelle les équations scalaires du cours précédent, on met en place la forme matricielle, on énonce le théorème d'existence et d'unicité pour une condition initiale, et — lorsque \(A\) est diagonalisable en taille \(2\) ou \(3\) — on calcule explicitement toutes les solutions à partir des éléments propres obtenus au cours précédent. On lit ensuite le comportement en temps long des trajectoires sur les signes des valeurs propres, on identifie les équilibres et leur stabilité, et l'on montre enfin qu'une seule équation scalaire d'ordre \(2\) n'est qu'un système \(2 \times 2\) déguisé. Convention : dans tout ce cours, \(t\) est une variable réelle, \(A \in \mathcal{M}_n(\mathbb{R})\) est une matrice carrée réelle fixée avec \(n \in \{2, 3\}\) dans les cas traités, et l'inconnue \(X \colon \mathbb{R} \to \mathcal{M}_{n,1}(\mathbb{R})\) est une colonne dont les composantes sont des fonctions \(\mathcal{C}^1\) ; \(X'\) est la colonne de leurs dérivées.
I
Des équations scalaires au système \(X' \equal AX\)
I.1
Rappel des équations scalaires linéaires
On rappelle d'abord, sans démonstration, les deux modèles scalaires vus au cours précédent, car la forme de leurs solutions — une combinaison d'exponentielles — est exactement celle qui réapparaît pour les systèmes. Une équation homogène d'ordre \(1\) a des solutions exponentielles ; une équation homogène d'ordre \(2\) à coefficients constants se résout grâce à son équation caractéristique.
Proposition — Équations scalaires linéaires à coefficients constants
Soient \(a, b \in \mathbb{R}\). - Les solutions sur \(\mathbb{R}\) de \(y' = ay\) sont exactement les fonctions \(t \mapsto \lambda \mathrm{e}^{at}\), \(\lambda \in \mathbb{R}\).
- Les solutions sur \(\mathbb{R}\) de \(y'' + ay' + by = 0\) se lisent sur l'équation caractéristique \(r^2 + ar + b = 0\) : si elle a deux racines réelles distinctes \(r_1 \neq r_2\), les solutions sont \(t \mapsto \lambda \mathrm{e}^{r_1 t} + \mu \mathrm{e}^{r_2 t}\) ; si elle a une racine réelle double \(r_0\), ce sont \(t \mapsto (\lambda t + \mu)\mathrm{e}^{r_0 t}\), avec \((\lambda, \mu) \in \mathbb{R}^2\).
Rappel du cours précédent Équations différentielles linéaires à coefficients constants ; non redémontré ici.
Exemple
L'équation caractéristique de \(y'' - y' - 6y = 0\) est \(r^2 - r - 6 = 0\), de racines \(-2\) et \(3\). Ses solutions sont donc \(t \mapsto \lambda \mathrm{e}^{-2t} + \mu \mathrm{e}^{3t}\), \((\lambda, \mu) \in \mathbb{R}^2\). Exemple
L'équation caractéristique de \(y'' + 2y' + y = 0\) est \(r^2 + 2r + 1 = 0\), de racine double \(-1\). Ses solutions sont donc \(t \mapsto (\lambda t + \mu)\mathrm{e}^{-t}\), \((\lambda, \mu) \in \mathbb{R}^2\). Compétences à pratiquer
- Résoudre des équations scalaires linéaires
I.2
La forme matricielle d'un système linéaire
Un système couple plusieurs fonctions inconnues à travers leurs dérivées, chaque dérivée étant une combinaison linéaire des inconnues à coefficients constants. Rassembler les inconnues en une colonne transforme tout le système en une seule équation matricielle, forme avec laquelle on travaille dans la suite du cours. Un premier exemple naturel est la lecture offre-demande : deux grandeurs dont les vitesses de croissance dépendent des deux niveaux courants.
Définition — Système différentiel linéaire à coefficients constants
Soit \(A = (a_{i,j}) \in \mathcal{M}_n(\mathbb{R})\). Un système différentiel linéaire homogène à coefficients constants est un système de la forme $$ \begin{cases} x_1' = a_{1,1}x_1 + \cdots + a_{1,n}x_n \\
\ \ \vdots \\
x_n' = a_{n,1}x_1 + \cdots + a_{n,n}x_n \end{cases} $$ où \(x_1, \dots, x_n\) sont les fonctions inconnues, de classe \(\mathcal{C}^1\) sur \(\mathbb{R}\). En posant \(X = \begin{pmatrix} x_1 \\ \vdots \\ x_n \end{pmatrix}\) et \(X' = \begin{pmatrix} x_1' \\ \vdots \\ x_n' \end{pmatrix}\), le système s'écrit \(X' = AX\). Une solution est une colonne \(X \colon \mathbb{R} \to \mathcal{M}_{n,1}(\mathbb{R})\) dont les composantes sont \(\mathcal{C}^1\) sur \(\mathbb{R}\) et qui vérifie \(X'(t) = A\,X(t)\) pour tout \(t \in \mathbb{R}\). Exemple
Le système $$ \begin{cases} x' = 2x - y \\
y' = 3x + 6y \end{cases} \qquad\text{a pour matrice}\qquad A = \begin{pmatrix} 2 & -1 \\
3 & 6 \end{pmatrix}, $$ donc il s'écrit \(X' = AX\) avec \(X = \begin{pmatrix} x \\ y \end{pmatrix}\). Exemple — Offre et demande
Supposons que l'écart \(x(t)\) d'un prix à son niveau de long terme et l'écart \(y(t)\) de la quantité produite se résorbent chacun de leur côté tout en étant tirés vers le haut par l'écart de l'autre : $$ \begin{cases} x' = -2x + y \\
y' = x - 2y \end{cases} \qquad\text{soit}\qquad A = \begin{pmatrix} -2 & 1 \\
1 & -2 \end{pmatrix}. $$ C'est de nouveau de la forme \(X' = AX\). Cela illustre l'entrée par l'offre et la demande suggérée pour ce thème, avec une matrice symétrique — donc diagonalisable. Compétences à pratiquer
- Écrire un système sous la forme \(X' \equal AX\)
I.3
Le problème de Cauchy et la structure de l'ensemble des solutions
Sans condition initiale un système a une infinité de solutions. Fixer la valeur de \(X\) en un instant en sélectionne exactement une — c'est le problème de Cauchy, dont l'unicité de la solution est le fondement de tout ce qui suit. On en tire le fait structurel essentiel : l'ensemble des solutions de \(X' = AX\) est un espace vectoriel de dimension \(n\), il suffit donc de trouver \(n\) solutions indépendantes pour les décrire toutes.
Théorème — Existence et unicité pour le problème de Cauchy
Soit \(A \in \mathcal{M}_n(\mathbb{R})\). Pour tout \(t_0 \in \mathbb{R}\) et tout \(X_0 \in \mathcal{M}_{n,1}(\mathbb{R})\), le problème de Cauchy $$ \begin{cases} X' = AX \\
X(t_0) = X_0 \end{cases} $$ possède une et une seule solution sur \(\mathbb{R}\).
Admise (énoncée sans démonstration, conformément au programme). La preuve est hors de portée à ce niveau.
Proposition — L'ensemble des solutions est un espace vectoriel de dimension \(n\)
L'ensemble \(\mathcal{S}\) des solutions de \(X' = AX\) sur \(\mathbb{R}\) est un espace vectoriel réel de dimension \(n\). Plus précisément, pour tout \(t_0 \in \mathbb{R}\) fixé, l'application $$ \varphi \colon \mathcal{S} \to \mathcal{M}_{n,1}(\mathbb{R}), \qquad X \mapsto X(t_0) $$ est un isomorphisme.
D'abord, \(\mathcal{S}\) est un sous-espace de l'espace des colonnes \(\mathcal{C}^1\) : la colonne nulle est solution, et si \(X, Y \in \mathcal{S}\) et \(\lambda, \mu \in \mathbb{R}\), alors par linéarité de la dérivation $$ \begin{aligned} (\lambda X + \mu Y)' &= \lambda X' + \mu Y' && \text{(linéarité de la dérivée)} \\
&= \lambda AX + \mu AY && \text{(\(X, Y\) sont solutions)} \\
&= A(\lambda X + \mu Y), \end{aligned} $$ donc \(\lambda X + \mu Y \in \mathcal{S}\). Ensuite, \(\varphi\) est linéaire (l'évaluation en \(t_0\) est linéaire sur chaque composante). Elle est bijective : pour tout \(X_0 \in \mathcal{M}_{n,1}(\mathbb{R})\) il existe une et une seule solution \(X \in \mathcal{S}\) telle que \(X(t_0) = X_0\), par le théorème d'existence et d'unicité ci-dessus. Ainsi \(\varphi\) est un isomorphisme et \(\dim \mathcal{S} = \dim \mathcal{M}_{n,1}(\mathbb{R}) = n\).
Compétences à pratiquer
- Utiliser le problème de Cauchy et la dimension \(n\)
II
Résolution de \(X' \equal AX\) lorsque \(A\) est diagonalisable
II.1
Solutions sur les axes propres et solution générale
La structure de dimension \(n\) suggère une stratégie : trouver \(n\) solutions indépendantes. Les éléments propres de \(A\) — obtenus exactement comme au cours précédent Éléments propres et réduction — les fournissent d'un coup. À chaque vecteur propre \(V\) pour la valeur propre \(\lambda\) correspond la solution simple \(t \mapsto \mathrm{e}^{\lambda t}V\), et lorsque \(A\) est diagonalisable ces solutions forment une base de l'ensemble des solutions.
Proposition — Solutions sur un axe propre
Soit \(\lambda \in \mathbb{R}\) une valeur propre de \(A\) et \(V\) un vecteur propre associé. Alors la fonction \(t \mapsto \mathrm{e}^{\lambda t}V\) est solution de \(X' = AX\) sur \(\mathbb{R}\).
Posons \(Y(t) = \mathrm{e}^{\lambda t}V\). Comme \(V\) est constant, chaque composante de \(Y\) est \(\mathcal{C}^1\) sur \(\mathbb{R}\), et $$ \begin{aligned} Y'(t) &= \lambda \mathrm{e}^{\lambda t}V && \text{(dérivée de \(t \mapsto \mathrm{e}^{\lambda t}\))} \\
&= \mathrm{e}^{\lambda t}(\lambda V) \\
&= \mathrm{e}^{\lambda t}(A V) && \text{(\(V\) est vecteur propre : \(AV = \lambda V\))} \\
&= A\bigl(\mathrm{e}^{\lambda t}V\bigr) = A\,Y(t). \end{aligned} $$ Donc \(Y\) est solution de \(X' = AX\).
Théorème — Solution générale lorsque \(A\) est diagonalisable
Supposons \(A \in \mathcal{M}_n(\mathbb{R})\) diagonalisable. Soit \((V_1, \dots, V_n)\) une base de \(\mathcal{M}_{n,1}(\mathbb{R})\) formée de vecteurs propres de \(A\), où \(V_i\) est associé à la valeur propre \(\lambda_i\) (les \(\lambda_i\) ne sont pas nécessairement distincts). Alors les solutions de \(X' = AX\) sont exactement les fonctions $$ t \mapsto c_1 \mathrm{e}^{\lambda_1 t}V_1 + \cdots + c_n \mathrm{e}^{\lambda_n t}V_n, \qquad (c_1, \dots, c_n) \in \mathbb{R}^n. $$
Posons \(Y_i(t) = \mathrm{e}^{\lambda_i t}V_i\). Chaque \(Y_i\) est solution par la Proposition précédente, donc toute combinaison \(\sum c_i Y_i\) est solution. Il reste à voir que \((Y_1, \dots, Y_n)\) est une base de l'ensemble des solutions \(\mathcal{S}\), qui est de dimension \(n\). Supposons \(\sum_{i=1}^n a_i Y_i = 0\), c'est-à-dire \(\sum_i a_i \mathrm{e}^{\lambda_i t}V_i = 0\) pour tout \(t\). En prenant \(t = 0\) on obtient $$ \begin{aligned} \sum_{i=1}^n a_i V_i = 0 && \text{(évaluation en \(t = 0\))} \\
\implies a_1 = \cdots = a_n = 0 && \text{(\((V_1, \dots, V_n)\) est libre).} \end{aligned} $$ Donc \((Y_1, \dots, Y_n)\) est une famille libre de \(n\) solutions dans l'espace \(\mathcal{S}\) de dimension \(n\), donc une base. Toute solution est ainsi une combinaison \(\sum c_i \mathrm{e}^{\lambda_i t}V_i\).
Compétences à pratiquer
- Construire des solutions à partir des éléments propres
II.2
Méthode et exemples résolus
Le théorème ramène la résolution de \(X' = AX\) à un problème de réduction : diagonaliser \(A\), puis écrire la combinaison des \(\mathrm{e}^{\lambda_i t}V_i\). Les mêmes éléments propres calculés au cours précédent sont réutilisés tels quels. On consigne la méthode et on l'applique à une matrice \(2 \times 2\) puis \(3 \times 3\).
Méthode — Résoudre \(X' \equal AX\) lorsque \(A\) est diagonalisable
Pour résoudre \(X' = AX\) avec \(A\) diagonalisable : - Déterminer les valeurs propres \(\lambda_1, \dots, \lambda_p\) de \(A\) et une base de chaque sous-espace propre \(E_{\lambda_k}(A) = \ker(A - \lambda_k I_n)\), comme dans Éléments propres et réduction.
- Rassembler ces vecteurs de base en une famille complète \((V_1, \dots, V_n)\) de vecteurs propres (c'est une base de \(\mathcal{M}_{n,1}(\mathbb{R})\) précisément parce que \(A\) est diagonalisable).
- Écrire la solution générale \(t \mapsto \sum_{i=1}^n c_i \mathrm{e}^{\lambda_i t}V_i\), \((c_1, \dots, c_n) \in \mathbb{R}^n\).
- Si une condition initiale \(X(t_0) = X_0\) est donnée, substituer \(t = t_0\) et résoudre le système linéaire en \((c_1, \dots, c_n)\).
Exemple — Un système \(2 \times 2\)
Résoudre \(\begin{cases} x' = 2x - y \\ y' = 3x + 6y \end{cases}\), avec \(A = \begin{pmatrix} 2 & -1 \\ 3 & 6 \end{pmatrix}\).
Les valeurs propres résolvent \(\det(A - \lambda I_2) = 0\), soit \((2 - \lambda)(6 - \lambda) + 3 = 0\), c'est-à-dire \(\lambda^2 - 8\lambda + 15 = 0\), de racines \(\lambda_1 = 3\) et \(\lambda_2 = 5\). Pour \(\lambda_1 = 3\), \(A - 3I_2 = \begin{pmatrix} -1 & -1 \\ 3 & 3 \end{pmatrix}\) donne le vecteur propre \(V_1 = \begin{pmatrix} 1 \\ -1 \end{pmatrix}\). Pour \(\lambda_2 = 5\), \(A - 5I_2 = \begin{pmatrix} -3 & -1 \\ 3 & 1 \end{pmatrix}\) donne \(V_2 = \begin{pmatrix} 1 \\ -3 \end{pmatrix}\). Les solutions sont donc $$ t \mapsto c_1 \mathrm{e}^{3t}\begin{pmatrix} 1 \\
-1 \end{pmatrix} + c_2 \mathrm{e}^{5t}\begin{pmatrix} 1 \\
-3 \end{pmatrix}, \quad\text{soit}\quad \begin{cases} x(t) = c_1 \mathrm{e}^{3t} + c_2 \mathrm{e}^{5t} \\
y(t) = -c_1 \mathrm{e}^{3t} - 3c_2 \mathrm{e}^{5t} \end{cases} $$ avec \((c_1, c_2) \in \mathbb{R}^2\).
Exemple — Un système \(3 \times 3\) symétrique
Résoudre \(X' = AX\) avec \(A = \begin{pmatrix} 0 & 1 & 1 \\ 1 & 0 & 1 \\ 1 & 1 & 0 \end{pmatrix}\).
Le vecteur \(\begin{pmatrix} 1 \\ 1 \\ 1 \end{pmatrix}\) vérifie \(A\begin{pmatrix} 1 \\ 1 \\ 1 \end{pmatrix} = 2\begin{pmatrix} 1 \\ 1 \\ 1 \end{pmatrix}\), donc \(2\) est valeur propre de vecteur propre \(V_1 = \begin{pmatrix} 1 \\ 1 \\ 1 \end{pmatrix}\). Pour \(\lambda = -1\), \(A + I_3\) a toutes ses lignes égales à \((1, 1, 1)\), donc de rang \(1\), d'où \(\dim E_{-1}(A) = 2\) de base \(V_2 = \begin{pmatrix} 1 \\ -1 \\ 0 \end{pmatrix}\), \(V_3 = \begin{pmatrix} 1 \\ 0 \\ -1 \end{pmatrix}\). La matrice est diagonalisable (trois vecteurs propres indépendants), donc les solutions sont $$ t \mapsto c_1 \mathrm{e}^{2t}V_1 + c_2 \mathrm{e}^{-t}V_2 + c_3 \mathrm{e}^{-t}V_3, \qquad (c_1, c_2, c_3) \in \mathbb{R}^3. $$
Compétences à pratiquer
- Résoudre un système diagonalisable
III
Équilibres, trajectoires et comportement asymptotique
III.1
Équilibres et trajectoires
Parmi toutes les solutions, les plus simples sont les constantes — les équilibres, les états où le système ne bouge pas. Pour un système homogène ce sont exactement les colonnes annulées par \(A\). L'image tracée dans \(\mathbb{R}^n\) par une solution est sa trajectoire ; un équilibre a une trajectoire réduite à un point, et le théorème d'unicité force deux trajectoires à être soit disjointes, soit identiques.
Définition — Équilibre et trajectoire
Un équilibre de \(X' = AX\) est une solution constante, c'est-à-dire une solution \(t \mapsto Y_0\) avec \(Y_0 \in \mathcal{M}_{n,1}(\mathbb{R})\) fixé. La trajectoire d'une solution \(X\) est l'ensemble \(\{ (x_1(t), \dots, x_n(t)) : t \in \mathbb{R}\} \subset \mathbb{R}^n\) décrit par ses valeurs. Proposition — Caractérisation des équilibres
La fonction constante \(t \mapsto Y_0\) est un équilibre de \(X' = AX\) si et seulement si \(Y_0 \in \ker(A)\). En particulier, si \(A\) est inversible le seul équilibre est \(t \mapsto 0\).
Soit \(Y(t) = Y_0\) constante ; sa dérivée est \(Y'(t) = 0\). Alors $$ \begin{aligned} Y \text{ est un équilibre} &\iff \forall t,\ Y'(t) = A\,Y(t) && \text{(définition d'une solution)} \\
&\iff 0 = A\,Y_0 && \text{(\(Y\) constante égale à \(Y_0\))} \\
&\iff Y_0 \in \ker(A). \end{aligned} $$ Si \(A\) est inversible, \(\ker(A) = \{0\}\), donc le seul équilibre est la colonne nulle.
Exemple
Pour la matrice offre-demande \(A = \begin{pmatrix} -2 & 1 \\ 1 & -2 \end{pmatrix}\), \(\det A = 3 \neq 0\), donc \(A\) est inversible et le seul équilibre est \((x, y) = (0, 0)\) : prix et quantité tous deux à leur niveau de long terme. Exemple
Pour \(A = \begin{pmatrix} 1 & 1 & 1 \\ 1 & 0 & 1 \\ 2 & 1 & 2 \end{pmatrix}\), la résolution de \(AY_0 = 0\) donne \(\ker(A) = \mathrm{Vect}\begin{pmatrix} -1 \\ 0 \\ 1 \end{pmatrix}\). Les équilibres sont les fonctions constantes \(t \mapsto \lambda\begin{pmatrix} -1 \\ 0 \\ 1 \end{pmatrix}\), \(\lambda \in \mathbb{R}\) — toute une droite d'équilibres, puisque \(A\) n'est pas inversible. Compétences à pratiquer
- Déterminer les équilibres d'un système
III.2
Comportement asymptotique selon le signe des valeurs propres
Lorsque \(A\) est diagonalisable la solution générale est une combinaison de termes \(\mathrm{e}^{\lambda_i t}V_i\), et la limite de chaque terme quand \(t \to +\infty\) est dictée par le signe de \(\lambda_i\) : \(\mathrm{e}^{\lambda t} \to +\infty\) si \(\lambda > 0\), reste égal à \(1\) si \(\lambda = 0\), et \(\to 0\) si \(\lambda < 0\). Lire les signes des valeurs propres revient donc à lire le destin en temps long de chaque trajectoire — si elle diverge ou converge vers un équilibre. C'est le cœur qualitatif du chapitre et la base de la discussion de la stabilité.
Théorème — Comportement asymptotique des trajectoires
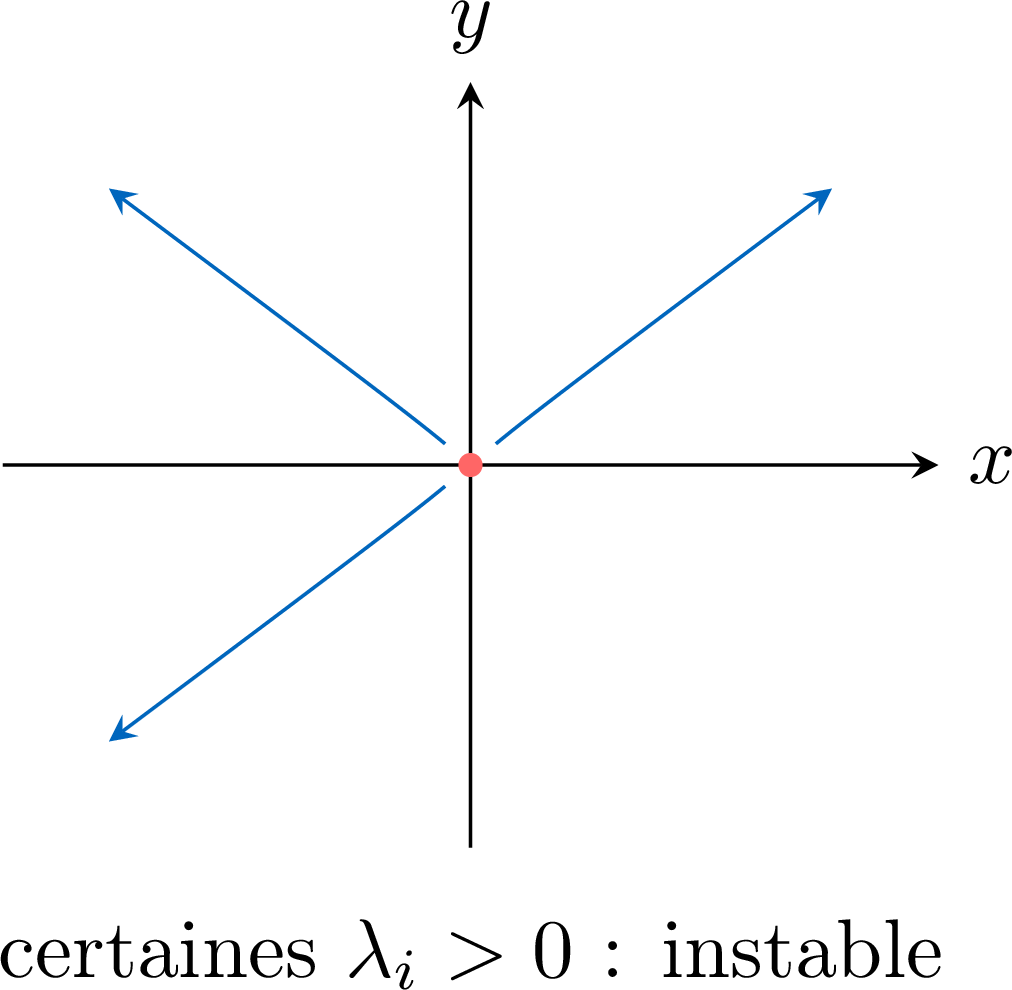
Supposons \(A \in \mathcal{M}_n(\mathbb{R})\) diagonalisable. - Si \(A\) a au moins une valeur propre strictement positive, alors \(X' = AX\) a des trajectoires divergentes.
- Si toutes les valeurs propres de \(A\) sont négatives ou nulles, alors toute trajectoire de \(X' = AX\) converge vers un équilibre quand \(t \to +\infty\) (pas nécessairement le même).
- Si toutes les valeurs propres de \(A\) sont strictement négatives, alors toute trajectoire converge vers \(0\) quand \(t \to +\infty\), l'unique équilibre du système.
Écrivons une solution \(X(t) = \sum_{i=1}^n c_i \mathrm{e}^{\lambda_i t}V_i\).
Premier point. Si \(\lambda_1 > 0\), la solution \(t \mapsto \mathrm{e}^{\lambda_1 t}V_1\) a au moins une composante \(\mathrm{e}^{\lambda_1 t}v_{1,k}\) avec \(v_{1,k} \neq 0\) (car \(V_1 \neq 0\)) ; comme \(\mathrm{e}^{\lambda_1 t} \to +\infty\), cette composante tend vers \(\pm\infty\), donc la trajectoire diverge.
Deuxième et troisième points. Si tous les \(\lambda_i \le 0\), alors pour \(\lambda_i < 0\) le terme \(c_i \mathrm{e}^{\lambda_i t}V_i \to 0\), tandis que pour \(\lambda_i = 0\) le terme est la constante \(c_i V_i\). D'où $$ \begin{aligned} X(t) \xrightarrow[t \to +\infty]{} \sum_{i \,:\, \lambda_i = 0} c_i V_i && \text{(les termes à \(\lambda_i < 0\) s'annulent),} \end{aligned} $$ et cette colonne limite est dans \(\ker(A)\) (combinaison de vecteurs propres pour la valeur propre \(0\)), donc c'est un équilibre. Si de plus tous les \(\lambda_i < 0\), la somme sur \(\lambda_i = 0\) est vide et la limite est \(0\), l'unique équilibre puisque \(A\) est alors inversible.
L'équilibre nul est dit stable (plus précisément asymptotiquement stable) lorsque toute trajectoire converge vers lui, ce qui d'après le théorème arrive exactement quand toutes les valeurs propres de \(A\) sont strictement négatives. Lorsqu'une valeur propre est strictement positive, les trajectoires voisines s'éloignent et l'équilibre est instable. La figure ci-dessous montre les deux situations contrastées en dimension deux. 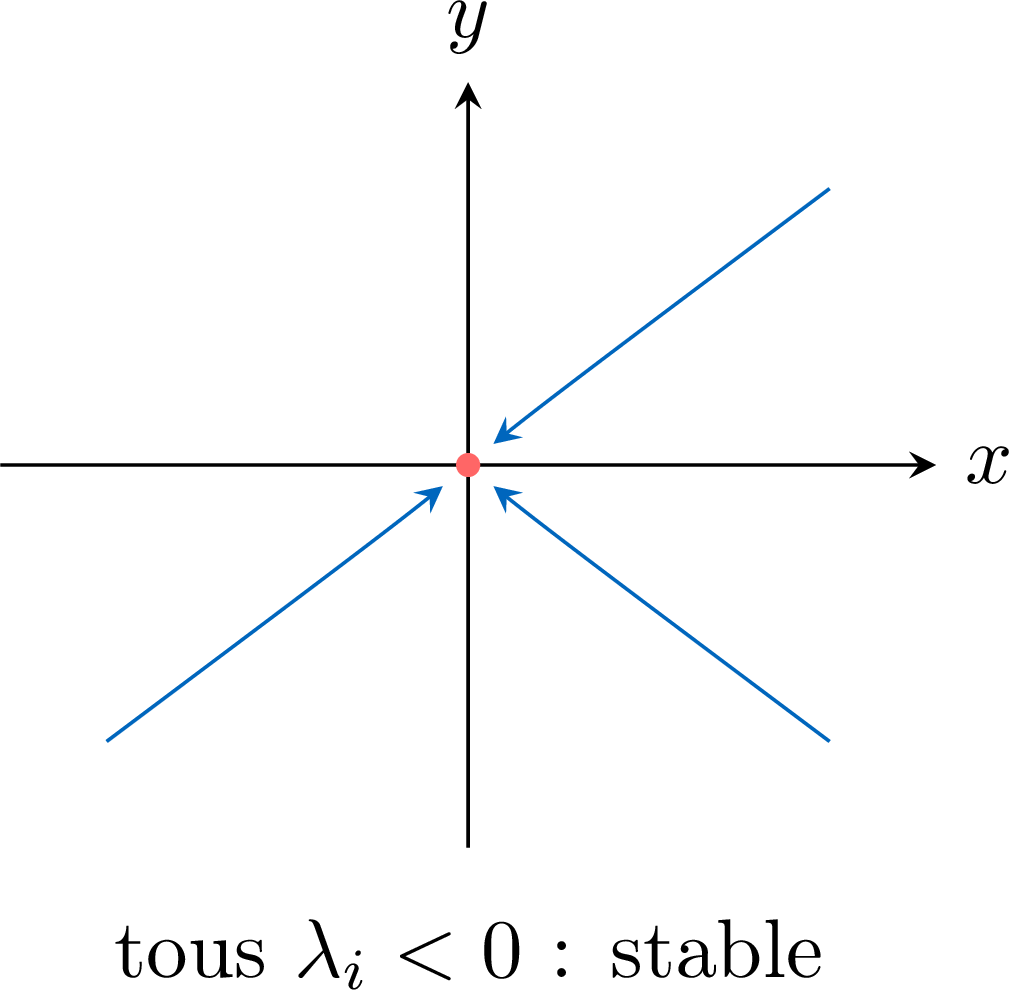 \(\qquad\)
\(\qquad\) Exemple
Pour \(A = \begin{pmatrix} 0 & 1 & 1 \\ 1 & 0 & 1 \\ 1 & 1 & 0 \end{pmatrix}\) les valeurs propres sont \(2\) et \(-1\). Comme \(2 > 0\), le système a des trajectoires divergentes : par exemple \(t \mapsto \mathrm{e}^{2t}\begin{pmatrix} 1 \\ 1 \\ 1 \end{pmatrix}\) a toutes ses composantes tendant vers \(+\infty\). L'équilibre \(0\) est instable. Exemple
Pour \(A = \begin{pmatrix} -2 & 0 \\ 0 & -3 \end{pmatrix}\) les valeurs propres sont \(-2\) et \(-3\), toutes deux strictement négatives. Toute solution \(t \mapsto (c_1 \mathrm{e}^{-2t}, c_2 \mathrm{e}^{-3t})\) tend vers \((0, 0)\) : l'équilibre \(0\) est stable. Compétences à pratiquer
- Lire le comportement en temps long sur les valeurs propres
III.3
Visualiser les trajectoires en Python
Les images qualitatives ci-dessus se tracent numériquement avec le solveur
scipy.integrate.odeint, qui approche la solution de \(X' = AX\) à partir d'une condition initiale. Aucune maîtrise du solveur n'est attendue ; l'objectif est d'observer la convergence vers un équilibre lorsque les valeurs propres sont négatives. Le code ci-dessous intègre l'exemple stable \(A = \mathrm{diag}(-2, -3)\) depuis quelques points de départ et trace les trajectoires. \begin{verbatim} import numpy as np from scipy.integrate import odeint import matplotlib.pyplot as plt A = np.array([[-2., 0.], [0., -3.]]) def champ(X, t): # le second membre X' = A X return A @ X t = np.linspace(0, 3, 200) for X0 in [[1, 1], [-1, 1], [1, -0.5]]: sol = odeint(champ, X0, t) plt.plot(sol[:, 0], sol[:, 1]) # trajectoire dans le plan (x, y) plt.plot(0, 0, 'o') # l'équilibre plt.show() \end{verbatim} Toutes les trajectoires sont attirées en ligne vers l'origine — un n\oe ud stable, sans rotation puisque les valeurs propres sont réelles — illustrant la stabilité lue sur les signes des valeurs propres. En remplaçant \(A\) par une matrice ayant une valeur propre positive, elles s'éloignent au contraire.
Compétences à pratiquer
- Lire et adapter le script \texttt{odeint}
IV
D'une équation scalaire d'ordre \(2\) à un système \(2 \times 2\)
IV.1
L'équivalence
Une seule équation scalaire d'ordre \(2\), \(y'' + ay' + by = 0\), se réécrit en un système \(2 \times 2\) d'ordre \(1\) en prenant le couple \((y, y')\) comme colonne inconnue. C'est le pont annoncé par le programme : la forme des solutions d'une équation scalaire d'ordre \(2\), rappelée au début, correspond à l'analyse en valeurs propres de la matrice \(2 \times 2\) associée, car l'équation caractéristique de la matrice est précisément \(r^2 + ar + b = 0\).
Proposition — Équation d'ordre \(2\) comme système \(2 \times 2\)
Soient \(a, b \in \mathbb{R}\) et posons \(A = \begin{pmatrix} 0 & 1 \\ -b & -a \end{pmatrix}\). Une fonction \(y\) de classe \(\mathcal{C}^2\) est solution de \(y'' + ay' + by = 0\) si et seulement si la colonne \(X = \begin{pmatrix} y \\ y' \end{pmatrix}\) est solution de \(X' = AX\).
Posons \(X = \begin{pmatrix} y \\ y' \end{pmatrix}\), de sorte que \(X' = \begin{pmatrix} y' \\ y'' \end{pmatrix}\). Alors $$ \begin{aligned} X' = AX &\iff \begin{pmatrix} y' \\
y'' \end{pmatrix} = \begin{pmatrix} 0 & 1 \\
-b & -a \end{pmatrix}\begin{pmatrix} y \\
y' \end{pmatrix} && \text{(produit matriciel)} \\
&\iff \begin{pmatrix} y' \\
y'' \end{pmatrix} = \begin{pmatrix} y' \\
-by - ay' \end{pmatrix} \\
&\iff y'' = -ay' - by && \text{(la première ligne est automatique)} \\
&\iff y'' + ay' + by = 0. \end{aligned} $$
Les valeurs propres de \(A = \begin{pmatrix} 0 & 1 \\ -b & -a \end{pmatrix}\) résolvent \(\det(A - \lambda I_2) = \lambda^2 + a\lambda + b = 0\), qui est exactement l'équation caractéristique de l'équation scalaire d'ordre \(2\). Deux racines réelles distinctes rendent \(A\) diagonalisable, et les solutions \(\mathrm{e}^{\lambda_i t}\) du système reproduisent la forme scalaire \(t \mapsto \lambda \mathrm{e}^{r_1 t} + \mu \mathrm{e}^{r_2 t}\) rappelée au début du cours. C'est le lien annoncé entre les deux points de vue.
Exemple
Pour \(y'' - y' - 6y = 0\), prenons \(A = \begin{pmatrix} 0 & 1 \\ 6 & 1 \end{pmatrix}\) (ici \(a = -1\), \(b = -6\)). Ses valeurs propres résolvent \(\lambda^2 - \lambda - 6 = 0\), soit \(\lambda \in \{-2, 3\}\), qui coïncident avec les racines caractéristiques. La première composante \(y\) de la solution du système est \(t \mapsto \lambda \mathrm{e}^{-2t} + \mu \mathrm{e}^{3t}\) — exactement la réponse scalaire. Compétences à pratiquer
- Convertir entre une équation scalaire et un système
V
Pour aller plus loin
Compétences à pratiquer
- Problèmes de synthèse sur les systèmes
Aller à la section