Éducation Nationale Française · ECGappliquées 2
Graphes probabilistes et chaînes de Markov
Ce chapitre étudie des systèmes qui évoluent au hasard d'une étape à la suivante, de telle sorte que l'état suivant ne dépende que de l'état présent et non du passé. Un tel système est une chaîne de Markov, et c'est le point de rencontre des trois fils tissés plus tôt dans ce cours : les graphes, les probabilités et les matrices.
On procède en trois temps. On code d'abord le système par un graphe probabiliste dont on lit la matrice de transition \(M\), dont le coefficient \(m_{i,j}\) est la probabilité conditionnelle de passer de l'état \(i\) à l'état \(j\). On suit ensuite la chaîne dans le temps par son \(n\)-ième état \(V_n=\bigl(P(X_n=1),\dots,P(X_n=r)\bigr)\), une matrice ligne, régie par la seule relation matricielle \(V_n=V_{n-1}M\). On regarde enfin le long terme : un état stable est une matrice ligne \(V\) vérifiant \(V=VM\), que l'on relie à la valeur propre \(1\) de la transposée \(\,^tM\), en réutilisant les outils de réduction vus plus tôt.
Partout, \(r\) est un entier avec \(r\ge 2\), les états sont numérotés de \(1\) à \(r\), et les chaînes sont finies et homogènes (les probabilités de transition ne dépendent pas de l'étape \(n\)). Tous les résultats de ce chapitre sont énoncés sans démonstration, comme le cadre officiel l'exige ; l'accent est mis sur la modélisation d'une situation concrète et sur le calcul. La notation \(P_A(B)=P(B\mid A)\) d'une probabilité conditionnelle est celle introduite en première année.
I
Graphes probabilistes et matrice de transition
Un graphe de première année enregistre qui est relié à qui. Pour modéliser une évolution aléatoire, on pondère chaque flèche par la probabilité de l'emprunter, et l'on impose que les poids issus d'un même sommet aient pour somme \(1\) (le système va forcément quelque part). Cet objet orienté et pondéré est un graphe probabiliste, et la lecture de ses poids dans un tableau carré fournit la matrice de transition qui pilotera tous les calculs ultérieurs.
I.1
Graphe probabiliste
On rappelle, du chapitre Graphes, qu'un graphe orienté et pondéré attache à chaque flèche un réel (un poids). Faire des poids des probabilités est l'unique exigence supplémentaire qui transforme un tel graphe en l'image d'une marche aléatoire entre états.
Définition — Graphe probabiliste
Un graphe probabiliste sur l'ensemble des sommets \(\{1,\dots,r\}\) est un graphe orienté et pondéré dont tout poids de flèche est un réel de \([0,1]\), et tel que pour chaque sommet \(i\) la somme des poids des flèches issues de \(i\) vaut \(1\) :$$\sum_{j=1}^{r} p(i,j) = 1,$$ où \(p(i,j)\) est le poids de la flèche de \(i\) vers \(j\) (avec la convention \(p(i,j)=0\) s'il n'y a pas de flèche de \(i\) vers \(j\)). Le poids \(p(i,j)\) se lit comme la probabilité de passer de l'état \(i\) à l'état \(j\) en une étape. Exemple — Graphe météo à deux états
Une région a deux états météo quotidiens, ensoleillé (\(1\)) et pluvieux (\(2\)). Un jour ensoleillé est suivi d'un jour pluvieux avec probabilité \(0{,}2\) ; un jour pluvieux est suivi d'un jour ensoleillé avec probabilité \(0{,}4\). Le graphe probabiliste est le suivant. 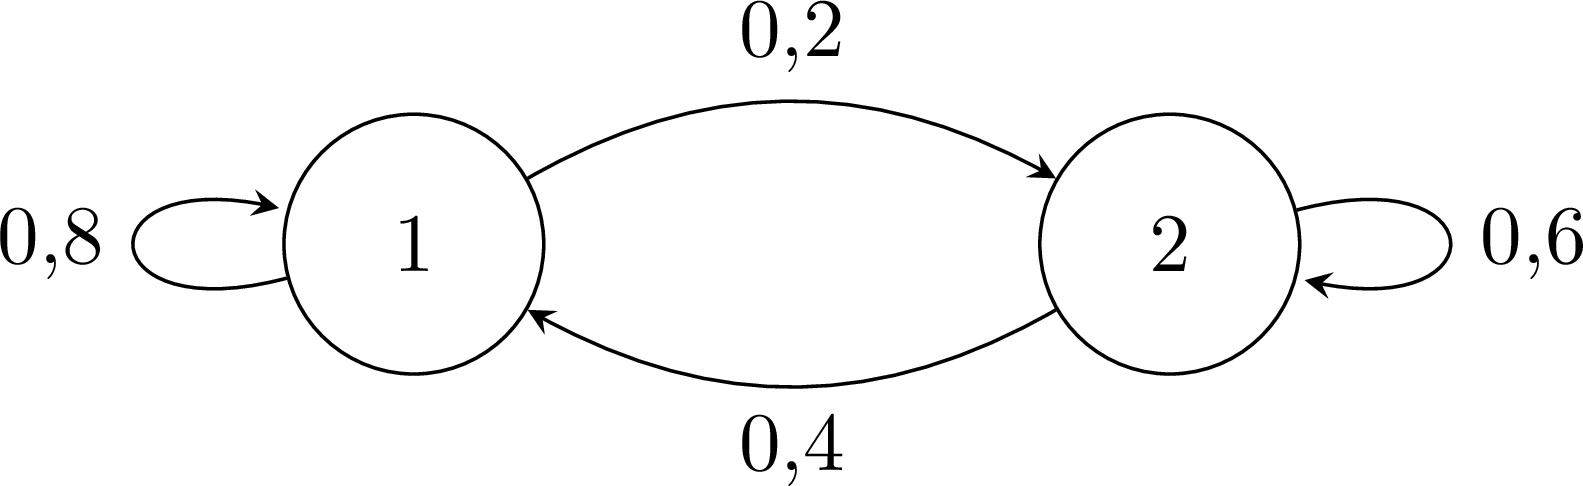
Exemple — Graphe à trois états des habitudes de travail
On répartit des étudiants en trois groupes : ne travaillant pas (\(1\)), travaillant avec de faibles résultats (\(2\)), travaillant avec de bons résultats (\(3\)). D'une semaine à l'autre : \(20\pourcent\) du groupe \(1\) passent au groupe \(2\) et les autres restent ; dans le groupe \(2\), \(10\pourcent\) reviennent au groupe \(1\), \(20\pourcent\) passent au groupe \(3\) et les autres restent ; dans le groupe \(3\), \(10\pourcent\) reviennent au groupe \(2\) et les autres restent. Le graphe probabiliste est le suivant. 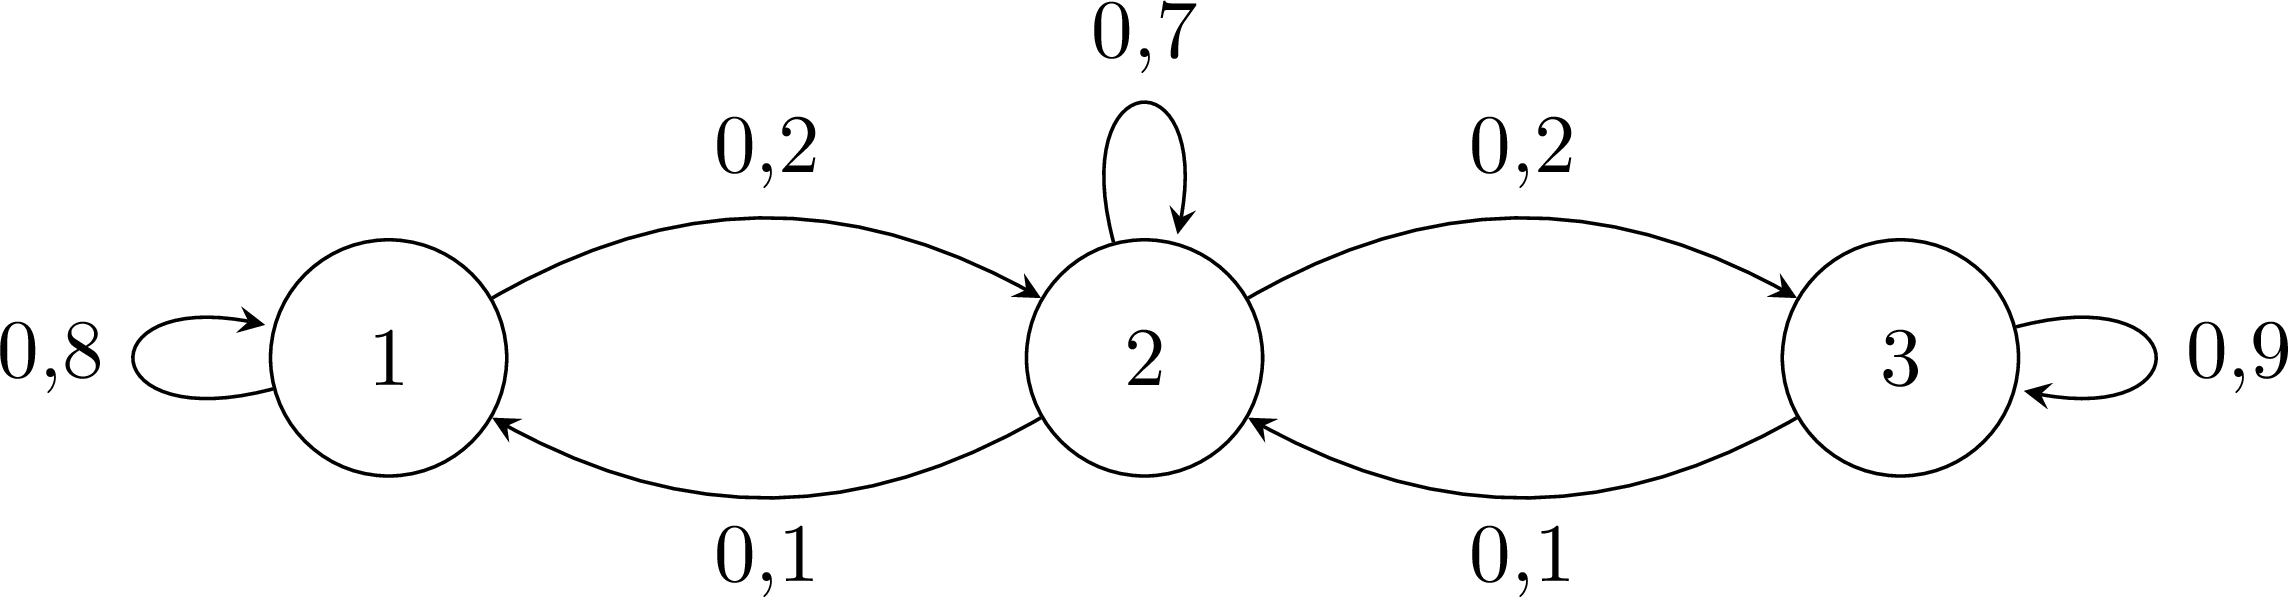
Compétences à pratiquer
- Tracer et lire un graphe probabiliste
I.2
Chaîne de Markov et matrice de transition
La marche aléatoire représentée par un graphe probabiliste est décrite, étape par étape, par une suite de variables aléatoires \((X_n)\), où \(X_n\) est l'état occupé à l'étape \(n\). Sa caractéristique – l'avenir ne dépend que du présent – est la propriété de Markov. Le regroupement de toutes les probabilités à un pas dans un tableau carré donne la matrice de transition, pendant algébrique du graphe.
Définition — Chaîne de Markov
Soit \((X_n)_{n\in\mathbb{N}}\) une suite de variables aléatoires, toutes à valeurs dans l'ensemble fini des états \(\{1,\dots,r\}\). La suite \((X_n)\) est une chaîne de Markov lorsque, pour toute étape \(n\ge 1\) et tous états \(i_0,\dots,i_{n-1},i,j\) pour lesquels l'événement de conditionnement est de probabilité non nulle,$$P\bigl(X_{n+1}=j \mid X_n=i,\, X_{n-1}=i_{n-1},\dots,\, X_0=i_0\bigr) = P\bigl(X_{n+1}=j \mid X_n=i\bigr).$$ La chaîne est homogène lorsque cette probabilité conditionnelle ne dépend pas de l'étape \(n\) ; on note alors \(m_{i,j}=P(X_{n+1}=j \mid X_n=i)\), la probabilité de transition de l'état \(i\) vers l'état \(j\). Dans ce chapitre, toute chaîne de Markov est finie et homogène. Définition — Matrice de transition
Soit \((X_n)\) une chaîne de Markov homogène sur \(\{1,\dots,r\}\). Sa matrice de transition est la matrice carrée \(M=(m_{i,j})\in\mathcal{M}_r(\mathbb{R})\) dont le coefficient situé à la ligne \(i\) et la colonne \(j\) est la probabilité de transition$$m_{i,j} = P\bigl(X_{n+1}=j \mid X_n=i\bigr).$$ Les coefficients de \(M\) sont des probabilités conditionnelles ; l'indice de ligne \(i\) est l'état actuel, l'indice de colonne \(j\) est l'état suivant. Proposition — La matrice de transition est stochastique
La matrice de transition \(M=(m_{i,j})\) d'une chaîne de Markov homogène sur \(\{1,\dots,r\}\) est une matrice stochastique : ses coefficients sont positifs et la somme des coefficients de chaque ligne vaut \(1\),$$m_{i,j}\ge 0 \quad\text{pour tous } i,j, \qquad \sum_{j=1}^{r} m_{i,j} = 1 \quad\text{pour tout } i.$$ Chaque ligne de \(M\) relit les poids sortants d'un sommet du graphe probabiliste associé.
Énoncée sans démonstration, conformément au cadre de ce chapitre. La positivité vient de ce que chaque \(m_{i,j}\) est une probabilité ; la somme d'une ligne vaut \(1\) car les événements \((X_{n+1}=j)_{1\le j\le r}\) forment un système complet, de sorte que leurs probabilités conditionnelles sachant \(X_n=i\) ont pour somme \(1\).
Exemple — Matrice de transition du graphe météo
La lecture du graphe météo à deux états ligne par ligne (état actuel \(\to\) état suivant) donne$$M = \begin{pmatrix} 0{,}8 & 0{,}2 \\
0{,}4 & 0{,}6 \end{pmatrix}.$$ La ligne \(1\) enregistre soleil\(\to\)soleil \(=0{,}8\) et soleil\(\to\)pluie \(=0{,}2\) ; la ligne \(2\) enregistre pluie\(\to\)soleil \(=0{,}4\) et pluie\(\to\)pluie \(=0{,}6\). Chaque ligne a pour somme \(1\), donc \(M\) est stochastique. Exemple — Matrice de transition du graphe des habitudes de travail
La lecture du graphe à trois états ligne par ligne donne$$M = \begin{pmatrix} 0{,}8 & 0{,}2 & 0 \\
0{,}1 & 0{,}7 & 0{,}2 \\
0 & 0{,}1 & 0{,}9 \end{pmatrix}.$$ Le coefficient nul \(m_{1,3}=0\) enregistre qu'aucun étudiant ne saute directement du groupe \(1\) au groupe \(3\) en une semaine. Chaque ligne a pour somme \(1\). Méthode — Construire le modèle à partir d'un énoncé
Face à une situation décrite en mots, on construit la chaîne de Markov en quatre temps. - Choisir le pas de temps et lister les états. Décider de ce que représente une étape (un jour, une semaine, un tirage) et numéroter les états en nombre fini \(1,\dots,r\).
- Définir la chaîne. Poser \(X_n\) l'état à l'étape \(n\), et vérifier la lecture sans mémoire : l'état suivant ne dépend que de l'état présent.
- Tracer le graphe probabiliste. Une flèche \(i\to j\) par probabilité de transition non nulle, pondérée par \(P(X_{n+1}=j\mid X_n=i)\) ; vérifier que les poids sortants de chaque sommet ont pour somme \(1\).
- Écrire la matrice de transition. Placer \(m_{i,j}\) à la ligne \(i\), colonne \(j\) (actuel \(\to\) suivant) ; une flèche absente donne un \(0\). Confirmer que chaque ligne a pour somme \(1\).
Compétences à pratiquer
- Écrire la matrice de transition
II
États et évolution matricielle
Connaissant la matrice de transition, on veut la loi de \(X_n\) à chaque étape, et pas seulement la règle à un pas. On regroupe la loi de \(X_n\) dans une unique matrice ligne \(V_n\), son \(n\)-ième état, et l'on découvre que toute l'évolution tient en un produit matriciel : \(V_n=V_{n-1}M\). L'itération donne \(V_n=V_0 M^n\), de sorte que calculer la loi à l'étape \(n\) revient à calculer une puissance de matrice.
II.1
Le vecteur d'état
La loi de la variable aléatoire \(X_n\) est la liste des probabilités \(P(X_n=1),\dots,P(X_n=r)\). On la range en matrice ligne – un choix ligne, et non colonne, dicté par l'ordre des facteurs dans la règle d'évolution de la sous-section suivante.
Définition — Le n-ième état de la chaîne
Soit \((X_n)\) une chaîne de Markov homogène sur \(\{1,\dots,r\}\). Pour chaque étape \(n\), le \(n\)-ième état de la chaîne est la matrice ligne$$V_n = \begin{pmatrix} P(X_n=1) & P(X_n=2) & \cdots & P(X_n=r) \end{pmatrix}.$$ C'est la loi de \(X_n\) écrite en une seule ligne ; \(V_0\) est l'état initial. Tout état \(V_n\) est lui-même une matrice ligne stochastique : ses coefficients sont positifs et de somme \(1\). Exemple — État initial de la chaîne météo
Si aujourd'hui est certainement ensoleillé, alors \(P(X_0=1)=1\) et \(P(X_0=2)=0\), donc$$V_0 = \begin{pmatrix} 1 & 0 \end{pmatrix}.$$ Si en revanche le jour est ensoleillé ou pluvieux de façon équiprobable, alors \(V_0=\begin{pmatrix} 0{,}5 & 0{,}5 \end{pmatrix}\). Dans les deux cas, les coefficients sont positifs et de somme \(1\). Exemple — État initial de la chaîne des habitudes de travail
Si chaque étudiant part dans le groupe \(1\) (ne travaillant pas), alors$$V_0 = \begin{pmatrix} 1 & 0 & 0 \end{pmatrix}.$$ Si la population est répartie également entre les trois groupes au départ, alors \(V_0=\begin{pmatrix} \tfrac13 & \tfrac13 & \tfrac13 \end{pmatrix}\), à nouveau une matrice ligne stochastique. Compétences à pratiquer
- Écrire le n-ième état
II.2
La relation d'évolution
La formule des probabilités totales relie un état au suivant : la probabilité d'être dans l'état \(j\) à l'étape \(n+1\) est la somme, sur l'état présent \(i\), de la chance d'être en \(i\) par la chance de sauter \(i\to j\). Lue comme un produit matriciel, c'est exactement \(V_{n+1}=V_n M\).
Théorème — Évolution matricielle des états
Soit \((X_n)\) une chaîne de Markov homogène sur \(\{1,\dots,r\}\), de matrice de transition \(M\) et de \(n\)-ième état \(V_n\). Pour tout \(n\),$$V_{n+1} = V_n\, M, \qquad\text{et par suite}\qquad V_n = V_0\, M^{n}.$$ De façon équivalente, pour tout \(n\ge 1\) les coefficients vérifient \(\displaystyle P(X_n=j) = \sum_{i=1}^{r} m_{i,j}\, P(X_{n-1}=i)\) pour tout état \(j\).
Énoncé sans démonstration, conformément au cadre de ce chapitre. La relation \(V_{n+1}=V_n M\) est la formule des probabilités totales avec l'état présent comme système complet ; la forme close \(V_n=V_0 M^n\) s'en déduit par une récurrence immédiate.
Pourquoi l'état est une matrice ligne
Le choix d'une matrice ligne est précisément ce qui rend \(V_{n+1}=V_n M\) valable avec \(M\) stochastique par lignes. Écrire la même évolution avec des vecteurs colonnes transposerait tout : \(\,^tV_{n+1}=\,^tM\,^tV_n\). Cette transposée est le pont vers la valeur propre \(1\) de \(\,^tM\) utilisée dans la section suivante.
Méthode — Calculer la loi de \(X_n\)
Pour trouver la loi de \(X_n\) à partir d'un état de départ \(V_0\) donné : - Pour un petit \(n\) fixé, itérer les produits \(V_1=V_0 M\), \(V_2=V_1 M\), \(\dots\) – chacun est une multiplication d'une matrice ligne par une matrice.
- Pour un \(n\) général, calculer d'abord \(M^n\) (souvent en diagonalisant \(M\) comme au chapitre Éléments propres et réduction), puis lire \(V_n=V_0 M^n\).
- Le \(j\)-ième coefficient de \(V_n\) est \(P(X_n=j)\) ; lorsque \(V_0=\begin{pmatrix}1 & 0 & \cdots & 0\end{pmatrix}\), ce coefficient est simplement \((M^n)_{1,j}\), le coefficient \((1,j)\) de \(M^n\).
Exemple — Météo dans deux jours
Calculer la probabilité qu'il fasse soleil dans deux jours, sachant qu'aujourd'hui est ensoleillé, pour \(M=\begin{pmatrix} 0{,}8 & 0{,}2 \\ 0{,}4 & 0{,}6 \end{pmatrix}\) et \(V_0=\begin{pmatrix} 1 & 0 \end{pmatrix}\).
On itère deux fois la relation d'évolution :$$\begin{aligned} V_1 &= V_0 M = \begin{pmatrix} 1 & 0 \end{pmatrix}\begin{pmatrix} 0{,}8 & 0{,}2 \\
0{,}4 & 0{,}6 \end{pmatrix} = \begin{pmatrix} 0{,}8 & 0{,}2 \end{pmatrix} && \text{(règle à un pas)}\\
V_2 &= V_1 M = \begin{pmatrix} 0{,}8 & 0{,}2 \end{pmatrix}\begin{pmatrix} 0{,}8 & 0{,}2 \\
0{,}4 & 0{,}6 \end{pmatrix} = \begin{pmatrix} 0{,}72 & 0{,}28 \end{pmatrix} && \text{(règle à un pas à nouveau)}. \end{aligned}$$ Le premier coefficient de \(V_2\) est \(P(X_2=1)=0{,}72\), donc la probabilité d'un jour ensoleillé dans deux jours est \(0{,}72\).
Compétences à pratiquer
- Appliquer la relation d'évolution
III
État stable
À long terme, de nombreuses chaînes se fixent en un équilibre : un état \(V\) qui ne change plus après une étape de plus, \(V=VM\). Un tel \(V\) est un état stable. On le caractérise comme la solution d'un système linéaire avec la normalisation \(\sum x_i=1\), et – en transposant – on reconnaît sa forme colonne comme un vecteur propre de \(\,^tM\) pour la valeur propre \(1\), ce qui réutilise la machinerie de réduction du chapitre d'algèbre précédent.
III.1
Définition et calcul
Un état stable est une matrice ligne stochastique fixée par la transition : appliquer une étape de plus redonne la même distribution. Si l'état initial est déjà stable, alors tout état ultérieur lui est égal, donc la loi de \(X_n\) ne change jamais – l'interprétation d'équilibre.
Définition — État stable
Soit \((X_n)\) une chaîne de Markov homogène sur \(\{1,\dots,r\}\) de matrice de transition \(M\). Un état stable (ou état stationnaire) de la chaîne est une matrice ligne \(V=\begin{pmatrix} x_1 & \cdots & x_r \end{pmatrix}\) qui est stochastique (\(x_i\ge 0\) pour tout \(i\) et \(\sum_{i=1}^r x_i = 1\)) et vérifie$$V = V M.$$ Méthode — Calculer un état stable
Pour trouver les états stables d'une chaîne de matrice de transition \(M\), avec \(V=\begin{pmatrix} x_1 & \cdots & x_r \end{pmatrix}\) : - Écrire l'équation \(VM=V\), c'est-à-dire \(V(M-I_r)=0\) ; la développer en \(r\) équations linéaires scalaires en \(x_1,\dots,x_r\).
- L'une de ces équations est redondante (les lignes de \(M-I_r\) ont pour somme \(0\)) ; la supprimer.
- Ajouter la normalisation \(x_1+\cdots+x_r=1\) et résoudre le système obtenu, en ne gardant que les solutions à coefficients tous positifs.
Exemple — État stable de la chaîne météo
Déterminer l'état stable de \(M=\begin{pmatrix} 0{,}8 & 0{,}2 \\ 0{,}4 & 0{,}6 \end{pmatrix}\).
On écrit \(V=\begin{pmatrix} x & y \end{pmatrix}\). Le système \(VM=V\) avec la normalisation s'écrit$$\begin{cases} 0{,}8x + 0{,}4y = x \\
0{,}2x + 0{,}6y = y \\
x + y = 1 \end{cases}$$ Les deux premières équations se réduisent toutes deux à \(-0{,}2x + 0{,}4y = 0\), soit \(x = 2y\) (la redondance de l'étape \(2\) de la méthode). Avec \(x+y=1\) cela donne \(3y = 1\), d'où$$V = \begin{pmatrix} \dfrac23 & \dfrac13 \end{pmatrix}.$$ À long terme, la chaîne passe une fraction \(\tfrac23\) de son temps au soleil et \(\tfrac13\) sous la pluie.
Exemple — Une chaîne à deux états sans convergence
Prenons l'échange déterministe \(M=\begin{pmatrix} 0 & 1 \\ 1 & 0 \end{pmatrix}\), qui envoie l'état \(1\) sur \(2\) et \(2\) sur \(1\) de façon certaine. Résoudre \(VM=V\) avec \(x+y=1\) donne \(x=y=\tfrac12\), donc \(V=\begin{pmatrix} \tfrac12 & \tfrac12 \end{pmatrix}\) est l'unique état stable. Pourtant, en partant de \(V_0=\begin{pmatrix}1 & 0\end{pmatrix}\) les états alternent \(\begin{pmatrix}1 & 0\end{pmatrix},\begin{pmatrix}0 & 1\end{pmatrix},\begin{pmatrix}1 & 0\end{pmatrix},\dots\) et ne se fixent jamais. Un état stable peut exister sans que la chaîne y converge. Compétences à pratiquer
- Calculer un état stable
III.2
Lien avec la valeur propre 1 de la transposée
L'équation de définition \(V=VM\) fait intervenir une matrice ligne multipliée à droite. La transposer la met sous la forme familière matrice fois colonne \(\,^tM\,(\,^tV)=\,^tV\), qui dit que la colonne \(\,^tV\) est un vecteur propre de \(\,^tM\) pour la valeur propre \(1\). Comme une matrice stochastique a toujours \(1\) parmi ses valeurs propres, une direction stable existe toujours ; les outils de réduction du chapitre d'algèbre la localisent alors.
Proposition — État stable et valeur propre 1 de la transposée
Soit \(M\) la matrice de transition d'une chaîne sur \(\{1,\dots,r\}\). Pour une matrice ligne \(V=\begin{pmatrix} x_1 & \cdots & x_r \end{pmatrix}\), on note \(\,^tV\) la matrice colonne de ses coordonnées dans la base canonique de \(\mathbb{R}^r\). Alors$$V = VM \quad\Longleftrightarrow\quad \,^tM\,(\,^tV) = \,^tV,$$ c'est-à-dire que \(\,^tV\) est un vecteur propre de \(\,^tM\) pour la valeur propre \(1\) (ou le vecteur nul). De plus \(1\) est toujours valeur propre de \(\,^tM\), car \(M\) étant stochastique, la colonne de uns \(\begin{pmatrix} 1 & \cdots & 1 \end{pmatrix}^{\!t}\) est un vecteur propre de \(M\) pour la valeur propre \(1\), et \(M\) et \(\,^tM\) ont les mêmes valeurs propres.
Énoncée sans démonstration, conformément au cadre de ce chapitre. L'équivalence est l'identité de transposition \(\,^t(VM)=\,^tM\,^tV\) ; l'assertion sur la valeur propre utilise qu'une matrice stochastique envoie la colonne de uns sur elle-même, puisque chaque ligne a pour somme \(1\), et que la transposition conserve les valeurs propres (vu au chapitre Éléments propres et réduction).
Exemple — Lire l'état stable comme vecteur propre
Pour \(M=\begin{pmatrix} 0{,}8 & 0{,}2 \\ 0{,}4 & 0{,}6 \end{pmatrix}\) on a \(\,^tM=\begin{pmatrix} 0{,}8 & 0{,}4 \\ 0{,}2 & 0{,}6 \end{pmatrix}\). Un vecteur propre de \(\,^tM\) pour la valeur propre \(1\) résout \((\,^tM - I_2)\,^tV = 0\), soit \(-0{,}2x + 0{,}4y = 0\), donnant \(x=2y\), par exemple \(\,^tV=\begin{pmatrix} 2 \\ 1 \end{pmatrix}\). Le normaliser pour que les coefficients aient pour somme \(1\) le ramène à \(\begin{pmatrix} \tfrac23 \\ \tfrac13 \end{pmatrix}\), dont la forme ligne \(\begin{pmatrix} \tfrac23 & \tfrac13 \end{pmatrix}\) est exactement l'état stable trouvé plus haut. Exemple — État stable de la chaîne à trois états
Pour la matrice des habitudes de travail \(M=\begin{pmatrix} 0{,}8 & 0{,}2 & 0 \\ 0{,}1 & 0{,}7 & 0{,}2 \\ 0 & 0{,}1 & 0{,}9 \end{pmatrix}\), résoudre \(VM=V\) avec \(x_1+x_2+x_3=1\) et \(V=\begin{pmatrix}x_1 & x_2 & x_3\end{pmatrix}\) donne les deux équations indépendantes \(0{,}8x_1+0{,}1x_2=x_1\) et \(0{,}2x_1+0{,}7x_2+0{,}1x_3=x_2\), soit \(x_2=2x_1\) et \(x_3=4x_1\). La normalisation \(x_1+2x_1+4x_1=1\) donne \(x_1=\tfrac17\), donc$$V = \begin{pmatrix} \dfrac17 & \dfrac27 & \dfrac47 \end{pmatrix}.$$ À long terme, une fraction \(\tfrac47\) des étudiants se trouve dans le groupe aux bons résultats.
Pour aller plus loin
Pour une chaîne à deux états, on peut décrire complètement les comportements possibles selon les probabilités de transition : un unique état stable atteint à la limite, toute une droite d'états stables, ou une oscillation sans convergence (comme dans l'échange déterministe ci-dessus). L'étude systématique de ces comportements, et l'emploi d'une diagonalisation de \(M\) pour obtenir une forme close de \(M^n\) et de la loi de \(X_n\), sont repris dans les exercices et s'appuient sur le chapitre Éléments propres et réduction.
Compétences à pratiquer
- Lire l'état stable comme vecteur propre
IV
Pour aller plus loin
Compétences à pratiquer
- Combiner états, puissances et équilibre
Aller à la section