Éducation Nationale Française · BCPST
Variables aléatoires
Lors d'une expérience aléatoire on observe rarement l'issue elle-même ; on observe un nombre lu sur l'issue — le score d'un dé, le nombre de piles dans une suite de lancers, le nombre d'objets défectueux dans un lot. Une variable aléatoire est exactement cela : un nombre attaché à chaque issue de l'expérience. Ce chapitre se place entièrement sur un univers \(\Omega\) fini, muni d'une probabilité \(\mathbb{P}\) comme au chapitre précédent. On définit une variable aléatoire, sa loi et sa fonction de répartition, l'indépendance de deux variables, puis les deux nombres qui résument une variable : son espérance (la valeur moyenne) et sa variance (la dispersion autour de la moyenne). On termine par les lois rencontrées le plus souvent en pratique : les lois certaine, uniforme, de Bernoulli et binomiale. Les ensembles de nombres \(\mathbb{N}\), \(\mathbb{Z}\), \(\mathbb{R}\) et le coefficient binomial \(\binom{n}{k}\) sont supposés connus.
I
Variables aléatoires et leur loi
I.1
Variable aléatoire sur un univers fini
Dans toute la suite, \((\Omega, \mathbb{P})\) est un espace probabilisé fini : \(\Omega\) est un ensemble fini d'issues et \(\mathbb{P}\) une probabilité sur cet ensemble. Une variable aléatoire attribue simplement un nombre réel à chaque issue.
Définition — Variable aléatoire
Soit \(\Omega\) un univers fini. Une variable aléatoire réelle sur \(\Omega\) est une application \(X : \Omega \to \mathbb{R}\). L'image \(X(\Omega) = \{X(\omega) \mid \omega \in \Omega\}\) est une partie finie de \(\mathbb{R}\), appelée ensemble des valeurs de \(X\). Exemple
On lance trois fois une pièce équilibrée, donc \(\Omega\) est l'ensemble des \(8\) suites comme \(\text{PPF}\). Soit \(X\) le nombre de piles. Alors \(X(\text{PPF}) = 2\), \(X(\text{FFF}) = 0\), et l'ensemble des valeurs est \(X(\Omega) = \{0, 1, 2, 3\}\). Exemple
On lance un dé équilibré à six faces, donc \(\Omega = \{1, 2, 3, 4, 5, 6\}\). L'application \(X(\omega) = \omega\) (le score) est une variable aléatoire avec \(X(\Omega) = \{1, \dots, 6\}\) ; l'application \(Y(\omega) = \omega^2\) en est une autre, avec \(Y(\Omega) = \{1, 4, 9, 16, 25, 36\}\). Compétences à pratiquer
- Lire l'ensemble des valeurs d'une variable
I.2
Événements liés à une variable et indicatrices
L'intérêt d'une variable aléatoire est que les questions sur sa valeur se traduisent en événements. Demander « \(X\) prend-elle une valeur dans \(I\) ? » sélectionne les issues qui la réalisent ; c'est un événement, donc il a une probabilité.
Définition — Événements \((X \in I)\) et \((X \equal x)\)
Soit \(X\) une variable aléatoire sur \(\Omega\) et \(I \subset \mathbb{R}\). L'événement \((X \in I)\) est l'ensemble des issues dont la valeur appartient à \(I\) : $$(X \in I) = \{\omega \in \Omega \mid X(\omega) \in I\}.$$ En particulier, pour \(x \in \mathbb{R}\), \((X = x) = \{\omega \in \Omega \mid X(\omega) = x\}\), et on écrit de même \((X \le x)\), \((X \ge x)\). Sa probabilité est notée \(\mathbb{P}(X \in I)\), \(\mathbb{P}(X = x)\), etc. Exemple
Pour les trois lancers avec \(X\) le nombre de piles, l'événement \((X = 2)\) est \(\{\text{PPF}, \text{PFP}, \text{FPP}\}\), donc \(\mathbb{P}(X = 2) = \tfrac{3}{8}\). L'événement \((X \ge 2)\) est \((X = 2) \cup (X = 3)\), d'où \(\mathbb{P}(X \ge 2) = \tfrac{3}{8} + \tfrac{1}{8} = \tfrac{1}{2}\). Définition — Indicatrice d'un événement
Soit \(A \subset \Omega\) un événement. L'indicatrice de \(A\) est la variable aléatoire \(\mathbb{1}_A : \Omega \to \mathbb{R}\) définie par $$\mathbb{1}_A(\omega) = \begin{cases} 1 & \text{si } \omega \in A, \\
0 & \text{si } \omega \notin A. \end{cases}$$ Elle ne prend que les valeurs \(0\) et \(1\), avec \((\mathbb{1}_A = 1) = A\) et \((\mathbb{1}_A = 0) = \overline{A}\). Exemple
Sur un lancer de dé, soit \(A = (\text{le score est pair}) = \{2, 4, 6\}\). Alors \(\mathbb{1}_A(\omega) = 1\) pour \(\omega \in \{2, 4, 6\}\) et \(\mathbb{1}_A(\omega) = 0\) sinon. Compter les piles en trois lancers est lui-même une somme d'indicatrices : \(X = \mathbb{1}_{A_1} + \mathbb{1}_{A_2} + \mathbb{1}_{A_3}\), où \(A_i\) est l'événement « le \(i\)-ème lancer donne pile ». Compétences à pratiquer
- Traduire des questions en événements et utiliser des indicatrices
I.3
Loi et fonction de répartition
Les événements \((X = x)\), lorsque \(x\) parcourt les valeurs de \(X\), partitionnent l'univers : chaque issue tombe dans exactement l'un d'eux. Enregistrer la probabilité de chacun donne la loi de \(X\), la description probabiliste complète de la variable.
Proposition — Les événements \((X \equal x)\) forment un système complet
Soit \(X\) une variable aléatoire d'ensemble de valeurs \(X(\Omega) = \{x_1, \dots, x_n\}\). Les événements \((X = x_1), \dots, (X = x_n)\) sont deux à deux disjoints et leur réunion est \(\Omega\) : ils forment un système complet d'événements. Par conséquent $$\sum_{x \in X(\Omega)} \mathbb{P}(X = x) = 1.$$
Chaque issue \(\omega\) possède une seule valeur \(X(\omega)\), donc \(\omega\) appartient à \((X = x)\) pour exactement un \(x \in X(\Omega)\). Les événements sont donc deux à deux disjoints et recouvrent \(\Omega\). La somme de leurs probabilités vaut alors \(\mathbb{P}(\Omega) = 1\) par additivité sur une partition.
Définition — Loi d'une variable aléatoire
La loi (ou distribution) de \(X\) est la donnée de l'ensemble des valeurs \(X(\Omega) = \{x_1, \dots, x_n\}\) et des probabilités \(\mathbb{P}(X = x_i)\). C'est la fonction \(f_X\) définie sur \(X(\Omega)\) par \(f_X(x) = \mathbb{P}(X = x)\). Deux variables aléatoires sont dites de même loi lorsqu'elles ont le même ensemble de valeurs et les mêmes probabilités. Exemple
Pour \(X\) le nombre de piles en trois lancers, la loi se présente commodément dans un tableau : | \(x\) | \(0\) | \(1\) | \(2\) | \(3\) |
| \(\mathbb{P}(X = x)\) | \(\tfrac{1}{8}\) | \(\tfrac{3}{8}\) | \(\tfrac{3}{8}\) | \(\tfrac{1}{8}\) |
Exemple
La même loi se lit d'un coup d'\oe il sur un diagramme en bâtons, où la hauteur de chaque bâton est la probabilité de la valeur correspondante : 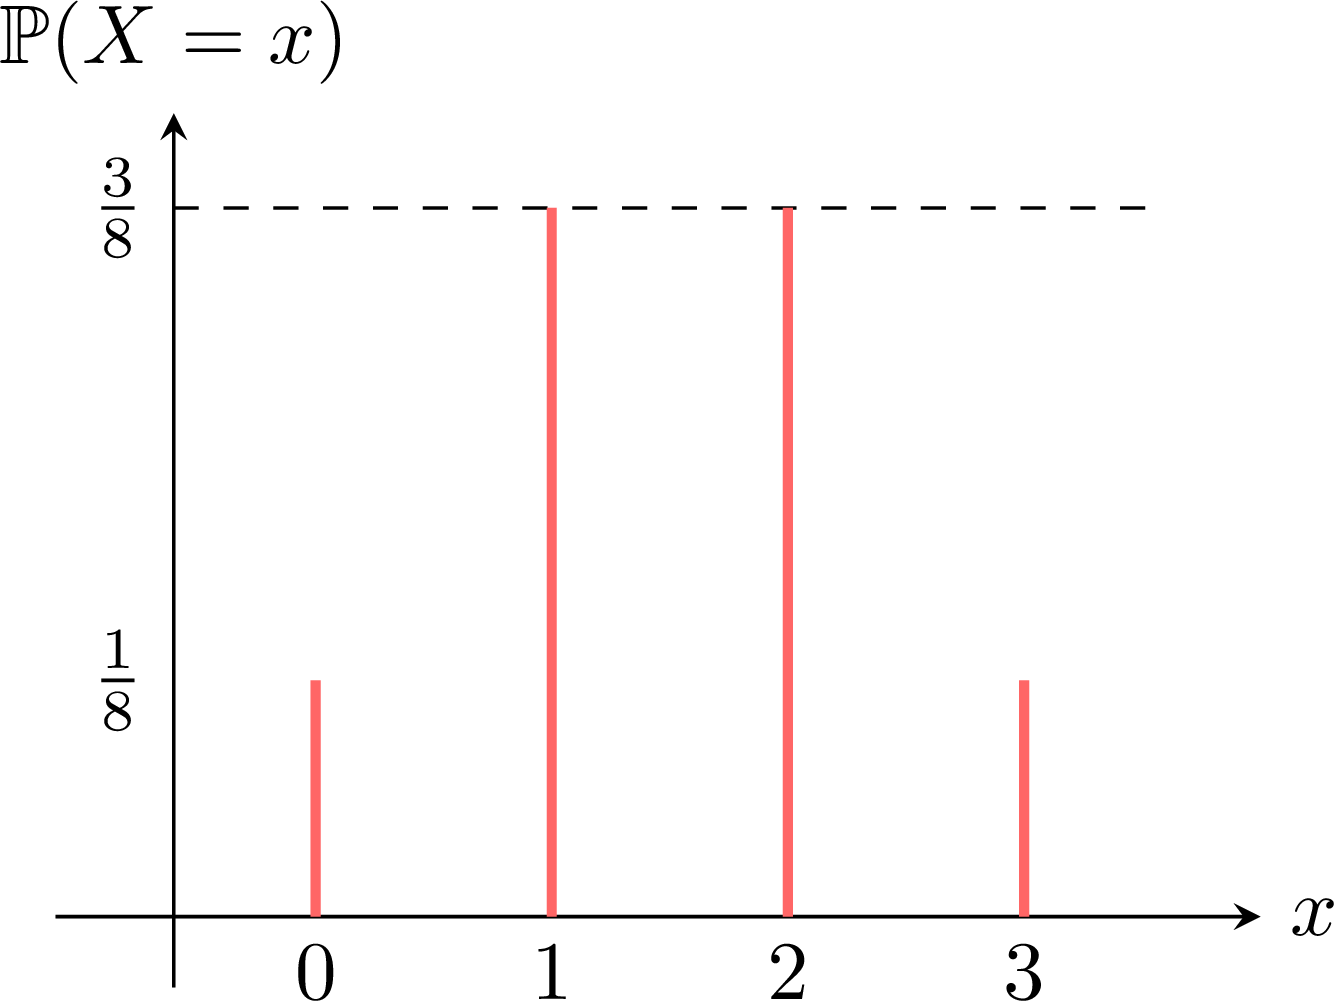
Définition — Fonction de répartition
La fonction de répartition de \(X\) est l'application \(F_X : \mathbb{R} \to [0, 1]\) définie par $$F_X(x) = \mathbb{P}(X \le x).$$ Elle est croissante, avec \(F_X(x) = 0\) pour \(x\) inférieur à la plus petite valeur de \(X\) et \(F_X(x) = 1\) pour \(x\) supérieur ou égal à la plus grande valeur. Sur un univers fini c'est une fonction en escalier qui saute de \(\mathbb{P}(X = x_i)\) en chaque valeur \(x_i\). Exemple
Pour le même \(X\) (piles en trois lancers), \(F_X\) est l'escalier ci-dessous, montant de la probabilité de chaque valeur : 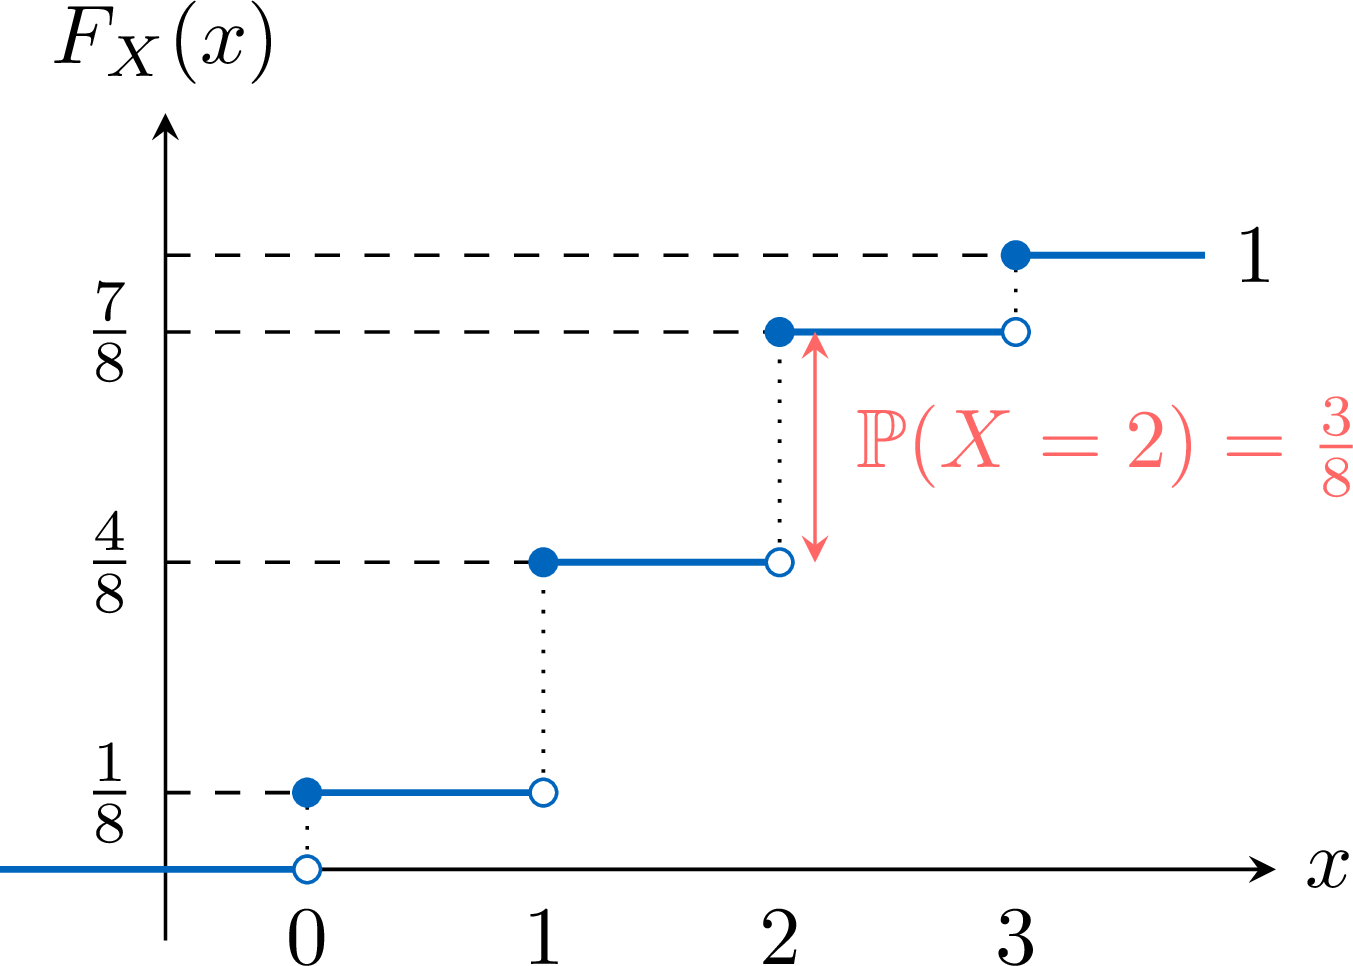
Méthode — Déterminer la loi d'une variable
Lister l'ensemble des valeurs \(X(\Omega)\) ; pour chaque valeur \(x\), identifier l'événement \((X = x)\) comme un ensemble d'issues et calculer \(\mathbb{P}(X = x)\) ; consigner le résultat dans un tableau et vérifier que les probabilités somment à \(1\). Compétences à pratiquer
- Construire un tableau de loi et une fonction de répartition
II
Indépendance de variables aléatoires
II.1
Variables indépendantes
Deux variables sont indépendantes lorsque connaître la valeur de l'une ne renseigne en rien sur la valeur de l'autre. Cela étend l'indépendance des événements du chapitre précédent à tous les couples de valeurs à la fois.
Définition — Indépendance de deux variables
Deux variables aléatoires \(X\) et \(Y\) sur le même univers sont indépendantes lorsque, pour toute valeur \(x \in X(\Omega)\) et toute valeur \(y \in Y(\Omega)\), $$\mathbb{P}\bigl((X = x) \cap (Y = y)\bigr) = \mathbb{P}(X = x)\,\mathbb{P}(Y = y).$$ Exemple
On lance deux dés équilibrés ; soit \(X\) le premier score et \(Y\) le second. Pour tous \(x, y \in \{1, \dots, 6\}\), l'événement \((X = x) \cap (Y = y)\) est l'unique couple \((x, y)\) parmi \(36\) couples équiprobables, donc sa probabilité est \(\tfrac{1}{36} = \tfrac16 \cdot \tfrac16 = \mathbb{P}(X = x)\,\mathbb{P}(Y = y)\). Ainsi \(X\) et \(Y\) sont indépendantes. À l'inverse, \(X\) et la somme \(S = X + Y\) ne sont pas indépendantes : \(\mathbb{P}(S = 2) = \tfrac{1}{36}\) mais \(\mathbb{P}\bigl((X = 1) \cap (S = 2)\bigr) = \tfrac{1}{36} \ne \tfrac16 \cdot \tfrac{1}{36}\). Compétences à pratiquer
- Tester l'indépendance de deux variables
II.2
Fonctions de variables indépendantes et coalitions
L'indépendance est préservée lorsqu'on transforme chaque variable séparément, et elle survit au regroupement de plusieurs variables indépendantes en blocs. Ces deux faits sont admis ici ; ce sont eux qui rendent les calculs avec des variables indépendantes maniables.
Proposition — Fonctions de variables indépendantes
Soient \(X\) et \(Y\) deux variables aléatoires indépendantes, et soient \(u, v : \mathbb{R} \to \mathbb{R}\) deux fonctions quelconques. Alors les variables \(u(X)\) et \(v(Y)\) sont indépendantes. Ce résultat est admis. Exemple
Avec les deux dés indépendants \(X, Y\) ci-dessus, \(X^2\) et \(Y\) sont indépendantes (prendre \(u(t) = t^2\), \(v(t) = t\)), de même que \(X^2\) et \(3Y - 1\). On peut élever au carré, translater ou dilater chaque variable sans perdre l'indépendance. Définition — Indépendance mutuelle
Les variables aléatoires \(X_1, \dots, X_n\) sont mutuellement indépendantes lorsque, pour toutes valeurs \(x_1 \in X_1(\Omega), \dots, x_n \in X_n(\Omega)\), $$\mathbb{P}\bigl((X_1 = x_1) \cap \dots \cap (X_n = x_n)\bigr) = \mathbb{P}(X_1 = x_1) \times \dots \times \mathbb{P}(X_n = x_n).$$ Proposition — Lemme des coalitions
Soient \(X_1, \dots, X_n\) mutuellement indépendantes. Si on les répartit en blocs disjoints et qu'on forme une fonction des variables de chaque bloc, les variables obtenues sont indépendantes. Par exemple, si \(X_1, X_2, X_3\) sont mutuellement indépendantes, alors \(u(X_1, X_2)\) et \(v(X_3)\) sont indépendantes. Ce résultat est admis. Exemple
On lance trois dés indépendants \(X_1, X_2, X_3\). Par le lemme des coalitions, la somme partielle \(X_1 + X_2\) est indépendante de \(X_3\), et aussi de \(X_3^2\). C'est précisément ce qui permet de traiter un total courant comme un seul bloc. Méthode — Décider si deux variables sont indépendantes
La définition exige la règle du produit pour tout couple de valeurs, donc les deux sens ne sont pas symétriques. - Pour écarter l'indépendance il suffit d'exhiber un couple \((x, y)\) tel que \(\mathbb{P}\bigl((X = x) \cap (Y = y)\bigr) \ne \mathbb{P}(X = x)\,\mathbb{P}(Y = y)\) ; choisir le couple dont l'événement se décrit le plus simplement.
- Pour l'établir, il faut vérifier tous les couples. En pratique on dispose les valeurs dans un tableau contenant les probabilités conjointes, on lit la loi de \(X\) en sommant chaque ligne et celle de \(Y\) en sommant chaque colonne : l'indépendance signifie que chaque case intérieure égale le produit des deux marges qui lui font face.
Compétences à pratiquer
- Appliquer les règles des fonctions et coalitions
III
Espérance
III.1
Espérance et ses propriétés
L'espérance d'une variable est sa valeur moyenne, chaque valeur étant pondérée par sa probabilité. C'est le nombre qu'un joueur s'attendrait à obtenir « par partie en moyenne » sur un grand nombre de répétitions.
Définition — Espérance
Soit \(X\) une variable aléatoire d'ensemble de valeurs \(X(\Omega) = \{x_1, \dots, x_n\}\). L'espérance de \(X\) est le réel $$\mathbb{E}(X) = \sum_{i=1}^{n} x_i\, \mathbb{P}(X = x_i).$$ Exemple
Pour le score \(X\) d'un dé équilibré, chaque valeur a la probabilité \(\tfrac16\), donc $$\mathbb{E}(X) = \frac{1+2+3+4+5+6}{6} = \frac{21}{6} = 3{,}5.$$ L'espérance \(3{,}5\) n'est pas une valeur possible du dé : c'est une moyenne, pas une issue typique. Proposition — Espérance d'une indicatrice
Pour tout événement \(A\), \(\mathbb{E}(\mathbb{1}_A) = \mathbb{P}(A)\).
L'indicatrice prend la valeur \(1\) sur \(A\) et \(0\) sur \(\overline{A}\), donc son espérance vaut $$\mathbb{E}(\mathbb{1}_A) = 1 \cdot \mathbb{P}(\mathbb{1}_A = 1) + 0 \cdot \mathbb{P}(\mathbb{1}_A = 0) = \mathbb{P}(A).$$
Proposition — Propriétés de l'espérance
Soient \(X\) et \(Y\) des variables aléatoires sur \(\Omega\) et \(a, b \in \mathbb{R}\). - positivité : si \(X \ge 0\) (c'est-à-dire \(X(\omega) \ge 0\) pour tout \(\omega\)), alors \(\mathbb{E}(X) \ge 0\) ;
- croissance : si \(X \le Y\), alors \(\mathbb{E}(X) \le \mathbb{E}(Y)\) ;
- linéarité : \(\mathbb{E}(aX + bY) = a\,\mathbb{E}(X) + b\,\mathbb{E}(Y)\) ; en particulier \(\mathbb{E}(aX + b) = a\,\mathbb{E}(X) + b\).
Exemple
En comptant les piles en trois lancers, \(X = \mathbb{1}_{A_1} + \mathbb{1}_{A_2} + \mathbb{1}_{A_3}\) avec \(\mathbb{P}(A_i) = \tfrac12\). Par linéarité et la règle de l'indicatrice, $$\mathbb{E}(X) = \mathbb{E}(\mathbb{1}_{A_1}) + \mathbb{E}(\mathbb{1}_{A_2}) + \mathbb{E}(\mathbb{1}_{A_3}) = \tfrac12 + \tfrac12 + \tfrac12 = \tfrac32.$$ Cela retrouve le calcul direct à partir du tableau de la loi, mais sans sommer \(x_i\,\mathbb{P}(X = x_i)\). Compétences à pratiquer
- Calculer des espérances et utiliser la linéarité
III.2
Théorème de transfert
Pour calculer l'espérance d'une variable transformée \(g(X)\), on n'a pas besoin de la loi de \(g(X)\) : il suffit de pondérer \(g(x)\) par la probabilité de \(x\). C'est le théorème de transfert, admis ici.
Théorème — Théorème de transfert
Soit \(X\) une variable aléatoire d'ensemble de valeurs \(X(\Omega) = \{x_1, \dots, x_n\}\) et soit \(g : \mathbb{R} \to \mathbb{R}\). Alors $$\mathbb{E}\bigl(g(X)\bigr) = \sum_{i=1}^{n} g(x_i)\, \mathbb{P}(X = x_i).$$ Ce résultat est admis. Exemple
Pour le dé équilibré \(X\), le théorème de transfert donne \(\mathbb{E}(X^2)\) directement : $$\mathbb{E}(X^2) = \sum_{k=1}^{6} k^2 \cdot \frac16 = \frac{1 + 4 + 9 + 16 + 25 + 36}{6} = \frac{91}{6}.$$ On n'a pas calculé la loi de \(X^2\) ; on a pondéré \(k^2\) par \(\mathbb{P}(X = k)\). Méthode — Calculer \(\mathbb{E}(g(X))\)
Ne pas construire la loi de \(g(X)\). Lister les valeurs \(x_i\) de \(X\) avec leurs probabilités, puis sommer \(g(x_i)\,\mathbb{P}(X = x_i)\). Pour \(g(x) = x^2\) on obtient \(\mathbb{E}(X^2)\), l'ingrédient clé de la variance ci-dessous. Compétences à pratiquer
- Calculer l'espérance d'une variable transformée
IV
Variance et écart-type
IV.1
Variance, König-Huygens et écart-type
L'espérance donne le centre d'une variable ; la variance mesure à quel point les valeurs s'écartent de ce centre. Une grande variance signifie des valeurs dispersées, une petite des valeurs regroupées près de la moyenne.
Définition — Variance et écart-type
Soit \(X\) une variable aléatoire d'espérance \(m = \mathbb{E}(X)\). La variance de \(X\) est $$\mathbb{V}(X) = \mathbb{E}\bigl((X - m)^2\bigr) \ge 0,$$ la distance quadratique moyenne à la moyenne. Son écart-type est \(\sigma(X) = \sqrt{\mathbb{V}(X)}\), exprimé dans la même unité que \(X\). Proposition — Formule de König-Huygens
Pour toute variable aléatoire \(X\), $$\mathbb{V}(X) = \mathbb{E}(X^2) - \mathbb{E}(X)^2.$$
On pose \(m = \mathbb{E}(X)\) et on développe le carré, puis on utilise la linéarité de l'espérance (\(m\) est une constante) : $$\begin{aligned} \mathbb{V}(X) &= \mathbb{E}\bigl((X - m)^2\bigr) \\
&= \mathbb{E}\bigl(X^2 - 2mX + m^2\bigr) && \text{(on développe le carré)} \\
&= \mathbb{E}(X^2) - 2m\,\mathbb{E}(X) + m^2 && \text{(linéarité, } m \text{ constante)} \\
&= \mathbb{E}(X^2) - 2m^2 + m^2 && \text{(} \mathbb{E}(X) = m \text{)} \\
&= \mathbb{E}(X^2) - m^2. \end{aligned}$$
Exemple
Pour le dé équilibré, \(\mathbb{E}(X) = \tfrac{7}{2}\) et \(\mathbb{E}(X^2) = \tfrac{91}{6}\), donc par König-Huygens $$\mathbb{V}(X) = \frac{91}{6} - \left(\frac{7}{2}\right)^2 = \frac{91}{6} - \frac{49}{4} = \frac{182 - 147}{12} = \frac{35}{12} \approx 2{,}92.$$ L'écart-type vaut \(\sigma(X) = \sqrt{35/12} \approx 1{,}71\). Compétences à pratiquer
- Calculer une variance par König-Huygens
IV.2
Transformée affine et variable centrée réduite
Translater une variable d'une constante déplace son centre mais pas sa dispersion ; la dilater multiplie la dispersion. La variance traduit exactement cela.
Proposition — Variance d'une transformée affine
Pour toute variable aléatoire \(X\) et tous réels \(a, b\), $$\mathbb{V}(aX + b) = a^2\, \mathbb{V}(X).$$
Posons \(m = \mathbb{E}(X)\), donc \(\mathbb{E}(aX + b) = am + b\) par linéarité. Alors $$\begin{aligned} \mathbb{V}(aX + b) &= \mathbb{E}\Bigl(\bigl((aX + b) - (am + b)\bigr)^2\Bigr) \\
&= \mathbb{E}\bigl((aX - am)^2\bigr) && \text{(le } b \text{ se simplifie)} \\
&= \mathbb{E}\bigl(a^2 (X - m)^2\bigr) \\
&= a^2\, \mathbb{E}\bigl((X - m)^2\bigr) && \text{(linéarité, } a^2 \text{ constante)} \\
&= a^2\, \mathbb{V}(X). \end{aligned}$$
Définition — Variable centrée réduite
Soit \(X\) d'espérance \(m\) et d'écart-type \(\sigma = \sigma(X) > 0\). La variable centrée réduite associée à \(X\) est $$X^* = \frac{X - m}{\sigma}.$$ Elle vérifie \(\mathbb{E}(X^*) = 0\) et \(\mathbb{V}(X^*) = 1\) : c'est la même variable réétalonnée à moyenne \(0\) et écart-type \(1\). Exemple
En écrivant \(X^* = \tfrac{1}{\sigma} X - \tfrac{m}{\sigma}\), la linéarité de l'espérance donne \(\mathbb{E}(X^*) = \tfrac{1}{\sigma}(m) - \tfrac{m}{\sigma} = 0\) et la règle affine de la variance donne \(\mathbb{V}(X^*) = \tfrac{1}{\sigma^2}\,\mathbb{V}(X) = \tfrac{\sigma^2}{\sigma^2} = 1\). Centrer puis réduire standardise n'importe quelle variable. Compétences à pratiquer
- Appliquer la règle affine et centrer-réduire
IV.3
Somme et produit sous indépendance
L'espérance est toujours additive ; la variance ne l'est que lorsque les variables sont indépendantes. L'indépendance est aussi ce qui permet à l'espérance de passer à travers un produit.
Proposition — Espérance d'un produit de variables indépendantes
Si \(X\) et \(Y\) sont indépendantes, alors \(\mathbb{E}(XY) = \mathbb{E}(X)\,\mathbb{E}(Y)\).
Soient \(X(\Omega) = \{x_1, \dots, x_p\}\) et \(Y(\Omega) = \{y_1, \dots, y_q\}\). Les événements \((X = x_i) \cap (Y = y_j)\) forment un système complet : sur chacun la variable \(XY\) prend l'unique valeur \(x_i y_j\), donc en regroupant la définition de l'espérance selon ces événements, puis en utilisant l'indépendance \(\mathbb{P}\bigl((X = x_i) \cap (Y = y_j)\bigr) = \mathbb{P}(X = x_i)\,\mathbb{P}(Y = y_j)\), on obtient $$\begin{aligned} \mathbb{E}(XY) &= \sum_{i} \sum_{j} x_i y_j\, \mathbb{P}\bigl((X = x_i) \cap (Y = y_j)\bigr) \\
&= \sum_{i} \sum_{j} x_i y_j\, \mathbb{P}(X = x_i)\, \mathbb{P}(Y = y_j) && \text{(indépendance)} \\
&= \left(\sum_{i} x_i\, \mathbb{P}(X = x_i)\right)\left(\sum_{j} y_j\, \mathbb{P}(Y = y_j)\right) && \text{(on factorise la somme double)} \\
&= \mathbb{E}(X)\, \mathbb{E}(Y). \end{aligned}$$
Proposition — Variance d'une somme de variables indépendantes
Si \(X\) et \(Y\) sont indépendantes, alors $$\mathbb{V}(X + Y) = \mathbb{V}(X) + \mathbb{V}(Y).$$
Par König-Huygens et linéarité, avec \(\mathbb{E}\bigl((X+Y)^2\bigr) = \mathbb{E}(X^2) + 2\,\mathbb{E}(XY) + \mathbb{E}(Y^2)\) : $$\begin{aligned} \mathbb{V}(X + Y) &= \mathbb{E}\bigl((X+Y)^2\bigr) - \bigl(\mathbb{E}(X) + \mathbb{E}(Y)\bigr)^2 \\
&= \mathbb{E}(X^2) + 2\,\mathbb{E}(XY) + \mathbb{E}(Y^2) - \mathbb{E}(X)^2 - 2\,\mathbb{E}(X)\mathbb{E}(Y) - \mathbb{E}(Y)^2 \\
&= \mathbb{V}(X) + \mathbb{V}(Y) + 2\bigl(\mathbb{E}(XY) - \mathbb{E}(X)\mathbb{E}(Y)\bigr) && \text{(on regroupe par König-Huygens)} \\
&= \mathbb{V}(X) + \mathbb{V}(Y). && \text{(} \mathbb{E}(XY) = \mathbb{E}(X)\mathbb{E}(Y) \text{)} \end{aligned}$$ La dernière étape a utilisé l'indépendance via la règle du produit ci-dessus.
Méthode — Calculer une variance
Passer presque toujours par König-Huygens : calculer \(\mathbb{E}(X)\), puis \(\mathbb{E}(X^2)\) par transfert, puis \(\mathbb{V}(X) = \mathbb{E}(X^2) - \mathbb{E}(X)^2\). Pour une transformée affine utiliser \(\mathbb{V}(aX + b) = a^2\,\mathbb{V}(X)\) ; pour une somme de variables indépendantes additionner les variances. Compétences à pratiquer
- Additionner des variances et multiplier des espérances d'indépendantes
V
Lois usuelles
V.1
Lois certaine et uniforme
Quelques lois décrivent la plupart des expériences élémentaires. La plus simple est la loi certaine (une constante) ; vient ensuite la loi uniforme de valeurs équiprobables.
Définition — Lois certaine et uniforme
Une variable \(X\) suit la loi certaine en \(c\) lorsque \(X = c\) pour un réel fixé \(c\) (elle ne prend que la valeur \(c\)). Une variable \(X\) suit la loi uniforme sur \(\{x_1, \dots, x_n\}\) lorsque ses \(n\) valeurs sont équiprobables : $$\mathbb{P}(X = x_i) = \frac{1}{n} \quad \text{pour chaque } i.$$ Proposition — Espérance de la loi uniforme
Si \(X\) suit la loi uniforme sur \(\{1, 2, \dots, n\}\), alors $$\mathbb{E}(X) = \frac{n + 1}{2}.$$ Une variable certaine en \(c\) vérifie \(\mathbb{E}(X) = c\) et \(\mathbb{V}(X) = 0\).
Chaque valeur a la probabilité \(\tfrac1n\), donc en utilisant \(\sum_{k=1}^{n} k = \tfrac{n(n+1)}{2}\) : $$\mathbb{E}(X) = \sum_{k=1}^{n} k \cdot \frac1n = \frac1n \cdot \frac{n(n+1)}{2} = \frac{n+1}{2}.$$ Pour une variable certaine en \(c\), \(X\) ne prend que la valeur \(c\) avec la probabilité \(1\), donc \(\mathbb{E}(X) = c\) et \(\mathbb{E}(X^2) = c^2\) ; König-Huygens donne \(\mathbb{V}(X) = c^2 - c^2 = 0\).
Exemple
Le dé équilibré suit la loi uniforme sur \(\{1, \dots, 6\}\), donc \(\mathbb{E}(X) = \tfrac{6+1}{2} = 3{,}5\), en accord avec le calcul direct. Une pièce cotée \(0\) ou \(1\) uniformément vérifie \(\mathbb{E} = \tfrac12\). Compétences à pratiquer
- Reconnaître lois certaine et uniforme et leur espérance
V.2
Loi de Bernoulli
Une variable de Bernoulli modélise une seule épreuve à deux issues, succès ou échec — un lancer de pièce, une réponse oui/non, un composant qui fonctionne ou non. C'est l'indicatrice d'un succès.
Définition — Loi de Bernoulli
Soit \(p \in [0, 1]\). Une variable \(X\) suit la loi de Bernoulli de paramètre \(p\), notée \(X \hookrightarrow \mathcal{B}(p)\), lorsqu'elle prend la valeur \(1\) (succès) avec la probabilité \(p\) et \(0\) (échec) avec la probabilité \(1 - p\) : $$\mathbb{P}(X = 1) = p, \qquad \mathbb{P}(X = 0) = 1 - p.$$ Proposition — Espérance et variance de \(\mathcal{B}(p)\)
Si \(X \hookrightarrow \mathcal{B}(p)\), alors $$\mathbb{E}(X) = p \qquad \text{et} \qquad \mathbb{V}(X) = p(1 - p).$$
L'espérance vaut \(\mathbb{E}(X) = 1 \cdot p + 0 \cdot (1 - p) = p\). Comme \(X\) ne prend que les valeurs \(0\) et \(1\), \(X^2 = X\), donc \(\mathbb{E}(X^2) = \mathbb{E}(X) = p\). König-Huygens donne alors $$\mathbb{V}(X) = \mathbb{E}(X^2) - \mathbb{E}(X)^2 = p - p^2 = p(1 - p).$$
Exemple
Un seul lancer d'une pièce équilibrée coté \(1\) pour pile donne \(X \hookrightarrow \mathcal{B}(\tfrac12)\), avec \(\mathbb{E}(X) = \tfrac12\) et \(\mathbb{V}(X) = \tfrac12 \cdot \tfrac12 = \tfrac14\). Une pièce biaisée avec \(p = 0{,}9\) a \(\mathbb{V}(X) = 0{,}9 \cdot 0{,}1 = 0{,}09\), plus petite car l'issue est presque certaine. Compétences à pratiquer
- Reconnaître une variable de Bernoulli et donner son espérance et sa variance
V.3
Loi binomiale
Répéter \(n\) fois indépendamment la même épreuve de Bernoulli et compter les succès donne la loi binomiale. C'est la loi de référence des répétitions : objets défectueux dans un lot, succès dans une série de tentatives.
Définition — Loi binomiale
Soient \(n \in \mathbb{N}^*\) et \(p \in [0, 1]\). Une variable \(X\) suit la loi binomiale de paramètres \(n\) et \(p\), notée \(X \hookrightarrow \mathcal{B}(n, p)\), lorsque son ensemble de valeurs est \(\{0, 1, \dots, n\}\) et $$\mathbb{P}(X = k) = \binom{n}{k} p^k (1 - p)^{n - k} \quad \text{pour } k \in \{0, \dots, n\}.$$ C'est la loi du nombre de succès en \(n\) répétitions indépendantes d'une épreuve \(\mathcal{B}(p)\). Les deux facteurs se lisent séparément : \(p^k (1 - p)^{n - k}\) est la probabilité d'une suite particulière comportant \(k\) succès et \(n - k\) échecs, et \(\binom{n}{k}\) compte lesquelles des \(n\) épreuves sont les réussies — il y a autant de telles suites, toutes de même probabilité. Exemple
Prenons \(n = 3\) et \(p = \tfrac12\) : la formule donne, pour \(k = 0, 1, 2, 3\), $$\mathbb{P}(X = k) = \binom{3}{k} \left(\frac12\right)^{k} \left(\frac12\right)^{3-k} = \frac{1}{8}\binom{3}{k},$$ c'est-à-dire \(\tfrac18\), \(\tfrac38\), \(\tfrac38\), \(\tfrac18\). C'est exactement la loi tabulée et dessinée au début du chapitre : le nombre de piles en trois lancers était déjà une variable binomiale, \(X \hookrightarrow \mathcal{B}\bigl(3, \tfrac12\bigr)\), et les \(3\) de son diagramme en bâtons sont les dénombrements \(\binom{3}{1} = \binom{3}{2} = 3\). Proposition — Binomiale comme somme de Bernoulli
Si \(X_1, \dots, X_n\) sont des variables mutuellement indépendantes, chacune suivant \(\mathcal{B}(p)\), alors leur somme \(S = X_1 + \dots + X_n\) suit \(\mathcal{B}(n, p)\). C'est le modèle standard d'une variable \(\mathcal{B}(n, p)\) : le nombre de succès sur \(n\) épreuves indépendantes identiques. Ce résultat est admis. Proposition — Espérance et variance de \(\mathcal{B}(n\virgule p)\)
Si \(X \hookrightarrow \mathcal{B}(n, p)\), alors $$\mathbb{E}(X) = np \qquad \text{et} \qquad \mathbb{V}(X) = np(1 - p).$$
On écrit \(X = X_1 + \dots + X_n\) avec les \(X_i\) indépendantes et chacune \(\hookrightarrow \mathcal{B}(p)\). Par linéarité de l'espérance et additivité de la variance sur des variables indépendantes (la règle à deux variables ci-dessus, étendue à \(n\) variables mutuellement indépendantes par regroupement avec le lemme des coalitions), $$\begin{aligned} \mathbb{E}(X) &= \sum_{i=1}^{n} \mathbb{E}(X_i) = \sum_{i=1}^{n} p = np && \text{(linéarité)} \\
\mathbb{V}(X) &= \sum_{i=1}^{n} \mathbb{V}(X_i) = \sum_{i=1}^{n} p(1 - p) = np(1 - p). && \text{(indépendance)} \end{aligned}$$
Exemple
Une machine produit des objets, chacun défectueux indépendamment avec la probabilité \(p = 0{,}1\). Dans un lot de \(n = 20\), le nombre \(X\) de défectueux suit \(\mathcal{B}(20,\, 0{,}1)\). Donc \(\mathbb{E}(X) = 20 \cdot 0{,}1 = 2\) et \(\mathbb{V}(X) = 20 \cdot 0{,}1 \cdot 0{,}9 = 1{,}8\), donc \(\sigma(X) = \sqrt{1{,}8} \approx 1{,}34\). En moyenne \(2\) défectueux par lot. La formule répond aux questions que les deux nombres résumés ne traitent pas : un lot sans défaut a pour probabilité $$\mathbb{P}(X = 0) = \binom{20}{0} (0{,}1)^0 (0{,}9)^{20} = (0{,}9)^{20} \approx 0{,}12,$$ donc un lot contient au moins un défectueux avec la probabilité \(1 - 0{,}12 = 0{,}88\) ; et exactement trois défectueux a pour probabilité \(\mathbb{P}(X = 3) = \binom{20}{3} (0{,}1)^3 (0{,}9)^{17} \approx 0{,}19\). Dessiner la loi entière montre où se concentre la masse : 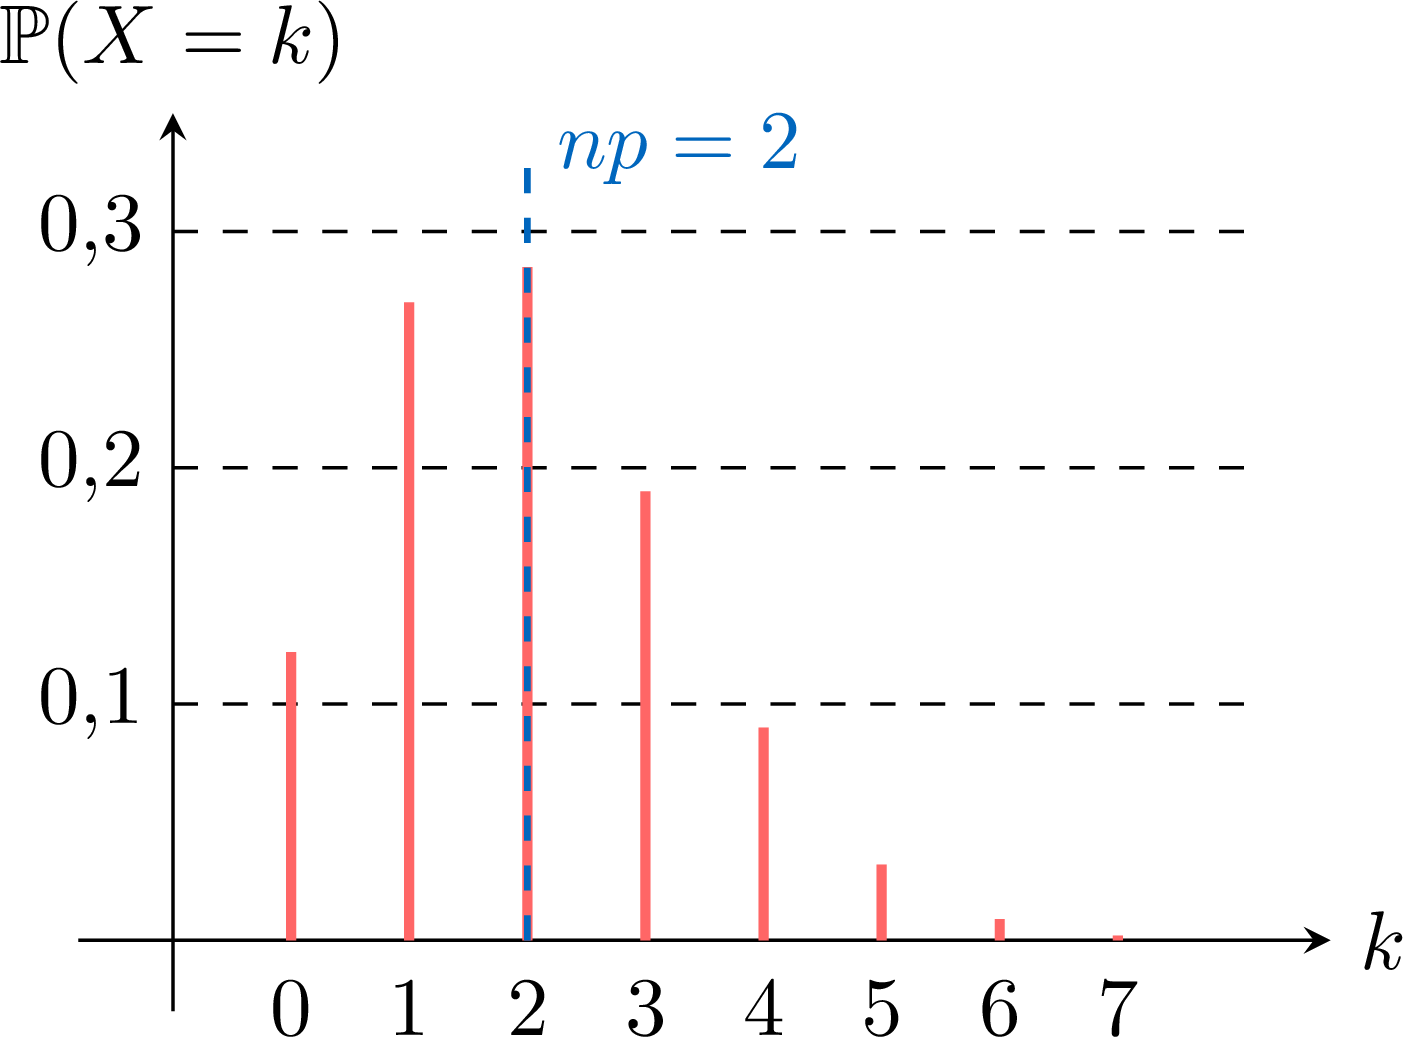
Méthode — Reconnaître une situation binomiale
Vérifier les quatre caractéristiques : un nombre fixé \(n\) d'épreuves, chacune de même probabilité de succès \(p\), les épreuves indépendantes, et \(X\) compte les succès. Si tout est vérifié, \(X \hookrightarrow \mathcal{B}(n, p)\) et on peut citer \(\mathbb{E}(X) = np\), \(\mathbb{V}(X) = np(1-p)\) sans recalcul. Toute probabilité individuelle se lit ensuite sur la formule \(\mathbb{P}(X = k) = \binom{n}{k} p^k (1-p)^{n-k}\) ; pour une question du type « au moins un succès », passer par le complémentaire \(\mathbb{P}(X \ge 1) = 1 - \mathbb{P}(X = 0)\) plutôt que de sommer \(n\) termes.
Pour aller plus loin
L'espérance et la variance résument une variable en deux nombres, mais la loi complète en dit plus : deux variables peuvent partager la même moyenne et la même variance tout en se comportant très différemment. La loi binomiale, construite ici à partir d'épreuves de Bernoulli indépendantes, est la porte d'entrée vers les lois étudiées plus tard, où le nombre d'épreuves devient grand et la variable se lit sur une échelle continue. L'habitude de décomposer un comptage en somme d'indicatrices — utilisée ici pour l'espérance de la binomiale — est l'une des astuces les plus réutilisables de toute la probabilité.
Compétences à pratiquer
- Reconnaître une situation binomiale et calculer son espérance et sa variance
VI
Pour aller plus loin
Compétences à pratiquer
- Problèmes structurés et exercices plus difficiles
Aller à la section