Éducation Nationale Française · BCPST 2
Applications linéaires et matrices
En première année, les applications linéaires allaient de \(K^p\) dans \(K^n\) et se lisaient sur une matrice dans les bases canoniques. La même idée fonctionne entre deux espaces vectoriels quelconques — matrices, polynômes, fonctions : une application est linéaire lorsqu'elle respecte les sommes et les multiples scalaires. Ce chapitre généralise la théorie de première année (noyau, image, rang, théorème du rang, composition, isomorphisme), puis ajoute deux outils nouveaux : la matrice d'une application dans des bases quelconques, et le changement de base — comment la matrice d'un endomorphisme se transforme quand la base change, menant aux matrices semblables et, au chapitre suivant, à la diagonalisation. Partout, \(K = \mathbb{R}\) ou \(\mathbb{C}\) et \(E, F\) sont des \(K\)-espaces vectoriels.
I
Applications linéaires entre espaces vectoriels
I.1
Définition et caractérisation
Une application linéaire transporte la structure de \(E\) vers \(F\) : elle envoie une somme sur la somme des images et un multiple scalaire sur le multiple scalaire de l'image. Géométriquement, dans le plan, elle envoie le quadrillage construit sur une base sur le quadrillage construit sur les images de cette base — qui peut s'écraser en une droite ou un point si ces images sont liées. 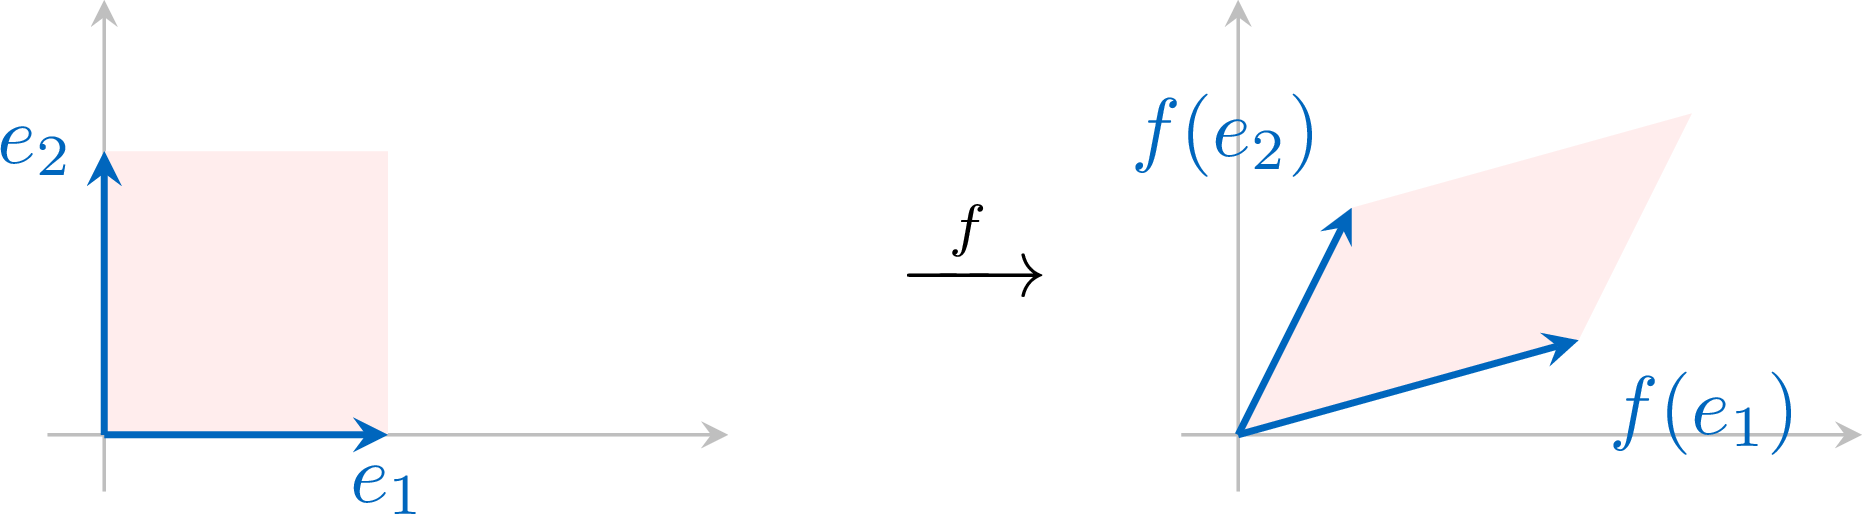
Définition — Application linéaire
Soit \(E, F\) des \(K\)-espaces vectoriels. Une application \(f : E \to F\) est linéaire si $$f(u + v) = f(u) + f(v) \quad\text{et}\quad f(\lambda u) = \lambda f(u) \qquad \text{pour tous } u, v \in E,\ \lambda \in K.$$ Une application linéaire \(f : E \to F\) est aussi appelée morphisme ; l'ensemble des applications linéaires de \(E\) dans \(F\) se note \(\mathcal{L}(E,F)\). Proposition — Caractérisation de la linéarité
Une application \(f : E \to F\) est linéaire si et seulement si $$f(\lambda u + v) = \lambda f(u) + f(v) \qquad \text{pour tous } u, v \in E,\ \lambda \in K.$$ Toute application linéaire vérifie \(f(0_E) = 0_F\).
Si \(f\) est linéaire, alors \(f(\lambda u + v) = f(\lambda u) + f(v) = \lambda f(u) + f(v)\). Réciproquement, supposons l'identité unique vérifiée. Prendre \(u = v = 0_E\) et \(\lambda = 1\) donne \(f(0_E) = 2 f(0_E)\), donc \(f(0_E) = 0_F\). Ensuite \(\lambda = 1\) donne l'additivité, et \(v = 0_E\) donne \(f(\lambda u) = \lambda f(u) + f(0_E) = \lambda f(u)\), l'homogénéité.
Exemple
L'identité \(\mathrm{id}_E : u \mapsto u\) est linéaire. L'application \(f : \mathbb{R}^2 \to \mathbb{R}^3\), \((x,y) \mapsto (2x, 3x - y, y - x)\) est linéaire (chaque coordonnée est une expression linéaire). La dérivation \(D : \mathbb{R}_n[X] \to \mathbb{R}_n[X]\), \(P \mapsto P'\) est linéaire, car \((\lambda P + Q)' = \lambda P' + Q'\). Exemple
Pour une matrice fixée \(A \in M_{n,p}(K)\), l'application \(K^p \to K^n\), \(X \mapsto AX\) est linéaire (rappel de première année) : \(A(\lambda X + Y) = \lambda AX + AY\). En revanche, \(g : \mathbb{R} \to \mathbb{R}\), \(x \mapsto x + 1\) n'est pas linéaire, car \(g(0) = 1 \ne 0\). Méthode — Démontrer qu'une application est linéaire
On prend \(u, v \in E\) et \(\lambda \in K\) quelconques, et on vérifie l'identité unique \(f(\lambda u + v) = \lambda f(u) + f(v)\). Pour montrer qu'une application n'est pas linéaire, il suffit souvent de vérifier \(f(0_E) \ne 0_F\), ou d'exhiber un couple où l'identité échoue. Compétences à pratiquer
- Est-ce linéaire ?
I.2
Noyau, image, injectivité et surjectivité
Deux sous-espaces mesurent une application linéaire : son noyau, les vecteurs envoyés sur \(0_F\), et son image, l'ensemble des valeurs atteintes. Ils contrôlent exactement l'injectivité et la surjectivité, comme en première année pour \(K^p \to K^n\).
Définition — Noyau et image
Soit \(f \in \mathcal{L}(E,F)\). Le noyau de \(f\) est \(\ker f = \{x \in E : f(x) = 0_F\}\), et l'image de \(f\) est \(\mathrm{Im}\, f = f(E) = \{f(x) : x \in E\}\). Proposition — Le noyau et l'image sont des sous-espaces
Pour \(f \in \mathcal{L}(E,F)\), \(\ker f\) est un sous-espace de \(E\) et \(\mathrm{Im}\, f\) est un sous-espace de \(F\). (Rappel de première année ; la preuve n'utilise que la caractérisation des sous-espaces par les combinaisons linéaires.) Proposition — Image d'un sous-espace engendré
Soit \(f \in \mathcal{L}(E,F)\) et \(v_1, \dots, v_r \in E\). Si \(H = \mathrm{Vect}(v_1, \dots, v_r)\), alors \(f(H) = \mathrm{Vect}\big(f(v_1), \dots, f(v_r)\big)\). En particulier, pour une base finie \((e_1, \dots, e_p)\) de \(E\), $$\mathrm{Im}\, f = \mathrm{Vect}\big(f(e_1), \dots, f(e_p)\big).$$
Tout élément de \(f(H)\) est \(f(x)\) avec \(x = \sum_i \lambda_i v_i\), donc \(f(x) = \sum_i \lambda_i f(v_i) \in \mathrm{Vect}\big(f(v_1), \dots, f(v_r)\big)\) par linéarité. Réciproquement tout \(\sum_i \lambda_i f(v_i) = f\big(\sum_i \lambda_i v_i\big)\) est dans \(f(H)\). Les deux ensembles coïncident. Prendre \(H = E\) avec une base donne la formule pour \(\mathrm{Im}\, f\).
Proposition — Injective et surjective
Soit \(f \in \mathcal{L}(E,F)\). Alors \(f\) est injective si et seulement si \(\ker f = \{0_E\}\), et \(f\) est surjective si et seulement si \(\mathrm{Im}\, f = F\).
La surjectivité est la définition de \(\mathrm{Im}\, f = F\). Pour l'injectivité : si \(f\) est injective et \(x \in \ker f\), alors \(f(x) = 0_F = f(0_E)\) impose \(x = 0_E\). Réciproquement, supposons \(\ker f = \{0_E\}\) et \(f(x) = f(y)\) ; alors $$\begin{aligned} f(x - y) &= f(x) - f(y) && \text{(linéarité)} \\
&= 0_F, \end{aligned}$$ donc \(x - y \in \ker f = \{0_E\}\), c'est-à-dire \(x = y\).
Méthode — Déterminer le noyau et l'image
Pour le noyau, on résout \(f(x) = 0_F\) (un système ou une équation linéaire). Pour l'image, on calcule \(\mathrm{Im}\, f = \mathrm{Vect}\big(f(e_1), \dots, f(e_p)\big)\) à partir d'une base, puis on extrait une sous-famille libre pour obtenir une base de \(\mathrm{Im}\, f\). Exemple
Pour \(D : \mathbb{R}_3[X] \to \mathbb{R}_3[X]\), \(P \mapsto P'\) : le noyau est l'ensemble des constantes \(\ker D = \mathbb{R}_0[X]\) (degré \(0\) et le polynôme nul), et l'image est \(\mathrm{Im}\, D = \mathbb{R}_2[X]\) (tout polynôme de degré \(\le 2\) est une dérivée). Donc \(D\) n'est ni injective ni surjective sur \(\mathbb{R}_3[X]\). Compétences à pratiquer
- Déterminer noyau et image
I.3
Endomorphismes, isomorphismes et opérations
Lorsqu'une application linéaire va d'un espace dans lui-même c'est un endomorphisme ; lorsqu'elle est bijective c'est un isomorphisme. On peut additionner, multiplier par un scalaire et composer des applications linéaires, et le résultat est encore linéaire.
Définition — Endomorphisme, isomorphisme, automorphisme
Une application linéaire \(f : E \to E\) est un endomorphisme de \(E\). Une application linéaire bijective \(f : E \to F\) est un isomorphisme ; on dit alors que \(E\) et \(F\) sont isomorphes, noté \(E \simeq F\). Un endomorphisme bijectif est un automorphisme. Proposition — Opérations sur les applications linéaires
Une combinaison linéaire d'applications linéaires de \(E\) dans \(F\) est linéaire, donc \(\mathcal{L}(E,F)\) est lui-même un \(K\)-espace vectoriel. Une composée d'applications linéaires est linéaire : si \(f \in \mathcal{L}(E,F)\) et \(g \in \mathcal{L}(F,G)\), alors \(g \circ f \in \mathcal{L}(E,G)\). Pour un endomorphisme \(f\), l'itérée \(f^k = f \circ \dots \circ f\) (\(k\) fois) est encore un endomorphisme.
Pour \(f, g \in \mathcal{L}(E,F)\) et \(\mu \in K\), l'application \(\mu f + g\) envoie \(\lambda u + v\) sur \(\mu f(\lambda u + v) + g(\lambda u + v) = \lambda(\mu f + g)(u) + (\mu f + g)(v)\), elle est donc linéaire. Pour la composée, \(g\big(f(\lambda u + v)\big) = g\big(\lambda f(u) + f(v)\big) = \lambda\, g(f(u)) + g(f(v))\).
Exemple
Sur \(\mathbb{R}_n[X]\), l'application \(\mathrm{id} + 2D : P \mapsto P + 2P'\) est un endomorphisme (combinaison de deux endomorphismes). Sur \(\mathbb{R}[X]\), pour un scalaire \(a\) fixé, le décalage \(u : P \mapsto P(X + a)\) est un endomorphisme, et \(u^k : P \mapsto P(X + ka)\) pour tout \(k \in \mathbb{N}\) (ici \(k\) est la puissance d'itération). Méthode — Construire de nouvelles applications linéaires
On combine des applications linéaires connues par somme, multiple scalaire et composition ; le résultat est automatiquement linéaire, sans vérification supplémentaire. Reconnaître un endomorphisme sous la forme \(\mathrm{id} + 2D\) ou \(u^k\) est souvent plus rapide que de vérifier la linéarité à la main. Compétences à pratiquer
- Composer et itérer
II
Matrice d'une application linéaire
II.1
Matrice dans des bases choisies
Ici \(E\) et \(F\) sont de dimension finie. Une application linéaire est entièrement déterminée par les images d'une base (rappel de première année ; l'énoncé abstrait d'existence et d'unicité est repris à la section suivante) : rassembler les coordonnées de ces images dans une base choisie de \(F\) produit la matrice de l'application. La première année utilisait les bases canoniques ; on autorise maintenant des bases quelconques.
Définition — Matrice d'une application linéaire
Soit \(\mathcal{B}_E = (e_1, \dots, e_p)\) une base de \(E\) et \(\mathcal{B}_F = (f_1, \dots, f_n)\) une base de \(F\). La matrice de \(f \in \mathcal{L}(E,F)\) dans ces bases, notée \(M_{\mathcal{B}_E, \mathcal{B}_F}(f)\), est la matrice \(n \times p\) dont la \(j\)-ième colonne contient les coordonnées de \(f(e_j)\) dans la base \(\mathcal{B}_F\). Lorsque \(E = F\) et \(\mathcal{B}_E = \mathcal{B}_F = \mathcal{B}\), on écrit \(M_{\mathcal{B}}(f)\). Proposition — Image lue sur la matrice
Avec \(A = M_{\mathcal{B}_E, \mathcal{B}_F}(f)\), si \(X\) est la colonne des coordonnées de \(u\) dans \(\mathcal{B}_E\) et \(Y\) celle de \(f(u)\) dans \(\mathcal{B}_F\), alors $$Y = A X.$$
Écrivons \(u = \sum_{j} x_j e_j\). Par linéarité \(f(u) = \sum_j x_j f(e_j)\), et la colonne des coordonnées de \(f(e_j)\) est la \(j\)-ième colonne \(C_j\) de \(A\). Donc la colonne des coordonnées de \(f(u)\) est \(\sum_j x_j C_j = A X\).
Exemple
Prenons \(D : \mathbb{R}_3[X] \to \mathbb{R}_2[X]\), \(P \mapsto P'\), dans les bases canoniques \((1, X, X^2, X^3)\) et \((1, X, X^2)\). Alors \(D(1) = 0\), \(D(X) = 1\), \(D(X^2) = 2X\), \(D(X^3) = 3X^2\), donc $$M(D) = \begin{pmatrix} 0 & 1 & 0 & 0 \\
0 & 0 & 2 & 0 \\
0 & 0 & 0 & 3 \end{pmatrix}.$$ Exemple
Soit \(f : \mathbb{R}^2 \to \mathbb{R}^2\), \((x,y) \mapsto (x + y, \; 2y)\), et utilisons la base \(\mathcal{B} = (e_1', e_2')\) avec \(e_1' = (1,0)\), \(e_2' = (1,1)\). Alors \(f(e_1') = (1, 0) = e_1'\) et \(f(e_2') = (2, 2) = 2 e_2'\), donc dans cette base $$M_{\mathcal{B}}(f) = \begin{pmatrix} 1 & 0 \\
0 & 2 \end{pmatrix},$$ qui est diagonale — la base a été choisie pour cela. Méthode — Écrire la matrice d'une application
On calcule chaque \(f(e_j)\) sur la base \(\mathcal{B}_E\) de départ, on l'exprime dans la base \(\mathcal{B}_F\) d'arrivée, et on écrit ces coordonnées en \(j\)-ième colonne. La matrice a autant de colonnes que \(\dim E\) et autant de lignes que \(\dim F\). Compétences à pratiquer
- Écrire une matrice
II.2
Matrice des opérations et inversibilité
Le dictionnaire matriciel transforme les opérations sur les applications en opérations sur les matrices : les sommes deviennent des sommes, la composition devient le produit matriciel, et un automorphisme correspond à une matrice inversible.
Proposition — Matrice des opérations
Dans des bases fixées, \(M(\lambda f + g) = \lambda M(f) + M(g)\). Pour des applications composables avec des bases compatibles, $$M_{\mathcal{B}_E, \mathcal{B}_G}(g \circ f) = M_{\mathcal{B}_F, \mathcal{B}_G}(g)\; M_{\mathcal{B}_E, \mathcal{B}_F}(f).$$
La règle de la somme se lit colonne par colonne. Pour la composition, posons \(A = M(f)\), \(B = M(g)\). Pour un vecteur \(u\) de colonne de coordonnées \(X\), la colonne de \(f(u)\) est \(AX\) et la colonne de \(g(f(u))\) est \(B(AX) = (BA)X\). Comme une seule matrice représente \(g \circ f\), c'est \(BA\).
Proposition — Automorphisme et matrice inversible
Soit \(f\) un endomorphisme d'un espace \(E\) de dimension finie et \(\mathcal{B}\) une base. Alors \(f\) est un automorphisme si et seulement si \(M_{\mathcal{B}}(f)\) est inversible, et dans ce cas \(M_{\mathcal{B}}(f^{-1}) = M_{\mathcal{B}}(f)^{-1}\). (Rappel de première année, où c'était établi pour \(K^n\) ; le cas abstrait suit en lisant \(f\) en coordonnées, puisque \(M_{\mathcal{B}}(f^{-1})\,M_{\mathcal{B}}(f) = M_{\mathcal{B}}(f^{-1}\circ f) = M_{\mathcal{B}}(\mathrm{id}) = I_n\).) Un inverse d'un seul côté suffit déjà : si \(M_{\mathcal{B}}(f) B = I_n\) ou \(B M_{\mathcal{B}}(f) = I_n\) pour une matrice carrée \(B\), alors \(M_{\mathcal{B}}(f)\) est inversible (rappel de Matrices). Définition — Noyau et image d'une matrice
Pour \(A \in M_{n,p}(K)\), le noyau et l'image de \(A\) sont ceux de l'application \(X \mapsto AX\) de \(K^p\) dans \(K^n\) ; le rang \(\mathrm{rg}(A) = \dim \mathrm{Im}(A)\) est le rang de ses colonnes (rappel de Matrices). Exemple
Si \(g\) a pour matrice \(B = \begin{psmallmatrix} 1 & 1 \\ 0 & 1 \end{psmallmatrix}\) et \(f\) pour matrice \(A = \begin{psmallmatrix} 2 & 0 \\ 0 & 3 \end{psmallmatrix}\) dans la même base, alors \(g \circ f\) a pour matrice \(BA = \begin{psmallmatrix} 2 & 3 \\ 0 & 3 \end{psmallmatrix}\). Ici \(A\) est inversible avec \(A^{-1} = \begin{psmallmatrix} 1/2 & 0 \\ 0 & 1/3 \end{psmallmatrix}\), donc \(f\) est un automorphisme. Méthode — Décider si un endomorphisme est inversible
On écrit sa matrice \(A\) dans une base quelconque et on teste l'inversibilité de \(A\) (déterminant non nul, ou pivot de Gauss, ou inverse d'un seul côté). Si \(A\) est inversible, \(f\) est un automorphisme et l'application réciproque a pour matrice \(A^{-1}\). Compétences à pratiquer
- Composition et réciproque
III
Applications linéaires en dimension finie
III.1
Image d'une base et rang
Une application linéaire est libre d'envoyer une base où elle veut — et ce choix la détermine entièrement. Lire l'injectivité et la surjectivité sur l'image d'une base mène au rang et à la classification des espaces de dimension finie à isomorphisme près.
Proposition — Une application est déterminée par l'image d'une base
Soit \((e_1, \dots, e_p)\) une base de \(E\) et \(w_1, \dots, w_p\) des vecteurs quelconques de \(F\). Il existe une unique application linéaire \(f : E \to F\) telle que \(f(e_j) = w_j\) pour tout \(j\).
Tout \(x \in E\) s'écrit de façon unique \(x = \sum_j x_j e_j\). Poser \(f(x) = \sum_j x_j w_j\) définit une application ; elle est linéaire car \(\lambda x + y\) a pour coordonnées \(\lambda x_j + y_j\), donc \(f(\lambda x + y) = \sum_j (\lambda x_j + y_j) w_j = \lambda f(x) + f(y)\), et elle vérifie \(f(e_j) = w_j\). Toute application linéaire \(g\) telle que \(g(e_j) = w_j\) vérifie \(g(x) = \sum_j x_j g(e_j) = \sum_j x_j w_j = f(x)\), donc \(f\) est unique.
Définition — Rang d'une application linéaire
Pour \(f \in \mathcal{L}(E,F)\) avec \(\mathrm{Im}\, f\) de dimension finie, le rang de \(f\) est \(\mathrm{rg}\, f = \dim \mathrm{Im}\, f\). Dans des bases choisies il est égal au rang de la matrice : \(\mathrm{rg}\, f = \mathrm{rg}\big(M(f)\big)\).
L'égalité \(\mathrm{rg}\, f = \mathrm{rg}\big(M(f)\big)\) vaut pour des bases quelconques : l'application coordonnées \(F \to K^n\) est un isomorphisme qui envoie \(\mathrm{Im}\, f\) sur l'espace des colonnes de \(M(f)\), et un isomorphisme conserve la dimension. En particulier \(\mathrm{rg}\, f\) ne dépend pas des bases.
Proposition — Isomorphisme et image d'une base
Soit \(E, F\) de dimension finie et \(f \in \mathcal{L}(E,F)\). Alors \(f\) est un isomorphisme si et seulement si l'image d'une base (de façon équivalente de toute base) de \(E\) est une base de \(F\). Par conséquent deux espaces de dimension finie sont isomorphes si et seulement s'ils ont la même dimension ; en particulier tout espace de dimension \(n\) est isomorphe à \(K^n\).
Soit \(\mathcal{B} = (e_1, \dots, e_p)\) une base de \(E\). Comme \(\mathrm{Im}\, f = \mathrm{Vect}\big(f(e_1), \dots, f(e_p)\big)\), la famille \(f(\mathcal{B})\) engendre \(F\) exactement lorsque \(f\) est surjective, et elle est libre exactement lorsque \(f\) est injective (une relation \(\sum_j \lambda_j f(e_j) = 0_F\) s'écrit \(f(\sum_j \lambda_j e_j) = 0_F\), soit \(\sum_j \lambda_j e_j \in \ker f\)). Donc \(f(\mathcal{B})\) est une base de \(F\) ssi \(f\) est bijective. L'énoncé sur la dimension suit : un isomorphisme rend \(\dim E = \dim F\), et envoyer une base sur une base construit un isomorphisme quand les dimensions coïncident. Envoyer une base d'un espace de dimension \(n\) sur la base canonique de \(K^n\) donne \(E \simeq K^n\).
Exemple
L'application coordonnées \(\mathbb{R}_2[X] \to \mathbb{R}^3\), \(a + bX + cX^2 \mapsto (a, b, c)\) est un isomorphisme : elle envoie la base \((1, X, X^2)\) sur la base canonique de \(\mathbb{R}^3\). Donc \(\mathbb{R}_2[X] \simeq \mathbb{R}^3\), tous deux de dimension \(3\). Méthode — Montrer qu'une application est un isomorphisme
On vérifie que l'image d'une base de \(E\) est une base de \(F\) ; ou, en dimension finie égale, on vérifie la seule injectivité (\(\ker f = \{0_E\}\)) — la surjectivité vient alors gratuitement (sous-section suivante). Compétences à pratiquer
- Rang et isomorphisme
III.2
Théorème du rang et conséquences
Le théorème du rang relie la taille du noyau et celle de l'image. Il est admis à ce niveau, et sa conséquence principale est frappante : entre espaces de même dimension finie, injectivité, surjectivité et bijectivité coïncident.
Théorème — Théorème du rang
Soit \(E\) de dimension finie et \(f \in \mathcal{L}(E,F)\). Alors $$\dim E = \dim \ker f + \mathrm{rg}\, f.$$
Ce théorème est admis, conformément au programme. Seul l'espace de départ \(E\) doit être de dimension finie ; l'espace d'arrivée \(F\) peut être de dimension infinie (par exemple \(K[X]\)), et la formule reste valable car \(\mathrm{Im}\, f\) est alors un sous-espace de dimension finie de \(F\).
Proposition — Dimension finie égale
Soit \(E, F\) de même dimension finie et \(f \in \mathcal{L}(E,F)\). Alors $$f \text{ injective} \iff f \text{ surjective} \iff f \text{ bijective}.$$
D'après le théorème du rang, \(\dim E = \dim \ker f + \mathrm{rg}\, f\). Or $$\begin{aligned} f \text{ injective} &\iff \dim \ker f = 0 \\
&\iff \mathrm{rg}\, f = \dim E = \dim F && \text{(théorème du rang, puis \(\dim E = \dim F\))} \\
&\iff \mathrm{Im}\, f = F \\
&\iff f \text{ surjective}, \end{aligned}$$ en utilisant qu'un sous-espace \(\mathrm{Im}\, f\) de \(F\) de dimension \(\dim F\) est égal à \(F\). Chacune équivaut alors à la bijectivité.
Exemple
Soit \(f\) l'endomorphisme de \(\mathbb{R}^3\) avec \(\mathrm{rg}\, f = 2\). D'après le théorème du rang, \(\dim \ker f = 3 - 2 = 1\) : le noyau est une droite. Et l'endomorphisme \(g : \mathbb{R}_2[X] \to \mathbb{R}_2[X]\), \(P \mapsto P + P'\) est injectif (si \(P + P' = 0\), la comparaison des degrés force \(P = 0\)), donc automatiquement bijectif, puisque départ et arrivée ont la même dimension \(3\). Méthode — Appliquer le théorème du rang
Pour obtenir l'une des quantités \(\dim \ker f\) ou \(\mathrm{rg}\, f\) à partir de l'autre, on utilise \(\dim E = \dim \ker f + \mathrm{rg}\, f\). En dimension finie égale, on prouve la bijectivité en vérifiant la seule injectivité (ou la seule surjectivité), au choix selon la facilité. Compétences à pratiquer
- Appliquer le théorème du rang
IV
Changement de base
IV.1
Matrice de passage et coordonnées
Un même vecteur a des coordonnées différentes dans des bases différentes. La matrice de passage enregistre la relation entre les deux colonnes de coordonnées. Géométriquement, le vecteur reste fixe tandis que le repère change. 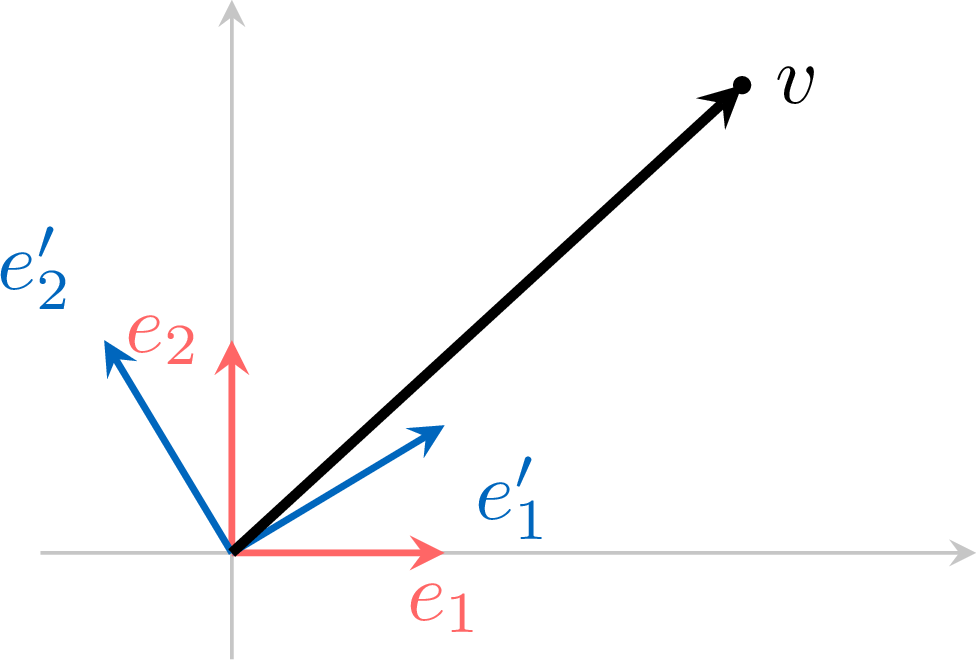
Définition — Matrice de passage
Soit \(\mathcal{B} = (e_1, \dots, e_n)\) et \(\mathcal{B}' = (e_1', \dots, e_n')\) deux bases de \(E\). La matrice de passage de \(\mathcal{B}\) à \(\mathcal{B}'\), notée \(P_{\mathcal{B}, \mathcal{B}'}\), a pour \(j\)-ième colonne les coordonnées du nouveau vecteur \(e_j'\) dans l'ancienne base \(\mathcal{B}\). C'est la matrice de \(\mathrm{id}_E\) lue de \(\mathcal{B}'\) vers \(\mathcal{B}\).
Attention au piège classique : les colonnes de \(P_{\mathcal{B}, \mathcal{B}'}\) sont les nouveaux vecteurs de base écrits dans l'ancienne base, et la matrice transforme une colonne de nouvelles coordonnées en la colonne d'anciennes coordonnées correspondante.
Proposition — Changement de coordonnées
Soit \(X\) et \(X'\) les colonnes de coordonnées du même vecteur dans \(\mathcal{B}\) et \(\mathcal{B}'\). Alors \(X = P_{\mathcal{B}, \mathcal{B}'}\, X'\). La matrice de passage est inversible, avec \(P_{\mathcal{B}, \mathcal{B}'}^{-1} = P_{\mathcal{B}', \mathcal{B}}\).
On applique la formule \(Y = AX\) à \(\mathrm{id}_E\) avec \(A = P_{\mathcal{B}, \mathcal{B}'}\) sa matrice de \(\mathcal{B}'\) vers \(\mathcal{B}\) : la colonne de sortie (dans \(\mathcal{B}\)) est \(X\), la colonne d'entrée (dans \(\mathcal{B}'\)) est \(X'\), donc \(X = P_{\mathcal{B}, \mathcal{B}'}\, X'\). En échangeant les rôles des deux bases on obtient \(X' = P_{\mathcal{B}', \mathcal{B}}\, X\), donc les deux matrices de passage sont inverses l'une de l'autre.
Exemple
Dans \(\mathbb{R}^2\), prenons \(\mathcal{B}\) la base canonique et \(\mathcal{B}' = (e_1', e_2')\) avec \(e_1' = (1,0)\), \(e_2' = (1,1)\). Alors $$P_{\mathcal{B}, \mathcal{B}'} = \begin{pmatrix} 1 & 1 \\
0 & 1 \end{pmatrix}, \qquad P_{\mathcal{B}, \mathcal{B}'}^{-1} = \begin{pmatrix} 1 & -1 \\
0 & 1 \end{pmatrix}.$$ Un vecteur de coordonnées anciennes \(X = \begin{psmallmatrix} 3 \\ 2 \end{psmallmatrix}\) a pour coordonnées nouvelles \(X' = P^{-1}X = \begin{psmallmatrix} 1 \\ 2 \end{psmallmatrix}\), soit \(v = e_1' + 2 e_2'\). Méthode — Écrire une matrice de passage et convertir des coordonnées
On place les nouveaux vecteurs de base, exprimés dans l'ancienne base, en colonnes de \(P_{\mathcal{B}, \mathcal{B}'}\). Les anciennes coordonnées viennent des nouvelles par \(X = P X'\) ; les nouvelles des anciennes par \(X' = P^{-1} X\). Compétences à pratiquer
- Coordonnées dans une nouvelle base
IV.2
Matrices semblables
Changer de base modifie la matrice d'un endomorphisme par conjugaison avec la matrice de passage. Deux matrices liées ainsi représentent le même endomorphisme dans des bases différentes ; on les dit semblables, et une base bien choisie peut rendre la matrice bien plus simple.
Proposition — Matrice d'un endomorphisme par changement de base
Soit \(f\) un endomorphisme de \(E\), de matrices \(M_{\mathcal{B}}(f)\) et \(M_{\mathcal{B}'}(f)\) dans deux bases, et soit \(P = P_{\mathcal{B}, \mathcal{B}'}\). Alors $$M_{\mathcal{B}'}(f) = P^{-1}\, M_{\mathcal{B}}(f)\, P.$$
Soit \(X', Y'\) les coordonnées de \(u\) et \(f(u)\) dans \(\mathcal{B}'\), et \(X, Y\) celles dans \(\mathcal{B}\). Alors $$\begin{aligned} Y' &= P^{-1} Y && \text{(changement de coordonnées)} \\
&= P^{-1} M_{\mathcal{B}}(f)\, X && \text{(\(Y = M_{\mathcal{B}}(f)X\))} \\
&= P^{-1} M_{\mathcal{B}}(f)\, P\, X' && \text{(\(X = P X'\))}. \end{aligned}$$ Comme ceci vaut pour tout \(X'\), la matrice de \(f\) dans \(\mathcal{B}'\) est \(P^{-1} M_{\mathcal{B}}(f)\, P\).
Définition — Matrices semblables
Deux matrices carrées \(A\) et \(A'\) sont semblables s'il existe une matrice inversible \(P\) telle que \(A' = P^{-1} A P\). Les matrices semblables sont exactement les matrices d'un même endomorphisme dans des bases différentes.
Plus généralement, pour une application \(f : E \to F\) lorsque les deux bases changent (passage \(P\) dans \(E\), \(Q\) dans \(F\)), on a \(M_{\mathcal{B}', \mathcal{G}'}(f) = Q^{-1} M_{\mathcal{B}, \mathcal{G}}(f)\, P\) ; le cas de l'endomorphisme \(\mathcal{B} = \mathcal{G}\), \(P = Q\) redonne \(A' = P^{-1} A P\).
Proposition — Puissances par similitude
Si \(A = P D P^{-1}\), alors \(A^k = P D^k P^{-1}\) pour tout \(k \in \mathbb{N}\). Lorsque \(D\) est diagonale, \(D^k\) est immédiat, donc les puissances de \(A\) sont faciles à calculer — c'est tout l'intérêt de la diagonalisation.
Par récurrence : pour \(k = 0\), \(A^0 = I_n = P I_n P^{-1} = P D^0 P^{-1}\) ; et si \(A^k = P D^k P^{-1}\) alors $$\begin{aligned} A^{k+1} &= A^k A \\
&= P D^k P^{-1}\, P D P^{-1} && \text{(\(P^{-1}P = I\))} \\
&= P D^{k+1} P^{-1}. \end{aligned}$$
Exemple
Prenons \(f : \mathbb{R}^2 \to \mathbb{R}^2\), \((x,y) \mapsto (x + y, 2y)\). Dans la base canonique \(\mathcal{B}\) sa matrice est \(A = \begin{psmallmatrix} 1 & 1 \\ 0 & 2 \end{psmallmatrix}\). Dans la base \(\mathcal{B}' = \big((1,0), (1,1)\big)\) calculée plus haut, sa matrice est la diagonale \(D = \begin{psmallmatrix} 1 & 0 \\ 0 & 2 \end{psmallmatrix}\), avec \(P = \begin{psmallmatrix} 1 & 1 \\ 0 & 1 \end{psmallmatrix}\). Donc \(A = P D P^{-1}\) et \(A^k = P \begin{psmallmatrix} 1 & 0 \\ 0 & 2^k \end{psmallmatrix} P^{-1} = \begin{psmallmatrix} 1 & 2^k - 1 \\ 0 & 2^k \end{psmallmatrix}\). Méthode — Changer la base d'un endomorphisme
On écrit la matrice de passage \(P\) vers la nouvelle base (ses colonnes sont les nouveaux vecteurs dans l'ancienne base), puis la nouvelle matrice de \(f\) est \(P^{-1} M_{\mathcal{B}}(f)\, P\). Si la nouvelle matrice est diagonale, les puissances de \(f\) s'en déduisent immédiatement.
Pour aller plus loin. Le chapitre suivant, Diagonalisation, demande quand un endomorphisme admet une base dans laquelle sa matrice est diagonale — rendant transparentes les puissances et le comportement à long terme des dynamiques linéaires. Le théorème du rang sous-tend les comptages de dimension utilisés partout, et le produit scalaire (plus tard) ajoutera de la géométrie à ces outils linéaires.
Compétences à pratiquer
- Changement de base et similitude
Aller à la section