Éducation Nationale Française · BCPST 2
Concepts de base des probabilités et variables aléatoires
En première année, les probabilités vivaient sur un univers fini : on ne pouvait additionner qu'un nombre fini de probabilités. Mais beaucoup d'expériences sont naturellement infinies — lancer une pièce jusqu'au premier pile, la durée de vie d'un composant — il faut donc autoriser un univers infini. La probabilité d'une réunion dénombrable d'événements incompatibles se définit alors par une série convergente (\(\sigma\)-additivité) ; le cadre qui porte les événements est une tribu (nommée, jamais testée) ; et deux notions nouvelles apparaissent : les événements négligeables (probabilité \(0\) sans être impossibles) et presque sûrs (probabilité \(1\) sans être l'univers entier). La probabilité conditionnelle, la formule de Bayes, la formule des probabilités totales et l'indépendance se prolongent toutes de la première année, désormais sur un système complet dénombrable. Enfin une variable aléatoire réelle résume une expérience par un nombre, décrite par sa fonction de répartition.
I
Probabilité sur un univers infini
I.1
Opérations dénombrables et additivité
Une pièce lancée jusqu'au premier pile a une infinité de résultats possibles, son univers est donc infini. Pour attribuer des probabilités à des réunions dénombrables d'événements incompatibles, on étend l'additivité finie à une série convergente : c'est la \(\sigma\)-additivité.
Définition — Réunion et intersection dénombrables
Pour une suite d'événements \((A_n)_{n \in \mathbb{N}}\), l'événement \(\bigcup_n A_n\) signifie « au moins un des \(A_n\) se produit » et \(\bigcap_n A_n\) « tous les \(A_n\) se produisent ». De telles réunions et intersections sont dites dénombrables. Définition — Ensemble des événements et tribu
Les événements forment une tribu \(\mathcal{T}\) sur \(\Omega\) : elle contient \(\Omega\) et est stable par complémentaire et par réunion dénombrable. Lorsque \(\Omega\) est fini ou dénombrable, on prend \(\mathcal{T} = \mathcal{P}(\Omega)\) (le choix par défaut). La tribu n'est que le cadre dans lequel vivent les probabilités ; on n'a jamais à la vérifier, et elle n'est jamais l'objet d'un exercice. Définition — Probabilité et sigma-additivité
Une probabilité \(P\) sur \((\Omega, \mathcal{T})\) associe à chaque événement \(A\) un nombre \(P(A) \in [0,1]\) avec \(P(\Omega) = 1\) et l'axiome de \(\sigma\)-additivité : pour toute suite \((A_n)\) d'événements deux à deux incompatibles, la série \(\sum_n P(A_n)\) converge et $$P\Big(\bigsqcup_{n} A_n\Big) = \sum_{n} P(A_n).$$ Proposition — Propriétés héritées de la première année
Pour des événements \(A, B\) : \(P(\bar A) = 1 - P(A)\) ; si \(A \subset B\) alors \(P(A) \le P(B)\) ; et \(P(A \cup B) = P(A) + P(B) - P(A \cap B)\).
D'abord \(P(\emptyset) = 0\) : en appliquant la \(\sigma\)-additivité à la suite toujours vide, \(\sum_n P(\emptyset)\) converge, ce qui force \(P(\emptyset) = 0\). Puis la \(\sigma\)-additivité contient l'additivité finie (prendre \(A_n = \emptyset\) pour \(n \ge 2\)), donc les preuves de première année s'appliquent sans changement. Par exemple \(A\) et \(\bar A\) sont incompatibles de réunion \(\Omega\), donc \(P(A) + P(\bar A) = P(\Omega) = 1\).
Proposition — Continuité le long des suites monotones
Si \((A_n)\) est croissante (\(A_n \subset A_{n+1}\)), alors \(P\big(\bigcup_n A_n\big) = \lim_{n \to \infty} P(A_n)\). Si \((A_n)\) est décroissante (\(A_{n+1} \subset A_n\)), alors \(P\big(\bigcap_n A_n\big) = \lim_{n \to \infty} P(A_n)\). (Admis ; conséquence de la \(\sigma\)-additivité.) Définition — Événements négligeables et presque sûrs
Un événement \(A\) est négligeable si \(P(A) = 0\), et presque sûr si \(P(A) = 1\). Sur un univers infini un événement négligeable peut être non vide (et un événement presque sûr différent de \(\Omega\)) — impossible sur un espace fini équiprobable, où chaque résultat a une probabilité strictement positive. Méthode — Calculer une probabilité sur un univers infini
On modélise l'expérience avec un \(\Omega\) infini, on écrit l'événement comme réunion dénombrable disjointe d'événements plus simples, et on somme leurs probabilités en une série convergente (souvent géométrique ou télescopique), par \(\sigma\)-additivité. Exemple
On lance une pièce équilibrée jusqu'au premier pile. Soit \(A_n\) = « premier pile au lancer \(n\) » (\(n \ge 1\)) ; les lancers étant indépendants, \(P(A_n) = (1/2)^n\). Les \(A_n\) sont deux à deux incompatibles, et $$\sum_{n \ge 1} P(A_n) = \sum_{n \ge 1} \Big(\tfrac12\Big)^n = \frac{1/2}{1 - 1/2} = 1.$$ Donc l'événement « pile finit par apparaître » est presque sûr, et « jamais pile » est négligeable. Compétences à pratiquer
- Sommer sur un univers dénombrable
I.2
Probabilité conditionnelle et indépendance
La probabilité conditionnelle, la formule de Bayes et la formule des probabilités composées se prolongent de la première année sans changement. Seule l'indépendance d'une suite infinie d'événements est nouvelle.
Définition — Probabilité conditionnelle
Pour \(P(B) \ne 0\), la probabilité de \(A\) sachant \(B\) est \(P_B(A) = \dfrac{P(A \cap B)}{P(B)}\). (Lorsque \(P(B) = 0\), \(A \cap B \subset B\) est lui-même négligeable, donc \(P(A \cap B) = 0\) et aucune probabilité conditionnelle n'est invoquée.) Proposition — Probabilités composées et Bayes
Pour des événements de probabilité non nulle là où il le faut : \(P(A \cap B) = P_B(A)\,P(B)\) ; la formule des probabilités composées \(P(A_1 \cap \dots \cap A_n) = P(A_1)\,P_{A_1}(A_2) \cdots P_{A_1 \cap \dots \cap A_{n-1}}(A_n)\) (intersections successives de probabilité non nulle) ; et la formule de Bayes \(P_B(A) = \dfrac{P_A(B)\,P(A)}{P(B)}\). (Rappel de première année, énoncé dans le cadre général.) Définition — Indépendance
Deux événements \(A, B\) sont indépendants si \(P(A \cap B) = P(A)\,P(B)\). Une famille finie, ou une suite, d'événements est mutuellement indépendante si toute sous-famille finie \(A_{i_1}, \dots, A_{i_k}\) vérifie \(P(A_{i_1} \cap \dots \cap A_{i_k}) = P(A_{i_1}) \cdots P(A_{i_k})\). Méthode — Utiliser les probabilités composées et l'indépendance
Pour une expérience par étapes, on suit une branche avec les probabilités composées (on multiplie les conditionnelles successives). Pour tester l'indépendance, on compare \(P(A \cap B)\) à \(P(A)P(B)\) ; pour des épreuves indépendantes répétées, on multiplie. Exemple
Tirage de \(3\) boules blanches sans remise dans une urne de \(n \ge 5\) boules dont \(5\) blanches : avec \(B_i\) = « blanche au tirage \(i\) », les probabilités composées donnent \(P(B_1 \cap B_2 \cap B_3) = \frac{5}{n}\cdot\frac{4}{n-1}\cdot\frac{3}{n-2}\). Pour des lancers équilibrés indépendants, « pile puis pile » a pour probabilité \(\frac12 \cdot \frac12 = \frac14\). Compétences à pratiquer
- Conditionnement, Bayes et indépendance
II
Systèmes complets et probabilités totales
II.1
Systèmes complets et quasi-complets
Un système complet est une liste exhaustive de cas mutuellement exclusifs — désormais éventuellement une liste dénombrable. Autoriser les cas à tout recouvrir sauf un événement négligeable donne les systèmes quasi-complets, un peu plus souples. 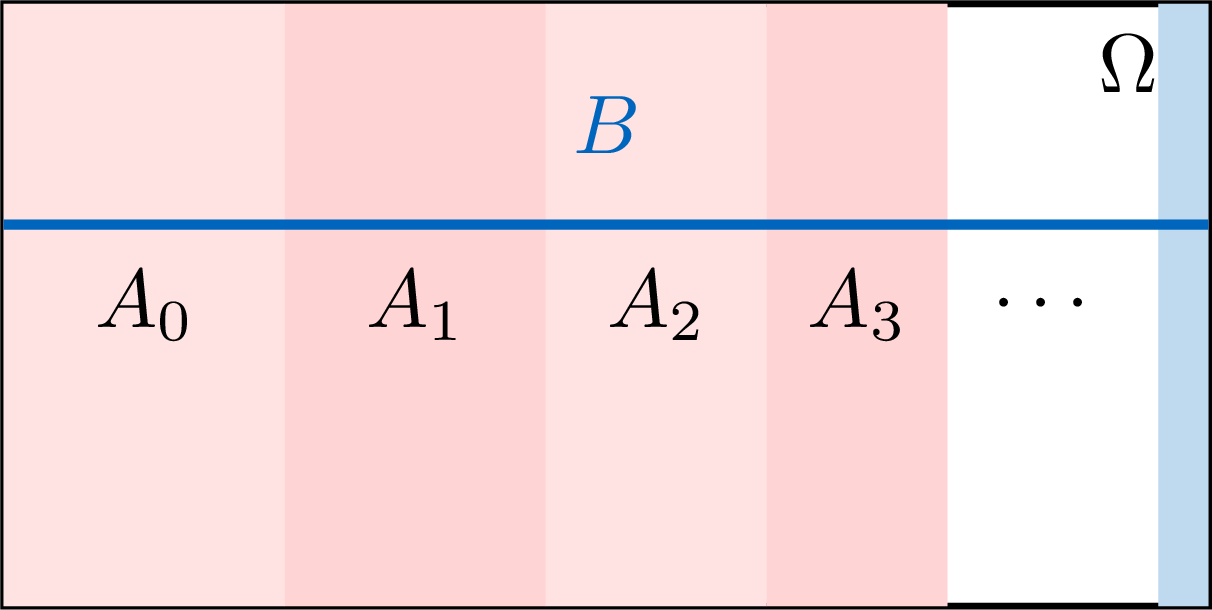
Définition — Système complet d'événements
Un système complet de \(\Omega\) est une famille finie ou dénombrable \((A_n)\) d'événements deux à deux incompatibles avec \(\bigsqcup_n A_n = \Omega\). (Plus généralement, un système complet d'un événement \(A\) vérifie \(\bigsqcup_n A_n = A\).) Définition — Système quasi-complet
Un système quasi-complet est une famille finie ou dénombrable \((A_n)\) deux à deux incompatibles dont la réunion est presque sûre : \(P\big(\bigsqcup_n A_n\big) = 1\). La réunion peut manquer un événement négligeable. Proposition — Somme des probabilités
Pour un système complet dénombrable de \(\Omega\), ou tout système quasi-complet, \(\sum_n P(A_n) = 1\). Pour un système complet d'un événement \(A\), \(\sum_n P(A_n) = P(A)\).
Les \(A_n\) sont deux à deux incompatibles, donc la \(\sigma\)-additivité donne \(\sum_n P(A_n) = P\big(\bigsqcup_n A_n\big)\). Ceci vaut \(P(\Omega) = 1\) pour un système complet de \(\Omega\) (ou \(= 1\) pour un quasi-complet, par définition), et \(P(A)\) pour un système complet de \(A\).
Exemple
Pièce jusqu'au premier pile : \(A_n\) = « premier pile au lancer \(n\) » (\(n \ge 1\)) est un système quasi-complet, car \(\sum_{n \ge 1} (1/2)^n = 1\) ; l'événement manquant « jamais pile » est négligeable. Méthode — Reconnaître ou construire un système complet
On liste des cas mutuellement exclusifs qui recouvrent ensemble toutes les possibilités (à un événement négligeable près, pour un système quasi-complet). Un système dénombrable typique : « le premier succès a lieu à l'étape \(n\) », pour \(n \ge 1\). Compétences à pratiquer
- Reconnaître un système complet
II.2
La formule des probabilités totales
La formule des probabilités totales découpe un événement selon ses recoupements avec les cas d'un système complet. Avec un système dénombrable le découpage est une série convergente.
Théorème — Formule des probabilités totales
Soit \((A_n)\) un système quasi-complet dénombrable et \(B\) un événement quelconque. Alors $$P(B) = \sum_{n} P(B \cap A_n) = \sum_{n} P_{A_n}(B)\,P(A_n),$$ la forme conditionnelle étant sommée sur les termes où \(P(A_n) > 0\) (les autres contribuent \(P(B \cap A_n) = 0\)).
La réunion \(\bigsqcup_n A_n\) est presque sûre, donc \(B\) ne diffère de \(\bigsqcup_n (B \cap A_n)\) que d'un événement négligeable ; ainsi \(P(B) = P\big(\bigsqcup_n (B \cap A_n)\big)\). Les \(B \cap A_n\) sont deux à deux incompatibles, donc la \(\sigma\)-additivité donne \(P(B) = \sum_n P(B \cap A_n)\). Là où \(P(A_n) > 0\), \(P(B \cap A_n) = P_{A_n}(B)\,P(A_n)\).
Méthode — Appliquer la formule des probabilités totales
On choisit un système quasi-complet \((A_n)\) adapté aux étapes de l'expérience, puis on somme \(P_{A_n}(B)\,P(A_n)\) sur \(n\) — en général une série à évaluer (géométrique, télescopique, ou via une somme connue). Exemple
On lance une pièce équilibrée indéfiniment ; soit \(B\) = « le deuxième pile arrive juste après le premier ». Avec \(A_n\) = « premier pile au lancer \(n\) » (quasi-complet), \(P_{A_n}(B) = \frac12\) (pile au lancer \(n+1\)), donc $$P(B) = \sum_{n \ge 1} \tfrac12 \cdot \Big(\tfrac12\Big)^n = \tfrac12 \cdot 1 = \tfrac12.$$ Compétences à pratiquer
- Appliquer les probabilités totales
III
Variables aléatoires réelles
III.1
Variables aléatoires et support
Une variable aléatoire résume une expérience par un nombre réel. Comme en première année c'est une application \(X : \Omega \to \mathbb{R}\), mais sur un univers infini on ne garde que les événements \((X \le a)\) dans la définition ; tout le reste en découle.
Définition — Variable aléatoire réelle
Une application \(X : \Omega \to \mathbb{R}\) est une variable aléatoire réelle si \((X \le a)\) est un événement pour tout \(a \in \mathbb{R}\). On admet alors que \((X \in I)\) est un événement pour tout intervalle \(I\). (On ne vérifie jamais cela : toute application raisonnablement définie est une variable aléatoire.) Définition — Valeurs et support
L'ensemble des valeurs est \(X(\Omega) = \{X(\omega) : \omega \in \Omega\}\). Un support de \(X\) est tout ensemble \(S\) avec \(P(X \in S) = 1\) ; il écarte les valeurs négligeables. Proposition — Indépendance de variables aléatoires
\(X\) et \(Y\) sont indépendantes si les événements \((X \in I)\) et \((Y \in J)\) sont indépendants pour tous intervalles \(I, J\). On admet qu'il suffit de vérifier \(P(X \le a, Y \le b) = P(X \le a)\,P(Y \le b)\) pour tous \(a, b\) (le critère pratique). Une famille finie ou une suite de variables aléatoires est mutuellement indépendante si, pour toute sous-famille finie et tous les seuils, la probabilité conjointe se factorise en le produit des probabilités individuelles. Exemple
Pièce jusqu'au premier pile, avec \(X\) = rang du premier pile et \(X = 0\) sur le résultat (négligeable) « jamais pile » : alors \(X\) est à valeurs réelles, \(X(\Omega) = \mathbb{N}\), et \(\mathbb{N}^*\) est un support (la valeur \(0\) est négligeable). Pour la somme \(X\) de deux dés, \(X(\Omega) = \llbracket 2, 12 \rrbracket\). Méthode — Décrire une variable aléatoire
On identifie les valeurs \(X(\Omega)\), puis on écarte les négligeables pour obtenir un support propre. On exprime les événements utiles \((X = k)\) ou \((X \le t)\) en fonction de l'expérience pour calculer leurs probabilités. Compétences à pratiquer
- Valeurs et support
III.2
La fonction de répartition
La fonction de répartition enregistre, pour chaque seuil \(t\), la probabilité de rester en dessous. C'est une fonction usuelle croissante montant de \(0\) à \(1\), et elle capture tout le comportement de la variable. 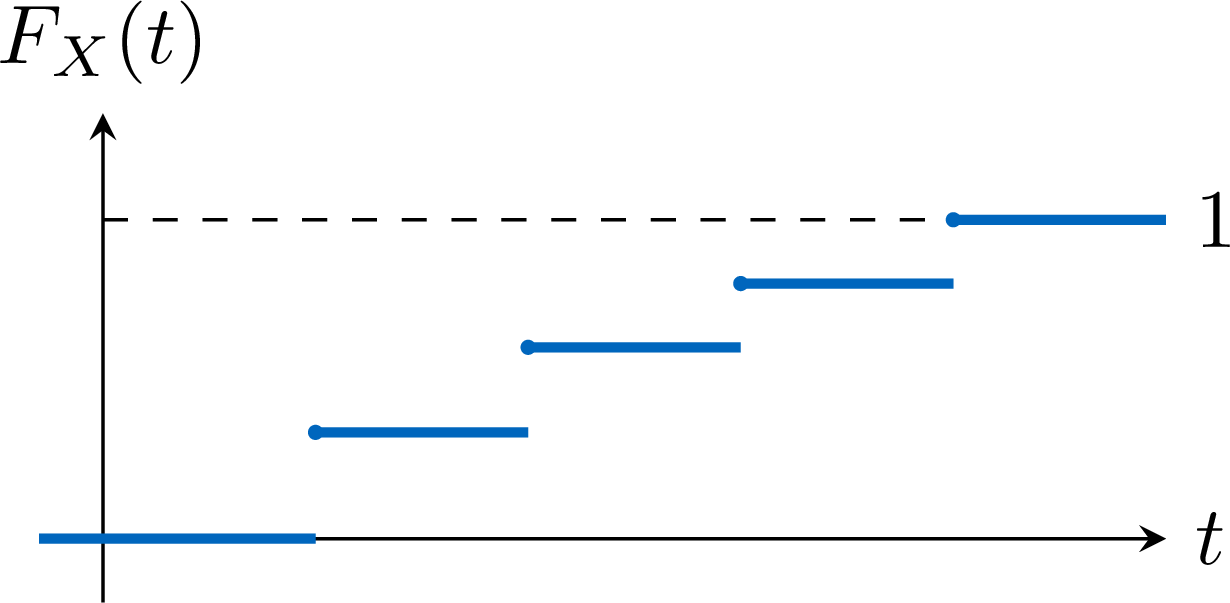
Définition — Fonction de répartition
La fonction de répartition d'une variable aléatoire \(X\) est \(F_X : \mathbb{R} \to [0,1]\), \(F_X(t) = P(X \le t)\). C'est une fonction réelle usuelle — pas une variable aléatoire. Proposition — Propriétés de la fonction de répartition
\(F_X\) est croissante, avec \(\lim_{t \to -\infty} F_X(t) = 0\) et \(\lim_{t \to +\infty} F_X(t) = 1\).
Pour \(s \le t\), \((X \le s) \subset (X \le t)\), donc \(F_X(s) = P(X \le s) \le P(X \le t) = F_X(t)\) : \(F_X\) est croissante. Pour les limites, on prend une suite croissante \(t_n \to +\infty\) : alors \((X \le t_n)\) est une suite croissante d'événements de réunion \(\bigcup_n (X \le t_n) = \Omega\), donc par continuité le long des suites croissantes \(F_X(t_n) = P(X \le t_n) \to 1\) ; étant croissante, \(F_X\) a alors pour limite \(1\) en \(+\infty\). De même, pour une suite décroissante \(t_n \to -\infty\), \((X \le t_n)\) décroît vers \(\emptyset\), donnant la limite \(0\). (Pour un \(X\) discret c'est simplement la série du support \(\sum_k P(X = k) = 1\).)
Proposition — Bornes du support
Si un support de \(X\) est inclus dans \([a, +\infty[\), alors \(F_X(t) = 0\) pour \(t < a\). S'il est inclus dans \(]-\infty, b]\), alors \(F_X(t) = 1\) pour \(t \ge b\).
Si un support est inclus dans \([a, +\infty[\), alors pour \(t < a\) l'événement \((X \le t)\) est inclus dans \((X \notin \text{support})\), donc négligeable, et \(F_X(t) = 0\). Si un support est inclus dans \(]-\infty, b]\), alors pour \(t \ge b\) l'événement \((X \le t)\) contient l'événement presque sûr \((X \in \text{support})\), donc \(F_X(t) = 1\).
Méthode — Lire et utiliser la fonction de répartition
On utilise \(F_X(t) = P(X \le t)\) et \(P(a < X \le b) = F_X(b) - F_X(a)\). Pour les variables discrètes ici, \(F_X\) saute de \(P(X = x)\) à chaque valeur \(x\), donc elle reconstitue toute la loi (le théorème d'unicité général est admis). Exemple
En choisissant simultanément \(2\) boules dans une urne de \(3\) rouges et \(2\) blanches, soit \(X\) le nombre de rouges. Alors \(X(\Omega) = \{0, 1, 2\}\) avec \(P(X = 0) = \tfrac{1}{10}\), \(P(X = 1) = \tfrac{6}{10}\), \(P(X = 2) = \tfrac{3}{10}\), et \(F_X\) est l'escalier \(0\) pour \(t < 0\), \(\tfrac{1}{10}\) sur \([0,1[\), \(\tfrac{7}{10}\) sur \([1,2[\), et \(1\) pour \(t \ge 2\).
Pour aller plus loin. Le chapitre suivant munit une variable aléatoire discrète de sa loi \(P(X = k)\), de son espérance et de sa variance, et des lois discrètes usuelles (Bernoulli, binomiale, géométrique, Poisson) ; le cadre \(\sigma\)-additif est précisément ce qui permet un support infini, et plus tard une densité continue.
Compétences à pratiquer
- Lire la fonction de répartition
Aller à la section