Éducation Nationale Française · PSI
Espaces vectoriels normés
En première année, la longueur se mesurait par la valeur absolue \(|\cdot|\) sur \(\mathbb{R}\), par le module \(|\cdot|\) sur \(\mathbb{C}\), et par la norme \(\sqrt{\langle x,x\rangle}\) associée à un produit scalaire. Chacun de ces objets associe à un vecteur un nombre positif — une « longueur ». Ce chapitre isole les trois propriétés qu'ils partagent tous et en fait une définition unique : une norme. Une norme peut alors vivre sur n'importe quel espace vectoriel — sur \(\mathbb{K}^n\), sur un espace de polynômes, de matrices, de fonctions continues indifféremment.
Le chapitre a trois sections. La section~1 définit une norme, la distance et les boules qu'elle produit, et les normes usuelles \(\norme{\cdot}_1\), \(\norme{\cdot}_2\), \(\norme{\cdot}_\infty\). La section~2 utilise la distance pour définir les suites convergentes d'un espace vectoriel normé. La section~3 compare deux normes sur un même espace : la question centrale est de savoir quand elles décrivent la même convergence — la relation de normes équivalentes.
Notations permanentes. Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\) ; \(E\) désigne un \(\mathbb{K}\)-espace vectoriel, de vecteur nul \(0_E\) ; une norme sur \(E\) est notée \(\norme{\cdot}\). Les notions d'espace vectoriel (base, dimension, dimension finie, espace produit) sont celles de Espaces vectoriels de dimension finie, et les notions de convergence des suites réelles sont celles de Suites réelles. Les normes de fonctions du sous-section 1.2 rappellent en outre, à leur point d'usage, des résultats nommés de Espaces préhilbertiens réels (Cauchy–Schwarz), Limites et continuité (le théorème des bornes atteintes) et Intégration sur un segment. Ce chapitre est la couche de vocabulaire du bloc de topologie : Topologie d'un espace normé, Limites et continuité dans un espace normé et Compacité, connexité, dimension finie s'appuient tous directement dessus.
I
Normes et espaces vectoriels normés
I.1
Norme et espace vectoriel normé
Une norme est une abstraction de la valeur absolue. On conserve exactement les trois propriétés de \(|\cdot|\) qui en font une mesure de longueur : elle ne s'annule qu'à l'origine, elle se comporte bien vis-à-vis des scalaires, et elle vérifie l'inégalité triangulaire. Toute application possédant ces trois propriétés mérite le nom de longueur.
Définition — Norme et espace vectoriel normé
Soit \(E\) un \(\mathbb{K}\)-espace vectoriel. Une norme sur \(E\) est une application \(N \colon E \to \mathbb{R}\) telle que, pour tous \(x,y \in E\) et tout \(\lambda \in \mathbb{K}\) : - séparation : \(N(x) = 0 \iff x = 0_E\) ;
- homogénéité : \(N(\lambda x) = |\lambda|\, N(x)\) ;
- inégalité triangulaire : \(N(x+y) \le N(x) + N(y)\).
La positivité n'est pas un quatrième axiome : c'est une conséquence des trois précédents. En effet, en appliquant l'inégalité triangulaire puis l'homogénéité, $$ 0 = N(0_E) = N\bigl(x + (-x)\bigr) \le N(x) + N(-x) = 2\, N(x), $$ donc \(N(x) \ge 0\) pour tout \(x\). Une norme est donc automatiquement à valeurs dans \(\mathbb{R}^+\).
De plus, pour tout \(x \ne 0_E\), le vecteur \(x / \norme{x}\) est de norme \(1\) par homogénéité — c'est le vecteur unitaire porté par \(x\).
De plus, pour tout \(x \ne 0_E\), le vecteur \(x / \norme{x}\) est de norme \(1\) par homogénéité — c'est le vecteur unitaire porté par \(x\).
Exemple — Le module est la norme modèle
Sur le \(\mathbb{K}\)-espace vectoriel \(\mathbb{K}\) lui-même, le module \(|\cdot| \colon \mathbb{K} \to \mathbb{R}\) est une norme : \(|x| = 0 \iff x = 0\), \(|\lambda x| = |\lambda|\,|x|\), et \(|x+y| \le |x| + |y|\). Ainsi \((\mathbb{K}, |\cdot|)\) est un espace vectoriel normé — le modèle sur lequel la définition générale est bâtie. Proposition — Inégalité triangulaire renversée
Soit \((E, \norme{\cdot})\) un espace vectoriel normé. Pour tous \(x,y \in E\), $$ \textcolor{colorprop}{\bigl|\, \norme{x} - \norme{y} \,\bigr| \le \norme{x - y}}, \qquad \text{et de même} \qquad \bigl|\, \norme{x} - \norme{y} \,\bigr| \le \norme{x + y}. $$ La première forme est celle liée à la distance \(d(x,y) = \norme{x-y}\) du sous-section 1.3.
Écrivons \(x = (x - y) + y\) et appliquons l'inégalité triangulaire : $$ \begin{aligned} \norme{x} = \norme{(x-y) + y} &\le \norme{x-y} + \norme{y} && \text{(inégalité triangulaire)} \end{aligned} $$ d'où \(\norme{x} - \norme{y} \le \norme{x-y}\). En échangeant \(x\) et \(y\), et en utilisant \(\norme{y-x} = \norme{-(x-y)} = \norme{x-y}\) par homogénéité, on obtient \(\norme{y} - \norme{x} \le \norme{x-y}\). Les deux inégalités donnent ensemble \(\bigl|\norme{x} - \norme{y}\bigr| \le \norme{x-y}\). En remplaçant \(y\) par \(-y\), on obtient la forme en \(\norme{x+y}\).
L'inégalité triangulaire est géométrique : dans le triangle de sommets \(0_E\), \(x\) et \(x+y\), le côté \(\norme{x+y}\) n'est pas plus long que la somme des deux autres côtés. 
Rappelons, de Espaces préhilbertiens réels, l'inégalité de Cauchy–Schwarz. Pour un espace préhilbertien réel \((E, \langle\cdot,\cdot\rangle)\) elle s'écrit \(|\langle x,y\rangle| \le \sqrt{\langle x,x\rangle}\,\sqrt{\langle y,y\rangle}\) ; pour des familles finies de réels elle s'écrit \(\bigl(\sum a_i b_i\bigr)^2 \le \bigl(\sum a_i^2\bigr)\bigl(\sum b_i^2\bigr)\) ; et pour des fonctions continues elle s'écrit \(\bigl(\int_a^b |fg|\bigr)^2 \le \bigl(\int_a^b |f|^2\bigr)\bigl(\int_a^b |g|^2\bigr)\). On la rappelle ici, sans démonstration, car c'est l'outil derrière toute inégalité triangulaire pour la norme \(\norme{\cdot}_2\) de ce chapitre.
Proposition — La norme d'un espace préhilbertien réel
Soit \((E, \langle\cdot,\cdot\rangle)\) un espace préhilbertien réel (le produit scalaire est à valeurs réelles). L'application \(x \mapsto \sqrt{\langle x,x\rangle}\) est une norme sur \(E\), appelée norme préhilbertienne associée au produit scalaire.
Notons \(\norme{x} = \sqrt{\langle x,x\rangle}\), bien défini puisque \(\langle x,x\rangle \ge 0\).
- Séparation. \(\norme{x} = 0 \iff \langle x,x\rangle = 0 \iff x = 0_E\), car le produit scalaire est défini positif.
- Homogénéité. Pour \(\lambda \in \mathbb{R}\), \(\norme{\lambda x} = \sqrt{\langle \lambda x, \lambda x\rangle} = \sqrt{\lambda^2 \langle x,x\rangle} = |\lambda|\,\norme{x}\).
- Inégalité triangulaire. En développant par bilinéarité, $$ \begin{aligned} \norme{x+y}^2 = \langle x+y, x+y\rangle &= \norme{x}^2 + 2\langle x,y\rangle + \norme{y}^2 && \text{(bilinéarité)}\\ &\le \norme{x}^2 + 2\,\norme{x}\,\norme{y} + \norme{y}^2 && \text{(Cauchy--Schwarz)}\\ &= \bigl(\norme{x} + \norme{y}\bigr)^2. \end{aligned} $$ En prenant les racines carrées, on obtient \(\norme{x+y} \le \norme{x} + \norme{y}\).
Exemple — La norme euclidienne canonique
Sur \(\mathbb{R}^n\) muni du produit scalaire canonique \(\langle x,y\rangle = \sum_{i=1}^n x_i y_i\), la norme préhilbertienne est \(\norme{x}_2 = \sqrt{\sum_{i=1}^n x_i^2}\), la norme euclidienne canonique. D'après la proposition précédente, c'est une norme sur \(\mathbb{R}^n\) — aucune vérification séparée de l'inégalité triangulaire n'est nécessaire. Méthode — Montrer qu'une application est une norme
Pour démontrer qu'une application \(N \colon E \to \mathbb{R}\) est une norme, on vérifie les trois axiomes dans l'ordre : - séparation : démontrer \(N(x) = 0 \Rightarrow x = 0_E\) (la réciproque \(N(0_E) = 0\) est en général immédiate par homogénéité avec \(\lambda = 0\)) ;
- homogénéité : calculer \(N(\lambda x)\) et mettre \(|\lambda|\) en facteur ;
- inégalité triangulaire : majorer \(N(x+y)\) — c'est la seule étape qui peut demander un outil, typiquement l'inégalité triangulaire de \(|\cdot|\) appliquée terme à terme, ou l'inégalité de Cauchy–Schwarz pour une norme de type \(\norme{\cdot}_2\).
Compétences à pratiquer
- Vérifier qu'une application est une norme
I.2
Les normes usuelles
Trois normes reviennent sans cesse : \(\norme{\cdot}_1\), \(\norme{\cdot}_2\) et \(\norme{\cdot}_\infty\). On les définit d'abord sur \(\mathbb{K}^n\), puis sur un espace de fonctions continues, et enfin sur un produit d'espaces vectoriels normés. Toute inégalité triangulaire pour une \(\norme{\cdot}_2\) repose sur l'inégalité de Cauchy–Schwarz rappelée au sous-section 1.1.
Proposition — Les normes usuelles sur \(\mathbb{K}^n\)
Soit \(n \ge 1\). Pour \(x = (x_1, \dots, x_n) \in \mathbb{K}^n\), posons $$ \norme{x}_1 = \sum_{i=1}^n |x_i|, \qquad \norme{x}_2 = \sqrt{\sum_{i=1}^n |x_i|^2}, \qquad \norme{x}_\infty = \max_{1 \le i \le n} |x_i|. $$ Ces trois applications sont des normes sur \(\mathbb{K}^n\).
Chaque application est positive et à valeurs réelles. Soit \(x,y \in \mathbb{K}^n\) et \(\lambda \in \mathbb{K}\).
- La norme \(\norme{\cdot}_1\). Séparation : \(\norme{x}_1 = \sum |x_i| = 0\) force chaque \(|x_i| = 0\), donc \(x = 0\). Homogénéité : \(\norme{\lambda x}_1 = \sum |\lambda x_i| = |\lambda| \sum |x_i| = |\lambda|\,\norme{x}_1\). Inégalité triangulaire : de \(|x_i + y_i| \le |x_i| + |y_i|\) pour chaque \(i\), la sommation donne \(\norme{x+y}_1 \le \norme{x}_1 + \norme{y}_1\).
- La norme \(\norme{\cdot}_\infty\). Séparation : \(\norme{x}_\infty = \max |x_i| = 0\) force chaque \(|x_i| = 0\), donc \(x = 0\). Homogénéité : \(\norme{\lambda x}_\infty = \max |\lambda x_i| = |\lambda| \max |x_i| = |\lambda|\,\norme{x}_\infty\). Inégalité triangulaire : pour chaque \(i\), \(|x_i + y_i| \le |x_i| + |y_i| \le \norme{x}_\infty + \norme{y}_\infty\) ; en prenant le maximum sur \(i\), on obtient \(\norme{x+y}_\infty \le \norme{x}_\infty + \norme{y}_\infty\).
- La norme \(\norme{\cdot}_2\). Séparation et homogénéité sont comme pour \(\norme{\cdot}_1\). Pour l'inégalité triangulaire, on développe et on utilise l'inégalité de Cauchy–Schwarz sur les familles \((|x_i|)\) et \((|y_i|)\) de réels positifs : $$ \begin{aligned} \norme{x+y}_2^2 = \sum_{i=1}^n |x_i + y_i|^2 &\le \sum_{i=1}^n \bigl(|x_i| + |y_i|\bigr)^2 && \text{(inégalité triangulaire de \(|\cdot|\))}\\ &= \norme{x}_2^2 + 2 \sum_{i=1}^n |x_i|\,|y_i| + \norme{y}_2^2 && \text{(développement)}\\ &\le \norme{x}_2^2 + 2\,\norme{x}_2\,\norme{y}_2 + \norme{y}_2^2 && \text{(Cauchy--Schwarz)}\\ &= \bigl(\norme{x}_2 + \norme{y}_2\bigr)^2. \end{aligned} $$ En prenant les racines carrées, on obtient \(\norme{x+y}_2 \le \norme{x}_2 + \norme{y}_2\). Cet argument est identique pour \(\mathbb{K} = \mathbb{R}\) et \(\mathbb{K} = \mathbb{C}\), puisqu'il n'utilise que les modules \(|x_i|\), \(|y_i|\). Pour \(\mathbb{K} = \mathbb{R}\), \(\norme{\cdot}_2\) est la norme préhilbertienne du produit scalaire canonique.
Exemple — Les trois normes d'un vecteur
Prenons \(x = (3, -4, 12) \in \mathbb{R}^3\). Alors $$ \norme{x}_1 = 3 + 4 + 12 = 19, \qquad \norme{x}_2 = \sqrt{9 + 16 + 144} = \sqrt{169} = 13, \qquad \norme{x}_\infty = \max(3, 4, 12) = 12. $$ Le même vecteur reçoit trois longueurs différentes, avec \(\norme{x}_\infty \le \norme{x}_2 \le \norme{x}_1\) — un ordre qui sera expliqué au section 3. Proposition — Les normes usuelles sur un espace de fonctions continues
Soit \(a < b\) deux réels. Pour \(f \in \mathcal{C}([a,b], \mathbb{K})\), posons $$ \norme{f}_\infty = \sup_{[a,b]} |f|, \qquad \norme{f}_1 = \int_a^b |f(t)|\,\mathrm{d}t, \qquad \norme{f}_2 = \sqrt{\int_a^b |f|^2}. $$ Ces trois applications sont des normes sur \(\mathcal{C}([a,b], \mathbb{K})\) ; la première est la norme uniforme, les deux autres sont simplement désignées par la norme \(\norme{\cdot}_1\) et la norme \(\norme{\cdot}_2\).
Pour \(f \in \mathcal{C}([a,b], \mathbb{K})\), les fonctions \(|f|\) et \(|f|^2\) sont continues et à valeurs réelles sur le segment \([a,b]\) (composée de \(f\) avec l'application continue \(z \mapsto |z|\)) ; le théorème des bornes atteintes et le lemme de l'intégrale nulle s'appliquent à elles dans le cas réel comme dans le cas complexe.
- La norme uniforme \(\norme{\cdot}_\infty\). Bien définie : \(|f|\) est continue sur un segment, donc bornée (théorème des bornes atteintes, rappelé de Limites et continuité), donc \(\sup_{[a,b]} |f|\) existe. Séparation : \(\norme{f}_\infty = 0\) force \(|f| \equiv 0\), donc \(f = 0\). Homogénéité : \(\sup |\lambda f| = |\lambda| \sup |f|\). Inégalité triangulaire : de \(|f+g| \le |f| + |g|\) ponctuellement, \(\norme{f+g}_\infty \le \norme{f}_\infty + \norme{g}_\infty\).
- La norme \(\norme{\cdot}_1\). Séparation : si \(\int_a^b |f(t)|\,\mathrm{d}t = 0\) alors, \(|f|\) étant continue et positive sur \([a,b]\), le lemme de l'intégrale nulle (rappelé de Intégration sur un segment) donne \(|f| \equiv 0\), donc \(f = 0\). L'homogénéité et l'inégalité triangulaire découlent de la linéarité et de la croissance de l'intégrale : \(\int |\lambda f| = |\lambda| \int |f(t)|\,\mathrm{d}t\), et \(|f+g| \le |f| + |g|\) donne \(\int |f+g| \le \int |f(t)|\,\mathrm{d}t + \int |g(t)|\,\mathrm{d}t\).
- La norme \(\norme{\cdot}_2\). Séparation : \(\int_a^b |f|^2 = 0\) avec \(|f|^2\) continue et positive donne \(|f|^2 \equiv 0\), donc \(f = 0\). L'homogénéité est immédiate. Inégalité triangulaire : de \(|f+g|^2 \le \bigl(|f| + |g|\bigr)^2\) ponctuellement, on intègre et on majore le terme croisé par l'inégalité de Cauchy–Schwarz intégrale : $$ \begin{aligned} \norme{f+g}_2^2 = \int_a^b |f+g|^2 &\le \int_a^b |f|^2 + 2\int_a^b |f(t)|\,\mathrm{d}t\,|g| + \int_a^b |g|^2 && \text{(développement et croissance)}\\ &\le \norme{f}_2^2 + 2\,\norme{f}_2\,\norme{g}_2 + \norme{g}_2^2 && \text{(Cauchy--Schwarz)}\\ &= \bigl(\norme{f}_2 + \norme{g}_2\bigr)^2. \end{aligned} $$ En prenant les racines carrées, on obtient l'inégalité triangulaire. Pour \(\mathbb{K} = \mathbb{R}\), \(\norme{\cdot}_2\) est la norme préhilbertienne du produit scalaire \(\langle f,g\rangle = \int_a^b fg\,\mathrm{d}t\).
Exemple — Les trois normes d'une fonction
Prenons \(f \colon t \mapsto t\) sur \([0,1]\). Alors $$ \norme{f}_\infty = \sup_{[0,1]} |t| = 1, \qquad \norme{f}_1 = \int_0^1 t\, \mathrm{d}t = \tfrac{1}{2}, \qquad \norme{f}_2 = \sqrt{\int_0^1 t^2\, \mathrm{d}t} = \sqrt{\tfrac{1}{3}}. $$ Ici aussi les trois nombres diffèrent : \(\norme{f}_1 \le \norme{f}_2 \le \norme{f}_\infty\), l'inverse de l'ordre \(\norme{x}_\infty \le \norme{x}_2 \le \norme{x}_1\) obtenu pour le vecteur de \(\mathbb{R}^3\) ci-dessus. Aucun ordre des trois normes usuelles n'est valable à la fois sur \(\mathbb{K}^n\) et sur un espace de fonctions. Proposition — Norme produit
Soit \(p \ge 1\) et soit \((E_1, N_1), \dots, (E_p, N_p)\) des espaces vectoriels normés. L'application $$ N \colon (x_1, \dots, x_p) \longmapsto \max_{1 \le i \le p} N_i(x_i) $$ est une norme sur l'espace produit \(E_1 \times \cdots \times E_p\), appelée norme produit.
Soit \(x = (x_1, \dots, x_p)\) et \(y = (y_1, \dots, y_p)\) dans le produit, et \(\lambda \in \mathbb{K}\). Les trois axiomes se vérifient composante par composante.
- Séparation. \(N(x) = 0\) signifie \(\max_i N_i(x_i) = 0\), donc \(N_i(x_i) = 0\) pour tout \(i\), donc \(x_i = 0_{E_i}\) pour tout \(i\), c'est-à-dire \(x = 0\).
- Homogénéité. \(N(\lambda x) = \max_i N_i(\lambda x_i) = \max_i |\lambda|\, N_i(x_i) = |\lambda| \max_i N_i(x_i) = |\lambda|\, N(x)\).
- Inégalité triangulaire. Pour chaque \(i\), \(N_i(x_i + y_i) \le N_i(x_i) + N_i(y_i) \le N(x) + N(y)\) ; en prenant le maximum sur \(i\), on obtient \(N(x+y) \le N(x) + N(y)\).
Exemple — La norme infinie est une norme produit
Prenons \(E_1 = \cdots = E_n = (\mathbb{K}, |\cdot|)\). L'espace produit est \(\mathbb{K}^n\), et la norme produit est \((x_1, \dots, x_n) \mapsto \max_i |x_i| = \norme{x}_\infty\). Ainsi \(\norme{\cdot}_\infty\) sur \(\mathbb{K}^n\) est la norme produit de \(n\) copies de l'espace normé modèle \((\mathbb{K}, |\cdot|)\). Compétences à pratiquer
- Calculer les normes usuelles
I.3
Distance, boules et parties bornées
Une norme produit une distance, la distance produit des boules, et les boules permettent de dire ce qu'est une partie bornée. Cette sous-section parcourt cette chaîne. Le vocabulaire — boule, sphère, borné — est celui que tous les chapitres suivants du bloc de topologie réutilisent.
Définition — Distance associée à une norme
Soit \((E, \norme{\cdot})\) un espace vectoriel normé. La distance associée à la norme est l'application $$ d \colon E \times E \longrightarrow \mathbb{R}, \qquad d(x,y) = \norme{x - y}. $$ Proposition — Propriétés de la distance
La distance \(d\) associée à une norme sur \(E\) vérifie, pour tous \(x,y,z \in E\) : $$ d(x,y) \ge 0, \qquad d(x,y) = d(y,x), \qquad d(x,y) = 0 \iff x = y, \qquad d(x,y) \le d(x,z) + d(z,y). $$
Chaque propriété découle directement d'un axiome de norme.
- Positivité. \(d(x,y) = \norme{x-y} \ge 0\) puisqu'une norme est positive.
- Symétrie. \(d(y,x) = \norme{y-x} = \norme{-(x-y)} = |-1|\,\norme{x-y} = \norme{x-y} = d(x,y)\) par homogénéité.
- Séparation. \(d(x,y) = 0 \iff \norme{x-y} = 0 \iff x - y = 0_E \iff x = y\).
- Inégalité triangulaire. \(d(x,y) = \norme{(x-z) + (z-y)} \le \norme{x-z} + \norme{z-y} = d(x,z) + d(z,y)\).
Définition — Boules et sphères
Soit \((E, \norme{\cdot})\) un espace vectoriel normé, \(a \in E\) et \(r\) un réel. - Pour \(r > 0\), la boule ouverte de centre \(a\) et de rayon \(r\) est \(B(a,r) = \{\, x \in E : \norme{x-a} < r \,\}\).
- Pour \(r \ge 0\), la boule fermée de centre \(a\) et de rayon \(r\) est \(B_f(a,r) = \{\, x \in E : \norme{x-a} \le r \,\}\).
- Pour \(r \ge 0\), la sphère de centre \(a\) et de rayon \(r\) est \(S(a,r) = \{\, x \in E : \norme{x-a} = r \,\}\).
Exemple — Les trois boules unités de \(\mathbb{R}^2\)
La forme d'une boule dépend de la norme. Dans \(\mathbb{R}^2\), les boules unités fermées de \(\norme{\cdot}_1\), \(\norme{\cdot}_2\), \(\norme{\cdot}_\infty\) sont respectivement un losange, un disque et un carré : 
Définition — Partie convexe
Une partie \(C\) d'un \(\mathbb{K}\)-espace vectoriel \(E\) est convexe si, pour tous \(x,y \in C\) et tout \(t \in [0,1]\), le vecteur \(t x + (1-t) y\) appartient à \(C\). Géométriquement : dès que \(C\) contient deux points, il contient tout le segment qui les joint. Proposition — Les boules sont convexes
Dans un espace vectoriel normé, toute boule — ouverte ou fermée — est une partie convexe.
Prenons la boule fermée \(B_f(a,r)\), soit \(x,y \in B_f(a,r)\) et \(t \in [0,1]\). Comme \(t \ge 0\) et \(1-t \ge 0\), l'homogénéité et l'inégalité triangulaire donnent $$ \begin{aligned} \norme{\bigl(t x + (1-t) y\bigr) - a} = \norme{t(x-a) + (1-t)(y-a)} &\le t\,\norme{x-a} + (1-t)\,\norme{y-a} && \text{(inégalité triangulaire et homogénéité)}\\
&\le t r + (1-t) r = r && \text{(car \(\norme{x-a} \le r\) et \(\norme{y-a} \le r\))}. \end{aligned} $$ Donc \(t x + (1-t) y \in B_f(a,r)\), et la boule fermée est convexe. Pour une boule ouverte \(B(a,r)\), le même calcul vaut avec \(\le\) remplacé par \(<\) (chacun de \(\norme{x-a}\) et \(\norme{y-a}\) est \(< r\), et une combinaison convexe de deux nombres \(< r\) est \(< r\)).
Une partie convexe contient toute corde entre deux de ses points ; une partie non convexe possède au moins une corde qui en sort. 
Définition — Parties bornées
Soit \((E, \norme{\cdot})\) un espace vectoriel normé. - Une partie \(A \subset E\) est bornée si elle est contenue dans une boule fermée : \(\exists\, a \in E,\ \exists\, r \ge 0,\ A \subset B_f(a,r)\).
- Une suite \((u_n)\) de \(E\) est bornée si l'ensemble de ses valeurs \(\{\, u_n : n \in \mathbb{N} \,\}\) est borné.
- Une fonction \(f \colon X \to E\) est bornée si son image \(f(X)\) est bornée.
Proposition — Caractérisation des parties bornées
Une partie \(A\) d'un espace vectoriel normé \(E\) est bornée si et seulement si $$ \exists\, M \ge 0,\ \forall x \in A,\ \norme{x} \le M, $$ c'est-à-dire si et seulement si \(A\) est contenue dans une boule fermée centrée en \(0_E\).
La condition « \(\norme{x} \le M\) pour tout \(x \in A\) » signifie exactement \(A \subset B_f(0_E, M)\), c'est donc un cas particulier de « bornée ».
- Si \(A \subset B_f(0_E, M)\), alors \(A\) est contenue dans une boule fermée, donc bornée.
- Réciproquement, supposons \(A\) bornée, disons \(A \subset B_f(a,r)\). Pour \(x \in A\), l'inégalité triangulaire donne \(\norme{x} = \norme{(x - a) + a} \le \norme{x-a} + \norme{a} \le r + \norme{a}\). Donc \(M = r + \norme{a}\) convient : on peut toujours ramener le centre en \(0_E\) en agrandissant le rayon.
Exemple — Parties bornées et non bornées
La boule unité fermée \(B_f(0_E, 1)\) est bornée, par définition même. Une droite \(\mathbb{K} u\) avec \(u \ne 0_E\) est non bornée : \(\norme{\lambda u} = |\lambda|\, \norme{u} \to +\infty\) quand \(|\lambda| \to +\infty\), donc aucun \(M\) ne majore \(\norme{\lambda u}\). Le caractère borné d'une partie peut aussi dépendre du choix de la norme ; le sous-section 3.1 montre que deux normes équivalentes partagent toujours les mêmes parties bornées. Méthode — Déterminer la boule unité d'une norme
Pour décrire ou dessiner la boule unité fermée d'une norme \(N\) sur \(\mathbb{R}^2\) ou \(\mathbb{R}^3\) : - écrire explicitement la condition \(N(x) \le 1\) en coordonnées ;
- identifier la région qu'elle décrit — un polygone pour \(\norme{\cdot}_1\) et \(\norme{\cdot}_\infty\), un disque ou une ellipse pour une norme de type \(\norme{\cdot}_2\) ;
- la sphère unité est l'ensemble où \(N(x) = 1\) — la courbe délimitant la région dans \(\mathbb{R}^2\), la surface la délimitant dans \(\mathbb{R}^3\).
Compétences à pratiquer
- Déterminer les boules et les parties bornées
II
Suites d'un espace vectoriel normé
II.1
Convergence d'une suite
Une distance étant disponible, la convergence d'une suite se transpose mot pour mot de Suites réelles : une suite converge vers \(\ell\) lorsque ses termes finissent par se trouver dans toute boule autour de \(\ell\). La remarque clé est que « \(u_n \to \ell\) » équivaut à « \(\norme{u_n - \ell} \to 0\) », un énoncé sur une suite réelle — toute la théorie des suites réelles devient donc disponible.
Définition — Suite convergente
Soit \((u_n)\) une suite d'un espace vectoriel normé \((E, \norme{\cdot})\), et \(\ell \in E\). La suite \((u_n)\) converge vers \(\ell\) si $$ \forall\, \varepsilon > 0,\ \exists\, N \in \mathbb{N},\ \forall\, n \ge N,\quad \norme{u_n - \ell} < \varepsilon. $$ La suite est convergente si elle converge vers un certain \(\ell \in E\), et divergente sinon. (La « suite bornée » a été définie au sous-section 1.3.) Proposition — Convergence et norme de la différence
Une suite \((u_n)\) de \(E\) converge vers \(\ell \in E\) si et seulement si la suite réelle \(\bigl(\norme{u_n - \ell}\bigr)\) converge vers \(0\).
La condition de définition « \(\forall \varepsilon > 0,\ \exists N,\ \forall n \ge N,\ \norme{u_n - \ell} < \varepsilon\) » est, mot pour mot, la définition \(\varepsilon\)-\(N\) de « la suite réelle \(\bigl(\norme{u_n - \ell}\bigr)\) converge vers \(0\) » (rappelée de Suites réelles). Les deux énoncés sont donc identiques.
Proposition — Unicité de la limite
Si une suite \((u_n)\) de \(E\) converge, sa limite est unique.
Supposons que \((u_n)\) converge à la fois vers \(\ell\) et vers \(\ell'\). Pour tout \(n\), l'inégalité triangulaire donne $$ 0 \le \norme{\ell - \ell'} = \norme{(\ell - u_n) + (u_n - \ell')} \le \norme{u_n - \ell} + \norme{u_n - \ell'}. $$ Le membre de droite tend vers \(0\), donc par encadrement \(\norme{\ell - \ell'} = 0\), d'où \(\ell = \ell'\).
Proposition — Une suite convergente est bornée
Toute suite convergente d'un espace vectoriel normé est bornée.
Soit \((u_n)\) convergeant vers \(\ell\). En appliquant la définition avec \(\varepsilon = 1\), il existe un \(N\) — que l'on peut prendre \(\ge 1\), un \(N\) plus grand convenant encore — tel que \(\norme{u_n - \ell} < 1\) pour \(n \ge N\) ; donc, pour \(n \ge N\), \(\norme{u_n} \le \norme{u_n - \ell} + \norme{\ell} < \norme{\ell} + 1\). En posant $$ M = \max\bigl(\norme{u_0}, \norme{u_1}, \dots, \norme{u_{N-1}},\ \norme{\ell} + 1\bigr), $$ maximum d'un nombre fini de réels, on obtient \(\norme{u_n} \le M\) pour tout \(n\). Par la caractérisation des parties bornées, \((u_n)\) est bornée.
Proposition — Opérations sur les suites convergentes
Soit \((u_n)\) et \((v_n)\) des suites de \(E\) convergeant vers \(\ell\) et \(\ell'\), et soit \(\alpha, \beta \in \mathbb{K}\). Alors \((\alpha u_n + \beta v_n)\) converge vers \(\alpha \ell + \beta \ell'\). Par conséquent, les suites convergentes de \(E\) forment un sous-espace vectoriel de \(E^{\mathbb{N}}\), et \((u_n) \mapsto \lim u_n\) en est une application linéaire.
Pour tout \(n\), l'homogénéité et l'inégalité triangulaire donnent $$ \begin{aligned} \norme{(\alpha u_n + \beta v_n) - (\alpha \ell + \beta \ell')} &= \norme{\alpha(u_n - \ell) + \beta(v_n - \ell')} && \text{(regroupement)}\\
&\le |\alpha|\,\norme{u_n - \ell} + |\beta|\,\norme{v_n - \ell'} && \text{(inégalité triangulaire et homogénéité)}. \end{aligned} $$ Les deux termes de droite tendent vers \(0\), donc le membre de gauche tend vers \(0\) ; par la proposition « norme de la différence », \((\alpha u_n + \beta v_n)\) converge vers \(\alpha \ell + \beta \ell'\). Ceci montre que l'ensemble des suites convergentes est stable par combinaison linéaire — donc un sous-espace — et que le passage à la limite est linéaire.
Exemple — La convergence vers zéro dépend de la norme
Sur \(\mathcal{C}([0,1], \mathbb{R})\), considérons \(f_n \colon t \mapsto t^n\). Pour la norme \(\norme{\cdot}_1\), $$ \norme{f_n - 0}_1 = \int_0^1 t^n\, \mathrm{d}t = \frac{1}{n+1} \xrightarrow[n \to +\infty]{} 0, $$ donc \((f_n)\) converge vers la fonction nulle pour \(\norme{\cdot}_1\). Pour la norme \(\norme{\cdot}_\infty\), $$ \norme{f_n - 0}_\infty = \sup_{[0,1]} t^n = 1 \not\to 0, $$ donc \((f_n)\) ne converge pas vers la fonction nulle pour \(\norme{\cdot}_\infty\). Le fait que « \((f_n)\) converge vers \(0\) » dépend de la norme choisie.
Les graphes de \(t^n\), tracés ici pour \(n = 1\), \(2\) et \(4\), montrent le phénomène : au sens de \(\norme{\cdot}_1\) l'aire sous la courbe tend vers \(0\), alors que le point le plus haut de chaque graphe reste à hauteur \(1\). 
Proposition — Convergence dans un produit fini
Soit \((E_1, N_1), \dots, (E_p, N_p)\) des espaces vectoriels normés et munissons \(E = E_1 \times \cdots \times E_p\) de la norme produit \(N\). Une suite \(\bigl(u_n\bigr)\) de \(E\), avec \(u_n = (u_{1,n}, \dots, u_{p,n})\), converge si et seulement si chaque suite composante \((u_{i,n})_n\) converge dans \(E_i\) ; dans ce cas $$ \lim_{n \to +\infty} u_n = \Bigl(\lim_{n \to +\infty} u_{1,n},\ \dots,\ \lim_{n \to +\infty} u_{p,n}\Bigr). $$
Soit \(\ell = (\ell_1, \dots, \ell_p) \in E\). Par définition de la norme produit, \(N(u_n - \ell) = \max_{1 \le j \le p} N_j(u_{j,n} - \ell_j)\).
- Sens direct. Supposons \(u_n \to \ell\). Pour chaque \(i\) fixé, \(N_i(u_{i,n} - \ell_i) \le N(u_n - \ell) \to 0\), donc \(N_i(u_{i,n} - \ell_i) \to 0\) par encadrement : la \(i\)-ème composante converge vers \(\ell_i\).
- Sens réciproque. Supposons que chaque composante converge, disons \(u_{j,n} \to \ell_j\), c'est-à-dire \(N_j(u_{j,n} - \ell_j) \to 0\) pour tout \(j\). Alors \(N(u_n - \ell) = \max_{1 \le j \le p} N_j(u_{j,n} - \ell_j)\) est un maximum d'un nombre fini de suites tendant chacune vers \(0\), donc tend vers \(0\). Donc \(u_n \to \ell\). La finitude de \(p\) est essentielle dans ce sens : c'est elle qui permet au maximum d'hériter de la limite \(0\) de ses termes en nombre fini.
Exemple — Une suite étudiée composante par composante
Déterminer, si elle existe, la limite de la suite \((u_n)\) de \(\mathbb{R}^3\) définie pour \(n \ge 1\) par $$ u_n = \left( \frac{1}{n},\ \ \mathrm{e}^{-n},\ \ \frac{n}{n+1} \right), $$ où \(\mathbb{R}^3\) est muni de la norme produit \(\norme{\cdot}_\infty\).
Les trois suites composantes convergent : $$ \frac{1}{n} \xrightarrow[n \to +\infty]{} 0, \qquad \mathrm{e}^{-n} \xrightarrow[n \to +\infty]{} 0, \qquad \frac{n}{n+1} = 1 - \frac{1}{n+1} \xrightarrow[n \to +\infty]{} 1. $$ Par la proposition « convergence dans un produit fini », \((u_n)\) converge, et $$ \lim_{n \to +\infty} u_n = (0,\ 0,\ 1). $$
Méthode — Montrer qu'une suite converge
Pour démontrer qu'une suite \((u_n)\) d'un espace vectoriel normé converge : - deviner la limite \(\ell\), puis démontrer \(\norme{u_n - \ell} \to 0\) en la majorant par une suite réelle connue pour tendre vers \(0\) ;
- dans un produit fini muni de la norme produit, étudier chaque suite composante séparément — la suite converge si et seulement si toutes les composantes convergent, et la limite se lit composante par composante ;
- pour utiliser l'algèbre (combinaisons linéaires), établir d'abord la convergence des suites élémentaires, puis combiner.
Compétences à pratiquer
- Étudier la convergence d'une suite
II.2
Suites extraites et valeurs d'adhérence
À partir d'une suite, on peut extraire une infinité de termes, en conservant leur ordre, et former une nouvelle suite — une suite extraite. Les limites accessibles de cette façon sont les valeurs d'adhérence de la suite de départ. Elles sont attachées à une suite ; il ne faut pas les confondre avec les points adhérents d'une partie, étudiés dans Topologie d'un espace normé.
Définition — Suite extraite
Soit \((u_n)\) une suite de \(E\). Une suite extraite (ou sous-suite) de \((u_n)\) est une suite de la forme \(\bigl(u_{\varphi(n)}\bigr)_n\), où \(\varphi \colon \mathbb{N} \to \mathbb{N}\) est strictement croissante ; une telle \(\varphi\) est appelée extractrice. On rappelle, de Suites réelles, qu'une application \(\varphi \colon \mathbb{N} \to \mathbb{N}\) strictement croissante vérifie \(\varphi(n) \ge n\) pour tout \(n\). Définition — Valeur d'adhérence
Soit \((u_n)\) une suite de \(E\). Une valeur d'adhérence de \((u_n)\) est la limite d'une suite extraite convergente de \((u_n)\). Proposition — Convergence et suites extraites
Une suite \((u_n)\) de \(E\) converge vers \(\ell\) si et seulement si toute suite extraite de \((u_n)\) converge vers \(\ell\). En particulier, la limite d'une suite convergente est son unique valeur d'adhérence.
On démontre les deux implications, puis on en déduit la conséquence.
- Sens direct. Supposons \(u_n \to \ell\), et soit \(\bigl(u_{\varphi(n)}\bigr)\) une suite extraite. Fixons \(\varepsilon > 0\) ; il existe un \(N\) tel que \(\norme{u_n - \ell} < \varepsilon\) pour \(n \ge N\). Pour \(n \ge N\), l'extractrice vérifie \(\varphi(n) \ge n \ge N\), donc \(\norme{u_{\varphi(n)} - \ell} < \varepsilon\). Donc \(\bigl(u_{\varphi(n)}\bigr)\) converge vers \(\ell\).
- Sens réciproque. Supposons que toute suite extraite converge vers \(\ell\). La suite \((u_n)\) est l'une de ses propres suites extraites — prendre l'extractrice \(\varphi = \operatorname{id}_{\mathbb{N}}\) — donc \((u_n)\) converge elle-même vers \(\ell\).
Proposition — Une suite ayant deux valeurs d'adhérence diverge
Une suite de \(E\) ayant au moins deux valeurs d'adhérence distinctes est divergente.
C'est la contraposée de la proposition précédente : une suite convergente a sa limite pour unique valeur d'adhérence, donc ne peut en avoir deux distinctes. Une suite ayant deux valeurs d'adhérence distinctes n'est donc pas convergente.
Exemple — Deux valeurs d'adhérence
La suite réelle \(\bigl((-1)^n\bigr)\) a la suite extraite constante \((-1)^{2n} = 1\), de limite \(1\), et la suite extraite constante \((-1)^{2n+1} = -1\), de limite \(-1\). Elle a les deux valeurs d'adhérence distinctes \(1\) et \(-1\), donc diverge. Exemple — Aucune valeur d'adhérence
La suite réelle \(\bigl(n(-1)^n\bigr)\) n'a aucune valeur d'adhérence : toute suite extraite \(\bigl(\varphi(n)(-1)^{\varphi(n)}\bigr)\) a des termes de module \(\varphi(n) \ge n \to +\infty\), donc est non bornée et ne peut converger. Une suite peut donc ne pas converger pour une autre raison que l'oscillation entre deux valeurs — ici, en partant vers l'infini. Méthode — Montrer qu'une suite diverge
Pour démontrer qu'une suite \((u_n)\) diverge, la voie la plus efficace passe par les valeurs d'adhérence : - exhiber deux suites extraites de \((u_n)\) convergeant vers deux limites différentes — par la proposition ci-dessus, \((u_n)\) diverge alors ;
- les extractrices typiques sont les indices pairs \(\varphi(n) = 2n\) et les indices impairs \(\varphi(n) = 2n+1\), lorsque la suite alterne ;
- ou bien exhiber une suite extraite \((u_{\varphi(n)})\) non bornée — par exemple avec \(\norme{u_{\varphi(n)}} \to +\infty\) — une suite convergente étant bornée, la suite n'a alors aucune chance de converger.
Compétences à pratiquer
- Manipuler les suites extraites et les valeurs d'adhérence
III
Comparaison des normes
III.1
Normes équivalentes
L'exemple \(f_n(t) = t^n\) du sous-section 2.1 a montré que le fait qu'une suite converge vers une limite donnée peut dépendre de la norme. Cette section nomme une condition suffisante — l'équivalence — sous laquelle deux normes sur \(E\) garantissent les mêmes parties bornées et les mêmes suites convergentes. Elle est énoncée comme une implication « équivalentes \(\Rightarrow\) même analyse » ; la réciproque pratique — détecter la non-équivalence par une suite — fait l'objet du sous-section 3.2.
Définition — Normes équivalentes
Deux normes \(N\) et \(N'\) sur un même espace vectoriel \(E\) sont équivalentes s'il existe deux réels \(\alpha > 0\) et \(\beta > 0\) tels que $$ \forall x \in E,\quad \alpha\, N(x) \le N'(x) \le \beta\, N(x). $$ Proposition — L'équivalence des normes est une relation d'équivalence
Sur l'ensemble de toutes les normes d'un espace vectoriel \(E\), la relation « \(N\) est équivalente à \(N'\) » est une relation d'équivalence : elle est réflexive, symétrique et transitive.
Soit \(N\), \(N'\), \(N''\) des normes sur \(E\).
- Réflexivité. \(N\) est équivalente à elle-même : \(1 \cdot N(x) \le N(x) \le 1 \cdot N(x)\), donc \(\alpha = \beta = 1\) convient.
- Symétrie. Si \(\alpha N \le N' \le \beta N\), alors en divisant par les constantes strictement positives on obtient \(\tfrac{1}{\beta} N' \le N \le \tfrac{1}{\alpha} N'\), donc \(N'\) est équivalente à \(N\).
- Transitivité. Si \(\alpha N \le N' \le \beta N\) et \(\alpha' N' \le N'' \le \beta' N'\), alors pour tout \(x\), \(N''(x) \le \beta' N'(x) \le \beta' \beta\, N(x)\) et \(N''(x) \ge \alpha' N'(x) \ge \alpha' \alpha\, N(x)\). Donc \(\alpha' \alpha\, N \le N'' \le \beta' \beta\, N\), et \(N\) est équivalente à \(N''\).
Proposition — Les normes équivalentes préservent le caractère borné et la convergence
Soit \(N\) et \(N'\) deux normes équivalentes sur \(E\). - Une partie \(A \subset E\) est bornée pour \(N\) si et seulement si elle est bornée pour \(N'\).
- Une suite \((u_n)\) converge vers \(\ell\) pour \(N\) si et seulement si elle converge vers \(\ell\) pour \(N'\).
Soit \(\alpha, \beta > 0\) avec \(\alpha N \le N' \le \beta N\). Par symétrie de la relation, il suffit de démontrer chaque sens direct.
- Caractère borné. Si \(A\) est bornée pour \(N\), il existe un \(M\) avec \(N(x) \le M\) pour tout \(x \in A\) ; alors \(N'(x) \le \beta N(x) \le \beta M\), donc \(A\) est bornée pour \(N'\). La réciproque utilise \(\alpha N \le N'\) de la même manière.
- Convergence. \((u_n)\) converge vers \(\ell\) pour \(N\) signifie \(N(u_n - \ell) \to 0\) ; alors \(0 \le N'(u_n - \ell) \le \beta\, N(u_n - \ell) \to 0\), donc \(N'(u_n - \ell) \to 0\) par encadrement, c'est-à-dire \((u_n)\) converge vers le même \(\ell\) pour \(N'\). La réciproque utilise \(\alpha N \le N'\).
Exemple — Les trois normes usuelles sur \(\mathbb{K}^n\) sont équivalentes
Montrer que les normes \(\norme{\cdot}_1\), \(\norme{\cdot}_2\) et \(\norme{\cdot}_\infty\) sont deux à deux équivalentes sur \(\mathbb{K}^n\).
Soit \(x = (x_1, \dots, x_n) \in \mathbb{K}^n\). Comparons d'abord chacune de \(\norme{x}_1\) et \(\norme{x}_2\) avec \(\norme{x}_\infty\).
- Chaque \(|x_i| \le \norme{x}_\infty\), et un indice atteint le maximum, donc \(\norme{x}_\infty \le \norme{x}_1 = \sum_{i=1}^n |x_i| \le \sum_{i=1}^n \norme{x}_\infty = n\, \norme{x}_\infty\). D'où \(\norme{x}_\infty \le \norme{x}_1 \le n\, \norme{x}_\infty\).
- De même, \(\norme{x}_\infty^2 = \max_i |x_i|^2 \le \sum_{i=1}^n |x_i|^2 = \norme{x}_2^2 \le \sum_{i=1}^n \norme{x}_\infty^2 = n\, \norme{x}_\infty^2\) ; en prenant les racines carrées, \(\norme{x}_\infty \le \norme{x}_2 \le \sqrt{n}\, \norme{x}_\infty\).
Méthode — Montrer que deux normes sont équivalentes
Pour démontrer que deux normes \(N\) et \(N'\) sur \(E\) sont équivalentes, exhiber les deux constantes : - trouver \(\beta > 0\) avec \(N'(x) \le \beta\, N(x)\) pour tout \(x\) — majorer \(N'\) par \(N\) ;
- trouver \(\alpha > 0\) avec \(\alpha\, N(x) \le N'(x)\) pour tout \(x\) — de façon équivalente, majorer \(N\) par \(N'\) ;
- il est souvent plus simple de comparer \(N\) et \(N'\) à une troisième norme plus simple, puis de conclure par transitivité.
Compétences à pratiquer
- Démontrer l'équivalence de deux normes
III.2
Montrer que deux normes ne sont pas équivalentes
L'équivalence \(\alpha N \le N' \le \beta N\) est la conjonction d'une inégalité inférieure \(\alpha N \le N'\) et d'une inégalité supérieure \(N' \le \beta N\). Pour réfuter l'équivalence, il suffit de mettre en défaut l'une des deux, et une suite bien choisie y suffit.
Proposition — Un critère de non-équivalence
Soit \(N\) et \(N'\) deux normes sur \(E\). S'il existe une suite \((u_n)\) de \(E \setminus \{0_E\}\) telle que $$ \frac{N'(u_n)}{N(u_n)} \xrightarrow[n \to +\infty]{} +\infty, $$ alors \(N\) et \(N'\) ne sont pas équivalentes. La relation « être des normes équivalentes » étant symétrique (sous-section 3.1), l'inégalité inférieure \(\alpha N \le N'\) se met en défaut par le même critère, les rôles de \(N\) et \(N'\) étant échangés.
Raisonnons par l'absurde. Supposons \(N\) et \(N'\) équivalentes : il existerait \(\beta > 0\) avec \(N'(x) \le \beta\, N(x)\) pour tout \(x \in E\). Comme chaque \(u_n \ne 0_E\), la séparation donne \(N(u_n) > 0\), on peut donc diviser : $$ \frac{N'(u_n)}{N(u_n)} \le \beta \qquad \text{pour tout } n. $$ Le rapport serait alors majoré par la constante \(\beta\) — ce qui contredit \(\dfrac{N'(u_n)}{N(u_n)} \to +\infty\). Donc \(N\) et \(N'\) ne sont pas équivalentes. Seule l'inégalité supérieure de l'équivalence a été utilisée.
Exemple — Deux normes non équivalentes sur un espace de fonctions
Sur \(\mathcal{C}([0,1], \mathbb{R})\), les normes \(\norme{\cdot}_1\) et \(\norme{\cdot}_\infty\) ne sont pas équivalentes. Prenons la famille du sous-section 2.1 : \(f_n(t) = t^n\), qui est non nulle. Alors $$ \norme{f_n}_1 = \int_0^1 t^n\, \mathrm{d}t = \frac{1}{n+1}, \qquad \norme{f_n}_\infty = \sup_{[0,1]} t^n = 1, \qquad \text{donc} \qquad \frac{\norme{f_n}_\infty}{\norme{f_n}_1} = n + 1 \xrightarrow[n \to +\infty]{} +\infty. $$ Par le critère — avec \(N = \norme{\cdot}_1\) et \(N' = \norme{\cdot}_\infty\) — les normes \(\norme{\cdot}_1\) et \(\norme{\cdot}_\infty\) ne sont pas équivalentes sur \(\mathcal{C}([0,1], \mathbb{R})\). Méthode — Montrer que deux normes ne sont pas équivalentes
Pour démontrer que deux normes \(N\) et \(N'\) sur \(E\) ne sont pas équivalentes : - décider quelle inégalité mettre en défaut — la supérieure \(N' \le \beta N\), ou, après échange de \(N\) et \(N'\), l'inférieure ;
- construire une suite \((u_n)\) de vecteurs non nuls pour laquelle le rapport \(N'(u_n) / N(u_n)\) tend vers \(+\infty\) ;
- conclure par le critère ci-dessus. Une seule telle suite suffit ; il est inutile de traiter chaque couple de constantes.
Une dernière remarque clôt la comparaison. Sur l'espace de fonctions \(\mathcal{C}([0,1], \mathbb{R})\) — qui est de dimension infinie — deux normes peuvent ne pas être équivalentes. En dimension finie, la situation est tout autre : là, toutes les normes se trouvent être équivalentes. Ce résultat, et la notion de compacité qui le sous-tend, sont établis plus loin, dans Compacité, connexité, dimension finie.
Pour aller plus loin
La théorie des normes se généralise à des cadres plus abstraits hors du programme PC : espaces métriques (tout ensemble muni d'une distance), espaces topologiques (tout ensemble muni d'une notion d'ouvert), espaces vectoriels normés de dimension infinie — les plus étudiés étant les espaces de Banach (espaces normés complets) et les espaces de Hilbert (espaces préhilbertiens complets). Les suites de Cauchy, la complétude et le théorème du point fixe de Banach sont le cœur technique de cette théorie. Les deux chapitres PC suivants (Topologie d'un espace normé Topologie et Limites, continuité et dimension finie Continuité-dimension-finie) prolongent cette couche, puis Suites et séries de fonctions et Séries entières utilisent la couche EVN pour les séries de fonctions et les séries entières.
Ce chapitre fait partie du cœur de l'analyse PC et établit un lien vers son équivalent MP pour le contenu standard. Le programme PC en délimite la portée ; le matériel MP hors programme est silencieusement omis. Les notations permanentes coïncident avec le cours Espaces vectoriels normés (Espaces vectoriels normés) lorsque pertinent.
Compétences à pratiquer
- Démontrer la non-équivalence de deux normes
IV
Ouverts et fermés
IV.1
Voisinages et ouverts
Rappelons la boule ouverte \(B(a,r) = \{\, x \in E : \norme{x-a} < r \,\}\) de rayon \(r > 0\). Un point \(x\) est confortablement à l'intérieur d'une partie \(A\) lorsqu'une boule ouverte entière centrée en \(x\) tient dans \(A\) — on dit alors que \(A\) est un voisinage de \(x\). Une partie qui est un voisinage de chacun de ses points ne laisse aucun point sur un bord : c'est un ouvert. Dans ce cours, toute topologie provient ainsi de la norme ambiante ; les notions abstraites d'espace métrique, d'espace topologique, de suite de Cauchy et d'espace de Banach sont hors programme.
Définition — Voisinage et ouvert
Soit \(A\) une partie de \(E\) et \(x \in E\). - \(A\) est un voisinage de \(x\) s'il existe \(r > 0\) tel que \(B(x,r) \subset A\).
- \(A\) est un ouvert de \(E\) (ou : \(A\) est ouverte) si \(A\) est un voisinage de chacun de ses points, c'est-à-dire $$ \forall x \in A,\ \exists r > 0,\quad B(x,r) \subset A. $$
Exemple — Lire la définition
Sur la droite \(\mathbb{R}\), l'intervalle \([-2,2]\) est un voisinage de \(0\) : il contient la boule ouverte \(B(0,1) = \mathopen]-1,1\mathclose[\). Ce n'est pas un voisinage du point \(2\), car toute boule \(B(2,r) = \mathopen]2-r,2+r\mathclose[\) déborde \([-2,2]\) à droite. L'intervalle \([0,1\mathclose[\) n'est pas du tout un voisinage de \(0\) : toute boule \(B(0,r)\) contient des nombres négatifs, que \([0,1\mathclose[\) ne contient pas. (On n'affirme rien ici sur le caractère ouvert — c'est l'objet de la proposition ci-dessous.) Proposition — Premiers ouverts
L'ensemble vide \(\emptyset\) et l'espace entier \(E\) sont des ouverts. De plus, toute boule ouverte \(B(a,r)\) est un ouvert.
L'ensemble \(\emptyset\) est ouvert : la condition « \(\forall x \in \emptyset, \dots\) » est vraie de manière vide. L'ensemble \(E\) est ouvert : pour tout \(x \in E\) et tout \(r > 0\), \(B(x,r) \subset E\).
Soit maintenant \(B(a,r)\) une boule ouverte et \(x \in B(a,r)\), donc \(\norme{x-a} < r\). Posons \(\rho = r - \norme{x-a} > 0\). Pour tout \(y \in B(x,\rho)\), $$ \begin{aligned} \norme{y-a} &\le \norme{y-x} + \norme{x-a} && \text{(inégalité triangulaire)}\\ &< \rho + \norme{x-a} && \text{(car \(y \in B(x,\rho)\))}\\ &= r && \text{(définition de \(\rho\)),} \end{aligned} $$ donc \(y \in B(a,r)\). Ainsi \(B(x,\rho) \subset B(a,r)\), et \(B(a,r)\) est un voisinage de \(x\). Comme \(x\) était quelconque, \(B(a,r)\) est ouverte.
Soit maintenant \(B(a,r)\) une boule ouverte et \(x \in B(a,r)\), donc \(\norme{x-a} < r\). Posons \(\rho = r - \norme{x-a} > 0\). Pour tout \(y \in B(x,\rho)\), $$ \begin{aligned} \norme{y-a} &\le \norme{y-x} + \norme{x-a} && \text{(inégalité triangulaire)}\\ &< \rho + \norme{x-a} && \text{(car \(y \in B(x,\rho)\))}\\ &= r && \text{(définition de \(\rho\)),} \end{aligned} $$ donc \(y \in B(a,r)\). Ainsi \(B(x,\rho) \subset B(a,r)\), et \(B(a,r)\) est un voisinage de \(x\). Comme \(x\) était quelconque, \(B(a,r)\) est ouverte.
Exemple — Intervalles ouverts et boules ouvertes
Pour \(a < b\), l'intervalle ouvert \(\mathopen]a,b\mathclose[\) est un ouvert de \(\mathbb{R}\) : c'est la boule ouverte \(B\bigl(\tfrac{a+b}{2}, \tfrac{b-a}{2}\bigr)\), donc un ouvert d'après la proposition. Dans tout espace vectoriel normé, la boule unité ouverte \(B(0_E,1)\) est un ouvert — encore une instance directe de la proposition. Méthode — Montrer qu'une partie est ouverte
Pour démontrer qu'une partie \(A\) de \(E\) est ouverte, prendre un point quelconque \(x \in A\) et produire un rayon \(r > 0\) — dépendant de \(x\) — tel que \(B(x,r) \subset A\). Deux façons courantes de trouver \(r\) : - si \(A\) est décrite par une inégalité stricte, l'écart à l'égalité fournit le rayon (comme \(\rho = r - \norme{x-a}\) pour la boule ouverte) ;
- reconnaître \(A\) comme une boule ouverte, ou — une fois le sous-section 1.3 disponible — comme une réunion ou une intersection finie de parties déjà connues comme ouvertes.
Un point d'un ouvert dispose toujours de marge autour de lui ; un point sur le « bord » d'une partie n'en dispose jamais. La figure montre les deux : en \(x\), une boule entière \(B(x,r)\) tient dans la partie ; en \(y\), toute boule déborde. 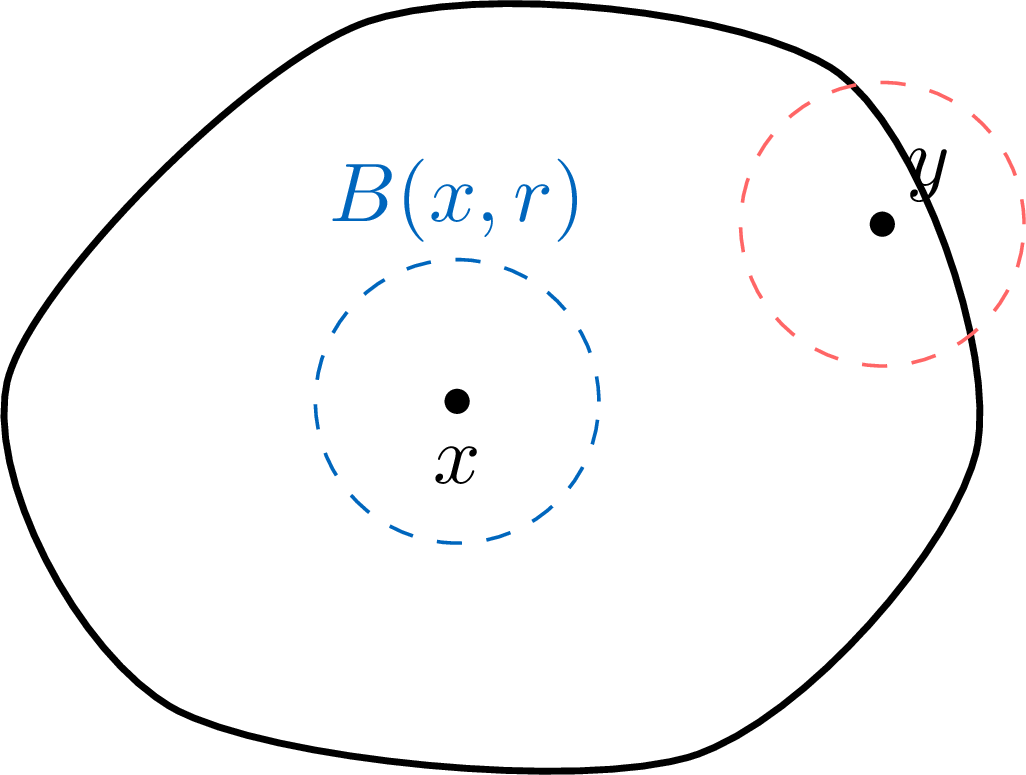
Compétences à pratiquer
- Identifier les ouverts
IV.2
Fermés et caractérisation séquentielle
Les fermés sont simplement les complémentaires des ouverts. Cette définition est courte mais peu commode : pour décider si une partie est fermée, il faudrait étudier son complémentaire. Le véritable outil de travail vient juste après — la caractérisation séquentielle : une partie est fermée exactement lorsqu'aucune suite convergente tirée d'elle ne lui échappe à la limite.
Définition — Fermé
Une partie \(A\) de \(E\) est un fermé de \(E\) (ou : \(A\) est fermée) si son complémentaire \(A^c = E \setminus A\) est un ouvert de \(E\). Proposition — Premiers fermés
L'ensemble vide \(\emptyset\) et l'espace entier \(E\) sont des fermés. De plus, toute boule fermée \(B_f(a,r)\) et toute sphère \(S(a,r)\) est un fermé ; en particulier tout singleton \(\{a\}\) est fermé.
Les complémentaires de \(\emptyset\) et \(E\) sont \(E\) et \(\emptyset\), tous deux ouverts, donc \(\emptyset\) et \(E\) sont fermés.
La boule fermée. Soit \(x \in B_f(a,r)^c\), donc \(\norme{x-a} > r\). Posons \(\rho = \norme{x-a} - r > 0\). Pour \(y \in B(x,\rho)\), l'inégalité triangulaire renversée donne \(\norme{y-a} \ge \norme{x-a} - \norme{y-x} > \norme{x-a} - \rho = r\), donc \(y \in B_f(a,r)^c\). Ainsi \(B(x,\rho) \subset B_f(a,r)^c\), le complémentaire est ouvert, et \(B_f(a,r)\) est fermée.
La sphère. Soit \(x \in S(a,r)^c\), donc \(\norme{x-a} \ne r\). Posons \(\rho = \bigl|\,\norme{x-a} - r\,\bigr| > 0\). Pour \(y \in B(x,\rho)\), l'inégalité triangulaire renversée donne \(\bigl|\,\norme{y-a} - \norme{x-a}\,\bigr| \le \norme{y-x} < \rho\). Si \(\norme{x-a} > r\) alors \(\norme{y-a} > \norme{x-a} - \rho = r\) ; si \(\norme{x-a} < r\) alors \(\norme{y-a} < \norme{x-a} + \rho = r\). Dans les deux cas \(\norme{y-a} \ne r\), donc \(B(x,\rho) \subset S(a,r)^c\) : la sphère est fermée. (C'est un argument direct — la stabilité du sous-section 1.3 n'est pas encore disponible.)
Enfin un singleton \(\{a\} = B_f(a,0)\) est la boule fermée de rayon \(0\), donc fermé.
Théorème — Caractérisation séquentielle des fermés
Une partie \(A\) de \(E\) est fermée si et seulement si, pour toute suite convergente \((a_n)\) d'éléments de \(A\), la limite \(\displaystyle\lim_{n \to +\infty} a_n\) appartient à \(A\). - \((\Rightarrow)\) Supposons \(A\) fermée. Soit \((a_n)\) une suite de \(A\) convergeant vers une limite \(x \in E\). Si \(x \notin A\), alors \(x \in A^c\), qui est ouvert, donc il existe \(r > 0\) tel que \(B(x,r) \subset A^c\). Comme \(a_n \to x\), il existe un rang \(N\) tel que \(\norme{a_n - x} < r\) pour \(n \ge N\) ; alors \(a_n \in B(x,r) \subset A^c\), ce qui contredit \(a_n \in A\). Donc \(x \in A\).
- \((\Leftarrow)\) Supposons que toute suite convergente de \(A\) ait sa limite dans \(A\) ; montrons que \(A^c\) est ouvert. Par contraposition, supposons \(A^c\) non ouvert. Alors un point \(x \in A^c\) n'admet aucune boule \(B(x,r) \subset A^c\), c'est-à-dire \(B(x,r) \cap A \ne \emptyset\) pour tout \(r > 0\). Pour chaque \(n \ge 1\), choisissons \(a_n \in B(x,1/n) \cap A\). Alors \(\norme{a_n - x} < 1/n \to 0\), donc \((a_n)\) est une suite de \(A\) convergeant vers \(x\) ; par hypothèse \(x \in A\), ce qui contredit \(x \in A^c\). Donc \(A^c\) est ouvert et \(A\) est fermée.
Exemple — Fermé, ouvert, ni l'un ni l'autre, les deux
Prenons \(a < b\) dans \(\mathbb{R}\). L'intervalle fermé \([a,b]\) est fermé : c'est la boule fermée \(B_f\bigl(\tfrac{a+b}{2}, \tfrac{b-a}{2}\bigr)\). L'intervalle semi-ouvert \([a,b\mathclose[\) n'est ni ouvert ni fermé : il n'est pas ouvert car aucune boule \(B(a,r)\) ne tient en l'extrémité \(a\), et il n'est pas fermé car la suite \(b - \tfrac{b-a}{n+1}\) appartient à \([a,b\mathclose[\) tout en convergeant vers \(b \notin [a,b\mathclose[\) — la caractérisation séquentielle est en défaut. Enfin \(\mathbb{R}\) et \(\emptyset\) sont à la fois ouverts et fermés. Ainsi « ouvert » et « fermé » ne sont pas des contraires : une partie peut n'être ni l'un ni l'autre, ou bien les deux. Exemple — Les entiers forment un fermé
La partie \(\mathbb{Z}\) est fermée dans \(\mathbb{R}\). En effet, soit \((a_n)\) une suite convergente d'entiers, de limite \(x\). À partir d'un certain rang, \(|a_n - x| < \tfrac12\), donc \(|a_p - a_q| < 1\) pour \(p,q\) grands ; deux entiers distants de moins de \(1\) sont égaux, donc \((a_n)\) est constante à partir d'un certain rang, égale à un entier \(m\), et \(x = m \in \mathbb{Z}\). Par la caractérisation séquentielle, \(\mathbb{Z}\) est fermé. Méthode — Montrer qu'une partie est fermée
Pour démontrer qu'une partie \(A\) de \(E\) est fermée, deux voies : - caractérisation séquentielle (la voie par défaut) : prendre une suite convergente quelconque \((a_n)\) de \(A\), noter \(x\) sa limite, et démontrer \(x \in A\) — en général par passage à la limite dans une relation vérifiée par chaque \(a_n\) ;
- complémentaire : montrer que \(A^c\) est ouvert, avec la méthode du sous-section 1.1.
La figure illustre la caractérisation séquentielle. À gauche, une suite convergente de \(A\) garde sa limite dans \(A\) — le comportement que toute suite convergente de \(A\) doit montrer pour que \(A\) soit fermée. À droite, une seule suite de \(A\) a sa limite hors de \(A\) — une telle échappée suffit déjà à prouver que \(A\) n'est pas fermée. 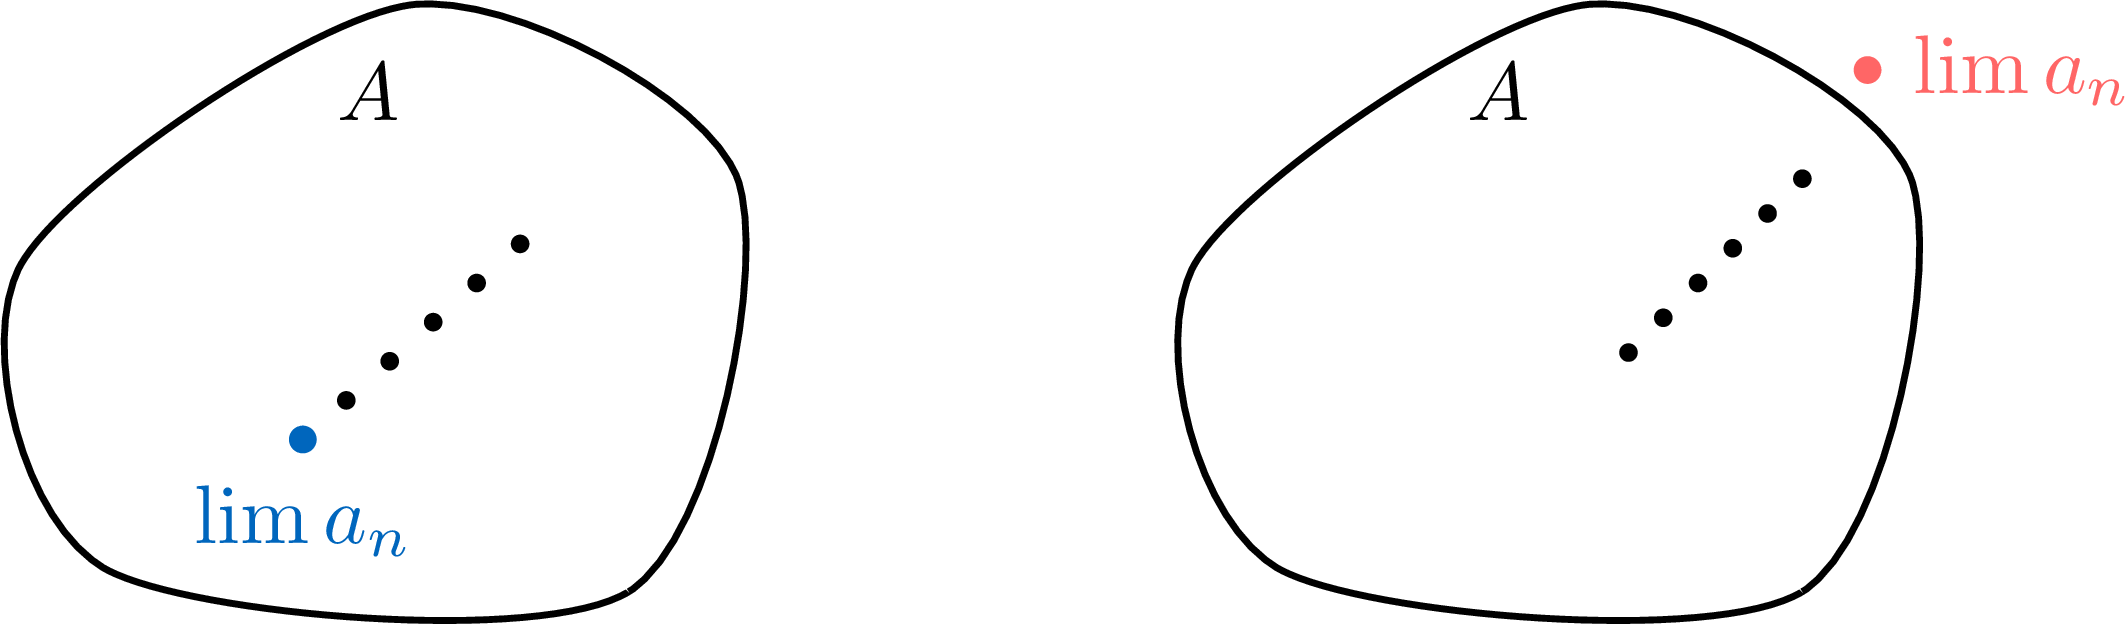
Compétences à pratiquer
- Appliquer la caractérisation séquentielle
IV.3
Stabilité par réunion et intersection
Ouverts et fermés se comportent bien vis-à-vis des opérations ensemblistes, mais pas de manière symétrique. Toute réunion d'ouverts est un ouvert, alors que seule une intersection finie d'ouverts est assurée d'être un ouvert. Le côté fermé est l'image miroir. Cette asymétrie entre « quelconque » et « finie » est le premier point à retenir ; le second est que les ouverts ne changent pas lorsque la norme est remplacée par une norme équivalente.
Proposition — Stabilité des ouverts et des fermés
Soit \(E\) un espace vectoriel normé. - Toute réunion d'ouverts est un ouvert, et toute intersection finie d'ouverts est un ouvert.
- Toute intersection de fermés est un fermé, et toute réunion finie de fermés est un fermé.
- Réunion d'ouverts. Soit \((O_i)_{i \in I}\) une famille d'ouverts et \(x \in \bigcup_{i \in I} O_i\). Alors \(x\) appartient à un certain \(O_{i_0}\) ; comme \(O_{i_0}\) est ouvert, il existe \(r > 0\) avec \(B(x,r) \subset O_{i_0} \subset \bigcup_{i \in I} O_i\). Donc la réunion est ouverte.
- Intersection finie d'ouverts. Soit \(O_1, \dots, O_n\) des ouverts et \(x \in \bigcap_{i=1}^n O_i\). Pour chaque \(i\) il existe \(r_i > 0\) avec \(B(x,r_i) \subset O_i\). Posons \(r = \min(r_1, \dots, r_n) > 0\) — le minimum d'un nombre fini de réels strictement positifs est strictement positif. Alors \(B(x,r) \subset B(x,r_i) \subset O_i\) pour tout \(i\), donc \(B(x,r) \subset \bigcap_{i=1}^n O_i\), et l'intersection est ouverte. (L'intersection vide vaut \(E\) et la réunion vide vaut \(\emptyset\), toutes deux ouvertes : ces cas dégénérés sont donc également couverts.)
- Côté fermé. En passant aux complémentaires, \(\bigl(\bigcap_i F_i\bigr)^c = \bigcup_i F_i^{\,c}\) et \(\bigl(\bigcup_i F_i\bigr)^c = \bigcap_i F_i^{\,c}\). Si chaque \(F_i\) est fermé, chaque \(F_i^{\,c}\) est ouvert ; toute intersection des \(F_i\) a pour complémentaire une réunion d'ouverts, donc est fermée, et une réunion finie des \(F_i\) a pour complémentaire une intersection finie d'ouverts, donc est fermée.
Le mot « finie » ne peut pas être supprimé. Sur la droite \(\mathbb{R}\), les fermés \(\bigl[0, 1 - \tfrac1n\bigr]\) ont pour réunion \(\bigcup_{n \ge 1} \bigl[0, 1 - \tfrac1n\bigr] = [0,1\mathclose[\), qui n'est pas fermé. De manière duale, les ouverts \(\mathopen]-\tfrac1n, \tfrac1n\mathclose[\) ont pour intersection \(\bigcap_{n \ge 1} \mathopen]-\tfrac1n, \tfrac1n\mathclose[ = \{0\}\), qui n'est pas ouvert. Une réunion infinie de fermés, ou une intersection infinie d'ouverts, peut très bien ne pas être fermée, resp. ouverte. 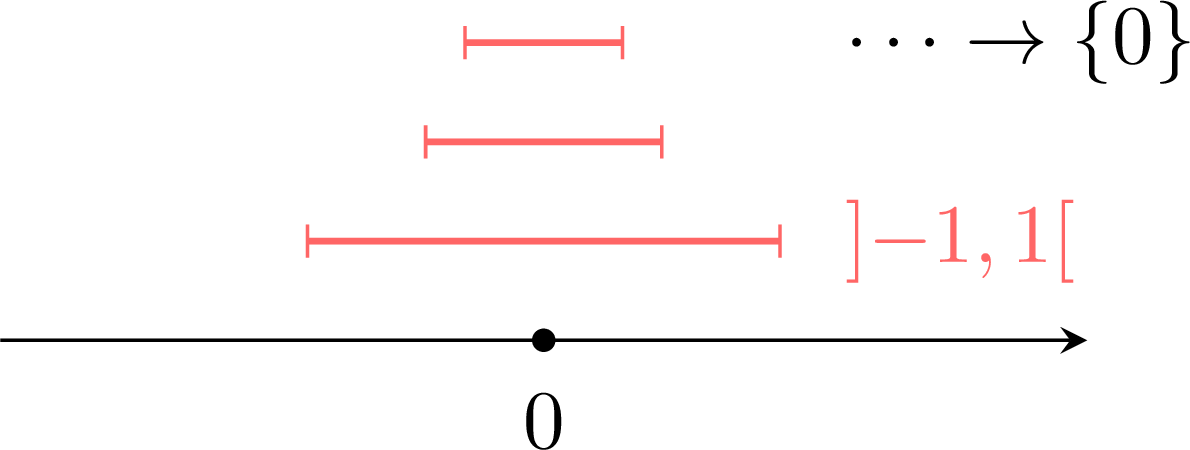
Proposition — Invariance par norme équivalente
Soit \(N\) et \(N'\) deux normes équivalentes sur un espace vectoriel \(E\). Alors \(N\) et \(N'\) ont les mêmes ouverts, donc les mêmes fermés. Par conséquent toute notion construite à partir des ouverts — voisinage, intérieur, adhérence, frontière — est inchangée lorsque la norme est remplacée par une norme équivalente.
Rappelons d'Espaces vectoriels normés que, \(N\) et \(N'\) étant équivalentes, il existe des réels \(\alpha > 0\) et \(\beta > 0\) tels que \(\alpha\, N(x) \le N'(x) \le \beta\, N(x)\) pour tout \(x \in E\). Notons \(B_N(x,r)\) et \(B_{N'}(x,r)\) les boules ouvertes des deux normes.
- Inclusion des boules. Pour tout \(x \in E\) et tout \(\delta > 0\), $$ \begin{aligned} y \in B_{N'}(x, \alpha\delta) &\implies N'(y-x) < \alpha\delta && \text{(définition de la boule \(N'\))}\\ &\implies \alpha\, N(y-x) \le N'(y-x) < \alpha\delta && \text{(inégalité gauche de l'équivalence)}\\ &\implies N(y-x) < \delta && \text{(division par \(\alpha > 0\))}, \end{aligned} $$ donc \(B_{N'}(x, \alpha\delta) \subset B_N(x, \delta)\).
- Un ouvert pour \(N\) est ouvert pour \(N'\). Soit \(U\) ouvert pour \(N\) et \(x \in U\). Il existe \(\delta > 0\) avec \(B_N(x,\delta) \subset U\), d'où \(B_{N'}(x, \alpha\delta) \subset B_N(x,\delta) \subset U\). Donc \(U\) est un voisinage de chacun de ses points pour \(N'\) : il est ouvert pour \(N'\).
- Réciproque et conclusion. La relation « \(N\) équivalente à \(N'\) » est symétrique, donc le même argument avec \(N\) et \(N'\) échangées montre qu'un ouvert pour \(N'\) est ouvert pour \(N\). Les deux normes ont ainsi exactement les mêmes ouverts ; en passant aux complémentaires, les mêmes fermés. Toute notion définie uniquement à partir des ouverts ou des fermés — voisinage, intérieur, adhérence, frontière — est donc la même pour \(N\) et pour \(N'\).
Compétences à pratiquer
- Appliquer les règles de stabilité
V
Intérieur, adhérence et frontière
V.1
Intérieur et adhérence
Prenons une partie quelconque \(A\) de \(E\) — ouverte ou non. Un point de \(E\) peut être confortablement à l'intérieur de \(A\), avec toute une boule autour de lui restant dans \(A\) ; ou seulement adhérent à \(A\), avec toute boule autour de lui rencontrant \(A\) sans qu'une boule entière y tienne nécessairement. Un point confortablement à l'intérieur est en particulier adhérent : la seconde notion est plus large que la première. Les points confortablement à l'intérieur forment l'intérieur de \(A\) ; les points adhérents forment l'adhérence. L'intérieur est inclus dans \(A\), l'adhérence contient \(A\) : les deux encadrent \(A\) et mesurent « à quel point » elle est ouverte et fermée.
Définition — Point intérieur et point adhérent
Soit \(A\) une partie de \(E\) et \(x \in E\). - \(x\) est un point intérieur de \(A\) s'il existe \(r > 0\) tel que \(B(x,r) \subset A\) (de manière équivalente : \(A\) est un voisinage de \(x\)).
- \(x\) est un point adhérent de \(A\) si, pour tout \(r > 0\), \(B(x,r) \cap A \ne \emptyset\).
Définition — Intérieur et adhérence
Soit \(A\) une partie de \(E\). L'intérieur de \(A\), noté \(\mathring{A}\), est l'ensemble des points intérieurs de \(A\). L'adhérence de \(A\), notée \(\overline{A}\), est l'ensemble des points adhérents de \(A\). Un point adhérent d'une partie \(A\) ne doit pas être confondu avec une valeur d'adhérence d'une suite (d'Espaces vectoriels normés) : cette dernière est attachée à une suite fixée et est la limite de l'une de ses suites extraites, tandis qu'un point adhérent de \(A\) est la limite d'une certaine suite tirée de \(A\) — deux objets différents, distingués par leurs noms. Exemple — Intérieur et adhérence d'un intervalle
Pour \(a < b\) dans \(\mathbb{R}\), l'intervalle \(\mathopen]a,b\mathclose[\) a pour intérieur \(\mathopen]a,b\mathclose[\) lui-même et pour adhérence \([a,b]\) ; l'intervalle \([a,b]\) a pour intérieur \(\mathopen]a,b\mathclose[\) et pour adhérence \([a,b]\). Les deux intervalles partagent le même intérieur et la même adhérence ; les extrémités \(a,b\) sont adhérentes aux deux mais intérieures à aucun. Exemple — Une partie tout en bord
La partie \(\mathbb{Q}\) de \(\mathbb{R}\) a un intérieur vide et pour adhérence \(\mathbb{R}\). Les deux faits se lisent sur la densité d'ordre de \(\mathbb{Q}\), rappelée de la première année : tout intervalle ouvert non vide de \(\mathbb{R}\) contient à la fois un rationnel et un irrationnel. Ainsi aucune boule \(B(x,r) = \mathopen]x-r,x+r\mathclose[\) ne peut être incluse dans \(\mathbb{Q}\) (elle contient un irrationnel), donc \(\mathring{\mathbb{Q}} = \emptyset\) ; et toute boule \(B(x,r)\) rencontre \(\mathbb{Q}\) (elle contient un rationnel), donc \(\overline{\mathbb{Q}} = \mathbb{R}\). La partie \(\mathbb{Q}\) est, en ce sens, tout en bord. Proposition — L'intérieur est le plus grand ouvert inclus, l'adhérence le plus petit fermé contenant
Soit \(A\) une partie de \(E\). - \(\mathring{A}\) est un ouvert, \(\mathring{A} \subset A\), et \(\mathring{A}\) est le plus grand ouvert contenu dans \(A\).
- \(\overline{A}\) est un fermé, \(A \subset \overline{A}\), et \(\overline{A}\) est le plus petit fermé contenant \(A\).
L'intérieur. Si \(x \in \mathring{A}\), une boule \(B(x,r) \subset A\). Tout \(y \in B(x,r)\) est alors un point intérieur de \(A\), car la boule ouverte \(B(x,r)\) est ouverte et contient donc une boule autour de \(y\) ; ainsi \(B(x,r) \subset \mathring{A}\), et \(\mathring{A}\) est ouvert. Chaque point intérieur de \(A\) appartient à \(A\), donc \(\mathring{A} \subset A\). Enfin, si \(O\) est un ouvert avec \(O \subset A\), alors tout \(x \in O\) porte une boule \(B(x,r) \subset O \subset A\), donc \(x \in \mathring{A}\) ; ainsi \(O \subset \mathring{A}\), et \(\mathring{A}\) est le plus grand ouvert contenu dans \(A\).
L'adhérence. Établissons d'abord l'identité $$ \overline{A} = E \setminus \mathring{\,(A^c)\,}. $$ En effet, \(x \in \overline{A}\) signifie \(B(x,r) \cap A \ne \emptyset\) pour tout \(r > 0\), c'est-à-dire : aucune boule \(B(x,r)\) n'est incluse dans \(A^c\), ce qui est exactement \(x \notin \mathring{\,(A^c)\,}\). Comme \(\mathring{\,(A^c)\,}\) est ouvert, \(\overline{A}\) est fermé ; et \(A \subset \overline{A}\), car un point de \(A\) est adhérent à \(A\) (toute boule autour de lui contient le point lui-même). Pour le caractère « plus petit », soit \(F\) un fermé avec \(A \subset F\). Alors \(F^c\) est ouvert et \(F^c \subset A^c\), donc \(F^c \subset \mathring{\,(A^c)\,}\) par la partie sur l'intérieur ; en passant aux complémentaires, \(\overline{A} = E \setminus \mathring{\,(A^c)\,} \subset E \setminus F^c = F\). Donc \(\overline{A}\) est le plus petit fermé contenant \(A\).
Les deux équivalences en découlent : \(A\) ouverte \(\Rightarrow\) \(A\) est un ouvert inclus dans \(A\), donc \(A \subset \mathring{A}\), et \(\mathring{A} \subset A\) toujours, d'où \(A = \mathring{A}\) ; réciproquement \(A = \mathring{A}\) est ouvert. De même \(A\) fermée \(\iff A = \overline{A}\).
Proposition — Caractérisation séquentielle des points adhérents
Soit \(A\) une partie de \(E\) et \(x \in E\). Alors \(x \in \overline{A}\) si et seulement s'il existe une suite d'éléments de \(A\) convergeant vers \(x\). Autrement dit, \(\overline{A}\) est l'ensemble des limites de suites convergentes de \(A\). - \((\Rightarrow)\) Supposons \(x \in \overline{A}\). Pour chaque \(n \ge 1\), la boule \(B(x,1/n)\) rencontre \(A\), on peut donc choisir \(a_n \in B(x,1/n) \cap A\). Alors \(\norme{a_n - x} < 1/n \to 0\), donc la suite \((a_n)\) d'éléments de \(A\) converge vers \(x\).
- \((\Leftarrow)\) Supposons que \((a_n)\) soit une suite de \(A\) avec \(a_n \to x\). Soit \(r > 0\). Il existe un rang \(N\) avec \(\norme{a_N - x} < r\), donc \(a_N \in B(x,r) \cap A\) ; ainsi \(B(x,r) \cap A \ne \emptyset\). Comme \(r\) était quelconque, \(x \in \overline{A}\).
Méthode — Déterminer l'intérieur et l'adhérence d'une partie
Pour trouver \(\mathring{A}\) et \(\overline{A}\) pour un \(A\) donné : - pour l'intérieur, décider point par point si une boule entière \(B(x,r)\) tient dans \(A\) ; un point échoue au test dès que toute boule autour de lui sort de \(A\) ;
- pour l'adhérence, utiliser la caractérisation séquentielle : \(x \in \overline{A}\) exactement lorsque \(x\) est limite d'une suite de \(A\) — inclure donc toute limite de ce type et aucun autre point ;
- vérifier la réponse avec la proposition : \(\mathring{A}\) doit être ouvert et \(\subset A\), \(\overline{A}\) doit être fermé et \(\supset A\).
Les quatre panneaux montrent une partie \(A\), son intérieur \(\mathring{A}\) (le c\oe ur ouvert, à bord pointillé), son adhérence \(\overline{A}\) (la partie augmentée de son bord, à bord plein) et sa frontière \(\mathrm{Fr}(A)\) (le bord seul, étudié au sous-section 2.2). 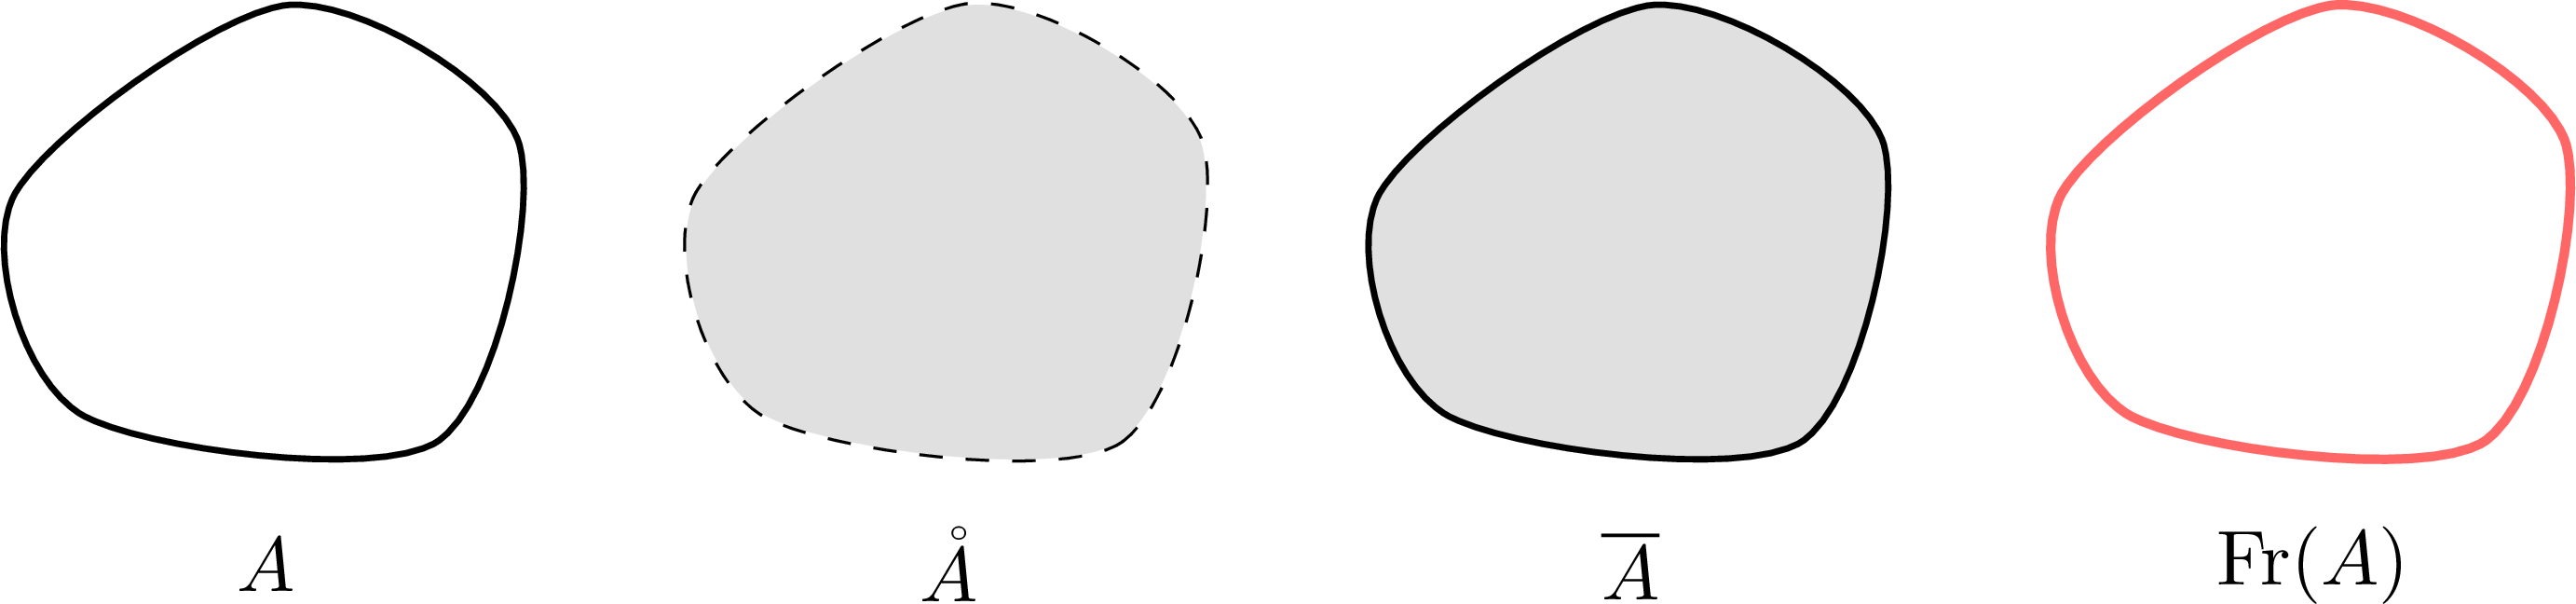
Compétences à pratiquer
- Déterminer intérieur et adhérence
V.2
Densité
Une partie est dense lorsqu'elle s'approche arbitrairement de tout point de l'ensemble ambiant : une partie dense « atteint » déjà tout point à la limite. (On l'énonce ici comme motivation seulement — les arguments d'approximation qu'elle alimente relèvent de chapitres ultérieurs.)
Définition — Partie dense
Soit \(A\) une partie de \(E\) et \(D\) une partie de \(A\). On dit que \(D\) est dense dans \(A\) si \(A \subset \overline{D}\), l'adhérence étant prise dans l'espace ambiant \(E\). En particulier, \(D\) est dense dans \(E\) si \(\overline{D} = E\). Proposition — Trois visages de la densité
Soit \(D \subset A\) des parties de \(E\). Les trois énoncés suivants sont équivalents. - \(D\) est dense dans \(A\), c'est-à-dire \(A \subset \overline{D}\).
- Toute boule ouverte centrée en un point de \(A\) rencontre \(D\) : \(\forall a \in A,\ \forall r > 0,\ B(a,r) \cap D \ne \emptyset\).
- Tout point de \(A\) est limite d'une suite d'éléments de \(D\).
Chaque énoncé dit « tout point de \(A\) est adhérent à \(D\) », décliné de trois façons. En effet \(A \subset \overline{D}\) signifie précisément que tout \(a \in A\) appartient à \(\overline{D}\). Par la définition même de l'adhérence, \(a \in \overline{D}\) équivaut à \(B(a,r) \cap D \ne \emptyset\) pour tout \(r > 0\) — c'est le deuxième énoncé, quantifié sur \(a \in A\). Par la caractérisation séquentielle des points adhérents (sous-section 2.1), \(a \in \overline{D}\) équivaut aussi à ce que \(a\) soit limite d'une suite de \(D\) — c'est le troisième énoncé, quantifié sur \(a \in A\). Les trois énoncés sont donc équivalents.
Exemple — Les rationnels sont denses dans la droite
La partie \(\mathbb{Q}\) est dense dans \(\mathbb{R}\), ainsi que \(\mathbb{R} \setminus \mathbb{Q}\). C'est la conclusion \(\overline{\mathbb{Q}} = \mathbb{R}\) du sous-section 2.1, lue à travers le critère par boules de la proposition sur la densité. Par le fait de densité d'ordre rappelé de la première année — tout intervalle ouvert non vide de \(\mathbb{R}\) contient à la fois un rationnel et un irrationnel — toute boule \(B(x,r) = \mathopen]x-r,x+r\mathclose[\) rencontre \(\mathbb{Q}\) et rencontre \(\mathbb{R} \setminus \mathbb{Q}\). Ainsi tout réel est adhérent à \(\mathbb{Q}\) et à \(\mathbb{R} \setminus \mathbb{Q}\) : les deux parties ont pour adhérence \(\mathbb{R}\), donc les deux sont denses dans \(\mathbb{R}\). Exemple — Les matrices inversibles sont denses
Munissons \(\mathcal{M}_n(\mathbb{K})\) de la norme \(\norme{M}_\infty = \max_{i,j} |m_{ij}|\) (le plus grand module d'un coefficient — une norme, par la construction des normes usuelles d'Espaces vectoriels normés, en identifiant \(\mathcal{M}_n(\mathbb{K})\) à \(\mathbb{K}^{n^2}\)). Montrer que \(\mathrm{GL}_n(\mathbb{K})\) est dense dans \(\bigl(\mathcal{M}_n(\mathbb{K}), \norme{\cdot}_\infty\bigr)\).
Soit \(M \in \mathcal{M}_n(\mathbb{K})\). Pour \(k \ge 1\) posons \(M_k = M - \tfrac1k I_n\). Alors $$ \norme{M_k - M}_\infty = \norme[\big]{-\tfrac1k I_n}_\infty = \tfrac1k \xrightarrow[k \to +\infty]{} 0, $$ donc \(M_k \to M\) pour la norme \(\norme{\cdot}_\infty\). Il reste à voir que \(M_k\) est inversible à partir d'un certain rang. L'application \(\lambda \mapsto \det(M - \lambda I_n)\) est un polynôme de degré \(n\) en \(\lambda\) (rappelé de la première année), elle a donc au plus \(n\) racines ; ainsi \(M - \lambda I_n\) est inversible pour tout \(\lambda\) sauf un nombre fini. Comme \(\tfrac1k\) prend une infinité de valeurs distinctes, \(\det(M_k) \ne 0\), c'est-à-dire \(M_k \in \mathrm{GL}_n(\mathbb{K})\), pour tout \(k\) assez grand. Donc \(M\) est limite d'une suite de \(\mathrm{GL}_n(\mathbb{K})\), d'où \(M \in \overline{\mathrm{GL}_n(\mathbb{K})}\). Comme \(M\) était quelconque, \(\mathcal{M}_n(\mathbb{K}) \subset \overline{\mathrm{GL}_n(\mathbb{K})}\) : les matrices inversibles sont denses.
Méthode — Montrer qu'une partie est dense
Pour démontrer que \(D\) est dense dans \(A\), choisir le plus commode des trois visages équivalents : - suites (le plus fréquent) : pour un \(a \in A\) quelconque, construire explicitement une suite d'éléments de \(D\) convergeant vers \(a\) — comme \(M - \tfrac1k I_n\) pour les matrices inversibles ;
- boules : montrer que toute boule \(B(a,r)\), \(a \in A\), contient un point de \(D\) ;
- adhérence : calculer \(\overline{D}\) directement et vérifier \(A \subset \overline{D}\).
Ce chapitre fait partie du cœur de l'analyse PC et établit un lien vers son équivalent MP pour le contenu standard. Le programme PC en délimite la portée ; le matériel MP hors programme est silencieusement omis. Les notations permanentes coïncident avec le cours Espaces vectoriels normés (Espaces vectoriels normés) lorsque pertinent.
Compétences à pratiquer
- Démontrer la densité
VI
Limites
VI.1
Limite d'une application
Dans Limites et continuité, la limite d'une fonction réelle s'écrivait \(\norme{x-a}\) petit \(\Rightarrow\) \(\norme{f(x)-\ell}\) petit, avec des valeurs absolues. Remplacer chaque valeur absolue par la norme de l'espace où elle vit donne, mot pour mot, la limite d'une application entre espaces normés : \(f\) tend vers \(b\) en \(a\) lorsque \(f\) envoie tout point assez proche de \(a\) sur un point aussi proche que voulu de \(b\). Le point \(a\) est pris adhérent au domaine \(A\), de sorte que toute boule autour de \(a\) rencontre \(A\).
Définition — Limite d'une application en un point
Soit \(A\) une partie non vide de \(E\), soit \(f \colon A \to F\), soit \(a \in \overline{A}\) et \(b \in F\). On dit que \(f\) admet la limite \(b\) en \(a\) si $$ \forall \varepsilon > 0,\ \exists \alpha > 0,\ \forall x \in A,\quad \norme{x-a} \le \alpha \implies \norme{f(x)-b} < \varepsilon. $$
La définition dit : la partie de \(A\) contenue dans la boule fermée \(B_f(a,\alpha)\) est envoyée dans la boule ouverte \(B(b,\varepsilon)\). 
Proposition — Unicité de la limite
Soit \(f \colon A \to F\) et \(a \in \overline{A}\). Si \(f\) admet une limite en \(a\), cette limite est unique. On la note alors \(\displaystyle\lim_{a} f\) ou \(\displaystyle\lim_{x \to a} f(x)\), et la convergence se note \(f(x) \xrightarrow[x \to a]{} b\).
Supposons que \(f\) admette deux limites \(b\) et \(b'\) en \(a\). Fixons \(\varepsilon > 0\). La définition donne \(\alpha > 0\) et \(\alpha' > 0\) tels que \(\norme{x-a} \le \alpha \Rightarrow \norme{f(x)-b} < \varepsilon\) et \(\norme{x-a} \le \alpha' \Rightarrow \norme{f(x)-b'} < \varepsilon\). Comme \(a \in \overline{A}\), la boule \(B\bigl(a,\min(\alpha,\alpha')\bigr)\) rencontre \(A\) : il existe au moins un \(x \in A\) avec \(\norme{x-a} \le \min(\alpha,\alpha')\). Pour un tel \(x\), $$ \begin{aligned} \norme{b-b'} &= \norme{\bigl(b-f(x)\bigr) + \bigl(f(x)-b'\bigr)} && \\
&\le \norme{f(x)-b} + \norme{f(x)-b'} && \text{(inégalité triangulaire)}\\
&< \varepsilon + \varepsilon = 2\varepsilon. && \text{(les deux implications ci-dessus)} \end{aligned} $$ Ainsi \(\norme{b-b'} < 2\varepsilon\) pour tout \(\varepsilon > 0\), donc \(\norme{b-b'} = 0\) et \(b = b'\).
Proposition — Reformulation par boules et par voisinages
Soit \(f \colon A \to F\), \(a \in \overline{A}\) et \(b \in F\). Les assertions suivantes sont équivalentes : - [(i)] \(\displaystyle\lim_{a} f = b\) ;
- [(ii)] pour tout \(\varepsilon > 0\) il existe \(\alpha > 0\) avec \(f\bigl(A \cap B_f(a,\alpha)\bigr) \subset B(b,\varepsilon)\) ;
- [(iii)] pour tout voisinage \(W\) de \(b\) il existe un voisinage \(V\) de \(a\) avec \(f(A \cap V) \subset W\).
- (i) \(\iff\) (ii). L'appartenance \(x \in A \cap B_f(a,\alpha)\) est exactement « \(x \in A\) et \(\norme{x-a} \le \alpha\) », et \(f(x) \in B(b,\varepsilon)\) est exactement \(\norme{f(x)-b} < \varepsilon\). Donc « \(f\bigl(A \cap B_f(a,\alpha)\bigr) \subset B(b,\varepsilon)\) » est une réécriture de « \(\forall x \in A,\ \norme{x-a} \le \alpha \Rightarrow \norme{f(x)-b} < \varepsilon\) », et (ii) est la définition de la limite posée avec des inclusions d'ensembles.
- (ii) \(\Rightarrow\) (iii). Soit \(W\) un voisinage de \(b\) : il contient une boule \(B(b,\varepsilon)\). Par (ii) il existe \(\alpha > 0\) avec \(f\bigl(A \cap B_f(a,\alpha)\bigr) \subset B(b,\varepsilon) \subset W\). La boule \(V = B(a,\alpha)\) est un voisinage de \(a\), et \(A \cap V \subset A \cap B_f(a,\alpha)\), donc \(f(A \cap V) \subset W\).
- (iii) \(\Rightarrow\) (ii). Soit \(\varepsilon > 0\). La boule \(W = B(b,\varepsilon)\) est un voisinage de \(b\) ; (iii) donne un voisinage \(V\) de \(a\) avec \(f(A \cap V) \subset W\), et \(V\) contient une boule \(B(a,\alpha)\). Alors \(f\bigl(A \cap B_f(a,\alpha/2)\bigr) \subset f(A \cap V) \subset B(b,\varepsilon)\).
La limite est ici prise sur tous les \(x \in A\), y compris \(x = a\) lorsque \(a\) appartient à \(A\) : c'est une limite non épointée. Une conséquence est que si \(a \in A\) et que \(\lim_a f\) existe, alors nécessairement \(\lim_a f = f(a)\) — c'est exactement la continuité, objet de la section~2. La limite épointée familière de l'analyse à une variable, où la valeur en \(a\) est ignorée, se retrouve ici comme la limite de la restriction de \(f\) à \(A \setminus \{a\}\).
Définition — Limites faisant intervenir l'infini
La définition d'une limite s'étend, par le même gabarit, aux points de base infinis et aux valeurs infinies, chaque cas portant son hypothèse d'adhérence. - Si \(A\) est non bornée, \(f \colon A \to F\) tend vers \(b\) quand \(\norme{x} \to +\infty\) si \(\forall \varepsilon > 0,\ \exists M \in \mathbb{R},\ \forall x \in A,\ \norme{x} \ge M \Rightarrow \norme{f(x)-b} < \varepsilon\).
- Si \(A \subset \mathbb{R}\) est non majorée (resp. non minorée), la limite en \(+\infty\) (resp. \(-\infty\)) se définit de même, avec \(x \ge M\) (resp. \(x \le M\)).
- Pour une application réelle \(f \colon A \to \mathbb{R}\) et \(a \in \overline{A \setminus \{a\}}\), \(f\) tend vers \(+\infty\) en \(a\) si \(\forall M \in \mathbb{R},\ \exists \alpha > 0,\ \forall x \in A \setminus \{a\},\ \norme{x-a} \le \alpha \Rightarrow f(x) \ge M\) — ici le domaine épointé \(A \setminus \{a\}\) est obligatoire, car une valeur finie \(f(a)\) interdirait \(f(x) \to +\infty\). La limite \(-\infty\) est symétrique.
Exemple — Une limite par la définition \(\varepsilon\)-\(\alpha\)
Munissons \(\mathbb{R}^2\) de la norme \(\norme{\cdot}_\infty\) (une norme usuelle d'Espaces vectoriels normés) et soit \(f \colon \mathbb{R}^2 \to \mathbb{R}\), \(f(x,y) = 2x - 3y\). Montrer que \(\displaystyle\lim_{(x,y) \to (1,1)} f(x,y) = -1\).
Notons \(u = (x,y)\) et \(a = (1,1)\), de sorte que \(f(a) = -1\). Pour tout \(u \in \mathbb{R}^2\), $$ \begin{aligned} |f(u) - (-1)| &= |2x - 3y + 1| = |2(x-1) - 3(y-1)| && \\
&\le 2\,|x-1| + 3\,|y-1| && \text{(inégalité triangulaire)}\\
&\le 5\,\norme{u-a}_\infty, && \text{(}|x-1|,|y-1| \le \norme{u-a}_\infty\text{)} \end{aligned} $$ car \(\norme{u-a}_\infty = \max(|x-1|,|y-1|)\). Fixons \(\varepsilon > 0\) et posons \(\alpha = \varepsilon/10 > 0\). Alors \(\norme{u-a}_\infty \le \alpha\) donne \(|f(u)+1| \le 5\alpha = \varepsilon/2 < \varepsilon\) — ce qui établit \(\lim_{u \to a} f(u) = -1\).
Exemple — Une limite quand la norme tend vers l'infini
Sur un espace normé non nul \(E\) — donc \(E\) non borné — considérons \(f \colon E \to \mathbb{R}\), \(f(x) = \dfrac{1}{1+\norme{x}}\). Quand \(\norme{x} \to +\infty\), le dénominateur \(1+\norme{x} \to +\infty\), donc \(f(x) \to 0\) : pour \(\varepsilon > 0\), prendre \(M = 1/\varepsilon\) donne \(\norme{x} \ge M \Rightarrow 0 < f(x) \le \frac{1}{1+M} < \varepsilon\). C'est la première extension de la définition précédente. Méthode — Montrer qu'une application admet une limite donnée
Pour démontrer \(\lim_a f = b\) directement à partir de la définition : - fixer \(\varepsilon > 0\) et viser à produire \(\alpha > 0\) ;
- majorer \(\norme{f(x)-b}\) par une fonction croissante explicite de \(\norme{x-a}\) — typiquement de la forme \(C\,\norme{x-a}\), obtenue par l'inégalité triangulaire ;
- lire \(\alpha\) sur cette majoration, de sorte que \(\norme{x-a} \le \alpha\) force \(\norme{f(x)-b} < \varepsilon\).
Compétences à pratiquer
- Démontrer une limite par la définition
VI.2
Caractérisation séquentielle et limite dans un produit
Le résultat suivant transporte la limite d'une application sur les suites : \(f\) tend vers \(b\) en \(a\) exactement lorsque \(f\) transforme toute suite convergeant vers \(a\) en une suite convergeant vers \(b\). C'est le pont qui rend toute la théorie des suites convergentes d'Espaces vectoriels normés disponible pour les applications — et c'est l'outil standard pour calculer une limite comme pour prouver qu'il n'en existe pas.
Proposition — Caractérisation séquentielle de la limite
Soit \(f \colon A \to F\), \(a \in \overline{A}\) et \(b \in F\). Alors \(\displaystyle\lim_{a} f = b\) si et seulement si, pour toute suite \((u_n)\) d'éléments de \(A\) telle que \(u_n \to a\), la suite \(\bigl(f(u_n)\bigr)\) converge vers \(b\). - \((\Rightarrow)\) Supposons \(\lim_a f = b\), et soit \((u_n)\) une suite de \(A\) avec \(u_n \to a\). Fixons \(\varepsilon > 0\) ; la limite donne \(\alpha > 0\) avec \(\norme{x-a} \le \alpha \Rightarrow \norme{f(x)-b} < \varepsilon\) pour \(x \in A\). Comme \(u_n \to a\), il existe un rang \(N\) à partir duquel \(\norme{u_n-a} \le \alpha\) ; alors \(\norme{f(u_n)-b} < \varepsilon\) pour \(n \ge N\). Donc \(f(u_n) \to b\).
- \((\Leftarrow)\) On démontre la contraposée : supposons que \(\lim_a f = b\) échoue, et construisons une suite mettant en défaut le membre de droite. La négation de la définition s'écrit $$ \exists \varepsilon > 0,\ \forall \alpha > 0,\ \exists x \in A,\quad \norme{x-a} \le \alpha \ \text{ et }\ \norme{f(x)-b} \ge \varepsilon. $$ Appliquons-la avec \(\alpha = \tfrac{1}{n+1}\) : pour chaque \(n\) il existe \(u_n \in A\) avec \(\norme{u_n-a} \le \tfrac{1}{n+1}\) et \(\norme{f(u_n)-b} \ge \varepsilon\). Alors \(u_n \to a\), mais \(\bigl(f(u_n)\bigr)\) ne converge pas vers \(b\) — donc le membre de droite échoue aussi.
La caractérisation se lit sur un dessin : \(f\) transforme une suite se resserrant sur \(a\) en une suite se resserrant sur \(b\). 
Proposition — Limite d'une application à valeurs dans un produit fini
Soit \(F_1,\dots,F_p\) des espaces normés, le produit \(F_1 \times \dots \times F_p\) étant muni de la norme produit \(\norme{(y_1,\dots,y_p)} = \max_{k} \norme{y_k}\). Soit \(f \colon A \to F_1 \times \dots \times F_p\) de composantes \(f = (f_1,\dots,f_p)\), et \(a \in \overline{A}\). Alors \(f\) admet une limite en \(a\) si et seulement si chaque composante \(f_k\) admet une limite en \(a\), et dans ce cas $$ \lim_{a} f = \Bigl(\lim_{a} f_1,\ \dots,\ \lim_{a} f_p\Bigr). $$
Par la caractérisation séquentielle, \(f\) admet la limite \(b = (b_1,\dots,b_p)\) en \(a\) exactement lorsque \(f(u_n) \to b\) pour toute suite \((u_n)\) de \(A\) avec \(u_n \to a\). Or \(f(u_n) = \bigl(f_1(u_n),\dots,f_p(u_n)\bigr)\), et une suite d'un produit fini converge vers \((b_1,\dots,b_p)\) pour la norme produit si et seulement si chaque suite de coordonnées \(\bigl(f_k(u_n)\bigr)\) converge vers \(b_k\) — c'est la convergence dans un produit fini rappelée d'Espaces vectoriels normés. Donc \(f(u_n) \to b\) pour toute telle \((u_n)\) si et seulement si \(f_k(u_n) \to b_k\) pour toute telle \((u_n)\) et tout \(k\), c'est-à-dire — de nouveau par la caractérisation séquentielle — si et seulement si chaque \(f_k\) admet la limite \(b_k\) en \(a\).
Exemple — Réfuter une limite avec deux suites
Soit \(f \colon \mathbb{R}^2 \setminus \{(0,0)\} \to \mathbb{R}\), \(f(x,y) = \dfrac{xy}{x^2+y^2}\), et \(a = (0,0) \in \overline{\mathbb{R}^2 \setminus \{(0,0)\}}\). Le long de la suite \(u_n = \bigl(\tfrac1n,0\bigr) \to a\) on a \(f(u_n) = 0 \to 0\) ; le long de \(v_n = \bigl(\tfrac1n,\tfrac1n\bigr) \to a\) on a \(f(v_n) = \tfrac12 \to \tfrac12\). Deux suites convergeant vers \(a\) produisent des images de limites différentes, donc par la caractérisation séquentielle \(f\) n'admet aucune limite en \((0,0)\). Exemple — Une application à valeurs dans un produit
L'application \(f \colon \mathbb{R} \to \mathbb{R}^2\), \(f(t) = (t^2,\ 3t-1)\), a pour composantes \(f_1(t) = t^2\) et \(f_2(t) = 3t-1\). Chacune a une limite en \(t = 2\), à savoir \(4\) et \(5\) — limites élémentaires d'une variable, rappelées des études antérieures — donc \(f\) a une limite en \(2\) et \(\lim_{t \to 2} f(t) = (4,5)\). Une limite dans un produit se calcule coordonnée par coordonnée. Méthode — Prouver ou réfuter une limite avec des suites
- Pour prouver \(\lim_a f = b\), montrer \(f(u_n) \to b\) pour une suite \((u_n)\) quelconque de \(A\) avec \(u_n \to a\) — une seule suite choisie ne prouve jamais une limite, elle ne fait que suggérer un candidat.
- Pour réfuter une limite proposée, exhiber deux suites \(u_n \to a\) et \(v_n \to a\) dont les images \(\bigl(f(u_n)\bigr)\) et \(\bigl(f(v_n)\bigr)\) ont des limites différentes — ou une suite \(u_n \to a\) pour laquelle \(\bigl(f(u_n)\bigr)\) diverge.
Compétences à pratiquer
- Appliquer la caractérisation séquentielle
VI.3
Opérations sur les limites
La caractérisation séquentielle permet de transférer chaque règle sur les limites de suites, sans un seul \(\varepsilon\), aux limites d'applications. Une combinaison linéaire, un produit par une application scalaire, un quotient et une composée sont traités tour à tour — et dès lors une limite se calcule par décomposition, sans jamais revenir à la définition.
Proposition — Opérations algébriques sur les limites
Soit \(a \in \overline{A}\), soit \(f,g \colon A \to F\) et \(\varphi \colon A \to \mathbb{K}\), et supposons que \(\lim_a f\), \(\lim_a g\) et \(\lim_a \varphi\) existent toutes. - Pour tous \(\lambda,\mu \in \mathbb{K}\), \(\lim_a (\lambda f + \mu g) = \lambda \lim_a f + \mu \lim_a g\).
- \(\lim_a (\varphi f) = \bigl(\lim_a \varphi\bigr)\bigl(\lim_a f\bigr)\).
- Si \(\lim_a \varphi \ne 0\), alors \(\varphi\) est non nulle sur \(A \cap B(a,\alpha)\) pour un certain \(\alpha > 0\), et sur ce domaine \(\lim_a \tfrac{f}{\varphi} = \tfrac{\lim_a f}{\lim_a \varphi}\).
Notons \(b = \lim_a f\), \(c = \lim_a g\), \(\ell = \lim_a \varphi\). Soit \((u_n)\) une suite quelconque de \(A\) avec \(u_n \to a\). Par la caractérisation séquentielle, \(f(u_n) \to b\), \(g(u_n) \to c\) et \(\varphi(u_n) \to \ell\).
- Combinaison linéaire. Par les opérations sur les suites convergentes (rappelées d'Espaces vectoriels normés), \(\lambda f(u_n) + \mu g(u_n) \to \lambda b + \mu c\). Comme cela vaut pour toute telle \((u_n)\), la caractérisation séquentielle donne \(\lim_a (\lambda f + \mu g) = \lambda b + \mu c\).
- Produit par une application scalaire. De même le produit de la suite scalaire convergente \(\bigl(\varphi(u_n)\bigr)\) par la suite convergente \(\bigl(f(u_n)\bigr)\) converge : \(\varphi(u_n) f(u_n) \to \ell\,b\), d'où \(\lim_a (\varphi f) = \ell\,b\).
- Quotient. Supposons \(\ell \ne 0\). En appliquant la limite de \(\varphi\) avec \(\varepsilon = \tfrac{|\ell|}{2}\) on obtient \(\alpha > 0\) tel que \(|\varphi(x)-\ell| < \tfrac{|\ell|}{2}\) pour \(x \in A \cap B(a,\alpha)\) ; alors \(|\varphi(x)| \ge |\ell| - \tfrac{|\ell|}{2} = \tfrac{|\ell|}{2} > 0\), donc \(\varphi\) ne s'annule pas sur \(A \cap B(a,\alpha)\), et \(a\) reste adhérent à cette partie. Sur celle-ci, pour \(u_n \to a\) le quotient de suites convergentes donne \(\tfrac{f(u_n)}{\varphi(u_n)} \to \tfrac{b}{\ell}\), d'où \(\lim_a \tfrac{f}{\varphi} = \tfrac{b}{\ell}\).
Proposition — Limite d'une composée
Soit \(f \colon A \to F\) avec \(f(A) \subset B\), où \(B\) est une partie de \(F\), et soit \(g \colon B \to G\). Soit \(a \in \overline{A}\). Si \(f\) admet une limite \(b\) en \(a\), alors \(b \in \overline{B}\) automatiquement. Si, de plus, \(g\) admet une limite \(\ell\) en \(b\), alors \(g \circ f\) admet la limite \(\ell\) en \(a\).
Comme \(a \in \overline{A}\), il existe une suite \((u_n)\) de \(A\) avec \(u_n \to a\) ; alors \(f(u_n) \to b\) par la caractérisation séquentielle, et \(\bigl(f(u_n)\bigr)\) est une suite de \(f(A) \subset B\), donc \(b\) est limite d'une suite de \(B\), d'où \(b \in \overline{B}\) — la limite \(\lim_b g\) a donc un sens. Prenons maintenant une suite \((u_n)\) quelconque de \(A\) avec \(u_n \to a\). Alors \(f(u_n) \to b\), et \(\bigl(f(u_n)\bigr)\) est une suite de \(B\) convergeant vers \(b\) ; par la caractérisation séquentielle appliquée à \(g\), \(g\bigl(f(u_n)\bigr) \to \ell\). Comme cela vaut pour toute telle \((u_n)\), la caractérisation séquentielle donne \(\lim_a (g \circ f) = \ell\).
Exemple — Une limite calculée par opérations
Calculer \(\displaystyle\lim_{(x,y) \to (1,2)} \frac{x^2 + y}{x + y}\) pour l'application définie sur \(A = \{(x,y) \in \mathbb{R}^2 : x + y \ne 0\}\), avec \(\mathbb{R}^2\) normé par \(\norme{\cdot}_\infty\).
Le point \(a = (1,2)\) est adhérent à \(A\) (il est dans \(A\), car \(1 + 2 = 3 \ne 0\)). Les deux applications coordonnées \((x,y) \mapsto x\) et \((x,y) \mapsto y\) ont pour limites \(1\) et \(2\) en \(a\) — chacune à une majoration près, \(|x-1| \le \norme{(x,y)-a}_\infty\) et de même \(|y-2| \le \norme{(x,y)-a}_\infty\). Par les opérations algébriques :
- le numérateur \(x^2 + y = x \cdot x + y\) a pour limite \(1 \cdot 1 + 2 = 3\) (produit, puis somme) ;
- le dénominateur \(x + y\) a pour limite \(1 + 2 = 3 \ne 0\) ;
- le quotient a donc pour limite \(\dfrac{3}{3} = 1\).
Exemple — Une limite de composée
Soit \(f \colon \mathbb{R} \to \mathbb{R}\), \(f(t) = 1 + t^2\), et \(g \colon [1,+\infty[ \to \mathbb{R}\), \(g(s) = \sqrt{s}\), avec \(f(\mathbb{R}) \subset [1,+\infty[\). En \(a = 0\), \(f\) tend vers \(b = 1\) ; comme \(1 \in \overline{[1,+\infty[}\) et que \(g\) tend vers \(\ell = 1\) en \(1\), la composée \(g \circ f \colon t \mapsto \sqrt{1+t^2}\) tend vers \(1\) en \(0\). Une limite de composée se lit sur les deux limites successivement. Méthode — Calculer une limite à l'aide des opérations
Pour calculer \(\lim_a f\) lorsque \(f\) est construite à partir d'applications plus simples : - décomposer \(f\) en sommes, produits scalaires, quotients et composées d'applications dont les limites sont connues — typiquement les applications coordonnées et les fonctions élémentaires d'une variable ;
- appliquer les propositions d'opérations algébriques et de composée, en vérifiant, avant tout quotient, que la limite du dénominateur est non nulle ;
- ne revenir à la définition directe \(\varepsilon\)-\(\alpha\) que pour les briques atomiques.
Compétences à pratiquer
- Calculer une limite par opérations
VII
Continuité
VII.1
Continuité en un point et sur une partie
La continuité en un point \(a\) est la notion de limite sans surprise : \(f\) est continue en \(a\) lorsque sa limite en \(a\) existe et vaut la valeur \(f(a)\). L'application \(f\) est alors continue sur tout son domaine lorsqu'elle est continue en chaque point. Les opérations sur les limites se transmettent aussitôt, et un résultat nouveau apparaît — deux applications continues qui coïncident sur une partie dense coïncident partout.
Définition — Continuité en un point et sur une partie
Soit \(f \colon A \to F\) et \(a \in A\). - \(f\) est continue en \(a\) si \(\displaystyle\lim_{a} f = f(a)\), c'est-à-dire $$ \forall \varepsilon > 0,\ \exists \alpha > 0,\ \forall x \in A,\quad \norme{x-a} \le \alpha \implies \norme{f(x)-f(a)} < \varepsilon. $$
- \(f\) est continue sur \(A\) si elle est continue en tout point de \(A\). L'ensemble des applications continues de \(A\) dans \(F\) est noté \(\mathcal{C}(A,F)\).
Proposition — Caractérisation séquentielle de la continuité
Soit \(f \colon A \to F\) et \(a \in A\). Alors \(f\) est continue en \(a\) si et seulement si, pour toute suite \((u_n)\) de \(A\) avec \(u_n \to a\), on a \(f(u_n) \to f(a)\).
La continuité en \(a\) est l'égalité \(\lim_a f = f(a)\). On applique la caractérisation séquentielle de la limite avec \(b = f(a)\) : \(\lim_a f = f(a)\) a lieu si et seulement si \(f(u_n) \to f(a)\) pour toute suite \((u_n)\) de \(A\) avec \(u_n \to a\). C'est exactement l'équivalence annoncée.
La continuité en \(a\) se lit sur le même type de dessin que la limite, la cible étant maintenant fixée à \(f(a)\). 
Proposition — Opérations sur les applications continues
Soit \(a \in A\). - Une combinaison linéaire \(\lambda f + \mu g\) de deux applications \(f,g \colon A \to F\) continues en \(a\) est continue en \(a\) ; donc \(\mathcal{C}(A,F)\) est un \(\mathbb{K}\)-espace vectoriel.
- Le produit \(\varphi f\) d'une application \(f \colon A \to F\) continue en \(a\) par une application scalaire \(\varphi \colon A \to \mathbb{K}\) continue en \(a\) est continu en \(a\) ; et le produit de deux applications scalaires continues est continu, donc \(\mathcal{C}(A,\mathbb{K})\) est une \(\mathbb{K}\)-algèbre.
- Si \(f \colon A \to F\) et \(\varphi \colon A \to \mathbb{K}\) sont continues en \(a\) et \(\varphi(a) \ne 0\), alors \(\tfrac{f}{\varphi}\) est définie près de \(a\) et continue en \(a\).
- Si \(f \colon A \to F\) est continue en \(a\) avec \(f(A) \subset B\), et \(g \colon B \to G\) continue en \(f(a)\), alors \(g \circ f\) est continue en \(a\).
La continuité en \(a\) est l'égalité \(\lim_a = (\text{valeur en }a)\), donc chaque énoncé est la règle correspondante du sous-section 1.3 lue avec les limites égales aux valeurs.
- Pour la combinaison linéaire : \(\lim_a f = f(a)\) et \(\lim_a g = g(a)\) donnent, par la proposition d'opérations algébriques, \(\lim_a (\lambda f + \mu g) = \lambda f(a) + \mu g(a) = (\lambda f + \mu g)(a)\).
- Pour les produits : \(\lim_a (\varphi f) = \varphi(a) f(a) = (\varphi f)(a)\), et le produit scalaire est le cas \(F = \mathbb{K}\).
- Pour le quotient : \(f\) et \(\varphi\) continues en \(a\) donnent \(\lim_a f = f(a)\) et \(\lim_a \varphi = \varphi(a) \ne 0\) ; la règle de quotient du sous-section 1.3 rend alors \(\varphi\) non nulle sur un certain \(A \cap B(a,\alpha)\) et donne \(\lim_a \tfrac{f}{\varphi} = \tfrac{f(a)}{\varphi(a)}\).
- Pour la composée : \(f\) continue en \(a\) et \(g\) continue en \(f(a)\) sont \(\lim_a f = f(a)\) et \(\lim_{f(a)} g = g(f(a))\) ; la proposition de composée du sous-section 1.3 donne \(\lim_a (g \circ f) = g(f(a)) = (g \circ f)(a)\).
Proposition — Coïncidence sur une partie dense
Soit \(f,g \colon A \to F\) deux applications continues sur \(A\), et \(D\) une partie dense dans \(A\). Si \(f\) et \(g\) coïncident sur \(D\), alors \(f = g\) sur \(A\) tout entière.
Soit \(x \in A\). Comme \(D\) est dense dans \(A\), la forme séquentielle de la densité (rappelée de Topologie d'un espace normé) donne une suite \((u_n)\) d'éléments de \(D\) avec \(u_n \to x\). Comme \(f\) et \(g\) sont continues en \(x\), la caractérisation séquentielle de la continuité donne \(f(u_n) \to f(x)\) et \(g(u_n) \to g(x)\). Mais \(u_n \in D\), où \(f\) et \(g\) coïncident, donc \(f(u_n) = g(u_n)\) pour tout \(n\) ; les deux suites \(\bigl(f(u_n)\bigr)\) et \(\bigl(g(u_n)\bigr)\) sont égales, donc ont la même limite, et par unicité de la limite \(f(x) = g(x)\). Comme \(x \in A\) était quelconque, \(f = g\) sur \(A\).
Exemple — Les projections coordonnées sont continues
Sur un produit fini \(F_1 \times \dots \times F_p\) muni de la norme produit, chaque projection coordonnée \(\pi_k \colon (y_1,\dots,y_p) \mapsto y_k\) est continue : une suite convergeant dans le produit converge dans chaque coordonnée (la proposition de produit fini du sous-section 1.2), ce qui est exactement \(\pi_k(u_n) \to \pi_k(\ell)\). La continuité de la norme \(x \mapsto \norme{x}\) est traitée à part au sous-section 2.3, où on la montre \(1\)-lipschitzienne. Exemple — Une vérification de continuité par opérations
Montrer que \(f \colon \mathbb{R}^2 \to \mathbb{R}\), \(f(x,y) = \dfrac{x^2 - y}{1 + x^2 + y^2}\), est continue sur \(\mathbb{R}^2\) (normé par \(\norme{\cdot}_\infty\)).
Fixons un point quelconque \(a = (x_0,y_0) \in \mathbb{R}^2\) et raisonnons par opérations.
- Les projections coordonnées \((x,y) \mapsto x\) et \((x,y) \mapsto y\) sont continues en \(a\) (exemple précédent).
- Par la proposition d'opérations, le numérateur \(x^2 - y\) — un produit et une différence d'applications continues — est continu en \(a\), et le dénominateur \(1 + x^2 + y^2\) de même.
- Le dénominateur ne s'annule jamais : \(1 + x^2 + y^2 \ge 1 > 0\). Donc le quotient \(f\) est continu en \(a\).
Exemple — Une application continue nulle sur les rationnels
Une application \(f \colon \mathbb{R} \to F\) continue sur \(\mathbb{R}\) qui s'annule en tout point rationnel est identiquement nulle. En effet \(\mathbb{Q}\) est dense dans \(\mathbb{R}\) (rappelé de Topologie d'un espace normé) ; \(f\) et l'application nulle sont toutes deux continues et coïncident sur \(\mathbb{Q}\), donc elles coïncident sur \(\mathbb{R}\) tout entier. Une application continue est déterminée par ses valeurs sur une partie dense. Méthode — Montrer qu'une application est continue
Trois voies établissent que \(f\) est continue en un point \(a\) — ou sur \(A\) : - par opérations — décomposer \(f\) en sommes, produits, quotients et composées d'applications déjà connues continues (projections coordonnées, fonctions élémentaires), en vérifiant la non-annulation des dénominateurs ;
- par la caractérisation séquentielle — prendre une suite quelconque \(u_n \to a\) et montrer \(f(u_n) \to f(a)\) ;
- par l'argument direct \(\varepsilon\)-\(\alpha\) — le recours pour une application atomique, en majorant \(\norme{f(x)-f(a)}\) par une fonction explicite de \(\norme{x-a}\).
Compétences à pratiquer
- Démontrer qu'une application est continue
VII.2
Caractérisation topologique de la continuité
La continuité peut s'exprimer sans aucun \(\varepsilon\), à travers les ouverts et les fermés de Topologie d'un espace normé : une application est continue exactement lorsque l'image réciproque de tout ouvert est ouverte, et l'image réciproque de tout fermé est fermée — entendu, pour une application définie sur une partie \(A\), avec les ouverts et fermés relatifs de \(A\).
Théorème — Caractérisation topologique de la continuité
Soit \(f \colon A \to F\) avec \(A \subset E\). Les assertions suivantes sont équivalentes : - [(i)] \(f\) est continue sur \(A\) ;
- [(ii)] pour tout ouvert \(O\) de \(F\), l'image réciproque \(f^{-1}(O)\) est un ouvert relatif de \(A\) ;
- [(iii)] pour tout fermé \(C\) de \(F\), l'image réciproque \(f^{-1}(C)\) est un fermé relatif de \(A\).
- (i) \(\Rightarrow\) (ii). Soit \(O\) ouvert dans \(F\) et \(x \in f^{-1}(O)\), donc \(f(x) \in O\). Comme \(O\) est ouvert il existe \(\varepsilon > 0\) avec \(B(f(x),\varepsilon) \subset O\). Par continuité de \(f\) en \(x\) il existe \(\alpha > 0\) tel que : \(y \in A\) et \(\norme{y-x} \le \alpha\) entraînent \(\norme{f(y)-f(x)} < \varepsilon\), c.-à-d. \(f(y) \in B(f(x),\varepsilon) \subset O\), c.-à-d. \(y \in f^{-1}(O)\). Donc \(A \cap B(x,\alpha) \subset f^{-1}(O)\). Comme cela vaut en tout \(x \in f^{-1}(O)\), la caractérisation des ouverts relatifs (de Topologie d'un espace normé) fait de \(f^{-1}(O)\) un ouvert relatif de \(A\).
- (ii) \(\Rightarrow\) (i). Soit \(x \in A\) et \(\varepsilon > 0\). La boule \(B(f(x),\varepsilon)\) est ouverte dans \(F\), donc par (ii) \(f^{-1}\bigl(B(f(x),\varepsilon)\bigr)\) est un ouvert relatif de \(A\) contenant \(x\) ; la caractérisation des ouverts relatifs donne \(\alpha > 0\) avec \(A \cap B(x,\alpha) \subset f^{-1}\bigl(B(f(x),\varepsilon)\bigr)\). Alors \(y \in A\), \(\norme{y-x} \le \alpha/2\) entraînent \(\norme{f(y)-f(x)} < \varepsilon\) : \(f\) est continue en \(x\).
- (ii) \(\iff\) (iii). Pour toute partie \(X\) de \(F\), \(f^{-1}(F \setminus X) = A \setminus f^{-1}(X)\), le complémentaire du côté image réciproque étant pris dans le domaine \(A\) (car \(f^{-1}(X) \subset A\)). Une partie \(C\) de \(F\) est fermée exactement lorsque \(F \setminus C\) est ouverte ; et \(f^{-1}(C)\) est un fermé relatif de \(A\) exactement lorsque \(A \setminus f^{-1}(C) = f^{-1}(F \setminus C)\) est un ouvert relatif de \(A\). Donc (iii) vaut pour tout fermé \(C\) si et seulement si (ii) vaut pour tout ouvert \(F \setminus C\) — c'est-à-dire que (ii) et (iii) sont équivalentes.
Proposition — Le cas d'une application définie sur l'espace entier
Soit \(f \colon E \to F\) continue sur \(E\). Alors l'image réciproque de tout ouvert de \(F\) est un ouvert de \(E\), et l'image réciproque de tout fermé de \(F\) est un fermé de \(E\).
On applique le théorème avec \(A = E\). Un ouvert relatif de \(E\) est une partie de la forme \(E \cap O = O\) avec \(O\) ouvert dans \(E\) — c'est-à-dire simplement un ouvert de \(E\) ; de même un fermé relatif de \(E\) est un fermé de \(E\). Donc les énoncés relatifs (ii) et (iii) deviennent : l'image réciproque d'un ouvert est ouverte, l'image réciproque d'un fermé est fermée.
Pour une application réelle continue \(g \colon E \to \mathbb{R}\), l'image réciproque d'un intervalle ouvert est un ouvert de \(E\) — la manière pratique de reconnaître un ouvert décrit par une inégalité stricte. 
Exemple — Ouverts et fermés découpés par une application continue
Soit \(g \colon E \to \mathbb{R}\) continue sur \(E\). L'ensemble \(\{x \in E : g(x) > 0\} = g^{-1}(\,]0 ; +\infty[\,)\) est ouvert, comme image réciproque de l'ouvert \(]0 ; +\infty[\). L'ensemble \(\{x \in E : g(x) = 0\} = g^{-1}(\{0\})\) est fermé, comme image réciproque du fermé \(\{0\}\), et de même \(\{g(x) \ge 0\} = g^{-1}([0 ; +\infty[)\) est fermé. Exemple — Un demi-plan ouvert
Montrer que le demi-plan \(H = \{(x,y) \in \mathbb{R}^2 : 2x - y > 1\}\) est un ouvert de \(\mathbb{R}^2\).
Introduisons \(g \colon \mathbb{R}^2 \to \mathbb{R}\), \(g(x,y) = 2x - y - 1\). L'application \(g\) est continue sur \(\mathbb{R}^2\) — une combinaison linéaire des deux projections coordonnées continues, moins une constante. Or $$ H = \{(x,y) : 2x - y > 1\} = \{(x,y) : g(x,y) > 0\} = g^{-1}(\,]0 ; +\infty[\,). $$ L'intervalle \(]0 ; +\infty[\) est un ouvert de \(\mathbb{R}\), et \(g\) est continue sur l'espace entier \(\mathbb{R}^2\), donc par la proposition ci-dessus \(H = g^{-1}(\,]0 ; +\infty[\,)\) est un ouvert de \(\mathbb{R}^2\).
Exemple — L'image d'un fermé peut ne pas être fermée
Le théorème concerne les images réciproques, non les images. L'image directe d'un fermé par une application continue peut ne pas être fermée : l'application \(\arctan \colon \mathbb{R} \to \mathbb{R}\) est continue, l'ensemble \([0,+\infty[\) est fermé dans \(\mathbb{R}\), et pourtant son image \(\arctan([0,+\infty[) = [0,\tfrac{\pi}{2}[\) n'est pas fermée. La continuité contrôle les images réciproques, pas les images. Méthode — Montrer qu'une partie est ouverte ou fermée par image réciproque
Pour démontrer qu'une partie \(S\) de \(E\) est ouverte (resp. fermée) : - écrire \(S\) sous la forme \(\{x : g(x) \in X\} = g^{-1}(X)\) pour une application continue \(g \colon E \to F\) bien choisie et une partie \(X\) de \(F\) ;
- reconnaître \(X\) comme un ouvert de \(F\) (resp. un fermé) — une inégalité stricte indique un \(X\) ouvert, une inégalité large ou une égalité un \(X\) fermé ;
- conclure par la proposition : \(g\) continue sur \(E\) envoie l'ouvert (resp. le fermé) \(X\) sur une image réciproque ouverte (resp. fermée).
Compétences à pratiquer
- Identifier les ouverts et fermés par image réciproque
VII.3
Applications lipschitziennes et uniformément continues
La continuité en un point laisse le seuil \(\alpha\) dépendre du point. Deux degrés plus forts en exigent davantage : la continuité uniforme demande un seul \(\alpha\) valable en tout point à la fois, et le caractère lipschitzien demande un taux contrôlé \(\norme{f(x)-f(y)} \le k\,\norme{x-y}\). Cette sous-section introduit aussi la distance \(d(x,A)\) d'un point à une partie — une application qui se révèle lipschitzienne.
Définition — Application lipschitzienne
Soit \(f \colon A \to F\) avec \(A \subset E\), et soit \(k \ge 0\) un réel. L'application \(f\) est \(k\)-lipschitzienne si $$ \forall x,y \in A,\quad \norme{f(x)-f(y)} \le k\,\norme{x-y}. $$ Elle est lipschitzienne si elle est \(k\)-lipschitzienne pour un certain \(k \ge 0\). Définition — Application uniformément continue
Une application \(f \colon A \to F\) est uniformément continue sur \(A\) si $$ \forall \varepsilon > 0,\ \exists \alpha > 0,\ \forall x,y \in A,\quad \norme{x-y} \le \alpha \implies \norme{f(x)-f(y)} < \varepsilon. $$ Le même \(\alpha\) sert tous les couples \(x,y\) du domaine ; il ne dépend que de \(\varepsilon\). Le quantificateur universel sur \(x\) et \(y\) est ce qui sépare la continuité uniforme de la continuité ordinaire, où \(\alpha\) peut varier d'un point à l'autre. Proposition — La hiérarchie lipschitzienne, uniforme et continue
Soit \(f \colon A \to F\). Alors \(f\) lipschitzienne \(\implies\) \(f\) uniformément continue \(\implies\) \(f\) continue sur \(A\). - Lipschitzienne \(\Rightarrow\) uniformément continue. Supposons \(f\) \(k\)-lipschitzienne. Fixons \(\varepsilon > 0\). Si \(k = 0\), alors \(\norme{f(x)-f(y)} \le 0\) pour tous \(x,y\), donc \(f\) est constante et tout \(\alpha > 0\) convient. Si \(k > 0\), posons \(\alpha = \varepsilon/(2k) > 0\) ; alors \(\norme{x-y} \le \alpha\) donne \(\norme{f(x)-f(y)} \le k\,\norme{x-y} \le k\alpha = \varepsilon/2 < \varepsilon\). Dans les deux cas \(f\) est uniformément continue.
- Uniformément continue \(\Rightarrow\) continue. Supposons \(f\) uniformément continue, et fixons \(a \in A\) et \(\varepsilon > 0\). Le \(\alpha\) de continuité uniforme, lu avec la seconde variable figée à \(y = a\), donne : \(x \in A\), \(\norme{x-a} \le \alpha\) entraînent \(\norme{f(x)-f(a)} < \varepsilon\). C'est la continuité de \(f\) en \(a\) ; comme \(a\) était quelconque, \(f\) est continue sur \(A\).
Définition — Distance d'un point à une partie
Soit \(A\) une partie non vide de \(E\) et \(x \in E\). La distance de \(x\) à \(A\) est $$ d(x,A) = \inf_{a \in A} \norme{x-a}. $$ La borne inférieure existe : \(\{\norme{x-a} : a \in A\}\) est une partie non vide de \(\mathbb{R}\) minorée par \(0\). Proposition — La norme et la distance à une partie sont \(1\)-lipschitziennes
La norme \(x \mapsto \norme{x}\) sur \(E\) est \(1\)-lipschitzienne. Pour toute partie non vide \(A\) de \(E\), l'application \(x \mapsto d(x,A)\) est \(1\)-lipschitzienne. Toutes deux sont donc continues sur \(E\). - La norme. L'inégalité triangulaire renversée (rappelée d'Espaces vectoriels normés) donne \(\bigl|\,\norme{x}-\norme{y}\,\bigr| \le \norme{x-y}\) pour tous \(x,y\), ce qui est exactement l'inégalité \(1\)-lipschitzienne pour \(x \mapsto \norme{x}\).
- La distance à \(A\). Fixons \(x,y \in E\). Pour tout \(a \in A\), l'inégalité triangulaire donne $$ \begin{aligned} d(x,A) &\le \norme{x-a} && \text{(la borne inférieure est un minorant)}\\ &\le \norme{x-y} + \norme{y-a}. && \text{(inégalité triangulaire)} \end{aligned} $$ Donc \(d(x,A) - \norme{x-y} \le \norme{y-a}\) pour tout \(a \in A\) ; le membre de gauche est un minorant de \(\{\norme{y-a} : a \in A\}\), donc est \(\le\) sa borne inférieure : \(d(x,A) - \norme{x-y} \le d(y,A)\), soit \(d(x,A) - d(y,A) \le \norme{x-y}\). En échangeant \(x\) et \(y\) on obtient \(d(y,A) - d(x,A) \le \norme{x-y}\), donc \(\bigl|\,d(x,A)-d(y,A)\,\bigr| \le \norme{x-y}\).
Proposition — La distance à une partie détecte son adhérence
Soit \(A\) une partie non vide de \(E\) et \(x \in E\). Alors \(d(x,A) = 0\) si et seulement si \(x \in \overline{A}\).
Par la caractérisation de la borne inférieure, \(d(x,A) = 0\) signifie : pour tout \(r > 0\) il existe \(a \in A\) avec \(\norme{x-a} < r\), c'est-à-dire \(a \in B(x,r) \cap A\). Donc \(d(x,A) = 0\) a lieu exactement lorsque toute boule ouverte \(B(x,r)\) rencontre \(A\) — ce qui est précisément la définition d'un point adhérent de \(A\), rappelée de Topologie d'un espace normé. D'où \(d(x,A) = 0 \iff x \in \overline{A}\).
L'inégalité \(1\)-lipschitzienne \(\bigl|\,d(x,A)-d(y,A)\,\bigr| \le \norme{x-y}\) dit que la distance à \(A\) varie pas plus vite que le déplacement. 
Exemple — La hiérarchie est stricte
Aucune des deux implications de la hiérarchie ne se renverse. - L'application \(x \mapsto \sqrt{x}\) sur \(\mathbb{R}_+\) est uniformément continue mais non lipschitzienne. La continuité uniforme découle de l'inégalité classique \(|\sqrt{x}-\sqrt{y}| \le \sqrt{|x-y|}\) (valable pour \(x,y \ge 0\)) : étant donné \(\varepsilon > 0\), tout \(\alpha\) avec \(0 < \alpha < \varepsilon^2\) donne \(|x-y| \le \alpha \Rightarrow |\sqrt{x}-\sqrt{y}| \le \sqrt{\alpha} < \varepsilon\). Elle n'est pas lipschitzienne : pour \(x_n = \tfrac1n\) et \(y_n = 0\), le taux \(\tfrac{|\sqrt{x_n}-\sqrt{y_n}|}{|x_n-y_n|} = \sqrt{n} \to +\infty\), donc aucune constante \(k\) ne peut le majorer.
- L'application \(x \mapsto \ln x\) sur \(]0,+\infty[\) est continue mais non uniformément continue. Supposons, par l'absurde, qu'elle le soit : appliquée avec \(\varepsilon = \ln 2\), la continuité uniforme donnerait \(\alpha > 0\) tel que \(|x-y| \le \alpha \Rightarrow |\ln x - \ln y| < \ln 2\) pour tous \(x,y > 0\). Mais pour \(n\) assez grand pour que \(\tfrac1n \le \alpha\), les points \(x_n = \tfrac1n\) et \(y_n = \tfrac2n\) vérifient \(|x_n-y_n| = \tfrac1n \le \alpha\) alors que \(|\ln x_n - \ln y_n| = \bigl|\ln\tfrac12\bigr| = \ln 2\) — ce qui contredit l'inégalité stricte. Donc aucun \(\alpha\) ne convient, et \(\ln\) n'est pas uniformément continue.
Exemple — Une distance à une partie calculée
Dans \(\mathbb{R}\) muni de la valeur absolue, calculer \(d(x,A)\) pour \(A = [0,1]\) et un \(x \in \mathbb{R}\) quelconque.
Par définition \(d(x,A) = \inf_{a \in [0,1]} |x-a|\). Trois cas, selon la position de \(x\) par rapport à \([0,1]\) :
- si \(x < 0\), alors \(|x-a| = a - x\) est minimal en \(a = 0\), donc \(d(x,A) = -x = |x|\) ;
- si \(0 \le x \le 1\), alors \(x \in A\) et \(a = x\) donne \(|x-a| = 0\), donc \(d(x,A) = 0\) ;
- si \(x > 1\), alors \(|x-a| = x - a\) est minimal en \(a = 1\), donc \(d(x,A) = x - 1\).
Méthode — Montrer qu'une application est lipschitzienne ou uniformément continue
- Lipschitzienne — majorer \(\norme{f(x)-f(y)}\) par \(k\,\norme{x-y}\) avec une constante \(k \ge 0\) indépendante de \(x,y\) ; l'inégalité triangulaire et l'inégalité triangulaire renversée sont les outils usuels.
- Uniformément continue — exhiber, pour chaque \(\varepsilon > 0\), un \(\alpha > 0\) valable pour tous les couples \(x,y\) ; la voie la plus rapide est de prouver \(f\) lipschitzienne, puisque lipschitzienne entraîne uniformément continue.
- pour montrer qu'une application n'est pas uniformément continue, exhiber deux suites \((x_n)\), \((y_n)\) avec \(\norme{x_n-y_n} \to 0\) mais \(\norme{f(x_n)-f(y_n)}\) minorée par un réel strictement positif.
Compétences à pratiquer
- Vérifier les caractères lipschitzien et uniformément continu
VIII
Applications linéaires et multilinéaires continues
VIII.1
Critère de continuité d'une application linéaire
Les applications linéaires bénéficient d'un test de continuité bien plus simple que la définition générale \(\varepsilon\)-\(\alpha\). Par linéarité, la continuité partout se ramène à la continuité en \(0_E\), laquelle se résume à une seule inégalité \(\norme{u(x)} \le C\,\norme{x}\). Lorsque \(E\) est de dimension finie l'inégalité est automatique — toute application linéaire est alors continue — comme l'établit le chapitre ultérieur Compacité, connexité, dimension finie ; ici \(E\) est quelconque, donc le critère a un vrai contenu.
Théorème — Critère de continuité d'une application linéaire
Soit \(u \colon E \to F\) une application linéaire. Alors \(u\) est continue sur \(E\) si et seulement s'il existe un réel \(C \ge 0\) tel que $$ \forall x \in E,\quad \norme{u(x)} \le C\,\norme{x}. $$ - \((\Leftarrow)\) Supposons \(\norme{u(x)} \le C\,\norme{x}\) pour tout \(x\). Pour tout \(x_0 \in E\) et tout \(x \in E\), la linéarité donne \(u(x) - u(x_0) = u(x - x_0)\), d'où $$ \norme{u(x) - u(x_0)} = \norme{u(x-x_0)} \le C\,\norme{x - x_0}. $$ Donc \(u\) est \(C\)-lipschitzienne, donc continue sur \(E\) par la hiérarchie du sous-section 2.3.
- \((\Rightarrow)\) Supposons \(u\) continue ; en particulier elle est continue en \(0_E\), où \(u(0_E) = 0_F\) par linéarité. En appliquant la définition avec \(\varepsilon = 1\), il existe \(\alpha > 0\) tel que \(\norme{x} \le \alpha \Rightarrow \norme{u(x)} \le 1\). Soit \(x \in E\) avec \(x \ne 0_E\). Le vecteur \(\dfrac{\alpha x}{\norme{x}}\) a pour norme \(\alpha\), donc \(\norme{u\!\left(\dfrac{\alpha x}{\norme{x}}\right)} \le 1\) ; par linéarité et homogénéité, $$ \begin{aligned} \norme{u\!\left(\tfrac{\alpha x}{\norme{x}}\right)} &= \tfrac{\alpha}{\norme{x}}\,\norme{u(x)} && \text{(linéarité et homogénéité de la norme)}\\ &\le 1, && \end{aligned} $$ d'où \(\norme{u(x)} \le \tfrac{1}{\alpha}\,\norme{x}\). Cette inégalité vaut aussi en \(x = 0_E\) (les deux membres sont nuls). Donc \(C = \tfrac{1}{\alpha}\) convient.
Proposition — Formes équivalentes de la continuité d'une application linéaire
Pour une application linéaire \(u \colon E \to F\), les assertions suivantes sont équivalentes : - [(i)] \(u\) est continue sur \(E\) ;
- [(ii)] \(u\) est continue en \(0_E\) ;
- [(iii)] il existe \(C \ge 0\) avec \(\norme{u(x)} \le C\,\norme{x}\) pour tout \(x\) ;
- [(iv)] \(u\) est bornée sur la boule unité fermée \(B_f(0_E,1)\) ;
- [(v)] \(u\) est lipschitzienne.
Le théorème donne déjà (i) \(\iff\) (iii), et sa démonstration montre (iii) \(\Rightarrow\) (v) (\(u\) est \(C\)-lipschitzienne) et (v) \(\Rightarrow\) (i) (lipschitzienne entraîne continue). Il reste à y intégrer (ii) et (iv).
- (i) \(\Rightarrow\) (ii) est immédiat : la continuité sur \(E\) contient la continuité en \(0_E\).
- (ii) \(\Rightarrow\) (iii) : la démonstration du théorème n'a utilisé que la continuité en \(0_E\) pour produire \(C = 1/\alpha\).
- (iii) \(\Rightarrow\) (iv) : si \(\norme{u(x)} \le C\,\norme{x}\), alors pour \(\norme{x} \le 1\) on a \(\norme{u(x)} \le C\), donc \(u\) est bornée sur \(B_f(0_E,1)\).
- (iv) \(\Rightarrow\) (iii) : supposons \(\norme{u(x)} \le M\) pour \(\norme{x} \le 1\). Pour \(x \ne 0_E\), le vecteur \(x/\norme{x}\) est dans \(B_f(0_E,1)\), donc \(\norme{u(x/\norme{x})} \le M\), soit \(\norme{u(x)} \le M\,\norme{x}\) par homogénéité ; l'inégalité vaut aussi en \(0_E\).
Une application linéaire continue garde bornée l'image de la boule unité ; une application discontinue l'envoie à l'infini le long d'une suite. 
Exemple — Une forme linéaire continue
Sur l'espace \(\mathcal{C}([0,1],\mathbb{K})\) des fonctions continues, normé par la norme uniforme \(\norme{f}_\infty = \sup_{t \in [0,1]} |f(t)|\) (une norme usuelle des espaces de fonctions d'Espaces vectoriels normés), considérons l'évaluation \(u \colon f \mapsto f(1)\). Montrer que \(u\) est une forme linéaire continue.
L'application \(u\) est linéaire : \((\lambda f + \mu g)(1) = \lambda f(1) + \mu g(1)\). Pour sa continuité, majorons \(|u(f)|\) par la norme de \(f\) : pour toute \(f \in \mathcal{C}([0,1],\mathbb{K})\), $$ |u(f)| = |f(1)| \le \sup_{t \in [0,1]} |f(t)| = \norme{f}_\infty. $$ Donc \(\norme{u(f)} \le C\,\norme{f}_\infty\) avec \(C = 1\). Par le critère de continuité, la forme linéaire \(u\) est continue.
Exemple — Une forme linéaire discontinue
La même évaluation \(u \colon f \mapsto f(1)\), prise cette fois sur \(\mathcal{C}([0,1],\mathbb{K})\) avec la norme intégrale \(\norme{f}_1 = \int_0^1 |f(t)|\,\mathrm{d}t\) (aussi une norme usuelle des espaces de fonctions d'Espaces vectoriels normés), n'est pas continue. Considérons \(f_n(t) = t^n\) : alors \(\norme{f_n}_1 = \int_0^1 t^n\,\mathrm{d}t = \tfrac{1}{n+1} \to 0\), tandis que \(u(f_n) = f_n(1) = 1\) pour tout \(n\). Aucune constante \(C\) ne peut vérifier \(1 = |u(f_n)| \le C\,\norme{f_n}_1 = \tfrac{C}{n+1}\) pour tout \(n\), donc le critère échoue : \(u\) est discontinue. La continuité d'une application linéaire dépend bel et bien de la norme choisie. Méthode — Montrer qu'une application linéaire est continue ou discontinue
Pour une application linéaire \(u \colon E \to F\) : - pour prouver \(u\) continue, trouver une constante \(C \ge 0\) et établir \(\norme{u(x)} \le C\,\norme{x}\) pour tout \(x \in E\) — en général en majorant \(\norme{u(x)}\) par l'inégalité triangulaire et la définition de la norme choisie ;
- pour prouver \(u\) discontinue, exhiber une suite \((x_n)\) de vecteurs non nuls avec \(\dfrac{\norme{u(x_n)}}{\norme{x_n}} \to +\infty\) — alors aucune constante \(C\) ne peut majorer le rapport, et le critère échoue.
Compétences à pratiquer
- Appliquer le critère de continuité linéaire
VIII.2
Applications multilinéaires continues
L'image simple du sous-section 3.1 s'étend aux applications linéaires en chaque variable séparément — les applications multilinéaires. La continuité est de nouveau saisie par une seule inégalité, cette fois une majoration produit \(\norme{u(x_1,\dots,x_p)} \le C\,\norme{x_1}\cdots\norme{x_p}\).
Définition — Application multilinéaire
Soit \(p \ge 1\) un entier et \(E_1,\dots,E_p\), \(F\) des espaces normés. Une application \(u \colon E_1 \times \dots \times E_p \to F\) est multilinéaire (ou \(p\)-linéaire) si elle est linéaire en chaque variable séparément : pour tout indice \(k\) et tout choix fixé des autres variables, l'application partielle $$ x_k \longmapsto u(x_1,\dots,x_{k-1},x_k,x_{k+1},\dots,x_p) $$ est linéaire de \(E_k\) dans \(F\). Pour \(p = 2\) on dit bilinéaire. Théorème — Critère de continuité d'une application multilinéaire
Soit \(u \colon E_1 \times \dots \times E_p \to F\) une application multilinéaire, le produit \(E_1 \times \dots \times E_p\) étant muni de la norme produit \(\norme{(x_1,\dots,x_p)} = \max_{k} \norme{x_k}\). Alors \(u\) est continue si et seulement s'il existe un réel \(C \ge 0\) tel que $$ \forall (x_1,\dots,x_p) \in E_1 \times \dots \times E_p,\quad \norme{u(x_1,\dots,x_p)} \le C\,\norme{x_1}\,\norme{x_2}\cdots\norme{x_p}. $$
Ce critère est admis : sa démonstration n'est pas exigible par le programme. Il généralise le critère linéaire du sous-section 3.1 — la continuité équivaut de nouveau à une seule majoration, maintenant multiplicative en les \(p\) variables — et se démontre par le même genre d'argument de remise à l'échelle, rendu plus délicat par la pluralité des variables.
Exemple — La multiplication matricielle est continue
Fixons une norme usuelle sur \(\mathbb{K}^n\) et munissons \(\mathcal{M}_n(\mathbb{K})\) de la norme subordonnée \(\norme{\cdot}_{\mathrm{op}}\) correspondante du sous-section 3.2. L'application produit \(\mu \colon (A,B) \mapsto AB\) sur \(\mathcal{M}_n(\mathbb{K})^2\) est bilinéaire. La sous-multiplicativité, démontrée au sous-section 3.2, donne \(\norme{AB}_{\mathrm{op}} \le \norme{A}_{\mathrm{op}}\,\norme{B}_{\mathrm{op}}\), c'est-à-dire la majoration produit avec \(C = 1\). Par le critère, \(\mu\) est continue — la norme concrète et l'inégalité sont nommées, non supposées. Exemple — La composition d'applications linéaires continues est continue
Avec \(E\), \(F\), \(G\) non nuls (la convention de norme d'opérateur du sous-section 3.2), l'application de composition \(c \colon (u,v) \mapsto v \circ u\) de \(\mathcal{L}_c(E,F) \times \mathcal{L}_c(F,G)\) dans \(\mathcal{L}_c(E,G)\) est bilinéaire. Par la sous-multiplicativité du sous-section 3.2, \(\norme{v \circ u}_{\mathrm{op}} \le \norme{v}_{\mathrm{op}}\,\norme{u}_{\mathrm{op}}\) — la majoration produit avec \(C = 1\) — donc \(c\) est continue. La composition d'applications linéaires continues est elle-même une opération continue.
Pour aller plus loin
Le programme PC s'arrête ici sur ce sujet. Les extensions naturelles vivent dans le programme MP (Espaces vectoriels normés \(\to\) Espaces vectoriels normés (MP) pour le cadre général normé, théorèmes additionnels au-delà du programme). Les chapitres PC qui s'appuient sur celui-ci sont listés dans l'index des chapitres.
Compétences à pratiquer
- Appliquer le critère de continuité multilinéaire
IX
Pour aller plus loin
Compétences à pratiquer
- Synthèse
X
Pour aller plus loin
Compétences à pratiquer
- Problèmes de synthèse
Aller à la section