Éducation Nationale Française · BCPST
Équations différentielles linéaires
Une équation différentielle relie une fonction inconnue à ses dérivées, et la résoudre signifie trouver toutes les fonctions qui satisfont ce lien. Ces équations sont le langage naturel des sciences expérimentales : un corps qui refroidit, un échantillon radioactif qui se désintègre, une concentration chimique qui rejoint son équilibre, une masse qui oscille sur un ressort — chacun est décrit par une équation portant sur une fonction et sa vitesse de variation. Ce chapitre traite les deux familles au programme de l'année : les équations linéaires du premier ordre \(y' + a(t)y = f(t)\), résolues par la formule exponentielle \(e^{-A(t)}\) et la méthode de variation de la constante ; et les équations linéaires du second ordre à coefficients constants \(ay'' + by' + cy = f(t)\), résolues par l'équation caractéristique et son discriminant. Dans les deux cas les solutions forment une structure propre — une solution particulière plus toutes les solutions de l'équation homogène associée — et un état initial (ou deux, au second ordre) en sélectionne exactement une. L'exponentielle et sa primitive, l'intégration par parties, l'exponentielle complexe \(e^{i\theta}\) et le discriminant d'un trinôme sont supposés connus des chapitres précédents.
I
Équations linéaires du premier ordre
I.1
L'équation et le cas homogène
Au lycée vous avez résolu quelques équations du premier ordre par intégration directe ou par facteur intégrant. On fixe maintenant la forme générale de l'année et on commence là où commence toute résolution : l'équation homogène, obtenue en annulant le second membre. Ses solutions sont construites à partir d'une seule exponentielle, et elles forment une famille à un paramètre.
Définition — Équation linéaire du premier ordre
Soient \(a\) et \(f\) deux fonctions continues sur un intervalle \(I\). Une équation différentielle linéaire du premier ordre est une équation de la forme $$(E) : \quad y' + a(t)\, y = f(t),$$ où l'inconnue est une fonction \(y\) définie et dérivable sur \(I\). La fonction \(f\) est le second membre. L'équation homogène associée est celle obtenue en annulant \(f\) : $$(H) : \quad y' + a(t)\, y = 0.$$ Une solution de \((E)\) sur \(I\) est une fonction dérivable \(y : I \to \mathbb{R}\) telle que \(y'(t) + a(t)\, y(t) = f(t)\) pour tout \(t \in I\). Exemple
L'équation \(y' + 3y = e^{t}\) est linéaire du premier ordre sur \(\mathbb{R}\), avec \(a(t) = 3\) (constant) et \(f(t) = e^{t}\) ; son équation homogène associée est \(y' + 3y = 0\). L'équation \(y' + t\, y = \cos t\) est aussi linéaire du premier ordre sur \(\mathbb{R}\), cette fois avec un coefficient non constant \(a(t) = t\). Exemple
L'équation \(y' = y^{2}\) n'est pas linéaire, car l'inconnue y apparaît au carré. L'équation \(t\, y' + y = 0\) ne devient linéaire sous la forme standard \(y' + \frac{1}{t}\, y = 0\) que sur un intervalle où \(t \ne 0\), par exemple sur \(]0, +\infty[\), après division par \(t\). Théorème — Solutions de l'équation homogène
Soit \(a\) continue sur un intervalle \(I\) et soit \(A\) une primitive quelconque de \(a\) sur \(I\). Les solutions de l'équation homogène \((H) : y' + a(t)\, y = 0\) sur \(I\) sont exactement les fonctions $$y(t) = \lambda\, e^{-A(t)}, \qquad \lambda \in \mathbb{R}.$$
Une primitive \(A\) existe car \(a\) est continue sur \(I\). On montre qu'une fonction \(y\) est solution de \((H)\) si et seulement si la fonction auxiliaire \(z(t) = y(t)\, e^{A(t)}\) est constante.
- Supposons d'abord que \(y\) est solution de \((H)\). La fonction \(z = y\, e^{A}\) est dérivable, et en utilisant \(A' = a\), $$\begin{aligned} z'(t) &= y'(t)\, e^{A(t)} + y(t)\, A'(t)\, e^{A(t)} && \text{(dérivée d'un produit)} \\ &= \bigl(y'(t) + a(t)\, y(t)\bigr)\, e^{A(t)} && \text{(on factorise } e^{A(t)} \text{)} \\ &= 0. && \text{(car } y \text{ est solution de } (H) \text{)} \end{aligned}$$ Une fonction de dérivée nulle sur l'intervalle \(I\) est constante, donc \(z(t) = \lambda\) pour un certain \(\lambda \in \mathbb{R}\), d'où \(y(t) = \lambda\, e^{-A(t)}\).
- Réciproquement, prenons \(y(t) = \lambda\, e^{-A(t)}\). Alors \(y'(t) = -\lambda\, A'(t)\, e^{-A(t)} = -a(t)\, \lambda\, e^{-A(t)} = -a(t)\, y(t)\), donc \(y' + a(t)\, y = 0\) et \(y\) est solution de \((H)\).
Changer la primitive \(A\) en une autre \(A + c\) ne fait que multiplier l'exponentielle par le facteur fixe \(e^{-c}\), absorbé dans la constante libre \(\lambda\). L'ensemble des solutions ne dépend donc pas du choix de la primitive.
Exemple
Pour le coefficient constant \(a(t) = 5\) sur \(\mathbb{R}\), une primitive est \(A(t) = 5t\), donc les solutions de \(y' + 5y = 0\) sont $$y(t) = \lambda\, e^{-5t}, \qquad \lambda \in \mathbb{R}.$$ Toute solution tend vers \(0\) quand \(t \to +\infty\). Pour \(y' - y = 0\) on a \(a(t) = -1\), \(A(t) = -t\), et \(y(t) = \lambda\, e^{t}\). Exemple
Pour le coefficient non constant \(a(t) = t\) sur \(\mathbb{R}\), une primitive est \(A(t) = \frac{t^{2}}{2}\), donc les solutions de \(y' + t\, y = 0\) sont $$y(t) = \lambda\, e^{-t^{2}/2}, \qquad \lambda \in \mathbb{R}.$$ On vérifie directement : \(y'(t) = -\lambda\, t\, e^{-t^{2}/2} = -t\, y(t)\), d'où \(y' + t\, y = 0\). Méthode — Résoudre une équation homogène du premier ordre
On met l'équation sous la forme standard \(y' + a(t)\, y = 0\) (on divise par le coefficient de \(y'\) si besoin, sur un intervalle où il ne s'annule pas). On calcule une primitive \(A\) de \(a\). Les solutions sont alors \(y(t) = \lambda\, e^{-A(t)}\) avec \(\lambda \in \mathbb{R}\) une constante réelle libre. 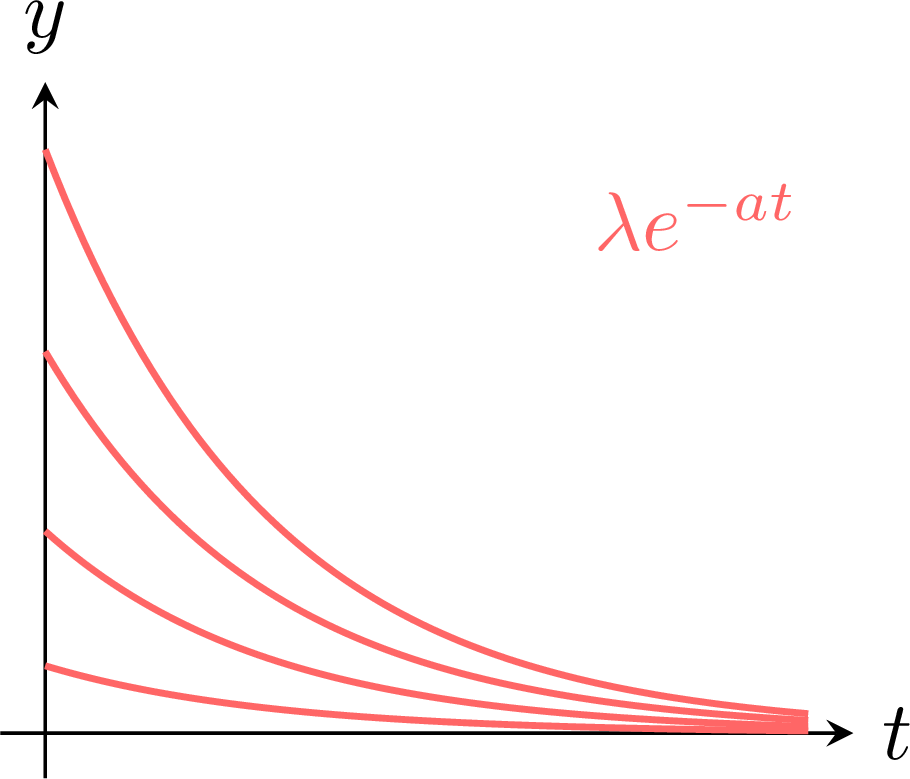
Compétences à pratiquer
- Résoudre une équation homogène du premier ordre
I.2
Solution générale et solution particulière
Une fois l'équation homogène résolue, l'équation complète \((E)\) ne réclame plus qu'un ingrédient : une seule solution à elle, appelée solution particulière. En lui ajoutant toute la famille homogène on obtient toutes les solutions de \((E)\), et aucune autre.
Théorème — Structure des solutions
Soit \(y_p\) une solution particulière de \((E) : y' + a(t)\, y = f(t)\) sur \(I\). Alors les solutions de \((E)\) sont exactement les fonctions $$y(t) = y_p(t) + \lambda\, e^{-A(t)}, \qquad \lambda \in \mathbb{R},$$ où \(A\) est une primitive de \(a\). Autrement dit : solution générale de \((E)\) \(=\) une solution particulière de \((E)\) \(+\) solution générale de \((H)\).
Soit \(y\) une fonction quelconque et posons \(u = y - y_p\). Alors \(y\) est solution de \((E)\) si et seulement si \(u\) est solution de \((H)\) : $$\begin{aligned} u' + a(t)\, u &= (y' - y_p') + a(t)(y - y_p) \\
&= \bigl(y' + a(t)\, y\bigr) - \bigl(y_p' + a(t)\, y_p\bigr) && \text{(on regroupe)} \\
&= f(t) - f(t) = 0 && \text{(les deux termes valent } f \text{ quand } y \text{ résout } (E) \text{)}. \end{aligned}$$ Donc \(y\) est solution de \((E)\) exactement quand \(u = y - y_p\) est solution de \((H)\), c'est-à-dire \(u(t) = \lambda\, e^{-A(t)}\) par le théorème précédent ; de façon équivalente \(y(t) = y_p(t) + \lambda\, e^{-A(t)}\).
Exemple
Résolvons \(y' + 2y = 6\) sur \(\mathbb{R}\). Le coefficient et le second membre sont constants, on cherche donc une solution constante \(y_p = c\) : alors \(y_p' = 0\) et l'équation s'écrit \(0 + 2c = 6\), d'où \(c = 3\). Les solutions homogènes sont \(\lambda\, e^{-2t}\), donc $$y(t) = 3 + \lambda\, e^{-2t}, \qquad \lambda \in \mathbb{R}.$$ Quand \(t \to +\infty\) toute solution tend vers la valeur d'équilibre \(3\). Exemple
Résolvons \(y' + t\, y = t\) sur \(\mathbb{R}\). Ici la fonction constante \(y_p = 1\) est une solution particulière, car \(y_p' + t\, y_p = 0 + t \cdot 1 = t\). Les solutions homogènes sont \(\lambda\, e^{-t^{2}/2}\), donc $$y(t) = 1 + \lambda\, e^{-t^{2}/2}, \qquad \lambda \in \mathbb{R}.$$ Méthode — Résoudre une équation du premier ordre et ajuster une condition initiale
On résout d'abord l'équation homogène \((H)\). On cherche ensuite une solution particulière \(y_p\) de \((E)\). La méthode générale, valable dans tous les cas, est la variation de la constante. Lorsque le coefficient \(a\) est une constante non nulle, deux raccourcis font gagner du temps : pour \(y' + a y = b\) avec \(b\) constant, une constante \(y_p = b/a\) convient ; et si le second membre est un polynôme, un polynôme de même degré convient (ces raccourcis ne valent que dans le cas à coefficient constant). On écrit la solution générale \(y = y_p + \lambda\, e^{-A(t)}\). Enfin, une condition initiale \(y(t_0) = y_0\) fixe l'unique valeur de \(\lambda\), et sélectionne donc une unique solution. 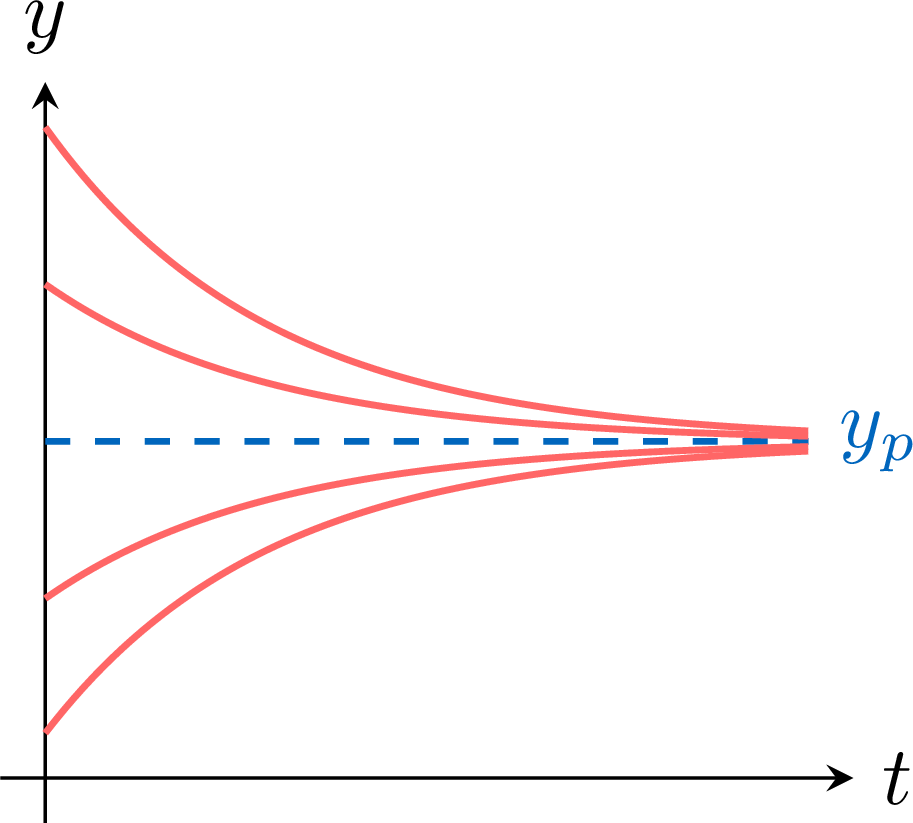
Compétences à pratiquer
- Trouver une solution particulière constante
- Ajuster une condition initiale
I.3
Variation de la constante
Lorsqu'aucune solution particulière évidente ne se présente, on la cherche sous la même forme que la solution homogène mais en laissant varier la constante — on remplace \(\lambda\) par une fonction \(\lambda(t)\). En substituant cet essai, l'équation se réduit à une seule intégration, qui aboutit toujours. C'est l'unique méthode générale qui produit une solution particulière dans tous les cas.
Méthode — Variation de la constante
Pour trouver une solution particulière de \((E) : y' + a(t)\, y = f(t)\), on la cherche sous la forme \(y_p(t) = \lambda(t)\, e^{-A(t)}\), où \(A\) est une primitive de \(a\) et \(\lambda\) est maintenant une fonction dérivable inconnue. En substituant, les termes en \(\lambda\) se compensent et seule la dérivée subsiste : $$y_p' + a\, y_p = \lambda'(t)\, e^{-A(t)} = f(t), \qquad \text{donc} \qquad \lambda'(t) = f(t)\, e^{A(t)}.$$ On intègre pour obtenir un \(\lambda(t)\), puis \(y_p(t) = \lambda(t)\, e^{-A(t)}\).
La substitution mérite d'être écrite une fois en entier. Avec \(y_p = \lambda\, e^{-A}\) on a \(y_p' = \lambda'\, e^{-A} - \lambda\, a\, e^{-A}\), donc \(y_p' + a\, y_p = \lambda'\, e^{-A} - \lambda\, a\, e^{-A} + a\, \lambda\, e^{-A} = \lambda'\, e^{-A}\) : les deux termes portant \(\lambda\) lui-même se compensent, ce qui est exactement la raison du fonctionnement de la méthode. Comme \(e^{A(t)}\) est continue, son produit avec \(f\) admet toujours une primitive, donc une solution particulière — et donc une solution de \((E)\) — existe toujours.
Exemple
Résolvons \(y' + \frac{1}{t}\, y = e^{t}\) sur \(]0, +\infty[\). Une primitive de \(a(t) = \frac{1}{t}\) est \(A(t) = \ln t\), donc les solutions homogènes sont \(\lambda\, e^{-\ln t} = \frac{\lambda}{t}\). On cherche \(y_p = \frac{\lambda(t)}{t}\) ; la méthode donne \(\lambda'(t) = f(t)\, e^{A(t)} = e^{t}\, t\), et une intégration par parties fournit $$\begin{aligned} \lambda(t) &= \int t\, e^{t}\, \mathrm{d}t \\
&= t\, e^{t} - \int e^{t}\, \mathrm{d}t && \text{(intégration par parties)} \\
&= t\, e^{t} - e^{t} = (t-1)\, e^{t}. \end{aligned}$$ D'où \(y_p(t) = \frac{(t-1)\, e^{t}}{t}\), et $$y(t) = \frac{(t-1)\, e^{t}}{t} + \frac{\lambda}{t}, \qquad \lambda \in \mathbb{R}.$$ Compétences à pratiquer
- Appliquer la variation de la constante
I.4
Principe de superposition
Lorsque le second membre est une somme de plusieurs morceaux, on peut traiter chaque morceau séparément et additionner les solutions particulières trouvées. C'est le principe de superposition, conséquence directe de la linéarité.
Proposition — Superposition au premier ordre
Supposons que le second membre se décompose en \(f = f_1 + f_2 + \dots + f_n\), et pour chaque \(k\) soit \(y_k\) une solution de \((E_k) : y' + a(t)\, y = f_k(t)\). Alors la somme \(y_1 + y_2 + \dots + y_n\) est une solution particulière de \((E) : y' + a(t)\, y = f(t)\).
Posons \(s = y_1 + \dots + y_n\). Par linéarité de la dérivée, $$\begin{aligned} s' + a(t)\, s &= \sum_{k=1}^{n} \bigl(y_k' + a(t)\, y_k\bigr) && \text{(linéarité)} \\
&= \sum_{k=1}^{n} f_k(t) = f(t). && \text{(chaque } y_k \text{ résout } (E_k) \text{)} \end{aligned}$$ Donc \(s\) est solution de \((E)\).
Exemple
Résolvons \(y' + \frac{1}{t}\, y = e^{t} + \frac{1}{t}\) sur \(]0, +\infty[\). On décompose le second membre en \(f_1 = e^{t}\) et \(f_2 = \frac{1}{t}\). D'après l'exemple de variation de la constante, \(y_1 = \frac{(t-1)\, e^{t}}{t}\) résout le premier morceau. Pour le second morceau, la constante \(y_2 = 1\) convient car \(y_2' + \frac{1}{t}\, y_2 = 0 + \frac{1}{t} = f_2\). En additionnant, $$y(t) = \frac{(t-1)\, e^{t}}{t} + 1 + \frac{\lambda}{t}, \qquad \lambda \in \mathbb{R}.$$ Compétences à pratiquer
- Superposer des solutions particulières du premier ordre
II
Équations du second ordre à coefficients constants
II.1
Équation caractéristique et cas homogène
On passe maintenant aux équations faisant intervenir la dérivée seconde, mais uniquement à coefficients constants — le cas étudié dans l'année. L'équation homogène se résout en testant des exponentielles \(e^{rt}\) : chacune est solution précisément lorsque \(r\) est racine d'une équation du second degré en \(r\), l'équation caractéristique. Les trois formes de solution reflètent les trois signes de son discriminant, et l'exponentielle complexe \(e^{i\theta}\) traite le cas sans racine réelle.
Définition — Équation du second ordre et équation caractéristique
Soient \(a, b, c\) trois nombres réels avec \(a \ne 0\) et soit \(f\) une fonction continue sur un intervalle \(I\). Une équation linéaire du second ordre à coefficients constants est une équation de la forme $$(E) : \quad a\, y'' + b\, y' + c\, y = f(t),$$ d'équation homogène associée \((H) : a\, y'' + b\, y' + c\, y = 0\). Une solution de \((E)\) sur \(I\) est une fonction deux fois dérivable \(y : I \to \mathbb{R}\) telle que \(a\, y''(t) + b\, y'(t) + c\, y(t) = f(t)\) pour tout \(t \in I\). Son équation caractéristique est l'équation du second degré en l'inconnue \(r\) $$(EC) : \quad a\, r^{2} + b\, r + c = 0,$$ de discriminant \(\Delta = b^{2} - 4ac\). Théorème — Solutions de l'équation homogène
Soit \(\Delta = b^{2} - 4ac\) le discriminant de \((EC) : a r^{2} + b r + c = 0\). Les solutions de \((H) : a y'' + b y' + c y = 0\) sur \(\mathbb{R}\) sont, selon le signe de \(\Delta\) : - si \(\Delta > 0\), deux racines réelles distinctes \(r_1, r_2\) et \(\quad y(t) = \lambda\, e^{r_1 t} + \mu\, e^{r_2 t}\) ;
- si \(\Delta = 0\), une racine réelle double \(r\) et \(\quad y(t) = (\lambda + \mu t)\, e^{r t}\) ;
- si \(\Delta < 0\), deux racines complexes conjuguées \(\alpha \pm i\beta\) et \(\quad y(t) = e^{\alpha t}\bigl(\lambda \cos(\beta t) + \mu \sin(\beta t)\bigr)\) ;
Le résultat est admis : la vérification que chaque famille listée résout \((H)\) est une substitution directe, mais la preuve qu'il n'y a pas d'autres solutions est laissée de côté à ce niveau. Les formes sont faciles à retenir — deux exponentielles quand il y a deux racines, une exponentielle fois un facteur affine quand la racine est double, et une enveloppe exponentielle fois une combinaison sinus-cosinus quand les racines sont complexes. On vérifie par exemple, dans le cas \(\Delta < 0\), que \(e^{\alpha t}\cos(\beta t)\) résout \((H)\) en calculant ses deux premières dérivées et en utilisant \(\alpha^{2} + \beta^{2} = \frac{c}{a}\) et \(\alpha = -\frac{b}{2a}\) (qui proviennent de \(a r^{2} + b r + c = a\bigl((r-\alpha)^{2} + \beta^{2}\bigr)\)).
Exemple
Résolvons \(y'' - 5y' + 6y = 0\). L'équation caractéristique est \(r^{2} - 5r + 6 = 0\), de discriminant \(\Delta = 25 - 24 = 1 > 0\) et de racines \(r_1 = 2\), \(r_2 = 3\). Donc $$y(t) = \lambda\, e^{2t} + \mu\, e^{3t}, \qquad \lambda, \mu \in \mathbb{R}.$$ Exemple
Résolvons \(y'' - 4y' + 4y = 0\). L'équation caractéristique \(r^{2} - 4r + 4 = 0\) a pour discriminant \(\Delta = 16 - 16 = 0\) et pour racine double \(r = 2\). Donc $$y(t) = (\lambda + \mu t)\, e^{2t}, \qquad \lambda, \mu \in \mathbb{R}.$$ Exemple
Résolvons \(y'' + \omega^{2} y = 0\) avec \(\omega > 0\). L'équation caractéristique \(r^{2} + \omega^{2} = 0\) a pour discriminant \(\Delta = -4\omega^{2} < 0\) et pour racines conjuguées \(\pm i\omega\) (ici \(\alpha = 0\), \(\beta = \omega\)). Donc $$y(t) = \lambda \cos(\omega t) + \mu \sin(\omega t), \qquad \lambda, \mu \in \mathbb{R}.$$ Méthode — Résoudre une équation homogène du second ordre
On écrit l'équation caractéristique \(a r^{2} + b r + c = 0\) et on calcule son discriminant \(\Delta = b^{2} - 4ac\). On lit le cas : \(\Delta > 0\) donne deux racines réelles et une combinaison de deux exponentielles ; \(\Delta = 0\) donne une racine double et une exponentielle fois un facteur affine ; \(\Delta < 0\) donne des racines complexes \(\alpha \pm i\beta\) et une enveloppe exponentielle fois une combinaison sinus-cosinus. Deux constantes libres \(\lambda, \mu\) subsistent toujours. 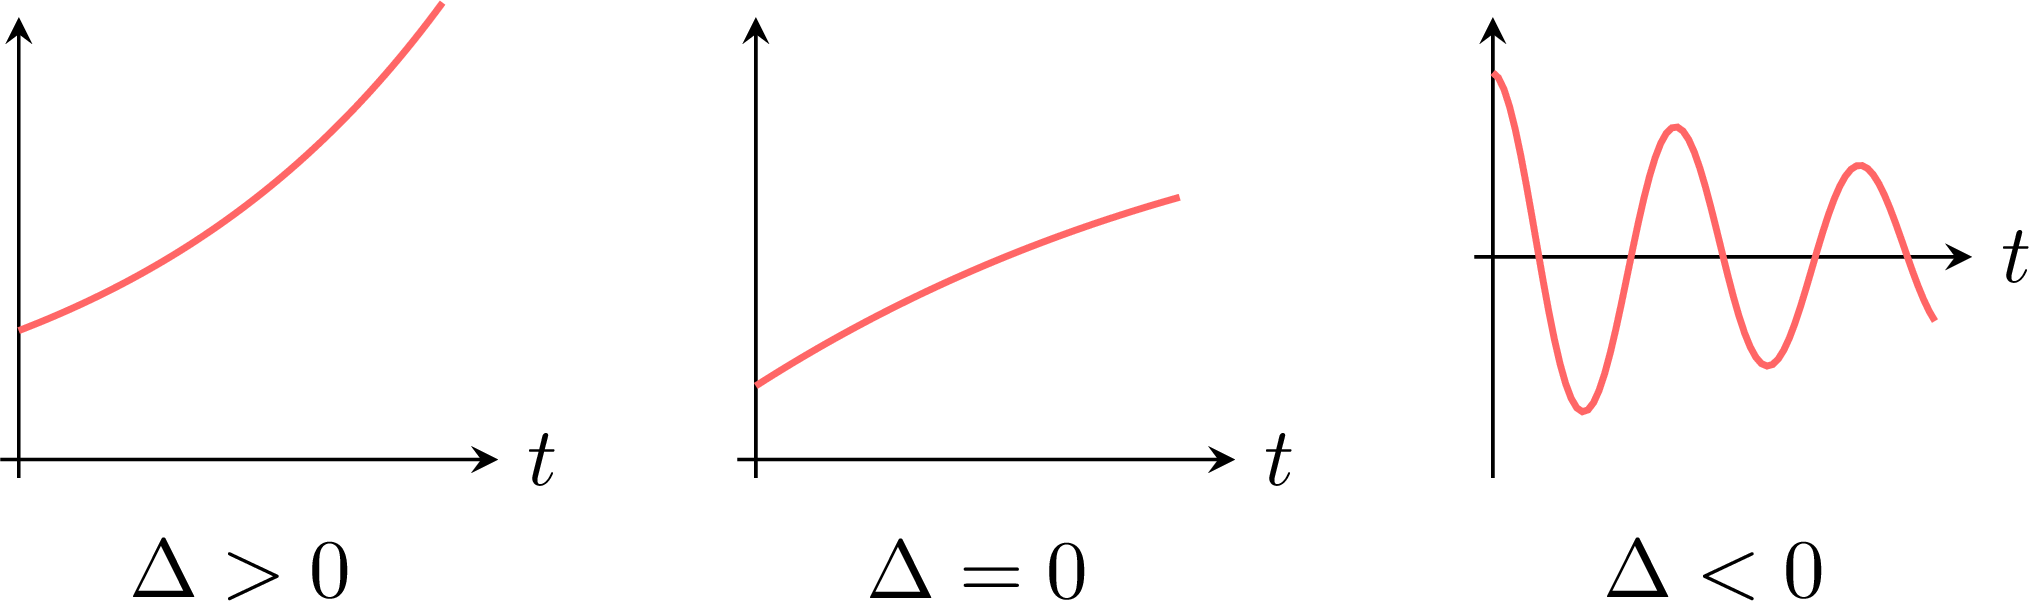
Compétences à pratiquer
- Écrire et résoudre l'équation caractéristique
II.2
Une solution particulière et la solution générale
Exactement comme au premier ordre, l'équation complète réclame une solution particulière, à laquelle on ajoute toute la famille homogène. Lorsque le second membre est l'une des formes standard — un polynôme fois une exponentielle, ou un sinus ou un cosinus — on peut chercher une solution particulière sous une forme d'essai adaptée, donnée à l'avance.
Théorème — Structure des solutions
Soit \(y_p\) une solution particulière de \((E) : a y'' + b y' + c y = f(t)\). Alors les solutions de \((E)\) sont exactement les fonctions \(y = y_p + y_H\), où \(y_H\) parcourt les solutions de l'équation homogène \((H)\). Autrement dit : solution générale de \((E)\) \(=\) une solution particulière de \((E)\) \(+\) solution générale de \((H)\).
Soit \(y\) une fonction et posons \(u = y - y_p\). En notant \(L(y) = a y'' + b y' + c y\), l'opérateur \(L\) est linéaire, et \(L(y_p) = f\), donc $$\begin{aligned} L(u) &= L(y) - L(y_p) && \text{(linéarité de } L \text{)} \\
&= L(y) - f(t). && \text{(car } L(y_p) = f \text{)} \end{aligned}$$ Donc \(L(u) = 0 \Longleftrightarrow L(y) = f(t)\). Ainsi \(y\) est solution de \((E)\) si et seulement si \(u = y - y_p\) est solution de \((H)\), c'est-à-dire \(y = y_p + u\) avec \(u\) une solution homogène.
Méthode — Solution particulière pour un second membre \(P(t)\thinspace e^{\alpha t}\)
Lorsque le second membre est \(f(t) = P(t)\, e^{\alpha t}\) avec \(P\) un polynôme et \(\alpha\) un réel, on cherche une solution particulière de la forme $$y_p(t) = t^{m}\, Q(t)\, e^{\alpha t},$$ où \(Q\) est un polynôme de même degré que \(P\) (à coefficients inconnus déterminés par identification) et \(m\) est la multiplicité de \(\alpha\) comme racine de l'équation caractéristique : \(m = 0\) si \(\alpha\) n'est pas racine, \(m = 1\) si c'est une racine simple, \(m = 2\) si c'est la racine double. Le cas constant \(f(t) = b\) est inclus avec \(\alpha = 0\) et \(P = b\). Exemple
Résolvons \(y'' + 5y' + 6y = t\, e^{-2t}\). L'équation caractéristique \(r^{2} + 5r + 6 = 0\) a pour racines \(-2\) et \(-3\), donc les solutions homogènes sont \(\lambda\, e^{-2t} + \mu\, e^{-3t}\). Ici \(\alpha = -2\) est une racine simple, donc \(m = 1\) et \(P(t) = t\) est de degré \(1\) ; on essaie \(y_p = t(at + b)\, e^{-2t} = u(t)\, e^{-2t}\) avec \(u(t) = a t^{2} + b t\). En écrivant les dérivées avec le facteur \(e^{-2t}\) mis en évidence, $$y_p' = (u' - 2u)\, e^{-2t}, \qquad y_p'' = (u'' - 4u' + 4u)\, e^{-2t},$$ donc, après division par \(e^{-2t}\), $$\begin{aligned} y_p'' + 5 y_p' + 6 y_p &= (u'' - 4u' + 4u) + 5(u' - 2u) + 6u && \text{(on reporte les trois lignes)} \\
&= u'' + u'. && \text{(les termes en } u \text{ se compensent : } 4 - 10 + 6 = 0 \text{)} \end{aligned}$$ Avec \(u' = 2at + b\) et \(u'' = 2a\) cela vaut \(2at + (2a + b)\) ; l'identification avec \(t\) donne \(2a = 1\) et \(2a + b = 0\), donc \(a = \frac{1}{2}\), \(b = -1\). D'où \(y_p = \bigl(\tfrac{1}{2} t^{2} - t\bigr)\, e^{-2t}\) et $$y(t) = \Bigl(\tfrac{1}{2} t^{2} - t\Bigr)\, e^{-2t} + \lambda\, e^{-2t} + \mu\, e^{-3t}, \qquad \lambda, \mu \in \mathbb{R}.$$ Méthode — Solution particulière pour un second membre \(A \cos(\omega t)\) ou \(A \sin(\omega t)\)
Lorsque le second membre est \(A \cos(\omega t)\) ou \(A \sin(\omega t)\) avec \(\omega > 0\), on cherche une solution particulière de la forme $$y_p(t) = \lambda \cos(\omega t) + \mu \sin(\omega t)$$ si \(i\omega\) n'est pas racine de l'équation caractéristique ; sinon on cherche \(y_p(t) = t\bigl(\lambda \cos(\omega t) + \mu \sin(\omega t)\bigr)\). On substitue et on identifie les coefficients de \(\cos(\omega t)\) et \(\sin(\omega t)\) pour trouver \(\lambda\) et \(\mu\). Exemple
Résolvons \(y'' + 2y' + y = \cos(2t)\). L'équation caractéristique \(r^{2} + 2r + 1 = 0\) a pour racine double \(-1\), donc \(2i\) n'est pas racine et on essaie \(y_p = \lambda \cos(2t) + \mu \sin(2t)\). Alors \(y_p' = -2\lambda \sin(2t) + 2\mu \cos(2t)\) et \(y_p'' = -4\lambda \cos(2t) - 4\mu \sin(2t)\). En substituant, $$\begin{aligned} y_p'' + 2 y_p' + y_p &= (-4\lambda + 4\mu + \lambda)\cos(2t) + (-4\mu - 4\lambda + \mu)\sin(2t) && \text{(on regroupe } \cos \text{ et } \sin \text{)} \\
&= (-3\lambda + 4\mu)\cos(2t) + (-4\lambda - 3\mu)\sin(2t). \end{aligned}$$ L'identification avec \(\cos(2t)\) donne le système \(-3\lambda + 4\mu = 1\) et \(-4\lambda - 3\mu = 0\), de solution \(\lambda = -\frac{3}{25}\), \(\mu = \frac{4}{25}\). Donc $$y(t) = -\tfrac{3}{25}\cos(2t) + \tfrac{4}{25}\sin(2t) + (\lambda_0 + \mu_0 t)\, e^{-t}, \qquad \lambda_0, \mu_0 \in \mathbb{R}.$$ Méthode — Résoudre une équation du second ordre et ajuster deux conditions initiales
On résout l'équation caractéristique pour obtenir les solutions homogènes \(y_H\) (deux constantes libres \(\lambda, \mu\)). On trouve une solution particulière \(y_p\) à l'aide de la forme d'essai adaptée au second membre. On écrit la solution générale \(y = y_p + y_H\). Deux conditions initiales \(y(t_0) = y_0\) et \(y'(t_0) = v_0\) donnent alors un système de deux équations en \(\lambda, \mu\), qui les fixe toutes deux et sélectionne une unique solution. Compétences à pratiquer
- Trouver une solution particulière par une forme d'essai
- Ajuster deux conditions initiales
II.3
Principe de superposition
Comme au premier ordre, un second membre composé de plusieurs morceaux peut être traité morceau par morceau, et l'on additionne ensuite les solutions particulières.
Proposition — Superposition au second ordre
Supposons que le second membre se décompose en \(f = f_1 + \dots + f_n\), et pour chaque \(k\) soit \(y_k\) une solution de \(a y'' + b y' + c y = f_k(t)\). Alors \(y_1 + \dots + y_n\) est une solution particulière de \(a y'' + b y' + c y = f(t)\).
Avec \(L(y) = a y'' + b y' + c y\) et \(s = y_1 + \dots + y_n\), la linéarité donne \(L(s) = \sum_{k=1}^{n} L(y_k) = \sum_{k=1}^{n} f_k = f\), donc \(s\) résout l'équation complète.
Exemple
Résolvons \(y'' + 5y' + 6y = t\, e^{-2t} + 1\). On décompose le second membre en \(f_1 = t\, e^{-2t}\) et \(f_2 = 1\). D'après l'exemple précédent, \(y_1 = \bigl(\tfrac{1}{2} t^{2} - t\bigr)\, e^{-2t}\) traite \(f_1\). Pour la constante \(f_2 = 1\), on essaie une constante \(y_2 = c\) : alors \(6c = 1\), donc \(y_2 = \frac{1}{6}\). En additionnant, $$y(t) = \Bigl(\tfrac{1}{2} t^{2} - t\Bigr)\, e^{-2t} + \tfrac{1}{6} + \lambda\, e^{-2t} + \mu\, e^{-3t}, \qquad \lambda, \mu \in \mathbb{R}.$$ Compétences à pratiquer
- Superposer des solutions particulières du second ordre
III
Applications
III.1
Cinétique et décroissance
Les équations du premier ordre à coefficients constants modélisent toute grandeur dont la vitesse de variation est proportionnelle à son écart à un équilibre : la température d'un corps qui refroidit, la masse d'un échantillon radioactif qui se désintègre, la concentration d'un réactif dans une cuve agitée. Dans chaque cas la solution rejoint exponentiellement une valeur limite.
Exemple — Refroidissement de Newton
Un corps à la température \(T(t)\) dans un milieu à température fixe \(T_e\) obéit à la loi de Newton \(T' = -k(T - T_e)\) avec \(k > 0\). En la réécrivant \(T' + kT = k T_e\), la constante \(T_p = T_e\) est une solution particulière et les solutions homogènes sont \(\lambda\, e^{-kt}\), donc $$T(t) = T_e + \lambda\, e^{-kt}.$$ La température initiale \(T(0) = T_0\) donne \(\lambda = T_0 - T_e\), d'où $$T(t) = T_e + (T_0 - T_e)\, e^{-kt}, \qquad \text{avec } T(t) \to T_e \text{ quand } t \to +\infty.$$ Le corps rejoint la température ambiante, en refroidissant si \(T_0 > T_e\) et en se réchauffant si \(T_0 < T_e\). 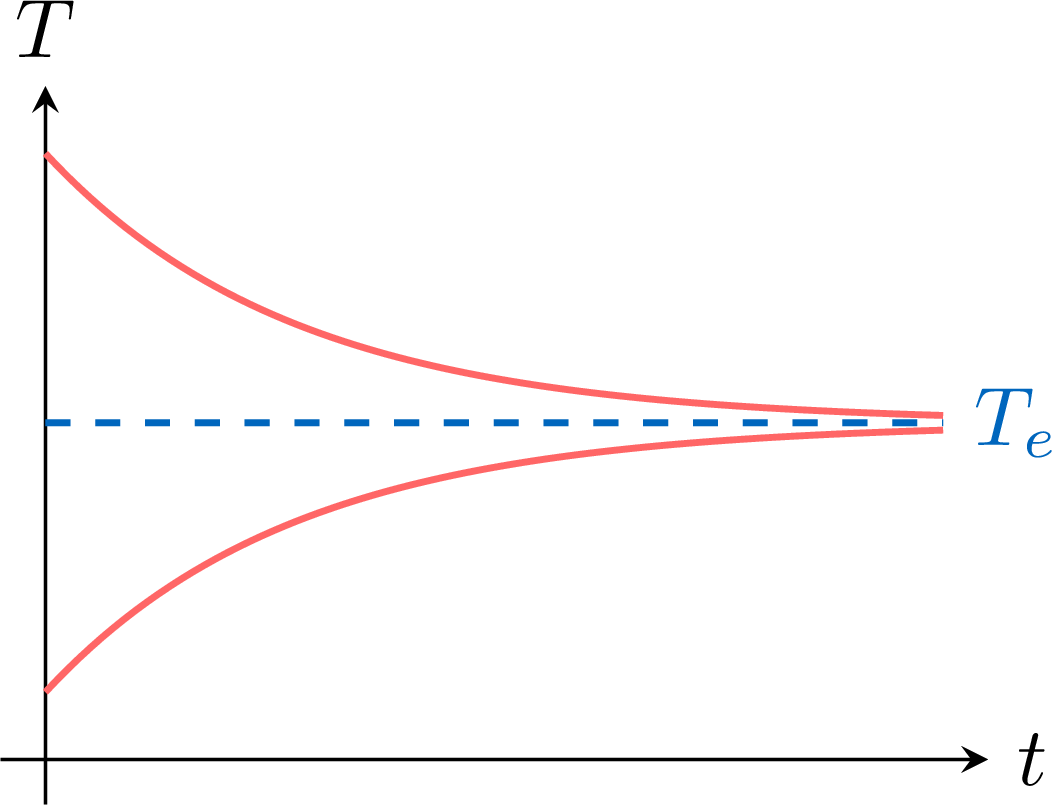
Exemple — Cinétique chimique
Supposons qu'un réactif soit consommé proportionnellement à sa concentration \(C(t)\) tout en étant apporté à un débit constant \(a > 0\) : alors \(C' = -kC + a\) avec \(k > 0\), c'est-à-dire \(C' + kC = a\). La constante \(C_p = \frac{a}{k}\) est une solution particulière, et $$C(t) = \frac{a}{k} + \Bigl(C_0 - \frac{a}{k}\Bigr)\, e^{-kt}, \qquad \text{avec } C(t) \to \frac{a}{k} \text{ quand } t \to +\infty.$$ La concentration tend vers l'équilibre \(C_\infty = \frac{a}{k}\), où l'apport et la consommation s'équilibrent. Compétences à pratiquer
- Modéliser refroidissement et cinétique
III.2
L'oscillateur harmonique
Une masse attachée à un ressort, sans frottement, est l'archétype d'une équation du second ordre à racines caractéristiques complexes : la solution est une oscillation pure dont la fréquence ne dépend que de la masse et de la raideur, pas de l'état initial.
Exemple — Oscillateur harmonique non amorti
Une masse \(m\) sur un ressort de raideur \(k > 0\) vérifie \(m x'' + k x = 0\), c'est-à-dire \(x'' + \omega^{2} x = 0\) avec \(\omega = \sqrt{k/m}\). L'équation caractéristique \(r^{2} + \omega^{2} = 0\) a pour racines \(\pm i\omega\), donc $$x(t) = \lambda \cos(\omega t) + \mu \sin(\omega t).$$ Les conditions initiales \(x(0) = x_0\) et \(x'(0) = v_0\) donnent \(\lambda = x_0\) et \(\mu = \frac{v_0}{\omega}\), d'où $$x(t) = x_0 \cos(\omega t) + \frac{v_0}{\omega} \sin(\omega t).$$ Le mouvement est périodique, de période \(T = \frac{2\pi}{\omega} = 2\pi \sqrt{\frac{m}{k}}\), indépendante de l'amplitude. 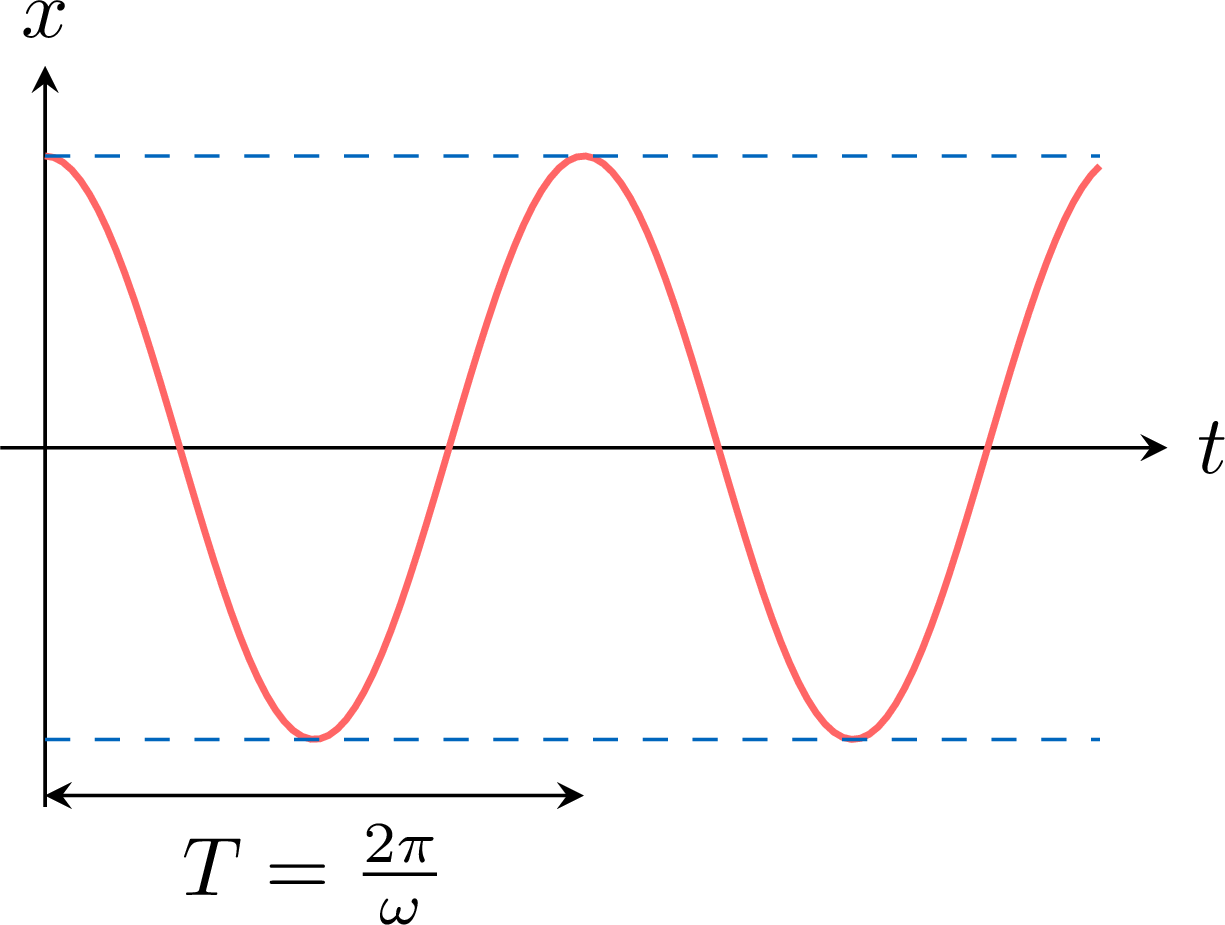
Pour aller plus loin
La résolution du premier ordre ci-dessus est la reformulation moderne de la recette du facteur intégrant rencontrée au lycée : multiplier \(y' + a(t)y = f(t)\) par \(e^{A(t)}\) transforme le membre de gauche en la dérivée \((y\, e^{A})'\), ce qui est exactement la substitution \(z = y\, e^{A}\) utilisée dans la preuve. Deux prolongements se situent juste au-delà de ce cours : les équations du second ordre dont les coefficients sont des fonctions de \(t\) plutôt que des constantes, qui ne se ramènent plus à une équation caractéristique, et les oscillateurs amortis \(m x'' + h x' + k x = 0\) avec frottement, dont le comportement se lit sur ces mêmes trois cas du discriminant — ici \(\Delta < 0\) donne l'oscillation amortie familière.
Compétences à pratiquer
- Résoudre l'oscillateur harmonique
IV
Pour aller plus loin
Compétences à pratiquer
- Mélanger les techniques
- Choisir soi-même la méthode
Aller à la section