Éducation Nationale Française · BCPST 2
Valeurs propres et diagonalisation
Une application linéaire est la plus simple à lire quand une base rend sa matrice diagonale : chaque vecteur de base est simplement dilaté, \(f(v) = \lambda v\). De tels vecteurs sont des vecteurs propres et les facteurs \(\lambda\) des valeurs propres. Ce chapitre les détermine — un scalaire \(\lambda\) est valeur propre exactement quand \(M - \lambda I\) n'est pas inversible — les regroupe en sous-espaces propres, et demande quand il y en a assez pour former une base, c'est-à-dire quand la matrice est diagonalisable. Le bénéfice, préparé par la formule de changement de base \(M = PDP^{-1}\) du chapitre précédent, est que les puissances \(M^k = PD^kP^{-1}\) deviennent immédiates. Partout, \(K = \mathbb{R}\) ou \(\mathbb{C}\) et \(E\) est un \(K\)-espace vectoriel de dimension finie \(n\) ; les valeurs propres et les sous-espaces propres dépendent du corps choisi.
I
Valeurs propres et vecteurs propres
I.1
Valeurs propres, vecteurs propres et sous-espaces propres d'une matrice
Un vecteur propre d'une matrice est une direction non nulle que la matrice se contente de dilater. Le facteur de dilatation est la valeur propre. Géométriquement, la matrice envoie un vecteur propre sur un vecteur colinéaire, tandis qu'un vecteur quelconque est envoyé hors de sa propre droite. 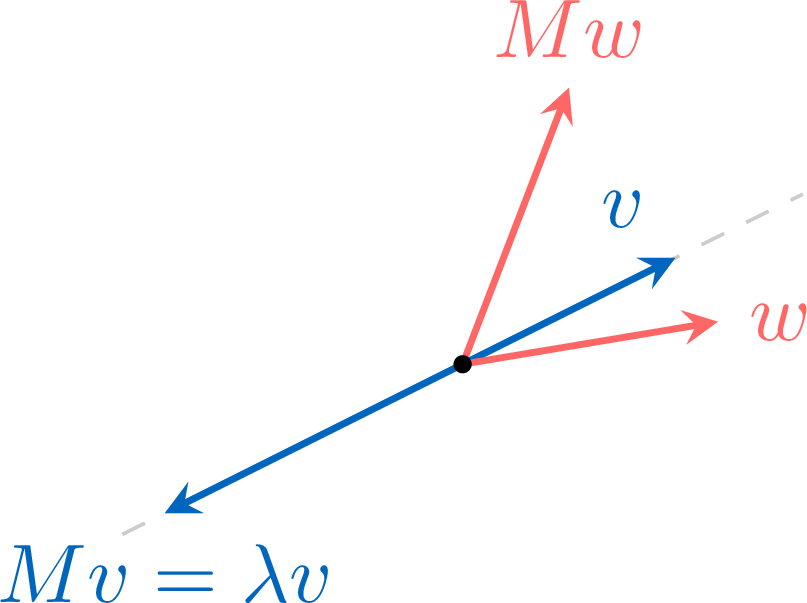
Définition — Valeur propre et vecteur propre
Soit \(M \in M_n(K)\). Un scalaire \(\lambda \in K\) est une valeur propre de \(M\) s'il existe une colonne \(X \in M_{n,1}(K)\), \(X \ne 0\), telle que \(MX = \lambda X\) ; un tel \(X\) est un vecteur propre de \(M\) pour \(\lambda\). L'ensemble des valeurs propres est le spectre \(\mathrm{Sp}(M)\). Un vecteur propre est, par définition, non nul. Définition — Sous-espace propre
Pour \(\lambda \in K\), le sous-espace propre de \(M\) pour \(\lambda\) est $$E_\lambda(M) = \{X \in M_{n,1}(K) : MX = \lambda X\} = \ker(M - \lambda I_n),$$ un sous-espace de \(M_{n,1}(K)\) avec \(\dim E_\lambda = n - \mathrm{rg}(M - \lambda I_n)\). Il est réduit à \(\{0\}\) sauf si \(\lambda\) est une valeur propre — le nom sous-espace propre ne s'emploie proprement que pour une vraie valeur propre. Proposition — Critère de valeur propre
Pour \(M \in M_n(K)\) et \(\lambda \in K\), $$\lambda \in \mathrm{Sp}(M) \iff M - \lambda I_n \text{ n'est pas inversible} \iff \mathrm{rg}(M - \lambda I_n) < n.$$ En particulier \(0\) est valeur propre si et seulement si \(M\) n'est pas inversible.
\(\lambda\) est valeur propre ssi il existe \(X \ne 0\) avec \((M - \lambda I_n)X = 0\), c'est-à-dire ssi \(\ker(M - \lambda I_n) \ne \{0\}\). Pour une matrice carrée cela signifie que \(M - \lambda I_n\) n'est pas injective, donc pas inversible, soit \(\mathrm{rg}(M - \lambda I_n) < n\) (rappel de Matrices). Prendre \(\lambda = 0\) donne la dernière affirmation.
Méthode — Déterminer valeurs propres et sous-espaces propres
On cherche les \(\lambda\) rendant \(M - \lambda I_n\) non inversible : pour un \(2 \times 2\), le test élémentaire \(\det(M - \lambda I_n) = 0\) suffit ; pour des matrices plus grandes, on réduit \(M - \lambda I_n\) par opérations sur les lignes et on lit les \(\lambda\) où le rang chute (on ne construit pas de polynôme caractéristique). Attention : n'utiliser que des opérations sur les lignes valables pour tout \(\lambda\) considéré ; en particulier ne jamais diviser un pivot par une expression en \(\lambda\) susceptible de s'annuler — on sépare les cas. Puis, pour chaque valeur propre, on résout \((M - \lambda I_n)X = 0\) pour obtenir une base de \(E_\lambda\). Exemple
Soit \(M = \begin{psmallmatrix} 2 & -1 \\ 0 & 1 \end{psmallmatrix}\). Le vecteur \(X = \begin{psmallmatrix} 1 \\ 0 \end{psmallmatrix}\) vérifie \(MX = \begin{psmallmatrix} 2 \\ 0 \end{psmallmatrix} = 2X\), donc \(2\) est valeur propre de vecteur propre \(X\). Exemple
Pour \(M = \begin{psmallmatrix} 1 & 2 \\ 2 & 1 \end{psmallmatrix}\), le sous-espace propre \(E_3 = \ker(M - 3I_2)\) résout \(\begin{psmallmatrix} -2 & 2 \\ 2 & -2 \end{psmallmatrix}X = 0\), soit \(x = y\), donc \(E_3 = \mathrm{Vect}\big(\begin{psmallmatrix}1\\1\end{psmallmatrix}\big)\). Compétences à pratiquer
- Vérifier et trouver des valeurs propres
I.2
Valeurs propres d'un endomorphisme et le lien matriciel
Les mêmes définitions se lisent pour un endomorphisme, en remplaçant le produit matriciel par l'application. Comme un endomorphisme et sa matrice dans une base sont deux vues du même objet, valeurs et vecteurs propres se transfèrent dans les deux sens, et des matrices semblables partagent leurs valeurs propres.
Définition — Valeur propre d'un endomorphisme
Soit \(f\) un endomorphisme de \(E\). Un scalaire \(\lambda\) est une valeur propre de \(f\) si \(f(v) = \lambda v\) pour un \(v \ne 0\) ; un tel \(v\) est un vecteur propre. Le sous-espace propre est \(E_\lambda(f) = \ker(f - \lambda\,\mathrm{id}_E)\), et le spectre \(\mathrm{Sp}(f)\) est l'ensemble des valeurs propres. Proposition — Valeurs propres d'une matrice triangulaire
Les valeurs propres d'une matrice triangulaire (en particulier diagonale) sont exactement ses coefficients diagonaux.
Si \(T\) est triangulaire de diagonale \(t_{11}, \dots, t_{nn}\), alors \(T - \lambda I_n\) est triangulaire de diagonale \(t_{ii} - \lambda\). Une matrice triangulaire est inversible ssi tous ses coefficients diagonaux sont non nuls, donc \(T - \lambda I_n\) n'est pas inversible exactement quand \(\lambda = t_{ii}\) pour un \(i\). Par le critère, \(\mathrm{Sp}(T) = \{t_{11}, \dots, t_{nn}\}\).
Proposition — Endomorphisme et matrice
Soit \(f\) un endomorphisme de \(E\) de matrice \(M = M_{\mathcal{B}}(f)\) dans une base \(\mathcal{B}\). Alors \(\lambda\) est valeur propre de \(f\) si et seulement si c'est une valeur propre de \(M\), et \(v\) est vecteur propre de \(f\) pour \(\lambda\) si et seulement si sa colonne de coordonnées \(X\) est vecteur propre de \(M\) pour le même \(\lambda\). Par conséquent, des matrices semblables ont les mêmes valeurs propres.
En notant \(X\) la colonne des coordonnées de \(v\), la relation \(f(v) = \lambda v\) s'écrit \(MX = \lambda X\) (la matrice représente \(f\)), et \(v \ne 0 \iff X \ne 0\). Les couples propres se correspondent donc. Si \(M' = P^{-1}MP\) est semblable à \(M\), les deux représentent le même endomorphisme dans deux bases, donc ont les mêmes valeurs propres.
Exemple
La matrice \(\begin{psmallmatrix} 5 & 7 \\ 0 & -2 \end{psmallmatrix}\) est triangulaire, donc ses valeurs propres sont \(5\) et \(-2\). La dérivation \(D\) sur \(\mathbb{R}_2[X]\) a pour matrice \(\begin{psmallmatrix} 0 & 1 & 0 \\ 0 & 0 & 2 \\ 0 & 0 & 0 \end{psmallmatrix}\) dans \((1, X, X^2)\), triangulaire de diagonale \(0\), donc \(\mathrm{Sp}(D) = \{0\}\). Méthode — Lire les valeurs propres d'une matrice triangulaire
Si la matrice est triangulaire (ou si l'on peut choisir une base la rendant telle), on lit les valeurs propres directement sur la diagonale — aucun calcul. Pour un endomorphisme, on choisit la base où sa matrice est la plus simple, puis on transfère. Compétences à pratiquer
- Lire des valeurs propres
II
Diagonalisation
II.1
Endomorphismes et matrices diagonalisables
Une matrice est diagonalisable lorsqu'un changement de base la rend diagonale — de façon équivalente, lorsque ses vecteurs propres sont assez nombreux pour former une base. Dans une telle base l'application dilate simplement chaque direction propre par sa valeur propre. La formule de changement de base du chapitre précédent l'écrit \(M = PDP^{-1}\). 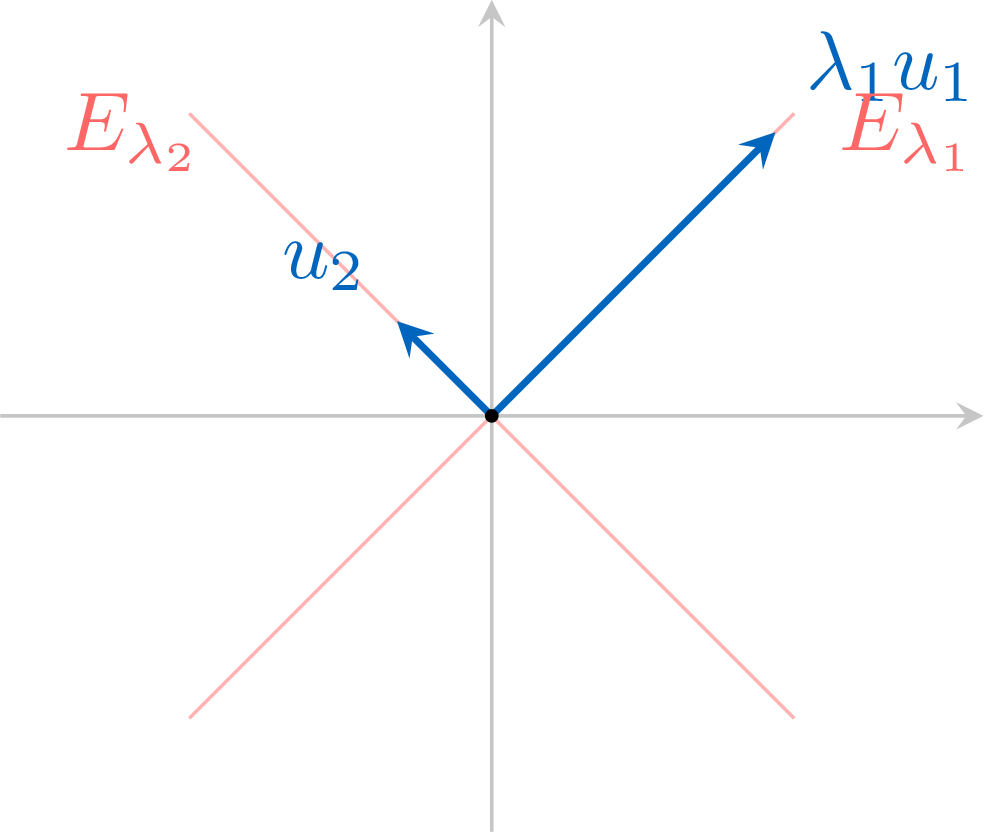
Définition — Diagonalisable
(\(E\) de dimension finie \(n\).) Un endomorphisme \(f\) de \(E\) est diagonalisable si \(E\) possède une base de vecteurs propres de \(f\). Une matrice \(M \in M_n(K)\) est diagonalisable (sur \(K\)) si elle est semblable à une matrice diagonale via un \(P \in M_n(K)\) inversible et une \(D \in M_n(K)\) diagonale. Proposition — Caractérisation
Une matrice \(M\) est diagonalisable si et seulement si \(M = P D P^{-1}\) avec \(D\) diagonale et les colonnes de \(P\) une base de vecteurs propres ; la diagonale de \(D\) contient alors les valeurs propres correspondantes. De plus un endomorphisme \(f\) est diagonalisable si et seulement si sa matrice dans une base (de façon équivalente dans toute base) est diagonalisable.
Si les colonnes \(C_1, \dots, C_n\) de \(P\) sont des vecteurs propres avec \(MC_j = \lambda_j C_j\), alors \(MP = PD\) avec \(D = \mathrm{diag}(\lambda_1, \dots, \lambda_n)\) ; si de plus elles forment une base, \(P\) est inversible et \(M = PDP^{-1}\). Réciproquement \(M = PDP^{-1}\) se réécrit \(MP = PD\), donc chaque colonne de \(P\) est un vecteur propre et elles forment une base. L'énoncé sur l'endomorphisme est l'énoncé matriciel lu par similitude, puisque changer de base remplace \(M\) par une matrice semblable.
Exemple
Une matrice diagonale est diagonalisable (prendre \(P = I_n\)). Pour \(M = \begin{psmallmatrix} 1 & 2 \\ 2 & 1 \end{psmallmatrix}\), les valeurs propres sont \(3\) et \(-1\) de vecteurs propres \((1,1)\) et \((1,-1)\) ; donc \(M = PDP^{-1}\) avec \(P = \begin{psmallmatrix} 1 & 1 \\ 1 & -1 \end{psmallmatrix}\), \(D = \begin{psmallmatrix} 3 & 0 \\ 0 & -1 \end{psmallmatrix}\). Méthode — Diagonaliser une matrice
On détermine les valeurs propres, puis une base de chaque sous-espace propre \(E_\lambda\). On place les vecteurs propres en colonnes de \(P\) et les valeurs propres correspondantes sur la diagonale de \(D\) ; alors \(M = PDP^{-1}\). Si les vecteurs propres ne remplissent pas une base, \(M\) n'est pas diagonalisable. Compétences à pratiquer
- Diagonaliser une matrice
II.2
Le critère de dimension de diagonalisabilité
Les vecteurs propres attachés à des valeurs propres différentes ne se gênent jamais : ils sont automatiquement indépendants. Compter la place occupée par tous les sous-espaces propres donne le test exact de diagonalisabilité.
Proposition — Des valeurs propres distinctes donnent une famille libre
Des vecteurs propres associés à des valeurs propres deux à deux distinctes forment une famille libre.
Par récurrence sur le nombre \(k\) de valeurs propres. Pour \(k = 1\) un seul vecteur non nul est libre. Supposons la propriété au rang \(k - 1\), et soit une relation \(\sum_{i=1}^{k} \alpha_i v_i = 0\) avec \(v_i\) vecteur propre pour la valeur propre distincte \(\mu_i\). On applique l'application (on multiplie à gauche par la matrice) et l'on multiplie aussi la relation par \(\mu_k\) : $$\begin{aligned} \textstyle\sum_{i=1}^{k} \alpha_i \mu_i v_i &= 0 && \text{(on applique l'application)} \\
\textstyle\sum_{i=1}^{k} \alpha_i \mu_k v_i &= 0 && \text{(en multipliant par } \mu_k). \end{aligned}$$ Par différence, \(\sum_{i=1}^{k-1} \alpha_i (\mu_i - \mu_k) v_i = 0\). Par hypothèse de récurrence les \(v_1, \dots, v_{k-1}\) sont libres, donc \(\alpha_i(\mu_i - \mu_k) = 0\) ; comme \(\mu_i \ne \mu_k\), chaque \(\alpha_i = 0\) pour \(i < k\), puis \(\alpha_k v_k = 0\) donne \(\alpha_k = 0\).
Proposition — Au plus n valeurs propres
Un endomorphisme d'un espace de dimension \(n\) (ou une matrice de \(M_n(K)\)) a au plus \(n\) valeurs propres. S'il en a \(n\) distinctes, il est diagonalisable.
S'il y avait plus de \(n\) valeurs propres distinctes, choisir un vecteur propre pour chacune donnerait, par la proposition précédente, une famille libre de plus de \(n\) vecteurs dans un espace de dimension \(n\) — impossible. Il y a donc au plus \(n\) valeurs propres. Avec \(n\) valeurs propres distinctes, ces \(n\) vecteurs propres forment une famille libre de \(n\) vecteurs en dimension \(n\), donc une base : l'endomorphisme est diagonalisable.
Proposition — Juxtaposition de bases de sous-espaces propres
Juxtaposer des bases des sous-espaces propres pour des valeurs propres distinctes donne une famille libre. Donc \(\sum_{\lambda \in \mathrm{Sp}} \dim E_\lambda \le n\).
On considère une combinaison linéaire nulle de tous les vecteurs de base juxtaposés. On regroupe ses termes par sous-espace propre : elle devient \(w_1 + \dots + w_r = 0\), où \(w_j \in E_{\lambda_j}\) est la combinaison partielle issue de la \(j\)-ième base. Chaque \(w_j\) non nul serait un vecteur propre pour \(\lambda_j\), et des vecteurs propres de valeurs propres distinctes sont libres, donc la relation \(\sum_j w_j = 0\) force tous les \(w_j = 0\). Comme chaque base de \(E_{\lambda_j}\) est libre, les coefficients à l'intérieur de chaque \(w_j\) sont nuls. La famille entière est donc libre ; étant libre elle a au plus \(n = \dim E\) vecteurs, soit \(\sum_\lambda \dim E_\lambda \le n\).
Théorème — Critère de diagonalisation
Un endomorphisme \(f\) (ou une matrice \(M \in M_n(K)\)) est diagonalisable si et seulement si $$\sum_{\lambda \in \mathrm{Sp}} \dim E_\lambda = n.$$
Si la somme vaut \(n\), juxtaposer des bases des sous-espaces propres donne une famille libre (proposition précédente) de \(n\) vecteurs, donc une base de vecteurs propres : \(f\) est diagonalisable. Réciproquement, si \(f\) est diagonalisable, on prend une base de \(n\) vecteurs propres et on les regroupe par valeur propre : les \(m_\lambda\) vecteurs situés dans \(E_\lambda\) sont indépendants, donc \(m_\lambda \le \dim E_\lambda\). En sommant, \(n = \sum_\lambda m_\lambda \le \sum_\lambda \dim E_\lambda\), et avec \(\le n\) (proposition précédente) c'est une égalité.
Exemple
La matrice \(\begin{psmallmatrix} 1 & 2 \\ 2 & 1 \end{psmallmatrix}\) a deux valeurs propres distinctes \(3, -1\), donc est diagonalisable. En revanche \(\begin{psmallmatrix} a & 1 \\ 0 & a \end{psmallmatrix}\) (avec \(a\) fixé) n'a que la valeur propre \(a\), et \(E_a = \ker\begin{psmallmatrix} 0 & 1 \\ 0 & 0 \end{psmallmatrix}\) est de dimension \(1 < 2\) : la somme des dimensions des sous-espaces propres vaut \(1 \ne 2\), donc elle n'est pas diagonalisable. Méthode — Décider la diagonalisabilité
On détermine toutes les valeurs propres et la dimension de chaque sous-espace propre, puis on compare \(\sum_\lambda \dim E_\lambda\) à \(n\) : l'égalité signifie diagonalisable. Raccourci : \(n\) valeurs propres distinctes le garantissent déjà. Compétences à pratiquer
- Est-elle diagonalisable ?
III
Cas réel ou complexe, et puissances
III.1
Diagonaliser sur R ou C
Sur \(\mathbb{C}\) toute matrice carrée a au moins une valeur propre (admis ; la preuve dépasse ce cours). Sur \(\mathbb{R}\) une matrice peut n'en avoir aucune. La diagonalisabilité dépend donc du corps : une matrice réelle peut ne pas être diagonalisable sur \(\mathbb{R}\) tout en l'étant sur \(\mathbb{C}\).
Proposition — Valeurs propres conjuguées d'une matrice réelle
Soit \(M \in M_n(\mathbb{R})\), vue dans \(M_n(\mathbb{C})\) pour que les valeurs propres complexes aient un sens. Si \(\lambda \in \mathbb{C}\) est valeur propre de \(M\) de vecteur propre \(X \in M_{n,1}(\mathbb{C})\), alors \(\bar\lambda\) est valeur propre de vecteur propre \(\bar X\).
En conjuguant \(MX = \lambda X\) et en utilisant que \(M\) est à coefficients réels (\(\bar M = M\)) : $$\begin{aligned} M \bar X &= \bar M\, \bar X && \text{(\(M\) réelle)} \\
&= \overline{MX} \\
&= \overline{\lambda X} = \bar\lambda\, \bar X. \end{aligned}$$ Comme \(X \ne 0\), on a aussi \(\bar X \ne 0\), donc \(\bar\lambda\) est valeur propre.
Exemple
La matrice réelle \(M = \begin{psmallmatrix} 0 & -1 \\ 1 & 0 \end{psmallmatrix}\) n'a pas de valeur propre réelle (elle fait tourner tout vecteur réel non nul d'un quart de tour, jamais sur sa propre droite). Sur \(\mathbb{C}\) ses valeurs propres sont \(i\) et \(-i\) (conjuguées), et elle est diagonalisable sur \(\mathbb{C}\) mais pas sur \(\mathbb{R}\). Méthode — Traiter les valeurs propres complexes d'une matrice réelle
On travaille sur \(\mathbb{C}\). Les valeurs propres non réelles vont par paires conjuguées, donc on calcule le sous-espace propre de l'une et on conjugue pour obtenir l'autre — ce qui divise le travail par deux. Compétences à pratiquer
- Valeurs propres complexes
III.2
Puissances d'une matrice
Tout l'intérêt de diagonaliser est que les puissances deviennent triviales : une matrice diagonale s'élève à une puissance coefficient par coefficient, et la conjugaison par \(P\) reste intacte.
Proposition — Puissances par diagonalisation
Si \(M = P D P^{-1}\) avec \(D = \mathrm{diag}(\lambda_1, \dots, \lambda_n)\), alors pour tout \(k \in \mathbb{N}\), $$M^k = P D^k P^{-1}, \qquad D^k = \mathrm{diag}(\lambda_1^k, \dots, \lambda_n^k)$$ (pour \(k = 0\) les deux membres valent \(I_n\)).
Ceci a été démontré dans Applications linéaires et matrices (le télescopage \(P^{-1}P = I\)) ; élever une matrice diagonale à une puissance agit séparément sur chaque coefficient diagonal.
Exemple
Pour \(M = \begin{psmallmatrix} 1 & 2 \\ 2 & 1 \end{psmallmatrix} = P D P^{-1}\) avec \(P = \begin{psmallmatrix} 1 & 1 \\ 1 & -1 \end{psmallmatrix}\), \(D = \begin{psmallmatrix} 3 & 0 \\ 0 & -1 \end{psmallmatrix}\) et \(P^{-1} = \tfrac12\begin{psmallmatrix} 1 & 1 \\ 1 & -1 \end{psmallmatrix}\), $$M^k = P \begin{pmatrix} 3^k & 0 \\
0 & (-1)^k \end{pmatrix} P^{-1} = \frac12 \begin{pmatrix} 3^k + (-1)^k & 3^k - (-1)^k \\
3^k - (-1)^k & 3^k + (-1)^k \end{pmatrix}.$$ Méthode — Calculer une puissance
On diagonalise \(M = PDP^{-1}\), on élève \(D\) à la puissance \(k\) coefficient par coefficient, et on multiplie \(P D^k P^{-1}\). Cela donne aussi la forme close d'une suite récurrente écrite \(U_{k+1} = M U_k\), puisque \(U_k = M^k U_0\).
Pour aller plus loin. Lorsque la matrice est diagonalisable, ces puissances résolvent en forme close les suites récurrentes et les marches aléatoires (chaînes de Markov) ; une matrice de transition quelconque n'est pas nécessairement diagonalisable. Le produit scalaire (chapitre suivant) garantit que toute matrice réelle symétrique est diagonalisable, et même dans une base orthonormée — le théorème spectral.
Compétences à pratiquer
- Calculer des puissances
Aller à la section