Éducation Nationale Française · BCPST 2
Intégrales généralisées
L'intégrale \(\int_a^b f(t)\,\mathrm{d}t\) d'une fonction continue a été construite dans Intégration uniquement lorsque \([a,b]\) est un segment borné et que \(f\) est continue sur tout le segment. Ce chapitre lève ces deux restrictions : on veut intégrer sur un intervalle non borné comme \([0,+\infty[\), ou sur un intervalle où \(f\) explose en une borne, comme \(\frac{1}{\sqrt t}\) sur \(]0,1]\). L'idée est celle qui guidait le chapitre sur les séries : on intègre jusqu'à une borne mobile \(x\), on forme la fonction intégrale \(x \mapsto \int_a^x f(t)\,\mathrm{d}t\), et on observe sa limite quand \(x\) s'approche de la borne problématique. Si cette limite existe et est finie, l'intégrale généralisée converge et la limite en est la valeur. Tout ce qui concerne les intégrales sur un segment — linéarité, relation de Chasles, positivité, intégration par parties et changement de variable — est rappelé de Intégration et réutilisé librement. Par-dessus, on construit la boîte à outils de convergence, qui reflète exactement le chapitre sur les séries : comparaison et équivalents pour les fonctions positives, convergence absolue, et deux intégrales de référence (l'exponentielle et la gaussienne). On note \(\int_a^b f(t)\,\mathrm{d}t\) à la fois l'intégrale généralisée et sa valeur lorsqu'elle converge.
I
Intégrales généralisées
I.1
Convergence d'une intégrale généralisée
On précise ce que signifie intégrer jusqu'à une borne problématique. La borne problématique est là où l'intervalle est non borné (\(+\infty\)) ou là où \(f\) n'est pas définie ou pas continue. On intègre jusqu'à une borne mobile \(x\) et on prend la limite : l'aire grisée \(\int_a^x f(t)\,\mathrm{d}t\) peut croître vers un total fini (convergence) ou sans borne (divergence). 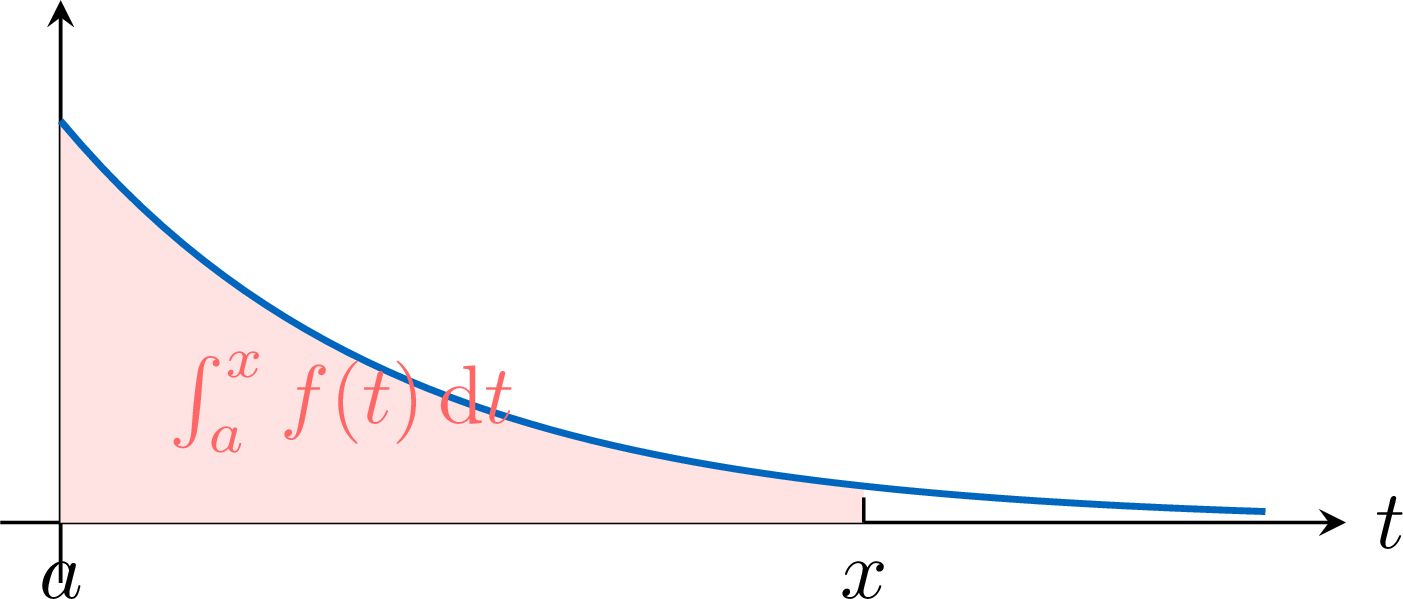
Définition — Intégrale généralisée sur un intervalle semi-ouvert
Soit \(f\) continue sur \([a,b[\), où \(b\) est un réel ou \(+\infty\). L'intégrale généralisée \(\int_a^b f(t)\,\mathrm{d}t\) converge quand la fonction intégrale \(x \mapsto \int_a^x f(t)\,\mathrm{d}t\) a une limite finie quand \(x \to b^-\) ; cette limite en est alors la valeur : $$\int_a^b f(t)\,\mathrm{d}t = \lim_{x \to b^-} \int_a^x f(t)\,\mathrm{d}t.$$ Sinon l'intégrale diverge. Ce caractère convergent ou divergent est sa nature. La définition symétrique vaut sur \(]a,b]\), en intégrant depuis une borne inférieure mobile. (La terminologie de « fonction intégrable » n'est pas utilisée dans ce cours.) Exemple
Montrer que \(\int_0^{+\infty} \mathrm{e}^{-t}\,\mathrm{d}t\) converge et calculer sa valeur.
Une primitive de \(\mathrm{e}^{-t}\) est \(-\mathrm{e}^{-t}\), donc pour tout \(x > 0\), $$\begin{aligned} \int_0^x \mathrm{e}^{-t}\,\mathrm{d}t &= \left[-\mathrm{e}^{-t}\right]_0^x = 1 - \mathrm{e}^{-x} && \text{(primitive)} \\
&\to 1. && \text{(} \mathrm{e}^{-x} \to 0 \text{ quand } x \to +\infty \text{)} \end{aligned}$$ L'intégrale converge, avec \(\int_0^{+\infty} \mathrm{e}^{-t}\,\mathrm{d}t = 1\).
Exemple
Déterminer la nature de \(\int_1^{+\infty} \dfrac{\mathrm{d}t}{t}\) et de \(\int_0^1 \dfrac{\mathrm{d}t}{\sqrt t}\).
Pour la première, \(\int_1^x \frac{\mathrm{d}t}{t} = \ln x \to +\infty\), donc \(\int_1^{+\infty} \frac{\mathrm{d}t}{t}\) diverge. Pour la seconde, l'intégrande est non bornée en \(0\) ; pour \(0 < \varepsilon < 1\), $$\begin{aligned} \int_\varepsilon^1 \frac{\mathrm{d}t}{\sqrt t} &= \left[2\sqrt t\right]_\varepsilon^1 = 2 - 2\sqrt\varepsilon && \text{(primitive } 2\sqrt t \text{)} \\
&\to 2. && \text{(} \sqrt\varepsilon \to 0 \text{ quand } \varepsilon \to 0^+ \text{)} \end{aligned}$$ Donc \(\int_0^1 \frac{\mathrm{d}t}{\sqrt t}\) converge, de valeur \(2\).
Proposition — Intégrale faussement impropre
Si \(f\) est continue sur \([a,b[\) avec \(b\) fini et se prolonge en une fonction continue sur le segment fermé \([a,b]\) (elle a une limite finie en \(b\)), alors \(\int_a^b f(t)\,\mathrm{d}t\) converge, et sa valeur égale l'intégrale ordinaire du prolongement.
Soit \(\tilde f\) le prolongement continu de \(f\) à \([a,b]\). Par le théorème fondamental de l'analyse (rappelé de Intégration), la fonction intégrale \(x \mapsto \int_a^x \tilde f\) est continue sur \([a,b]\), donc \(\int_a^x f(t)\,\mathrm{d}t = \int_a^x \tilde f \to \int_a^b \tilde f\) quand \(x \to b^-\). La limite est finie, donc \(\int_a^b f(t)\,\mathrm{d}t\) converge vers \(\int_a^b \tilde f\).
Exemple
L'intégrale \(\int_0^1 \frac{\sin t}{t}\,\mathrm{d}t\) paraît impropre en \(0\), mais \(\frac{\sin t}{t} \to 1\) quand \(t \to 0\), donc l'intégrande se prolonge continûment à \([0,1]\). L'intégrale est faussement impropre : elle converge. Définition — Intégrale généralisée sur un intervalle ouvert
Soit \(f\) continue sur un intervalle ouvert \(]a,b[\) (avec \(a\) éventuellement \(-\infty\) et \(b\) éventuellement \(+\infty\)). On choisit un point intérieur quelconque \(c \in\ ]a,b[\). L'intégrale \(\int_a^b f(t)\,\mathrm{d}t\) converge quand \(\int_a^c f(t)\,\mathrm{d}t\) et \(\int_c^b f(t)\,\mathrm{d}t\) convergent toutes deux, et alors \(\int_a^b f(t)\,\mathrm{d}t = \int_a^c f(t)\,\mathrm{d}t + \int_c^b f(t)\,\mathrm{d}t\). La convergence et la valeur ne dépendent pas du choix de \(c\) (cela découle de la relation de Chasles ci-dessous). Plus généralement, si \(f\) a un nombre fini de points problématiques, on découpe l'intervalle en chaque point problématique : l'intégrale converge seulement quand chacune des sous-intégrales obtenues converge. Proposition — Relation de Chasles
Soit \(f\) continue sur \([a,b[\) et \(c \in\ [a,b[\). Alors \(\int_a^b f(t)\,\mathrm{d}t\) et \(\int_c^b f(t)\,\mathrm{d}t\) ont la même nature, et en cas de convergence $$\int_a^b f(t)\,\mathrm{d}t = \int_a^c f(t)\,\mathrm{d}t + \int_c^b f(t)\,\mathrm{d}t.$$
Pour \(c < x < b\), la relation de Chasles sur un segment donne \(\int_a^x f(t)\,\mathrm{d}t = \int_a^c f(t)\,\mathrm{d}t + \int_c^x f(t)\,\mathrm{d}t\). Le terme \(\int_a^c f(t)\,\mathrm{d}t\) est un nombre fixe, donc \(\int_a^x f(t)\,\mathrm{d}t\) a une limite finie quand \(x \to b^-\) si et seulement si \(\int_c^x f(t)\,\mathrm{d}t\) en a une ; les deux intégrales ont la même nature, et le passage à la limite donne l'égalité annoncée.
Compétences à pratiquer
- Décider la convergence avec une primitive
I.2
Opérations
Les outils algébriques de Intégration se transmettent aux intégrales généralisées convergentes, en les appliquant sur le segment \([a,x]\) puis en faisant \(x \to b^-\). La seule précaution nouvelle est de vérifier que chaque terme écrit converge réellement avant d'utiliser une formule. Chaque énoncé ci-dessous est écrit pour une borne problématique de droite \(b\) ; il a l'analogue symétrique pour une borne problématique de gauche, et une intégrale doublement impropre se traite en découpant en un point intérieur.
Proposition — Linéarité
Si \(\int_a^b f(t)\,\mathrm{d}t\) et \(\int_a^b g(t)\,\mathrm{d}t\) convergent, alors pour tous réels \(\lambda, \mu\) l'intégrale \(\int_a^b (\lambda f + \mu g)\) converge et $$\int_a^b (\lambda f + \mu g) = \lambda \int_a^b f(t)\,\mathrm{d}t + \mu \int_a^b g(t)\,\mathrm{d}t.$$
Sur le segment \([a,x]\), la linéarité de l'intégrale ordinaire (rappelée de Intégration) donne \(\int_a^x (\lambda f + \mu g) = \lambda \int_a^x f(t)\,\mathrm{d}t + \mu \int_a^x g(t)\,\mathrm{d}t\). Les deux termes de droite ont des limites finies quand \(x \to b^-\), donc par opérations sur les limites celui de gauche aussi, avec la valeur annoncée.
Proposition — Intégration par parties
Soient \(u, v\) de classe \(C^1\) sur \([a,b[\). Supposons que le produit \(uv\) ait une limite finie en \(b^-\). Si l'une des intégrales \(\int_a^b u(t)'v(t)\,\mathrm{d}t\), \(\int_a^b uv'\,\mathrm{d}t\) converge, alors l'autre aussi, et $$\int_a^b u(t)'v(t)\,\mathrm{d}t = \left[uv\right]_a^b - \int_a^b uv'\,\mathrm{d}t, \qquad \left[uv\right]_a^b = \lim_{x \to b^-} u(x)v(x) - u(a)v(a).$$ On doit confirmer la convergence de chaque terme apparaissant dans la formule. Proposition — Changement de variable
Soit \(\varphi\) de classe \(C^1\) et strictement monotone sur un intervalle d'extrémités \(a, b\), ayant des limites \(\alpha = \lim_a \varphi\) et \(\beta = \lim_b \varphi\), et soit \(f\) continue sur l'intervalle d'extrémités \(\alpha, \beta\). Alors les intégrales \(\int_\alpha^\beta f(x)\,\mathrm{d}x\) et \(\int_a^b f(\varphi(t))\,\varphi'(t)\,\mathrm{d}t\) ont la même nature, et la même valeur lorsqu'elles convergent. Exemple
Calculer \(\int_0^{+\infty} t\,\mathrm{e}^{-t^2}\,\mathrm{d}t\) avec le changement de variable \(x = t^2\).
L'application \(\varphi : t \mapsto t^2\) est \(C^1\) et strictement croissante sur \([0,+\infty[\), avec \(\varphi(0) = 0\) et \(\lim_{+\infty}\varphi = +\infty\). Avec \(x = t^2\), \(\mathrm{d}x = 2t\,\mathrm{d}t\), donc \(t\,\mathrm{e}^{-t^2}\,\mathrm{d}t = \tfrac12 \mathrm{e}^{-x}\,\mathrm{d}x\) : $$\begin{aligned} \int_0^{+\infty} t\,\mathrm{e}^{-t^2}\,\mathrm{d}t &= \frac12 \int_0^{+\infty} \mathrm{e}^{-x}\,\mathrm{d}x && \text{(changement de variable } x = t^2 \text{)} \\
&= \frac12 \cdot 1 = \frac12. && \text{(intégrale exponentielle, calculée plus haut)} \end{aligned}$$
Proposition — Fonctions paires et impaires
Soit \(f\) continue sur \(]-a,a[\) (\(a > 0\) ou \(a = +\infty\)), et supposons que \(\int_0^a f(t)\,\mathrm{d}t\) converge (par la symétrie ci-dessous, \(\int_{-a}^0 f(t)\,\mathrm{d}t\) converge alors aussi, donc \(\int_{-a}^a f(t)\,\mathrm{d}t\) converge). Alors : - si \(f\) est paire, \(\int_{-a}^a f(t)\,\mathrm{d}t = 2\int_0^a f(t)\,\mathrm{d}t\) ;
- si \(f\) est impaire, \(\int_{-a}^a f(t)\,\mathrm{d}t = 0\).
Le changement de variable \(x = -t\) (\(C^1\) et strictement décroissant) transforme \(\int_{-a}^0 f(x)\,\mathrm{d}x\) en \(\int_0^a f(-t)\,\mathrm{d}t\). Si \(f\) est paire, \(f(-t) = f(t)\), donc \(\int_{-a}^0 f(t)\,\mathrm{d}t = \int_0^a f(t)\,\mathrm{d}t\) et \(\int_{-a}^a f(t)\,\mathrm{d}t = 2\int_0^a f(t)\,\mathrm{d}t\) ; si \(f\) est impaire, \(f(-t) = -f(t)\), donc \(\int_{-a}^0 f(t)\,\mathrm{d}t = -\int_0^a f(t)\,\mathrm{d}t\) et les deux moitiés s'annulent.
Méthode — Calculer ou décider la nature d'une intégrale généralisée
On repère d'abord chaque borne problématique (une borne infinie, ou un point où \(f\) n'est pas définie ou pas continue). On découpe l'intégrale en chacune. En un point problématique fini, on vérifie d'abord si l'intégrale est faussement impropre (l'intégrande se prolonge continûment). Sinon on intègre jusqu'à une borne mobile à l'aide d'une primitive, d'une intégration par parties ou d'un changement de variable, et on prend la limite. Quand aucune primitive n'est disponible, on décide la nature avec les outils de comparaison ou d'équivalents de la section suivante. Compétences à pratiquer
- Utiliser parties, changement de variable et parité
II
Fonctions positives et convergence absolue
II.1
Comparaison et équivalents
Quand aucune primitive n'est disponible, la nature d'une intégrale d'une fonction positive se décide exactement comme pour une série positive : la fonction intégrale ne fait que croître, donc soit elle se stabilise à une valeur finie, soit elle file vers \(+\infty\). La comparaison et les équivalents transfèrent ensuite la nature d'une intégrale connue à une inconnue. Ci-dessous, \(0 \le f \le g\) : l'aire sous \(f\) est contenue dans l'aire sous \(g\), donc une aire finie sous \(g\) force une aire finie sous \(f\). 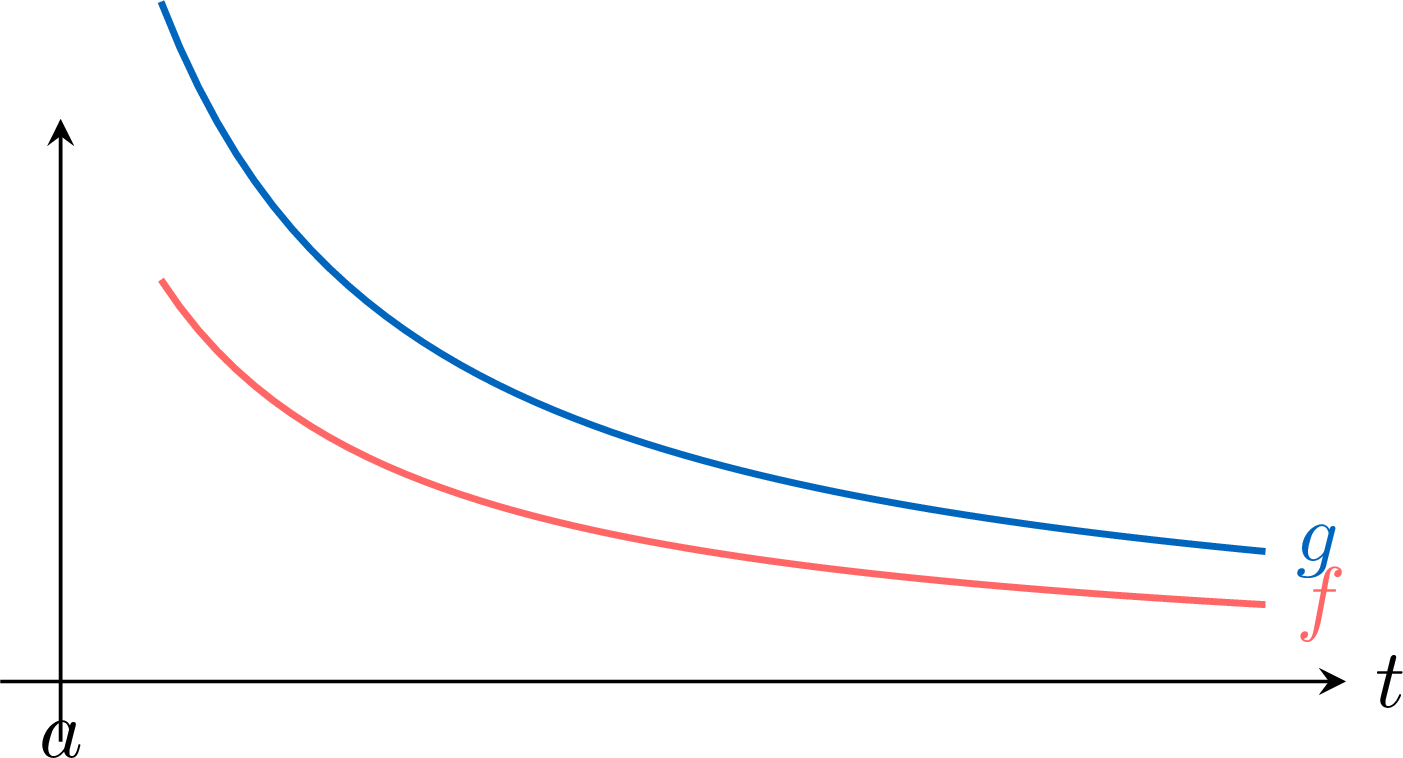
Proposition — Intégrande positive : la fonction intégrale croît
Soit \(f\) continue et \(\ge 0\) sur \([a,b[\). Alors la fonction intégrale \(F : x \mapsto \int_a^x f(t)\,\mathrm{d}t\) est croissante sur \([a,b[\), donc \(\int_a^b f(t)\,\mathrm{d}t\) converge si et seulement si \(F\) est majorée ; sinon \(F(x) \to +\infty\).
Pour \(a \le x \le y < b\), la positivité donne \(F(y) - F(x) = \int_x^y f(t)\,\mathrm{d}t \ge 0\), donc \(F\) est croissante. Une fonction croissante a une limite finie en \(b^-\) si et seulement si elle est majorée, et tend vers \(+\infty\) sinon (l'analogue pour les fonctions du théorème de la limite monotone rappelé de Suites : limites et convergence). D'où la dichotomie.
Théorème — Comparaison
Soient \(f, g\) continues sur \([a,b[\) avec \(0 \le f \le g\) à partir d'un certain point. Alors : - si \(\int_a^b g(t)\,\mathrm{d}t\) converge, alors \(\int_a^b f(t)\,\mathrm{d}t\) converge ;
- si \(\int_a^b f(t)\,\mathrm{d}t\) diverge, alors \(\int_a^b g(t)\,\mathrm{d}t\) diverge.
Par Chasles on peut supposer \(0 \le f \le g\) sur tout \([a,b[\). Les fonctions intégrales \(F : x \mapsto \int_a^x f(t)\,\mathrm{d}t\) et \(G : x \mapsto \int_a^x g(t)\,\mathrm{d}t\) sont croissantes, et \(0 \le F(x) \le G(x)\). Si \(\int_a^b g(t)\,\mathrm{d}t\) converge, \(G\) est majorée par sa limite, donc \(F\) est croissante et majorée, donc converge : \(\int_a^b f(t)\,\mathrm{d}t\) converge. Le second point est la contraposée.
Théorème — Équivalents
Soient \(f, g\) continues sur \([a,b[\) avec \(f(t) \sim g(t)\) quand \(t \to b^-\), et supposons que \(f\) garde un signe constant au voisinage de \(b\) (alors \(g\) aussi). Alors \(\int_a^b f(t)\,\mathrm{d}t\) et \(\int_a^b g(t)\,\mathrm{d}t\) ont la même nature.
Traitons le cas \(f, g > 0\) au voisinage de \(b\) (le cas \(< 0\) s'y ramène en remplaçant \(f, g\) par \(-f, -g\), ce qui ne change aucune nature). Comme \(f \sim g\), le rapport \(\frac{f}{g} \to 1\), donc au voisinage de \(b\) on a \(\frac12 g \le f \le \frac32 g\). Si \(\int_a^b g(t)\,\mathrm{d}t\) converge, \(\int_a^b \frac32 g\) aussi, et \(f \le \frac32 g\) donne la convergence de \(\int_a^b f(t)\,\mathrm{d}t\) par comparaison ; si \(\int_a^b g(t)\,\mathrm{d}t\) diverge, \(\frac12 g \le f\) force \(\int_a^b f(t)\,\mathrm{d}t\) à diverger. Même nature.
Méthode — Décider la nature d'une intégrale à intégrande positive
On majore l'intégrande positive par une fonction dont l'intégrale converge (pour prouver la convergence) ou on la minore par une fonction dont l'intégrale diverge (pour prouver la divergence) ; ou on la remplace par un équivalent plus simple de même signe en la borne problématique. Les intégrales de référence auxquelles comparer se calculent directement par une primitive. Exemple
Montrer que \(\int_1^{+\infty} \dfrac{\mathrm{d}t}{t^2 + t}\) converge.
L'intégrande est positive sur \([1,+\infty[\), et \(0 \le \frac{1}{t^2+t} \le \frac{1}{t^2}\). L'intégrale de référence \(\int_1^{+\infty} \frac{\mathrm{d}t}{t^2}\) converge, car \(\int_1^x \frac{\mathrm{d}t}{t^2} = \left[-\frac1t\right]_1^x = 1 - \frac1x \to 1\). Par comparaison, \(\int_1^{+\infty} \frac{\mathrm{d}t}{t^2+t}\) converge.
Exemple
Déterminer la nature de \(\int_1^{+\infty} \dfrac{\mathrm{d}t}{\sqrt{t^4 + 1}}\).
L'intégrande est positive, et quand \(t \to +\infty\), $$\frac{1}{\sqrt{t^4 + 1}} \sim \frac{1}{\sqrt{t^4}} = \frac{1}{t^2} > 0.$$ Comme \(\int_1^{+\infty} \frac{\mathrm{d}t}{t^2}\) converge (calculée plus haut), le théorème des équivalents donne la convergence de \(\int_1^{+\infty} \frac{\mathrm{d}t}{\sqrt{t^4+1}}\).
Compétences à pratiquer
- Décider la nature par comparaison ou équivalent
II.2
Convergence absolue
Quand l'intégrande change de signe, on se rabat sur l'intégrale de sa valeur absolue, qui est positive. Si celle-ci converge, l'intégrale initiale aussi. C'est la version intégrale de la convergence absolue, la voie standard pour une intégrande oscillante.
Définition — Intégrale absolument convergente
L'intégrale \(\int_a^b f(t)\,\mathrm{d}t\) est absolument convergente quand \(\int_a^b |f(t)|\,\mathrm{d}t\) converge. Théorème — La convergence absolue implique la convergence
Si \(\int_a^b f(t)\,\mathrm{d}t\) est absolument convergente, alors \(\int_a^b f(t)\,\mathrm{d}t\) converge.
On écrit les parties positive et négative \(f^{+} = \max(f,0)\) et \(f^{-} = \max(-f,0)\), continues sur \([a,b[\) avec $$0 \le f^{+} \le |f|, \qquad 0 \le f^{-} \le |f|, \qquad f = f^{+} - f^{-}.$$ Comme \(\int_a^b |f(t)|\,\mathrm{d}t\) converge, la comparaison donne que \(\int_a^b f^{+}\) et \(\int_a^b f^{-}\) convergent toutes deux. Par linéarité, \(\int_a^b f(t)\,\mathrm{d}t = \int_a^b (f(t)^{+} - f(t)^{-})\,\mathrm{d}t\) converge.
La réciproque est fausse : une intégrale convergente n'est pas nécessairement absolument convergente. En produire un exemple dépasse ce cours, on n'en exhibera donc pas ; en pratique, pour prouver qu'une intégrale de signe variable converge, on prouve qu'elle converge absolument.
Méthode — Traiter une intégrande de signe variable
Quand \(f\) change de signe (un facteur \(\cos t\), \(\sin t\)), on majore \(|f|\) par une fonction positive dont l'intégrale converge. Si \(\int_a^b |f(t)|\,\mathrm{d}t\) converge, alors \(\int_a^b f(t)\,\mathrm{d}t\) est absolument convergente, donc convergente. Exemple
Montrer que \(\int_1^{+\infty} \dfrac{\cos t}{t^2}\,\mathrm{d}t\) converge.
L'intégrande change de signe, on étudie donc la convergence absolue. Comme \(\left|\frac{\cos t}{t^2}\right| \le \frac{1}{t^2}\) et que \(\int_1^{+\infty} \frac{\mathrm{d}t}{t^2}\) converge, la comparaison donne la convergence de \(\int_1^{+\infty} \left|\frac{\cos t}{t^2}\right|\,\mathrm{d}t\). Donc \(\int_1^{+\infty} \frac{\cos t}{t^2}\,\mathrm{d}t\) est absolument convergente, donc converge.
Compétences à pratiquer
- Démontrer la convergence par convergence absolue
III
Intégrales de référence
III.1
Intégrales de Riemann
La famille de référence la plus utile compare à une puissance de \(t\). Le comportement en \(+\infty\) comme celui en \(0\) se règlent par une primitive directe, on les démontre donc plutôt que de les admettre.
Théorème — Intégrales de Riemann
Soit \(\alpha\) un réel. - \(\int_1^{+\infty} \dfrac{\mathrm{d}t}{t^\alpha}\) converge si et seulement si \(\alpha > 1\), et vaut alors \(\dfrac{1}{\alpha - 1}\).
- \(\int_0^1 \dfrac{\mathrm{d}t}{t^\alpha}\) converge si et seulement si \(\alpha < 1\), et vaut alors \(\dfrac{1}{1 - \alpha}\).
Traitons \(\int_1^{+\infty}\). Si \(\alpha = 1\), \(\int_1^x \frac{\mathrm{d}t}{t} = \ln x \to +\infty\), divergence. Si \(\alpha \ne 1\), une primitive de \(t^{-\alpha}\) est \(\frac{t^{1-\alpha}}{1-\alpha}\), donc $$\begin{aligned} \int_1^x \frac{\mathrm{d}t}{t^\alpha} &= \left[\frac{t^{1-\alpha}}{1-\alpha}\right]_1^x = \frac{x^{1-\alpha} - 1}{1 - \alpha}. && \text{(primitive)} \end{aligned}$$ Si \(\alpha > 1\), \(1 - \alpha < 0\) donc \(x^{1-\alpha} \to 0\) et l'intégrale converge vers \(\frac{-1}{1-\alpha} = \frac{1}{\alpha-1}\) ; si \(\alpha < 1\), \(x^{1-\alpha} \to +\infty\), divergence. Le cas \(\int_0^1\) est identique avec la borne mobile en \(0\) : \(\int_\varepsilon^1 \frac{\mathrm{d}t}{t^\alpha} = \frac{1 - \varepsilon^{1-\alpha}}{1-\alpha}\), qui a une limite finie quand \(\varepsilon \to 0^+\) exactement quand \(1 - \alpha > 0\), soit \(\alpha < 1\) (et \(\alpha = 1\) donne \(-\ln\varepsilon \to +\infty\)).
Méthode — Utiliser les intégrales de Riemann
En \(+\infty\), \(\int \frac{\mathrm{d}t}{t^\alpha}\) converge quand la puissance \(\alpha\) dépasse \(1\) (l'intégrande décroît assez vite) ; en \(0\), elle converge quand \(\alpha\) est en dessous de \(1\) (l'explosion est assez douce). Pour décider une intégrale à intégrande positive, on compare ou on prend un équivalent face à la bonne intégrale de Riemann. Compétences à pratiquer
- Utiliser les intégrales de Riemann
III.2
L'intégrale exponentielle
Deux intégrales de référence ancrent les comparaisons de ce chapitre et des chapitres de probabilités à venir. La première est l'intégrale exponentielle, calculée directement par une primitive.
Théorème — Intégrale exponentielle
Soit \(\lambda\) un réel. L'intégrale \(\int_0^{+\infty} \mathrm{e}^{-\lambda t}\,\mathrm{d}t\) converge si et seulement si \(\lambda > 0\), et alors $$\int_0^{+\infty} \mathrm{e}^{-\lambda t}\,\mathrm{d}t = \frac{1}{\lambda}.$$ Pour \(\lambda \le 0\) elle diverge.
Si \(\lambda > 0\), une primitive de \(\mathrm{e}^{-\lambda t}\) est \(-\frac1\lambda \mathrm{e}^{-\lambda t}\), donc $$\begin{aligned} \int_0^x \mathrm{e}^{-\lambda t}\,\mathrm{d}t &= \left[-\tfrac1\lambda \mathrm{e}^{-\lambda t}\right]_0^x = \frac1\lambda\left(1 - \mathrm{e}^{-\lambda x}\right) && \text{(primitive)} \\
&\to \frac1\lambda. && \text{(} \mathrm{e}^{-\lambda x} \to 0 \text{ car } \lambda > 0 \text{)} \end{aligned}$$ Si \(\lambda = 0\) l'intégrande vaut \(1\) et \(\int_0^x 1\,\mathrm{d}t = x \to +\infty\) ; si \(\lambda < 0\) alors \(\mathrm{e}^{-\lambda t} \to +\infty\) et \(\int_0^x \mathrm{e}^{-\lambda t}\,\mathrm{d}t = \frac1\lambda(1 - \mathrm{e}^{-\lambda x}) \to +\infty\). Dans les deux cas l'intégrale diverge.
Exemple
Calculer \(\int_0^{+\infty} t\,\mathrm{e}^{-t}\,\mathrm{d}t\) par intégration par parties.
On pose \(u = t\) (\(u' = 1\)) et \(v' = \mathrm{e}^{-t}\) (\(v = -\mathrm{e}^{-t}\)), tous deux \(C^1\) sur \([0,+\infty[\). Le produit \(uv = -t\,\mathrm{e}^{-t} \to 0\) en \(+\infty\) et vaut \(0\) en \(0\), donc \([uv]_0^{+\infty} = 0\). L'intégrale \(\int_0^{+\infty} \mathrm{e}^{-t}\,\mathrm{d}t\) converge (valeur \(1\)), donc l'intégration par parties donne $$\int_0^{+\infty} t\,\mathrm{e}^{-t}\,\mathrm{d}t = \underbrace{[-t\,\mathrm{e}^{-t}]_0^{+\infty}}_{=\,0} + \int_0^{+\infty} \mathrm{e}^{-t}\,\mathrm{d}t = 1.$$
Compétences à pratiquer
- Calculer des intégrales exponentielles
III.3
L'intégrale de Gauss
La seconde intégrale de référence n'a pas de primitive élémentaire, sa valeur est donc admise. C'est la constante de normalisation de la loi normale étudiée plus loin en probabilités.
Théorème — Intégrale de Gauss
L'intégrale \(\int_{-\infty}^{+\infty} \mathrm{e}^{-t^2/2}\,\mathrm{d}t\) converge, et $$\int_{-\infty}^{+\infty} \mathrm{e}^{-t^2/2}\,\mathrm{d}t = \sqrt{2\pi}.$$
La valeur \(\sqrt{2\pi}\) est admise : la fonction \(\mathrm{e}^{-t^2/2}\) n'a pas de primitive élémentaire. La convergence est claire : pour \(t \ge 2\) on a \(\frac{t^2}{2} \ge t\), d'où \(0 \le \mathrm{e}^{-t^2/2} \le \mathrm{e}^{-t}\), et \(\int_2^{+\infty} \mathrm{e}^{-t}\,\mathrm{d}t\) converge, donc \(\int_2^{+\infty} \mathrm{e}^{-t^2/2}\,\mathrm{d}t\) converge par comparaison. La partie restante \(\int_0^2 \mathrm{e}^{-t^2/2}\,\mathrm{d}t\) est une intégrale ordinaire sur un segment, donc \(\int_0^{+\infty} \mathrm{e}^{-t^2/2}\,\mathrm{d}t\) converge par Chasles ; l'intégrande est paire, donc \(\int_{-\infty}^{+\infty} \mathrm{e}^{-t^2/2}\,\mathrm{d}t\) converge aussi.
Pour aller plus loin
Les deux intégrales de référence reviennent dans les chapitres de probabilités : l'intégrale exponentielle calcule la masse totale et l'espérance de la loi exponentielle, et l'intégrale de Gauss est exactement la constante qui normalise la densité de la loi normale. Les critères de comparaison et d'équivalents de ce chapitre sont les jumeaux continus de ceux de Séries réelles : le même raisonnement, avec une fonction intégrale à la place d'une suite de sommes partielles.
Compétences à pratiquer
- Reconnaître l'intégrale de Gauss
Aller à la section