Éducation Nationale Française · PT
Matrices symétriques réelles et théorème spectral
Ce chapitre étudie les matrices symétriques réelles — les matrices \(A\) égales à leur transposée, \(A^\mathsf{T} = A\) — et la façon remarquable dont elles se réduisent. Tout se passe sur \(\mathbb{R}^n\) muni de son produit scalaire canonique \(\langle X, Y\rangle = X^\mathsf{T} Y\), pour lequel la base canonique est orthonormée ; on note \(\mathrm{O}_n(\mathbb{R})\) les matrices orthogonales (\(P^\mathsf{T} P = I_n\)), rappelées d'Isométries d'un espace euclidien, et \(\mathcal{M}_n(\mathbb{R})\) les matrices carrées de taille \(n\).
Le chapitre comporte trois étapes. (1) L'espace \(\mathcal{S}_n(\mathbb{R})\) des matrices symétriques réelles, sa lecture par le produit scalaire \(\langle A X, Y\rangle = \langle X, A Y\rangle\), et la stabilité d'un supplémentaire orthogonal par une matrice symétrique. (2) Le théorème spectral : une matrice symétrique réelle n'a que des valeurs propres réelles, ses sous-espaces propres pour des valeurs propres distinctes sont orthogonaux, et — le résultat phare — toute matrice symétrique réelle est diagonalisable orthogonalement : il existe une matrice orthogonale \(P\) telle que \(P^\mathsf{T} A P = P^{-1} A P\) soit diagonale. (3) Les matrices symétriques positives et définies positives, celles pour lesquelles le nombre \(X^\mathsf{T} A X\) est toujours positif (resp. reste \(> 0\) hors de l'origine), lues sur le spectre.
Tout au long, la géométrie est mise en avant : la base propre orthonormée donne les axes principaux le long desquels \(A\) agit par simples dilatations, et une matrice \(A\) définie positive a des lignes de niveau elliptiques \(X^\mathsf{T} A X = c\). Les techniques de réduction de Réduction, éléments propres et diagonalisation et les outils de produit scalaire de Espaces préhilbertiens et euclidiens sont utilisés tout au long.
I
Matrices symétriques réelles
I.1
L'espace \(\mathcal{S}_n(\mathbb{R})\) et le critère matriciel
Une matrice symétrique réelle est une matrice dont les coefficients sont en miroir par rapport à la diagonale principale. Tout le chapitre repose sur une seule lecture par le produit scalaire de cette symétrie : une matrice symétrique peut être déplacée d'un argument du produit scalaire canonique à l'autre sans changer la valeur.
Définition — Matrice symétrique
Une matrice \(M \in \mathcal{M}_n(\mathbb{R})\) est symétrique lorsque \(M^\mathsf{T} = M\). L'ensemble des matrices symétriques de taille \(n\) se note \(\mathcal{S}_n(\mathbb{R})\). Exemple — Lire la symétrie sur une matrice
La matrice \(\begin{pmatrix} 1 & 4 & 0 \\ 4 & 2 & -3 \\ 0 & -3 & 5 \end{pmatrix}\) est symétrique : elle est égale à sa transposée, les coefficients étant en miroir par rapport à la diagonale. La matrice \(\begin{pmatrix} 1 & 4 \\ 0 & 2 \end{pmatrix}\) n'est pas symétrique, puisque le coefficient \((1,2)\) valant \(4\) diffère du coefficient \((2,1)\) valant \(0\). La matrice \(\begin{pmatrix} 0 & 1 \\ -1 & 0 \end{pmatrix}\) n'est pas symétrique non plus ; elle est antisymétrique (\(M^\mathsf{T} = -M\)). Proposition — L'espace \(\mathcal{S}_n(\mathbb{R})\)
\(\mathcal{S}_n(\mathbb{R})\) est un sous-espace vectoriel de \(\mathcal{M}_n(\mathbb{R})\), de dimension \(\textcolor{colorprop}{\dfrac{n(n+1)}{2}}\).
La matrice nulle est symétrique, et pour \(A, B \in \mathcal{S}_n(\mathbb{R})\) et \(\lambda, \mu \in \mathbb{R}\), la transposition étant linéaire donne \((\lambda A + \mu B)^\mathsf{T} = \lambda A^\mathsf{T} + \mu B^\mathsf{T} = \lambda A + \mu B\), donc \(\lambda A + \mu B \in \mathcal{S}_n(\mathbb{R})\) : c'est un sous-espace.
Une matrice symétrique est déterminée par sa diagonale et son triangle supérieur strict. Les matrices \(E_{ii}\) (pour \(1 \leq i \leq n\)) ainsi que \(E_{ij} + E_{ji}\) (pour \(1 \leq i < j \leq n\)), où \(E_{ij}\) est la matrice avec un seul \(1\) en position \((i,j)\), forment une base de \(\mathcal{S}_n(\mathbb{R})\). Elle a \(n + \dfrac{n(n-1)}{2} = \dfrac{n(n+1)}{2}\) éléments.
Une matrice symétrique est déterminée par sa diagonale et son triangle supérieur strict. Les matrices \(E_{ii}\) (pour \(1 \leq i \leq n\)) ainsi que \(E_{ij} + E_{ji}\) (pour \(1 \leq i < j \leq n\)), où \(E_{ij}\) est la matrice avec un seul \(1\) en position \((i,j)\), forment une base de \(\mathcal{S}_n(\mathbb{R})\). Elle a \(n + \dfrac{n(n-1)}{2} = \dfrac{n(n+1)}{2}\) éléments.
Proposition — Critère par le produit scalaire
Pour \(A \in \mathcal{M}_n(\mathbb{R})\), \(A\) est symétrique si et seulement si $$ \textcolor{colorprop}{\langle A X, Y\rangle = \langle X, A Y\rangle \quad \text{pour tous } X, Y \in \mathbb{R}^n,} $$ où \(\langle X, Y\rangle = X^\mathsf{T} Y\) est le produit scalaire canonique.
Pour tous \(X, Y \in \mathbb{R}^n\), \(\langle A X, Y\rangle = (A X)^\mathsf{T} Y = X^\mathsf{T} A^\mathsf{T} Y\), tandis que \(\langle X, A Y\rangle = X^\mathsf{T} A Y\).
Si \(A\) est symétrique, \(A^\mathsf{T} = A\) et les deux sont égaux. Réciproquement, si \(X^\mathsf{T} A^\mathsf{T} Y = X^\mathsf{T} A Y\) pour tous \(X, Y\), alors \(X^\mathsf{T} (A^\mathsf{T} - A) Y = 0\) pour tous \(X, Y\) ; en prenant \(X = E_i\) et \(Y = E_j\) (colonnes de la base canonique) on lit le coefficient \((i,j)\) de \(A^\mathsf{T} - A\), qui est donc \(0\) pour tous \(i, j\). Donc \(A^\mathsf{T} = A\).
Si \(A\) est symétrique, \(A^\mathsf{T} = A\) et les deux sont égaux. Réciproquement, si \(X^\mathsf{T} A^\mathsf{T} Y = X^\mathsf{T} A Y\) pour tous \(X, Y\), alors \(X^\mathsf{T} (A^\mathsf{T} - A) Y = 0\) pour tous \(X, Y\) ; en prenant \(X = E_i\) et \(Y = E_j\) (colonnes de la base canonique) on lit le coefficient \((i,j)\) de \(A^\mathsf{T} - A\), qui est donc \(0\) pour tous \(i, j\). Donc \(A^\mathsf{T} = A\).
Exemple — Matrices de projections et symétries orthogonales
Dans une base orthonormée, la matrice d'une projection orthogonale ou d'une symétrie orthogonale est symétrique. Soit \(P\) la matrice (dans la base canonique) de la projection orthogonale sur un sous-espace \(F\). Pour \(X, Y \in \mathbb{R}^n\), décomposons \(X = X_F + X_\perp\) et \(Y = Y_F + Y_\perp\) selon \(\mathbb{R}^n = F \oplus F^\perp\) ; alors \(P X = X_F\) et \(P Y = Y_F\), donc \(\langle P X, Y\rangle = \langle X_F, Y_F\rangle = \langle X, P Y\rangle\). Par le critère par le produit scalaire \(P\) est symétrique. La symétrie orthogonale par rapport à \(F\) a pour matrice \(S = 2P - I_n\), elle aussi symétrique (\(S^\mathsf{T} = 2P^\mathsf{T} - I_n = 2P - I_n = S\)). Le mot orthogonale est essentiel : une projection oblique (parallèle à un supplémentaire autre que \(F^\perp\)) a une matrice non symétrique. Méthode — Reconnaître et construire des matrices symétriques
Pour tester si \(A\) est symétrique, vérifier \(A^\mathsf{T} = A\) coefficient par coefficient (miroir par rapport à la diagonale) — c'est plus rapide que le critère par le produit scalaire, qui est l'outil des démonstrations. Pour construire une matrice symétrique : toute matrice de la forme \(B^\mathsf{T} B\) ou \(B + B^\mathsf{T}\) est symétrique, puisque \((B^\mathsf{T} B)^\mathsf{T} = B^\mathsf{T} B\) et \((B + B^\mathsf{T})^\mathsf{T} = B + B^\mathsf{T}\). En particulier \(U U^\mathsf{T}\) est symétrique pour toute colonne \(U\). Compétences à pratiquer
- Reconnaître une matrice symétrique
I.2
Sous-espaces stables par une matrice symétrique
Une matrice symétrique interagit proprement avec l'orthogonalité : si un sous-espace est stable par \(A\) (c'est-à-dire que \(A\) l'envoie dans lui-même), alors son supplémentaire orthogonal est aussi stable. Itérer cette remarque est précisément le moteur du théorème spectral de la section suivante.
Proposition — Stabilité du supplémentaire orthogonal
Soit \(A \in \mathcal{S}_n(\mathbb{R})\) et \(F\) un sous-espace de \(\mathbb{R}^n\) stable par \(A\) (c'est-à-dire \(A X \in F\) pour tout \(X \in F\)). Alors \(F^\perp\) est aussi stable par \(A\).
Soit \(Y \in F^\perp\) ; montrons \(A Y \in F^\perp\), c'est-à-dire \(\langle A Y, X\rangle = 0\) pour tout \(X \in F\). Par le critère par le produit scalaire (\(A\) symétrique), $$ \langle A Y, X\rangle = \langle Y, A X\rangle. $$ Or \(F\) est stable, donc \(A X \in F\) ; et \(Y \in F^\perp\) est orthogonal à tout vecteur de \(F\), en particulier à \(A X\). D'où \(\langle A Y, X\rangle = 0\) pour tout \(X \in F\), c'est-à-dire \(A Y \in F^\perp\).
Pour une matrice symétrique, un sous-espace stable \(F\) entraîne son orthogonal \(F^\perp\) : les deux sont stables, et l'étude de \(A\) se scinde selon la décomposition orthogonale \(\mathbb{R}^n = F \oplus F^\perp\). 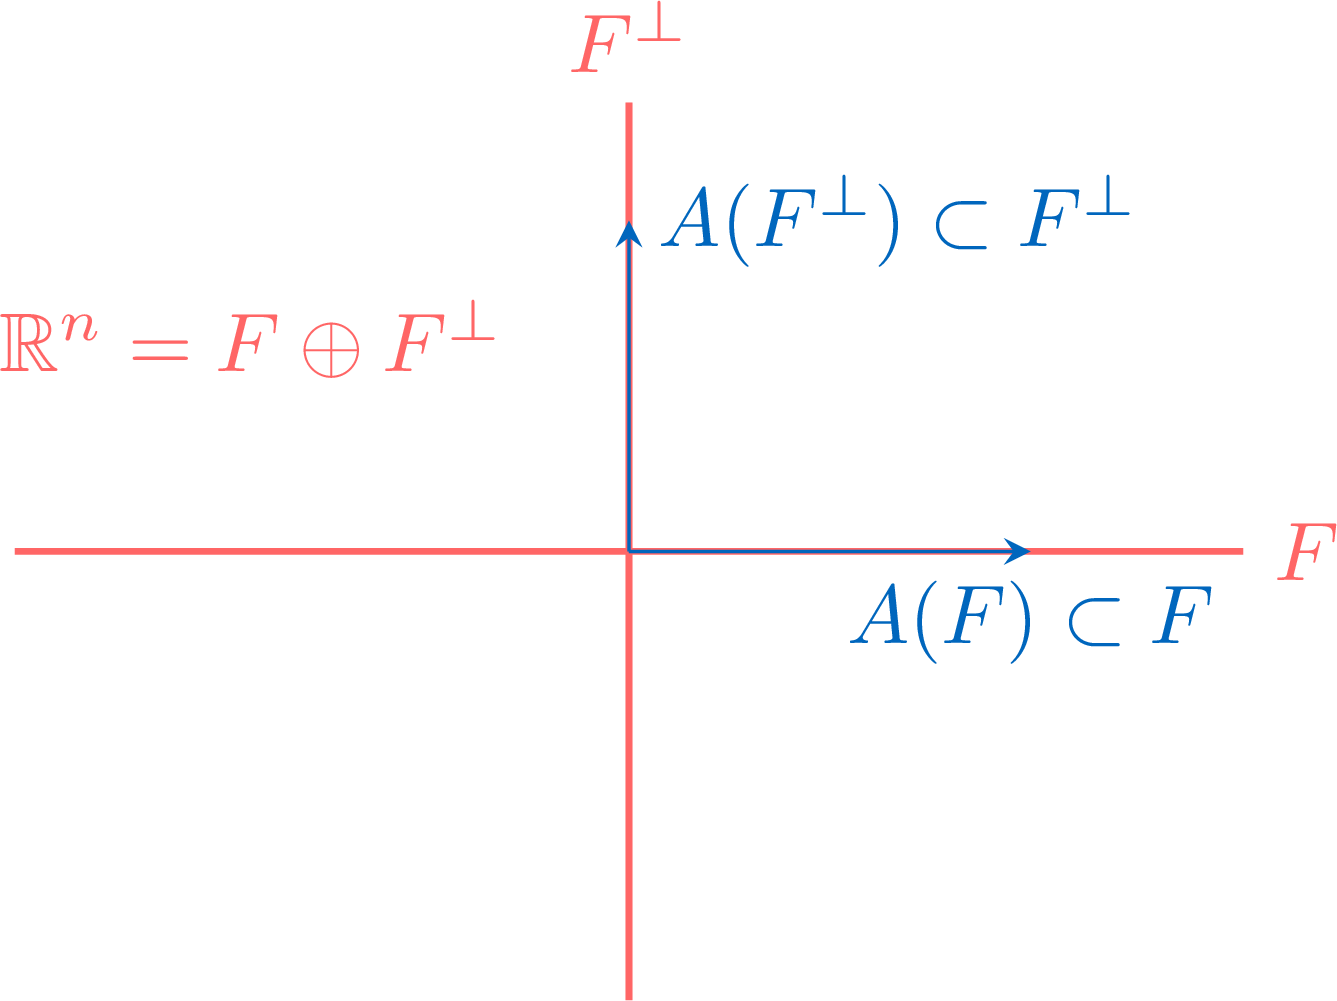
La décomposition orthogonale \(\mathbb{R}^n = F \oplus F^\perp\) est respectée par \(A\).
Compétences à pratiquer
- Utiliser la stabilité du supplémentaire orthogonal
II
Le théorème spectral
II.1
Valeurs propres réelles et sous-espaces propres orthogonaux
Deux faits préparent le théorème spectral : une matrice symétrique réelle n'a que des valeurs propres réelles, et ses sous-espaces propres pour des valeurs propres distinctes sont orthogonaux. Les notions de valeur propre et de sous-espace propre sont celles de Réduction, éléments propres et diagonalisation, appliquées ici à une matrice symétrique.
Proposition — Valeurs propres réelles
Soit \(A \in \mathcal{S}_n(\mathbb{R})\). Alors le polynôme caractéristique \(\chi_A\) est scindé sur \(\mathbb{R}\) : toutes ses racines sont réelles. En particulier toute valeur propre de \(A\) est réelle, et \(A\) admet au moins une valeur propre (réelle).
Dimension \(2\). Une matrice symétrique \(\begin{pmatrix} a & b \\ b & c \end{pmatrix}\) a pour polynôme caractéristique \(X^2 - (a+c)X + (ac - b^2)\), de discriminant \((a+c)^2 - 4(ac - b^2) = (a - c)^2 + 4b^2 \geq 0\). Les deux racines sont donc réelles.
Cas général : admise (hors programme). On admet que \(\chi_A\) est scindé sur \(\mathbb{R}\) pour toute \(A \in \mathcal{S}_n(\mathbb{R})\). Idée (ce n'est pas une démonstration complète). Soit \(\lambda \in \mathbb{C}\) une racine complexe quelconque de \(\chi_A\) (il en existe au moins une par d'Alembert–Gauss), avec un vecteur propre complexe \(X \in \mathbb{C}^n\), \(A X = \lambda X\), et la quantité de coordonnées \(\overline{X}^\mathsf{T} X = \sum_i |x_i|^2 > 0\) ; en comparant \(\overline{X}^\mathsf{T} A X\) calculé de deux façons on force \(\lambda = \overline{\lambda}\), donc \(\lambda\) est réelle. Comme ceci vaut pour toute racine complexe, \(\chi_A\) n'a que des racines réelles, c'est-à-dire qu'il est scindé sur \(\mathbb{R}\). Cet argument est hors du programme à ce niveau (c'est un calcul de coordonnées dans \(\mathbb{C}^n\) ; aucune structure de produit scalaire hermitien, elle-même hors programme, n'est requise).
Cas général : admise (hors programme). On admet que \(\chi_A\) est scindé sur \(\mathbb{R}\) pour toute \(A \in \mathcal{S}_n(\mathbb{R})\). Idée (ce n'est pas une démonstration complète). Soit \(\lambda \in \mathbb{C}\) une racine complexe quelconque de \(\chi_A\) (il en existe au moins une par d'Alembert–Gauss), avec un vecteur propre complexe \(X \in \mathbb{C}^n\), \(A X = \lambda X\), et la quantité de coordonnées \(\overline{X}^\mathsf{T} X = \sum_i |x_i|^2 > 0\) ; en comparant \(\overline{X}^\mathsf{T} A X\) calculé de deux façons on force \(\lambda = \overline{\lambda}\), donc \(\lambda\) est réelle. Comme ceci vaut pour toute racine complexe, \(\chi_A\) n'a que des racines réelles, c'est-à-dire qu'il est scindé sur \(\mathbb{R}\). Cet argument est hors du programme à ce niveau (c'est un calcul de coordonnées dans \(\mathbb{C}^n\) ; aucune structure de produit scalaire hermitien, elle-même hors programme, n'est requise).
Exemple — Le cas \(2 \times 2\)
Pour \(A = \begin{pmatrix} 2 & 1 \\ 1 & 2 \end{pmatrix}\), le discriminant de \(\chi_A\) est \((2-2)^2 + 4 \cdot 1^2 = 4 > 0\), donc les deux valeurs propres sont réelles : \(\chi_A = X^2 - 4X + 3 = (X-1)(X-3)\), donnant \(1\) et \(3\). Plus généralement, pour \(\begin{pmatrix} a & b \\ b & c \end{pmatrix}\) le discriminant \((a-c)^2 + 4b^2\) s'annule exactement lorsque \(a = c\) et \(b = 0\), c'est-à-dire lorsque la matrice est \(a I_2\) — les seules matrices symétriques \(2 \times 2\) ayant une valeur propre double. Proposition — Sous-espaces propres orthogonaux
Soit \(A \in \mathcal{S}_n(\mathbb{R})\) et \(\lambda \neq \mu\) deux valeurs propres de \(A\). Alors les sous-espaces propres \(E_\lambda(A)\) et \(E_\mu(A)\) sont orthogonaux.
Prenons \(X \in E_\lambda(A)\) et \(Y \in E_\mu(A)\). Par le critère par le produit scalaire (\(A\) symétrique), \(\langle A X, Y\rangle = \langle X, A Y\rangle\), soit \(\langle \lambda X, Y\rangle = \langle X, \mu Y\rangle\), d'où \(\lambda \langle X, Y\rangle = \mu \langle X, Y\rangle\). Donc \((\lambda - \mu)\langle X, Y\rangle = 0\), et comme \(\lambda \neq \mu\) on obtient \(\langle X, Y\rangle = 0\). Tout vecteur de \(E_\lambda(A)\) est ainsi orthogonal à tout vecteur de \(E_\mu(A)\).
Exemple — Droites propres orthogonales
La matrice \(A = \begin{pmatrix} 2 & 1 \\ 1 & 2 \end{pmatrix}\) a pour valeurs propres \(1\) et \(3\), de vecteurs propres \((1, -1)\) et \((1, 1)\). Les deux vecteurs propres vérifient \(\langle (1,-1), (1,1)\rangle = 1 - 1 = 0\) : les droites propres sont orthogonales, comme l'assure la Proposition. Méthode — Localiser les valeurs propres et tester l'orthogonalité
Pour une matrice symétrique réelle, les valeurs propres sont les racines de \(\chi_A\) et elles sont toutes réelles — aucune racine complexe à écarter. Une fois connus des vecteurs propres de valeurs propres distinctes, leur orthogonalité est automatique ; elle sert de vérification numérique d'un calcul (deux vecteurs propres calculés de valeurs propres distinctes qui ne sont pas orthogonaux signalent une erreur).
Lorsqu'une matrice symétrique réelle d'ordre \(2\) a deux valeurs propres distinctes, ses deux droites propres se coupent à angle droit. 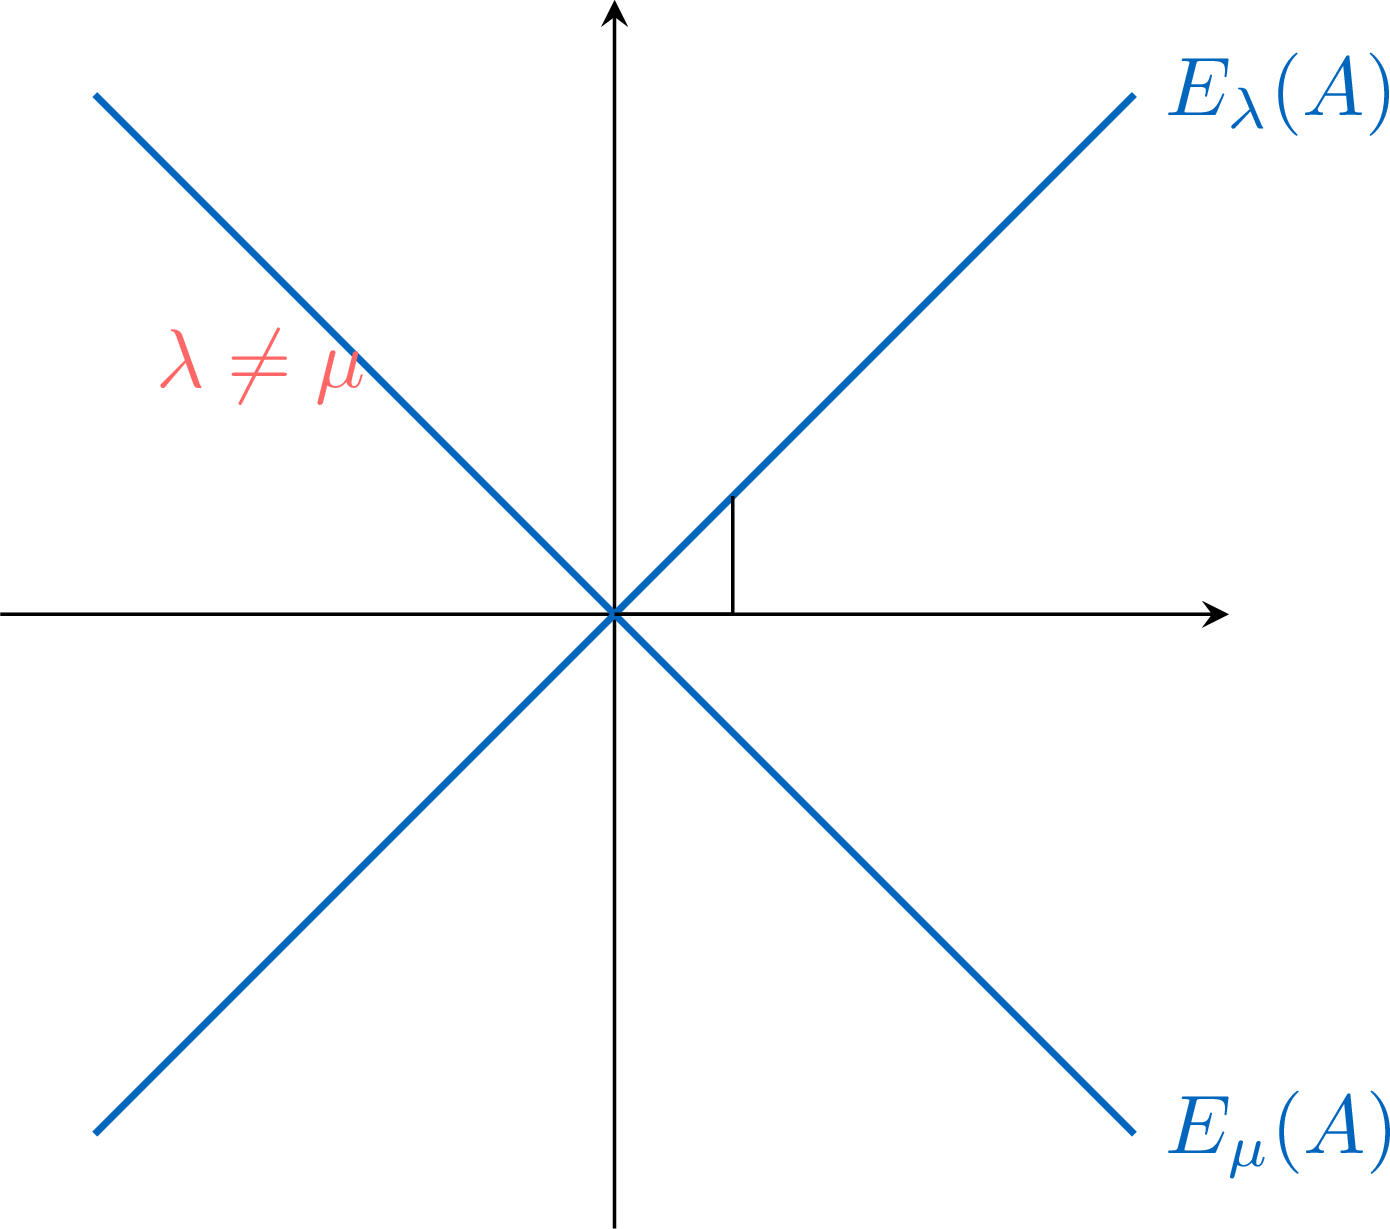
Pour des valeurs propres distinctes \(\lambda \neq \mu\), les sous-espaces propres \(E_\lambda(A)\) et \(E_\mu(A)\) sont orthogonaux.
Compétences à pratiquer
- Tester la réalité et l'orthogonalité
II.2
Diagonalisation orthogonale
Nous arrivons au résultat phare : une matrice symétrique réelle n'est pas seulement diagonalisable, elle est diagonalisable dans une base orthonormée de vecteurs propres — de façon équivalente, elle est diagonalisable orthogonalement, par une matrice de passage orthogonale. Comme la réalité des valeurs propres, ce théorème est admis à ce niveau (sa démonstration est hors du programme) ; on en note l'idée mais on utilise le résultat librement.
Théorème — Théorème spectral
Toute matrice symétrique réelle \(A \in \mathcal{S}_n(\mathbb{R})\) est diagonalisable orthogonalement : il existe une matrice orthogonale \(P \in \mathrm{O}_n(\mathbb{R})\) et une matrice diagonale réelle \(D\) telles que $$ A = P D P^\mathsf{T} = P D P^{-1} \qquad (\star) $$ De façon équivalente, \(\mathbb{R}^n\) est la somme directe orthogonale des sous-espaces propres de \(A\), et il existe une base orthonormée de \(\mathbb{R}^n\) formée de vecteurs propres de \(A\). Les colonnes de \(P\) forment une telle base propre orthonormée, et les coefficients diagonaux de \(D\) sont les valeurs propres correspondantes.
Admise (hors programme). Idée de l'argument (ce n'est pas une démonstration complète). On retire un sous-espace propre à la fois : \(A\) a une valeur propre réelle \(\lambda\) (valeurs propres réelles), le sous-espace propre \(E_\lambda(A)\) est stable, donc \(E_\lambda(A)^\perp\) est stable aussi (stabilité du supplémentaire orthogonal) ; la restriction de \(A\) à \(E_\lambda(A)^\perp\) est de nouveau représentée, dans une base orthonormée de ce sous-espace, par une matrice symétrique, donc la même étude se répète par récurrence sur la dimension jusqu'à épuiser \(\mathbb{R}^n\). En concaténant des bases orthonormées des sous-espaces propres on obtient la base propre orthonormée. La récurrence complète est hors du programme à ce niveau.
Exemple — Diagonaliser orthogonalement une matrice \(3 \times 3\)
Prenons \(A = \begin{pmatrix} 6 & -2 & 2 \\ -2 & 5 & 0 \\ 2 & 0 & 7 \end{pmatrix} \in \mathcal{S}_3(\mathbb{R})\). Son polynôme caractéristique est \(\chi_A = (X - 3)(X - 6)(X - 9)\) (on peut lire \(\operatorname{tr}(A) = 18 = 3+6+9\) et \(\det(A) = 162 = 3 \cdot 6 \cdot 9\) en vérification), donc \(\operatorname{Sp}(A) = \{3, 6, 9\}\). La résolution de \((A - 3 I_3) X = 0\) donne le vecteur propre \((2, 2, -1)\) pour \(3\) ; de même \((1, -2, -2)\) pour \(6\) et \((2, -1, 2)\) pour \(9\). On vérifie \(\langle (2,2,-1), (1,-2,-2)\rangle = 2 - 4 + 2 = 0\), et de même pour les deux autres paires : les vecteurs propres sont deux à deux orthogonaux, comme l'assure le théorème spectral. Chacun est de norme \(3\), donc les vecteurs propres unitaires sont \(\tfrac13(2,2,-1)\), \(\tfrac13(1,-2,-2)\), \(\tfrac13(2,-1,2)\). Avec $$ P = \frac13\begin{pmatrix} 2 & 1 & 2 \\
2 & -2 & -1 \\
-1 & -2 & 2 \end{pmatrix} \in \mathrm{O}_3(\mathbb{R}), \qquad P^\mathsf{T} A P = \begin{pmatrix} 3 & 0 & 0 \\
0 & 6 & 0 \\
0 & 0 & 9 \end{pmatrix}. $$ Exemple — Une valeur propre multiple
La matrice \(A = \begin{pmatrix} 2 & 1 & 1 \\ 1 & 2 & 1 \\ 1 & 1 & 2 \end{pmatrix}\) a \(\chi_A = (X - 1)^2(X - 4)\) : la valeur propre \(1\) est de multiplicité \(2\), de plan propre \(E_1(A) = \{x + y + z = 0\}\), et \(E_4(A) = \operatorname{Vect}(1,1,1)\). La droite \(E_4(A)\) est automatiquement orthogonale au plan \(E_1(A)\). À l'intérieur de \(E_1(A)\), la base \((-1,1,0), (-1,0,1)\) n'est pas orthogonale ; Gram–Schmidt produit \((-1,1,0)\) et \(\tfrac12(-1,-1,2)\). En normant les trois vecteurs on obtient une base propre orthonormée, et en les empilant en colonnes on obtient \(P \in \mathrm{O}_3(\mathbb{R})\) avec \(P^\mathsf{T} A P = \operatorname{diag}(1,1,4)\). Méthode — Diagonaliser orthogonalement une matrice symétrique
Étant donné \(A \in \mathcal{S}_n(\mathbb{R})\) : calculer les valeurs propres à partir de \(\chi_A\) (toutes réelles). Pour chaque valeur propre, trouver une base du sous-espace propre et l'orthonormaliser par Gram–Schmidt — nécessaire seulement à l'intérieur d'un sous-espace propre de multiplicité \(\geq 2\), les sous-espaces propres de valeurs propres distinctes étant déjà orthogonaux. En empilant ces vecteurs propres orthonormés en colonnes, on obtient \(P \in \mathrm{O}_n(\mathbb{R})\) avec \(P^\mathsf{T} A P = P^{-1} A P\) diagonale. Une vérification utile : \(P^\mathsf{T} P = I_n\), c'est-à-dire les colonnes sont orthonormées.
La base propre orthonormée d'une matrice symétrique donne les axes principaux : le long de ceux-ci \(A\) agit par simples dilatations \(\lambda_i\). 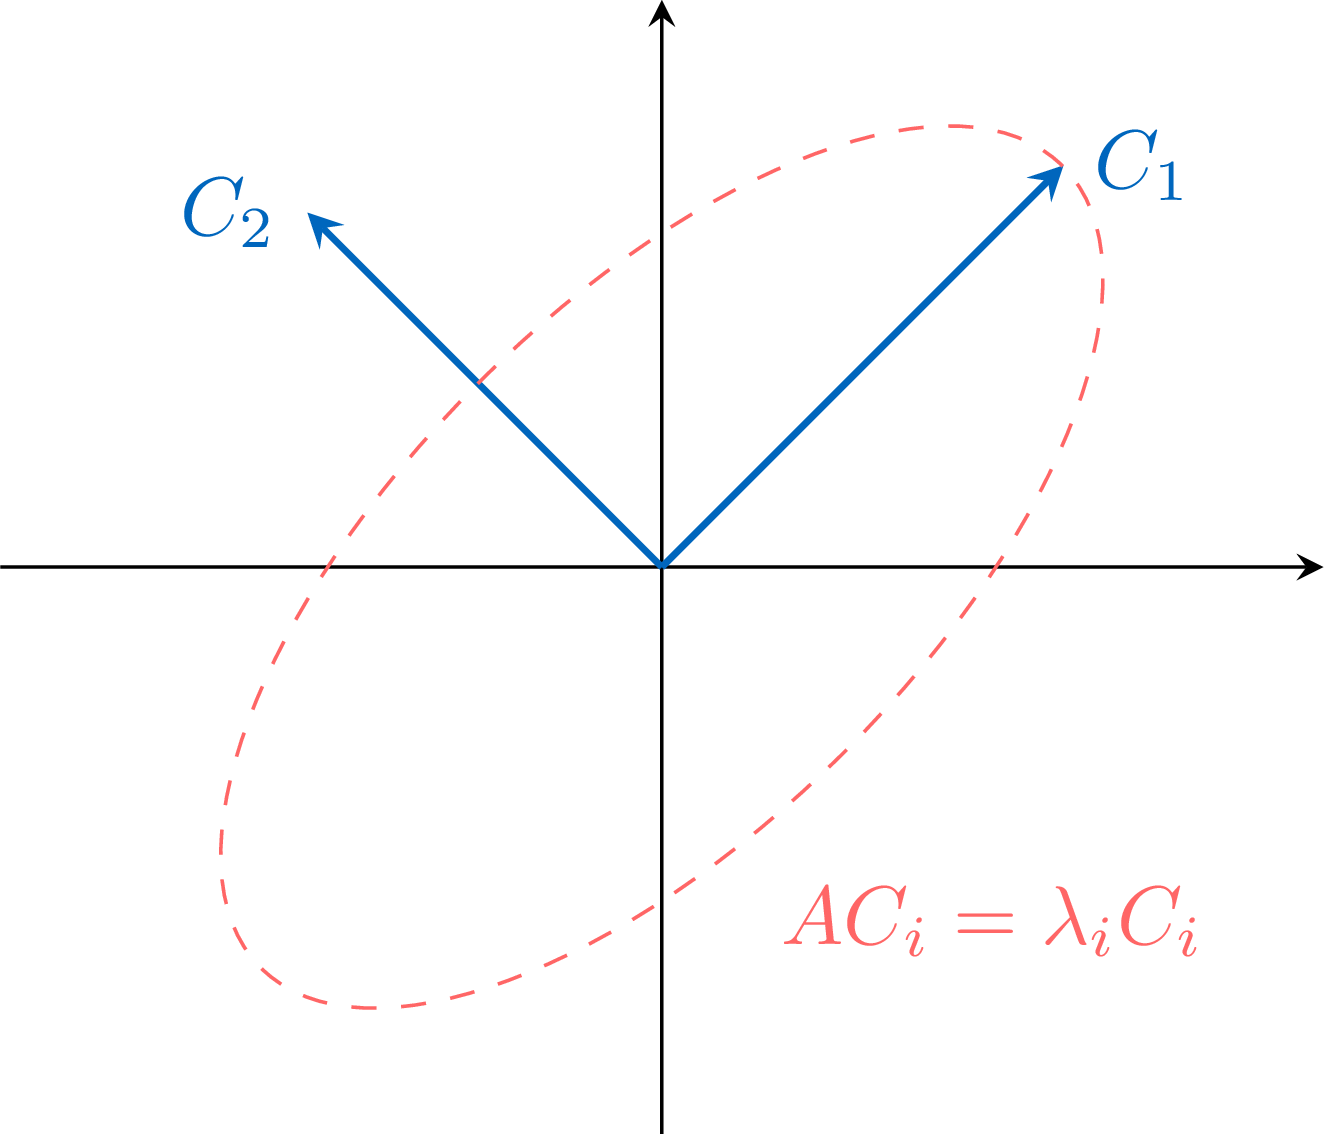
Dans la base propre orthonormée \((C_1, \dots, C_n)\) (les colonnes de \(P\)), la matrice \(A\) agit comme la dilatation diagonale \(C_i \mapsto \lambda_i C_i\).
Compétences à pratiquer
- Diagonaliser orthogonalement une matrice symétrique
III
Matrices symétriques positives et définies positives
III.1
Matrices positives et définies positives
Parmi les matrices symétriques, celles pour lesquelles le nombre \(X^\mathsf{T} A X\) est toujours positif méritent un nom. Ce sont les positives, et — lorsque le nombre est de plus strictement positif hors de l'origine — les définies positives.
Définition — Matrices symétriques positives et définies positives
Une matrice \(A \in \mathcal{S}_n(\mathbb{R})\) est positive lorsque \(X^\mathsf{T} A X \geq 0\) pour tout \(X \in \mathbb{R}^n\), et définie positive lorsque \(X^\mathsf{T} A X > 0\) pour tout \(X \neq 0\). Leurs ensembles se notent \(\mathcal{S}_n^+(\mathbb{R})\) et \(\mathcal{S}_n^{++}(\mathbb{R})\). L'hypothèse de symétrie fait partie de la définition : positive et définie positive sont réservées aux matrices symétriques. Exemple — Trois petits exemples
L'identité \(I_n\) est définie positive : \(X^\mathsf{T} I_n X = \|X\|^2 > 0\) pour \(X \neq 0\). Plus généralement \(\lambda I_n \in \mathcal{S}_n^{++}(\mathbb{R})\) pour \(\lambda > 0\) et \(\lambda I_n \in \mathcal{S}_n^+(\mathbb{R})\) pour \(\lambda \geq 0\). La matrice \(A = U U^\mathsf{T}\) pour une colonne \(U\) non nulle est positive : \(X^\mathsf{T} U U^\mathsf{T} X = (U^\mathsf{T} X)^2 \geq 0\) ; elle n'est pas définie positive dès que \(n \geq 2\) (elle s'annule sur \(U^\perp\)). La matrice \(\begin{pmatrix} 1 & 2 \\ 2 & 1 \end{pmatrix}\) est symétrique mais pas positive : pour \(X = (1, -1)\), \(X^\mathsf{T} A X = 1 - 4 + 1 = -2 < 0\). Méthode — Tester la positivité par la forme quadratique
Pour décider directement si une matrice symétrique \(A\) est positive, étudier le signe de la forme quadratique \(X \mapsto X^\mathsf{T} A X\) : positive lorsque ce nombre est \(\geq 0\) partout, définie positive lorsqu'il est \(> 0\) hors de l'origine. Pour montrer que \(A\) n'est pas positive, il suffit d'exhiber un \(X\) avec \(X^\mathsf{T} A X < 0\). Pour une décision propre la caractérisation spectrale de la sous-section suivante est en général plus rapide, mais le test direct par la forme quadratique est la définition et le premier réflexe le plus sûr.
Pour \(A\) définie positive et \(c > 0\), les lignes de niveau \(X^\mathsf{T} A X = c\) sont emboîtées autour de l'origine, d'axes les vecteurs propres de \(A\) : des ellipses en dimension \(2\), des ellipsoïdes en dimension \(\geq 3\) (en dimension \(1\) elles dégénèrent en les deux points \(\pm\sqrt{c/a}\)). (La forme elliptique bornée est propre au cas défini positif : pour une matrice seulement positive les lignes de niveau peuvent être non bornées ou dégénérées.) 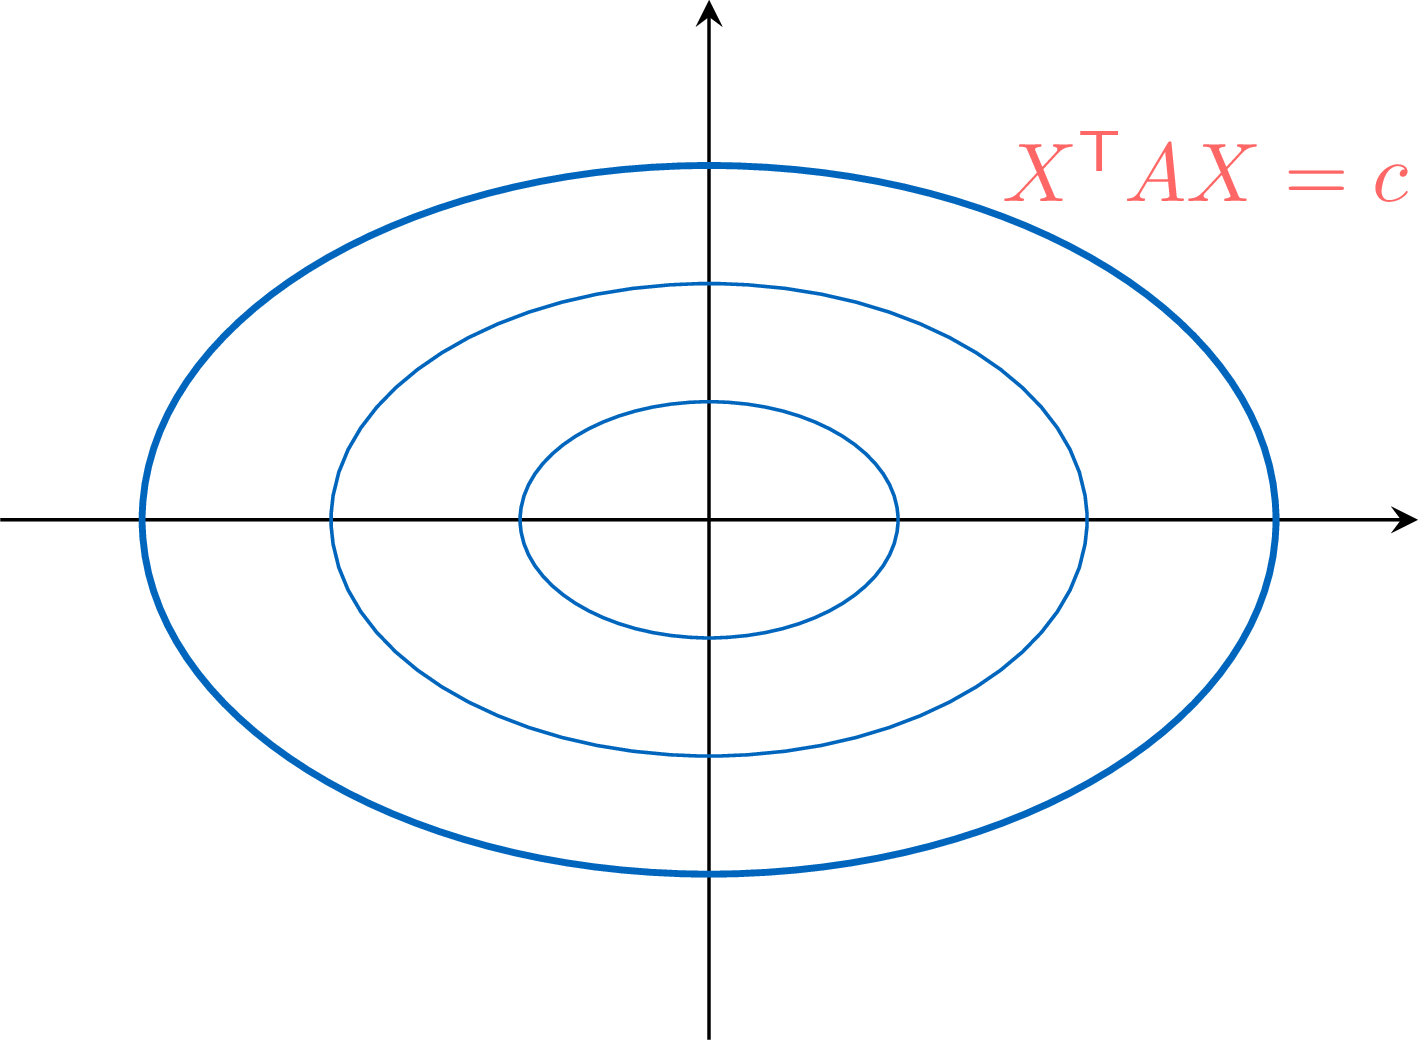
La forme quadratique \(X \mapsto X^\mathsf{T} A X\) d'une matrice définie positive a des lignes de niveau elliptiques.
Compétences à pratiquer
- Reconnaître une matrice positive ou définie positive
III.2
La caractérisation spectrale de la positivité
Le théorème spectral transforme la positivité en une condition sur le spectre : une matrice symétrique est positive exactement lorsque ses valeurs propres sont \(\geq 0\), et définie positive exactement lorsqu'elles sont \(> 0\).
Proposition — Caractérisation spectrale de la positivité
Soit \(A \in \mathcal{S}_n(\mathbb{R})\). Alors $$ A \in \mathcal{S}_n^+(\mathbb{R}) \iff \textcolor{colorprop}{\operatorname{Sp}(A) \subset \mathbb{R}_+}, \qquad A \in \mathcal{S}_n^{++}(\mathbb{R}) \iff \textcolor{colorprop}{\operatorname{Sp}(A) \subset \mathbb{R}_+^*}. $$
Supposons \(A \in \mathcal{S}_n^+(\mathbb{R})\) et soit \(\lambda\) une valeur propre, \(A X = \lambda X\) avec \(X \neq 0\). Alors \(0 \leq X^\mathsf{T} A X = \lambda X^\mathsf{T} X = \lambda \|X\|^2\), donc \(\lambda \geq 0\).
Réciproquement, supposons \(\operatorname{Sp}(A) \subset \mathbb{R}_+\). Par le théorème spectral il existe une base propre orthonormée \((C_1, \dots, C_n)\) avec \(A C_i = \lambda_i C_i\) et chaque \(\lambda_i \geq 0\). En écrivant \(X = \sum_i y_i C_i\), la base étant orthonormée donne \(X^\mathsf{T} A X = \sum_i \lambda_i y_i^2 \geq 0\), donc \(A \in \mathcal{S}_n^+(\mathbb{R})\).
Pour la version stricte : si \(A \in \mathcal{S}_n^{++}(\mathbb{R})\) le même premier pas donne \(\lambda \|X\|^2 > 0\), donc \(\lambda > 0\). Réciproquement si tout \(\lambda_i > 0\), alors pour \(X \neq 0\) un \(y_i \neq 0\) et \(X^\mathsf{T} A X = \sum_i \lambda_i y_i^2 > 0\).
Exemple — Décider la positivité sur les valeurs propres
La matrice \(\begin{pmatrix} 2 & 1 \\ 1 & 2 \end{pmatrix}\), de valeurs propres \(1\) et \(3\), toutes deux \(> 0\), est dans \(\mathcal{S}_2^{++}(\mathbb{R})\). La matrice \(\begin{pmatrix} 1 & 1 \\ 1 & 1 \end{pmatrix}\), de valeurs propres \(0\) et \(2\), est dans \(\mathcal{S}_2^+(\mathbb{R})\) mais pas dans \(\mathcal{S}_2^{++}(\mathbb{R})\). La matrice \(\begin{pmatrix} 1 & 2 \\ 2 & 1 \end{pmatrix}\), de valeurs propres \(-1\) et \(3\), n'est dans aucun des deux. Exemple — Matrices symétriques définies positives et produits scalaires
Soit \(A \in \mathcal{S}_n(\mathbb{R})\). La forme bilinéaire \((X, Y) \mapsto X^\mathsf{T} A Y\) sur \(\mathbb{R}^n\) est symétrique (car \(A\) l'est). C'est un produit scalaire sur \(\mathbb{R}^n\) si et seulement si elle est définie positive, soit \(X^\mathsf{T} A X > 0\) pour \(X \neq 0\) — exactement la condition \(A \in \mathcal{S}_n^{++}(\mathbb{R})\). Les matrices symétriques définies positives sont donc précisément les matrices qui définissent un produit scalaire sur \(\mathbb{R}^n\). Méthode — Utiliser la caractérisation spectrale
Pour décider la positivité, calculer le spectre : \(A\) est positive ssi toutes les valeurs propres sont \(\geq 0\), définie positive ssi toutes sont \(> 0\) — en général plus rapide que de manier \(X^\mathsf{T} A X\) directement. Pour une matrice symétrique \(2 \times 2\), la trace et le déterminant suffisent : \(A\) est définie positive ssi \(\operatorname{tr}(A) > 0\) et \(\det(A) > 0\) (le produit et la somme des deux valeurs propres réelles sont alors tous deux \(> 0\)). La matrice hessienne d'une fonction lisse de plusieurs variables en un point critique est symétrique, et sa positivité gouverne la classification des extrema locaux — un lien développé dans Calcul différentiel.
Les matrices symétriques définies positives sont à l'intérieur des positives, elles-mêmes à l'intérieur des symétriques. 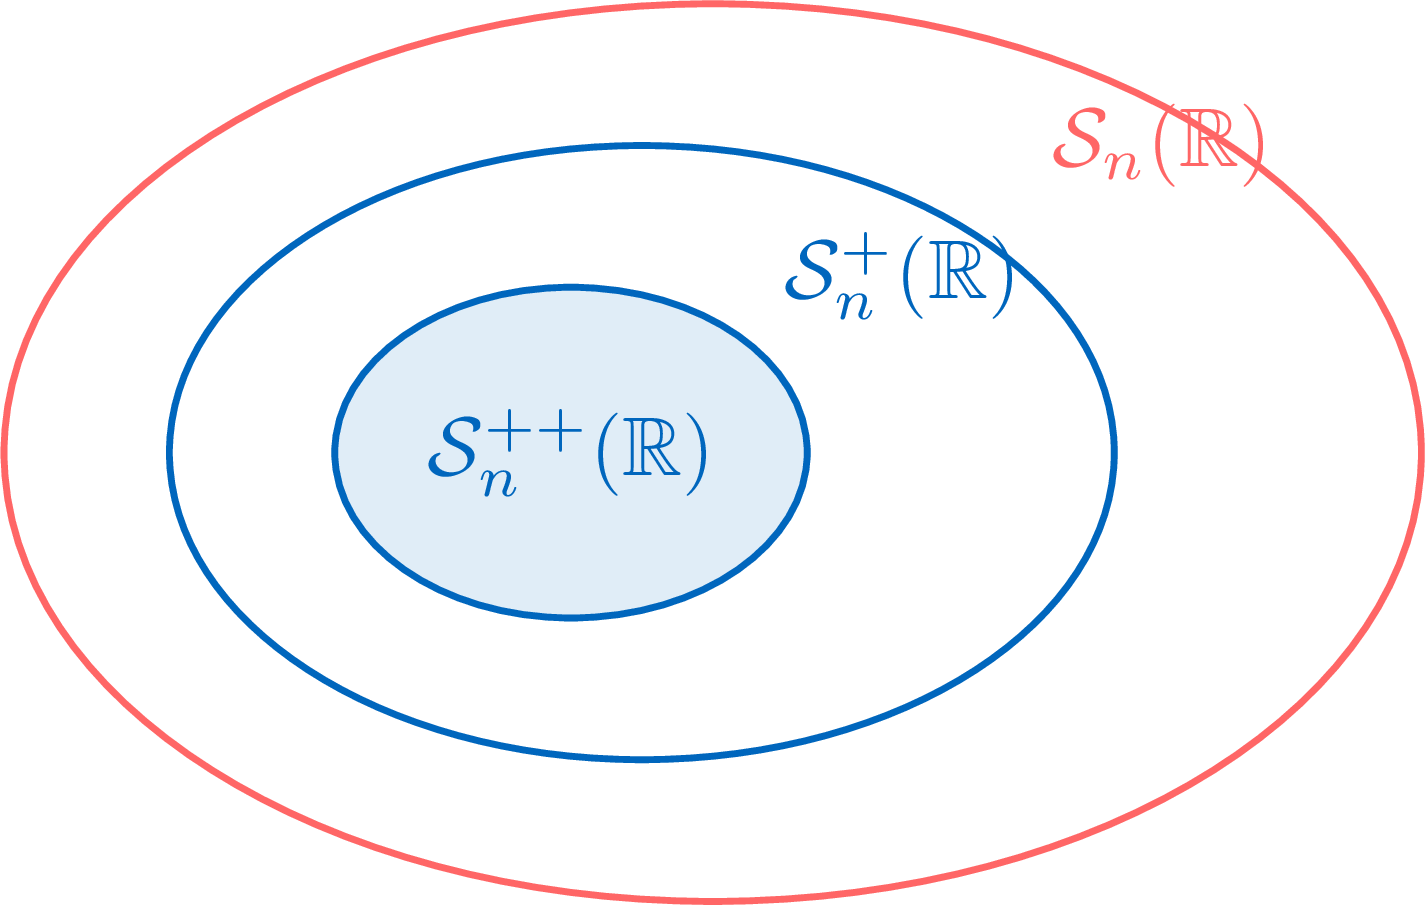
Les inclusions strictes sont \(\mathcal{S}_n^{++}(\mathbb{R}) \subset \mathcal{S}_n^+(\mathbb{R}) \subset \mathcal{S}_n(\mathbb{R})\). Au sein de \(\mathcal{S}_n(\mathbb{R})\) — où le spectre est déjà réel — l'appartenance aux deux ensembles intérieurs se lit sur le spectre : \(A \in \mathcal{S}_n^+(\mathbb{R})\) ssi \(\operatorname{Sp}(A) \subset \mathbb{R}_+\), et \(A \in \mathcal{S}_n^{++}(\mathbb{R})\) ssi \(\operatorname{Sp}(A) \subset \mathbb{R}_+^*\).
Compétences à pratiquer
- Pour aller plus loin
Aller à la section