Éducation Nationale Française · PT
Déterminants
Le déterminant attache à toute matrice carrée \(A \in \mathcal{M}_n(\mathbb{K})\) un unique scalaire \(\det(A)\) qui décide d'un coup d'\oe il si \(A\) est inversible : \(A\) est inversible exactement lorsque \(\det(A) \neq 0\). Ce chapitre l'étudie dans sa version matricielle, en trois étapes.
(1) Le déterminant d'une matrice carrée est introduit par les trois propriétés qui le déterminent de manière unique : il est linéaire par rapport à chaque colonne, il change de signe quand on échange deux colonnes, et il vaut \(1\) sur la matrice identité. De ces trois propriétés seules — sans aucune formule de sommation — on calcule la valeur de tout petit déterminant, on retrouve la règle \(ad - bc\) pour \(n = 2\) et la règle de Sarrus pour \(n = 3\), et sur \(\mathbb{R}\) le déterminant se lit géométriquement comme une aire orientée en dimension \(2\) et un volume orienté (le produit mixte) en dimension \(3\).
(2) Les propriétés du déterminant : l'effet des opérations élémentaires sur les colonnes — moteur du calcul pratique par réduction — le déterminant d'une matrice triangulaire, le critère \(A \in \mathrm{GL}_n(\mathbb{K}) \iff \det(A) \neq 0\), la multiplicativité \(\det(AB) = \det(A)\det(B)\), le déterminant d'un inverse et d'une transposée, et le développement par rapport à une ligne ou une colonne.
(3) Le déterminant d'une famille de vecteurs dans une base et d'un endomorphisme : le même scalaire, caractérisant maintenant les bases (\(\det \neq 0\)) et les automorphismes (\(\det \neq 0\)), les propriétés matricielles étant traduites côté endomorphisme.
Notations permanentes. \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\). Pour \(n \geq 1\), \(\mathcal{M}_n(\mathbb{K})\) est l'ensemble des matrices carrées de taille \(n\) à coefficients dans \(\mathbb{K}\), \(I_n\) la matrice identité, \(\mathrm{GL}_n(\mathbb{K})\) les matrices inversibles. Une matrice \(A = (a_{ij}) \in \mathcal{M}_n(\mathbb{K})\) est identifiée à la famille \((C_1, \dots, C_n)\) de ses colonnes, vecteurs de \(\mathbb{K}^n\), écrites dans la base canonique \(\mathcal{B}_n = (E_1, \dots, E_n)\). L'existence et l'unicité du déterminant, ainsi que les outils de rang et d'opérations élémentaires, sont ceux du cours de première année. La lecture géométrique (aire orientée, volume orienté, orientation) est énoncée sur \(\mathbb{R}\) uniquement.
I
Déterminant d'une matrice carrée
I.1
Les trois propriétés caractéristiques
On mesure une matrice carrée \(A\) par un unique scalaire construit à partir de ses colonnes. On demande trois choses à ce scalaire : qu'il réagisse linéairement à chaque colonne prise isolément, qu'il change de signe quand on échange deux colonnes, et qu'il soit normalisé à \(1\) sur l'identité. Ces trois exigences déterminent une et une seule application — le déterminant. On admet qu'une telle application existe et est unique ; la construction en taille \(n \geq 4\) et la théorie générale des formes multilinéaires ne sont pas abordées à ce niveau. Tout le chapitre repose alors sur ces trois seules propriétés.
Théorème — Les trois propriétés caractéristiques du déterminant
Pour tout \(n \geq 1\) il existe une unique application \(\det \colon \mathcal{M}_n(\mathbb{K}) \to \mathbb{K}\), appelée déterminant, telle que, en notant \(A = (C_1, \dots, C_n)\) ses colonnes : - (i) Linéaire par rapport à chaque colonne. Pour tout \(j \in \llbracket 1, n \rrbracket\), les autres colonnes étant fixées, l'application \(C \mapsto \det(C_1, \dots, C_{j-1}, C, C_{j+1}, \dots, C_n)\) est linéaire de \(\mathbb{K}^n\) dans \(\mathbb{K}\).
- (ii) Antisymétrique par rapport aux colonnes. Échanger deux colonnes multiplie le déterminant par \(-1\) : pour \(i \neq j\), \(\det(\dots, C_j, \dots, C_i, \dots) = -\det(\dots, C_i, \dots, C_j, \dots)\).
- (iii) Normalisation. \(\det(I_n) = 1\).
La première conséquence de l'antisymétrie, utilisée dans presque toutes les démonstrations ci-dessous, est que le déterminant s'annule dès que deux colonnes sont égales. C'est la propriété alternée.
Proposition — Conséquences immédiates
Soit \(A = (C_1, \dots, C_n) \in \mathcal{M}_n(\mathbb{K})\). - Deux colonnes égales. Si \(C_i = C_j\) pour un certain \(i \neq j\), alors \(\det(A) = 0\).
- Une colonne nulle. Si une colonne \(C_i = 0\), alors \(\det(A) = 0\).
- Deux colonnes égales. Supposons \(C_i = C_j\) avec \(i \neq j\). Échanger les colonnes \(i\) et \(j\) redonne exactement la même matrice \(A\) (les deux colonnes échangées sont égales), donc son déterminant vaut encore \(\det(A)\) ; mais par antisymétrie (ii) cet échange multiplie aussi le déterminant par \(-1\). En égalant les deux lectures, \(\det(A) = -\det(A)\), d'où \(2\det(A) = 0\), et comme \(\mathbb{K}\) vaut \(\mathbb{R}\) ou \(\mathbb{C}\) (donc \(2 \neq 0\)), \(\det(A) = 0\).
- Une colonne nulle. Si \(C_i = 0\), on écrit \(C_i = 0 \cdot C_i\) et on utilise la linéarité dans la colonne \(i\) (propriété (i)) : \(\det(A) = 0 \cdot \det(A) = 0\).
Les trois propriétés déterminent déjà les petits déterminants. En taille \(2\), en développant les deux colonnes sur la base canonique et en utilisant la linéarité, l'antisymétrie et \(\det(I_2) = 1\), on obtient la formule familière ; en taille \(3\) le même mécanisme détermine la règle de Sarrus (dont on admet l'écriture à six termes).
Proposition — Le déterminant en taille 2 et 3
Pour \(a, b, c, d \in \mathbb{K}\), $$ \textcolor{colorprop}{ \det\begin{pmatrix} a & b \\
c & d \end{pmatrix} = ad - bc. } $$ Pour \(A = (a_{ij}) \in \mathcal{M}_3(\mathbb{K})\), la règle de Sarrus : $$ \textcolor{colorprop}{ \det(A) = a_{11}a_{22}a_{33} + a_{12}a_{23}a_{31} + a_{13}a_{21}a_{32} - a_{13}a_{22}a_{31} - a_{11}a_{23}a_{32} - a_{12}a_{21}a_{33}. } $$
On prouve la formule de taille \(2\) à partir des axiomes ; la règle de Sarrus en taille \(3\) s'obtient par le même développement par colonnes (six termes survivants au lieu de deux) et est admise ici. On écrit les deux colonnes sur la base canonique \((E_1, E_2)\) de \(\mathbb{K}^2\) : \(C_1 = a E_1 + c E_2\) et \(C_2 = b E_1 + d E_2\). On développe par linéarité dans chaque colonne (propriété (i)) : $$ \begin{aligned} \det(C_1, C_2) &= \det(a E_1 + c E_2,\; b E_1 + d E_2) \\
&= ab\,\det(E_1, E_1) + ad\,\det(E_1, E_2) \\
&\quad + cb\,\det(E_2, E_1) + cd\,\det(E_2, E_2) && \text{(bilinéarité)} \\
&= ad\,\det(E_1, E_2) + cb\,\det(E_2, E_1) && \text{(\(\det(E_1,E_1) = \det(E_2,E_2) = 0\))} \\
&= ad\,\det(E_1, E_2) - cb\,\det(E_1, E_2) && \text{(antisymétrie)} \\
&= (ad - bc)\,\det(I_2) = ad - bc && \text{(\(\det(I_2) = 1\)).} \end{aligned} $$
Notation. On écrit un déterminant comme le tableau de ses coefficients entre barres verticales, \(\det(A) = \begin{vmatrix} a & b \\ c & d \end{vmatrix}\). Sarrus est une règle \(3 \times 3\) seulement. Le nom « règle de Sarrus » désigne exclusivement le schéma diagonal \(3 \times 3\) ci-dessus ; la valeur en taille \(2\) est simplement \(ad - bc\). Il n'existe aucune formule diagonale analogue pour \(n \geq 4\) : à partir de la taille \(4\), on calcule par opérations élémentaires sur les colonnes ou par développement (tous deux ci-dessous), jamais par un produit de diagonales à la Sarrus.
Exemple
Calculer \(\begin{vmatrix} 3 & 5 \\ 1 & 2 \end{vmatrix}\) et le déterminant \(3 \times 3\) \(\begin{vmatrix} 1 & 2 & 0 \\ 0 & 1 & 3 \\ 2 & 0 & 1 \end{vmatrix}\).
Par la formule \(2 \times 2\), \(\begin{vmatrix} 3 & 5 \\ 1 & 2 \end{vmatrix} = 3 \cdot 2 - 5 \cdot 1 = 1\). Par Sarrus, $$ \begin{aligned} \begin{vmatrix} 1 & 2 & 0 \\
0 & 1 & 3 \\
2 & 0 & 1 \end{vmatrix} &= (1 \cdot 1 \cdot 1 + 2 \cdot 3 \cdot 2 + 0) - (0 + 1 \cdot 3 \cdot 0 + 2 \cdot 0 \cdot 1) && \text{(règle de Sarrus)} \\
&= (1 + 12) - 0 = 13. \end{aligned} $$
Compétences à pratiquer
- Calculer un petit déterminant à partir des axiomes
I.2
Lecture géométrique en dimension 2 et 3
Sur \(\mathbb{R}\), le déterminant a un sens géométrique. Pour deux vecteurs \(u, v\) de \(\mathbb{R}^2\) écrits dans la base canonique, \(\det(u, v)\) est l'aire orientée du parallélogramme qu'ils engendrent : positive lorsque \((u, v)\) est une base directe, négative lorsqu'elle est indirecte, nulle lorsque \(u\) et \(v\) sont colinéaires. Pour trois vecteurs \(u, v, w\) de \(\mathbb{R}^3\), \(\det(u, v, w)\) est leur produit mixte, le volume orienté du parallélépipède qu'ils engendrent, nul exactement lorsque les trois vecteurs sont linéairement dépendants (de manière équivalente, contenus dans un même plan passant par l'origine). Dans chaque cas le déterminant est mesuré relativement à la base de référence, prise comme unité d'aire / de volume. Lorsque cette base est orthonormée, \(|\det|\) est la véritable aire / le véritable volume euclidien ; le signe correspond alors à l'orientation usuelle lorsque la base est de plus directe. On retrouve ainsi les lectures géométriques de première année : l'aire orientée de deux vecteurs du plan, et le produit mixte (volume orienté) de trois vecteurs de l'espace.
Deux figures
En dimension \(2\), \(|\det(u, v)|\) est l'aire du parallélogramme sur \(u\) et \(v\) ; en dimension \(3\), \(|\det(u, v, w)|\) est le volume du parallélépipède sur \(u, v, w\). 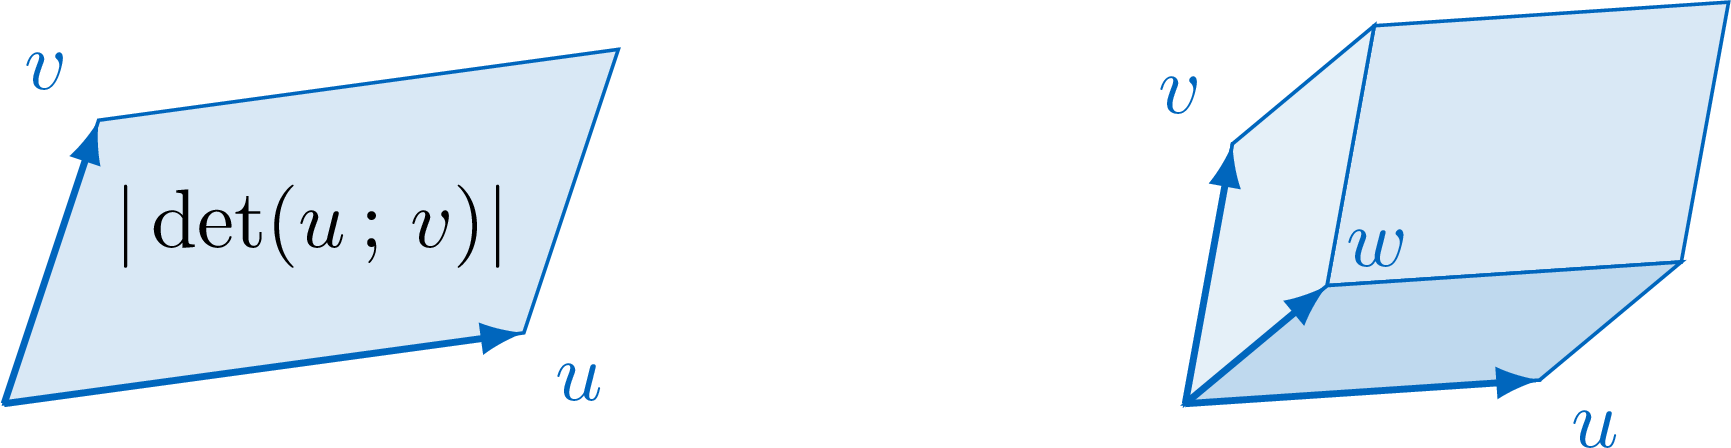
Exemple
Les vecteurs \(u = (1 \,;\, 2)\) et \(v = (3 \,;\, 6)\) de \(\mathbb{R}^2\) sont-ils colinéaires ? Calculer l'aire orientée \(\det(u, v)\).
$$ \det(u, v) = \begin{vmatrix} 1 & 3 \\
2 & 6 \end{vmatrix} = 1 \cdot 6 - 3 \cdot 2 = 0. $$ L'aire orientée est \(0\), donc \(u\) et \(v\) sont colinéaires (en effet \(v = 3u\)) : le parallélogramme qu'ils engendrent est aplati.
Compétences à pratiquer
- Lire un déterminant comme aire ou volume orienté
II
Propriétés et calcul du déterminant
II.1
Opérations sur les colonnes, déterminant triangulaire et pivot
La compétence attendue du chapitre est de calculer un déterminant par opérations élémentaires sur les colonnes. Trois opérations modifient \(\det(A)\) de manière contrôlée : échanger deux colonnes change le signe, multiplier une colonne par \(\lambda\) multiplie le déterminant par \(\lambda\), et ajouter à une colonne un multiple d'une autre colonne laisse le déterminant inchangé. Cette dernière — la transvection — crée des zéros sans coût et pilote tout le calcul. (Les mêmes effets valent pour les lignes ; on l'établit une fois la propriété de transposition disponible, dans la sous-section sur la transposée.)
Proposition — Déterminant et opérations élémentaires sur les colonnes
Soit \(A \in \mathcal{M}_n(\mathbb{K})\), \(i \neq j\), \(\lambda \in \mathbb{K}\). - Échange. \(C_i \leftrightarrow C_j\) multiplie le déterminant par \(-1\).
- Dilatation. \(C_i \leftarrow \lambda C_i\) multiplie le déterminant par \(\lambda\).
- Transvection. \(C_i \leftarrow C_i + \lambda C_j\) laisse le déterminant inchangé.
- Échange. C'est exactement l'antisymétrie, propriété (ii).
- Dilatation. Par linéarité dans la colonne \(i\) (propriété (i)), \(\det(\dots, \lambda C_i, \dots) = \lambda \det(\dots, C_i, \dots) = \lambda \det(A)\).
- Transvection. Par linéarité dans la colonne \(i\), $$ \begin{aligned} \det(\dots, C_i + \lambda C_j, \dots, C_j, \dots) &= \det(\dots, C_i, \dots, C_j, \dots) + \lambda \det(\dots, C_j, \dots, C_j, \dots) && \text{(linéarité en colonne \(i\))} \\ &= \det(A) + \lambda \cdot 0 && \text{(deux colonnes égales \(C_j\))} \\ &= \det(A). \end{aligned} $$
Dilatation avec \(\lambda = 0\). L'identité de dilatation \(\det(\dots, \lambda C_i, \dots) = \lambda \det(A)\) vaut pour tout \(\lambda \in \mathbb{K}\), y compris \(\lambda = 0\) (les deux membres valent alors \(0\)). Lorsque la dilatation est utilisée comme opération élémentaire réversible dans le pivot — et dans l'argument d'inversibilité ci-dessous — on impose \(\lambda \neq 0\) : une dilatation par \(0\) annulerait une colonne et n'est pas inversible. L'identité est un énoncé de linéarité ; l'algorithme ajoute la contrainte d'inversibilité.
Proposition — Multiplier toute la matrice par un scalaire
Pour \(A \in \mathcal{M}_n(\mathbb{K})\) et \(\lambda \in \mathbb{K}\), $$ \textcolor{colorprop}{ \det(\lambda A) = \lambda^n \det(A). } $$
La matrice \(\lambda A\) a pour colonnes \((\lambda C_1, \dots, \lambda C_n)\). En factorisant \(\lambda\) de chacune des \(n\) colonnes par linéarité (propriété (i)), on obtient un facteur \(\lambda\) par colonne, d'où \(\det(\lambda A) = \lambda^n \det(A)\).
Avant la méthode du pivot, on enregistre le déterminant sur lequel la méthode aboutit : celui d'une matrice triangulaire. C'est simplement le produit des coefficients diagonaux, et la démonstration n'utilise que les trois propriétés caractéristiques.
Proposition — Déterminant triangulaire
Pour \(A = (a_{ij}) \in \mathcal{M}_n(\mathbb{K})\) triangulaire supérieure ou triangulaire inférieure, $$ \textcolor{colorprop}{ \det(A) = \prod_{i=1}^{n} a_{ii} = a_{11} a_{22} \cdots a_{nn}. } $$ En particulier, le déterminant d'une matrice diagonale est le produit de ses coefficients diagonaux.
On traite le cas triangulaire supérieur par récurrence sur \(n\), en n'utilisant que les propriétés (i)–(iii). Pour le cas de base \(n = 1\), l'unique colonne est \(a_{11} E_1\), donc par linéarité et \(\det(I_1) = \det\big((1)\big) = 1\), \(\det\big((a_{11})\big) = a_{11} \det\big((1)\big) = a_{11}\). Soit \(A = (C_1, \dots, C_n)\) triangulaire supérieure de taille \(n \geq 2\), de colonnes dans la base canonique \(\mathcal{B}_n = (E_1, \dots, E_n)\) de \(\mathbb{K}^n\). Comme \(A\) est triangulaire supérieure, la première colonne est \(C_1 = a_{11} E_1\), et chaque colonne suivante \(C_j\) (\(j \geq 2\)) s'écrit \(C_j = a_{1j} E_1 + C_j'\) avec \(C_j' = \sum_{2 \leq i \leq j} a_{ij} E_i \in \mathrm{span}(E_2, \dots, E_n)\). On factorise d'abord \(a_{11}\) de la colonne \(1\) par linéarité (propriété (i)) : $$ \det(A) = \det(a_{11} E_1, C_2, \dots, C_n) = a_{11}\, \det(E_1, C_2, \dots, C_n). $$ Ensuite, pour chaque \(j \geq 2\), on effectue la transvection \(C_j \leftarrow C_j - a_{1j} C_1\) (après factorisation, la première variable contient maintenant \(C_1 = E_1\), donc ceci retranche \(a_{1j} E_1\) à la colonne \(j\)) : chaque telle transvection laisse le déterminant inchangé et change \(C_j\) en \(C_j'\). D'où $$ \det(A) = a_{11}\, \det(E_1, C_2', \dots, C_n'). $$ Toutes les colonnes \(C_2', \dots, C_n'\) vivent maintenant dans \(\mathrm{span}(E_2, \dots, E_n)\), tandis que la première colonne est exactement \(E_1\). En lisant les \(n-1\) vecteurs \(C_2', \dots, C_n'\) par leurs coordonnées sur \((E_2, \dots, E_n)\), notons \(B \in \mathcal{M}_{n-1}(\mathbb{K})\) la matrice \((n-1) \times (n-1)\) obtenue ; \(B\) est triangulaire supérieure de diagonale \((a_{22}, \dots, a_{nn})\). On affirme que \(\det(E_1, C_2', \dots, C_n') = \det(B)\). En effet, l'application \(\psi\) qui à une matrice \(M \in \mathcal{M}_{n-1}(\mathbb{K})\), de colonnes \(D_2, \dots, D_n\) lues sur \((E_2, \dots, E_n)\), associe \(\det(E_1, D_2, \dots, D_n)\) est linéaire par rapport à chaque colonne de \(M\) et antisymétrique (par les propriétés (i)–(ii) dans les variables \(2, \dots, n\)), et \(\psi(I_{n-1}) = \det(E_1, E_2, \dots, E_n) = \det(I_n) = 1\) ; par l'unicité du déterminant en taille \(n-1\), \(\psi = \det\) sur \(\mathcal{M}_{n-1}(\mathbb{K})\). Donc, par l'hypothèse de récurrence appliquée à \(B\) triangulaire, \(\det(E_1, C_2', \dots, C_n') = \det(B) = a_{22} \cdots a_{nn}\). D'où \(\det(A) = a_{11} a_{22} \cdots a_{nn}\). Pour une matrice triangulaire inférieure, on mène la même récurrence par le bas : on factorise \(a_{nn}\) de la dernière colonne \(C_n = a_{nn} E_n\), on annule la composante en \(E_n\) des autres colonnes par transvections, et on raisonne sur le bloc de tête de taille \(n-1\) ; le produit diagonal est le même.
Méthode — Calculer un déterminant par le pivot sur les colonnes
- Étape 1. En descendant ligne par ligne, prendre un coefficient diagonal non nul \(a_{kk}\) pour pivot et, par transvections \(C_j \leftarrow C_j + \lambda C_k\) (\(j > k\), qui ne changent pas \(\det\)), annuler les coefficients à droite de la diagonale sur la ligne \(k\) ; ceci amène la matrice vers une forme triangulaire inférieure. Si le coefficient diagonal courant est nul, en amener un non nul à cette place par un échange de colonnes (qui change le signe). (Une fois la propriété de transposition disponible, on peut de même travailler par opérations sur les lignes vers une forme triangulaire supérieure.)
- Étape 2. Itérer jusqu'à ce que la matrice soit triangulaire. Si à une étape une colonne (ou une ligne) entière du bloc restant est nulle, la matrice n'est pas inversible et \(\det = 0\).
- Étape 3. La matrice triangulaire \(T\) atteinte vérifie \(\det(T) = \) produit de ses coefficients diagonaux (Proposition du déterminant triangulaire ci-dessus). On retrouve \(\det(A)\) en défaisant les facteurs enregistrés : chaque échange a contribué \(\times(-1)\) et chaque dilatation \(C_i \leftarrow \lambda C_i\) a contribué \(\times\lambda\), donc si ces opérations multiplient \(\det\) par un facteur global non nul \(f\), alors \(\det(A) = \det(T)/f\). (En n'utilisant que des transvections, \(f = 1\) et \(\det(A) = \det(T)\).)
Exemple
Calculer \(\det\begin{pmatrix} 1 & 2 & 3 \\ 4 & 5 & 6 \\ 7 & 8 & 10 \end{pmatrix}\) par opérations sur les colonnes.
On annule la première ligne par des transvections sur les colonnes (chacune laisse \(\det\) inchangé) : \(C_2 \leftarrow C_2 - 2 C_1\) et \(C_3 \leftarrow C_3 - 3 C_1\). $$ \begin{aligned} \det\begin{pmatrix} 1 & 2 & 3 \\
4 & 5 & 6 \\
7 & 8 & 10 \end{pmatrix} &= \det\begin{pmatrix} 1 & 0 & 0 \\
4 & -3 & -6 \\
7 & -6 & -11 \end{pmatrix} && \text{(\(C_2 \leftarrow C_2 - 2C_1\), \(C_3 \leftarrow C_3 - 3C_1\))} \\
&= \det\begin{pmatrix} 1 & 0 & 0 \\
4 & -3 & 0 \\
7 & -6 & 1 \end{pmatrix} && \text{(\(C_3 \leftarrow C_3 - 2C_2\))} \\
&= 1 \cdot (-3) \cdot 1 && \text{(déterminant triangulaire ci-dessus)} \\
&= -3. \end{aligned} $$
Compétences à pratiquer
- Calculer par opérations sur les colonnes et forme triangulaire
II.2
Le critère d'inversibilité
Le critère qui couronne la section se lit immédiatement à partir du déterminant triangulaire : une matrice carrée est inversible exactement lorsque son déterminant est non nul, c'est-à-dire lorsque ses colonnes forment une famille libre.
Théorème — Critère d'inversibilité
Pour \(A \in \mathcal{M}_n(\mathbb{K})\), $$ \textcolor{colorprop}{ A \in \mathrm{GL}_n(\mathbb{K}) \iff \det(A) \neq 0. } $$ De manière équivalente, \(\det(A) = 0\) si et seulement si la famille des colonnes de \(A\) est liée.
On réduit \(A\) en une matrice triangulaire \(T\) par opérations élémentaires sur les colonnes (le pivot de Gauss par colonnes amène toute matrice carrée sous forme triangulaire — résultat de première année). Chaque opération élémentaire sur les colonnes est la multiplication à droite de \(A\) par une matrice élémentaire inversible, donc elle préserve l'inversibilité : \(A \in \mathrm{GL}_n(\mathbb{K}) \iff T \in \mathrm{GL}_n(\mathbb{K})\). Chaque opération multiplie aussi le déterminant par un facteur non nul (\(-1\) pour un échange, \(\lambda \neq 0\) pour une dilatation, \(1\) pour une transvection), donc il existe un \(c \in \mathbb{K}\) non nul tel que \(\det(A) = c\,\det(T)\) ; en particulier \(\det(A) = 0 \iff \det(T) = 0\). Inversibilité d'une matrice triangulaire, par ses colonnes (sans déterminant). Une matrice triangulaire \(T\) est inversible si et seulement si tous ses coefficients diagonaux \(t_{ii}\) sont non nuls. Prenons \(T = (C_1, \dots, C_n)\) triangulaire supérieure (le cas triangulaire inférieur est identique, lu de la première ligne vers le bas). Si tous les \(t_{ii} \neq 0\), supposons \(\sum_{j=1}^{n} \lambda_j C_j = 0\). La dernière ligne ne contient que le coefficient \(t_{nn}\) de \(C_n\) (toutes les colonnes précédentes ont un \(0\) sur la ligne \(n\)), donc l'équation de la ligne \(n\) s'écrit \(\lambda_n t_{nn} = 0\), d'où \(\lambda_n = 0\). Avec \(\lambda_n = 0\), l'équation de la ligne \(n-1\) s'écrit \(\lambda_{n-1} t_{n-1,n-1} = 0\), donc \(\lambda_{n-1} = 0\) ; en remontant les lignes, tout \(\lambda_j = 0\). Les colonnes sont libres, donc \(T\) est inversible. Réciproquement, si un \(t_{kk} = 0\), alors les \(k\) premières colonnes \(C_1, \dots, C_k\) appartiennent toutes à \(\mathrm{span}(E_1, \dots, E_{k-1})\) (leurs lignes \(k, k+1, \dots, n\) sont nulles), espace de dimension \(k-1 < k\), donc ces \(k\) colonnes sont liées et \(T\) n'est pas inversible. Liaison des deux. Par la Proposition du déterminant triangulaire, \(\det(T) = t_{11} \cdots t_{nn}\), donc « tous les \(t_{ii} \neq 0 » \iff \det(T) \neq 0\). En combinant, $$ A \in \mathrm{GL}_n(\mathbb{K}) \iff T \in \mathrm{GL}_n(\mathbb{K}) \iff \text{tous les } t_{ii} \neq 0 \iff \det(T) \neq 0 \iff \det(A) \neq 0. $$ Comme \(A\) est inversible ssi ses colonnes sont libres, la contraposée s'écrit \(\det(A) = 0 \iff\) les colonnes sont liées.
Exemple
Pour quels \(a \in \mathbb{C}\) la matrice \(A = \begin{pmatrix} a & 1 & a \\ 1 & a & 1 \\ -1 & a^2 & a \end{pmatrix}\) est-elle inversible ?
On calcule \(\det(A)\) par opérations sur les colonnes jusqu'à une forme triangulaire, puis on applique le critère \(A \in \mathrm{GL}_3(\mathbb{C}) \iff \det(A) \neq 0\). $$ \begin{aligned} \det(A) &= \begin{vmatrix} a & 1 & 0 \\
1 & a & 0 \\
-1 & a^2 & a+1 \end{vmatrix} && \text{(\(C_3 \leftarrow C_3 - C_1\), transvection)} \\
&= \begin{vmatrix} 0 & 1 & 0 \\
1 - a^2 & a & 0 \\
-1 - a^3 & a^2 & a+1 \end{vmatrix} && \text{(\(C_1 \leftarrow C_1 - a C_2\), transvection)} \\
&= -\begin{vmatrix} 1 & 0 & 0 \\
a & 1 - a^2 & 0 \\
a^2 & -1 - a^3 & a+1 \end{vmatrix} && \text{(\(C_1 \leftrightarrow C_2\), échange : facteur \(-1\))} \\
&= -\,1 \cdot (1 - a^2) \cdot (a+1) && \text{(triangulaire inférieure, produit des coefficients diagonaux)} \\
&= (a^2 - 1)(a + 1) = (a - 1)(a + 1)^2. \end{aligned} $$ Donc \(\det(A) = 0 \iff a = 1\) ou \(a = -1\), et \(A\) est inversible exactement lorsque \(a \neq \pm 1\).
Compétences à pratiquer
- Décider l'inversibilité par le déterminant
II.3
Déterminant d'un produit, d'un inverse et d'une transposée
Trois identités structurelles complètent la boîte à outils : le déterminant transforme un produit de matrices en produit de scalaires, un inverse en l'inverse, et une transposée en la même valeur. Cette dernière est ce qui permet de relire pour les lignes tout énoncé sur les colonnes ci-dessus — de sorte que le pivot peut s'exécuter sur les lignes aussi bien que sur les colonnes.
Théorème — Produit, inverse et transposée
Pour \(A, B \in \mathcal{M}_n(\mathbb{K})\) : - (i) Produit. \(\det(AB) = \det(A) \det(B)\). Plus généralement le déterminant d'un produit de matrices carrées de même taille est le produit de leurs déterminants.
- (ii) Inverse. Si \(A\) est inversible, \(\det(A^{-1}) = \dfrac{1}{\det(A)}\), et pour tout \(k \in \mathbb{Z}\), \(\det(A^k) = \det(A)^k\).
- (iii) Transposée. \(\det(A^\top) = \det(A)\). Par conséquent le déterminant possède, vis-à-vis des lignes, les mêmes propriétés que vis-à-vis des colonnes.
- (i) Produit. Cette identité fait partie du cours et est utilisée librement ci-dessous ; seule sa démonstration n'est pas exigible, et on l'admet. (Idée, hors du cours : si \(A\) n'est pas inversible, \(AB\) ne l'est pas non plus, et les deux membres valent \(0\) ; si \(A\) est inversible, l'application \(M \mapsto \det(AM)/\det(A)\) est linéaire par rapport à chaque colonne de \(M\), antisymétrique, et vaut \(1\) en \(M = I_n\), donc par l'unicité du déterminant elle est égale à \(\det\), ce qui donne \(\det(AB) = \det(A)\det(B)\).) Le produit général suit par récurrence.
- (ii) Inverse. De \(A A^{-1} = I_n\) et (i), \(\det(A)\det(A^{-1}) = \det(I_n) = 1\), donc \(\det(A^{-1}) = 1/\det(A)\). La multiplicativité donne ensuite \(\det(A^k) = \det(A)^k\) pour \(k \geq 0\), et la formule de l'inverse l'étend à \(k < 0\).
- (iii) Transposée. Cette identité fait elle aussi partie du cours ; sa démonstration n'est pas exigible, on l'admet donc. C'est précisément cette identité qui transfère aux lignes tout énoncé sur les colonnes : une opération sur les lignes de \(A\) est une opération sur les colonnes de \(A^\top\), de même effet sur \(\det(A^\top) = \det(A)\). En particulier les trois opérations élémentaires sur les lignes ont le même effet sur le déterminant que celles sur les colonnes, et le pivot peut s'exécuter sur les lignes.
Exemple
Soit \(A \in \mathcal{M}_3(\mathbb{K})\) avec \(\det(A) = 2\). Calculer \(\det(2A)\), \(\det(A^2)\), \(\det(A^{-1})\) et \(\det(A^\top A)\).
$$ \begin{aligned} \det(2A) &= 2^3 \det(A) = 8 \cdot 2 = 16 && \text{(\(\det(\lambda A) = \lambda^n \det A\), \(n = 3\))} \\
\det(A^2) &= \det(A)^2 = 2^2 = 4 && \text{(multiplicativité)} \\
\det(A^{-1}) &= 1/\det(A) = 1/2 && \text{(inverse)} \\
\det(A^\top A) &= \det(A^\top)\det(A) = \det(A)^2 = 4 && \text{(\(\det(A^\top) = \det A\)).} \end{aligned} $$
Compétences à pratiquer
- Utiliser multiplicativité, inverse et transposée
II.4
Développement par rapport à une ligne ou une colonne
Un déterminant de taille \(n\) peut être ramené à une combinaison signée de \(n\) déterminants de taille \(n - 1\) — les mineurs — par développement selon une ligne ou une colonne choisie. Il est d'autant plus efficace que la ligne ou la colonne choisie porte beaucoup de zéros, et c'est la voie standard pour les matrices à structure particulière. On admet la formule de développement à ce niveau (sa démonstration n'est pas exigible).
Définition — Mineur et cofacteur
Pour \(A \in \mathcal{M}_n(\mathbb{K})\) avec \(n \geq 2\) et \(i, j \in \llbracket 1, n \rrbracket\) : - le mineur de position \((i, j)\) est \(\Delta_{ij}(A) = \det A^{(i,j)}\), où \(A^{(i,j)} \in \mathcal{M}_{n-1}(\mathbb{K})\) est obtenue en supprimant la ligne \(i\) et la colonne \(j\) de \(A\) ;
- le cofacteur de position \((i, j)\) est le mineur signé \((-1)^{i+j} \Delta_{ij}(A)\).
Théorème — Développement par rapport à une ligne ou une colonne
Pour \(A = (a_{ij}) \in \mathcal{M}_n(\mathbb{K})\) avec \(n \geq 2\) : - Selon la ligne \(i\). Pour tout \(i \in \llbracket 1, n \rrbracket\), \(\displaystyle \det(A) = \sum_{j=1}^{n} (-1)^{i+j} a_{ij}\, \Delta_{ij}(A)\).
- Selon la colonne \(j\). Pour tout \(j \in \llbracket 1, n \rrbracket\), \(\displaystyle \det(A) = \sum_{i=1}^{n} (-1)^{i+j} a_{ij}\, \Delta_{ij}(A)\).
Méthode — Développer selon une ligne ou colonne bien choisie
- Étape 1. Choisir la ligne ou la colonne avec le plus de zéros — elle annule les cofacteurs correspondants.
- Étape 2. Si aucune n'a de zéros, en créer d'abord par transvections.
- Étape 3. Pour \(n \leq 4\), le développement est souvent plus rapide ; pour \(n \geq 5\), on préfère le pivot.
Exemple
Calculer \(\det\begin{pmatrix} 2 & 0 & 1 & 0 \\ 3 & 1 & 4 & 2 \\ 1 & 0 & 2 & 0 \\ 5 & 0 & 1 & 3 \end{pmatrix}\) par développement par cofacteurs, en choisissant des lignes / colonnes riches en zéros.
La colonne \(2\) ne porte qu'un seul coefficient non nul, \(a_{22} = 1\) en position \((2,2)\) (signe \((-1)^{2+2} = +\)), donc le développement selon la colonne \(2\) ne garde qu'un mineur : $$ \begin{aligned} \det\begin{pmatrix} 2 & 0 & 1 & 0 \\
3 & 1 & 4 & 2 \\
1 & 0 & 2 & 0 \\
5 & 0 & 1 & 3 \end{pmatrix} &= 1 \cdot \begin{vmatrix} 2 & 1 & 0 \\
1 & 2 & 0 \\
5 & 1 & 3 \end{vmatrix} && \text{(développement selon la colonne 2)} \\
&= 1 \cdot \left( 3 \cdot \begin{vmatrix} 2 & 1 \\
1 & 2 \end{vmatrix} \right) && \text{(dév.\ du \(3\times3\) selon la colonne 3 : seul \(a_{33} = 3\), signe \(+\))} \\
&= 3 \,(2 \cdot 2 - 1 \cdot 1) = 3 \cdot 3 = 9. \end{aligned} $$ Chaque développement a été pris selon une colonne portant un unique coefficient non nul, ramenant un \(4\times4\) à un \(2\times2\) en deux étapes.
Exemple
Calculer \(\det\begin{pmatrix} 1 & 4 & 7 \\ 2 & 5 & 8 \\ 3 & 6 & 9 \end{pmatrix}\) par développement selon la première colonne, et interpréter le résultat.
Les coefficients \(1, 2, 3\) de la première colonne portent les signes \(+, -, +\) : $$ \begin{aligned} \det\begin{pmatrix} 1 & 4 & 7 \\
2 & 5 & 8 \\
3 & 6 & 9 \end{pmatrix} &= 1 \begin{vmatrix} 5 & 8 \\
6 & 9 \end{vmatrix} - 2 \begin{vmatrix} 4 & 7 \\
6 & 9 \end{vmatrix} + 3 \begin{vmatrix} 4 & 7 \\
5 & 8 \end{vmatrix} && \text{(développement selon la colonne 1)} \\
&= 1(45 - 48) - 2(36 - 42) + 3(32 - 35) && \text{(\(2 \times 2\) sur chaque mineur)} \\
&= -3 + 12 - 9 = 0. \end{aligned} $$ La valeur \(0\) reflète que les colonnes sont liées : \(C_3 = 2C_2 - C_1\). Par le critère d'inversibilité, la matrice n'est pas inversible.
Compétences à pratiquer
- Développer selon une ligne ou colonne bien choisie
III
Déterminant d'une famille de vecteurs et d'un endomorphisme
III.1
Déterminant d'une famille dans une base
Le déterminant matriciel se transporte tel quel à une famille de vecteurs. Fixons un espace de dimension finie \(E\) de dimension \(n\) et une base \(\mathcal{B}\). Une famille \(\mathcal{X} = (x_1, \dots, x_n)\) de \(n\) vecteurs de \(E\) a une matrice \(\mathrm{Mat}_\mathcal{B}(\mathcal{X})\) dont la \(j\)-ème colonne contient les coordonnées de \(x_j\) dans \(\mathcal{B}\) ; son déterminant est le déterminant de la famille. Le critère de la section précédente se lit alors, côté vecteurs, comme la caractérisation des bases.
Définition — Déterminant d'une famille dans une base
Soit \(E\) un \(\mathbb{K}\)-espace vectoriel de dimension \(n \geq 1\), \(\mathcal{B}\) une base de \(E\), et \(\mathcal{X} = (x_1, \dots, x_n)\) une famille de \(n\) vecteurs de \(E\). Le déterminant de \(\mathcal{X}\) dans la base \(\mathcal{B}\) est $$ \det\nolimits_\mathcal{B}(\mathcal{X}) = \det\big(\mathrm{Mat}_\mathcal{B}(\mathcal{X})\big), $$ le déterminant de la matrice carrée dont les colonnes sont les coordonnées de \(x_1, \dots, x_n\) dans \(\mathcal{B}\). L'indice \(\mathcal{B}\) est essentiel : ce scalaire dépend de la base \(\mathcal{B}\) choisie. Au contraire, le déterminant d'un endomorphisme, défini à la sous-section suivante, ne dépend d'aucune base — il ne faut pas confondre les deux notions. Proposition — Caractérisation des bases
Soit \(E\) de dimension \(n\), \(\mathcal{B}\) une base, et \(\mathcal{X}\) une famille de \(n\) vecteurs de \(E\). Alors $$ \textcolor{colorprop}{ \mathcal{X} \text{ est une base de } E \iff \det\nolimits_\mathcal{B}(\mathcal{X}) \neq 0. } $$
La famille \(\mathcal{X}\) de \(n\) vecteurs de l'espace \(E\) de dimension \(n\) est une base si et seulement si elle est libre, si et seulement si la matrice \(M = \mathrm{Mat}_\mathcal{B}(\mathcal{X})\) a des colonnes libres, c'est-à-dire \(M\) inversible. Par le critère d'inversibilité, \(M \in \mathrm{GL}_n(\mathbb{K}) \iff \det(M) \neq 0\), soit \(\det_\mathcal{B}(\mathcal{X}) \neq 0\).
Exemple
La famille \(\mathcal{X} = \big((1 \,;\, 0 \,;\, 1),\, (1 \,;\, 1 \,;\, 0),\, (0 \,;\, 1 \,;\, 1)\big)\) est-elle une base de \(\mathbb{R}^3\) ?
On calcule le déterminant de \(\mathcal{X}\) dans la base canonique (colonnes = les trois vecteurs) par Sarrus : $$ \det\nolimits_{\mathcal{B}_3}(\mathcal{X}) = \begin{vmatrix} 1 & 1 & 0 \\
0 & 1 & 1 \\
1 & 0 & 1 \end{vmatrix} = (1 + 1 + 0) - (0 + 0 + 0) = 2 \neq 0. $$ Comme le déterminant est non nul, \(\mathcal{X}\) est une base de \(\mathbb{R}^3\).
Compétences à pratiquer
- Déterminant d'une famille, test de base
III.2
Déterminant d'un endomorphisme
Pour un endomorphisme \(u\) d'un espace de dimension finie \(E\), la matrice \(\mathrm{Mat}_\mathcal{B}(u)\) dépend de la base \(\mathcal{B}\) choisie, mais son déterminant n'en dépend pas : deux matrices de \(u\) dans des bases différentes sont semblables, et deux matrices semblables ont le même déterminant (conséquence directe de la multiplicativité). Ceci permet d'attacher à \(u\) un unique scalaire \(\det(u)\), indépendant de la base. Il caractérise les automorphismes exactement comme le déterminant matriciel caractérise l'inversibilité ; sur \(\mathbb{R}\), en mesurant les volumes relativement à une base fixée \(\mathcal{B}\) (le parallélépipède sur \(\mathcal{B}\) pour unité), \(u\) multiplie le volume orienté de toute famille par le facteur \(\det(u)\).
Proposition — Deux matrices semblables ont le même déterminant
Si \(A, B \in \mathcal{M}_n(\mathbb{K})\) sont semblables, c'est-à-dire \(B = P^{-1} A P\) pour un \(P \in \mathrm{GL}_n(\mathbb{K})\), alors \(\det(B) = \det(A)\).
Par multiplicativité et la formule de l'inverse, $$ \det(P^{-1} A P) = \det(P^{-1})\det(A)\det(P) = \frac{1}{\det(P)}\det(A)\det(P) = \det(A). $$
Définition — Déterminant d'un endomorphisme
Soit \(E\) un \(\mathbb{K}\)-espace vectoriel de dimension finie \(n \geq 1\) et \(u \in \mathcal{L}(E)\). Le déterminant de \(u\), noté \(\det(u)\), est le déterminant de la matrice de \(u\) dans n'importe quelle base \(\mathcal{B}\) de \(E\) : $$ \det(u) = \det\big(\mathrm{Mat}_\mathcal{B}(u)\big). $$ Ceci ne dépend pas de \(\mathcal{B}\) : changer de base remplace \(\mathrm{Mat}_\mathcal{B}(u)\) par une matrice semblable, de même déterminant. Proposition — Propriétés du déterminant d'un endomorphisme
Pour \(u, v \in \mathcal{L}(E)\) et \(\lambda \in \mathbb{K}\), avec \(n = \dim E\) : - (0) Identité. \(\det(\mathrm{Id}_E) = 1\).
- (i) Scalaire. \(\det(\lambda u) = \lambda^n \det(u)\).
- (ii) Multiplicativité. \(\det(u \circ v) = \det(u)\det(v)\).
- (iii) Caractérisation des automorphismes. \(u\) est un automorphisme de \(E\) si et seulement si \(\det(u) \neq 0\) ; alors \(\det(u^{-1}) = \det(u)^{-1}\).
On fixe une base \(\mathcal{B}\) et on note \(A = \mathrm{Mat}_\mathcal{B}(u)\), \(B = \mathrm{Mat}_\mathcal{B}(v)\) ; la matrice d'une composée est le produit matriciel et la matrice de \(\lambda u\) est \(\lambda A\). Chaque énoncé traduit alors la propriété matricielle correspondante.
- (0) \(\mathrm{Mat}_\mathcal{B}(\mathrm{Id}_E) = I_n\), donc \(\det(\mathrm{Id}_E) = \det(I_n) = 1\).
- (i) \(\det(\lambda u) = \det(\lambda A) = \lambda^n \det(A) = \lambda^n \det(u)\).
- (ii) \(\det(u \circ v) = \det(AB) = \det(A)\det(B) = \det(u)\det(v)\).
- (iii) \(u\) est un automorphisme ssi \(A\) est inversible ssi \(\det(A) \neq 0\), soit \(\det(u) \neq 0\) ; et alors de \(u \circ u^{-1} = \mathrm{Id}_E\), \(\det(u)\det(u^{-1}) = 1\), donc \(\det(u^{-1}) = \det(u)^{-1}\).
Exemple
Deux endomorphismes géométriques d'un espace réel \(E\) de dimension \(n\) rendent concrète la lecture de \(\det(u)\) comme volume. - Homothétie. Pour \(u = \lambda\,\mathrm{Id}_E\) avec \(\lambda \in \mathbb{R}\), par (i), \(\det(u) = \lambda^n\) : une homothétie de rapport \(\lambda\) dilate tout \(n\)-volume orienté par \(\lambda^n\).
- Projecteur sur un sous-espace strict. Si \(p\) est un projecteur sur un sous-espace de dimension \(< n\), alors \(p\) n'est pas surjectif, donc non bijectif ; par (iii), \(\det(p) = 0\) : il écrase \(E\) sur un sous-espace strictement plus petit, annulant tout \(n\)-volume. (À l'inverse \(\mathrm{Id}_E\) est lui-même un projecteur, de \(\det = 1\) — la conclusion \(\det = 0\) est propre à une projection sur un sous-espace strict, c'est-à-dire de dimension \(< n\).)
Compétences à pratiquer
- Déterminant d'un endomorphisme, test d'automorphisme
IV
Pour aller plus loin
Compétences à pratiquer
- Exercices de synthèse niveau concours
Aller à la section