Éducation Nationale Française · ECGapprofondies 2
Intervalles de confiance
Une estimation ponctuelle n'est presque jamais exactement égale à la quantité qu'elle estime : sur un échantillon malchanceux, même un bon estimateur se trompe. L'estimation par intervalle contrôle cette incertitude. Plutôt que de donner un seul nombre pour \(g(\theta)\), on donne un intervalle aléatoire qui capture la vraie valeur avec une probabilité fixée à l'avance — le niveau de confiance \(1 - \alpha\). Ce chapitre construit de tels intervalles de trois façons : l'inégalité de Bienaymé-Tchebychev donne un intervalle grossier valable pour toute taille d'échantillon ; pour une loi mère normale d'écart-type connu l'intervalle est précis et exact ; et le théorème central limite donne un intervalle plus précis (mais conservatif) valable seulement asymptotiquement. Il referme le parcours de l'estimation ouvert au chapitre précédent. Conventions : \((X_n)\) sont i.i.d.\ de loi mère \(\mu_\theta\), paramètre \(\theta \in \Theta \subset \mathbb{R}\) inconnu ; \(E_\theta, V_\theta\) sont calculées sous \(P_\theta\) ; \(U_n = \varphi(X_1, \dots, X_n)\) et \(V_n = \psi(X_1, \dots, X_n)\) sont des estimateurs tels que \(P_\theta(U_n \le V_n) = 1\) pour tout \(\theta\) ; \(\overline{X_n} = \frac1n \sum_{k=1}^n X_k\) est la moyenne empirique ; \(\Phi\) est la fonction de répartition de \(\mathcal{N}(0, 1)\) ; pour \(\alpha \in\,]0,1[\), \(t_\alpha\) est l'unique réel tel que \(\Phi(t_\alpha) = 1 - \tfrac\alpha2\).
I
Intervalles de confiance : définition et vocabulaire
Le chapitre précédent jugeait un estimateur par son biais et sa variance, mais aucun tel critère ne garantit que la valeur lue sur un échantillon est proche de \(g(\theta)\). L'idée est maintenant d'entourer \(g(\theta)\) par un intervalle aléatoire \([U_n, V_n]\) — construit à partir de l'échantillon, jamais de \(\theta\) — et de contrôler la probabilité que cet intervalle contienne la vraie valeur. Dans toute cette section \((U_n)_{n \ge 1}\) et \((V_n)_{n \ge 1}\) désignent deux suites d'estimateurs de \(g(\theta)\) avec \(P_\theta(U_n \le V_n) = 1\) pour tout \(\theta\) et tout \(n\).
Définition — Intervalle de confiance au niveau \(1-\alpha\)
Soit \(\alpha \in [0, 1]\). Le couple \([U_n, V_n]\) est un intervalle de confiance de \(g(\theta)\) au niveau de confiance \(1 - \alpha\) lorsque $$ \forall \theta \in \Theta, \qquad P_\theta\bigl( U_n \le g(\theta) \le V_n \bigr) \ge 1 - \alpha. $$ Le réel \(\alpha\) est le risque. Pour \(\omega \in \Omega\), l'intervalle \([U_n(\omega), V_n(\omega)]\) est une réalisation de l'intervalle de confiance, aussi appelée intervalle de confiance observé.
Deux choses sont aléatoires dans \(P_\theta(U_n \le g(\theta) \le V_n)\) : les bornes \(U_n\) et \(V_n\). L'inconnue \(g(\theta)\) est un nombre fixe ; c'est l'intervalle qui bouge d'un échantillon à l'autre. Le niveau \(1 - \alpha\) mesure la fréquence à laquelle cet intervalle aléatoire capture la cible fixe.
On recherche très souvent un intervalle de confiance centré en une estimation ponctuelle de \(g(\theta)\), de la forme \([T_n - \varepsilon, T_n + \varepsilon]\). C'est celui qui réalise l'étude qui choisit le niveau \(1 - \alpha\), donc le risque accepté \(\alpha\) : \(\alpha = 0{,}05\) (95\pourcent) est le choix courant, \(\alpha = 0{,}01\) dans les domaines sensibles (aérospatiale, nucléaire). Plus le risque est petit, plus l'intervalle est large ; plus l'échantillon est grand, plus on peut le resserrer.
Exemple
Un sondage de \(n = 1000\) personnes donne, pour la proportion \(p\) d'une opinion, l'intervalle de confiance observé \([0{,}134, 0{,}274]\) au niveau \(0{,}95\). Cela ne dit pas « \(p \in [0{,}134, 0{,}274]\) avec probabilité \(0{,}95\) » — \(p\) est fixe et l'intervalle est désormais un couple de nombres fixé. Cela dit : la procédure produisant de tels intervalles capture le vrai \(p\) dans au moins \(95\pourcent\) des échantillons ; sur au plus \(5\pourcent\) elle le manque. Le risque porte sur la méthode, non sur cette réalisation.
La figure montre plusieurs réalisations d'un intervalle de confiance sous forme de barres horizontales, autour de la droite verticale marquant l'inconnue fixe \(g(\theta)\). La plupart des barres traversent la droite (elles capturent la cible) ; une petite fraction — le risque \(\alpha\) — la manque entièrement. 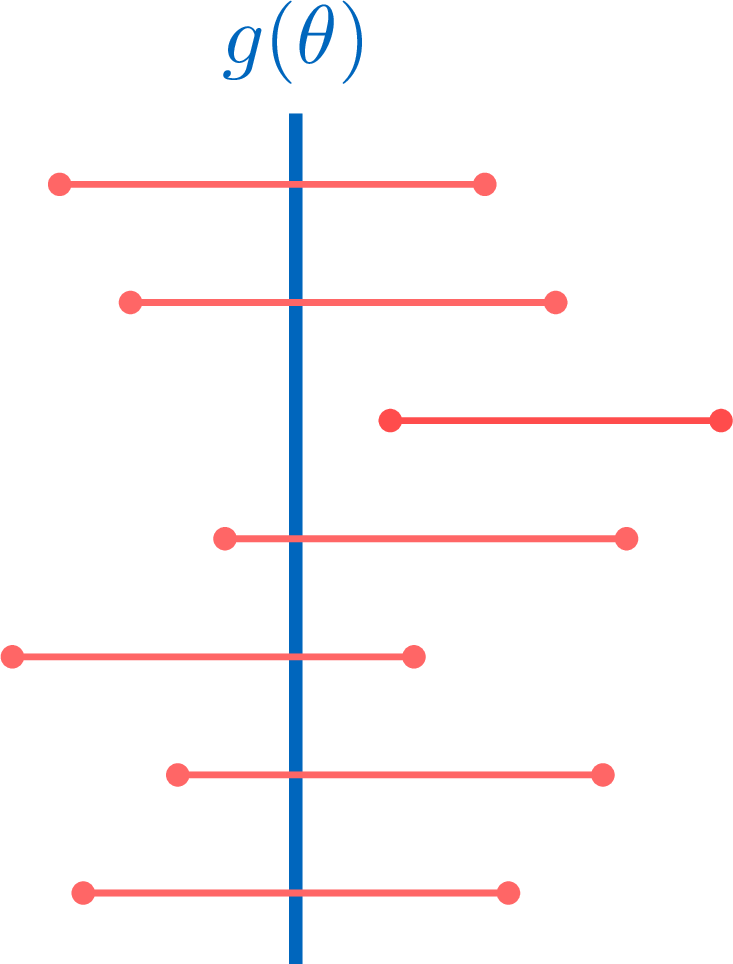
Compétences à pratiquer
- Lire et interpréter un intervalle de confiance
II
Intervalles de confiance par l'inégalité de Bienaymé-Tchebychev
Lorsqu'un estimateur \(T_n\) est sans biais pour \(g(\theta)\) et possède une variance que l'on peut majorer sans utiliser \(g(\theta)\), l'inégalité de Bienaymé-Tchebychev transforme cette majoration en intervalle de confiance. Cet intervalle est garanti pour toute taille d'échantillon — il n'est pas asymptotique — au prix d'être large.
Proposition — Inégalité de Bienaymé-Tchebychev (rappel)
Établie au chapitre de la convergence : si \(T_n\) admet une variance, alors pour tout \(\varepsilon > 0\), $$ P\bigl( |T_n - E(T_n)| \ge \varepsilon \bigr) \le \frac{V(T_n)}{\varepsilon^2}. $$ Méthode — Intervalle de confiance par Bienaymé-Tchebychev
Avec un estimateur sans biais \(T_n\) de \(g(\theta)\) dont la variance est connue (ou majorée) sans faire intervenir \(g(\theta)\), on procède en trois étapes. L'argument est court et doit être refait à chaque utilisation. - Étape 1. Appliquer Bienaymé-Tchebychev à \(T_n\), avec \(E_\theta(T_n) = g(\theta)\) : pour \(\varepsilon > 0\), \(P_\theta(|T_n - g(\theta)| \ge \varepsilon) \le V_\theta(T_n)/\varepsilon^2\).
- Étape 2. Majorer \(V_\theta(T_n)/\varepsilon^2\) par une quantité indépendante de \(g(\theta)\), puis fixer cette majoration égale à \(\alpha\) pour déterminer \(\varepsilon\).
- Étape 3. L'événement complémentaire donne \(P_\theta(|T_n - g(\theta)| < \varepsilon) \ge 1 - \alpha\) ; résoudre \(|T_n - g(\theta)| < \varepsilon\) pour isoler \(g(\theta)\). L'intervalle fermé \([T_n - \varepsilon, T_n + \varepsilon]\) contient cet événement strict, donc il a une probabilité \(\ge 1 - \alpha\).
Proposition — Intervalle de confiance de Bienaymé-Tchebychev pour un paramètre de Bernoulli
Soit \((X_1, \dots, X_n)\) un \(n\)-échantillon de loi \(\mathcal{B}(p)\) avec \(p\) inconnu, et \(\alpha \in\, ]0, 1]\). Alors $$ \Bigl[ \overline{X_n} - \frac{1}{2\sqrt{n\alpha}}, \ \overline{X_n} + \frac{1}{2\sqrt{n\alpha}} \Bigr] $$ est un intervalle de confiance de \(p\) au niveau \(1 - \alpha\).
La moyenne empirique est sans biais, \(E(\overline{X_n}) = p\), et \(V(\overline{X_n}) = \dfrac{p(1-p)}{n}\). Comme \(p(1-p) \le \tfrac14\) sur \([0, 1]\), on a \(V(\overline{X_n}) \le \dfrac{1}{4n}\), majoration indépendante de \(p\). Bienaymé-Tchebychev donne alors, pour \(\varepsilon > 0\), $$\begin{aligned} P\bigl( |\overline{X_n} - p| \ge \varepsilon \bigr) &\le \frac{V(\overline{X_n})}{\varepsilon^2} && \text{Bienaymé-Tchebychev appliquée à } \overline{X_n} \\
&\le \frac{1}{4 n \varepsilon^2} && \text{majoration } p(1-p) \le \tfrac14. \end{aligned}$$ On pose \(\dfrac{1}{4 n \varepsilon^2} = \alpha\), soit \(\varepsilon = \dfrac{1}{2\sqrt{n\alpha}}\). L'événement complémentaire donne $$ P\Bigl( |\overline{X_n} - p| < \tfrac{1}{2\sqrt{n\alpha}} \Bigr) \ge 1 - \alpha, $$ et \(|\overline{X_n} - p| < \varepsilon \Leftrightarrow \overline{X_n} - \varepsilon < p < \overline{X_n} + \varepsilon\) ; cet événement ouvert est contenu dans l'intervalle fermé \([\overline{X_n} - \varepsilon, \overline{X_n} + \varepsilon]\), qui a donc une probabilité \(\ge 1 - \alpha\) — l'intervalle annoncé.
Exemple
Prenons le risque \(\alpha = 0{,}05\). Pour \(n = 100\) la demi-largeur vaut \(\dfrac{1}{2\sqrt{100 \times 0{,}05}} = \dfrac{1}{2\sqrt5} \approx 0{,}22\) : l'intervalle \([\overline{X_n} - 0{,}22, \overline{X_n} + 0{,}22]\) a une amplitude \(0{,}44\) — énorme quand \(p \in [0, 1]\). Pour \(n = 1000\) la demi-largeur tombe à \(\dfrac{1}{2\sqrt{50}} \approx 0{,}07\). Inversement, pour estimer \(p\) avec une demi-largeur d'au plus \(0{,}01\) au risque \(0{,}05\) il faut \(\dfrac{1}{2\sqrt{n \times 0{,}05}} \le 0{,}01\), soit \(n \ge \dfrac{1}{4 \times 0{,}05 \times 0{,}01^2} = 50000\). Compétences à pratiquer
- Construire des intervalles par Bienaymé-Tchebychev
III
Intervalle de confiance exact pour la moyenne d'une loi normale (écart-type connu)
L'intervalle de Bienaymé-Tchebychev fonctionne pour toute loi mais est grossier. Lorsque la loi mère est normale d'écart-type connu \(\sigma\), la moyenne empirique est elle-même exactement normale, et l'on obtient un intervalle précis au niveau exact \(1 - \alpha\) — sans approximation, sans asymptotique.
Proposition — Intervalle de confiance exact pour une moyenne normale d'écart-type connu
Soit \((X_1, \dots, X_n)\) un \(n\)-échantillon de loi \(\mathcal{N}(m, \sigma^2)\) avec \(m\) inconnu et \(\sigma\) connu, et \(\alpha \in\, ]0, 1[\). Alors $$ \Bigl[ \overline{X_n} - t_\alpha \frac{\sigma}{\sqrt n}, \ \overline{X_n} + t_\alpha \frac{\sigma}{\sqrt n} \Bigr], \qquad t_\alpha = \Phi^{-1}\!\Bigl(1 - \tfrac\alpha2\Bigr), $$ est un intervalle de confiance de \(m\) au niveau exact \(1 - \alpha\).
Une somme de variables normales indépendantes est normale (chapitre des vecteurs aléatoires), donc \(\overline{X_n} = \tfrac1n \sum_k X_k \hookrightarrow \mathcal{N}\bigl(m, \tfrac{\sigma^2}{n}\bigr)\), et sa forme centrée réduite est exactement normale centrée réduite : $$ Z = \sqrt n\, \frac{\overline{X_n} - m}{\sigma} \hookrightarrow \mathcal{N}(0, 1). $$ Par définition de \(t_\alpha\), et avec \(\Phi(-t_\alpha) = 1 - \Phi(t_\alpha)\), $$\begin{aligned} P\bigl( -t_\alpha \le Z \le t_\alpha \bigr) &= \Phi(t_\alpha) - \Phi(-t_\alpha) && \text{fonction de répartition de } \mathcal{N}(0,1) \\
&= 2\Phi(t_\alpha) - 1 && \text{symétrie } \Phi(-t_\alpha) = 1 - \Phi(t_\alpha) \\
&= 2\Bigl(1 - \tfrac\alpha2\Bigr) - 1 && \text{définition } \Phi(t_\alpha) = 1 - \tfrac\alpha2 \\
&= 1 - \alpha. \end{aligned}$$ Or \(-t_\alpha \le \sqrt n \tfrac{\overline{X_n} - m}{\sigma} \le t_\alpha\) équivaut à \(\overline{X_n} - t_\alpha \tfrac{\sigma}{\sqrt n} \le m \le \overline{X_n} + t_\alpha \tfrac{\sigma}{\sqrt n}\), donc \(P\bigl( \overline{X_n} - t_\alpha \tfrac{\sigma}{\sqrt n} \le m \le \overline{X_n} + t_\alpha \tfrac{\sigma}{\sqrt n} \bigr) = 1 - \alpha\).
Deux valeurs de \(t_\alpha\) reviennent et se lisent dans la table de la loi normale : \(t_{0{,}05} = \Phi^{-1}(0{,}975) \approx 1{,}96\) et \(t_{0{,}01} = \Phi^{-1}(0{,}995) \approx 2{,}57\).
Exemple
Une machine remplit des bouteilles dont le contenu suit \(\mathcal{N}(m, \sigma^2)\) d'écart-type connu \(\sigma = 2\,\)mL. Sur \(n = 25\) bouteilles la moyenne observée est \(\overline{x} = 10{,}4\,\)mL. Au niveau \(0{,}95\) (\(t_{0{,}05} \approx 1{,}96\)), la demi-largeur vaut \(1{,}96 \times \tfrac{2}{\sqrt{25}} = 1{,}96 \times 0{,}4 = 0{,}784\), donnant l'intervalle observé \([10{,}4 - 0{,}784, \ 10{,}4 + 0{,}784] = [9{,}62, 11{,}18]\) (en mL).
Cet intervalle requiert \(\sigma\) connu. Lorsque \(\sigma\) est inconnu, on estime \(\sigma^2\) par la variance empirique \(S_n'^2 = \frac{1}{n-1} \sum_{k=1}^n (X_k - \overline{X_n})^2\) (l'estimateur sans biais du chapitre précédent) ; l'intervalle obtenu repose alors sur la loi de Student et dépasse le cadre de ce cours.
Compétences à pratiquer
- Calculer pour une moyenne normale
IV
Intervalles de confiance asymptotiques
Pour une loi mère générale le théorème central limite ne décrit \(\overline{X_n}\) qu'à la limite, de sorte que le niveau de confiance qu'il fournit n'est atteint que pour \(n\) grand. Cela appelle une notion plus faible — l'intervalle de confiance asymptotique — dans laquelle le niveau cible est approché quand \(n \to +\infty\).
Définition — Intervalle de confiance asymptotique au niveau \(1-\alpha\)
Soit \(\alpha \in [0, 1]\). Une suite \(\bigl( [U_n, V_n] \bigr)_{n \ge 1}\) est un intervalle de confiance asymptotique de \(g(\theta)\) au niveau \(1 - \alpha\) lorsque, pour tout \(\theta \in \Theta\), il existe une suite \((\alpha_n)_{n \ge 1}\) de réels dans \([0, 1]\) de limite \(\alpha\) telle que $$ \forall n \ge 1, \qquad P_\theta\bigl( U_n \le g(\theta) \le V_n \bigr) \ge 1 - \alpha_n. $$
La différence avec un intervalle de confiance (non asymptotique) compte : un intervalle asymptotique n'a un niveau « acceptable » que pour \(n\) grand (\(\alpha_n\) proche de \(\alpha\)), sans règle indiquant à partir de quel \(n\) — une perte de précision. En pratique on le traite comme un véritable intervalle de confiance au risque \(\alpha\) dès que \(n \ge 30\), \(np \ge 5\) et \(n(1-p) \ge 5\) (les seuils d'approximation normale de la loi binomiale, vérifiés avec \(\overline{X_n}\) à la place du \(p\) inconnu).
Proposition — Intervalle de confiance asymptotique pour un paramètre de Bernoulli
Soit \((X_1, \dots, X_n)\) un \(n\)-échantillon de loi \(\mathcal{B}(p)\) avec \(p \in\, ]0, 1[\) inconnu, et \(\alpha \in\, ]0, 1[\). Alors $$ \Bigl[ \overline{X_n} - \frac{t_\alpha}{2\sqrt n}, \ \overline{X_n} + \frac{t_\alpha}{2\sqrt n} \Bigr], \qquad t_\alpha = \Phi^{-1}\!\Bigl(1 - \tfrac\alpha2\Bigr), $$ est un intervalle de confiance asymptotique de \(p\) au niveau \(1 - \alpha\).
Ici \(m = p\) et \(\sigma^2 = p(1-p) \ne 0\), donc le théorème central limite donne \(\sqrt n\, \dfrac{\overline{X_n} - p}{\sqrt{p(1-p)}} \xrightarrow{\mathcal{L}} \mathcal{N}(0, 1)\). Posons \(\beta_n = P\Bigl( -t_\alpha < \sqrt n\, \tfrac{\overline{X_n} - p}{\sqrt{p(1-p)}} \le t_\alpha \Bigr)\). Comme \(\pm t_\alpha\) sont des points de continuité de \(\Phi\), la limite aux points de continuité du chapitre de la convergence donne $$\begin{aligned} \lim_{n \to +\infty} \beta_n &= \Phi(t_\alpha) - \Phi(-t_\alpha) && \text{convergence en loi, points de continuité} \\
&= 2\Phi(t_\alpha) - 1 && \text{symétrie } \Phi(-t_\alpha) = 1 - \Phi(t_\alpha) \\
&= 1 - \alpha && \text{définition } \Phi(t_\alpha) = 1 - \tfrac\alpha2. \end{aligned}$$ En isolant \(p\) dans l'événement, \(-t_\alpha < \sqrt n \tfrac{\overline{X_n} - p}{\sqrt{p(1-p)}} \le t_\alpha\) équivaut à \(\overline{X_n} - t_\alpha \tfrac{\sqrt{p(1-p)}}{\sqrt n} \le p < \overline{X_n} + t_\alpha \tfrac{\sqrt{p(1-p)}}{\sqrt n}\). Comme \(p(1-p) \le \tfrac14\), cet intervalle semi-ouvert est contenu dans l'intervalle fermé \(\bigl[ \overline{X_n} - \tfrac{t_\alpha}{2\sqrt n}, \overline{X_n} + \tfrac{t_\alpha}{2\sqrt n} \bigr]\) (sa demi-largeur \(t_\alpha \tfrac{\sqrt{p(1-p)}}{\sqrt n}\) est au plus \(\tfrac{t_\alpha}{2\sqrt n}\)). Ainsi \(P\bigl( \overline{X_n} - \tfrac{t_\alpha}{2\sqrt n} \le p \le \overline{X_n} + \tfrac{t_\alpha}{2\sqrt n} \bigr) \ge \beta_n\). En posant \(\alpha_n = 1 - \beta_n \in [0, 1]\), on a \(\alpha_n \to \alpha\) et, pour tout \(n\), $$ P_\theta\Bigl( \overline{X_n} - \tfrac{t_\alpha}{2\sqrt n} \le p \le \overline{X_n} + \tfrac{t_\alpha}{2\sqrt n} \Bigr) \ge 1 - \alpha_n, $$ ce qui est exactement la définition d'un intervalle de confiance asymptotique au niveau \(1 - \alpha\).
Méthode — Intervalle de confiance asymptotique à partir d'une convergence en loi
Pour construire un intervalle de confiance asymptotique de \(g(\theta)\), on procède en trois étapes. Comme précédemment l'argument est refait à chaque utilisation. - Étape 1. Exhiber une convergence en loi \(Y_n \xrightarrow{\mathcal{L}} Y\) — en général via le théorème central limite, dont on énonce les hypothèses.
- Étape 2. Choisir \(a < b\) (points de continuité de \(F_Y\)) avec \(F_Y(b) - F_Y(a) = 1 - \alpha\) ; pour un intervalle centré prendre \(a = -t_\alpha\), \(b = t_\alpha\).
- Étape 3. Résoudre \(a < Y_n \le b\) pour isoler \(g(\theta)\), en majorant toute occurrence restante de \(g(\theta)\) par une quantité indépendante de lui (par exemple \(p(1-p) \le \tfrac14\)).
Exemple
Au risque \(\alpha = 0{,}05\) (\(t_\alpha \approx 1{,}96\)) et \(n = 1000\), l'intervalle asymptotique \(\bigl[ \overline{X_n} - \tfrac{1{,}96}{2\sqrt{1000}}, \overline{X_n} + \tfrac{1{,}96}{2\sqrt{1000}} \bigr]\) a une demi-largeur \(\approx 0{,}031\), amplitude \(0{,}062\) — contre \(0{,}14\) pour l'intervalle de Bienaymé-Tchebychev au même \(n\). Pour atteindre une demi-largeur \(0{,}01\) il faut \(\tfrac{1{,}96}{2\sqrt n} \le 0{,}01\), soit \(n \ge \bigl( \tfrac{1{,}96}{0{,}02} \bigr)^2 = 9604\), contre \(50000\) pour Bienaymé-Tchebychev. L'intervalle du théorème central limite est bien plus précis. Méthode — Python — TP Thème 4 : estimer le niveau réel par simulation
Pour comparer les deux intervalles de Bernoulli, simuler \(m\) échantillons de taille \(n\) pour un vrai \(p\) fixé, et compter combien de fois chaque intervalle capture \(p\). Les deux utilisent la majoration conservative \(p(1-p) \le \tfrac14\), donc tous deux sur-couvrent ; mais l'intervalle de Bienaymé-Tchebychev sur-couvre grossièrement (niveau empirique \(\approx 100\pourcent\)), tandis que l'intervalle du théorème central limite est bien plus proche de la cible (niveau empirique \(\approx 98\pourcent\) pour \(p = 0{,}21\), contre les \(95\pourcent\) nominaux). \begin{verbatim} import numpy as np p, n, m = 0.21, 1000, 10000 # vrai parametre, taille echantillon, repetitions t = 1.96 # t_alpha pour alpha = 0.05 BT, CLT = 0, 0 for _ in range(m): Xbar = np.mean(np.random.binomial(1, p, n)) # moyenne empirique observee if abs(Xbar - p) < 1 / (2 * np.sqrt(0.05 * n)): # Bienayme-Tchebychev BT += 1 if abs(Xbar - p) < t / (2 * np.sqrt(n)): # theoreme central limite CLT += 1 print(100 * BT / m, 100 * CLT / m) # niveaux empiriques, en pourcent \end{verbatim}
Les intervalles de confiance referment le parcours de l'estimation : le chapitre précédent produisait des estimations ponctuelles et jugeait leur qualité, celui-ci transforme les fluctuations d'un estimateur en un intervalle qui capture l'inconnue avec une confiance fixée. Trois constructions se côtoient — Bienaymé-Tchebychev (grossière, mais exacte pour tout \(n\)), la normalité exacte (précise et exacte, quand la loi est normale d'écart-type connu) et le théorème central limite (plus précis que Bienaymé-Tchebychev, mais seulement asymptotique). Décider entre des hypothèses au vu d'un tel intervalle — les tests statistiques — dépasse ce cours.
Compétences à pratiquer
- Construire des intervalles asymptotiques
V
Pour aller plus loin
Compétences à pratiquer
- Comparer et interpréter les intervalles
Aller à la section