Éducation Nationale Française · BCPST
Développements limités
Au voisinage d'un point, une fonction régulière ressemble à un polynôme : plus on zoome, mieux un court polynôme la copie. Cette idée est partout dans les sciences expérimentales — un pendule oscille parce que \(\sin x\) est presque \(x\) pour les petits angles, une lentille optique s'étudie via \(\cos x \approx 1 - \frac{x^2}{2}\), une vitesse de réaction se linéarise près de l'équilibre. Ce chapitre transforme cette intuition en un outil précis : le développement limité (DL), qui écrit \(f(x)\) comme un polynôme plus une erreur contrôlée notée \(o(x^n)\). On fixe le vocabulaire du petit \(o\), on énonce le moteur qui produit tous les développements — la formule de Taylor-Young, que l'on admet —, on lit la petite table des développements usuels, on apprend à les combiner (somme, produit, quotient, composition, primitivation), puis on s'en sert pour calculer des limites, trouver des équivalents et situer une courbe par rapport à sa tangente. Tout au long, les développements que l'on utilise sont gardés à l'ordre au plus \(3\) : dans ce cours, on n'aura pas besoin de développements au-delà de l'ordre \(3\). La dérivée, les classes \(C^n\), les fonctions usuelles \(\exp\), \(\ln\), \(\sin\), \(\cos\) et l'unicité des coefficients d'un polynôme sont supposées connues des chapitres précédents.
I
Négligeabilité et la notation petit o
I.1
Comparer des fonctions près de 0
Pour dire qu'une erreur est « petite », il faut préciser petite devant quoi. Près de \(0\), les étalons naturels sont les puissances \(x, x^2, x^3\) : chacune est bien plus petite que la précédente. La notation petit \(o\) traduit exactement la phrase « négligeable devant \(x^n\) près de \(0\) », et se comporte sous les opérations usuelles comme un symbole de comptabilité pour « tout ce qui est trop petit pour compter ».
Définition — Fonction négligeable, petit o
Soient \(f\) et \(g\) deux fonctions définies près de \(0\). On dit que \(f\) est négligeable devant \(g\) près de \(0\), et on écrit \(f(x) = o(g(x))\) (lu « petit o de \(g\) »), lorsqu'il existe une fonction \(\varepsilon\) définie près de \(0\) telle que $$f(x) = g(x)\,\varepsilon(x) \quad \text{près de } 0, \qquad \text{avec} \quad \varepsilon(x) \xrightarrow[x \to 0]{} 0.$$ Lorsque \(g\) ne s'annule pas près de \(0\) (sauf peut-être en \(0\)), cela revient à \(\dfrac{f(x)}{g(x)} \to 0\). En particulier \(f(x) = o(x^n)\) signifie \(\dfrac{f(x)}{x^n} \to 0\) quand \(x \to 0\) : la fonction \(f\) tend vers \(0\) strictement plus vite que la puissance \(x^n\). Exemple
Les puissances se comparent comme attendu près de \(0\) : - \(x^2 = o(x)\), car \(\dfrac{x^2}{x} = x \to 0\) ;
- \(x^3 = o(x^2)\), car \(\dfrac{x^3}{x^2} = x \to 0\) ;
- plus généralement \(x^{n+1} = o(x^n)\) pour tout \(n\).
Exemple
Une constante fois une puissance trop petite disparaît dans le \(o\) : écrire \(5x^3 = o(x^2)\) est correct, car \(\dfrac{5x^3}{x^2} = 5x \to 0\). De même, un \(o(x^3)\) est aussi un \(o(x^2)\) et un \(o(x)\) près de \(0\) : une erreur plus petite est automatiquement négligeable devant un étalon plus grand. La notation \(o(x^n)\) désigne « une certaine fonction non nommée négligeable devant \(x^n\) » — deux \(o(x^n)\) différents d'une même ligne ne sont pas forcément la même fonction. Proposition — Règles de calcul du petit o près de 0
Pour tous \(m, n \in \mathbb{N}\) et toute constante réelle \(\lambda\), on a près de \(0\) : - absorption : si \(m \le n\) alors une fonction qui est \(o(x^n)\) est aussi \(o(x^m)\) (une erreur plus petite est automatiquement négligeable devant une puissance plus grande, donc \(o(x^n)\) est absorbé dans \(o(x^m)\)) ;
- constante : \(\lambda \cdot o(x^n) = o(x^n)\) ;
- fois une puissance : \(x^m \cdot o(x^n) = o(x^{m+n})\) ;
- somme : \(o(x^n) + o(x^n) = o(x^n)\) ;
- produit : \(o(x^m) \cdot o(x^n) = o(x^{m+n})\).
On démontre la règle du produit ; les autres s'obtiennent de la même façon. Soient \(f(x) = o(x^m)\) et \(g(x) = o(x^n)\), donc \(\dfrac{f(x)}{x^m} \to 0\) et \(\dfrac{g(x)}{x^n} \to 0\) quand \(x \to 0\). Alors $$\begin{aligned} \frac{f(x) g(x)}{x^{m+n}} &= \frac{f(x)}{x^m} \cdot \frac{g(x)}{x^n} && \text{(on sépare la puissance \(x^{m+n} = x^m \cdot x^n\))} \\
&\xrightarrow[x \to 0]{} 0 \cdot 0 = 0, && \text{(produit de deux limites)} \end{aligned}$$ donc \(f(x) g(x) = o(x^{m+n})\). La règle « fois une puissance » est le même calcul avec \(g\) remplacée par une puissance exacte ; la règle « somme » vient de ce qu'une somme de deux fonctions tendant toutes deux vers \(0\) après division par \(x^n\) tend encore vers \(0\).
Méthode — Manipuler un petit o
Quand un petit \(o\) apparaît dans un calcul, on le traite comme un seul réservoir de termes négligeables et on applique les règles ci-dessus : on jette dans le \(o\) tout terme dont la puissance est strictement supérieure à l'ordre gardé, on absorbe les constantes, et on ne garde explicites que les plus petites puissances. Le réflexe d'or : à l'ordre \(n\), toute puissance \(x^{n+1}, x^{n+2}, \dots\) strictement supérieure à \(n\) est avalée par \(o(x^n)\), il est donc inutile de les calculer. Compétences à pratiquer
- Comparer des puissances avec le petit o
I.2
Développements limités
Munis du petit \(o\), on peut dire précisément ce que signifie « ressemble à un polynôme près de \(0\) » : une fonction admet un développement limité d'ordre \(n\) lorsqu'elle est égale à un polynôme de degré au plus \(n\) plus une erreur négligeable devant \(x^n\). Le polynôme s'appelle la partie régulière ; c'est la meilleure copie polynomiale de \(f\) près de \(0\). Une première surprise, démontrée plus bas, est que ce polynôme est unique : une fonction ne peut pas avoir deux développements différents du même ordre.
Définition — Développement limité d'ordre \(n\) en \(0\)
Une fonction \(f\) définie près de \(0\) admet un développement limité d'ordre \(n\) en \(0\) (un \(\mathrm{DL}_n(0)\)) lorsqu'il existe des réels \(a_0, a_1, \dots, a_n\) tels que, près de \(0\), $$f(x) = a_0 + a_1 x + a_2 x^2 + \dots + a_n x^n + o(x^n).$$ Le polynôme \(a_0 + a_1 x + \dots + a_n x^n\) est la partie régulière et \(o(x^n)\) est le reste. Si \(f\) est définie et continue en \(0\), alors \(a_0 = f(0)\) est la valeur en \(0\) ; et si \(n \ge 1\) et \(f\) est dérivable en \(0\), alors \(a_1 = f'(0)\) est la pente de la tangente. Exemple
Pour \(f(x) = \dfrac{1}{1-x}\), l'identité du lycée \(1 + x + x^2 + \dots + x^n = \dfrac{1 - x^{n+1}}{1 - x}\) donne, pour \(x \ne 1\), $$\frac{1}{1-x} = 1 + x + x^2 + \frac{x^3}{1-x}.$$ Le dernier terme vérifie \(\dfrac{1}{x^2} \cdot \dfrac{x^3}{1-x} = \dfrac{x}{1-x} \to 0\), c'est donc un \(o(x^2)\), et $$\frac{1}{1-x} = 1 + x + x^2 + o(x^2)$$ est le \(\mathrm{DL}_2(0)\) de \(\dfrac{1}{1-x}\). Exemple
Un polynôme est son propre développement limité à tout ordre : pour \(P(x) = 2 - 3x + x^2\) on a, à l'ordre \(3\), $$P(x) = 2 - 3x + x^2 + 0 \cdot x^3 + o(x^3),$$ le reste étant exactement \(0\). Lire le développement donne \(P(0) = 2\) et la tangente \(y = 2 - 3x\) au point \((0 \,;\, 2)\). Proposition — Unicité des coefficients
Si une fonction \(f\) admet un développement limité d'ordre \(n\) en \(0\), alors ce développement est unique : les coefficients \(a_0, a_1, \dots, a_n\) sont déterminés par \(f\).
Supposons que \(f\) ait deux développements d'ordre \(n\) près de \(0\) : $$f(x) = \sum_{k=0}^{n} a_k x^k + o(x^n) = \sum_{k=0}^{n} b_k x^k + o(x^n).$$ En soustrayant, la différence des polynômes est égale à une différence de deux \(o(x^n)\), qui est encore un \(o(x^n)\) : $$\sum_{k=0}^{n} (a_k - b_k) x^k = o(x^n).$$ Supposons les coefficients non tous égaux, et soit \(j\) le plus petit indice tel que \(a_j \ne b_j\). Alors le membre de gauche commence en \(x^j\) : $$\begin{aligned} (a_j - b_j) x^j + (a_{j+1} - b_{j+1}) x^{j+1} + \dots &= o(x^n) \\
(a_j - b_j) + (a_{j+1} - b_{j+1}) x + \dots &= \frac{o(x^n)}{x^j}. && \text{(on divise par \(x^j\), avec \(x \ne 0\))} \end{aligned}$$ Quand \(x \to 0\), le membre de gauche tend vers \(a_j - b_j\), tandis que le membre de droite est un \(o(x^{n-j})\), donc tend vers \(0\). Ainsi \(a_j - b_j = 0\), ce qui contredit le choix de \(j\). Tous les coefficients sont donc égaux.
Pour développer \(f\) près d'un point \(a \ne 0\), on n'invente jamais de nouvelle théorie : on pose \(x = a + h\) et on développe la fonction \(h \mapsto f(a + h)\) près de \(h = 0\). Tous les résultats de ce chapitre s'appliquent alors dans la variable \(h\). Par exemple, étudier \(f\) près de \(a = 1\) revient à étudier \(h \mapsto f(1 + h)\) près de \(0\).
Méthode — Lire un développement limité
À partir d'un \(\mathrm{DL}\) d'ordre au moins \(1\), on lit directement : \(a_0 = f(0)\) est la valeur en \(0\) ; la droite \(y = a_0 + a_1 x\) est la tangente à l'origine ; et le premier coefficient non nul après \(a_0\) contrôle le comportement local. L'existence d'un \(\mathrm{DL}\) d'ordre \(\ge 1\) prouve déjà que \(f\) est dérivable en \(0\), avec \(f'(0) = a_1\). Attention toutefois : pour \(n \ge 2\), posséder un \(\mathrm{DL}_n\) n'implique pas que \(f\) soit \(n\) fois dérivable en \(0\) — seul le cas d'ordre \(1\) donne la dérivabilité. Compétences à pratiquer
- Lire un développement limité
II
Taylor-Young et les développements usuels
II.1
La formule de Taylor-Young
Jusqu'ici, on a produit des développements à la main. Le moteur général est la formule de Taylor-Young : dès qu'une fonction est assez régulière, elle admet automatiquement un développement limité dont les coefficients sont ses dérivées successives en \(0\). On admet cette formule — c'est le seul théorème que l'on ne démontre pas — et on s'en sert pour lire la table usuelle une fois pour toutes.
Théorème — Taylor-Young en \(0\), admise
Si \(f\) est de classe \(C^n\) près de \(0\), alors \(f\) admet un développement limité d'ordre \(n\) en \(0\), donné par $$f(x) = f(0) + f'(0)\, x + \frac{f''(0)}{2!}\, x^2 + \dots + \frac{f^{(n)}(0)}{n!}\, x^n + o(x^n).$$ Autrement dit le coefficient de \(x^k\) est \(a_k = \dfrac{f^{(k)}(0)}{k!}\). Ce résultat est admis.
Il existe une formule plus fine, avec un reste explicite (et non seulement négligeable), également admise. On n'en aura jamais besoin : le contrôle qualitatif \(o(x^n)\) de Taylor-Young suffit pour toute limite, tout équivalent et toute étude de tangente de ce cours. On ne garde donc, comme outil de travail, que la version avec \(o(x^n)\).
Exemple
L'exponentielle est sa propre dérivée, donc \(\exp^{(k)}(0) = e^0 = 1\) pour tout \(k\). Taylor-Young à l'ordre \(3\) donne directement $$\begin{aligned} e^x &= 1 + 1 \cdot x + \frac{1}{2!} x^2 + \frac{1}{3!} x^3 + o(x^3) && \text{(car \(\exp^{(k)}(0) = 1\))} \\
&= 1 + x + \frac{x^2}{2} + \frac{x^3}{6} + o(x^3). \end{aligned}$$ Compétences à pratiquer
- Calculer des coefficients à partir des dérivées
II.2
Les développements usuels en 0
Une poignée de développements, tous à l'ordre \(3\), doivent être sus par c\oe ur : à partir d'eux, tout autre développement s'obtient par combinaison, sans jamais recalculer de dérivée. Ici \(\alpha\) désigne un réel fixé quelconque.
Proposition — Les développements usuels en \(0\)
Près de \(0\), on a les développements limités suivants (gardés à l'ordre \(3\)) : $$\begin{aligned} e^x &= 1 + x + \frac{x^2}{2} + \frac{x^3}{6} + o(x^3), \\
\cos x &= 1 - \frac{x^2}{2} + o(x^3), \\
\sin x &= x - \frac{x^3}{6} + o(x^3), \\
\ln(1+x) &= x - \frac{x^2}{2} + \frac{x^3}{3} + o(x^3), \\
(1+x)^\alpha &= 1 + \alpha x + \frac{\alpha(\alpha-1)}{2} x^2 + \frac{\alpha(\alpha-1)(\alpha-2)}{6} x^3 + o(x^3), \\
\frac{1}{1-x} &= 1 + x + x^2 + x^3 + o(x^3), \\
\frac{1}{1+x} &= 1 - x + x^2 - x^3 + o(x^3), \\
\arctan x &= x - \frac{x^3}{3} + o(x^3). \end{aligned}$$
On démontre la ligne du cosinus par Taylor-Young ; les autres s'obtiennent de manière identique (et \(\dfrac{1}{1-x}\) provient aussi de la somme géométrique, vue plus haut). Les dérivées successives de \(\cos\) tournent, donc en \(0\) : $$\begin{aligned} \cos(0) &= 1, & \cos'(0) &= -\sin 0 = 0, \\
\cos''(0) &= -\cos 0 = -1, & \cos'''(0) &= \sin 0 = 0. \end{aligned}$$ En reportant dans Taylor-Young à l'ordre \(3\), $$\begin{aligned} \cos x &= 1 + 0 \cdot x + \frac{-1}{2!} x^2 + \frac{0}{3!} x^3 + o(x^3) && \text{(coefficients \(f^{(k)}(0)/k!\))} \\
&= 1 - \frac{x^2}{2} + o(x^3). \end{aligned}$$ Pour \(\sin\), les dérivées en \(0\) sont \(0, 1, 0, -1\), ce qui donne \(\sin x = x - \dfrac{x^3}{6} + o(x^3)\) ; pour \(e^x\), \(\ln(1+x)\), \((1+x)^\alpha\) et \(\dfrac{1}{1+x}\) le même calcul de Taylor-Young (coefficients \(f^{(k)}(0)/k!\)) produit les lignes ci-dessus. La ligne de \(\arctan\) s'obtient autrement, en intégrant terme à terme le développement de sa dérivée \(\dfrac{1}{1+x^2} = 1 - x^2 + o(x^2)\) et en ajoutant \(\arctan 0 = 0\) : $$\arctan x = 0 + x - \frac{x^3}{3} + o(x^3) = x - \frac{x^3}{3} + o(x^3)$$ (cette primitivation est détaillée dans l'exemple de primitivation ci-dessous).
Exemple
En ne lisant la ligne du cosinus qu'à l'ordre \(2\), \(\cos x = 1 - \dfrac{x^2}{2} + o(x^2)\) : la valeur en \(0\) est \(1\), la tangente est la droite horizontale \(y = 1\), et la première correction non nulle \(-\dfrac{x^2}{2}\) est négative. Exemple
Le développement de \(\sqrt{1+x} = (1+x)^{1/2}\) se lit sur la ligne \((1+x)^\alpha\) avec \(\alpha = \dfrac{1}{2}\). À l'ordre \(2\) : $$\begin{aligned} \sqrt{1+x} &= 1 + \frac{1}{2} x + \frac{\frac{1}{2}\left(\frac{1}{2} - 1\right)}{2} x^2 + o(x^2) && \text{(ligne \((1+x)^\alpha\) avec \(\alpha = \tfrac{1}{2}\))} \\
&= 1 + \frac{x}{2} + \frac{\frac{1}{2} \cdot \left(-\frac{1}{2}\right)}{2} x^2 + o(x^2) \\
&= 1 + \frac{x}{2} - \frac{x^2}{8} + o(x^2). \end{aligned}$$ Méthode — Utiliser la table usuelle
On ne recalcule jamais de dérivées une fois la table connue. Pour développer une fonction, on la reconnaît comme une combinaison d'entrées de la table et on combine leurs développements avec les opérations de la section suivante, en tronquant à l'ordre choisi. On garde tout développement à l'ordre au plus \(3\) : dans ce cours, on n'aura pas besoin de développements au-delà de l'ordre \(3\), et un ordre supérieur ne fait que multiplier le risque d'erreur. Compétences à pratiquer
- Écrire un développement limité depuis la table
III
Opérations sur les développements limités
III.1
Somme, produit et quotient
Les développements limités se comportent comme des polynômes, avec une règle d'or : à la fin, on tronque à l'ordre commun et on verse tout ce qui le dépasse dans le reste. On additionne deux développements en additionnant leurs parties régulières ; on les multiplie en multipliant leurs parties régulières et en barrant tout terme de degré supérieur à l'ordre. Un quotient se traite en ramenant le dénominateur à la forme \(1 + u\) avec \(u \to 0\) et en utilisant la ligne \(\dfrac{1}{1+u}\).
Proposition — Somme et produit
Soient \(f\) et \(g\) admettant des développements limités d'ordre \(n\) en \(0\), de parties régulières \(A(x)\) et \(B(x)\). Alors près de \(0\) : - \(f(x) + g(x) = \big(A(x) + B(x)\big) + o(x^n)\) ;
- \(f(x) g(x) = \big[A(x) B(x)\big]_n + o(x^n)\), où \([\;\cdot\;]_n\) signifie « ne garder que les termes de degré \(\le n\) ».
Exemple
On développe \(e^x \cos x\) à l'ordre \(2\). On prend les deux facteurs à l'ordre \(2\), on multiplie, et on barre tout degré supérieur à \(2\) : $$\begin{aligned} e^x \cos x &= \left(1 + x + \frac{x^2}{2} + o(x^2)\right)\left(1 - \frac{x^2}{2} + o(x^2)\right) \\
&= 1 - \frac{x^2}{2} + x + \frac{x^2}{2} + o(x^2) && \text{(on garde le degré \(\le 2\))} \\
&= 1 + x + o(x^2). && \text{(les deux \(\tfrac{x^2}{2}\) se compensent)} \end{aligned}$$ Proposition — Quotient
Soient \(f\) et \(g\) admettant des développements limités en \(0\) à l'ordre de travail (au plus \(3\)) avec \(g(0) \ne 0\). Alors \(\dfrac{f}{g}\) admet un développement limité au même ordre en \(0\), obtenu en factorisant \(g(0)\) dans \(g\), en écrivant le facteur restant sous la forme \(1 + u(x)\) avec \(u(x) \to 0\), et en utilisant \(\dfrac{1}{1+u} = 1 - u + u^2 - u^3 + o(u^3)\) tronquée à l'ordre de travail. Exemple
On développe \(\dfrac{1}{\cos x}\) à l'ordre \(2\). Ici \(\cos x = 1 + u\) avec \(u = -\dfrac{x^2}{2} + o(x^2) \to 0\), et \(u^2 = o(x^2)\), donc : $$\begin{aligned} \frac{1}{\cos x} &= \frac{1}{1 + u} = 1 - u + o(x^2) && \text{(\(u^2\) est déjà \(o(x^2)\))} \\
&= 1 - \left(-\frac{x^2}{2}\right) + o(x^2) \\
&= 1 + \frac{x^2}{2} + o(x^2). \end{aligned}$$ Méthode — Produit et quotient de développements
On décide d'abord l'ordre visé, on prend chaque facteur à cet ordre, on multiplie les parties régulières, et on barre aussitôt tout terme de degré supérieur (sans le calculer). Pour un quotient, on factorise la valeur du dénominateur en \(0\), on pose \(u\) égal au reste (qui tend vers \(0\)), et on substitue dans la ligne \(\dfrac{1}{1+u}\), en ne gardant que les puissances de \(u\) qui survivent à l'ordre visé. On reste à l'ordre au plus \(3\). Compétences à pratiquer
- Calculer un développement limité par somme, produit ou quotient
III.2
Composition et primitivation
Pour développer une composée \(g(u(x))\), on substitue le développement de la fonction intérieure \(u\) dans celui de la fonction extérieure \(g\). Cette substitution dans le développement de \(g\) près de \(0\) est légitime lorsque la fonction intérieure tend vers \(0\), c'est-à-dire \(u(0) = 0\) ; si au contraire \(u(0) = a \ne 0\), on développe d'abord la fonction extérieure \(g\) près de \(a\) (et l'on substitue \(u - a\), qui tend bien vers \(0\)). La primitivation va dans l'autre sens : un développement s'intègre terme à terme, en gagnant un ordre, à condition de penser à rajouter la constante \(f(0)\).
Proposition — Composition
Soit \(u\) admettant un développement limité d'ordre \(n\) en \(0\) avec \(u(0) = 0\), et soit \(g\) admettant un développement limité d'ordre \(n\) en \(0\). Alors \(g \circ u\) admet un développement limité d'ordre \(n\) en \(0\), obtenu en substituant la partie régulière de \(u\) dans celle de \(g\) et en tronquant à l'ordre \(n\). La condition \(u(0) = 0\) est essentielle. Exemple
On développe \(e^{\sin x}\) à l'ordre \(3\). Ici \(u = \sin x = x - \dfrac{x^3}{6} + o(x^3)\) vérifie \(u(0) = 0\). On substitue dans \(e^u = 1 + u + \dfrac{u^2}{2} + \dfrac{u^3}{6} + o(u^3)\), en gardant le degré \(\le 3\) : $$\begin{aligned} u &= x - \frac{x^3}{6} + o(x^3), \\
u^2 &= x^2 + o(x^3), && \text{(les termes croisés sont \(o(x^3)\))} \\
u^3 &= x^3 + o(x^3), \\
e^{\sin x} &= 1 + \left(x - \frac{x^3}{6}\right) + \frac{x^2}{2} + \frac{x^3}{6} + o(x^3) \\
&= 1 + x + \frac{x^2}{2} + o(x^3). && \text{(les deux \(\tfrac{x^3}{6}\) se compensent)} \end{aligned}$$ Proposition — Primitivation d'un développement limité
Soit \(f\) admettant un développement limité d'ordre \(n\) en \(0\), \(f(x) = a_0 + a_1 x + \dots + a_n x^n + o(x^n)\), et soit \(F\) une primitive quelconque de \(f\). Alors \(F\) admet un développement limité d'ordre \(n+1\) en \(0\), obtenu en intégrant terme à terme et en ajoutant la constante \(F(0)\) : $$F(x) = F(0) + a_0 x + a_1 \frac{x^2}{2} + \dots + a_n \frac{x^{n+1}}{n+1} + o(x^{n+1}).$$ Exemple
La fonction \(\arctan\) a pour dérivée \(\dfrac{1}{1+x^2}\), avec \(\arctan 0 = 0\). En développant la dérivée (ligne \(\dfrac{1}{1+u}\) avec \(u = x^2\), donc \(u^2 = x^4 = o(x^2)\)) : $$\frac{1}{1+x^2} = 1 - x^2 + o(x^2).$$ En intégrant terme à terme et en ajoutant \(\arctan 0 = 0\), on obtient un développement d'ordre \(3\) : $$\begin{aligned} \arctan x &= 0 + x - \frac{x^3}{3} + o(x^3) && \text{(on intègre, on ajoute \(\arctan 0 = 0\))} \\
&= x - \frac{x^3}{3} + o(x^3). \end{aligned}$$ Méthode — Composer et primitiver
Avant de composer, on vérifie \(u(0) = 0\) : sinon, on se ramène d'abord à ce cas (soustraire la limite, ou substituer). Puis on substitue \(u\) dans le développement extérieur, en ne calculant que les puissances \(u, u^2, u^3\) qui survivent à l'ordre visé. Pour développer une fonction dont la dérivée est plus simple, on développe la dérivée, on intègre terme à terme — en gagnant un ordre — et on n'oublie jamais d'ajouter la valeur en \(0\). On garde tout cela à l'ordre au plus \(3\). Compétences à pratiquer
- Calculer un développement limité par composition ou primitivation
IV
Applications
IV.1
Équivalents et limites
Un développement limité révèle le comportement dominant d'une fonction près de \(0\) : le premier terme non nul l'emporte sur tous les autres. Cela fournit d'un coup un équivalent et une méthode pour lever les formes indéterminées dans une limite — développer chaque partie à l'ordre nécessaire pour atteindre ses premiers termes non nuls, puis simplifier.
Proposition — Équivalent par le premier terme non nul
Si \(f(x) = a_p x^p + o(x^p)\) près de \(0\) avec \(a_p \ne 0\) (donc \(a_p x^p\) est le premier terme non nul), alors $$f(x) \sim a_p x^p \quad (x \to 0), \qquad \text{c'est-à-dire} \qquad \frac{f(x)}{a_p x^p} \xrightarrow[x \to 0]{} 1.$$ Exemple
D'après la table usuelle, près de \(0\) : - \(\sin x = x + o(x)\), donc \(\sin x \sim x\) ;
- \(1 - \cos x = \dfrac{x^2}{2} + o(x^2)\), donc \(1 - \cos x \sim \dfrac{x^2}{2}\).
Exemple
On calcule \(\displaystyle\lim_{x \to 0} \frac{e^x - 1 - x}{x^2}\), forme indéterminée \(\dfrac{0}{0}\). On développe le numérateur à l'ordre \(2\) : $$\begin{aligned} e^x - 1 - x &= \left(1 + x + \frac{x^2}{2} + o(x^2)\right) - 1 - x && \text{(\(\mathrm{DL}_2\) de \(e^x\))} \\
&= \frac{x^2}{2} + o(x^2). \end{aligned}$$ Donc $$\frac{e^x - 1 - x}{x^2} = \frac{\frac{x^2}{2} + o(x^2)}{x^2} = \frac{1}{2} + o(1) \xrightarrow[x \to 0]{} \frac{1}{2}.$$ Méthode — Calculer une limite par un développement limité
Devant une forme indéterminée près de \(0\), on développe chacun du numérateur et du dénominateur à l'ordre nécessaire pour atteindre ses premiers termes non nuls. On simplifie la puissance commune, puis on fait \(x \to 0\) : le \(o\) tend vers \(0\) et il ne reste que le rapport des coefficients dominants. Dans ce cours, on n'aura pas besoin de développements au-delà de l'ordre \(3\). Compétences à pratiquer
- Trouver des équivalents et calculer des limites
IV.2
Tangente et position locale
Un développement limité d'ordre \(2\), \(f(x) = a_0 + a_1 x + a_2 x^2 + o(x^2)\), donne la tangente \(y = a_0 + a_1 x\) et, lorsque \(a_2 \ne 0\), la position locale de la courbe par rapport à cette tangente : le signe de \(a_2\) dit si la courbe est au-dessus ou en dessous de la tangente près de \(0\). Lorsque \(a_2 = 0\), le \(\mathrm{DL}_2\) seul ne tranche pas la position, et on pousse à l'ordre \(3\).
Proposition — Tangente et position par le \(\mathrm{DL}_2\)
Supposons \(f(x) = a_0 + a_1 x + a_2 x^2 + o(x^2)\) près de \(0\). Alors la tangente à la courbe de \(f\) à l'origine est la droite \(y = a_0 + a_1 x\), et près de \(0\) : - si \(a_2 > 0\), la courbe est localement au-dessus de sa tangente ;
- si \(a_2 < 0\), la courbe est localement en dessous de sa tangente ;
- si \(a_2 = 0\), on pousse à l'ordre \(3\) : si \(f(x) - (a_0 + a_1 x) = a_3 x^3 + o(x^3)\) avec \(a_3 \ne 0\), la courbe traverse sa tangente.
La différence entre la courbe et sa tangente est \(f(x) - (a_0 + a_1 x) = a_2 x^2 + o(x^2)\). Près de \(0\) elle a le signe de \(a_2 x^2\), car \(x^2 > 0\) pour \(x \ne 0\) et le \(o(x^2)\) est négligeable : positive si \(a_2 > 0\) (courbe au-dessus), négative si \(a_2 < 0\) (courbe en dessous). Si \(a_2 = 0\), la différence est \(a_3 x^3 + o(x^3)\), qui a le signe de \(a_3 x^3\) ; comme \(x^3\) change de signe en \(0\), la courbe traverse la tangente.
Exemple
Pour \(f(x) = \cos x = 1 - \dfrac{x^2}{2} + o(x^2)\), la tangente au point \((0 \,;\, 1)\) est la droite horizontale \(y = 1\), et comme \(a_2 = -\dfrac{1}{2} < 0\) la courbe est en dessous de sa tangente près de \(0\). La figure montre les deux : 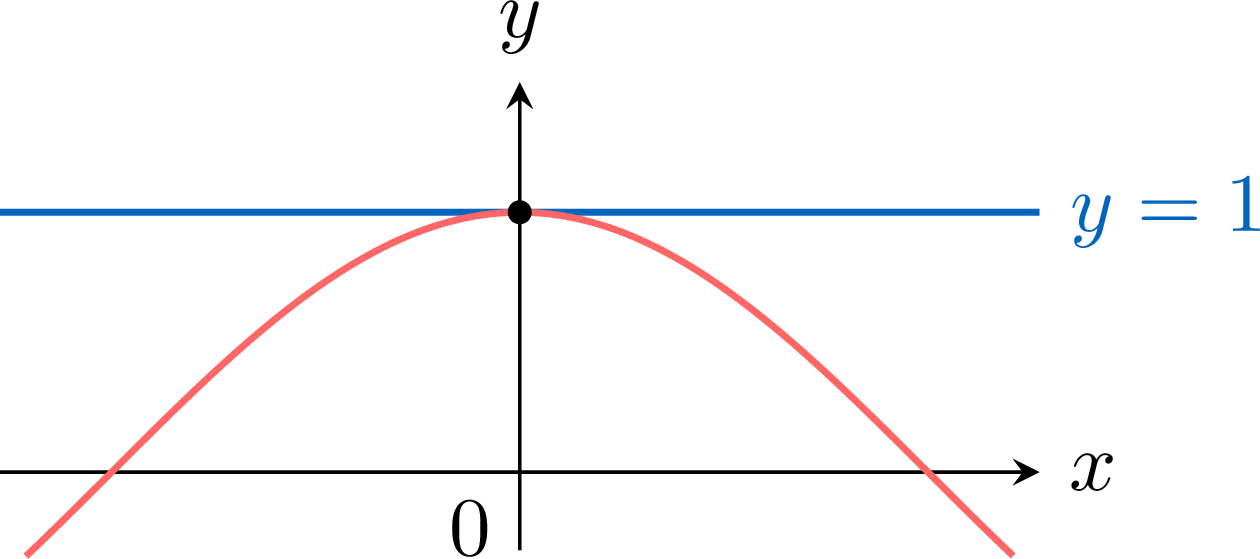
Exemple
Pour \(f(x) = \sin x = x - \dfrac{x^3}{6} + o(x^3)\), la tangente au point \((0 \,;\, 0)\) est \(y = x\), et le coefficient d'ordre \(2\) est nul. En poussant à l'ordre \(3\), la différence avec la tangente est \(-\dfrac{x^3}{6} + o(x^3)\) : négative pour \(x > 0\) (courbe en dessous) et positive pour \(x < 0\) (courbe au-dessus), donc la courbe traverse sa tangente en \(0\). Ci-dessous, le sinus et sa tangente \(y = x\) : près de \(0\) ils sont indiscernables — c'est exactement ce que dit le développement — et la courbe passe d'au-dessus de la droite à gauche de l'origine à en dessous à droite, en traversant en \(0\) : 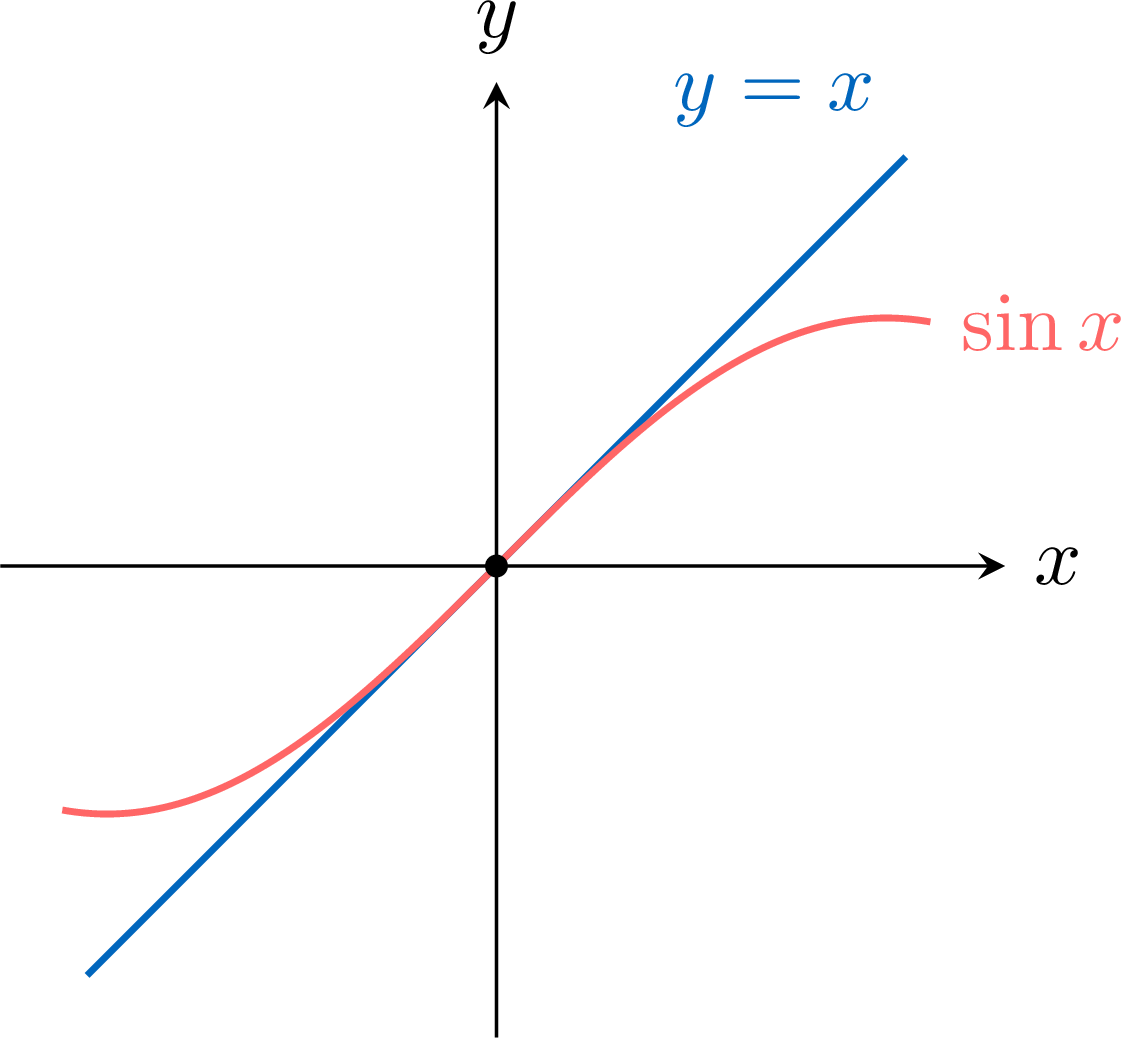
Méthode — Étudier la tangente et la position locale
On calcule le \(\mathrm{DL}_2\) de \(f\) au point \(a\) (on se ramène à \(0\) par \(x = a + h\), en développant \(h \mapsto f(a + h) = a_0 + a_1 h + a_2 h^2 + o(h^2)\)). Dans la variable initiale, la tangente est alors \(y = f(a) + f'(a)(x - a) = a_0 + a_1(x - a)\), et non \(y = a_0 + a_1 x\). On lit le signe de \(a_2\) : positif signifie courbe localement au-dessus de sa tangente, négatif courbe en dessous. Si \(a_2 = 0\), on pousse à l'ordre \(3\) ; un terme de puissance impaire non nul signifie que la courbe traverse la tangente. On reste à l'ordre au plus \(3\).
Pour aller plus loin
Le développement limité est l'outil de base de toute étude locale : il calcule des limites, produit des équivalents et situe la position d'une courbe par rapport à sa tangente, le tout à partir de la même petite table. Le comportement d'une fonction à l'infini s'atteint parfois par la même idée appliquée à \(t = \dfrac{1}{x}\) près de \(0\) ; on se contente de le mentionner ici. Quel que soit l'usage, une convention ne change jamais dans ce cours : on garde tout développement à l'ordre au plus \(3\).
Compétences à pratiquer
- Déterminer la tangente et la position locale
V
Pour aller plus loin
Compétences à pratiquer
- Prolongement par continuité et études locales
Aller à la section