Éducation Nationale Française · PTSI
Espaces vectoriels
Un espace vectoriel est une structure algébrique bâtie sur une seule opération : la combinaison linéaire. De nombreux ensembles déjà rencontrés la portent : le plan \(\mathbb{R}^2\) et l'espace \(\mathbb{R}^3\) des vecteurs géométriques, l'espace de colonnes \(\mathbb{K}^n\), l'espace de matrices \(M_{n,p}(\mathbb{K})\), l'espace de polynômes \(\mathbb{K}[X]\), l'espace de fonctions \(\mathbb{K}^\Omega\), l'espace de suites \(\mathbb{K}^\mathbb{N}\). L'astuce de ce chapitre est d'isoler la structure commune — les axiomes d'un espace vectoriel — pour que tout théorème démontré dans un espace vectoriel abstrait soit automatiquement vrai dans chacune de ces instances concrètes.
Trois questions pédagogiques guident le chapitre. Étant donnée une famille de vecteurs \((v_1, \ldots, v_p)\) : tout vecteur de l'espace s'écrit-il comme combinaison linéaire de la famille (existence — la famille est génératrice) ? Cette combinaison est-elle unique (unicité — la famille est libre) ? Les deux à la fois (existence et unicité — la famille est une base) ? L'exemple introductif ci-dessous rend cela concret dans \(\mathbb{R}^2\).
Trois questions pédagogiques guident le chapitre. Étant donnée une famille de vecteurs \((v_1, \ldots, v_p)\) : tout vecteur de l'espace s'écrit-il comme combinaison linéaire de la famille (existence — la famille est génératrice) ? Cette combinaison est-elle unique (unicité — la famille est libre) ? Les deux à la fois (existence et unicité — la famille est une base) ? L'exemple introductif ci-dessous rend cela concret dans \(\mathbb{R}^2\).
Motivation — un système de deux équations
La somme des tailles d'un fils et de son père vaut \(2{,}5\)~m ; la taille du père moins celle du fils vaut \(0{,}5\)~m. En notant \(x\) la taille du fils et \(y\) celle du père, le système s'écrit $$ \begin{cases} x + y = 2{,}5 \\
-x + y = 0{,}5 \end{cases} \quad\text{c.-à-d.}\quad x \begin{pmatrix} 1 \\
-1 \end{pmatrix} + y \begin{pmatrix} 1 \\
1 \end{pmatrix} = \begin{pmatrix} 2{,}5 \\
0{,}5 \end{pmatrix}. $$ La question devient : le second membre est-il une combinaison linéaire des deux vecteurs colonnes — et si oui, avec quels coefficients ? Trois questions structurelles suivent :
- Existence. La famille \(\bigl((1, -1), (1, 1)\bigr)\) est-elle génératrice de \(\mathbb{R}^2\) : tout vecteur de \(\mathbb{R}^2\) se décompose-t-il comme combinaison linéaire de ces deux ?
- Unicité. La famille est-elle libre : lorsqu'un vecteur de \(\mathbb{R}^2\) s'écrit comme combinaison linéaire de ces deux, les coefficients sont-ils uniques ?
- Les deux à la fois. La famille est-elle une base, c.-à-d.\ à la fois génératrice et libre : tout vecteur de \(\mathbb{R}^2\) admet-il une décomposition unique ?
Conventions
Tout au long de ce chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\). L'élément neutre d'un groupe additif est noté \(0\) ; en cas d'ambiguïté, \(0_E\) pour le vecteur nul de \(E\), \(0_\mathbb{K}\) pour le scalaire nul. Les vecteurs s'écrivent sans flèche : \(x \in E\), pas \(\overrightarrow{x}\) (en algèbre linéaire la convention de flèche disparaît). La figure ci-dessous introduit trois opérations de base sur un vecteur géométrique — représentation, homothétie (multiplication par un scalaire), addition — et la quatrième, la combinaison linéaire, est dessinée dans la sous-section Combinaisons linéaires. 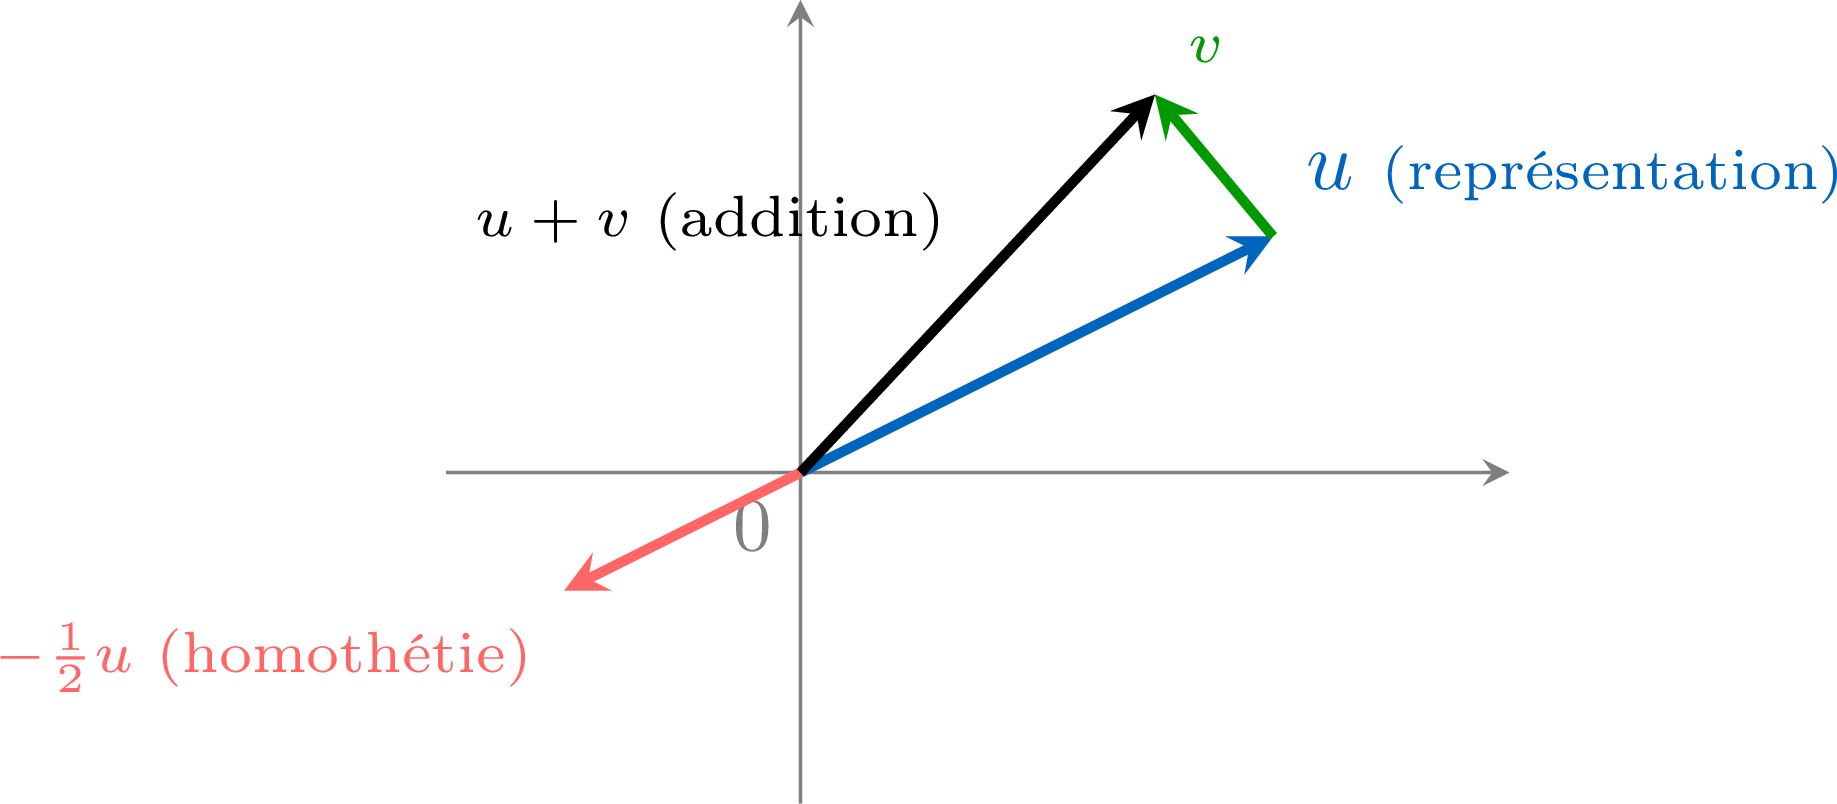
I
Espaces vectoriels
I.1
Définition et règles de calcul
La définition unifie sous un même jeu d'axiomes l'addition des vecteurs du plan, l'addition des colonnes de \(\mathbb{K}^n\), l'addition des matrices, l'addition des polynômes et l'addition des fonctions ou des suites — avec la multiplication par un scalaire de \(\mathbb{K}\) correspondante. Les quatre axiomes sur la multiplication par un scalaire sont ceux qu'on écrirait après avoir observé comment cette multiplication interagit avec l'addition dans n'importe lequel des exemples de référence.
Définition — Espace vectoriel
Un \(\mathbb{K}\)-espace vectoriel est un triplet \((E, +, \cdot)\) où : - \(E\) est un ensemble non vide,
- \(+\) est une loi interne sur \(E\) telle que \((E, +)\) soit un groupe commutatif, d'élément neutre noté \(0_E\),
- \(\cdot\) est une loi externe \(\mathbb{K} \times E \to E\) (appelée multiplication par un scalaire) telle que, pour tous \(\lambda, \mu \in \mathbb{K}\) et tous \(x, y \in E\) :
- \(1 \cdot x = x\),
- \(\lambda \cdot (x + y) = \lambda \cdot x + \lambda \cdot y\),
- \((\lambda + \mu) \cdot x = \lambda \cdot x + \mu \cdot x\),
- \(\lambda \cdot (\mu \cdot x) = (\lambda \mu) \cdot x\).
Exemple
Trois espaces vectoriels de référence : \(\mathbb{R}^2\) (vecteurs géométriques du plan), \(\mathbb{R}^3\) (vecteurs géométriques de l'espace), \((\mathbb{K}, +, \times)\) vu comme \(\mathbb{K}\)-espace vectoriel (le corps est lui-même un espace vectoriel sur lui-même, la multiplication par un scalaire étant la multiplication du corps). Proposition — Règles de calcul
Soit \(E\) un \(\mathbb{K}\)-espace vectoriel. Pour tous \(\lambda \in \mathbb{K}\) et tous \(x \in E\) : - \(0_\mathbb{K} \cdot x = 0_E\) et \(\lambda \cdot 0_E = 0_E\) ;
- \(\lambda \cdot x = 0_E \iff \lambda = 0_\mathbb{K}\) ou \(x = 0_E\) ;
- \((-1) \cdot x = -x\) (l'opposé de \(x\) dans \((E, +)\)).
On démontre les trois points dans l'ordre.
- Point 1. On calcule $$ \begin{aligned} 0_\mathbb{K} \cdot x & = (0_\mathbb{K} + 0_\mathbb{K}) \cdot x && \text{(élément neutre de \(+\) dans \(\mathbb{K}\))} \\ & = 0_\mathbb{K} \cdot x + 0_\mathbb{K} \cdot x && \text{(distributivité, axiome 3).} \end{aligned} $$ Par simplification de \(0_\mathbb{K} \cdot x\) des deux côtés dans le groupe \((E, +)\), \(0_\mathbb{K} \cdot x = 0_E\). La preuve de \(\lambda \cdot 0_E = 0_E\) est symétrique : \(\lambda \cdot 0_E = \lambda \cdot (0_E + 0_E) = \lambda \cdot 0_E + \lambda \cdot 0_E\), puis simplifier.
- Point 2. Si \(\lambda = 0_\mathbb{K}\) ou \(x = 0_E\) alors \(\lambda \cdot x = 0_E\) par le point 1. Réciproquement, supposons \(\lambda \cdot x = 0_E\) avec \(\lambda \ne 0_\mathbb{K}\). En multipliant par \(\lambda^{-1}\) (qui existe dans \(\mathbb{K}\) puisque \(\mathbb{K}\) est un corps) : $$ x = 1 \cdot x = (\lambda^{-1} \lambda) \cdot x = \lambda^{-1} \cdot (\lambda \cdot x) = \lambda^{-1} \cdot 0_E = 0_E. $$
- Point 3. On calcule $$ x + (-1) \cdot x = 1 \cdot x + (-1) \cdot x = (1 + (-1)) \cdot x = 0_\mathbb{K} \cdot x = 0_E, $$ donc \((-1) \cdot x\) est l'opposé de \(x\) dans \((E, +)\), c.-à-d.\ \((-1) \cdot x = -x\).
Compétences à pratiquer
- Reconnaître un espace vectoriel
I.2
Espaces vectoriels de référence
On dégage cinq espaces vectoriels de référence que l'élève doit reconnaître comme tels au premier coup d'œil : le produit \(E_1 \times \dots \times E_n\) d'espaces vectoriels, l'espace \(\mathbb{K}^n\) (espace de colonnes), l'espace de matrices \(M_{n,p}(\mathbb{K})\), l'espace de polynômes \(\mathbb{K}[X]\), et l'espace de fonctions \(\mathbb{K}^\Omega\) (avec le cas particulier \(\mathbb{K}^\mathbb{N}\) des suites). Deux constructions générales les fournissent tous : la construction produit et la construction fonctions. Toutes deux vérifient les axiomes une fois pour toutes.
Proposition — Espace vectoriel produit
Soient \(E_1, \ldots, E_n\) des \(\mathbb{K}\)-espaces vectoriels. Le produit cartésien \(E_1 \times \dots \times E_n\), muni des lois composante par composante $$ (x_1, \ldots, x_n) + (y_1, \ldots, y_n) := (x_1 + y_1, \ldots, x_n + y_n), \quad \lambda \cdot (x_1, \ldots, x_n) := (\lambda \cdot x_1, \ldots, \lambda \cdot x_n), $$ est un \(\mathbb{K}\)-espace vectoriel, d'élément nul \(0_{E_1 \times \dots \times E_n} = (0_{E_1}, \ldots, 0_{E_n})\).
La structure de groupe sur \(E_1 \times \dots \times E_n\) est le produit des structures de groupe, bien connue. On vérifie deux des quatre axiomes sur la multiplication par un scalaire ; les deux autres sont analogues. Pour \((x_1, \ldots, x_n), (y_1, \ldots, y_n) \in E_1 \times \dots \times E_n\) et \(\lambda, \mu \in \mathbb{K}\) : $$ \begin{aligned} 1 \cdot (x_1, \ldots, x_n) & = (1 \cdot x_1, \ldots, 1 \cdot x_n) = (x_1, \ldots, x_n), \\
\lambda \cdot \bigl((x_1, \ldots, x_n) + (y_1, \ldots, y_n)\bigr) & = \lambda \cdot (x_1 + y_1, \ldots, x_n + y_n) = (\lambda(x_1 + y_1), \ldots, \lambda(x_n + y_n)) \\
& = (\lambda x_1 + \lambda y_1, \ldots, \lambda x_n + \lambda y_n) = \lambda \cdot (x_1, \ldots, x_n) + \lambda \cdot (y_1, \ldots, y_n). \end{aligned} $$ Les deux axiomes restants (\((\lambda + \mu) \cdot x = \lambda x + \mu x\) et \(\lambda(\mu x) = (\lambda \mu) x\)) suivent le même schéma composante par composante.
Proposition — Espace vectoriel des fonctions
Soient \(\Omega\) un ensemble non vide et \(E\) un \(\mathbb{K}\)-espace vectoriel. L'ensemble \(E^\Omega\) des fonctions \(\Omega \to E\), muni des lois ponctuelles $$ (f + g)(t) := f(t) + g(t), \quad (\lambda \cdot f)(t) := \lambda \cdot f(t) \quad (t \in \Omega), $$ est un \(\mathbb{K}\)-espace vectoriel. Son élément nul est la fonction constante \(t \mapsto 0_E\).
Chaque axiome se vérifie ponctuellement sur \(\Omega\) : pour tout \(t \in \Omega\), les valeurs des deux membres dans \(E\) coïncident car \(E\) est un espace vectoriel. Par exemple, \((1 \cdot f)(t) = 1 \cdot f(t) = f(t)\) pour tout \(t\), donc \(1 \cdot f = f\). De même, pour \(\lambda \in \mathbb{K}\) et \(f, g \in E^\Omega\) et \(t \in \Omega\) : $$ (\lambda \cdot (f + g))(t) = \lambda \cdot (f + g)(t) = \lambda \cdot (f(t) + g(t)) = \lambda f(t) + \lambda g(t) = (\lambda f + \lambda g)(t), $$ donc \(\lambda \cdot (f + g) = \lambda f + \lambda g\). Les deux axiomes restants sont analogues.
Exemple
L'espace \(\mathbb{K}^n\) des \(n\)-uplets, \(\mathbb{K}^n := \mathbb{K} \times \dots \times \mathbb{K}\) (\(n\) facteurs), est un \(\mathbb{K}\)-espace vectoriel par la construction produit. L'addition est composante par composante : \((a_1, \ldots, a_n) + (b_1, \ldots, b_n) = (a_1 + b_1, \ldots, a_n + b_n)\). La multiplication par un scalaire aussi : \(\lambda (a_1, \ldots, a_n) = (\lambda a_1, \ldots, \lambda a_n)\). Par exemple, dans \(\mathbb{R}^3\) : \((1, 4, -3) + 2 \cdot (0, 2, 5) = (1, 8, 7)\). Exemple
L'espace de matrices \(M_{n,p}(\mathbb{K})\) est un \(\mathbb{K}\)-espace vectoriel pour son addition et sa multiplication par un scalaire usuelles, telles qu'introduites au chapitre Calcul matriciel. En effet, \(M_{n,p}(\mathbb{K})\) est isomorphe à \(\mathbb{K}^{np}\) (en rangeant les coefficients ligne par ligne), donc la structure est héritée de la construction produit. Exemple
L'espace de polynômes \(\mathbb{K}[X]\) est un \(\mathbb{K}\)-espace vectoriel pour son addition et sa multiplication par un scalaire usuelles (multiplier chaque coefficient d'un polynôme par le même scalaire). L'élément nul est le polynôme nul. Exemple
L'espace de fonctions \(\mathbb{K}^I\) (fonctions d'un intervalle \(I \subset \mathbb{R}\) dans \(\mathbb{K}\)) est un \(\mathbb{K}\)-espace vectoriel par la construction fonctions. Il en va de même pour \(\mathbb{K}^\mathbb{N}\) (suites à valeurs dans \(\mathbb{K}\)). L'addition est ponctuelle : \((f + g)(t) = f(t) + g(t)\) ; la multiplication par un scalaire aussi : \((\lambda f)(t) = \lambda f(t)\). Méthode
Pour montrer qu'un ensemble \(F\) est un espace vectoriel, ne pas vérifier les quatre axiomes sur la multiplication par un scalaire en partant de zéro. Au contraire, trouver un \(\mathbb{K}\)-espace vectoriel connu \(E\) contenant \(F\) et démontrer que \(F\) est un sous-espace de \(E\) (critère à venir). Seulement trois conditions à vérifier alors, au lieu de huit. Compétences à pratiquer
- Identifier des espaces de référence
I.3
Combinaisons linéaires
L'opération de calcul centrale dans un espace vectoriel combine \(+\) et \(\cdot\) en un seul objet : la combinaison linéaire. On combine toujours une famille finie de vecteurs : une combinaison linéaire de \(x_1, \ldots, x_n\) est le vecteur \(\lambda_1 x_1 + \dots + \lambda_n x_n\) obtenu en multipliant chaque \(x_k\) par un scalaire \(\lambda_k\) puis en additionnant les résultats.
Définition — Combinaison linéaire d'une famille finie
Soient \(E\) un \(\mathbb{K}\)-espace vectoriel et \(x_1, \ldots, x_n \in E\). Une combinaison linéaire de \(x_1, \ldots, x_n\) est un vecteur de la forme $$ \sum_{k=1}^n \lambda_k x_k = \lambda_1 x_1 + \lambda_2 x_2 + \dots + \lambda_n x_n, $$ pour certains scalaires \(\lambda_1, \ldots, \lambda_n \in \mathbb{K}\). Les \(\lambda_k\) sont appelés les coefficients de la combinaison linéaire.
Image géométrique de \(\tfrac{1}{2} u - v\) comme combinaison linéaire de \(u\) et \(v\) dans \(\mathbb{R}^2\) : 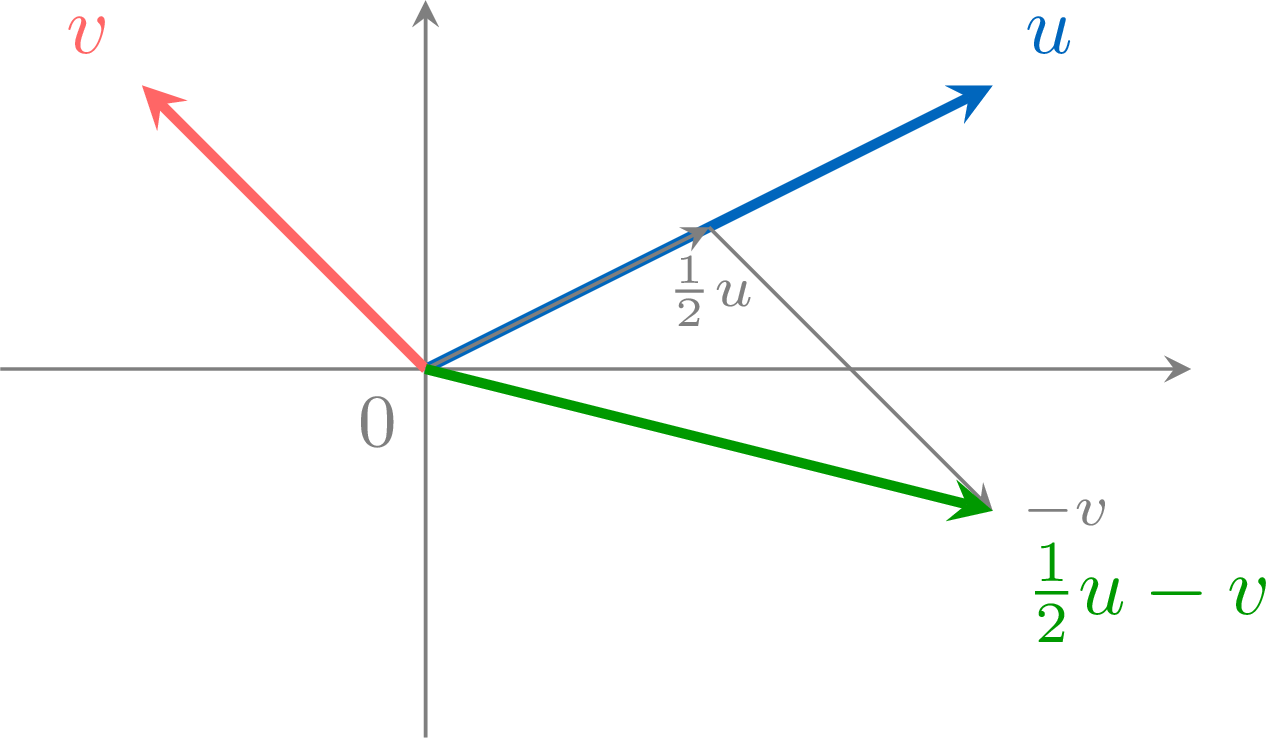
Exemple
Montrer que \((2, 7) \in \mathbb{R}^2\) est une combinaison linéaire de \(u = (5, -2)\) et \(v = (1, -3)\). Trouver des coefficients explicites.
Cherchons \(\lambda, \mu \in \mathbb{R}\) avec \(\lambda (5, -2) + \mu (1, -3) = (2, 7)\), soit le système $$ \begin{cases} 5 \lambda + \mu = 2 \\
-2 \lambda - 3 \mu = 7 \end{cases} $$ Par Gauss (\(L_2 \leftarrow 5 L_2 + 2 L_1\)) : \(-13 \mu = 39\), donc \(\mu = -3\) et \(\lambda = (2 - \mu)/5 = 1\). D'où \((2, 7) = 1 \cdot (5, -2) + (-3) \cdot (1, -3)\).
Exemple
La matrice \(\begin{pmatrix} -1 & 2 \\ 2 & 0 \end{pmatrix}\) n'est pas combinaison linéaire de \(\begin{pmatrix} 1 & 1 \\ 0 & 0 \end{pmatrix}\), \(\begin{pmatrix} -2 & 1 \\ 3 & 2 \end{pmatrix}\), \(\begin{pmatrix} 1 & 0 \\ -1 & 1 \end{pmatrix}\) dans \(M_2(\mathbb{R})\).
Cherchons \(x, y, z \in \mathbb{R}\) tels que \(x A_1 + y A_2 + z A_3 = M\), où \(A_1, A_2, A_3, M\) désignent les quatre matrices dans l'ordre. La lecture coefficient par coefficient donne le système $$ \begin{cases} x - 2 y + z = -1 \\
x + y = 2 \\
3 y - z = 2 \\
2 y + z = 0. \end{cases} $$ Élimination de Gauss : \(L_2 \leftarrow L_2 - L_1\) donne \((0, 3, -1, 3)\) ; en retranchant de \(L_3 = (0, 3, -1, 2)\) on obtient \(L_3 \leftarrow L_3 - L_2 = (0, 0, 0, -1)\), soit \(0 = -1\) — impossible. Le système n'a pas de solution : \(M\) n'est pas combinaison linéaire de \(A_1, A_2, A_3\).
Piège d'identification
Attention : en général, \(\sum_k \lambda_k x_k = \sum_k \mu_k x_k\) n'implique pas \(\lambda_k = \mu_k\) pour tout \(k\). Par exemple dans \(\mathbb{R}^2\) : $$ (1, 1) + 2 (0, 1) + 2 (1, 0) = (3, 3) = 2 (1, 1) + (0, 1) + (1, 0), $$ pourtant les triplets de coefficients \((1, 2, 2)\) et \((2, 1, 1)\) sont différents. Le droit d'identification des coefficients sera précisément la propriété de famille « libre » ci-dessous.
Méthode
Pour vérifier si \(v \in E\) est combinaison linéaire de \(x_1, \ldots, x_n\) : écrire l'équation \(\lambda_1 x_1 + \dots + \lambda_n x_n = v\), identifier composante par composante dans \(\mathbb{K}^n\), coefficient par coefficient dans \(\mathbb{K}[X]\), ou entrée par entrée dans \(M_{n,p}(\mathbb{K})\), arriver à un système linéaire en les inconnues \(\lambda_1, \ldots, \lambda_n\), le résoudre par Gauss. Si le système admet une solution, \(v\) est combinaison linéaire ; sinon, \(v\) ne l'est pas. Compétences à pratiquer
- Calculer des combinaisons linéaires
II
Sous-espaces vectoriels
II.1
Définition et caractérisation
Un sous-espace d'un espace vectoriel \(E\) est une partie \(F \subset E\) qui est elle-même un espace vectoriel pour les lois héritées de \(E\). L'intérêt est double :
- les sous-espaces sont partout (ensemble de solutions d'une équation linéaire, noyau d'une application linéaire (chapitre Applications linéaires), axe, plan, ensemble des fonctions continues, ensemble des suites bornées) ;
- vérifier que \(F\) est un sous-espace est beaucoup plus rapide que revérifier tous les axiomes d'un espace vectoriel — seulement trois conditions restent.
Définition — Sous-espace vectoriel
Soit \(E\) un \(\mathbb{K}\)-espace vectoriel. Un sous-espace de \(E\) est une partie \(F \subset E\) telle que les restrictions à \(F\) des deux lois \(+\) et \(\cdot\) de \(E\) fassent de \((F, +, \cdot)\) un \(\mathbb{K}\)-espace vectoriel. Proposition — Caractérisation d'un sous-espace
Soient \(E\) un \(\mathbb{K}\)-espace vectoriel et \(F \subset E\). Les assertions suivantes sont équivalentes : - \(F\) est un sous-espace de \(E\).
- \(0_E \in F\) et pour tous \(\lambda \in \mathbb{K}\) et tous \(x, y \in F\), \(\lambda x + y \in F\) (on dit que \(F\) est stable par combinaison linéaire).
- \((1 \Rightarrow 2)\). Supposons \(F\) sous-espace. Alors \(F\) contient un élément neutre \(0_F\) pour l'addition restreinte ; en appliquant sa neutralité à lui-même, \(0_F + 0_F = 0_F\) dans \(E\), et en ajoutant \(-0_F\) des deux côtés dans le groupe \((E, +)\), \(0_F = 0_E\). Pour la stabilité : étant donnés \(\lambda \in \mathbb{K}\) et \(x, y \in F\), \(\lambda x\) et \(\lambda x + y\) appartiennent à \(F\) puisque les lois sur \(F\) sont les restrictions de celles sur \(E\).
- \((2 \Rightarrow 1)\). Supposons \(0_E \in F\) et \(F\) stable par \((\lambda, x, y) \mapsto \lambda x + y\). Avec \(\lambda = 1\), \(x + y \in F\) pour tous \(x, y \in F\), donc \(+\) se restreint à \(F\) ; avec \(y = 0_E\), \(\lambda x \in F\), donc \(\cdot\) se restreint à \(F\). L'associativité et la commutativité de \(+\), ainsi que les quatre axiomes sur la multiplication par un scalaire, sont hérités de \(E\). Pour la structure de groupe sur \(F\) : l'opposé de \(x \in F\) est \((-1) \cdot x \in F\) (par la Proposition « Règles de calcul », point 3). Donc \((F, +, \cdot)\) est un \(\mathbb{K}\)-espace vectoriel.
Une droite passant par l'origine (à gauche) est un sous-espace ; une droite ne passant pas par l'origine (à droite) n'est pas un sous-espace, car elle ne contient pas \(0\). 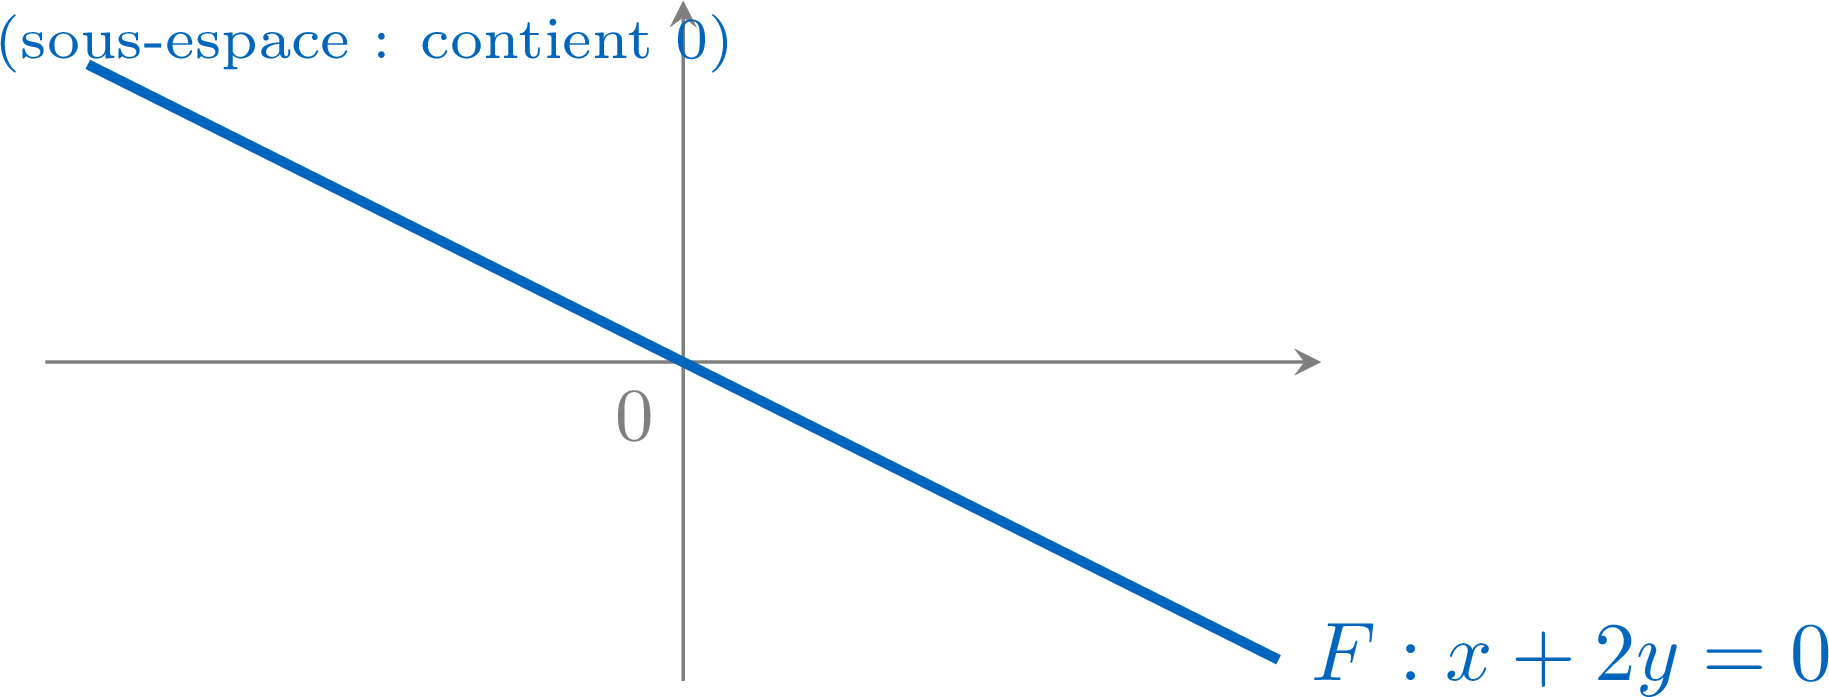 \hspace{0.6cm}
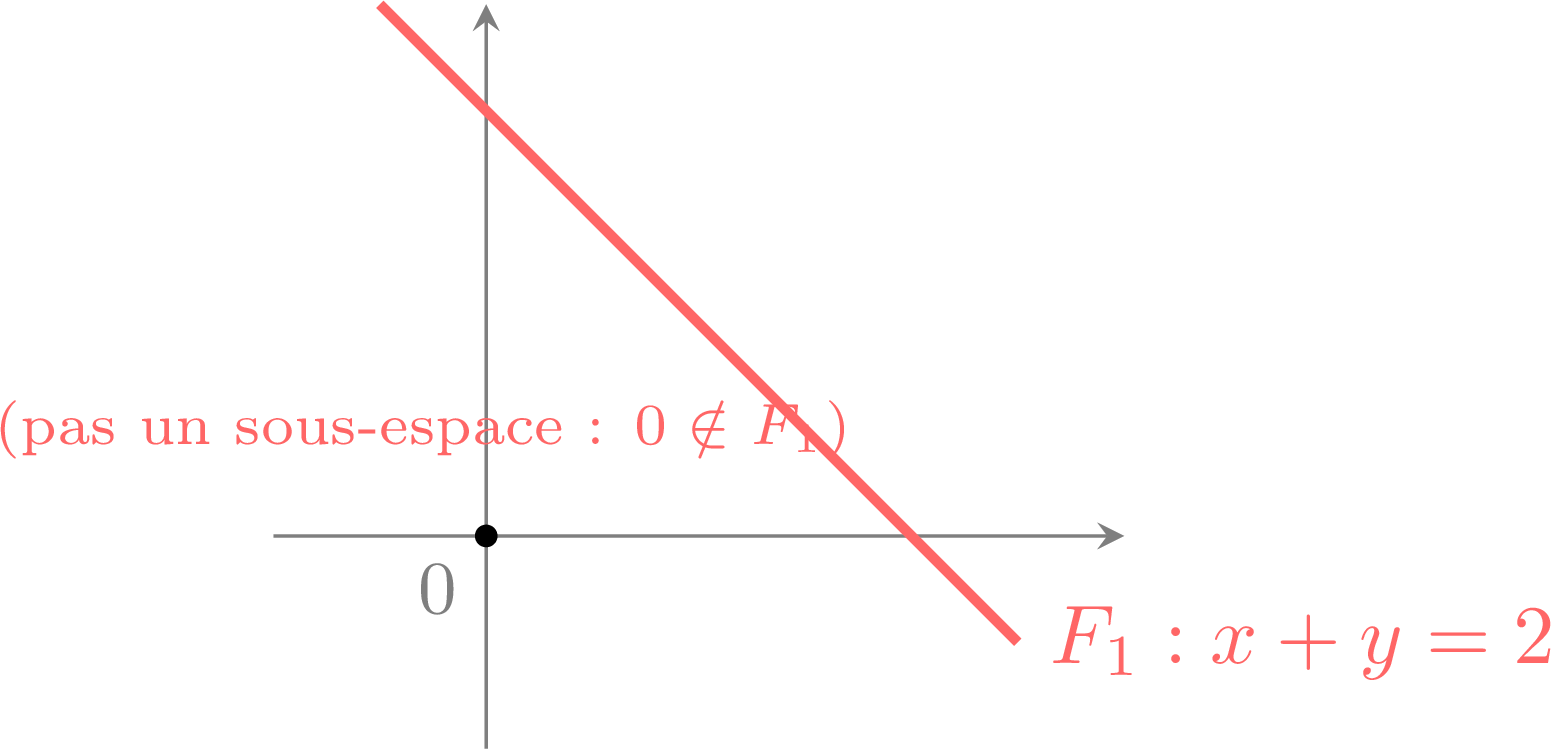
\hspace{0.6cm} Exemple
Démontrer que \(F = \{(x, y) \in \mathbb{R}^2 : x + 2 y = 0\}\) est un sous-espace de \(\mathbb{R}^2\).
Appliquons la caractérisation.
- \((0, 0) \in F\) car \(0 + 2 \cdot 0 = 0\).
- Soient \(\lambda \in \mathbb{R}\) et \(u_1 = (x_1, y_1), u_2 = (x_2, y_2) \in F\) (donc \(x_1 + 2 y_1 = 0\) et \(x_2 + 2 y_2 = 0\)). Alors \(\lambda u_1 + u_2 = (\lambda x_1 + x_2, \lambda y_1 + y_2)\), et $$ (\lambda x_1 + x_2) + 2 (\lambda y_1 + y_2) = \lambda \underbrace{(x_1 + 2 y_1)}_{= 0} + \underbrace{(x_2 + 2 y_2)}_{= 0} = 0, $$ donc \(\lambda u_1 + u_2 \in F\).
Exemple
L'ensemble \(F_1 = \{(x, y) \in \mathbb{R}^2 : x + y = 2\}\) n'est pas un sous-espace de \(\mathbb{R}^2\), car le vecteur nul \((0, 0)\) ne vérifie pas \(0 + 0 = 2\). (Géométriquement : une droite affine ne passant pas par l'origine.) Exemple
L'ensemble \(\mathcal{C}(\mathbb{R}, \mathbb{R})\) des fonctions continues \(\mathbb{R} \to \mathbb{R}\) est un sous-espace de \(\mathbb{R}^\mathbb{R}\). L'ensemble des suites réelles convergentes est un sous-espace de \(\mathbb{R}^\mathbb{N}\).
La fonction nulle est continue ; la somme de deux fonctions continues est continue ; le produit d'une fonction continue par un scalaire est continu. De même, la suite nulle est convergente (vers \(0\)) ; la somme de deux suites convergentes est convergente ; le produit d'une suite convergente par un scalaire est convergent. Donc les deux ensembles sont des sous-espaces.
Exemple
L'ensemble \(\mathcal{T}_n^+(\mathbb{K})\) des matrices triangulaires supérieures de taille \(n\) est un sous-espace de \(M_n(\mathbb{K})\) : la matrice nulle est triangulaire supérieure, et la somme / le produit scalaire de matrices triangulaires supérieures est triangulaire supérieure (les coefficients sous la diagonale restent nuls). Méthode
Pour démontrer que \(F \subset E\) est un sous-espace : vérifier les trois conditions de la caractérisation, dans cet ordre : - \(0_E \in F\) (ou de manière équivalente, \(F\) non vide et contient le zéro de \(E\)) ;
- pour tous \(x, y \in F\), \(x + y \in F\) (stabilité par \(+\)) ;
- pour tous \(\lambda \in \mathbb{K}\) et tous \(x \in F\), \(\lambda x \in F\) (stabilité par \(\cdot\)).
Compétences à pratiquer
- Identifier des sous-espaces
II.2
Sous-espaces de référence
On dégage une courte liste de sous-espaces « de référence » à reconnaître au premier coup d'œil : les sous-espaces triviaux \(\{0_E\}\) et \(E\) ; les droites vectorielles de \(\mathbb{R}^2\) et \(\mathbb{R}^3\) ; les plans vectoriels de \(\mathbb{R}^3\) ; \(\mathbb{K}_n[X]\) comme sous-espace de \(\mathbb{K}[X]\) ; l'ensemble des solutions d'un système linéaire homogène comme sous-espace de \(\mathbb{K}^p\).
Exemple
Pour tout \(\mathbb{K}\)-espace vectoriel \(E\), le singleton \(\{0_E\}\) et \(E\) tout entier sont des sous-espaces de \(E\). On les appelle les sous-espaces triviaux. Exemple
Une droite vectorielle de \(\mathbb{R}^2\) est un sous-espace de la forme \(\{\lambda u : \lambda \in \mathbb{R}\}\) pour un certain vecteur non nul \(u \in \mathbb{R}^2\) (la « direction » de la droite). Un plan vectoriel de \(\mathbb{R}^3\) est un sous-espace de la forme \(\{\lambda u + \mu v : \lambda, \mu \in \mathbb{R}\}\) pour deux vecteurs non colinéaires \(u, v \in \mathbb{R}^3\). Les deux sont des sous-espaces : ils contiennent \(0\) et sont stables par combinaison linéaire.
Images géométriques d'une droite vectorielle de \(\mathbb{R}^2\) (à gauche) et d'un plan vectoriel de \(\mathbb{R}^3\) (à droite) : 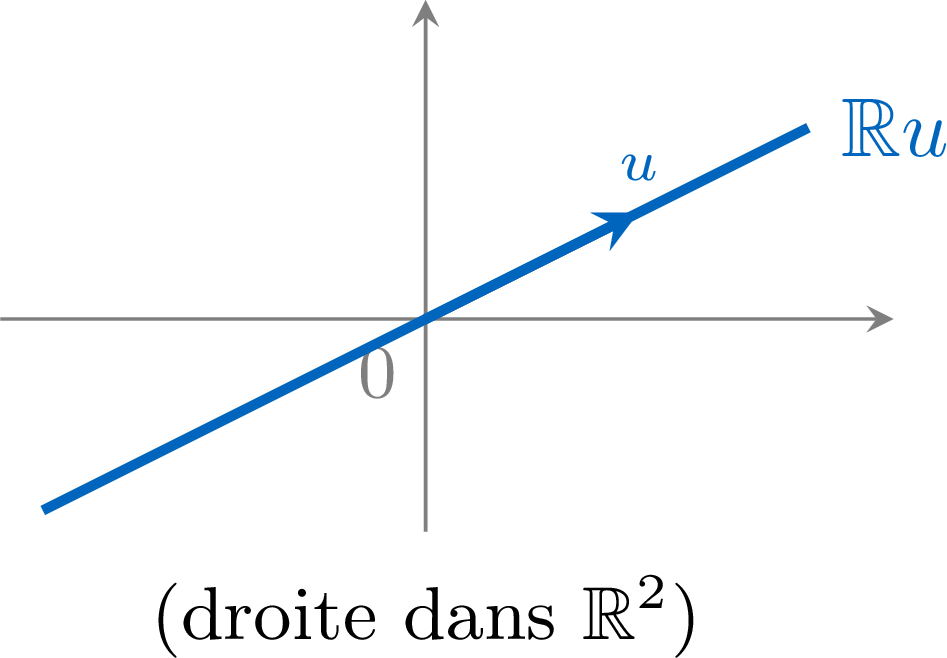 \hspace{0.5cm}
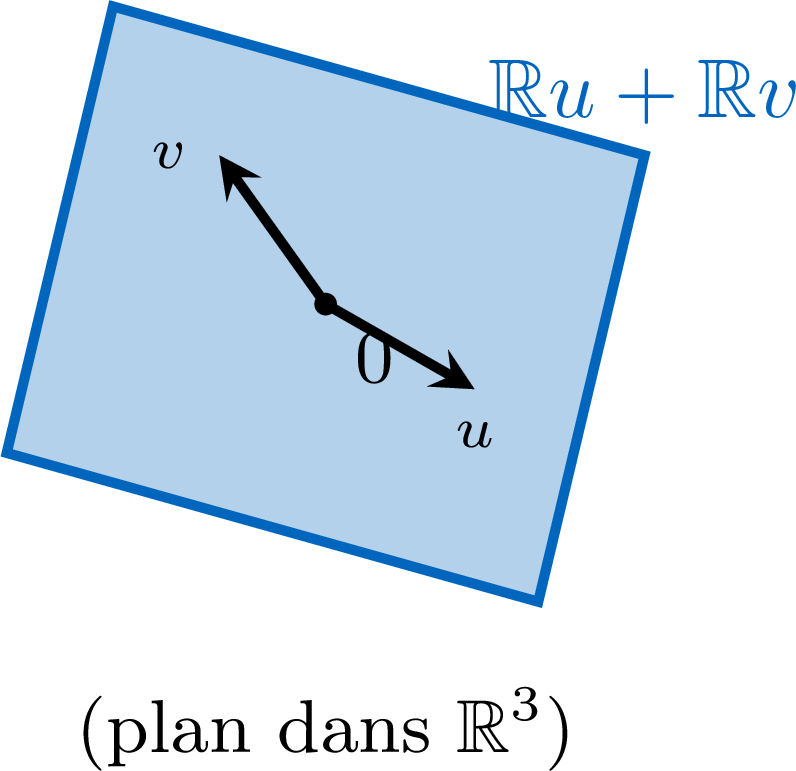
\hspace{0.5cm} Exemple
Pour tout \(n \in \mathbb{N}\), l'ensemble \(\mathbb{K}_n[X]\) des polynômes de degré au plus \(n\) est un sous-espace de \(\mathbb{K}[X]\) : le polynôme nul est dans \(\mathbb{K}_n[X]\), et une combinaison linéaire de polynômes de degré au plus \(n\) est de degré au plus \(n\). Proposition — Ensemble des solutions d'un système linéaire homogène
Soit \(A \in M_{n,p}(\mathbb{K})\). L'ensemble des solutions $$ S := \{X \in \mathbb{K}^p : A X = 0_{n,1}\} $$ du système linéaire homogène \(A X = 0\) (d'inconnue \(X \in \mathbb{K}^p\)) est un sous-espace de \(\mathbb{K}^p\).
On vérifie la stabilité par combinaison linéaire. D'abord, \(0_{p,1} \in S\) car \(A \cdot 0_{p,1} = 0_{n,1}\). Ensuite, pour \(\lambda \in \mathbb{K}\) et \(X, X' \in S\) (donc \(A X = 0\) et \(A X' = 0\)), la linéarité du produit matriciel \(X \mapsto A X\) (démontrée au chapitre Calcul matriciel) donne $$ A (\lambda X + X') = \lambda \cdot A X + A X' = \lambda \cdot 0 + 0 = 0, $$ donc \(\lambda X + X' \in S\). Par la caractérisation, \(S\) est un sous-espace de \(\mathbb{K}^p\).
Compétences à pratiquer
- Reconnaître des sous-espaces de fonctions
II.3
Intersection de sous-espaces
Les sous-espaces se comportent bien sous l'intersection mais pas sous l'union. L'intersection d'une famille quelconque de sous-espaces est encore un sous-espace ; ce fait clé nous permettra de définir « le plus petit sous-espace contenant une partie » comme une intersection. L'union, en revanche, n'est presque jamais un sous-espace, car la somme d'un vecteur de chaque partie peut sortir des deux.
Proposition — Intersection de sous-espaces
Soient \(E\) un \(\mathbb{K}\)-espace vectoriel et \((F_i)_{i \in I}\) une famille non vide de sous-espaces de \(E\). Alors l'intersection $$ \bigcap_{i \in I} F_i $$ est un sous-espace de \(E\). (Pour \(I = \emptyset\), on adopte la convention \(\bigcap_{i \in \emptyset} F_i = E\), qui est aussi un sous-espace.)
Posons \(F = \bigcap_{i \in I} F_i\). D'abord, \(0_E \in F_i\) pour chaque \(i\) (puisque chaque \(F_i\) est un sous-espace), donc \(0_E \in F\). Ensuite, pour \(\lambda \in \mathbb{K}\) et \(x, y \in F\), on a \(x, y \in F_i\) pour chaque \(i\), donc \(\lambda x + y \in F_i\) (chaque \(F_i\) est stable par combinaison linéaire). Donc \(\lambda x + y \in F\). Par la caractérisation, \(F\) est un sous-espace de \(E\).
Exemple
L'intersection de deux plans vectoriels distincts de \(\mathbb{R}^3\) est une droite vectorielle de \(\mathbb{R}^3\). Par exemple, $$ \{(x, y, z) \in \mathbb{R}^3 : x + 3 y + z = 0\} \cap \{(x, y, z) \in \mathbb{R}^3 : z = x\} $$ est un sous-espace de \(\mathbb{R}^3\) (par la proposition) qui vaut \(\{(x, y, x) \in \mathbb{R}^3 : 2 x + 3 y = 0\} = \mathbb{R} \cdot (3, -2, 3)\) — une droite passant par l'origine. 
Attention — l'union n'est pas un sous-espace
L'union de deux sous-espaces n'est presque jamais un sous-espace. Par exemple, dans \(\mathbb{R}^2\), prenons \(F = \mathbb{R} \cdot (1, 0)\) (l'axe des abscisses) et \(G = \mathbb{R} \cdot (0, 1)\) (l'axe des ordonnées). Alors \(u = (1, 0) \in F \subset F \cup G\) et \(v = (0, 1) \in G \subset F \cup G\), mais \(u + v = (1, 1) \notin F\) et \(u + v \notin G\), donc \(u + v \notin F \cup G\). L'union n'est pas stable par addition. 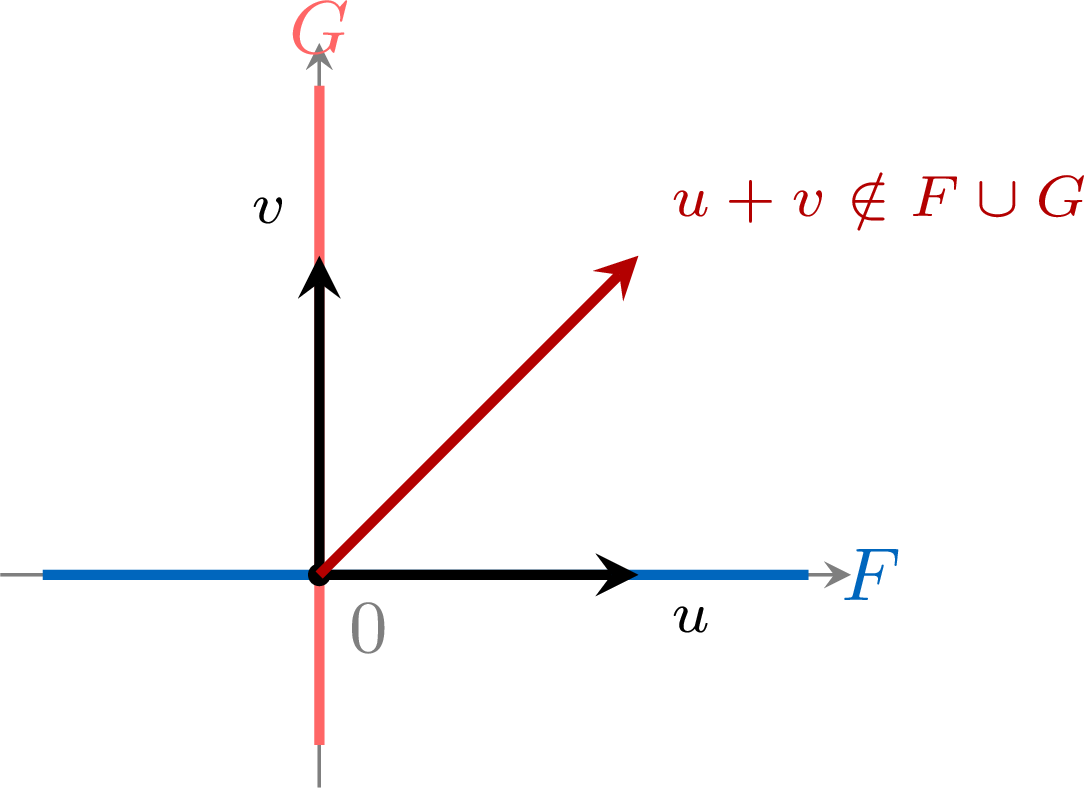
Compétences à pratiquer
- Calculer des intersections
II.4
Sous-espace engendré par une partie
Étant donnée une partie \(X\) d'un espace vectoriel \(E\), le « plus petit » sous-espace de \(E\) contenant \(X\) existe et admet deux descriptions équivalentes : comme une intersection (intersection de tous les sous-espaces de \(E\) contenant \(X\)) ou comme un ensemble de combinaisons linéaires (toutes les combinaisons linéaires d'éléments de \(X\)).
Définition — Sous-espace engendré par une partie
Soient \(E\) un \(\mathbb{K}\)-espace vectoriel et \(X \subset E\). Le sous-espace engendré par \(X\), noté \(\mathrm{Vect}(X)\), est l'intersection de tous les sous-espaces de \(E\) contenant \(X\) : $$ \mathrm{Vect}(X) := \bigcap_{\substack{F \text{ sous-espace} \\
X \subset F}} F. $$ De manière équivalente, \(\mathrm{Vect}(X)\) est l'ensemble des combinaisons linéaires d'éléments de \(X\) : en écrivant \(X = \{x_i : i \in I\}\), $$ \mathrm{Vect}(X) = \left\{ \sum_{i \in I} \lambda_i x_i \ : \ (\lambda_i)_{i \in I} \text{ famille presque nulle de } \mathbb{K} \right\}. $$ On écrit aussi \(\mathrm{Vect}\bigl((x_i)_{i \in I}\bigr)\) pour le même objet. Par convention, \(\mathrm{Vect}(\emptyset) = \{0_E\}\).
Posons \(V := \{\sum_{i \in I} \lambda_i x_i : (\lambda_i) \text{ presque nulle}\}\) (l'ensemble des combinaisons linéaires) et \(W := \bigcap \{F : F \text{ sous-espace}, X \subset F\}\) (l'intersection). On démontre \(V = W\).
- \(V\) est un sous-espace de \(E\) contenant \(X\). \(V\) est non vide (contient \(0_E\), prendre tous les \(\lambda_i = 0\)). Pour la stabilité par \(+\) et \(\cdot\) : étant donnés \(\sum \lambda_i x_i\) et \(\sum \mu_i x_i\) dans \(V\) et \(\alpha \in \mathbb{K}\), les familles \((\alpha \lambda_i + \mu_i)_i\) sont presque nulles (somme finie de familles presque nulles), donc \(\alpha \sum \lambda_i x_i + \sum \mu_i x_i = \sum (\alpha \lambda_i + \mu_i) x_i \in V\). Et \(V\) contient chaque \(x_j\) (prendre \(\lambda_j = 1\), tous les autres nuls), donc \(X \subset V\). Donc \(V\) est l'un des sous-espaces sur lesquels \(W\) intersecte, donc \(W \subset V\).
- Réciproquement, tout sous-espace \(F \supset X\) est stable par combinaison linéaire, donc contient toute combinaison linéaire d'éléments de \(X\), c.-à-d.\ \(V \subset F\). En intersectant sur tous ces \(F\) : \(V \subset W\).
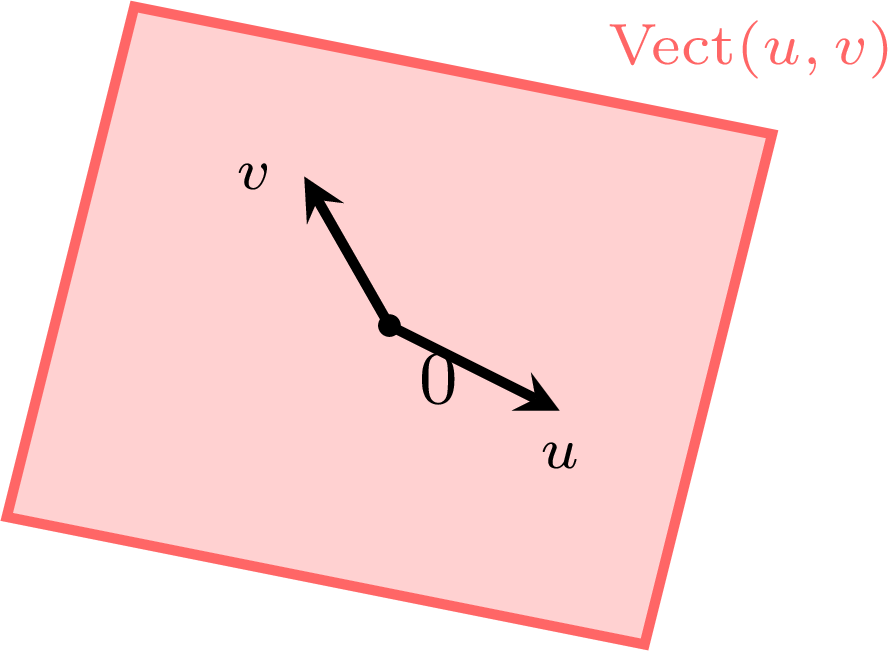
Images géométriques : \(\mathrm{Vect}(u)\) est la droite dirigée par \(u\) (à gauche) ; \(\mathrm{Vect}(u, v)\) est le plan engendré par \(u\) et \(v\) lorsque ceux-ci sont non colinéaires (à droite). 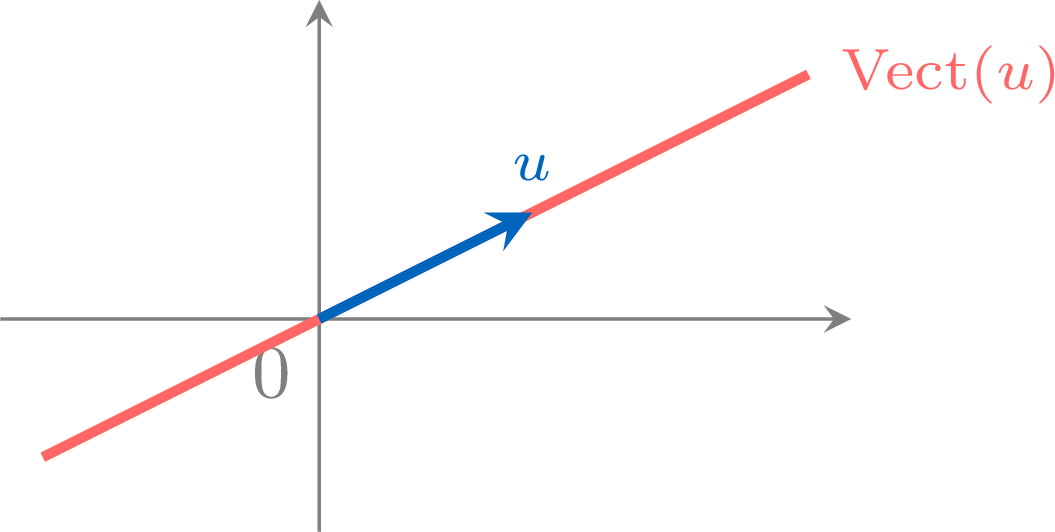 \hspace{0.5cm}
\hspace{0.5cm} Exemple
Par convention de somme vide, \(\mathrm{Vect}(\emptyset) = \{0_E\}\) pour tout \(\mathbb{K}\)-espace vectoriel \(E\). Exemple
Dans \(\mathbb{R}^2\), \(\mathrm{Vect}((1, 2)) = \{\lambda (1, 2) : \lambda \in \mathbb{R}\}\) est la droite passant par l'origine dirigée par \((1, 2)\). Plus généralement, pour tout vecteur non nul \(u\) de \(E\), \(\mathrm{Vect}(u)\) est la droite vectorielle \(\mathbb{K} u = \{\lambda u : \lambda \in \mathbb{K}\}\). Exemple
\(\mathbb{K}[X] = \mathrm{Vect}\bigl((X^k)_{k \in \mathbb{N}}\bigr)\) : tout polynôme est une combinaison linéaire finie des monômes \(1, X, X^2, \ldots\) Pour tout \(n \in \mathbb{N}\), \(\mathbb{K}_n[X] = \mathrm{Vect}(1, X, X^2, \ldots, X^n)\) : tout polynôme de degré au plus \(n\) est une combinaison linéaire des \(n+1\) premiers monômes. Proposition — Propriétés des Vect
Soient \(E\) un \(\mathbb{K}\)-espace vectoriel, \(X, Y\) deux parties de \(E\), \(x \in E\). - Inclusion : si \(X \subset Y\), alors \(\mathrm{Vect}(X) \subset \mathrm{Vect}(Y)\).
- Ôter un vecteur : si \(x \in X\) est combinaison linéaire de \(X \setminus \{x\}\), alors \(\mathrm{Vect}(X) = \mathrm{Vect}(X \setminus \{x\})\).
- Remplacer un vecteur : si \(b \in E\) est combinaison linéaire de \(X \cup \{a\}\) avec un coefficient non nul sur \(a\), alors \(\mathrm{Vect}(X \cup \{a\}) = \mathrm{Vect}(X \cup \{b\})\).
- Inclusion. Si \(X \subset Y\), toute combinaison linéaire d'éléments de \(X\) est aussi une combinaison linéaire d'éléments de \(Y\). Donc \(\mathrm{Vect}(X) \subset \mathrm{Vect}(Y)\).
- Ôter un vecteur. Comme \(X \setminus \{x\} \subset X\), le point 1 donne \(\mathrm{Vect}(X \setminus \{x\}) \subset \mathrm{Vect}(X)\). Réciproquement, par hypothèse \(x \in \mathrm{Vect}(X \setminus \{x\})\), et tout autre élément de \(X\) appartient aussi à \(\mathrm{Vect}(X \setminus \{x\})\) (qui est un sous-espace contenant \(X \setminus \{x\}\)). Donc \(X \subset \mathrm{Vect}(X \setminus \{x\})\), d'où \(\mathrm{Vect}(X) \subset \mathrm{Vect}(X \setminus \{x\})\).
- Remplacer un vecteur. Écrivons \(b = \lambda a + u\) avec \(\lambda \ne 0\) et \(u \in \mathrm{Vect}(X)\). Alors \(a = \lambda^{-1}(b - u) \in \mathrm{Vect}(X \cup \{b\})\). Donc \(X \cup \{a\} \subset \mathrm{Vect}(X \cup \{b\})\), soit \(\mathrm{Vect}(X \cup \{a\}) \subset \mathrm{Vect}(X \cup \{b\})\). L'inclusion réciproque suit de \(b \in \mathrm{Vect}(X \cup \{a\})\) (par hypothèse). Donc égalité.
Méthode
Pour démontrer que \(F\) est un sous-espace, le chemin le plus rapide est souvent d'écrire \(F\) comme un \(\mathrm{Vect}\). La proposition garantit que \(\mathrm{Vect}(X)\) est un sous-espace pour toute partie \(X\), donc dès que \(F = \mathrm{Vect}(X)\) est exhibé, aucune vérification supplémentaire n'est nécessaire. Exemple : \(F = \{(x, y, z) \in \mathbb{R}^3 : x + y + z = 0\} = \{(x, y, -x-y) : x, y \in \mathbb{R}\} = \mathrm{Vect}((1, 0, -1), (0, 1, -1))\), donc un sous-espace. Compétences à pratiquer
- Travailler avec Vect
III
Familles de vecteurs
III.1
Familles génératrices
Une famille génératrice de \(E\) est une famille de vecteurs qui engendre tout l'espace : tout vecteur de \(E\) est combinaison linéaire de la famille. La caractérisation la plus courte : \(E = \mathrm{Vect}(\text{la famille})\).
Définition — Famille génératrice
Soient \(E\) un \(\mathbb{K}\)-espace vectoriel et \((x_i)_{i \in I}\) une famille de vecteurs de \(E\). La famille est génératrice de \(E\) (ou engendre \(E\)) si tout vecteur de \(E\) est combinaison linéaire de \((x_i)_{i \in I}\), c.-à-d.\ \(E = \mathrm{Vect}\bigl((x_i)_{i \in I}\bigr)\). Exemple
La famille \(\bigl((1, 0), (0, 1)\bigr)\) engendre \(\mathbb{R}^2\) : pour tout \((x, y) \in \mathbb{R}^2\), \((x, y) = x (1, 0) + y (0, 1)\). Plus généralement, pour \(n \in \mathbb{N}^*\), définissons \(e_i := (0, \ldots, 0, 1, 0, \ldots, 0)\) (\(1\) en position \(i\)). La famille \((e_1, \ldots, e_n)\) engendre \(\mathbb{K}^n\) : tout \((x_1, \ldots, x_n) \in \mathbb{K}^n\) s'écrit \(\sum_{i=1}^n x_i e_i\). Exemple
Pour \(i \in \llbracket 1, n \rrbracket\) et \(j \in \llbracket 1, p \rrbracket\), notons \(E_{ij} \in M_{n,p}(\mathbb{K})\) la matrice avec \(1\) en position \((i, j)\) et \(0\) ailleurs. La famille \((E_{ij})_{1 \le i \le n, 1 \le j \le p}\) engendre \(M_{n,p}(\mathbb{K})\) : tout \(A = (a_{ij}) \in M_{n,p}(\mathbb{K})\) s'écrit \(\sum_{i, j} a_{ij} E_{ij}\). Méthode
Pour trouver une famille génératrice d'un sous-espace \(F\) : essayer d'écrire \(F\) comme un \(\mathrm{Vect}\) de vecteurs explicites. Concrètement, paramétrer \(F\) par des inconnues libres (après réduction de Gauss si \(F\) est défini par des équations linéaires), puis factoriser : \(F = \{x_1 u_1 + \dots + x_k u_k : x_1, \ldots, x_k \in \mathbb{K}\} = \mathrm{Vect}(u_1, \ldots, u_k)\), et \((u_1, \ldots, u_k)\) est génératrice. Compétences à pratiquer
- Trouver une famille génératrice
III.2
Familles libres et liées
Une famille libre est une famille dans laquelle aucun vecteur n'est « redondant » : aucun vecteur de la famille n'est combinaison linéaire des autres. De manière équivalente, les coefficients d'une combinaison linéaire sont uniquement déterminés par le vecteur résultant — le piège d'identification évoqué dans la remarque « Piège d'identification » ci-dessus disparaît.
Définition — Famille libre — cas fini
Soient \(E\) un \(\mathbb{K}\)-espace vectoriel et \(x_1, \ldots, x_n \in E\). La famille \((x_1, \ldots, x_n)\) est libre (ou les vecteurs \(x_1, \ldots, x_n\) sont linéairement indépendants) si $$ \forall (\lambda_1, \ldots, \lambda_n) \in \mathbb{K}^n, \quad \left( \sum_{k=1}^n \lambda_k x_k = 0_E \Rightarrow \forall k, \ \lambda_k = 0 \right). $$ De manière équivalente, les coefficients d'une combinaison linéaire sont uniques : si \(\sum_k \lambda_k x_k = \sum_k \mu_k x_k\), alors \(\lambda_k = \mu_k\) pour tout \(k\) (identification des coefficients). Définition — Famille liée
Une famille de vecteurs qui n'est pas libre est dite liée (ou les vecteurs sont linéairement dépendants). De manière équivalente, une famille est liée si et seulement si l'un de ses termes peut s'écrire comme combinaison linéaire des autres termes. Exemple
La famille \((1, i)\) est libre dans \(\mathbb{C}\) vu comme \(\mathbb{R}\)-espace vectoriel, mais liée dans \(\mathbb{C}\) vu comme \(\mathbb{C}\)-espace vectoriel. - Dans \(\mathbb{C}\) vu comme \(\mathbb{R}\)-espace vectoriel. Si \(\lambda \cdot 1 + \mu \cdot i = 0\) avec \(\lambda, \mu \in \mathbb{R}\), alors \(\lambda + i \mu = 0\), et en identifiant parties réelle et imaginaire : \(\lambda = 0\) et \(\mu = 0\). La famille \((1, i)\) est libre.
- Dans \(\mathbb{C}\) vu comme \(\mathbb{C}\)-espace vectoriel. Le coefficient sur \(1\) peut être \(-i\) : \((-i) \cdot 1 + 1 \cdot i = 0\), avec des scalaires non nuls. Donc la famille \((1, i)\) est liée (deux vecteurs, le second multiple scalaire du premier : \(i = i \cdot 1\)).
Exemple
La famille \((e_1, \ldots, e_n)\) de \(\mathbb{K}^n\) (où \(e_i\) a un \(1\) en position \(i\) et \(0\) ailleurs) est libre dans \(\mathbb{K}^n\) : si \(\sum \lambda_i e_i = (\lambda_1, \ldots, \lambda_n) = 0_{\mathbb{K}^n}\), alors \(\lambda_i = 0\) pour tout \(i\) (identification composante par composante). Exemple
La famille \(\bigl((2, 1), (-1, 3), (0, 1)\bigr)\) est liée dans \(\mathbb{R}^2\).
Cherchons \(\lambda, \mu, \nu \in \mathbb{R}\) non tous nuls avec \(\lambda (2, 1) + \mu (-1, 3) + \nu (0, 1) = (0, 0)\) : $$ \begin{cases} 2 \lambda - \mu = 0 \\
\lambda + 3 \mu + \nu = 0. \end{cases} $$ La première donne \(\mu = 2 \lambda\), la seconde alors \(\nu = -7 \lambda\). Avec \(\lambda = 1\) : \((\lambda, \mu, \nu) = (1, 2, -7)\), non tous nuls. Donc la famille est liée.
Proposition — Liberté d'une famille de polynômes échelonnée en degré
Soient \(P_1, \ldots, P_n \in \mathbb{K}[X]\) des polynômes non nuls à degrés strictement croissants : \(0 \le \deg P_1 < \deg P_2 < \cdots < \deg P_n\). Alors la famille \((P_1, \ldots, P_n)\) est libre.
Posons \(d_k := \deg P_k\), et écrivons \(P_k = a_{d_k, k} X^{d_k} + (\text{termes de degré strictement inférieur})\) avec le coefficient dominant \(a_{d_k, k} \ne 0\). Supposons \(\sum_{k=1}^n \lambda_k P_k = 0\) pour certains scalaires \(\lambda_1, \ldots, \lambda_n \in \mathbb{K}\). En identifiant le coefficient de \(X^{d_n}\) dans la somme : \(\lambda_n a_{d_n, n} = 0\) (seul \(P_n\) contribue à ce coefficient, puisque tous les autres \(P_k\) ont degré \(< d_n\)). Comme \(a_{d_n, n} \ne 0\), \(\lambda_n = 0\). Le même raisonnement appliqué à \(X^{d_{n-1}}\) donne \(\lambda_{n-1} = 0\), et ainsi de suite jusqu'à \(\lambda_1 = 0\). Donc tous les \(\lambda_k\) sont nuls : la famille est libre.
Exemple
La famille \((1, X, X^2 + 1, X^3 - X)\) a des degrés strictement croissants \((0, 1, 2, 3)\), donc elle est libre dans \(\mathbb{R}[X]\) par la proposition précédente. Méthode
Pour démontrer qu'une famille \((x_1, \ldots, x_n)\) est libre : poser \(\sum \lambda_k x_k = 0_E\), ce qui se traduit par identification (composante par composante dans \(\mathbb{K}^n\), coefficient par coefficient dans \(\mathbb{K}[X]\), coefficient par coefficient dans \(M_{n,p}(\mathbb{K})\), etc.) en un système linéaire homogène en les inconnues \(\lambda_1, \ldots, \lambda_n\). La famille est libre si et seulement si le système n'admet que la solution triviale. Proposition — Propriétés des familles libres et liées
Soient \(E\) un \(\mathbb{K}\)-espace vectoriel et \((x_i)_{i \in I}\) une famille de vecteurs de \(E\). - Sous-famille d'une famille libre est libre. Si \((x_i)_{i \in I}\) est libre et \(J \subset I\), alors la sous-famille \((x_j)_{j \in J}\) est libre. De manière équivalente, toute famille contenant une sous-famille liée est liée.
- Ajouter un vecteur à une famille libre. Si \((x_i)_{i \in I}\) est libre et \(y \in E\) n'est pas combinaison linéaire de \((x_i)_{i \in I}\), alors la famille \((x_i)_{i \in I}\) étendue par \(y\) est libre.
- Point 1. Soit \((\lambda_j)_{j \in J}\) une famille presque nulle de \(\mathbb{K}\) avec \(\sum_{j \in J} \lambda_j x_j = 0_E\). Étendons-la en une famille presque nulle sur \(I\) en posant \(\lambda_i := 0\) pour \(i \in I \setminus J\). La relation devient \(\sum_{i \in I} \lambda_i x_i = 0_E\), donc \(\lambda_i = 0\) pour tout \(i \in I\) par liberté de \((x_i)_{i \in I}\). En particulier, \(\lambda_j = 0\) pour tout \(j \in J\). Donc \((x_j)_{j \in J}\) est libre.
- Point 2. Supposons \(\sum_{i \in I} \lambda_i x_i + \mu y = 0_E\) pour une famille presque nulle \((\lambda_i)\) et \(\mu \in \mathbb{K}\). Si \(\mu \ne 0\), alors \(y = -\mu^{-1} \sum_i \lambda_i x_i \in \mathrm{Vect}\bigl((x_i)_{i \in I}\bigr)\), contredisant l'hypothèse sur \(y\). Donc \(\mu = 0\), puis \(\sum_i \lambda_i x_i = 0_E\), et la liberté de \((x_i)_{i \in I}\) donne \(\lambda_i = 0\) pour tout \(i\). Donc la famille étendue est libre.
Compétences à pratiquer
- Démontrer qu'une famille est libre
III.3
Bases et coordonnées
Une base combine les deux propriétés structurelles : génératrice (existence d'une décomposition) et libre (unicité). Ensemble, tout vecteur de \(E\) admet une décomposition unique comme combinaison linéaire des vecteurs de la base. Les coefficients de cette décomposition unique sont les coordonnées du vecteur dans la base.
Ce chapitre introduit les bases dans leur forme générale (ensemble d'indices \(I\) quelconque, éventuellement infini). L'existence d'une base finie, la dimension, le théorème de la base incomplète et le rang sont reportés au chapitre suivant, Espaces vectoriels de dimension finie.
Ce chapitre introduit les bases dans leur forme générale (ensemble d'indices \(I\) quelconque, éventuellement infini). L'existence d'une base finie, la dimension, le théorème de la base incomplète et le rang sont reportés au chapitre suivant, Espaces vectoriels de dimension finie.
Définition — Base et coordonnées
Soient \(E\) un \(\mathbb{K}\)-espace vectoriel et \(\mathcal{B} = (e_i)_{i \in I}\) une famille de vecteurs de \(E\). La famille \(\mathcal{B}\) est une base de \(E\) si elle est à la fois libre et génératrice, de manière équivalente si tout vecteur de \(E\) admet une unique écriture comme combinaison linéaire de \(\mathcal{B}\) : $$ \forall x \in E, \quad \exists ! \, (\lambda_i)_{i \in I} \text{ famille presque nulle de } \mathbb{K}, \quad x = \sum_{i \in I} \lambda_i e_i. $$ L'unique famille \((\lambda_i)_{i \in I}\) est appelée famille des coordonnées de \(x\) dans la base \(\mathcal{B}\). Exemple
Dans \(\mathbb{R}^2\), la famille \(\bigl((1, 0), (0, 1)\bigr)\) est une base : elle est génératrice (tout \((x, y) \in \mathbb{R}^2\) s'écrit \((x, y) = x \cdot (1, 0) + y \cdot (0, 1)\)) et libre (si \(\lambda \cdot (1, 0) + \mu \cdot (0, 1) = (0, 0)\), alors \((\lambda, \mu) = (0, 0)\)). L'unique décomposition de \((x, y)\) donne ses coordonnées dans cette base : \((x, y)\) lui-même. Définition — Bases canoniques
Les familles suivantes sont appelées les bases canoniques de leurs espaces respectifs : - Dans \(\mathbb{K}^n\) : \((e_1, \ldots, e_n)\) où \(e_i\) a un \(1\) en position \(i\) et \(0\) ailleurs.
- Dans \(\mathbb{K}[X]\) : la famille infinie \((X^k)_{k \in \mathbb{N}} = (1, X, X^2, X^3, \ldots)\).
- Dans \(\mathbb{K}_n[X]\) : la famille finie \((1, X, X^2, \ldots, X^n)\).
- Dans \(M_{n,p}(\mathbb{K})\) : \((E_{ij})_{1 \le i \le n, \, 1 \le j \le p}\) où \(E_{ij}\) a un \(1\) en position \((i, j)\) et \(0\) ailleurs.
Exemple
Dans la base canonique de \(\mathbb{R}^2\), les coordonnées de \((3, -2)\) sont \((3, -2)\) elles-mêmes : \((3, -2) = 3 e_1 + (-2) e_2\). Exemple
Le polynôme \(P = 2 X^2 - X + 5\) a pour coordonnées \((5, -1, 2)\) dans la base canonique \((1, X, X^2)\) de \(\mathbb{R}_2[X]\). Dans la base réordonnée \((X^2, X, 1)\), ses coordonnées sont \((2, -1, 5)\). Les coordonnées dépendent de l'ordre des vecteurs de la base. Méthode
Pour trouver une base d'un sous-espace \(F\) : trouver une famille génératrice de \(F\) (écrire \(F\) comme un \(\mathrm{Vect}\)), puis vérifier que la famille est libre (système linéaire homogène). Si la famille obtenue est libre, c'est une base ; sinon, retirer un vecteur redondant (Proposition « Propriétés des Vect », point 2) et recommencer. Compétences à pratiquer
- Identifier une base
- Trouver des coordonnées
IV
Somme de sous-espaces vectoriels
IV.1
Somme de deux sous-espaces
L'intersection de sous-espaces est un sous-espace (démontré ci-dessus), mais l'union ne l'est pas (voir l'Attention ci-dessus). La bonne construction « façon union » est la somme \(F + G\), le plus petit sous-espace contenant à la fois \(F\) et \(G\). Géométriquement : la somme de deux droites vectorielles distinctes passant par l'origine est le plan vectoriel qu'elles engendrent.
Définition — Somme de sous-espaces
Soient \(E\) un \(\mathbb{K}\)-espace vectoriel et \(F_1, \ldots, F_p\) des sous-espaces de \(E\). La somme de \(F_1, \ldots, F_p\), notée \(F_1 + \dots + F_p\), est $$ F_1 + \dots + F_p := \{f_1 + \dots + f_p : f_1 \in F_1, \ldots, f_p \in F_p\}. $$ Pour deux sous-espaces \(F\) et \(G\), \(F + G = \{f + g : f \in F, g \in G\}\). Proposition — La somme est un sous-espace
Soient \(E\) un \(\mathbb{K}\)-espace vectoriel et \(F_1, \ldots, F_p\) des sous-espaces de \(E\). La somme \(F_1 + \dots + F_p\) est un sous-espace de \(E\) ; de plus, c'est le plus petit sous-espace de \(E\) contenant \(F_1, \ldots, F_p\) (tout sous-espace contenant tous les \(F_i\) contient aussi leur somme).
Posons \(S := F_1 + \dots + F_p\). D'abord, \(0_E = 0_E + \dots + 0_E \in S\) (chaque \(F_i\) contient \(0_E\)). Stabilité par combinaison linéaire : étant donnés \(\lambda \in \mathbb{K}\) et \(s = f_1 + \dots + f_p, s' = f_1' + \dots + f_p' \in S\), $$ \lambda s + s' = (\lambda f_1 + f_1') + \dots + (\lambda f_p + f_p'), $$ et chaque \(\lambda f_i + f_i' \in F_i\) (puisque \(F_i\) est un sous-espace), donc \(\lambda s + s' \in S\). Donc \(S\) est un sous-espace.
Minimalité : soit \(F\) un sous-espace contenant tous les \(F_i\). Pour tout \(s = f_1 + \dots + f_p \in S\), chaque \(f_i \in F_i \subset F\), donc \(s = f_1 + \dots + f_p \in F\) (stabilité de \(F\) par \(+\)). Donc \(S \subset F\).
Minimalité : soit \(F\) un sous-espace contenant tous les \(F_i\). Pour tout \(s = f_1 + \dots + f_p \in S\), chaque \(f_i \in F_i \subset F\), donc \(s = f_1 + \dots + f_p \in F\) (stabilité de \(F\) par \(+\)). Donc \(S \subset F\).
Deux droites vectorielles distinctes \(F\) et \(G\) passant par l'origine ont pour somme le plan vectoriel \(F + G\) qui contient les deux droites. 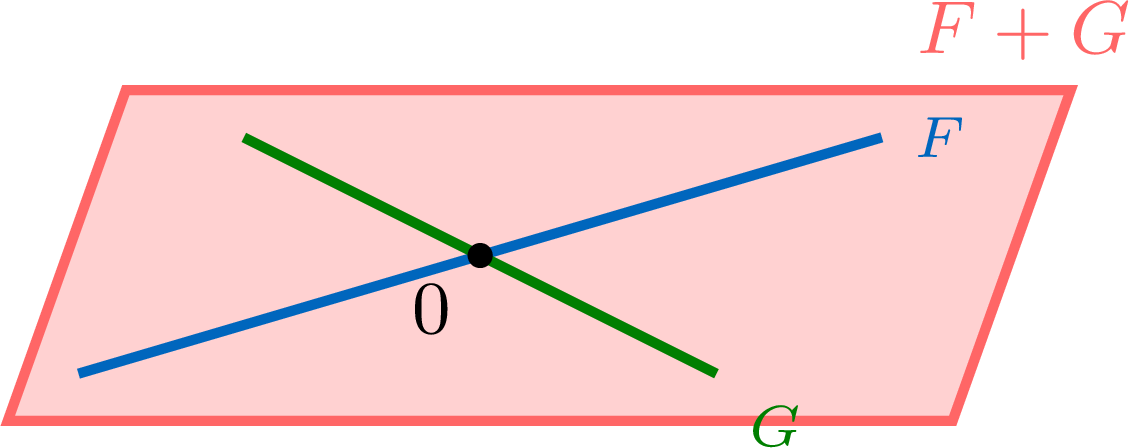
Exemple
Dans \(\mathbb{R}^3\), posons \(F = \mathrm{Vect}((1, 0, 0))\) et \(G = \mathrm{Vect}((0, 1, 0))\) (les deux axes de coordonnées). Alors \(F + G = \{(x, 0, 0) + (0, y, 0) : x, y \in \mathbb{R}\} = \{(x, y, 0) : x, y \in \mathbb{R}\}\), le plan des \(xy\) dans \(\mathbb{R}^3\). Proposition — Famille génératrice d'une somme
Soient \(E\) un \(\mathbb{K}\)-espace vectoriel, \(F_1, \ldots, F_p\) des sous-espaces de \(E\), et \(X_1, \ldots, X_p\) des familles génératrices de \(F_1, \ldots, F_p\) respectivement. Alors \(X_1 \cup \cdots \cup X_p\) est une famille génératrice de \(F_1 + \dots + F_p\). De manière équivalente, $$ \mathrm{Vect}(X_1 \cup \cdots \cup X_p) = \mathrm{Vect}(X_1) + \cdots + \mathrm{Vect}(X_p). $$
\((\subset)\). Tout élément de \(X_i\) appartient à \(\mathrm{Vect}(X_i)\), donc à \(\mathrm{Vect}(X_1) + \cdots + \mathrm{Vect}(X_p)\). Donc \(X_1 \cup \cdots \cup X_p\) est inclus dans cette somme, qui est un sous-espace. D'où \(\mathrm{Vect}(X_1 \cup \cdots \cup X_p) \subset \mathrm{Vect}(X_1) + \cdots + \mathrm{Vect}(X_p)\).
\((\supset)\). Soit \(w = v_1 + \cdots + v_p\) avec \(v_i \in \mathrm{Vect}(X_i) = F_i\). Chaque \(v_i\) est combinaison linéaire de \(X_i\), donc de \(X_1 \cup \cdots \cup X_p\). Une somme de combinaisons linéaires de \(X_1 \cup \cdots \cup X_p\) est encore une combinaison linéaire de \(X_1 \cup \cdots \cup X_p\), donc \(w \in \mathrm{Vect}(X_1 \cup \cdots \cup X_p)\).
\((\supset)\). Soit \(w = v_1 + \cdots + v_p\) avec \(v_i \in \mathrm{Vect}(X_i) = F_i\). Chaque \(v_i\) est combinaison linéaire de \(X_i\), donc de \(X_1 \cup \cdots \cup X_p\). Une somme de combinaisons linéaires de \(X_1 \cup \cdots \cup X_p\) est encore une combinaison linéaire de \(X_1 \cup \cdots \cup X_p\), donc \(w \in \mathrm{Vect}(X_1 \cup \cdots \cup X_p)\).
Méthode
Pour calculer \(F + G\) explicitement : trouver des familles génératrices de \(F\) et de \(G\), les concaténer, puis simplifier le \(\mathrm{Vect}\) obtenu (retirer les vecteurs redondants via la Proposition « Propriétés des Vect »). Compétences à pratiquer
- Calculer une somme
IV.2
Somme directe
Une somme \(F_1 + \dots + F_p\) est « directe » lorsque chaque vecteur de la somme admet une décomposition unique. La notion court en parallèle avec les familles libres : une famille liée est l'analogue d'une somme non directe (décomposition non unique). Pour deux sous-espaces, la somme directe admet une caractérisation particulièrement propre : \(F \cap G = \{0_E\}\). Pour trois sous-espaces ou plus, ce critère deux à deux n'est pas suffisant — il faut vérifier l'unicité de la décomposition de \(0_E\) globalement.
Définition — Somme directe
Soient \(E\) un \(\mathbb{K}\)-espace vectoriel et \(F_1, \ldots, F_p\) des sous-espaces de \(E\). La somme \(F_1 + \dots + F_p\) est directe si tout vecteur de la somme admet une décomposition unique en \(f_1 + \dots + f_p\) avec \(f_i \in F_i\). On la note alors \(F_1 \oplus \dots \oplus F_p\). Proposition — Caractérisation par la décomposition du zéro
Soient \(E\) un \(\mathbb{K}\)-espace vectoriel et \(F_1, \ldots, F_p\) des sous-espaces de \(E\). La somme \(F_1 + \dots + F_p\) est directe si et seulement si le vecteur nul admet une décomposition unique : $$ \forall (f_1, \ldots, f_p) \in F_1 \times \dots \times F_p, \quad (f_1 + \dots + f_p = 0_E \Rightarrow f_1 = \dots = f_p = 0_E). $$ - \((\Rightarrow)\). Si la somme est directe, tout vecteur — en particulier \(0_E\) — a une décomposition unique. Comme \(0_E = 0_E + \dots + 0_E\) est une décomposition avec \(0_E \in F_i\) pour chaque \(i\), elle doit être la seule.
- \((\Leftarrow)\). Supposons \(0_E\) de décomposition unique. Soit \(x \in F_1 + \dots + F_p\) avec deux décompositions \(x = f_1 + \dots + f_p = f_1' + \dots + f_p'\) (\(f_i, f_i' \in F_i\)). En soustrayant : $$ 0_E = (f_1 - f_1') + \dots + (f_p - f_p'), $$ avec chaque \(f_i - f_i' \in F_i\). Par unicité pour \(0_E\), \(f_i - f_i' = 0_E\) pour chaque \(i\), soit \(f_i = f_i'\). Donc la décomposition de \(x\) est unique.
Proposition — Caractérisation pour deux sous-espaces
Soient \(E\) un \(\mathbb{K}\)-espace vectoriel et \(F, G\) deux sous-espaces de \(E\). La somme \(F + G\) est directe si et seulement si \(F \cap G = \{0_E\}\). - \((\Rightarrow)\). Supposons \(F + G\) directe. Toujours \(\{0_E\} \subset F \cap G\) (chaque sous-espace contient \(0_E\)). Réciproquement, soit \(x \in F \cap G\). Alors \(0_E = x + (-x)\) avec \(x \in F\) et \(-x \in G\) (puisque \(G\) contient \(-x = (-1) \cdot x\)). On a aussi \(0_E = 0_E + 0_E\) avec \(0_E \in F\) et \(0_E \in G\). Par unicité de la décomposition de \(0_E\), \(x = 0_E\). Donc \(F \cap G \subset \{0_E\}\).
- \((\Leftarrow)\). Supposons \(F \cap G = \{0_E\}\). Soit \(f + g = 0_E\) avec \(f \in F\), \(g \in G\). Alors \(f = -g\), avec \(f \in F\) et \(-g \in G\) (puisque \(G\) est un sous-espace), donc \(f \in F \cap G = \{0_E\}\), donc \(f = 0_E\), puis \(g = -f = 0_E\). Par la proposition précédente, \(F + G\) est directe.
Attention — intersections deux à deux triviales ne suffisent pas
Pour trois sous-espaces ou plus, les intersections deux à deux triviales n'impliquent pas que la somme soit directe. Contre-exemple dans \(\mathbb{R}^2\) : prenons \(F_1 = \mathrm{Vect}((1, 0))\), \(F_2 = \mathrm{Vect}((0, 1))\), \(F_3 = \mathrm{Vect}((1, 1))\) (trois droites vectorielles distinctes). Deux à deux : \(F_1 \cap F_2 = F_1 \cap F_3 = F_2 \cap F_3 = \{(0, 0)\}\). Mais la somme n'est pas directe, car \((0, 0)\) admet deux décompositions : $$ (0, 0) = (0, 0) + (0, 0) + (0, 0) = (1, 0) + (0, 1) + (-1, -1), $$ avec \((1, 0) \in F_1\), \((0, 1) \in F_2\), \((-1, -1) \in F_3\). Pour vérifier somme directe avec \(p \ge 3\), utiliser la proposition précédente (unicité de la décomposition de \(0_E\) globalement).
Exemple
Dans \(\mathbb{R}^3\), posons \(F = \{(x, y, z) \in \mathbb{R}^3 : x + y + z = 0\}\) (un plan) et \(G = \mathrm{Vect}((1, 1, 1))\) (une droite). Démontrer que \(F\) et \(G\) sont en somme directe.
Calculons \(F \cap G\). Un vecteur de \(G\) s'écrit \(\lambda (1, 1, 1) = (\lambda, \lambda, \lambda)\) pour \(\lambda \in \mathbb{R}\). Il appartient à \(F\) si et seulement si \(\lambda + \lambda + \lambda = 0\), soit \(\lambda = 0\). Donc \(F \cap G = \{(0, 0, 0)\}\). Par la proposition précédente, \(F\) et \(G\) sont en somme directe.
Méthode
Pour démontrer que \(F\) et \(G\) sont en somme directe (deux sous-espaces) : démontrer \(F \cap G = \{0_E\}\). Concrètement, prendre \(x \in F \cap G\) et en déduire \(x = 0_E\) (en utilisant les conditions définissant \(F\) et celles définissant \(G\)). Pour \(p \ge 3\) sous-espaces : démontrer que la décomposition de \(0_E\) est unique — prendre \(f_1 + \dots + f_p = 0_E\) avec \(f_i \in F_i\), en déduire \(f_i = 0_E\) pour chaque \(i\).
Compétences à pratiquer
- Reconnaître une somme directe
IV.3
Sous-espaces supplémentaires
Deux sous-espaces sont supplémentaires dans \(E\) lorsqu'ils sont en somme directe et que leur somme vaut \(E\). De manière équivalente, tout vecteur de \(E\) admet une décomposition unique \(f + g\) avec \(f \in F\), \(g \in G\). On incite les étudiants à se représenter des espaces supplémentaires par une figure en dimension 2 et 3. La figure qui suit la définition est l'image canonique : un plan \(F\) dans \(\mathbb{R}^3\), une droite \(G\) non contenue dans \(F\), et un vecteur générique \(w\) de \(\mathbb{R}^3\) décomposé en \(w = f + g\) avec \(f \in F\) le long du plan et \(g \in G\) le long de la droite.
Définition — Sous-espaces supplémentaires
Soient \(E\) un \(\mathbb{K}\)-espace vectoriel et \(F, G\) deux sous-espaces de \(E\). On dit que \(F\) et \(G\) sont supplémentaires dans \(E\) si \(E = F \oplus G\), de manière équivalente si \(E = F + G\) et \(F \cap G = \{0_E\}\), de manière équivalente si tout vecteur de \(E\) admet une décomposition unique \(w = f + g\) avec \(f \in F\) et \(g \in G\). On dit alors que \(G\) est un supplémentaire de \(F\) dans \(E\) (et réciproquement).
Un plan \(F\) et une droite transverse \(G\) dans \(\mathbb{R}^3\) : tout vecteur \(w\) admet une décomposition unique \(w = f + g\) avec \(f \in F\) et \(g\) le long de \(G\). 
Attention — « un supplémentaire » pas « le supplémentaire »
- Il n'y a en général pas unicité du supplémentaire. Par exemple, dans \(\mathbb{R}^2\), toute droite vectorielle \(G \ne F\) est un supplémentaire d'une droite \(F\) donnée — il y en a une infinité. On dit donc toujours « \(G\) est un supplémentaire de \(F\) », jamais « \(G\) est le supplémentaire de \(F\) ».
- Ne pas confondre non plus « supplémentaire » et « complémentaire ». Le complémentaire ensembliste de \(F\) dans \(E\) est \(E \setminus F\), qui n'est presque jamais un sous-espace (il ne contient pas \(0_E\)).
Exemple
Dans \(\mathbb{R}^3\), le plan \(F = \{(x, y, z) \in \mathbb{R}^3 : x - y - z = 0\}\) et la droite \(G = \{(x, y, z) \in \mathbb{R}^3 : y = z = 0\} = \mathrm{Vect}((1, 0, 0))\) sont supplémentaires.
Soit \((x, y, z) \in \mathbb{R}^3\). Démontrons que \((x, y, z)\) admet une décomposition unique \(w = f + g\) avec \(f \in F\) et \(g \in G\).
- Analyse. Supposons \((x, y, z) = (x_1, y_1, z_1) + (x_2, y_2, z_2)\) avec \((x_1, y_1, z_1) \in F\) (donc \(x_1 = y_1 + z_1\)) et \((x_2, y_2, z_2) \in G\) (donc \(y_2 = z_2 = 0\)). L'identification composante par composante donne \(y = y_1\), \(z = z_1\), et \(x_1 + x_2 = x\) avec \(x_1 = y_1 + z_1 = y + z\). Donc \(x_1 = y + z\), \(y_1 = y\), \(z_1 = z\) et \(x_2 = x - y - z\), \(y_2 = z_2 = 0\). La décomposition (si elle existe) est unique.
- Synthèse. Posons \(f := (y + z, y, z)\) et \(g := (x - y - z, 0, 0)\). Alors \(f \in F\) car \((y + z) - y - z = 0\) ; \(g \in G\) car ses 2e et 3e composantes sont nulles. Et \(f + g = (y + z + x - y - z, y, z) = (x, y, z)\). Donc la décomposition existe.
Exemple
Les sous-espaces \(\mathcal{S}_n(\mathbb{R}) := \{S \in M_n(\mathbb{R}) : S^\top = S\}\) (matrices symétriques) et \(\mathcal{A}_n(\mathbb{R}) := \{A \in M_n(\mathbb{R}) : A^\top = -A\}\) (matrices antisymétriques) sont supplémentaires dans \(M_n(\mathbb{R})\).
Soit \(M \in M_n(\mathbb{R})\). Démontrons que \(M\) admet une décomposition unique \(M = S + A\) avec \(S \in \mathcal{S}_n\), \(A \in \mathcal{A}_n\).
- Analyse. Si \(M = S + A\) alors \(M^\top = S^\top + A^\top = S - A\). La demi-somme et la demi-différence donnent \(S = \tfrac{M + M^\top}{2}\) et \(A = \tfrac{M - M^\top}{2}\). La décomposition (si elle existe) est unique.
- Synthèse. Posons \(S := \tfrac{M + M^\top}{2}\) et \(A := \tfrac{M - M^\top}{2}\). Alors \(M = S + A\), \(S^\top = \tfrac{M^\top + M}{2} = S\) (symétrique) et \(A^\top = \tfrac{M^\top - M}{2} = -A\) (antisymétrique). Donc la décomposition existe.
Exemple
L'ensemble \(\mathcal{P}\) des fonctions paires \(\mathbb{R} \to \mathbb{R}\) (c.-à-d.\ \(f(-x) = f(x)\)) et l'ensemble \(\mathcal{I}\) des fonctions impaires \(\mathbb{R} \to \mathbb{R}\) (c.-à-d.\ \(f(-x) = -f(x)\)) sont supplémentaires dans \(\mathbb{R}^\mathbb{R}\) : toute fonction \(f\) admet une décomposition unique \(f = p + i\) avec \(p\) paire et \(i\) impaire, à savoir \(p(x) = \tfrac{f(x) + f(-x)}{2}\) et \(i(x) = \tfrac{f(x) - f(-x)}{2}\) (analyse/synthèse, comme pour les matrices symétriques/antisymétriques). Méthode
Pour démontrer que \(F\) et \(G\) sont supplémentaires dans \(E\) : utiliser typiquement l'analyse/synthèse. Prendre \(w \in E\) générique. À l'étape d'analyse, supposer \(w = f + g\) avec \(f \in F\), \(g \in G\), et en déduire des formules explicites pour \(f\) et \(g\) en fonction de \(w\) (unicité). À l'étape de synthèse, définir \(f\) et \(g\) par ces formules, vérifier \(f \in F\), \(g \in G\) et \(f + g = w\) (existence). Ensemble, \(E = F \oplus G\). Alternative : démontrer séparément que \(E = F + G\) (tout \(w\) s'écrit \(f + g\)) et \(F \cap G = \{0_E\}\).
Compétences à pratiquer
- Démontrer que des sous-espaces sont supplémentaires
- Trouver un supplémentaire
Aller à la section