Éducation Nationale Française · MP
Suites et séries de fonctions
Jusqu'ici une fonction et une suite étaient deux objets séparés : une fonction \(f\) prend un réel et renvoie une valeur ; une suite \((u_n)\) prend un entier et renvoie une valeur. Une suite de fonctions est les deux à la fois : une suite \((f_n)_{n \in \mathbb{N}}\) dont le terme générique \(f_n\) est lui-même une fonction \(I \to K\), définie sur un intervalle commun \(I \subset \mathbb{R}\) à valeurs dans \(K = \mathbb{R}\) ou \(\mathbb{C}\). Une série de fonctions est la suite des sommes partielles \(S_n = \sum_{k=0}^n u_k\) attachée à une suite \((u_n)\) de telles fonctions. Tout au long du chapitre \(I \subset \mathbb{R}\) est un intervalle (ou, lorsque c'est précisé, une partie non vide de \(\mathbb{R}\)), \(K = \mathbb{R}\) ou \(\mathbb{C}\), et les fonctions considérées vont de \(I\) dans \(K\). La notation \(\|g\|_\infty = \sup_{x \in I} |g(x)|\) désigne la norme uniforme d'une fonction bornée \(g\) sur \(I\), rappelée d'Espaces vectoriels normés : elle mesure l'écart maximal entre deux fonctions. Lorsqu'il faut préciser le sous-ensemble, on écrit \(\|g\|_{\infty, A} = \sup_{x \in A} |g(x)|\) pour \(A \subset I\) ; on omet l'indice lorsque \(A\) est clair par contexte. L'espace des fonctions continues \(I \to K\) se note \(\mathcal{C}(I, K)\), celui des fonctions \(k\) fois continûment dérivables se note \(\mathcal{C}^k(I, K)\), tous deux rappelés de MPSI.
La convergence uniforme de \((f_n)\) répare ce que la convergence simple casse pour la continuité et l'intégrabilité sur un segment ; la dérivabilité demande davantage — convergence uniforme des dérivées \((f_n')\) sur tout segment, plus convergence de \((f_n)\) en un point — et le chapitre se clôt par le résultat phare d'approximation polynomiale de Weierstrass. Le fil pédagogique est partout le même : la convergence simple est trop faible ; la norme uniforme est le bon outil, appliquée à la bonne suite. La convergence simple ne transmet rien à elle seule — la limite de fonctions continues peut être discontinue, la limite des dérivées peut ne pas exister, l'intégrale peut refuser de suivre. La convergence uniforme (de la bonne suite : de \((f_n)\) pour continuité et intégration sur un segment, de \((f_n')\) pour la dérivation) répare chacun de ces échecs.
La convergence uniforme de \((f_n)\) répare ce que la convergence simple casse pour la continuité et l'intégrabilité sur un segment ; la dérivabilité demande davantage — convergence uniforme des dérivées \((f_n')\) sur tout segment, plus convergence de \((f_n)\) en un point — et le chapitre se clôt par le résultat phare d'approximation polynomiale de Weierstrass. Le fil pédagogique est partout le même : la convergence simple est trop faible ; la norme uniforme est le bon outil, appliquée à la bonne suite. La convergence simple ne transmet rien à elle seule — la limite de fonctions continues peut être discontinue, la limite des dérivées peut ne pas exister, l'intégrale peut refuser de suivre. La convergence uniforme (de la bonne suite : de \((f_n)\) pour continuité et intégration sur un segment, de \((f_n')\) pour la dérivation) répare chacun de ces échecs.
I
Suites de fonctions
I.1
Convergence simple et convergence uniforme
La manière la plus naturelle de donner un sens à « \(f_n \to f\) » gèle la variable \(x\) : pour chaque \(x\), la suite de nombres \((f_n(x))_n\) doit converger vers \(f(x)\). C'est la convergence simple (ou ponctuelle). Elle est trop lâche, comme le montre le premier Exemple : elle autorise la fonction limite à perdre des propriétés que chaque \(f_n\) avait. Le remède est de contrôler l'écart uniformément en \(x\) — pas « pour chaque \(x\) séparément » mais « un \(N\) marche pour tous les \(x\) d'un coup ». Cette seconde notion utilise la norme uniforme \(\|g\|_\infty = \sup_{x \in I} |g(x)|\) rappelée dans l'introduction depuis Espaces vectoriels normés : la convergence uniforme sur \(I\) est exactement \(\|f_n - f\|_\infty \to 0\). Désormais, dire qu'une fonction \(g\) est bornée sur \(I\) signifie \(\|g\|_\infty < +\infty\) (rappelé de MPSI Limites et continuité, étendu aux fonctions à valeurs dans \(K\) par le module).
Définition — Convergence simple
Soit \((f_n)_{n \in \mathbb{N}}\) une suite de fonctions \(I \to K\) et \(f : I \to K\) une fonction. La suite \((f_n)\) converge simplement (ou ponctuellement) vers \(f\) sur \(I\) lorsque, pour tout \(x \in I\), la suite de nombres \((f_n(x))_n\) converge vers \(f(x)\). En quantificateurs : $$ \forall x \in I,\ \forall \varepsilon > 0,\ \exists N \in \mathbb{N},\ \forall n \geq N,\ |f_n(x) - f(x)| \leq \varepsilon. $$ La fonction \(f\) est alors appelée limite simple de \((f_n)\) sur \(I\). Exemple — Une limite simple discontinue
Prenons \(I = [0, 1]\) et \(f_n(x) = x^n\). Pour \(0 \leq x < 1\), \(x^n \to 0\) ; pour \(x = 1\), \(x^n = 1\) pour tout \(n\). Donc \((f_n)\) converge simplement sur \([0, 1]\) vers $$ f(x) = \begin{cases} 0 & \text{si } 0 \leq x < 1,\\
1 & \text{si } x = 1. \end{cases} $$ Chaque \(f_n\) est continue sur \([0, 1]\) ; la limite simple \(f\) ne l'est pas. La convergence simple ne transmet pas la continuité. 
Définition — Convergence uniforme
Soit \((f_n)_{n \in \mathbb{N}}\) une suite de fonctions \(I \to K\) et \(f : I \to K\) une fonction. La suite \((f_n)\) converge uniformément vers \(f\) sur \(I\) lorsque $$ \forall \varepsilon > 0,\ \exists N \in \mathbb{N},\ \forall n \geq N,\ \forall x \in I,\ |f_n(x) - f(x)| \leq \varepsilon. $$ De manière équivalente : pour \(n \geq N\) la fonction \(f_n - f\) est bornée sur \(I\) et \(\|f_n - f\|_\infty \leq \varepsilon\), de sorte que la condition se lit \(\|f_n - f\|_\infty \to 0\) une fois que l'on sait que \(f_n - f\) est bornée à partir d'un certain rang. La fonction \(f\) est alors appelée limite uniforme de \((f_n)\) sur \(I\). L'ordre des quantificateurs \(\exists N\) et \(\forall x\) est crucial : en convergence uniforme l'indice \(N\) dépend de \(\varepsilon\) mais pas de \(x\) ; en convergence simple \(N\) peut dépendre des deux. Exemple — Lecture géométrique de la norme uniforme
La Définition admet une traduction géométrique immédiate : \(\|f_n - f\|_\infty \leq \varepsilon\) signifie que le graphe de \(f_n\) se loge dans la bande horizontale de demi-hauteur \(\varepsilon\) autour du graphe de \(f\). La convergence uniforme est l'exigence qu'à partir d'un certain rang, tout le graphe entre dans toute bande imposée — la convergence simple ne demanderait que, pour chaque \(x\), la valeur \(f_n(x)\) entre dans la fenêtre verticale de hauteur \(\varepsilon\) au-dessus de \(f(x)\), sans lien entre deux \(x\) distincts. 
Proposition — La convergence uniforme entraîne la convergence simple
Si \((f_n)\) converge uniformément vers \(f\) sur \(I\), alors \((f_n)\) converge simplement vers \(f\) sur \(I\). La réciproque est fausse en général.
Fixons \(x \in I\). De la définition par quantificateurs, \(\forall n \geq N,\ |f_n(x) - f(x)| \leq \varepsilon\) (la borne est uniforme en \(x\), donc a fortiori vraie au \(x\) choisi). Donc la suite numérique \((f_n(x))_n\) converge vers \(f(x)\). Comme \(x\) est arbitraire dans \(I\), c'est la convergence simple sur \(I\). L'Exemple précédent (les \(x^n\) sur \([0,1]\)) fournit un contre-exemple à la réciproque : convergence simple vers l'indicatrice \(f\), mais \(\|f_n - f\|_\infty \geq |f_n(x_n) - f(x_n)|\) pour \(x_n = 1 - 1/n \in [0, 1)\), où \(f_n(x_n) = (1 - 1/n)^n \to 1/e\) et \(f(x_n) = 0\), donc \(\|f_n - f\|_\infty \geq 1/e - 1/n\) reste minorée loin de \(0\) et la convergence n'est pas uniforme.
Exemple — Une suite uniformément convergente
Sur \(\mathbb{R}\), posons \(f_n(x) = \frac{\sin(nx)}{n}\). Pour tout \(x \in \mathbb{R}\), \(|f_n(x)| \leq \frac{1}{n}\), donc \(\|f_n\|_\infty \leq \frac{1}{n}\). Par conséquent \(\|f_n - 0\|_\infty \to 0\), donc \((f_n)\) converge uniformément vers la fonction nulle sur \(\mathbb{R}\). Exemple — Convergence uniforme sur une partie plus petite
Reprenons \(f_n(x) = x^n\), mais sur \([0, r]\) avec \(0 < r < 1\). On y a \(\|f_n\|_\infty = r^n \to 0\), donc \((f_n)\) converge uniformément vers \(0\) sur \([0, r]\). Pourtant sur \([0, 1]\), par la discussion précédente, la même suite ne converge pas uniformément. La convergence uniforme d'une suite dépend de l'ensemble sur lequel on l'examine : elle peut avoir lieu sur tout compact de \([0, 1)\) et échouer sur \([0, 1]\) lui-même. Méthode — Tester la convergence simple et la convergence uniforme
Les deux tests s'enchaînent dans cet ordre. - Convergence simple. Fixer \(x \in I\) et étudier la suite numérique \((f_n(x))_n\). La limite, lorsqu'elle existe, définit la fonction candidate \(f(x)\).
- Convergence uniforme. Calculer \(\|f_n - f\|_\infty\) sur \(I\). La voie standard est l'étude de variations : dériver \(g_n(x) = f_n(x) - f(x)\) en \(x\), localiser l'extremum, évaluer, puis étudier la suite numérique obtenue en \(n\) (lorsque \(K = \mathbb{C}\), étudier \(|g_n(x)|\) ou \(|g_n(x)|^2\) à la place de \(g_n\), les outils de variation requérant des valeurs réelles). Un raccourci est un majorant uniforme : si \(|f_n(x) - f(x)| \leq a_n\) pour tout \(x \in I\) avec \(a_n \to 0\), alors \(\|f_n - f\|_\infty \leq a_n \to 0\) et la convergence uniforme est acquise. Pour infirmer la convergence uniforme sur \(I\), utiliser la route par suite test : exhiber une suite \((x_n)\) de \(I\) telle que \(|f_n(x_n) - f(x_n)|\) ne tende pas vers \(0\) ; alors \(\|f_n - f\|_\infty \geq |f_n(x_n) - f(x_n)|\) empêche la norme de tendre vers \(0\).
Compétences à pratiquer
- Tester la convergence simple et uniforme
I.2
Continuité et théorème de la double limite
La première question de régularité est celle qu'a déjà ouverte l'Exemple à limite discontinue de sous-section 1.1 : si chaque \(f_n\) est continue et \(f_n \to f\) simplement, \(f\) est-elle continue ? Non — et la convergence uniforme est le bon remède. L'argument est le canonique « \(\varepsilon/3\) » : découper l'écart entre \(f(x)\) et \(f(y)\) en trois morceaux, \(f(x) \to f_n(x)\), \(f_n(x) \to f_n(y)\) (continuité de \(f_n\)), et \(f_n(y) \to f(y)\). Le théorème de la double limite étend la même idée à une question différente — peut-on intervertir les limites en \(n\) et en \(x\) ? — et là encore la convergence uniforme l'autorise.
Théorème — Continuité de la limite uniforme
Soit \((f_n)\) une suite de fonctions \(I \to K\) convergeant uniformément sur tout segment de \(I\) vers \(f : I \to K\). Si chaque \(f_n\) est continue sur \(I\), alors \(f\) est continue sur \(I\). La convergence uniforme sur \(I\) tout entier entraîne la convergence uniforme sur tout segment de \(I\), et est donc également suffisante ; la forme locale énoncée ici est celle qui s'adapte aux exemples sur intervalle ouvert (par exemple \(\sum x^n\) sur \((-1, 1)\), qui converge uniformément sur tout \([-r, r]\) mais pas sur \((-1, 1)\) lui-même).
La continuité est une propriété locale : il suffit de montrer \(f\) continue en tout \(a \in I\). Fixons \(a \in I\) et \(\varepsilon > 0\), et choisissons un segment \(J = [\alpha, \beta] \subset I\) contenant un voisinage relatif de \(a\) dans \(I\) : si \(a\) est intérieur à \(I\), prendre \(\alpha < a < \beta\) ; si \(a\) est l'extrémité gauche (resp.\ droite) de \(I\), prendre \(\alpha = a < \beta\) (resp.\ \(\alpha < a = \beta\)). Trois étapes.
- Choisir \(n\) pour contrôler l'erreur uniforme sur \(J\). Par convergence uniforme sur \(J\) il existe \(N\) tel que \(\|f_N - f\|_{\infty, J} \leq \varepsilon/3\). Alors \(|f(x) - f_N(x)| \leq \varepsilon/3\) pour tout \(x \in J\).
- Utiliser la continuité de \(f_N\) en \(a\). \(f_N\) est continue sur \(I\), en particulier en \(a\), donc il existe \(\eta > 0\) tel que, pour tout \(x \in I\) avec \(|x - a| \leq \eta\), \(|f_N(x) - f_N(a)| \leq \varepsilon/3\). En réduisant \(\eta\) si besoin, on peut de plus supposer \(\{x \in I : |x - a| \leq \eta\} \subset J\), de sorte que la borne précédente s'applique à un tel \(x\).
- Combiner. Pour un tel \(x\), $$ \begin{aligned} |f(x) - f(a)| & \leq |f(x) - f_N(x)| + |f_N(x) - f_N(a)| + |f_N(a) - f(a)| && \text{(inég. triangulaire)}\\ & \leq \tfrac{\varepsilon}{3} + \tfrac{\varepsilon}{3} + \tfrac{\varepsilon}{3} && \text{(par les trois bornes ci-dessus)}\\ & = \varepsilon. \end{aligned} $$
Exemple — Infirmer la convergence uniforme par contraposée
Une fois encore \(f_n(x) = x^n\) sur \([0, 1]\). Chaque \(f_n\) est continue ; la limite simple \(f\) (nulle sur \([0, 1)\), valant \(1\) en \(1\)) ne l'est pas. Le Théorème appliqué par contraposée exclut la convergence uniforme : des \(f_n\) continues uniformément convergentes forceraient une limite continue, ce qui est contredit ici. Théorème — Théorème de la double limite
Soit \(a\) une extrémité de \(I\) (éventuellement \(\pm\infty\)), et lisons toutes les limites en \(x\) comme des limites relatives le long de \(I\), i.e.\ \(x \in I\) tendant vers \(a\). Soit \((f_n)\) une suite de fonctions \(I \to K\) convergeant uniformément vers \(f\) sur \(I\). Supposons que pour chaque \(n\), \(f_n(x)\) admette une limite \(\ell_n \in K\) quand \(x \to a\) le long de \(I\). Alors \((\ell_n)_n\) converge vers un certain \(\ell \in K\), \(f(x)\) admet une limite quand \(x \to a\) le long de \(I\), et les deux coïncident : $$ \lim_{\substack{x \to a \\
x \in I}}\, \lim_{n \to +\infty} f_n(x) \,=\, \lim_{n \to +\infty}\, \lim_{\substack{x \to a \\
x \in I}} f_n(x) \,=\, \ell. $$
La démonstration du théorème de la double limite est hors programme (le programme la déclare non exigible). On l'énonce et on l'utilise ; la technique — un troisième argument \(\varepsilon/3\) calqué sur la preuve de continuité — est omise.
Exemple — Une permutation qui réussit
Sur \(I = [1, +\infty)\) d'extrémité \(a = +\infty\), posons \(f_n(x) = \frac{nx}{1 + nx} = 1 - \frac{1}{1 + nx}\). La convergence uniforme sur \(I\) vers la fonction constante \(1\) a lieu : $$ \|f_n - 1\|_{\infty, [1, +\infty)} = \sup_{x \geq 1} \frac{1}{1 + nx} = \frac{1}{1 + n} \;\xrightarrow[n \to +\infty]{}\; 0. $$ Les hypothèses du Théorème sont remplies : chaque \(f_n\) admet une limite en \(+\infty\), à savoir \(\ell_n = \lim_{x \to +\infty} f_n(x) = 1\). Le Théorème assure alors \(\ell_n \to \ell\) et \(\lim_{x \to +\infty} f(x) = \ell\) ; on vérifie directement : \(\ell_n = 1\) pour tout \(n\) (donc \(\ell = 1\)), \(f \equiv 1\) sur \([1, +\infty)\) (donc \(\lim_{x \to +\infty} f(x) = 1\)). Les deux limites itérées coïncident : $$ \lim_{n \to +\infty} \lim_{x \to +\infty} f_n(x) = 1 = \lim_{x \to +\infty} \lim_{n \to +\infty} f_n(x). $$ Exemple — Une permutation qui échoue
La même famille sur le domaine plus large \(I = [0, +\infty)\) d'extrémité \(a = 0\), \(f_n(x) = \frac{nx}{1 + nx}\). Calculons les deux limites intérieures. - Pour chaque \(n\), \(f_n(0) = 0\) et \(f_n(x) \to 0\) quand \(x \to 0^+\) (puisque \(\frac{nx}{1+nx} \sim nx \to 0\)). Donc \(\ell_n := \lim_{x \to 0^+} f_n(x) = 0\).
- Pour chaque \(x > 0\), \(f_n(x) = \frac{nx}{1+nx} \to 1\) quand \(n \to +\infty\). Donc la limite simple est \(f(x) = 1\) pour \(x > 0\) et \(f(0) = 0\) — discontinue en \(0\).
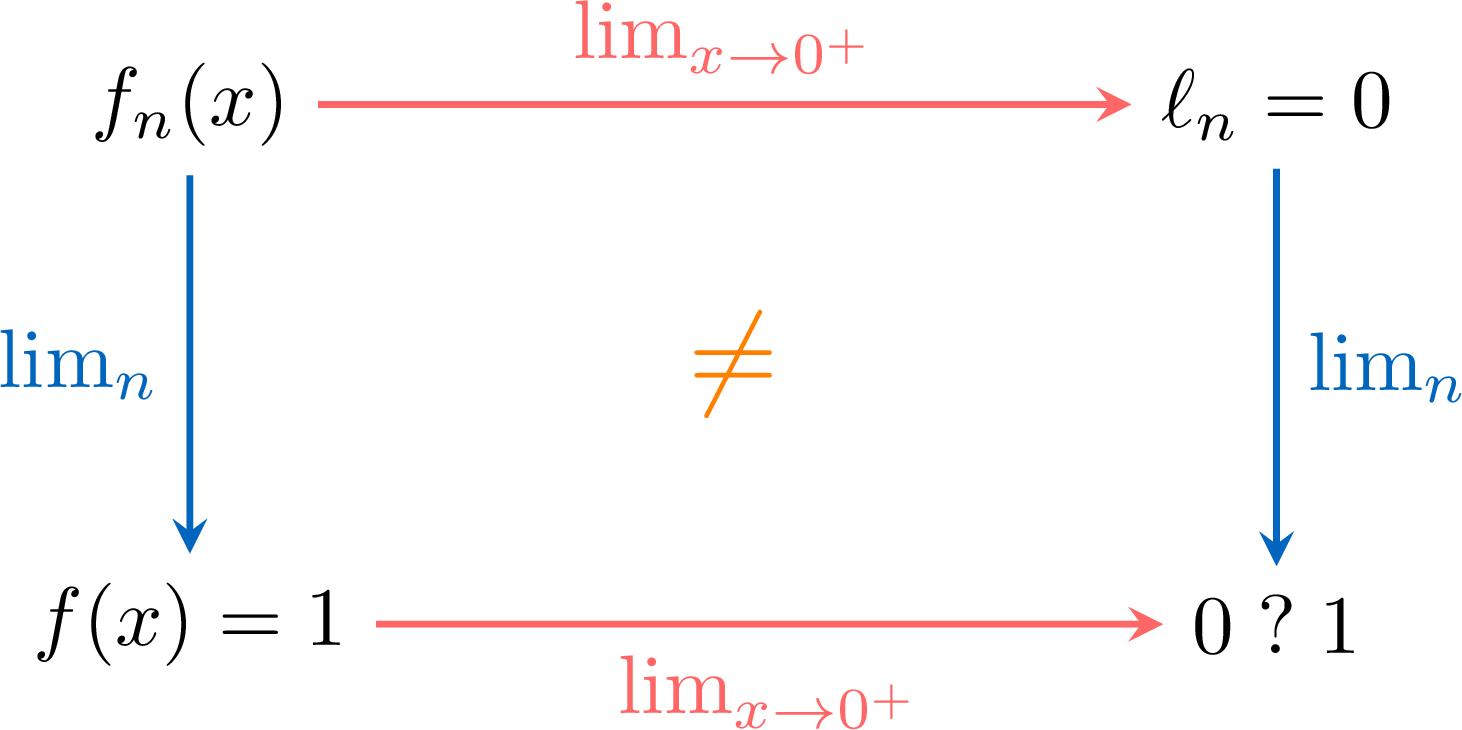
Méthode — Infirmer la convergence uniforme sur \(I\)
Trois voies en complément de la route « suite test » de la Méthode du sous-section 1.1. - Contraposée du théorème de continuité. Si chaque \(f_n\) est continue sur \(I\) et que la limite simple \(f\) est discontinue en un point de \(I\), la convergence n'est pas uniforme sur un segment de \(I\) contenant ce point.
- Contraposée du théorème d'intégration. Sur un segment \([a, b]\) : si chaque \(f_n\) est continue, \(f_n \to f\) simplement vers \(f\) continue, mais \(\int_a^b f_n \not\to \int_a^b f(t)\,\mathrm{d}t\), alors la convergence n'est pas uniforme sur \([a, b]\) (voir l'Exemple de la bosse au sous-section 1.3 pour un échec concret).
- Contraposée du théorème de la double limite. À une extrémité \(a\) de \(I\) : si chaque \(f_n\) admet une limite \(\ell_n\) en \(a\), que les deux limites itérées \(\lim_n \ell_n\) et \(\lim_{x \to a} f(x)\) existent mais diffèrent, alors la convergence n'est pas uniforme sur un sous-intervalle ayant \(a\) pour point d'accumulation (présent Exemple).
Compétences à pratiquer
- Appliquer la continuité et le théorème de la double limite
I.3
Intégration et dérivation
Les deux autres questions de régularité suivent le même schéma : une limite simple de fonctions intégrables / dérivables peut ne pas l'être, et même lorsqu'elle l'est, l'intégrale / la dérivée de la limite peut différer de la limite des intégrales / dérivées. La convergence uniforme répare directement l'intégration, sur un segment. La dérivation demande davantage : convergence uniforme des dérivées, plus convergence de \((f_n)\) en un point.
Théorème — Intégration d'une limite uniforme sur un segment
Soit \([a, b]\) un segment de \(\mathbb{R}\), \((f_n)\) une suite de \(\mathcal{C}([a, b], K)\) convergeant uniformément vers \(f\) sur \([a, b]\). Alors \(f \in \mathcal{C}([a, b], K)\) et $$ \int_a^b f_n(t)\,\mathrm{d}t \;\xrightarrow[n \to +\infty]{}\; \int_a^b f(t)\,\mathrm{d}t. $$ Plus précisément, \(\left|\int_a^b f_n - \int_a^b f(t)\,\mathrm{d}t\right| \leq (b - a)\,\|f_n - f\|_\infty\).
La continuité de \(f\) sur \([a, b]\) est le théorème de continuité-de-la-limite-uniforme de sous-section 1.2 appliqué au segment \([a, b]\). Ensuite $$ \begin{aligned} \left|\int_a^b f_n(t)\,\mathrm{d}t - \int_a^b f(t)\,\mathrm{d}t\right| & = \left|\int_a^b (f_n(t) - f(t))\,\mathrm{d}t\right| && \text{(linéarité de l'intégrale)}\\
& \leq \int_a^b |f_n(t) - f(t)|\,\mathrm{d}t && \text{(module sous l'intégrale, MPSI \textit{Intégration sur un segment})}\\
& \leq \int_a^b \|f_n - f\|_\infty\,\mathrm{d}t && \text{(définition de \(\|\cdot\|_\infty\))}\\
& = (b - a)\,\|f_n - f\|_\infty. \end{aligned} $$ Le membre de droite tend vers \(0\) par convergence uniforme, donc celui de gauche aussi.
Exemple — Une bosse qui s'évanouit
Sur \([0, 1]\), posons \(f_n(x) = n^2 x (1 - x)^n\) pour \(n \geq 1\). Pour \(x = 0\), \(f_n(0) = 0\) ; pour \(0 < x \leq 1\), le facteur géométrique \((1 - x)^n\) tend vers \(0\) plus vite que \(n^2\) ne croît, donc \(f_n(x) \to 0\). Donc \((f_n)\) converge simplement vers la fonction nulle sur \([0, 1]\). Cependant $$ \int_0^1 f_n(t)\,\mathrm{d}t = n^2 \int_0^1 t(1 - t)^n\,\mathrm{d}t = n^2 \cdot \frac{1}{(n+1)(n+2)} \;\xrightarrow[n \to +\infty]{}\; 1 $$ (intégrale calculée par l'identité de la fonction Bêta, ou par intégration par parties). La limite des intégrales vaut \(1\), l'intégrale de la limite vaut \(0\) : elles diffèrent, donc la convergence n'est pas uniforme sur \([0, 1]\) — sinon le Théorème imposerait l'égalité. (Un calcul donne \(\|f_n\|_\infty \sim n/e\), qui explose effectivement.) 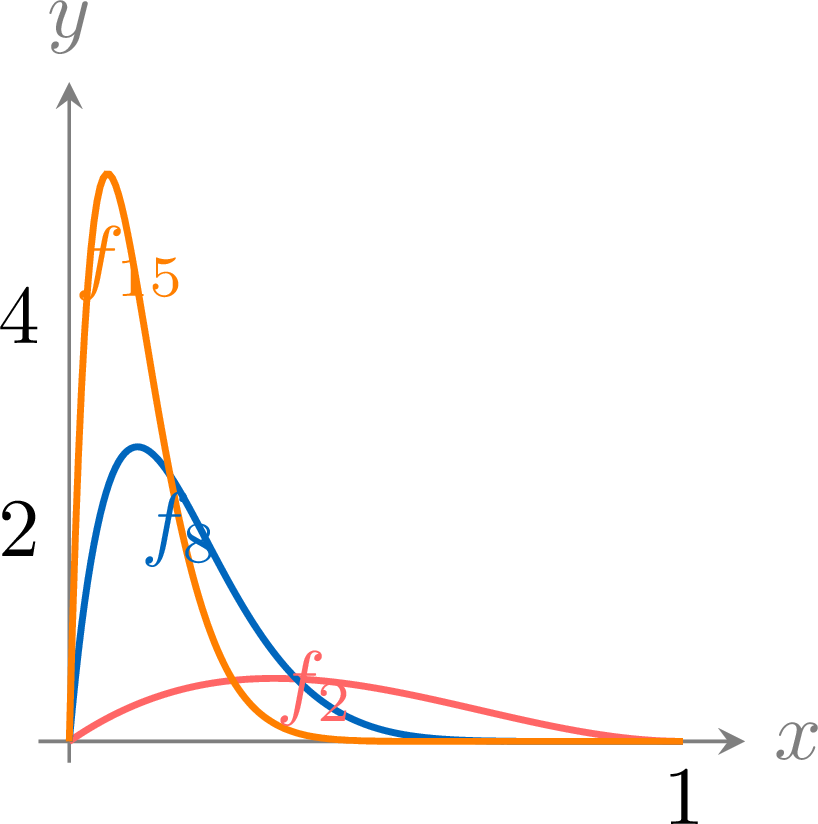
Théorème — Théorème de dérivation
Soit \(I\) un intervalle de \(\mathbb{R}\), \((f_n)\) une suite de \(\mathcal{C}^1(I, K)\). Supposons : - il existe \(x_0 \in I\) tel que la suite numérique \((f_n(x_0))_n\) converge dans \(K\) ;
- la suite des dérivées \((f_n')\) converge uniformément sur tout segment de \(I\) vers une fonction \(g : I \to K\).
Soit \(\ell = \lim_n f_n(x_0)\). Par Newton-Leibniz pour les fonctions de classe \(\mathcal{C}^1\) (rappelé de MPSI Intégration sur un segment), $$ f_n(x) = f_n(x_0) + \int_{x_0}^x f_n'(t)\,\mathrm{d}t \qquad \text{pour tout } x \in I. $$ Fixons un segment \(J' \subset I\). Agrandissons-le en un segment \(J'' \subset I\) contenant \(J' \cup \{x_0\}\) (un tel \(J''\) existe car \(I\) est un intervalle). Sur \(J''\), \((f_n')\) converge uniformément vers \(g\) par hypothèse. Le théorème de continuité-de-la-limite-uniforme de sous-section 1.2 appliqué sur \(J''\) donne \(g \in \mathcal{C}(J'', K)\) (et, en faisant varier \(J''\), \(g \in \mathcal{C}(I, K)\) car la continuité est une propriété locale). Donc la fonction $$ F(x) = \ell + \int_{x_0}^x g(t)\,\mathrm{d}t $$ est bien définie, de classe \(\mathcal{C}^1\) sur \(J''\), et \(F' = g\). Or sur \(J''\), $$ \begin{aligned} |f_n(x) - F(x)| & = \left|(f_n(x_0) - \ell) + \int_{x_0}^x (f_n'(t) - g(t))\,\mathrm{d}t\right| && \text{(différence)}\\
& \leq |f_n(x_0) - \ell| + \left|\int_{x_0}^x (f_n' - g)(t)\,\mathrm{d}t\right| && \text{(inég. triangulaire)}\\
& \leq |f_n(x_0) - \ell| + |J''|\cdot \|f_n' - g\|_{\infty, J''} && \text{(MPSI \textit{Intégration sur un segment}, majoration uniforme)} \end{aligned} $$ où \(|J''|\) désigne la longueur de \(J''\). Les deux termes tendent vers \(0\) (le premier par choix de \(\ell\), le second par convergence uniforme de \((f_n')\) sur \(J''\)), indépendamment de \(x \in J''\). Donc \((f_n) \to F\) uniformément sur \(J''\), et a fortiori uniformément sur \(J'\). Posons \(f = F\) sur \(I\) (la valeur \(F(x)\) ne dépend pas de l'agrandissement \(J''\) par Chasles). Alors \(f \in \mathcal{C}^1(I, K)\) et \(f' = g\).
Exemple — La convergence uniforme ne suffit pas pour les dérivées
Sur \(\mathbb{R}\), prenons \(f_n(x) = \frac{\sin(nx)}{\sqrt{n}}\). Alors \(|f_n(x)| \leq \frac{1}{\sqrt{n}}\) pour tout \(x\), donc \((f_n)\) converge uniformément vers la fonction nulle. Cependant \(f_n'(x) = \sqrt{n}\cos(nx)\), et en \(x = 0\), \(f_n'(0) = \sqrt{n} \to +\infty\). La suite \((f_n')\) ne converge même pas simplement. Donc « convergence uniforme de \((f_n)\) » est à elle seule inutile pour la dérivation : la bonne hypothèse est la convergence uniforme de \((f_n')\), pas de \((f_n)\). Méthode — Appliquer les théorèmes d'intégration et de dérivation
Intégration. Sur un segment \([a, b]\) : vérifier (i) chaque \(f_n\) continue sur \([a, b]\), (ii) \(f_n \to f\) uniformément sur \([a, b]\). Conclure \(\int_a^b f_n \to \int_a^b f(t)\,\mathrm{d}t\). Hors d'un segment le théorème ne s'applique pas directement — voir Intégrales à paramètre pour l'extension aux intervalles non bornés. Dérivation. Sur un intervalle \(I\) : vérifier (i) chaque \(f_n \in \mathcal{C}^1(I)\), (ii) \((f_n')\) converge uniformément sur tout segment de \(I\) (pas sur un seul segment), (iii) \((f_n)\) converge en un point \(x_0 \in I\). Conclure \(f \in \mathcal{C}^1(I)\) et \(f' = \lim f_n'\). L'hypothèse « convergence uniforme de \((f_n)\) elle-même » n'est pas requise — la conclusion la fournit en bonus.
Compétences à pratiquer
- Intégrer une limite uniforme sur un segment
- Étudier la régularité d'une limite
II
Séries de fonctions
II.1
Modes de convergence
Une série de fonctions \(\sum u_n\) est, par définition, la suite des sommes partielles \(S_n = \sum_{k=0}^n u_k\). Toute notion de convergence pour les suites de fonctions (simple, uniforme) se transporte donc automatiquement aux séries — on applique la définition pour les suites à \((S_n)\). Les séries portent un mode de convergence supplémentaire, la convergence normale, sans pendant pour les suites : elle contrôle \(\sum \|u_n\|_\infty\), pas \(\|S_n - S\|_\infty\). C'est la plus forte des trois et la plus facile à tester en pratique (une seule série numérique, pas de supremum à étudier).
Définition — Modes de convergence d'une série de fonctions
Soit \((u_n)_{n \in \mathbb{N}}\) une suite de fonctions \(I \to K\), et soit \(S_n = \sum_{k=0}^n u_k\) la somme partielle d'ordre \(n\). - La série \(\sum u_n\) converge simplement sur \(I\) lorsque \((S_n)\) converge simplement sur \(I\). Sa somme est \(S(x) = \sum_{n = 0}^{+\infty} u_n(x)\).
- La série \(\sum u_n\) converge uniformément sur \(I\) lorsque \((S_n)\) converge uniformément sur \(I\). De manière équivalente, le reste \(R_n = S - S_n\) vérifie \(\|R_n\|_\infty \to 0\).
- La série \(\sum u_n\) converge normalement sur \(I\) lorsque chaque \(u_n\) est bornée sur \(I\) et que la série numérique \(\sum \|u_n\|_\infty\) converge.
Proposition — Normale entraîne uniforme entraîne simple
Pour une série de fonctions sur \(I\) : $$ \text{convergence normale sur } I \;\Longrightarrow\; \text{convergence uniforme sur } I \;\Longrightarrow\; \text{convergence simple sur } I. $$ Les deux réciproques sont fausses en général. Les trois modes forment trois classes emboîtées ; en image : 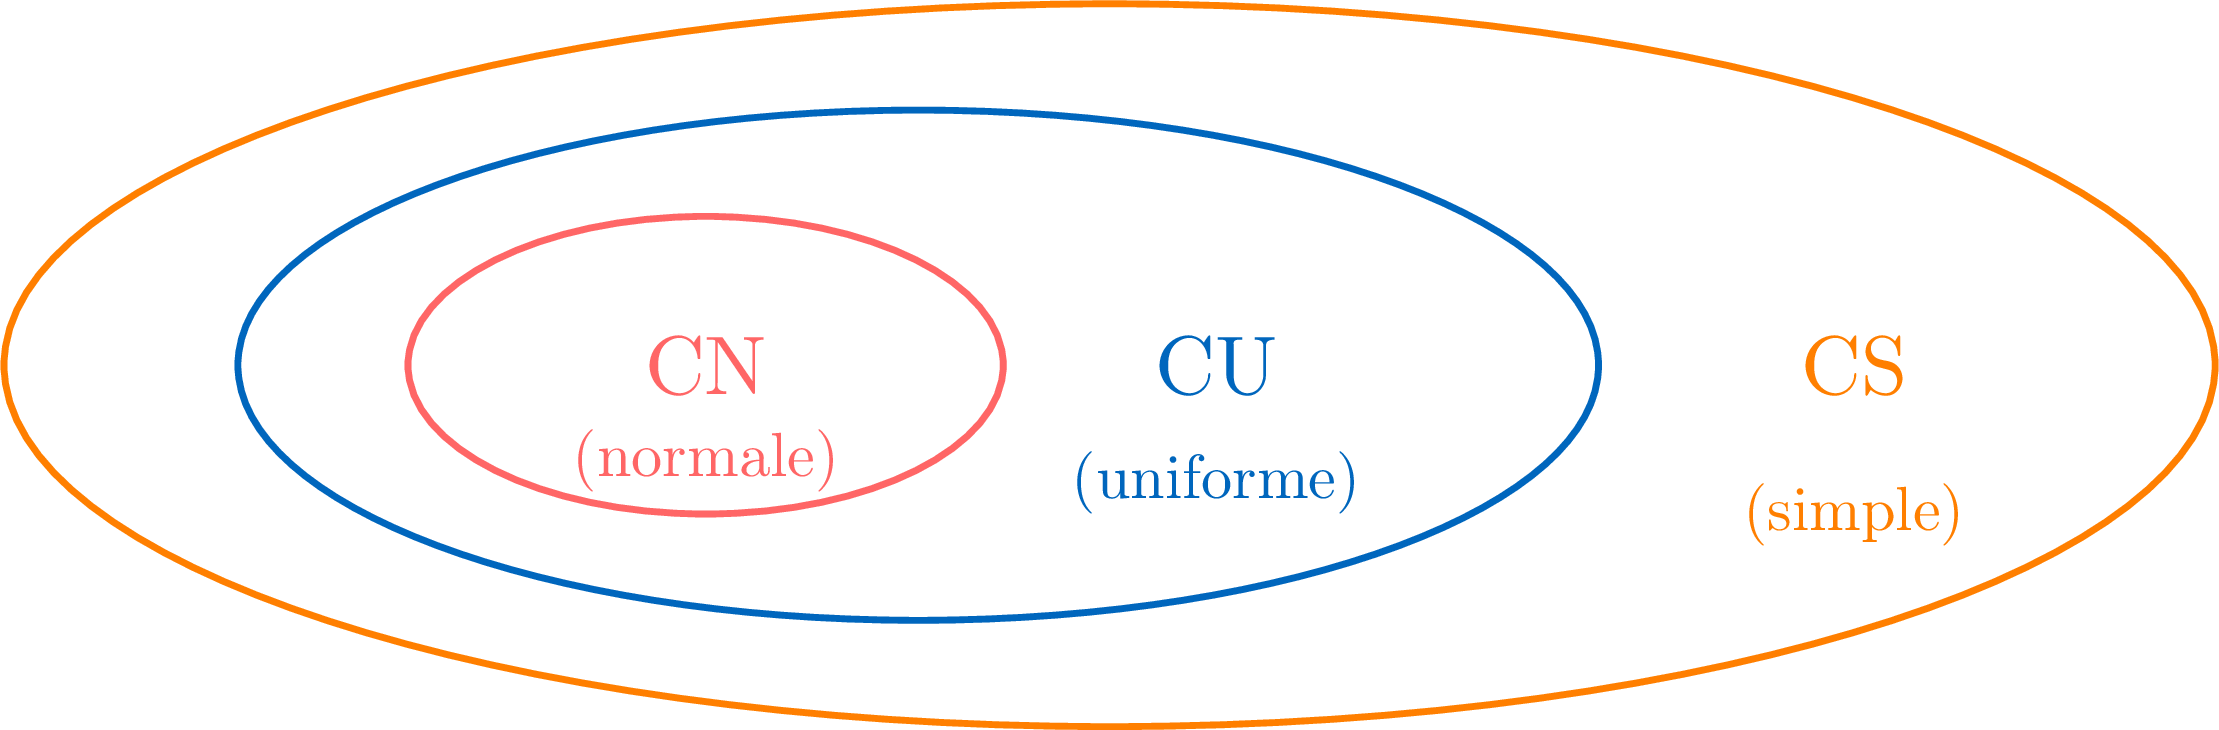
La seconde implication est l'énoncé pour les suites de sous-section 1.1 appliqué à \((S_n)\). Pour la première, supposons \(\sum u_n\) normalement convergente sur \(I\). Pour chaque \(x \in I\), \(|u_n(x)| \leq \|u_n\|_\infty\), donc \(\sum u_n(x)\) converge absolument, donc converge (rappelé de Séries réelles ou complexes, séries vectorielles). Soit \(S(x)\) sa somme et \(S_n(x)\) sa somme partielle. Alors, pour tout \(x \in I\), $$ \begin{aligned} |S(x) - S_n(x)| & = \left|\sum_{k = n+1}^{+\infty} u_k(x)\right| && \text{(définition du reste)}\\
& \leq \sum_{k = n+1}^{+\infty} |u_k(x)| && \text{(inég. triangulaire pour les séries)}\\
& \leq \sum_{k = n+1}^{+\infty} \|u_k\|_\infty && \text{(définition de \(\|\cdot\|_\infty\))}. \end{aligned} $$ La majoration ne dépend pas de \(x\). Donc \(\|S - S_n\|_\infty \leq \sum_{k = n+1}^{+\infty} \|u_k\|_\infty\). Le membre de droite est le reste d'une série numérique convergente et tend vers \(0\) quand \(n \to +\infty\) (reste d'une série convergente, rappelé de MPSI Séries réelles). Donc \(\|S - S_n\|_\infty \to 0\), ce qui est la convergence uniforme.
Exemple — Convergence normale par majoration en \(1/n^2\)
Sur \([-1, 1]\), posons \(u_n(x) = \frac{x^n}{n^2}\) pour \(n \geq 1\). Alors \(|u_n(x)| \leq \frac{1}{n^2}\), donc \(\|u_n\|_\infty \leq \frac{1}{n^2}\) sur \([-1, 1]\). La série \(\sum \frac{1}{n^2}\) est la série de Bâle ; elle converge (rappelé de MPSI Séries réelles). Donc \(\sum \|u_n\|_\infty\) converge, et \(\sum u_n\) converge normalement sur \([-1, 1]\). Par la Proposition, elle converge uniformément et simplement sur \([-1, 1]\). Exemple — Uniforme sans normale
Sur \([0, +\infty)\), posons \(u_n(x) = \frac{(-1)^n}{x + n}\) pour \(n \geq 1\). Pour chaque \(x \geq 0\) fixé, \(\sum u_n(x)\) est une série numérique alternée dont le terme général \(\frac{1}{x + n}\) décroît vers \(0\), donc elle converge (critère des séries alternées, rappelé de MPSI Séries réelles) ; et le reste est majoré par le premier terme négligé : $$ |R_n(x)| \leq \frac{1}{x + n + 1} \leq \frac{1}{n + 1}. $$ La majoration est indépendante de \(x\), donc \(\|R_n\|_\infty \leq \frac{1}{n+1} \to 0\) : convergence uniforme sur \([0, +\infty)\). Mais \(\|u_n\|_\infty = \frac{1}{n}\) sur \([0, +\infty)\), et \(\sum \frac{1}{n}\) diverge (série harmonique). Donc la convergence normale échoue. Méthode — Démontrer la convergence normale
Trouver une série numérique convergente \(\sum a_n\) à termes positifs et une majoration uniforme \(|u_n(x)| \leq a_n\) pour tout \(x \in I\) et tout \(n\). Alors \(\|u_n\|_\infty \leq a_n\) et \(\sum \|u_n\|_\infty\) converge par comparaison. Le candidat \(a_n\) est le plus souvent \(\sup_{x \in I} |u_n(x)|\) lui-même, localisé par une étude de variations ; pour de nombreuses séries la décroissance géométrique ou polynomiale de \(|u_n(x)|\) à \(n\) fixé donne le \(a_n\) à vue. Piège : la convergence normale sur \(I\) entraîne la convergence normale sur toute partie de \(I\), mais pas l'inverse — l'exemple \(\sum \frac{x^n}{n^2}\) ci-dessus converge normalement sur \([-1, 1]\) et a fortiori sur tout \([-r, r]\) avec \(r \leq 1\) ; mais \(\sum x^n\) converge normalement sur tout \([-r, r]\) avec \(r < 1\) et pas sur \([-1, 1)\) (le \(\|u_n\|_\infty\) sur \([-r, r]\) est \(r^n\), alors que sur \([-1, 1)\) il vaut \(1\), ce qui fait exploser la série). Compétences à pratiquer
- Démontrer la convergence normale
II.2
Régularité de la somme
Les théorèmes de régularité pour les suites (sous-section 1.2, sous-section 1.3) donnent immédiatement trois énoncés pour les séries, via la somme partielle \(S_n\). Ils disent : sous convergence uniforme de \(\sum u_n\) sur tout segment, la somme \(S\) hérite de la continuité des \(u_n\) ; sous convergence uniforme de \(\sum u_n\) sur le segment fixé \([a, b]\), l'intégrale sur \([a, b]\) et la somme commutent (les extensions aux intervalles non bornés requièrent des hypothèses de domination supplémentaires, traitées dans Intégrales à paramètre) ; sous convergence uniforme de \(\sum u_n'\) sur tout segment plus convergence en un point, la somme est \(\mathcal{C}^1\) et se dérive terme à terme.
Proposition — Continuité de la somme
Soit \((u_n)\) une suite de fonctions \(I \to K\), toutes continues sur \(I\), telle que \(\sum u_n\) converge uniformément sur tout segment de \(I\). Alors la somme \(S(x) = \sum_{n=0}^{+\infty} u_n(x)\) est continue sur \(I\).
La somme partielle \(S_n = u_0 + \dots + u_n\) est continue sur \(I\) (somme finie de fonctions continues, MPSI Limites et continuité). Par hypothèse, sur tout segment \(J \subset I\), \(S_n \to S\) uniformément. Le théorème de continuité-de-la-limite-uniforme de sous-section 1.2 s'applique et donne \(S\) continue sur \(I\).
Exemple — Continuité d'une différence géométrique
Sur \((-1, 1)\), \(\sum x^n\) converge normalement sur tout \([-r, r]\) avec \(r < 1\) (alors \(\|u_n\|_\infty = r^n\), \(\sum r^n\) converge). Chaque \(u_n(x) = x^n\) est continue sur \([-r, r]\), donc par la Proposition la somme \(S(x) = \frac{1}{1 - x}\) est continue sur tout \([-r, r]\), donc sur \((-1, 1)\) (la continuité est locale). C'est une redérivation par argument de série d'un fait familier, utile comme modèle. Théorème — Intégration terme à terme sur un segment
Soit \([a, b]\) un segment de \(\mathbb{R}\), \((u_n)\) une suite de \(\mathcal{C}([a, b], K)\) telle que \(\sum u_n\) converge uniformément sur \([a, b]\). Alors la somme \(S = \sum_{n=0}^{+\infty} u_n\) appartient à \(\mathcal{C}([a, b], K)\) et $$ \int_a^b S(t)\,\mathrm{d}t \;=\; \sum_{n=0}^{+\infty} \int_a^b u_n(t)\,\mathrm{d}t. $$
La somme partielle \(S_n\) est continue sur \([a, b]\) et \(S_n \to S\) uniformément sur \([a, b]\) par hypothèse. Appliquons le théorème d'intégration de sous-section 1.3 à \((S_n)\) : \(S \in \mathcal{C}([a, b], K)\) et \(\int_a^b S_n \to \int_a^b S(t)\,\mathrm{d}t\). Alors $$ \begin{aligned} \int_a^b S(t)\,\mathrm{d}t & = \lim_{n \to +\infty} \int_a^b S_n(t)\,\mathrm{d}t && \text{(théorème d'intégration du \S 1.3 appliqué à \((S_n)\))}\\
& = \lim_{n \to +\infty} \sum_{k=0}^n \int_a^b u_k(t)\,\mathrm{d}t && \text{(linéarité de l'intégrale sur la somme finie \(S_n\))}\\
& = \sum_{n=0}^{+\infty} \int_a^b u_n(t)\,\mathrm{d}t && \text{(définition de la somme d'une série).} \end{aligned} $$
Théorème — Dérivation terme à terme
Soit \(I\) un intervalle de \(\mathbb{R}\), \((u_n)\) une suite de \(\mathcal{C}^1(I, K)\). Supposons : - il existe \(x_0 \in I\) tel que la série numérique \(\sum u_n(x_0)\) converge ;
- la série des dérivées \(\sum u_n'\) converge uniformément sur tout segment de \(I\).
Appliquons le théorème de dérivation de sous-section 1.3 aux sommes partielles \(S_n = u_0 + \dots + u_n\). Chaque \(S_n\) est dans \(\mathcal{C}^1(I, K)\) comme somme finie. En \(x_0\), \((S_n(x_0))_n\) est la suite des sommes partielles de \(\sum u_n(x_0)\), qui converge par hypothèse. La dérivée \(S_n' = u_0' + \dots + u_n'\) est la somme partielle de \(\sum u_n'\), qui converge uniformément sur tout segment de \(I\) par hypothèse. Le théorème de sous-section 1.3 s'applique et donne \((S_n) \to S\) uniformément sur tout segment de \(I\), \(S \in \mathcal{C}^1(I, K)\), et \(S' = \lim_n S_n' = \sum_{n=0}^{+\infty} u_n'\).
Exemple — Une somme \(\mathcal{C}^\infty\)
Sur \(\mathbb{R}\), \(S(x) = \sum_{n=1}^{+\infty} \frac{1}{n^2 + x^2}\) est \(\mathcal{C}^\infty\), en itérant \(k\) fois le théorème de dérivation terme à terme. À chaque itération les deux hypothèses se vérifient en \(x_0 = 0\) et sur chaque segment \([-A, A]\). Posons \(u_n(x) = \frac{1}{n^2 + x^2}\) et observons la factorisation \(u_n(x) = \frac{1}{n^2}\, g(x/n)\) avec \(g(t) = \frac{1}{1 + t^2}\). Chaque dérivation en \(x\) fait apparaître un facteur \(1/n\) par l'argument interne : $$ u_n^{(k)}(x) \,=\, \frac{g^{(k)}(x/n)}{n^{k+2}}. $$ La fonction \(g^{(k)}\) est une fonction rationnelle \(\mathcal{C}^\infty\) sur \(\mathbb{R}\) dont le dénominateur est une puissance de \(1 + t^2\) (jamais nul sur \(\mathbb{R}\)), donc \(g^{(k)}\) est bornée sur tout compact de \(\mathbb{R}\). Posons \(C_k(A) = \sup_{|t| \leq A} |g^{(k)}(t)| < +\infty\). - Convergence en un point en \(x_0 = 0\) pour \(\sum u_n^{(k)}(0)\). En \(x = 0\), \(u_n^{(k)}(0) = g^{(k)}(0)/n^{k+2} = O(1/n^{k+2})\) en \(n\). La série \(\sum 1/n^{k+2}\) converge (série de Riemann, \(k + 2 \geq 2\)), donc \(\sum u_n^{(k)}(0)\) converge absolument.
- Convergence uniforme sur tout segment de \(\sum u_n^{(k+1)}\). Sur \([-A, A]\), \(|x/n| \leq A\) pour tout \(n \geq 1\), donc \(|u_n^{(k+1)}(x)| = |g^{(k+1)}(x/n)|/n^{k+3} \leq C_{k+1}(A)/n^{k+3}\). Puisque \(\sum 1/n^{k+3}\) converge, \(\sum u_n^{(k+1)}\) converge normalement sur \([-A, A]\), et a fortiori uniformément sur ce segment.
Méthode — Étudier la régularité de la somme d'une série
Continuité. Prouver que \(\sum u_n\) converge uniformément sur tout segment de \(I\) (le plus souvent par convergence normale sur tout segment). Conclure \(S\) continue sur \(I\). L'hypothèse « uniforme sur tout segment » est la naturelle — la convergence uniforme sur \(I\) tout entier est suffisante mais rarement disponible sur les intervalles ouverts (\(\sum x^n\) sur \((-1, 1)\) ne converge pas uniformément sur l'intervalle ouvert, seulement sur chaque \([-r, r]\) avec \(r < 1\)). Lorsque la version « uniforme sur \(I\) tout entier » est vérifiée, la conclusion s'obtient directement — ainsi pour \(\sum 1/(n^2 + x^2)\) sur \(\mathbb{R}\), où \(\|u_n\|_{\infty, \mathbb{R}} = 1/n^2\) donne la convergence normale sur \(\mathbb{R}\) lui-même. Intégration terme à terme sur \([a, b]\). Prouver que \(\sum u_n\) converge uniformément sur \([a, b]\). Conclure \(\int_a^b S(t)\,\mathrm{d}t = \sum \int_a^b u_n\).
\(\mathcal{C}^1\). Prouver que \(\sum u_n\) converge en un point \(x_0 \in I\) et que \(\sum u_n'\) converge uniformément sur tout segment de \(I\). Conclure \(S \in \mathcal{C}^1(I)\) et \(S' = \sum u_n'\).
\(\mathcal{C}^k\). Itérer l'étape précédente \(k\) fois.
L'hypothèse « uniformément sur tout segment » se vérifie le plus souvent en montrant la convergence normale sur tout segment.
Compétences à pratiquer
- Étudier la régularité de la somme d'une série
III
Approximation polynomiale uniforme
III.1
Théorème de Weierstrass
Les deux sections précédentes ont bâti un outillage : quand une limite uniforme transmet-elle la continuité, l'intégrabilité, la dérivabilité. Cette dernière section retourne la question. Elle ne demande pas « quand une limite uniforme se comporte-t-elle bien », elle demande « que peut être une limite uniforme ». La réponse, pour les fonctions continues sur un segment avec des approximateurs polynomiaux, est : n'importe quelle fonction continue. Toute fonction continue sur un segment est limite uniforme d'une suite de polynômes — le théorème de Weierstrass. Le résultat est la pierre angulaire de la théorie de l'approximation et un outil de travail pour les applications du chapitre (sous-section suivante).
Théorème — Théorème d'approximation de Weierstrass
Soit \([a, b]\) un segment de \(\mathbb{R}\) et \(f \in \mathcal{C}([a, b], \mathbb{R})\). Il existe une suite de polynômes \((P_n)_{n \in \mathbb{N}}\) dans \(\mathbb{R}[X]\) telle que $$ \|P_n - f\|_{\infty, [a, b]} \;\xrightarrow[n \to +\infty]{}\; 0. $$ De manière équivalente, \(f\) est limite uniforme sur \([a, b]\) d'une suite de polynômes.
La démonstration du théorème de Weierstrass est hors programme — le programme la déclare non exigible. La démonstration standard (polynômes de Bernstein, voir l'Exemple suivant pour leur construction) fournit une suite approximante explicite et reste la voie historique ; les démonstrations alternatives (Stone-Weierstrass sur un compact, convolution par un noyau régularisant) sont des constructions de niveau supérieur. L'énoncé ci-dessus est donné pour \(K = \mathbb{R}\) ; la même conclusion vaut pour \(f \in \mathcal{C}([a, b], \mathbb{C})\) avec des polynômes de \(\mathbb{C}[X]\) — appliquer la version réelle aux parties réelle et imaginaire \(\operatorname{Re}(f), \operatorname{Im}(f) \in \mathcal{C}([a, b], \mathbb{R})\) et recombiner \(P_n^{\mathbb{C}} = P_n^{\mathrm{Re}} + i\, P_n^{\mathrm{Im}}\).
Exemple — Polynômes de Bernstein
Pour \(f \in \mathcal{C}([0, 1], \mathbb{R})\) et \(n \geq 1\), le polynôme de Bernstein de \(f\) d'ordre \(n\) est $$ B_n(f)(x) \;=\; \sum_{k = 0}^n \binom{n}{k}\, f\!\left(\frac{k}{n}\right)\, x^k (1 - x)^{n-k}. $$ Pour \(x \in [0, 1]\), \(B_n(f)(x)\) est l'espérance de \(f(X_n/n)\) où \(X_n \sim \mathcal{B}(n, x)\) est une variable binomiale de paramètres \((n, x)\). La démonstration classique du théorème de Weierstrass (Bernstein, 1912) montre \(\|B_n(f) - f\|_{\infty, [0, 1]} \to 0\) à l'aide de la concentration de la binomiale via Bienaymé-Tchebychev (contenu probabiliste hors du \(\S\,6A\), développé dans Variables aléatoires discrètes) et de l'uniforme continuité de \(f\). À titre d'illustration : pour \(f(x) = x\), \(B_n(f)(x) = \sum_k \binom{n}{k} \frac{k}{n} x^k (1 - x)^{n-k} = x\) pour tout \(n\), donc le polynôme de Bernstein reproduit exactement les fonctions affines. Pour \(f(x) = \sin(\pi x)\) sur \([0, 1]\), les deux premiers polynômes de Bernstein sont \(B_2(f)(x) = 2x(1-x)\) et \(B_4(f)(x) = 2\sqrt{2}\, x(1-x)^3 + 6 x^2(1-x)^2 + 2\sqrt{2}\, x^3(1-x)\) ; leur sommet reste sous \(f\) et monte vers \(f\) à mesure que \(n\) grandit. 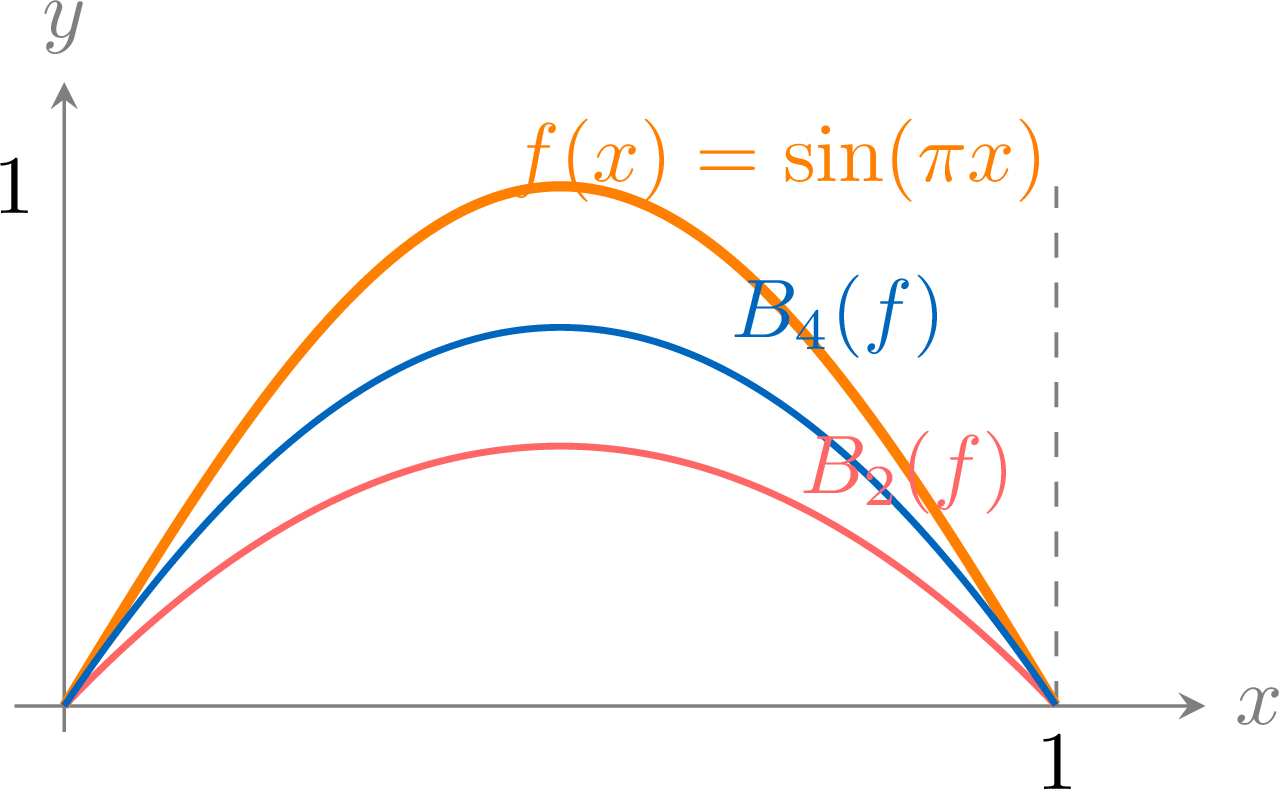
Méthode — Approcher uniformément une fonction continue par des polynômes
Le Théorème est qualitatif : il affirme l'existence d'une suite \((P_n)\) qui marche, sans la nommer. En pratique, la Méthode est le plus souvent invoquée qualitativement : « par Weierstrass, il existe une suite de polynômes \((P_n)\) telle que \(\|P_n - f\|_{\infty, [a, b]} \to 0\) ». Lorsqu'un approximateur explicite est nécessaire, la construction canonique est celle des polynômes de Bernstein sur \([0, 1]\) (Exemple précédent), transportée sur \([a, b]\) par le changement affine \(x = a + (b-a)t\). La construction de Bernstein est la seule utilisée dans ce cours ; d'autres constructions (interpolation aux nœuds de Tchebychev, régularisation par convolution avec une bosse polynomiale) sortent du cadre du chapitre. Compétences à pratiquer
- Appliquer le théorème de Weierstrass
III.2
Applications de Weierstrass
La forme qualitative « il existe une suite polynomiale » suffit à toute une famille d'applications : transformer la question sur \(f \in \mathcal{C}([a, b])\) en une fonctionnelle linéaire continue \(\Lambda : \mathcal{C}([a, b], \mathbb{R}) \to \mathbb{R}\), évaluer \(\Lambda\) sur les polynômes (où la réponse est souvent explicite), puis utiliser la continuité de \(\Lambda\) pour la norme uniforme pour transporter la conclusion à \(f\). L'application phare est le lemme de nullité des moments ci-dessous.
Proposition — Lemme de nullité des moments
Soit \(a < b\) deux réels, \(f \in \mathcal{C}([a, b], \mathbb{R})\), et supposons $$ \int_a^b f(t)\, t^n\,\mathrm{d}t \,=\, 0 \qquad \text{pour tout } n \in \mathbb{N}. $$ Alors \(f\) est identiquement nulle sur \([a, b]\).
Par linéarité, \(\int_a^b f(t)\, P(t)\,\mathrm{d}t = 0\) pour tout \(P \in \mathbb{R}[X]\). Par Weierstrass, \(f\) est limite uniforme sur \([a, b]\) d'une suite polynomiale \((P_k)\). La suite \((f \cdot P_k)\) converge alors uniformément sur \([a, b]\) vers \(f^2\), puisque \(f\) est bornée sur \([a, b]\) : $$ \begin{aligned} \|f \cdot P_k - f^2\|_{\infty, [a, b]} & = \|f \cdot (P_k - f)\|_{\infty, [a, b]} && \text{(factorisation par \(f\))}\\
& \leq \|f\|_{\infty, [a, b]} \cdot \|P_k - f\|_{\infty, [a, b]} && \text{(sous-multiplicativité de \(\|\cdot\|_\infty\))}\\
& \xrightarrow[k \to +\infty]{} 0 && \text{(par Weierstrass).} \end{aligned} $$ Le théorème d'intégration de sous-section 1.3 appliqué à \((f \cdot P_k)\) sur le segment \([a, b]\) donne $$ \int_a^b f(t)^2\,\mathrm{d}t \;=\; \lim_{k \to +\infty}\, \int_a^b f(t) P_k(t)\,\mathrm{d}t \;=\; \lim_{k \to +\infty} 0 \;=\; 0. $$ La fonction continue positive \(f^2\) a une intégrale nulle sur \([a, b]\), donc \(f^2 \equiv 0\) (une fonction continue positive d'intégrale nulle est identiquement nulle, MPSI Intégration sur un segment), donc \(f \equiv 0\).
Le lemme se relit : la famille \((t^n)_{n \in \mathbb{N}}\) est totale dans \(\mathcal{C}([a, b], \mathbb{R})\) pour la norme uniforme au sens où les données de moments suffisent à déterminer \(f\).
Méthode — Exploiter Weierstrass via des fonctionnelles linéaires continues
Un schéma en trois temps. - Encoder la propriété par une fonctionnelle linéaire. La question sur \(f\) devient « \(\Lambda(f) = 0\) » (ou « \(\Lambda(f) = \Lambda'(f)\) », etc.), où \(\Lambda : \mathcal{C}([a, b], \mathbb{R}) \to \mathbb{R}\) est linéaire. Le lemme de nullité des moments utilise \(\Lambda_n(f) = \int_a^b f(t) t^n\,\mathrm{d}t\) ; autres exemples : l'évaluation ponctuelle \(\Lambda(f) = f(c)\) pour \(c \in [a, b]\) fixé, l'intégrale pondérée \(\Lambda(f) = \int_a^b f(t) w(t)\,\mathrm{d}t\) pour un poids continu \(w \in \mathcal{C}([a, b], \mathbb{R})\) fixé.
- Établir la continuité de \(\Lambda\) pour la norme uniforme. La plupart des \(\Lambda\) naturels sur un segment vérifient \(|\Lambda(f)| \leq C\,\|f\|_\infty\) pour une certaine constante \(C\) dépendant de \(\Lambda\) : \(C = 1\) pour l'évaluation ponctuelle, \(C = (b-a)\) pour l'intégrale non pondérée, \(C = \int_a^b |w(t)|\,\mathrm{d}t\) pour l'intégrale pondérée par \(w\) (en particulier \(C = \int_a^b |t|^n\,\mathrm{d}t\) pour la fonctionnelle moment \(\Lambda_n\)). Donc \(|\Lambda(P_n) - \Lambda(f)| = |\Lambda(P_n - f)| \leq C\,\|P_n - f\|_\infty \to 0\) lorsque \(P_n \to f\) uniformément.
- Calculer \(\Lambda\) sur les polynômes. Si \(\Lambda\) s'annule sur \(\mathbb{R}[X]\) (ou coïncide avec un autre \(\Lambda'\) sur \(\mathbb{R}[X]\)), alors par continuité et Weierstrass, \(\Lambda\) s'annule (resp.\ vaut \(\Lambda'\)) sur tout \(\mathcal{C}([a, b], \mathbb{R})\).
Le schéma est plus général que le lemme de nullité des moments : toute propriété de \(f\) testable par des polynômes et préservée par limite uniforme est déterminée par le comportement de \(f\) sur \(\mathbb{R}[X]\).
Pour aller plus loin
Le chapitre a construit trois choses : le cadre de la norme uniforme pour les suites et séries de fonctions, les trois transferts de régularité (continuité, intégration sur un segment, dérivation), et l'approximation polynomiale de Weierstrass. Trois fils continuent. Les séries entières (chapitre suivant) sont une classe spéciale de séries de fonctions, \(\sum a_n (z - z_0)^n\), où la convergence sur le disque de convergence est automatiquement uniforme sur tout compact, si bien que la machinerie de régularité de ce chapitre s'applique gratuitement. Les intégrales à paramètre étendent l'intégration d'une limite uniforme au-delà d'un segment à tout intervalle, en combinant convergence uniforme sur tout segment et hypothèse de domination. Les séries de Fourier construisent l'analogue de Weierstrass avec des polynômes trigonométriques à la place de \(\mathbb{R}[X]\), et l'histoire de la convergence y est nettement plus délicate.
Compétences à pratiquer
- Exploiter Weierstrass via des fonctionnelles continues
IV
Pour aller plus loin
Compétences à pratiquer
- Problèmes de synthèse
Aller à la section