Éducation Nationale Française · MP
Optimisation
La MPSI traite les problèmes d'extremum des fonctions d'une variable réelle. Le lemme de Fermat dit qu'un extremum local intérieur est un point critique (\(f'(a) = 0\)), et le test de la dérivée seconde le classifie (\(f''(a) > 0 \Rightarrow\) minimum, \(f''(a) < 0 \Rightarrow\) maximum). Ce chapitre passe les deux moitiés de cette théorie à une variable au cadre multivarié sur un ouvert \(\Omega\) de \(\mathbb{R}^n\).
Le résultat phare de la section 1 est la théorie du premier ordre : point critique \(\mathrm{d}f_a = 0\), condition nécessaire d'extremum intérieur, et sa variante sous contrainte — la règle des multiplicateurs de Lagrange pour extrémiser \(f\) sur la surface \(\{g = 0\}\). Le résultat phare de la section 2 est la théorie du second ordre : la matrice hessienne \(H_f(a)\), la formule de Taylor-Young à l'ordre 2, et la condition suffisante d'extremum lue sur la signature des valeurs propres de \(H_f(a)\) via le théorème spectral.
Notations permanentes. Dans tout le chapitre, \(\Omega\) est un ouvert non vide de \(\mathbb{R}^n\) pour un certain \(n \ge 1\), muni de sa structure euclidienne canonique ; \(f \colon \Omega \to \mathbb{R}\) est la cible numérique (le chapitre est purement à valeurs scalaires : les cibles vectorielles n'ont pas d'ordre total canonique, donc la notion même d'extremum ne se transcrit pas composante par composante). La régularité est \(f \in \mathcal{C}^1(\Omega \,;\, \mathbb{R})\) pour la théorie du premier ordre et \(f \in \mathcal{C}^2(\Omega \,;\, \mathbb{R})\) pour celle du second ordre ; elle est précisée point par point. La différentielle en \(a\) est notée \(\mathrm{d}f_a\), le gradient \(\nabla f(a)\) (le représentant euclidien canonique : \(\mathrm{d}f_a(h) = \langle \nabla f(a) \,;\, h\rangle\)), la matrice hessienne \(H_f(a) = (\partial_{ij}^2 f(a))_{1 \le i, j \le n} \in \mathcal{M}_n(\mathbb{R})\) dans la base canonique. On rappelle librement les résultats de Calcul différentiel (gradient, règle de la chaîne, \(\mathcal{C}^k\), Schwarz, espace tangent à un ensemble de niveau), Endomorphismes autoadjoints (théorème spectral, caractérisation spectrale de la positivité) et Compacité, connexité, dimension finie (théorème des bornes atteintes), sans les re-démontrer.
I
Optimisation au premier ordre
I.1
Points critiques et condition nécessaire d'ordre un
Le lemme de Fermat de la MPSI dit : si \(f \colon I \to \mathbb{R}\) dérivable admet un extremum local en un point intérieur \(a\) d'un intervalle \(I\), alors \(f'(a) = 0\). En plusieurs variables, la dérivée selon toute direction doit s'annuler ; de manière équivalente, la différentielle \(\mathrm{d}f_a\) est la forme linéaire nulle. C'est la condition nécessaire d'ordre un (FONC) multivariée. La preuve se ramène directement à la MPSI via la courbe auxiliaire \(t \mapsto f(a + tv)\).
Définition — Extremum local
Soit \(f \colon \Omega \to \mathbb{R}\) et \(a \in \Omega\). \(f\) admet un minimum local en \(a\) s'il existe \(r > 0\) tel que \(B(a \,;\, r) \subset \Omega\) et, pour tout \(x \in B(a \,;\, r)\), \(f(x) \ge f(a)\). \(f\) admet un maximum local en \(a\) symétriquement (avec \(\le\) à la place de \(\ge\)). Un extremum local est un minimum local ou un maximum local. L'extremum est strict lorsque l'inégalité est stricte pour \(x \ne a\). Exemple
Prenons \(f \colon \mathbb{R} \to \mathbb{R}\), \(f(x) = x^4 - x^2\). Étude MPSI standard : \(f'(x) = 4 x^3 - 2 x = 2 x (2 x^2 - 1)\), s'annulant en \(x \in \{0 \,;\, \pm 1/\sqrt 2\}\). En \(x = \pm 1/\sqrt 2\), \(f''(\pm 1/\sqrt 2) = 12 \cdot 1/2 - 2 = 4 > 0\) : minima locaux stricts (et même globaux, valeur \(-1/4\)). En \(x = 0\), \(f''(0) = -2 < 0\) : maximum local strict (local seulement — \(f(x) \to +\infty\) quand \(|x| \to \infty\), donc pas de maximum global). L'exemple illustre que les notions locale et globale d'extremum sont distinctes : une fonction peut avoir plusieurs minima locaux, et un maximum local strict n'est pas nécessairement global. Exemple
Une instance bidimensionnelle : \(f \colon \mathbb{R}^2 \to \mathbb{R}\), \(f(x \,;\, y) = (x - 1)^2 + y^2\). Pour tout \((x \,;\, y) \ne (1 \,;\, 0)\) on a \(f(x \,;\, y) > 0 = f(1 \,;\, 0)\). Donc \(f\) admet un minimum local strict en \((1 \,;\, 0)\), et l'inégalité tient globalement — le minimum local est en fait global. L'exemple porte le parfum multivarié : l'inégalité \(f(x) \ge f(a)\) est exigée sur une boule autour de \(a\), pas sur le domaine entier. Définition — Point critique
Soit \(f \colon \Omega \to \mathbb{R}\) de classe \(\mathcal{C}^1\). Un point \(a \in \Omega\) est un point critique de \(f\) si \(\mathrm{d}f_a = 0\), soit de manière équivalente \(\nabla f(a) = 0\), soit toutes les dérivées partielles \(\partial_i f(a)\) s'annulent. Exemple
\(f \colon \mathbb{R}^2 \to \mathbb{R}\), \(f(x, y) = x^2 + y^2\). Alors \(\nabla f(x \,;\, y) = (2 x \,;\, 2 y)\), s'annulant seulement en \((0 \,;\, 0)\). Donc \((0 \,;\, 0)\) est l'unique point critique de \(f\). Comme \(f(x \,;\, y) \ge 0 = f(0 \,;\, 0)\) partout avec égalité seulement à l'origine, \((0 \,;\, 0)\) est en fait le minimum global. Exemple
\(f \colon \mathbb{R} \to \mathbb{R}\), \(f(x) = x^3\). Alors \(f'(0) = 0\), donc \(0\) est un point critique. Mais \(f\) est strictement croissante sur \(\mathbb{R}\), donc \(0\) n'est ni minimum ni maximum local. Cela rappelle que, même en une variable, critique n'implique pas extremum — la réciproque de la condition nécessaire d'ordre un est fausse. Théorème — Condition nécessaire d'ordre un
Soit \(f \colon \Omega \to \mathbb{R}\) de classe \(\mathcal{C}^1\) et \(\Omega\) ouvert. Si \(f\) admet un extremum local en \(a \in \Omega\), alors \(a\) est un point critique : \(\nabla f(a) = 0\).
Fixons une direction \(v \in \mathbb{R}^n\). Comme \(\Omega\) est ouvert et \(a \in \Omega\), il existe \(\varepsilon > 0\) tel que \(a + t v \in \Omega\) pour \(|t| < \varepsilon\). Définissons l'application auxiliaire \(\varphi \colon ]-\varepsilon \,;\, \varepsilon[ \to \mathbb{R}\), \(\varphi(t) = f(a + tv)\). Par la règle de la chaîne (Calcul différentiel, sous-section 2.2), \(\varphi\) est dérivable en \(0\) avec \(\varphi'(0) = \mathrm{d}f_a(v) = \langle \nabla f(a) \,;\, v\rangle\). Comme \(f\) a un extremum local en \(a\), \(\varphi\) a un extremum local en \(0\). Le lemme de Fermat de la MPSI appliqué à \(\varphi\) au point intérieur \(0\) donne \(\varphi'(0) = 0\), donc \(\langle \nabla f(a) \,;\, v\rangle = 0\). Ceci vaut pour tout \(v \in \mathbb{R}^n\), donc \(\nabla f(a) = 0\).
Méthode — Trouver les points critiques de \(f\)
Sur un ouvert \(\Omega\), les candidats aux extrema locaux sont exactement les points critiques : on résout \(\nabla f(x) = 0\) composante par composante. Deux avertissements à garder en tête : - L'ouverture de \(\Omega\) est essentielle. Sur un domaine fermé (ou partiellement fermé), les extrema peuvent se trouver au bord, où \(\nabla f\) peut ne pas s'annuler. Exemple : \(f(x \,;\, y) = x + y\) sur le carré fermé \([0 \,;\, 1]^2\) a \(\nabla f = (1 \,;\, 1) \ne 0\) partout, et pourtant le maximum est atteint en \((1 \,;\, 1)\), au coin du bord.
- Critique n'implique pas extremum. L'Exemple \(f(x) = x^3\) plus haut le montre en une variable ; en deux variables, les points selles présentent le même phénomène (sous-section 1.2).
Compétences à pratiquer
- Trouver les points critiques d'une fonction
I.2
Points selles et l'écart avec la réciproque
La réciproque de la condition nécessaire d'ordre un échoue de manière spectaculaire en dimension deux et plus : un point critique peut n'être ni minimum local ni maximum local. L'instance la plus familière est le point selle, où \(f\) monte selon une direction et descend selon une autre. L'image géométrique bidimensionnelle — une surface en forme de selle de cheval — donne son nom à la notion.
Définition — Point selle
Soit \(f \colon \Omega \to \mathbb{R}\) de classe \(\mathcal{C}^1\). Un point critique \(a \in \Omega\) de \(f\) est un point selle si \(a\) n'est ni minimum local ni maximum local de \(f\).Diagnostic suffisant (qui ne fait pas partie de la définition) : s'il existe deux chemins par \(a\) le long desquels \(f - f(a)\) change de signe dans tout voisinage de \(a\), alors \(a\) est un point selle. La notion est proprement multivariée (\(n \ge 2\)) : en une variable, le phénomène analogue (un point critique qui n'est pas un extremum, par exemple \(f(x) = x^3\) en \(0\)) est l'inflexion à tangente horizontale de la MPSI, et n'est pas appelé point selle dans l'usage standard.
Exemple
Le prototype du point selle : \(f(x \,;\, y) = x^2 - y^2\) sur \(\mathbb{R}^2\). \(\nabla f(x \,;\, y) = (2 x \,;\, -2 y)\), s'annulant seulement en \((0 \,;\, 0)\). Sur l'axe des \(x\) : \(f(x \,;\, 0) = x^2 \ge 0\), un comportement de minimum local strict depuis \((0 \,;\, 0)\). Sur l'axe des \(y\) : \(f(0 \,;\, y) = -y^2 \le 0\), un comportement de maximum local strict depuis \((0 \,;\, 0)\). Donc dans tout voisinage de \((0 \,;\, 0)\) on a à la fois \(f > f(0 \,;\, 0)\) et \(f < f(0 \,;\, 0)\) : \((0 \,;\, 0)\) est un point selle. 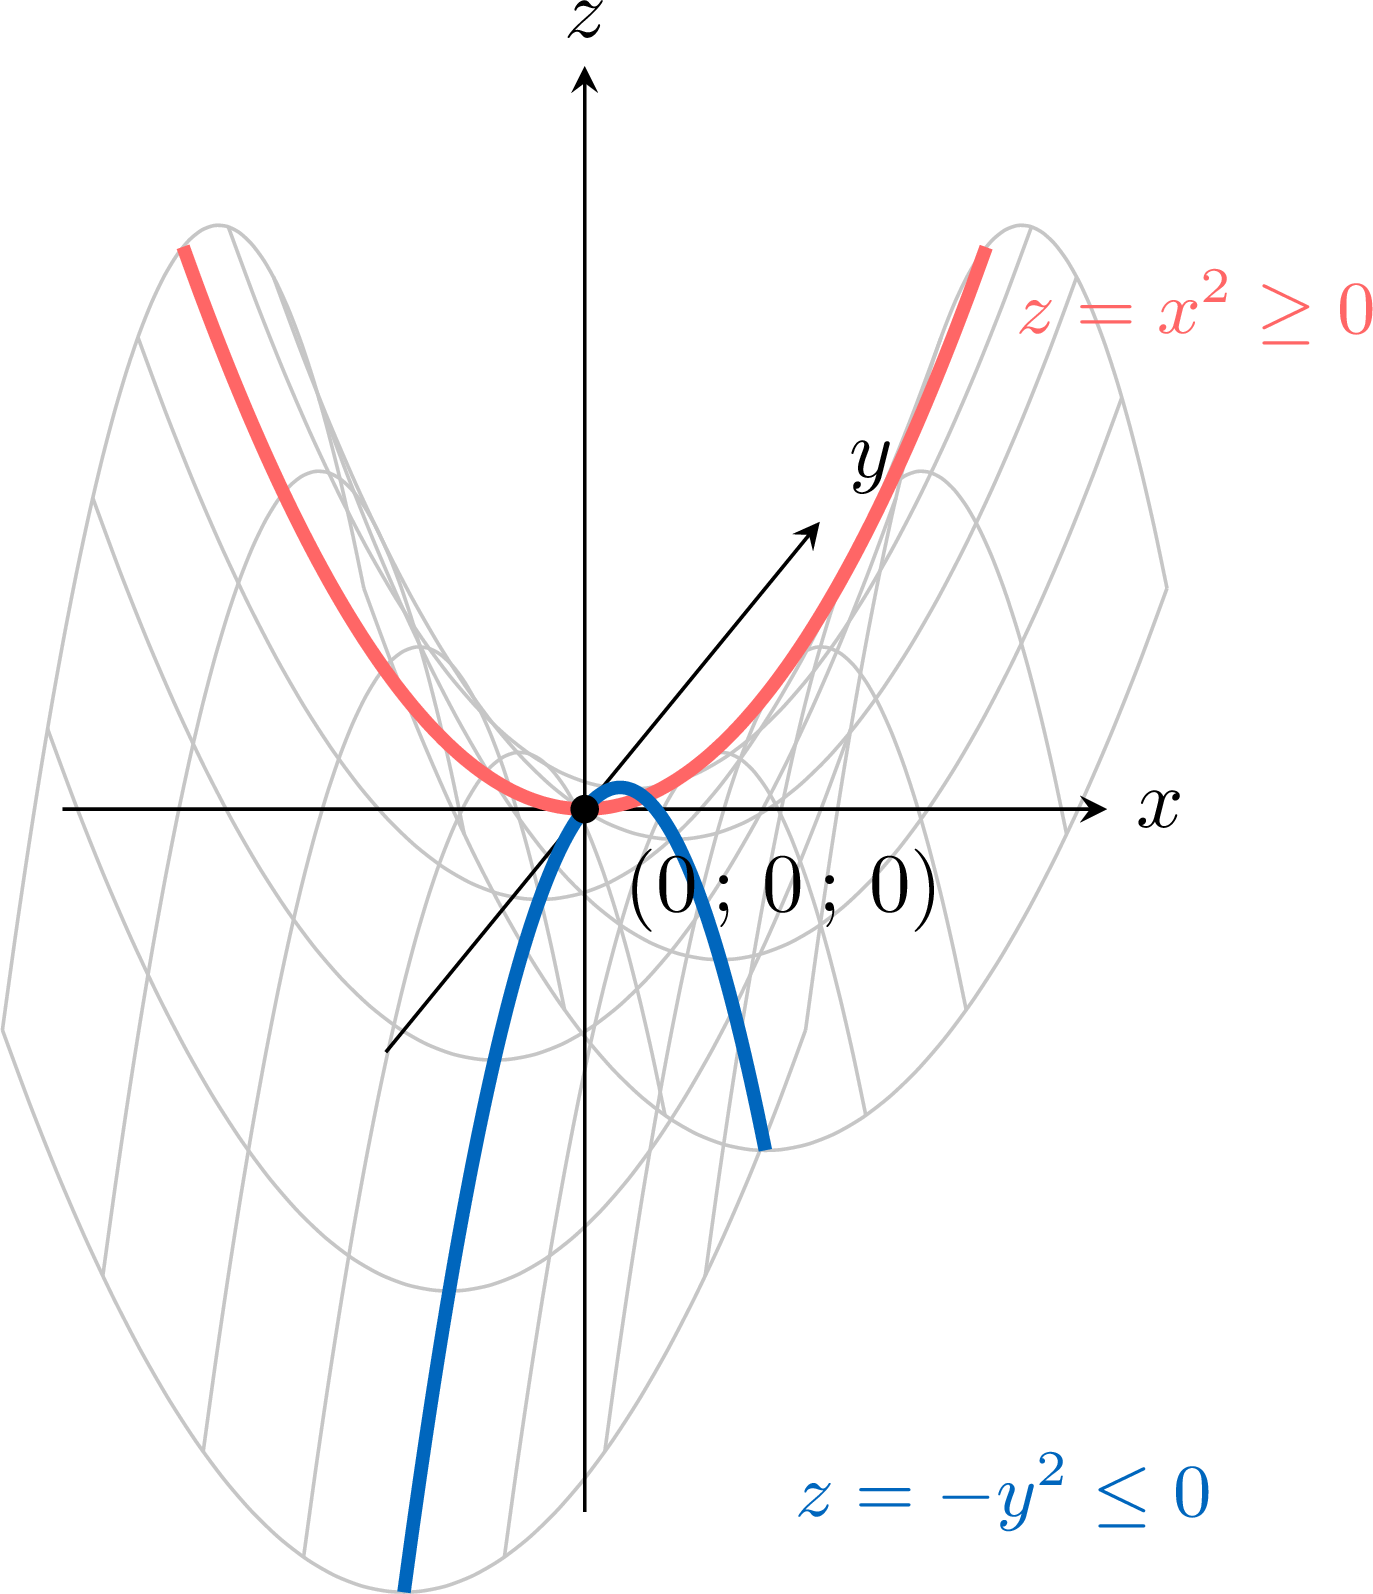
Exemple
La selle de singe : \(f(x \,;\, y) = x^3 - 3 x y^2\) sur \(\mathbb{R}^2\). \(\nabla f(x \,;\, y) = (3 x^2 - 3 y^2 \,;\, -6 x y)\), qui s'annule ssi \(x = y = 0\). Sur la droite \(y = 0\) : \(f(x \,;\, 0) = x^3\) change de signe à l'origine. L'image géométrique a trois crêtes descendantes et trois crêtes ascendantes se rejoignant à l'origine, au lieu des deux habituelles d'une selle ordinaire — d'où le nom de « selle de singe » (une selle pour un cavalier à deux jambes et une queue). Méthode — Distinguer extremum et point selle en un point critique
Deux tests économiques sont disponibles au premier ordre (le test systématique du second ordre attend la sous-section 2.3) : - Sonder selon les axes (ou toute direction choisie). Si, en un point critique \(a\), la fonction \(t \mapsto f(a + t v)\) admet un minimum local strict en \(t = 0\) pour un certain \(v\) et un maximum local strict en \(t = 0\) pour un autre \(w\), alors \(a\) est un point selle. Utilisé sur \(x^2 - y^2\) : \(v = (1 \,;\, 0)\) donne un minimum, \(w = (0 \,;\, 1)\) un maximum.
- Inspection directe de \(f - f(a)\). Trouver un changement de signe dans tout voisinage de \(a\) : cela exclut l'extremum. Utilisé sur \(x^3 - 3 x y^2\) le long de l'axe des \(x\).
Compétences à pratiquer
- Distinguer un extremum d'un point selle
I.3
Extremum sous contrainte : la règle des multiplicateurs de Lagrange
Nous passons maintenant à un problème d'extremum sous contrainte : extrémiser \(f\) sur la surface \(X = \{x \in \Omega \mid g(x) = 0\}\), où \(g \colon \Omega \to \mathbb{R}\) est de classe \(\mathcal{C}^1\). La condition nécessaire d'ordre un intérieure de la sous-section 1.1 ne s'applique plus telle quelle : \(X\) n'est pas ouvert dans \(\mathbb{R}^n\). L'idée géométrique, observée par Lagrange, est la suivante : en un extremum de \(f\) sur \(X\) en un point \(a\) où \(\nabla f(a) \ne 0\), la ligne de niveau de \(f\) passant par \(a\) est une hypersurface lisse, et elle est tangente à la surface de contrainte \(X\) en \(a\). De manière équivalente, la différentielle \(\mathrm{d}f_a\) s'annule sur l'espace tangent à \(X\) en \(a\), qui par Calcul différentiel sous-section 3.2 est \(\ker \mathrm{d}g_a\) (sous l'hypothèse \(\mathrm{d}g_a \ne 0\)). Le cas exceptionnel \(\nabla f(a) = 0\) est traité à part dans la preuve : il donne \(\lambda = 0\) directement, sans recours à l'image de la tangence.
Théorème — Multiplicateur de Lagrange — contrainte unique
Soit \(f, g \in \mathcal{C}^1(\Omega \,;\, \mathbb{R})\), \(X = \{x \in \Omega \mid g(x) = 0\}\) et \(a \in X\). On suppose : - \(f_{|X}\) admet un extremum local en \(a\), et
- \(\mathrm{d}g_a \ne 0\).
Cas \(\mathrm{d}f_a = 0\) : on prend \(\lambda = 0\) et la conclusion est acquise. Sinon : par le théorème de l'espace tangent (Calcul différentiel, sous-section 3.2, énoncé et admis), l'espace tangent à \(X\) en \(a\) coïncide avec \(\ker \mathrm{d}g_a\), et tout \(v \in \ker \mathrm{d}g_a\) est réalisé comme \(\gamma'(0)\) pour un arc \(\gamma \colon ]-\varepsilon \,;\, \varepsilon[ \to X\) dérivable en \(0\) avec \(\gamma(0) = a\). Appliquons la règle de la chaîne à \(f \circ \gamma\) : elle est dérivable en \(0\) avec \((f \circ \gamma)'(0) = \mathrm{d}f_a(\gamma'(0)) = \mathrm{d}f_a(v)\). Comme \(f_{|X}\) a un extremum local en \(a\), \(f \circ \gamma\) a un extremum local en \(0\), donc par le lemme de Fermat de la MPSI \((f \circ \gamma)'(0) = 0\). Donc \(\mathrm{d}f_a(v) = 0\) pour tout \(v \in \ker \mathrm{d}g_a\) : \(\ker \mathrm{d}f_a \supset \ker \mathrm{d}g_a\).
On termine par un argument direct d'algèbre linéaire. La forme \(\mathrm{d}g_a \ne 0\) a un noyau hyperplan \(H = \ker \mathrm{d}g_a\) de dimension \(n - 1\). Choisissons \(u \in \mathbb{R}^n\) avec \(u \notin H\), c'est-à-dire \(\mathrm{d}g_a(u) \ne 0\). Alors \(\mathbb{R}^n = H \oplus \mathbb{R}\,u\) : tout \(x \in \mathbb{R}^n\) s'écrit de manière unique \(x = h + t\,u\) avec \(h \in H\) et \(t = \mathrm{d}g_a(x) / \mathrm{d}g_a(u)\). En appliquant \(\mathrm{d}f_a\) et en utilisant \(\mathrm{d}f_a(h) = 0\) pour \(h \in H \subset \ker \mathrm{d}f_a\) : $$ \mathrm{d}f_a(x) = t \cdot \mathrm{d}f_a(u) = \frac{\mathrm{d}f_a(u)}{\mathrm{d}g_a(u)}\,\mathrm{d}g_a(x). $$ Posons \(\lambda = \mathrm{d}f_a(u) / \mathrm{d}g_a(u)\) : il ne dépend pas de \(x\) et vérifie \(\mathrm{d}f_a = \lambda\,\mathrm{d}g_a\). En passant au représentant euclidien canonique : \(\nabla f(a) = \lambda\,\nabla g(a)\).
Remarque. Le théorème des fonctions implicites et le théorème d'inversion locale sont hors programme ; ils ne sont jamais invoqués. L'entrée totale est le théorème de l'espace tangent du Calcul différentiel sous-section 3.2, avec la réalisation par un arc dans sa forme admise (arc dérivable en \(0\)).
Lagrange à plusieurs contraintes — hors programme
Le résultat à contrainte unique ci-dessus s'étend, avec la même idée, à un système de \(p\) contraintes \(X = \{g_1 = \cdots = g_p = 0\}\) pourvu que \(\mathrm{d}g_{1,a}, \dots, \mathrm{d}g_{p,a}\) soient linéairement indépendantes en \(a\). L'énoncé à plusieurs contraintes (existence de \(\lambda_1, \dots, \lambda_p\) tels que \(\mathrm{d}f_a = \sum_k \lambda_k\,\mathrm{d}g_{k, a}\)) est en dehors du programme de ce chapitre — mentionné pour votre culture ; non utilisé en travail évalué ici.
Le contenu géométrique de Lagrange : en un extremum sur la surface de contrainte \(X = \{g = 0\}\), la ligne de niveau de \(f\) est tangente à \(X\), donc les gradients sont colinéaires. 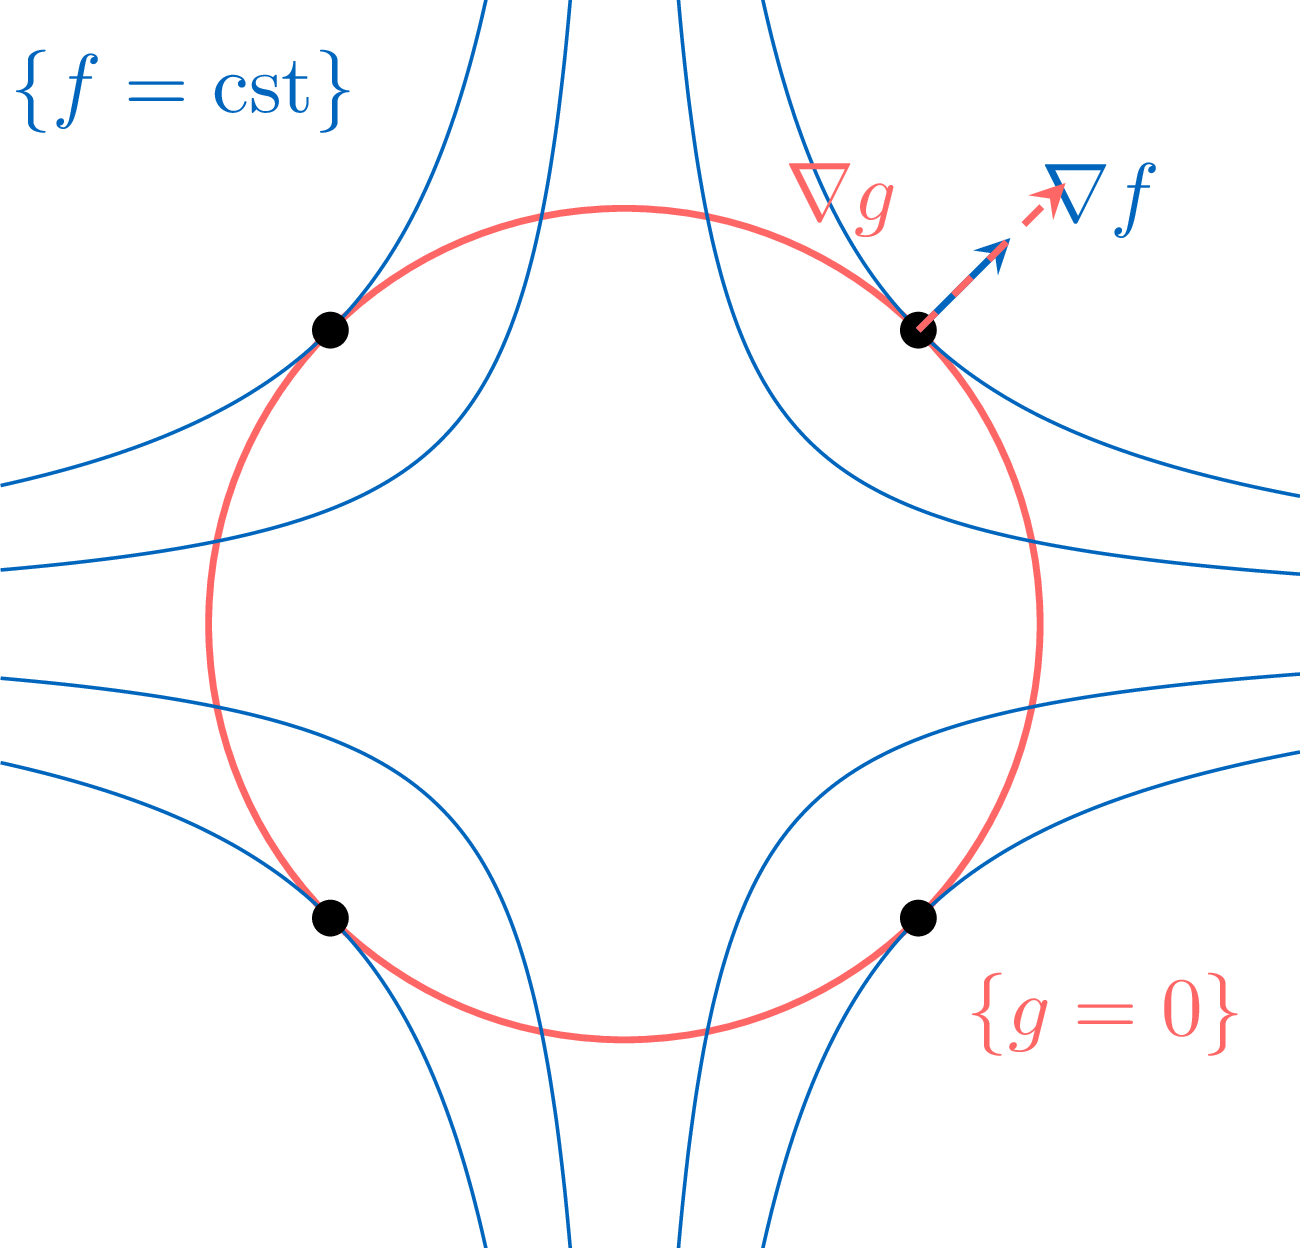
Lignes de niveau de \(f(x \,;\, y) = xy\) (hyperboles) et courbe de contrainte \(g(x \,;\, y) = x^2 + y^2 - 1 = 0\) (cercle). Aux quatre points de tangence \((\pm 1/\sqrt 2 \,;\, \pm 1/\sqrt 2)\), la ligne de niveau est tangente au cercle et \(\nabla f \parallel \nabla g\).
Exemple
Extrémiser \(f(x \,;\, y) = xy\) sur le cercle unité \(X = \{x^2 + y^2 = 1\}\). Posons \(g(x \,;\, y) = x^2 + y^2 - 1\), donc \(\nabla g(x \,;\, y) = (2 x \,;\, 2 y)\). Sur \(X\), \(\|\nabla g\| = 2 \ne 0\), donc Lagrange s'applique en tout point.Existence. \(X\) est compact (fermé borné de \(\mathbb{R}^2\), par Compacité sous-section 4.2), \(f\) continue, donc \(f_{|X}\) atteint son min et son max.
Système de Lagrange. \(\nabla f = (y \,;\, x) = \lambda (2 x \,;\, 2 y)\) et \(x^2 + y^2 = 1\). De la première : \(y = 2 \lambda x\), \(x = 2 \lambda y\). En substituant : \(x = 4 \lambda^2 x\), donc soit \(x = 0\) (alors \(y = 0\), impossible sur \(X\)) soit \(4 \lambda^2 = 1\), c'est-à-dire \(\lambda = \pm 1/2\). En couplant avec la contrainte :
- \(\lambda = 1/2\) : \(y = x\), \(2 x^2 = 1\), donc \((x \,;\, y) \in \{(1/\sqrt 2 \,;\, 1/\sqrt 2) \,;\, (-1/\sqrt 2 \,;\, -1/\sqrt 2)\}\) ; valeurs de \(f\) : \(+1/2\).
- \(\lambda = -1/2\) : \(y = -x\), \(2 x^2 = 1\), donc \((x \,;\, y) \in \{(1/\sqrt 2 \,;\, -1/\sqrt 2) \,;\, (-1/\sqrt 2 \,;\, 1/\sqrt 2)\}\) ; valeurs de \(f\) : \(-1/2\).
Méthode — Appliquer Lagrange avec un argument d'existence par compacité
Pour un problème d'extremum sous contrainte \(\min_{x \in X} f\) ou \(\max_{x \in X} f\) avec \(X = \{g = 0\}\), \(g \in \mathcal{C}^1(\Omega \,;\, \mathbb{R})\) : - Vérifier \(f, g \in \mathcal{C}^1\) sur \(\Omega\).
- Inspecter l'ensemble singulier \(S = \{a \in X \mid \mathrm{d}g_a = 0\}\) à part. Lagrange ne s'applique pas sur \(S\) ; tout candidat \(a \in S\) doit être testé par comparaison directe des valeurs.
- Existence. Si \(X\) est compact (par exemple fermé borné de \(\mathbb{R}^n\), par Compacité sous-section 4.2) et \(f\) continue, le théorème des bornes atteintes (Compacité sous-section 2.1) donne l'existence de l'extremum. D'autres arguments d'existence (limites à l'infini, coercivité) sont utilisables.
- Localiser. En chaque point régulier (\(\mathrm{d}g_a \ne 0\)), résoudre le système de Lagrange \(\nabla f(x) = \lambda\,\nabla g(x)\) avec \(g(x) = 0\). Les solutions sont les candidats de Lagrange réguliers.
- Conclure. Comparer les valeurs de \(f\) sur les candidats de Lagrange réguliers et sur l'ensemble singulier \(S\) ; choisir l'extremum.
Compétences à pratiquer
- Appliquer la règle des multiplicateurs de Lagrange
II
Optimisation au second ordre
II.1
La matrice hessienne
La condition d'ordre un \(\nabla f(a) = 0\) identifie les points critiques mais ne les classifie pas. Pour aller plus loin, on regarde les données de Taylor au second ordre. L'objet naturel est la matrice des dérivées partielles croisées. Le théorème de Schwarz (Calcul différentiel sous-section 3.3) la rend symétrique ; le théorème spectral (Endomorphismes autoadjoints) lit alors la classification sur les signes de ses valeurs propres.
Définition — Matrice hessienne
Soit \(f \colon \Omega \to \mathbb{R}\) de classe \(\mathcal{C}^2\) sur l'ouvert \(\Omega \subset \mathbb{R}^n\), et \(a \in \Omega\). La matrice hessienne de \(f\) en \(a\) dans la base canonique de \(\mathbb{R}^n\) est $$ H_f(a) \quad=\quad \bigl(\partial_{ij}^2 f(a)\bigr)_{1 \le i, j \le n} \quad=\quad \begin{pmatrix} \partial_{11}^2 f(a) & \cdots & \partial_{1n}^2 f(a) \\
\vdots & & \vdots \\
\partial_{n1}^2 f(a) & \cdots & \partial_{nn}^2 f(a) \end{pmatrix} \quad\in\quad \mathcal{M}_n(\mathbb{R}), $$ où \(\partial_{ij}^2 f = \partial_i (\partial_j f)\) est la dérivée partielle seconde croisée.
Différentielle seconde — hors programme
Reproduit verbatim du programme officiel (Program.pdf, p.\(\,\)28) : « La notion de différentielle seconde est hors programme. » La forme bilinéaire \(\mathrm{d}^2 f_a \colon \mathbb{R}^n \times \mathbb{R}^n \to \mathbb{R}\) n'est donc pas introduite. La matrice hessienne \(H_f(a)\) dans la base canonique porte toute l'information nécessaire à la théorie du second ordre (Taylor-Young à l'ordre 2, conditions du second ordre de la sous-section 2.3, test du déterminant de la sous-section 2.4) et est l'outil de travail dans toute la suite du chapitre.
Proposition — Symétrie de la hessienne
Soit \(f \in \mathcal{C}^2(\Omega \,;\, \mathbb{R})\). Alors pour tout \(a \in \Omega\), \(H_f(a) \in \mathcal{S}_n(\mathbb{R})\) : la matrice hessienne est symétrique.
C'est le théorème de Schwarz (Calcul différentiel sous-section 3.3, énoncé et démontré là-bas) : pour \(f \in \mathcal{C}^2\), les dérivées partielles croisées commutent, \(\partial_{ij}^2 f = \partial_{ji}^2 f\) sur \(\Omega\). Donc l'entrée \((i, j)\) de \(H_f(a)\) est égale à l'entrée \((j, i)\) : \(H_f(a) = H_f(a)^\top\).
Exemple
Forme quadratique : \(f(x \,;\, y) = x^2 + 2 x y + 3 y^2\) sur \(\mathbb{R}^2\). Dérivées partielles d'ordre un : \(\partial_x f = 2 x + 2 y\), \(\partial_y f = 2 x + 6 y\). Dérivées d'ordre deux : \(\partial_{xx}^2 f = 2\), \(\partial_{yy}^2 f = 6\), \(\partial_{xy}^2 f = 2 = \partial_{yx}^2 f\). Donc $$ H_f(x \,;\, y) = \begin{pmatrix} 2 & 2 \\
2 & 6 \end{pmatrix} $$ identiquement (la hessienne est constante pour une forme quadratique), symétrique. Spectre : polynôme caractéristique \((2 - \lambda)(6 - \lambda) - 4 = \lambda^2 - 8\,\lambda + 8\), racines \(\lambda = 4 \pm 2 \sqrt 2 > 0\). Définie positive (on l'utilisera en sous-section 2.3). Exemple
Une hessienne non constante : \(f(x \,;\, y) = x^2 y - y^3\) sur \(\mathbb{R}^2\). Dérivées partielles d'ordre un : \(\partial_x f = 2 x y\), \(\partial_y f = x^2 - 3 y^2\). Second : \(\partial_{xx}^2 f = 2 y\), \(\partial_{yy}^2 f = -6 y\), \(\partial_{xy}^2 f = 2 x = \partial_{yx}^2 f\). Donc $$ H_f(x \,;\, y) = \begin{pmatrix} 2 y & 2 x \\
2 x & -6 y \end{pmatrix}, $$ symétrique, dépend de \((x \,;\, y)\). En \((0 \,;\, 0)\) : \(H_f(0 \,;\, 0) = 0\) (la matrice nulle, signature triviale). En \((1 \,;\, 1)\) : \(H_f(1 \,;\, 1) = \begin{pmatrix} 2 & 2 \\ 2 & -6 \end{pmatrix}\), \(\det = -16 < 0\) : indéfinie (valeurs propres de signes opposés — comportement de selle en tout point critique avec cette hessienne). Méthode — Calculer la matrice hessienne de \(f\) en un point
Pour \(f \in \mathcal{C}^2(\Omega \,;\, \mathbb{R})\) avec \(\Omega \subset \mathbb{R}^n\) ouvert : - Calculer les dérivées partielles d'ordre un \(\partial_i f\), \(i = 1, \dots, n\).
- Dériver chaque \(\partial_j f\) par rapport à chaque \(x_i\) pour obtenir \(\partial_{ij}^2 f = \partial_i(\partial_j f)\). Schwarz permet de calculer soit \(\partial_{ij}^2 f\) soit \(\partial_{ji}^2 f\) — elles coïncident, donc la moitié du travail suffit.
- Assembler la matrice symétrique \(H_f(a) = (\partial_{ij}^2 f(a))_{1 \le i, j \le n}\).
Compétences à pratiquer
- Calculer la matrice hessienne
II.2
La formule de Taylor-Young à l'ordre 2
La formule pivot du chapitre. Elle développe \(f(a + h)\) à l'ordre deux, avec un terme dominant contrôlé par le gradient et une correction quadratique contrôlée par la hessienne. La technique de preuve — ramener \(f\) multivariée à une fonction d'une variable \(\varphi(t) = f(a + t h)\) le long du segment, puis appliquer le Taylor à une variable avec reste intégral — est la stratégie standard de réduction à la MPSI.
Théorème — Formule de Taylor-Young à l'ordre 2
Soit \(f \in \mathcal{C}^2(\Omega \,;\, \mathbb{R})\) avec \(\Omega \subset \mathbb{R}^n\) ouvert, et \(a \in \Omega\). Alors, pour \(h \in \mathbb{R}^n\) dans un voisinage de \(0\) (de sorte que \(a + h \in \Omega\)), $$ f(a + h) \;=\; f(a) \;+\; \langle \nabla f(a) \,;\, h\rangle \;+\; \tfrac{1}{2}\,h^\top\,H_f(a)\,h \;+\; o(\|h\|^2). $$
\(\Omega\) est ouvert, donc pour \(h\) assez petit le segment \([a \,;\, a + h] \subset \Omega\). Définissons \(\varphi \colon [0 \,;\, 1] \to \mathbb{R}\), \(\varphi(t) = f(a + t h)\).
Dérivées de \(\varphi\). Par la règle de la chaîne (Calcul différentiel, sous-section 2.2), $$ \varphi'(t) = \mathrm{d}f_{a + t h}(h) = \langle \nabla f(a + t h) \,;\, h\rangle. $$ En dérivant à nouveau, par la règle de la chaîne appliquée composante par composante à \(\nabla f\) : $$ \varphi''(t) = \sum_{i, j = 1}^{n} h_i\,h_j\,\partial_{ij}^2 f(a + t h) = h^\top\,H_f(a + t h)\,h. $$ \(\varphi'\) et \(\varphi''\) sont continues sur \([0 \,;\, 1]\) (puisque \(f \in \mathcal{C}^2\)), donc \(\varphi \in \mathcal{C}^2([0 \,;\, 1] \,;\, \mathbb{R})\).
Appliquons Taylor à une variable avec reste intégral. Pour \(\varphi \in \mathcal{C}^2([0 \,;\, 1] \,;\, \mathbb{R})\), la formule de Taylor avec reste intégral à l'ordre \(2\) de la MPSI donne $$ \varphi(1) \;=\; \varphi(0) \;+\; \varphi'(0) \;+\; \int_0^1 (1 - s)\,\varphi''(s)\,\mathrm{d}s. $$ Substituons les valeurs : \(\varphi(0) = f(a)\), \(\varphi(1) = f(a + h)\), \(\varphi'(0) = \langle \nabla f(a) \,;\, h\rangle\).
Identifier le terme dominant d'ordre deux. On scinde l'intégrale en $$ \int_0^1 (1-s)\,\varphi''(s)\,\mathrm{d}s = \varphi''(0) \int_0^1 (1-s)\,\mathrm{d}s + \int_0^1 (1-s)\,[\varphi''(s) - \varphi''(0)]\,\mathrm{d}s, $$ en utilisant \(\int_0^1 (1 - s)\,\mathrm{d}s = 1/2\). Donc $$ \int_0^1 (1-s)\,\varphi''(s)\,\mathrm{d}s = \tfrac{1}{2}\,h^\top H_f(a)\,h + R(h), \quad R(h) = \int_0^1 (1 - s)\,h^\top [H_f(a + s h) - H_f(a)]\,h\,\mathrm{d}s. $$ Borner le terme croisé \(R(h)\). L'estimation en deux étapes \(|h^\top M h| \le \|h\|\,\|Mh\|\) (Cauchy-Schwarz) et \(\|Mh\| \le \|M\|\,\|h\|\) (définition de la norme d'opérateur), valide pour tout \(M\), donne \(|h^\top M h| \le \|M\|\,\|h\|^2\). On applique avec \(M = H_f(a + s h) - H_f(a)\) : $$ |R(h)| \;\le\; \|h\|^2 \int_0^1 (1 - s)\,\|H_f(a + s h) - H_f(a)\|\,\mathrm{d}s \;\le\; \tfrac{1}{2}\,\|h\|^2 \cdot \sup_{s \in [0 \,;\, 1]}\,\|H_f(a + s h) - H_f(a)\|. $$ \(H_f\) est continue en \(a\) puisque \(f \in \mathcal{C}^2\), donc le sup tend vers \(0\) quand \(h \to 0\). Donc \(R(h) = o(\|h\|^2)\), ce qui donne la formule annoncée.
Exemple
\(f(x \,;\, y) = e^{x + y}\) sur \(\mathbb{R}^2\), développée en \(a = (0 \,;\, 0)\). \(\nabla f(x \,;\, y) = (e^{x + y} \,;\, e^{x + y})\), donc \(\nabla f(0) = (1 \,;\, 1)\). \(H_f(x \,;\, y) = \begin{pmatrix} e^{x+y} & e^{x+y} \\ e^{x+y} & e^{x+y} \end{pmatrix}\), donc \(H_f(0) = \begin{pmatrix} 1 & 1 \\ 1 & 1 \end{pmatrix}\). En injectant dans Taylor-Young : $$ e^{x + y} = 1 + (x + y) + \tfrac{1}{2}\,(x + y)^2 + o(x^2 + y^2). $$ Le résultat coïncide avec le développement direct à une variable de \(e^u\) en \(u = x + y\). Méthode — Calculer le développement de Taylor-Young à l'ordre 2
Autour d'un point \(a \in \Omega\) pour \(f \in \mathcal{C}^2(\Omega \,;\, \mathbb{R})\) : - Valeur en \(a\) : \(f(a)\).
- Gradient en \(a\) : \(\nabla f(a) = (\partial_1 f(a) \,;\, \dots \,;\, \partial_n f(a))\).
- Hessienne en \(a\) : \(H_f(a) = (\partial_{ij}^2 f(a))_{i, j}\) (Méthode de sous-section 2.1).
- Assembler : \(f(a + h) = f(a) + \langle \nabla f(a) \,;\, h\rangle + \tfrac{1}{2}\,h^\top H_f(a)\,h + o(\|h\|^2)\).
Compétences à pratiquer
- Écrire le développement de Taylor-Young à l'ordre 2
II.3
Conditions nécessaire et suffisante du second ordre
La combinaison de Taylor-Young à l'ordre deux et du théorème spectral (Endomorphismes autoadjoints) donne l'analogue multivarié des « \(f''(a) > 0 \Rightarrow\) min, \(f''(a) < 0 \Rightarrow\) max » de la MPSI. Dans le sens nécessaire (SONC), un minimum local force la hessienne à être positive semi-définie. Dans le sens suffisant (SOSC), une hessienne définie positive en un point critique force un minimum local strict. Le cas semi-défini non défini est véritablement silencieux et requiert des données d'ordre supérieur — c'est le cas indéterminé en fin de section.
Proposition — Condition nécessaire d'ordre deux (SONC)
Soit \(f \in \mathcal{C}^2(\Omega \,;\, \mathbb{R})\) et \(a \in \Omega\). - Si \(f\) admet un minimum local en \(a\), alors \(\nabla f(a) = 0\) et \(H_f(a)\) est positive semi-définie (toute valeur propre \(\ge 0\)).
- Si \(f\) admet un maximum local en \(a\), alors \(\nabla f(a) = 0\) et \(H_f(a)\) est négative semi-définie (toute valeur propre \(\le 0\)).
La condition \(\nabla f(a) = 0\) est la condition nécessaire d'ordre un (FONC) de sous-section 1.1. Pour la semi-définition de la hessienne : fixons un vecteur unitaire \(u \in \mathbb{R}^n\). Taylor-Young à l'ordre deux avec \(h = t u\) donne, pour \(t\) dans un voisinage réel de \(0\), $$ f(a + t u) - f(a) = t \cdot \langle \nabla f(a) \,;\, u\rangle + \tfrac{t^2}{2}\,u^\top H_f(a)\,u + o(t^2) = \tfrac{t^2}{2}\,u^\top H_f(a)\,u + o(t^2), $$ en utilisant \(\nabla f(a) = 0\).
Cas du minimum local. Le membre de gauche est \(\ge 0\) pour \(t\) petit. Divisons par \(t^2 > 0\) : \(\tfrac{1}{2}\,u^\top H_f(a)\,u + o(1) \ge 0\). Faisons \(t \to 0\) : \(u^\top H_f(a)\,u \ge 0\). Ceci vaut pour tout \(u\) unitaire, donc par la caractérisation spectrale de la positivité (Endomorphismes autoadjoints), \(H_f(a)\) est positive semi-définie.
Cas du maximum local. Appliquer le cas du minimum à \(-f\) en \(a\).
Théorème — Condition suffisante d'ordre deux (SOSC)
Soit \(f \in \mathcal{C}^2(\Omega \,;\, \mathbb{R})\) et \(a \in \Omega\) un point critique (\(\nabla f(a) = 0\)). - Si \(H_f(a)\) est définie positive (toute valeur propre \(> 0\)), alors \(a\) est un minimum local strict de \(f\).
- Si \(H_f(a)\) est définie négative (toute valeur propre \(< 0\)), alors \(a\) est un maximum local strict de \(f\).
- Si \(H_f(a)\) a au moins une valeur propre strictement positive et au moins une strictement négative (indéfinie), alors \(a\) est un point selle de \(f\).
En \(a\) critique, Taylor-Young à l'ordre deux se réduit à \(f(a + h) - f(a) = \tfrac{1}{2}\,h^\top H_f(a)\,h + o(\|h\|^2)\).
Cas défini positif. Par le théorème spectral (Endomorphismes autoadjoints), \(H_f(a)\) est orthogonalement diagonalisable de valeurs propres \(\lambda_1, \dots, \lambda_n > 0\) ; soit \(\lambda_{\min} = \min_i \lambda_i > 0\). Décomposons tout \(h \in \mathbb{R}^n\) dans la base orthonormale propre : \(h = \sum_i \alpha_i\,e_i\), \(\|h\|^2 = \sum_i \alpha_i^2\). Alors $$ h^\top H_f(a)\,h = \sum_i \lambda_i \alpha_i^2 \;\ge\; \lambda_{\min} \sum_i \alpha_i^2 \;=\; \lambda_{\min}\,\|h\|^2. $$ Donc $$ f(a + h) - f(a) \;\ge\; \tfrac{\lambda_{\min}}{2}\,\|h\|^2 + o(\|h\|^2) \;=\; \|h\|^2 \cdot \Bigl(\tfrac{\lambda_{\min}}{2} + o(1)\Bigr). $$ Pour \(h \to 0\), \(h \ne 0\), le facteur entre parenthèses reste \(> 0\), donc \(f(a + h) - f(a) > 0\) pour \(h\) suffisamment petit non nul : minimum local strict en \(a\).
Cas défini négatif. Appliquer le cas défini positif à \(-f\) en \(a\).
Cas indéfini. Soit \(e_+\) un vecteur propre unitaire pour \(\lambda_+ > 0\) et \(e_-\) un vecteur propre unitaire pour \(\lambda_- < 0\). Selon la direction \(e_+\) près de \(a\) : \(f(a + t e_+) - f(a) = \tfrac{t^2}{2}\,\lambda_+ + o(t^2) > 0\) pour \(t\) petit non nul. Selon \(e_-\) : \(f(a + t e_-) - f(a) = \tfrac{t^2}{2}\,\lambda_- + o(t^2) < 0\) pour \(t\) petit non nul. Donc dans tout voisinage de \(a\) on a à la fois \(f > f(a)\) et \(f < f(a)\) : \(a\) est un point selle.
Exemple
\(f(x \,;\, y) = x^2 + 2 y^2\) sur \(\mathbb{R}^2\). \(\nabla f(x \,;\, y) = (2 x \,;\, 4 y)\), critique ssi \((x \,;\, y) = (0 \,;\, 0)\). \(H_f(0 \,;\, 0) = \begin{pmatrix} 2 & 0 \\ 0 & 4 \end{pmatrix}\) : diagonale, valeurs propres \(2 \,;\, 4 > 0\), définie positive. SOSC : minimum local strict en \((0 \,;\, 0)\). Globalement même, puisque \(f\) est une forme quadratique définie positive.
Cas indéterminés de la SOSC
La SOSC du théorème précédent couvre déjà trois cas : définie positive (minimum strict), définie négative (maximum strict), et indéfinie — au moins une valeur propre strictement positive et au moins une strictement négative — (point selle). Une valeur propre nulle ne rend pas à elle seule la SOSC silencieuse : si \(H_f(a)\) a pour valeurs propres \(\{1 \,;\, -1 \,;\, 0\}\) par exemple, elle est indéfinie et le troisième tiret de la SOSC donne encore un point selle. La SOSC est silencieuse précisément sur les cas semi-définis non définis sans changement de signe : toutes valeurs propres \(\ge 0\) avec au moins une égale à \(0\), ou toutes valeurs propres \(\le 0\) avec au moins une égale à \(0\) (le cas limite \(H_f(a) = 0\) étant à l'intersection). Dans ces cas, la classification dépend des termes d'ordre supérieur. La paire d'exemples suivante montre deux fonctions de même hessienne positive semi-définie (non définie) à l'origine, mais avec des classifications distinctes.
Exemple
Prenons \(f_+(x \,;\, y) = x^2 + y^4\) et \(f_-(x \,;\, y) = x^2 - y^4\) sur \(\mathbb{R}^2\). Toutes deux ont gradient \((2 x \,;\, \pm 4 y^3)\) qui s'annule en \((0 \,;\, 0)\) (critique) et hessienne identique à l'origine, $$ H_{f_+}(0 \,;\, 0) = H_{f_-}(0 \,;\, 0) = \begin{pmatrix} 2 & 0 \\
0 & 0 \end{pmatrix}, $$ positive semi-définie mais non définie (valeurs propres \(2 \,;\, 0\)). Pourtant les classifications diffèrent : - \(f_+(x \,;\, y) = x^2 + y^4 \ge 0 = f_+(0 \,;\, 0)\) partout, avec égalité seulement en \((0 \,;\, 0)\) : minimum local strict (et global) en \((0 \,;\, 0)\).
- \(f_-(0 \,;\, y) = -y^4 < 0 = f_-(0 \,;\, 0)\) pour \(y \ne 0\), alors que \(f_-(x \,;\, 0) = x^2 > 0\) pour \(x \ne 0\) : point selle en \((0 \,;\, 0)\).
Méthode — Classer un point critique par la hessienne
En un point critique \(a\) de \(f \in \mathcal{C}^2(\Omega \,;\, \mathbb{R})\) : - Calculer \(H_f(a)\) (Méthode de sous-section 2.1).
- Calculer ses valeurs propres (ou sa signature). En \(\mathbb{R}^2\) cela peut se faire via le test du déterminant de sous-section 2.4 ; en dimension supérieure on diagonalise ou on utilise le polynôme caractéristique.
- Conclure :
- toutes les valeurs propres \(> 0\) : minimum local strict ;
- toutes \(< 0\) : maximum local strict ;
- au moins une \(> 0\) et au moins une \(< 0\) : point selle (même si certaines valeurs propres sont nulles, le changement de signe suffit) ;
- toutes \(\ge 0\) avec au moins une \(= 0\) (positive semi-définie non définie), ou toutes \(\le 0\) avec au moins une \(= 0\) (négative semi-définie non définie) : SOSC silencieuse — inspecter les termes d'ordre supérieur (signe de \(f - f(a)\) selon les directions problématiques, ou développement d'ordre 3-4).
Compétences à pratiquer
- Classer un point critique par la hessienne
II.4
Le test pratique du déterminant en \(n \equal 2\)
En deux variables le calcul des valeurs propres se réduit à un seul test sur un déterminant. C'est la forme opératoire de la SOSC que l'on utilise en pratique, dans les notations de Monge \(r \,;\, s \,;\, t\) pour les dérivées partielles d'ordre deux.
Proposition — Test hessien en \(n \equal 2\) (notations de Monge)
Soit \(f \in \mathcal{C}^2(\Omega \,;\, \mathbb{R})\) sur l'ouvert \(\Omega \subset \mathbb{R}^2\), et \(a\) un point critique de \(f\). Posons $$ r = \partial_{xx}^2 f(a), \quad s = \partial_{xy}^2 f(a), \quad t = \partial_{yy}^2 f(a), \quad H_f(a) = \begin{pmatrix} r & s \\
s & t \end{pmatrix}. $$ Alors : - \(rt - s^2 > 0\) et \(r > 0\) : \(a\) est un minimum local strict de \(f\).
- \(rt - s^2 > 0\) et \(r < 0\) : \(a\) est un maximum local strict de \(f\).
- \(rt - s^2 < 0\) : \(a\) est un point selle de \(f\).
- \(rt - s^2 = 0\) : le test est indéterminé (la SOSC est silencieuse — inspecter les termes d'ordre supérieur).
Les valeurs propres \(\lambda_1, \lambda_2\) de la matrice symétrique \(2 \times 2\) \(H_f(a)\) vérifient $$ \lambda_1 \lambda_2 = \det H_f(a) = rt - s^2 \qquad \text{et} \qquad \lambda_1 + \lambda_2 = \mathrm{tr}\,H_f(a) = r + t. $$ Cas \(rt - s^2 > 0\). Les deux valeurs propres ont le même signe (produit positif). De plus \(rt > s^2 \ge 0\), donc en particulier \(r \ne 0\) et \(r\), \(t\) ont le même signe. Alors \(\lambda_1 + \lambda_2 = r + t\) a le signe de \(r\). En combinant : les deux valeurs propres sont positives (resp.\ négatives) quand \(r > 0\) (resp.\ \(r < 0\)). Appliquer la SOSC de sous-section 2.3 : minimum local strict (resp.\ maximum).
Cas \(rt - s^2 < 0\). Les valeurs propres ont des signes opposés (produit négatif), donc \(H_f(a)\) est indéfinie. Appliquer la SOSC : point selle.
Cas \(rt - s^2 = 0\). Au moins une valeur propre est nulle, donc \(H_f(a)\) est semi-définie non définie. La SOSC de sous-section 2.3 est silencieuse — le cas indéterminé.
Exemple
Classer les points critiques de \(f(x \,;\, y) = x^2 - 2 x y + y^4\) sur \(\mathbb{R}^2\).Points critiques. \(\nabla f = (2 x - 2 y \,;\, -2 x + 4 y^3) = (0 \,;\, 0)\) donne \(x = y\) et \(-2 y + 4 y^3 = 0\), soit \(y (2 y^2 - 1) = 0\). Donc \(y \in \{0 \,;\, \pm 1/\sqrt 2\}\) et les points critiques sont $$ a_0 = (0 \,;\, 0), \qquad a_\pm = (\pm 1/\sqrt 2 \,;\, \pm 1/\sqrt 2). $$ Hessienne. \(r = \partial_{xx}^2 f = 2\), \(s = \partial_{xy}^2 f = -2\), \(t = \partial_{yy}^2 f = 12\,y^2\). Donc \(r\) et \(s\) sont constants ; \(t\) dépend de \(y\).
En \(a_0 = (0 \,;\, 0)\) : \(t = 0\), \(rt - s^2 = 0 \cdot 2 - 4 = -4 < 0\) : point selle.
En \(a_\pm = (\pm 1/\sqrt 2 \,;\, \pm 1/\sqrt 2)\) : \(t = 12 \cdot 1/2 = 6\), \(rt - s^2 = 2 \cdot 6 - (-2)^2 = 12 - 4 = 8 > 0\), et \(r = 2 > 0\) : minima locaux stricts. Les deux ont la même valeur : \(f(\pm 1/\sqrt 2 \,;\, \pm 1/\sqrt 2) = (1/2) - 2 \cdot (1/2) + (1/4) = -1/4\).
Exemple
Le cas indéterminé : \(f(x \,;\, y) = x^2 + y^3\) sur \(\mathbb{R}^2\) en \((0 \,;\, 0)\).\(\nabla f = (2 x \,;\, 3 y^2)\), qui s'annule en \((0 \,;\, 0)\) (critique). Hessienne : \(r = 2\), \(s = 0\), \(t = 6 y |_{(0 \,;\, 0)} = 0\). Déterminant : \(rt - s^2 = 0\). Test indéterminé.
Inspection à un ordre supérieur. \(f(0 \,;\, y) = y^3\) prend des valeurs positives et négatives arbitrairement proches de \(0\). Donc \((0 \,;\, 0)\) est un point selle, malgré la hessienne positive semi-définie. Le test de sous-section 2.4 ne peut détecter cela — une inspection directe de \(f\) autour de \((0 \,;\, 0)\) est nécessaire.
Méthode — Appliquer le test du déterminant en \(\mathbb{R}^2\)
Pour \(f \in \mathcal{C}^2(\Omega \,;\, \mathbb{R})\) sur un ouvert \(\Omega \subset \mathbb{R}^2\) : - Calculer \(\nabla f\) et trouver les points critiques en résolvant \(\nabla f = 0\).
- En chaque point critique \(a\), calculer \(r = \partial_{xx}^2 f(a)\), \(s = \partial_{xy}^2 f(a)\), \(t = \partial_{yy}^2 f(a)\).
- Lire la classification sur le signe de \(rt - s^2\) et le signe de \(r\) (comme dans la proposition ci-dessus).
- Dans le cas indéterminé \(rt - s^2 = 0\), revenir à l'inspection directe de \(f - f(a)\).
Pour aller plus loin
La théorie MP bornée par le programme de ce chapitre — Lagrange à contrainte unique + classification par la hessienne — s'étend naturellement dans deux directions couvertes en cours ultérieurs : (1) les conditions de Lagrange à plusieurs contraintes / Karush–Kuhn–Tucker, qui traitent contraintes d'égalité et d'inégalité en ajoutant des multiplicateurs à signe contraint ; (2) l'optimisation convexe et sa théorie de la dualité, qui donnent des garanties globales plutôt que locales et font des méthodes de ce chapitre un cas particulier. Les deux sujets sont standards en analyse supérieure et en optimisation appliquée ; le cadre construit ici en est le point de départ.
Compétences à pratiquer
- Appliquer le test du déterminant en \(\mathbb{R}^2\)
III
Pour aller plus loin
Compétences à pratiquer
- Problèmes de synthèse
Aller à la section