Éducation Nationale Française · MP
Calcul différentiel
Le chapitre Dérivabilité a enseigné la dérivée \(f'(a)\) d'une fonction réelle d'une variable réelle, sous la forme du développement à l'ordre \(1\) \(f(a+h) = f(a) + f'(a)\,h + o(h)\). Le chapitre Fonctions de deux variables a enseigné les dérivées partielles \(\partial f/\partial x\), \(\partial f/\partial y\), le gradient et le plan tangent pour une fonction de deux variables réelles. Ce chapitre unifie les deux images et va un cran plus loin : pour une application \(f \colon \Omega \to F\) entre espaces vectoriels normés de dimension finie sur \(\mathbb{R}\) (\(\Omega\) ouvert de \(E\)), il définit la différentielle \(\mathrm{d}f_a \in \mathcal{L}(E,F)\) — l'application linéaire qui approche \(f\) au mieux près de \(a\). Tout en découle : dérivées selon un vecteur et dérivées partielles (\(\mathrm{D}_v f(a) = \mathrm{d}f_a(v)\), \(\partial_i f(a) = \mathrm{d}f_a(e_i)\)), matrice jacobienne (matrice de \(\mathrm{d}f_a\) dans des bases fixées), gradient (pour \(F = \mathbb{R}\) et \(E\) euclidien, l'unique vecteur \(\nabla f(a)\) vérifiant \(\mathrm{d}f_a(h) = \langle \nabla f(a), h \rangle\)).
Le chapitre a trois sections. La section~1 construit la différentielle et ses lectures via directions, dérivées partielles et gradient. La section~2 passe aux opérations — combinaisons linéaires, produits via une application multilinéaire, règle de la chaîne \(\mathrm{d}(g \circ f)_a = \mathrm{d}g_{f(a)} \circ \mathrm{d}f_a\), dérivation le long d'un arc \((f \circ \gamma)'(t) = \mathrm{d}f_{\gamma(t)}(\gamma'(t))\). La section~3 rassemble les classes de régularité \(\mathcal{C}^1\) et \(\mathcal{C}^k\), avec la formule intégrale \(f(b) - f(a) = \int_0^1 \mathrm{d}f_{\gamma(t)}(\gamma'(t))\,\mathrm{d}t\), le théorème de Schwarz et la notion géométrique de vecteurs tangents à une partie.
Notations permanentes. Dans tout le chapitre, \(E\) et \(F\) désignent des espaces vectoriels normés de dimension finie sur \(\mathbb{R}\) (le corps de base est ici \(\mathbb{R}\) seulement — pas \(\mathbb{C}\) comme dans les chapitres précédents), \(\Omega\) est un ouvert de \(E\), \(f \colon \Omega \to F\), et les accroissements sont notés \(h \in E\). La différentielle en \(a\) est notée \(\mathrm{d}f_a\) ou \(\mathrm{d}f(a)\) ; l'application différentielle est \(\mathrm{d}f \colon \Omega \to \mathcal{L}(E,F)\), \(a \mapsto \mathrm{d}f_a\). L'équivalence des normes en dimension finie et la continuité automatique de toute application linéaire et multilinéaire (rappelées de Compacité, connexité, dimension finie) sont utilisées tacitement partout — le choix des normes sur \(E\) et \(F\) est sans importance pour toute notion de ce chapitre. L'optimisation — points critiques, extrema, multiplicateurs de Lagrange, hessienne et Taylor–Young à l'ordre \(2\) — est l'objet du chapitre suivant, Optimisation.
I
La différentielle et les dérivées partielles
I.1
La différentielle en un point
Pour une fonction réelle d'une variable réelle, la dérivabilité en \(a\) était l'existence d'un nombre \(f'(a) \in \mathbb{R}\) tel que \(f(a+h) = f(a) + f'(a)\,h + o(h)\) quand \(h \to 0\). Le nombre \(f'(a)\) est la pente de l'approximation affine \(y = f(a) + f'(a)(x-a)\). Remplacer le nombre \(f'(a)\) par une application linéaire \(\varphi \colon E \to F\) entre l'espace des accroissements \(E\) et l'espace des valeurs \(F\) donne, mot pour mot, la bonne notion en dimension supérieure : \(f\) est différentiable en \(a\) lorsqu'il existe une application linéaire \(\varphi\) telle que \(f(a+h) = f(a) + \varphi(h) + o(\norme{h})\), c'est-à-dire que l'application affine \(h \mapsto f(a) + \varphi(h)\) approche \(f\) près de \(a\) à l'ordre \(1\). Comme \(\Omega\) est ouvert, \(a + h \in \Omega\) pour \(\norme{h}\) assez petit, ce qui donne un sens à l'égalité.
Définition — Différentiable en un point, différentielle
Soient \(f \colon \Omega \to F\) et \(a \in \Omega\). On dit que \(f\) est différentiable en \(a\) s'il existe une application linéaire \(\varphi \in \mathcal{L}(E,F)\) et une application \(\varepsilon \colon V \to F\) définie sur un voisinage \(V\) de \(0_E\) dans \(E\) vérifiant \(\varepsilon(h) \xrightarrow[h \to 0_E]{} 0_F\), telles que, pour tout \(h \in V\) avec \(a + h \in \Omega\), $$ f(a+h) = f(a) + \varphi(h) + \norme{h}\,\varepsilon(h). $$ Écrire le terme \(\norme{h}\,\varepsilon(h)\) sous la notation de Landau \(o(\norme{h})\) donne la forme équivalente $$ f(a+h) = f(a) + \varphi(h) + o(\norme{h}) \quad \text{quand } h \to 0_E. $$ Proposition — Unicité de la différentielle
Si \(f\) est différentiable en \(a\), l'application linéaire \(\varphi\) de la définition est unique. On l'appelle différentielle de \(f\) en \(a\) et on la note \(\mathrm{d}f_a\) (ou \(\mathrm{d}f(a)\)) ; elle appartient à \(\mathcal{L}(E,F)\).
Supposons que deux applications linéaires \(\varphi, \psi \in \mathcal{L}(E,F)\) vérifient toutes deux l'identité de différentiabilité en \(a\). Par soustraction, \((\varphi - \psi)(h) = o(\norme{h})\) quand \(h \to 0_E\), et \(\varphi - \psi\) est linéaire. Fixons \(x \in E\) avec \(x \neq 0_E\) et posons \(h = t x\) avec \(t \in \mathbb{R}^*\). Par linéarité, \((\varphi - \psi)(tx) = t\,(\varphi - \psi)(x)\). La relation \(o(\norme{h})\) donne \(\norme{(\varphi - \psi)(tx)} \le \norme{tx}\,\delta(t) = \lvert t \rvert\,\norme{x}\,\delta(t)\) pour une certaine fonction \(\delta(t) \to 0\) quand \(t \to 0\). En combinant, $$ \lvert t \rvert\,\norme{(\varphi - \psi)(x)} \le \lvert t \rvert\,\norme{x}\,\delta(t), $$ d'où \(\norme{(\varphi - \psi)(x)} \le \norme{x}\,\delta(t) \to 0\) quand \(t \to 0\). Donc \((\varphi - \psi)(x) = 0_F\) pour tout \(x \in E\), c'est-à-dire \(\varphi = \psi\).
La différentielle est l'objet intrinsèque — défini sans choix de base sur \(E\) ni sur \(F\). Les dérivées partielles et la matrice jacobienne de la sous-section suivante sont des lectures de \(\mathrm{d}f_a\) dans une base choisie. 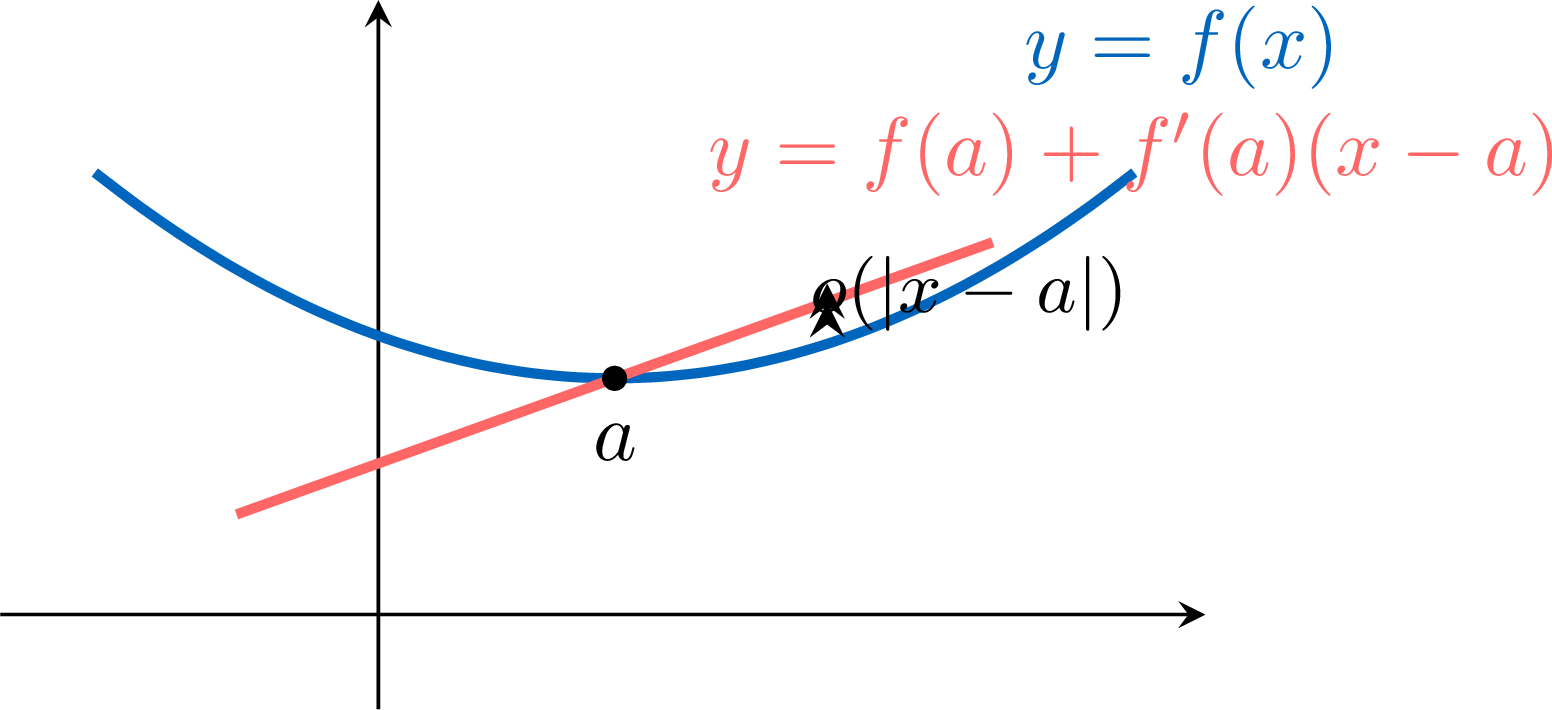
L'image à une variable ci-dessus est le prototype que la définition généralise : la courbe \(y = f(x)\) et son application affine tangente en \(a\) diffèrent d'un écart en \(o(\lvert x-a \rvert)\), qui devient le reste en \(o(\norme{h})\) en dimension \(\ge 1\).
Proposition — Différentiabilité par composantes
Supposons que \(F = F_1 \times \cdots \times F_p\) soit un produit fini d'espaces vectoriels normés de dimension finie sur \(\mathbb{R}\), muni de la norme produit \(\norme{(y_1, \dots, y_p)} = \max_{1 \le k \le p} \norme{y_k}_{F_k}\), et écrivons \(f = (f_1, \dots, f_p)\) avec \(f_k \colon \Omega \to F_k\). Alors \(f\) est différentiable en \(a\) si et seulement si chaque \(f_k\) l'est, et dans ce cas \(\mathrm{d}f_a = (\mathrm{d}f_{1,a}, \dots, \mathrm{d}f_{p,a})\).
\((\Rightarrow)\) Supposons \(f\) différentiable en \(a\) avec \(f(a+h) = f(a) + \mathrm{d}f_a(h) + \norme{h}\,\varepsilon(h)\) et \(\varepsilon(h) \to 0_F\). La projection coordonnée \(\pi_k \colon F \to F_k\) est linéaire, et \(\norme{\pi_k(y)}_{F_k} \le \norme{y}\) pour tout \(y \in F\) (définition de la norme max), donc \(\pi_k\) est continue. En appliquant \(\pi_k\) aux deux membres, $$ f_k(a+h) = f_k(a) + \pi_k\bigl(\mathrm{d}f_a(h)\bigr) + \norme{h}\,\pi_k(\varepsilon(h)). $$ L'application \(h \mapsto \pi_k(\mathrm{d}f_a(h))\) est linéaire (composée de deux applications linéaires), et \(\norme{\pi_k(\varepsilon(h))}_{F_k} \le \norme{\varepsilon(h)} \to 0\). Donc \(f_k\) est différentiable en \(a\) avec \(\mathrm{d}f_{k,a} = \pi_k \circ \mathrm{d}f_a\).
\((\Leftarrow)\) Supposons chaque \(f_k\) différentiable en \(a\), avec \(f_k(a+h) = f_k(a) + \mathrm{d}f_{k,a}(h) + \norme{h}\,\varepsilon_k(h)\) et \(\varepsilon_k(h) \to 0_{F_k}\). Assemblons par coordonnées : \(f(a+h) = f(a) + \bigl(\mathrm{d}f_{1,a}(h), \dots, \mathrm{d}f_{p,a}(h)\bigr) + \norme{h}\,\bigl(\varepsilon_1(h), \dots, \varepsilon_p(h)\bigr)\). L'application \(h \mapsto (\mathrm{d}f_{1,a}(h), \dots, \mathrm{d}f_{p,a}(h))\) est linéaire de \(E\) dans \(F\), et le vecteur reste tend vers \(0_F\) puisque sa norme produit \(\max_k \norme{\varepsilon_k(h)}_{F_k}\) tend vers \(0\). Donc \(f\) est différentiable en \(a\) avec \(\mathrm{d}f_a = (\mathrm{d}f_{1,a}, \dots, \mathrm{d}f_{p,a})\).
\((\Leftarrow)\) Supposons chaque \(f_k\) différentiable en \(a\), avec \(f_k(a+h) = f_k(a) + \mathrm{d}f_{k,a}(h) + \norme{h}\,\varepsilon_k(h)\) et \(\varepsilon_k(h) \to 0_{F_k}\). Assemblons par coordonnées : \(f(a+h) = f(a) + \bigl(\mathrm{d}f_{1,a}(h), \dots, \mathrm{d}f_{p,a}(h)\bigr) + \norme{h}\,\bigl(\varepsilon_1(h), \dots, \varepsilon_p(h)\bigr)\). L'application \(h \mapsto (\mathrm{d}f_{1,a}(h), \dots, \mathrm{d}f_{p,a}(h))\) est linéaire de \(E\) dans \(F\), et le vecteur reste tend vers \(0_F\) puisque sa norme produit \(\max_k \norme{\varepsilon_k(h)}_{F_k}\) tend vers \(0\). Donc \(f\) est différentiable en \(a\) avec \(\mathrm{d}f_a = (\mathrm{d}f_{1,a}, \dots, \mathrm{d}f_{p,a})\).
Proposition — Différentiable implique continue
Si \(f\) est différentiable en \(a\), alors \(f\) est continue en \(a\).
De \(f(a+h) - f(a) = \mathrm{d}f_a(h) + \norme{h}\,\varepsilon(h)\), l'inégalité triangulaire donne \(\norme{f(a+h) - f(a)} \le \norme{\mathrm{d}f_a(h)} + \norme{h}\,\norme{\varepsilon(h)}\). L'application linéaire \(\mathrm{d}f_a\) est continue (toute application linéaire sur un espace de dimension finie est continue — rappel de Compacité, connexité, dimension finie), donc il existe \(C \ge 0\) tel que \(\norme{\mathrm{d}f_a(h)} \le C\,\norme{h}\). Ainsi \(\norme{f(a+h) - f(a)} \le (C + \norme{\varepsilon(h)})\,\norme{h} \to 0\) quand \(h \to 0_E\).
Définition — Différentiable sur un ouvert, application différentielle
L'application \(f \colon \Omega \to F\) est dite différentiable sur \(\Omega\) si elle est différentiable en tout point de \(\Omega\). L'application $$ \mathrm{d}f \colon \Omega \to \mathcal{L}(E,F), \quad a \mapsto \mathrm{d}f_a $$ est appelée application différentielle de \(f\). Exemple — Une application linéaire
Soit \(u \in \mathcal{L}(E,F)\) une application linéaire. Alors \(u\) est différentiable en tout \(a \in E\), et \(\mathrm{d}u_a = u\).
Par linéarité de \(u\), \(u(a+h) = u(a) + u(h)\) pour tout \(a\) et \(h\). Le candidat \(\varphi = u\) est linéaire, et le reste \(u(a+h) - u(a) - u(h) = 0_F\) est identiquement nul, a fortiori \(o(\norme{h})\). Donc \(u\) est différentiable en \(a\) avec \(\mathrm{d}u_a = u\).
Exemple — Une application constante
Soit \(c \in F\) et \(f \colon E \to F\), \(x \mapsto c\). Alors \(f\) est différentiable partout avec \(\mathrm{d}f_a = 0_{\mathcal{L}(E,F)}\) (l'application linéaire nulle).
\(f(a+h) - f(a) = c - c = 0_F\), et le candidat linéaire \(\varphi = 0\) donne un reste identiquement nul, \(o(\norme{h})\). Donc \(\mathrm{d}f_a = 0\).
Exemple — Le cas d'une variable
Soit \(\Omega\) un intervalle ouvert de \(\mathbb{R}\), \(f \colon \Omega \to F\) et \(a \in \Omega\). Alors \(f\) est différentiable en \(a\) (au sens de ce chapitre, avec \(E = \mathbb{R}\)) si et seulement si \(f\) est dérivable en \(a\) (au sens scalaire de Dérivabilité si \(F = \mathbb{R}\), au sens vectoriel de Fonctions vectorielles pour \(F\) général). Dans ce cas \(\mathrm{d}f_a \colon \mathbb{R} \to F\) est l'application linéaire \(h \mapsto h\,f'(a)\) ; en particulier \(f'(a) = \mathrm{d}f_a \cdot 1\). Exemple — Différentielle de \(M \mapsto M^2\)
Soit \(f \colon \mathcal{M}_n(\mathbb{R}) \to \mathcal{M}_n(\mathbb{R})\), \(M \mapsto M^2\). Montrer que \(f\) est différentiable en tout \(A \in \mathcal{M}_n(\mathbb{R})\) et que \(\mathrm{d}f_A(H) = AH + HA\).
Calculons \((A+H)^2 = A^2 + AH + HA + H^2\). Le candidat \(\varphi(H) = AH + HA\) est linéaire en \(H\). Fixons une norme \(\norme{\cdot}\) sur \(\mathcal{M}_n(\mathbb{R})\). Le produit matriciel \((X,Y) \mapsto XY\) sur \(\mathcal{M}_n(\mathbb{R})\) est bilinéaire continu (critère de continuité multilinéaire de Limites et continuité dans un espace normé, automatique en dimension finie), donc il existe une constante \(C \ge 0\) (dépendant de la norme choisie) telle que \(\norme{XY} \le C\,\norme{X}\,\norme{Y}\) pour tout \(X, Y \in \mathcal{M}_n(\mathbb{R})\). Appliqué à \(X = Y = H\) : \(\norme{H^2} \le C\,\norme{H}^2\), qui est \(o(\norme{H})\) quand \(H \to 0\). Donc \(f\) est différentiable en \(A\) avec \(\mathrm{d}f_A(H) = AH + HA\) (et la conclusion ne dépend pas du choix de la norme, par équivalence des normes en dimension finie).
Méthode — Montrer qu'une application est différentiable en un point par la définition
- Calculer l'accroissement \(f(a+h) - f(a)\).
- Identifier une application linéaire candidate \(\varphi \colon E \to F\) (en général une somme de produits des coordonnées de \(h\) par des constantes faisant intervenir \(a\)).
- Vérifier que le reste \(f(a+h) - f(a) - \varphi(h)\) est \(o(\norme{h})\), souvent par une estimation directe ou en repérant une borne d'ordre supérieur \(\norme{h}^k\) (\(k \ge 2\)).
Compétences à pratiquer
- Calculer une différentielle
I.2
Dérivées selon un vecteur, dérivées partielles, matrice jacobienne
On sonde la différentielle le long des directions de \(E\) : la dérivée selon un vecteur \(\mathrm{D}_v f(a)\) mesure le taux d'accroissement de \(f\) en \(a\) dans la direction \(v\), et les dérivées partielles sont les dérivées selon les vecteurs d'une base choisie. Sur \(\mathbb{R}^2\) ce sont les habituelles \(\partial f/\partial x\) et \(\partial f/\partial y\) de Fonctions de deux variables ; ici l'image est générale. Lorsque \(f\) est différentiable, les dérivées selon un vecteur se lisent linéairement sur \(\mathrm{d}f_a\), les dérivées partielles donnent la matrice jacobienne, et cette matrice est exactement la matrice de \(\mathrm{d}f_a\) dans les bases choisies.
Définition — Dérivée selon un vecteur
Soient \(f \colon \Omega \to F\), \(a \in \Omega\) et \(v \in E\). La dérivée selon le vecteur \(v\) de \(f\) en \(a\) est, lorsque la limite existe, $$ \mathrm{D}_v f(a) = \lim_{\substack{t \to 0 \\
t \neq 0}} \frac{f(a + tv) - f(a)}{t} \in F. $$ De façon équivalente, \(\mathrm{D}_v f(a)\) est la dérivée en \(0\) de l'application d'une variable \(t \mapsto f(a + tv)\), définie sur un voisinage de \(0\) dans \(\mathbb{R}\). Définition — Dérivées partielles dans une base
Fixons une base \((e_1, \dots, e_n)\) de \(E\). Pour \(i \in \{1, \dots, n\}\), la \(i\)-ème dérivée partielle de \(f\) en \(a\) (relative à cette base) est, lorsqu'elle existe, $$ \partial_i f(a) = \mathrm{D}_{e_i} f(a) = \lim_{\substack{t \to 0 \\
t \neq 0}} \frac{f(a + t e_i) - f(a)}{t} \in F, $$ également notée \(\dfrac{\partial f}{\partial x_i}(a)\) lorsqu'une base est fixée et \(x = (x_1, \dots, x_n)\) sont les coordonnées d'un point de \(E\) dans cette base (de sorte que \(f(x)\) s'identifie à \(f(x_1, \dots, x_n)\)). Proposition — Dérivées selon un vecteur et dérivées partielles d'une application différentiable
Si \(f\) est différentiable en \(a\), alors pour tout \(v \in E\) la dérivée selon le vecteur \(v\) \(\mathrm{D}_v f(a)\) existe et $$ \mathrm{D}_v f(a) = \mathrm{d}f_a(v). $$ En particulier, dans une base fixée \((e_1, \dots, e_n)\) de \(E\), chaque dérivée partielle \(\partial_i f(a) = \mathrm{d}f_a(e_i)\) existe, et pour tout \(h = \sum_{i=1}^{n} h_i\,e_i \in E\), $$ \mathrm{d}f_a(h) = \sum_{i=1}^{n} h_i\,\partial_i f(a). $$
Substituons \(h = t v\) avec \(t \in \mathbb{R}^*\) petit dans l'identité de différentiabilité : $$ f(a + tv) - f(a) = \mathrm{d}f_a(tv) + \norme{tv}\,\varepsilon(tv) = t\,\mathrm{d}f_a(v) + \lvert t \rvert\,\norme{v}\,\varepsilon(tv). $$ Divisons par \(t\) : $$ \frac{f(a+tv) - f(a)}{t} = \mathrm{d}f_a(v) + \operatorname{sgn}(t)\,\norme{v}\,\varepsilon(tv). $$ Quand \(t \to 0\), \(\varepsilon(tv) \to 0_F\) (puisque \(tv \to 0_E\)), donc le membre de droite tend vers \(\mathrm{d}f_a(v)\), et la dérivée selon le vecteur \(\mathrm{D}_v f(a)\) existe et vaut \(\mathrm{d}f_a(v)\).
Pour les dérivées partielles, on prend \(v = e_i\) : \(\partial_i f(a) = \mathrm{D}_{e_i} f(a) = \mathrm{d}f_a(e_i)\). Par linéarité de \(\mathrm{d}f_a\), le développement \(h = \sum_i h_i e_i\) donne \(\mathrm{d}f_a(h) = \sum_i h_i\,\mathrm{d}f_a(e_i) = \sum_i h_i\,\partial_i f(a)\).
Pour les dérivées partielles, on prend \(v = e_i\) : \(\partial_i f(a) = \mathrm{D}_{e_i} f(a) = \mathrm{d}f_a(e_i)\). Par linéarité de \(\mathrm{d}f_a\), le développement \(h = \sum_i h_i e_i\) donne \(\mathrm{d}f_a(h) = \sum_i h_i\,\mathrm{d}f_a(e_i) = \sum_i h_i\,\partial_i f(a)\).
Définition — Matrice jacobienne
Supposons \(f\) différentiable en \(a\). Fixons une base \((e_1, \dots, e_n)\) de \(E\) et une base \((\varepsilon_1, \dots, \varepsilon_m)\) de \(F\) (choisie distincte du symbole \(f\) pour éviter une collision de notation). Écrivons \(f = (f_1, \dots, f_m)\) pour les fonctions coordonnées de \(f\) dans la base de \(F\) — donc chaque \(f_i \colon \Omega \to \mathbb{R}\) est la \(i\)-ème coordonnée de \(f\). La matrice jacobienne de \(f\) en \(a\) est la matrice de l'application linéaire \(\mathrm{d}f_a\) dans ces bases : $$ J_f(a) = \bigl(\partial_j f_i(a)\bigr)_{\substack{1 \le i \le m \\
1 \le j \le n}} \in \mathcal{M}_{m,n}(\mathbb{R}). $$ Proposition — Formule entrée par entrée de la jacobienne
Avec les notations de la définition précédente, la \(j\)-ème colonne de \(J_f(a)\) est le vecteur des coordonnées de \(\mathrm{d}f_a(e_j) = \partial_j f(a) \in F\) dans la base \((\varepsilon_1, \dots, \varepsilon_m)\) de \(F\) : $$ \mathrm{d}f_a(e_j) = \partial_j f(a) = \sum_{i=1}^{m} \partial_j f_i(a)\,\varepsilon_i. $$
On applique la proposition précédente avec \(v = e_j\) : \(\mathrm{d}f_a(e_j) = \partial_j f(a)\). Puis on lit les coordonnées de \(\partial_j f(a)\) dans la base \((\varepsilon_1, \dots, \varepsilon_m)\) de \(F\) par composante : la \(i\)-ème composante de \(\partial_j f(a)\) est la \(j\)-ème dérivée partielle de la \(i\)-ème fonction coordonnée de \(f\), c'est-à-dire \(\partial_j f_i(a)\). C'est exactement la \(j\)-ème colonne de \(J_f(a)\).
La figure suivante montre la dérivée selon un vecteur : depuis \(a\) dans la direction \(v\) de \(E\), la courbe paramétrée \(t \mapsto f(a + tv)\) dans \(F\) a pour vecteur vitesse en \(t = 0\) la valeur \(\mathrm{D}_v f(a) = \mathrm{d}f_a(v)\). 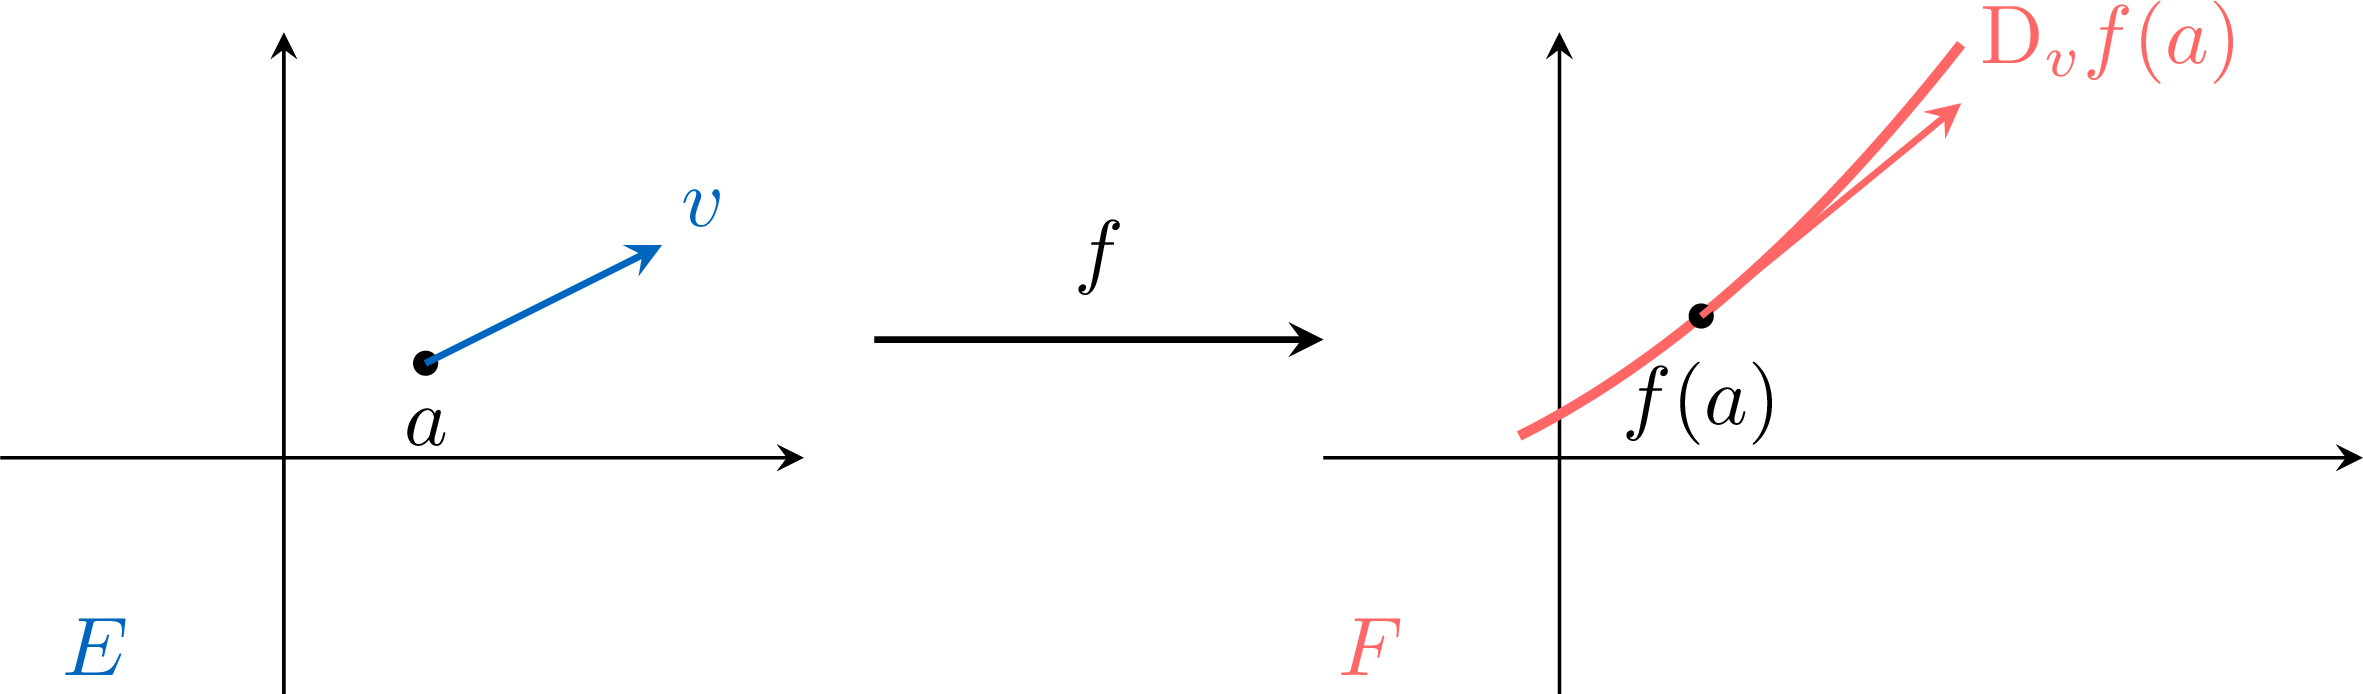
Exemple — Une jacobienne explicite
Soit \(f \colon \mathbb{R}^3 \to \mathbb{R}^2\), \(f(x,y,z) = (x^2 y,\ e^{xz})\). En supposant \(f\) différentiable en tout point de \(\mathbb{R}^3\) (ses coordonnées sont polynomiales / exponentielles, toutes de classe \(\mathcal{C}^1\) — la justification formelle est le critère \(\mathcal{C}^1\) de la sous-section~3.1), calculer les dérivées partielles de \(f\), écrire la matrice jacobienne \(J_f(1, 2, 0)\) et la différentielle \(\mathrm{d}f_{(1,2,0)}\).
Avec \(f_1(x,y,z) = x^2 y\) et \(f_2(x,y,z) = e^{xz}\) : \(\partial_x f_1 = 2xy\), \(\partial_y f_1 = x^2\), \(\partial_z f_1 = 0\), \(\partial_x f_2 = z\,e^{xz}\), \(\partial_y f_2 = 0\), \(\partial_z f_2 = x\,e^{xz}\). En \((1,2,0)\) : $$ J_f(1,2,0) = \begin{pmatrix} 4 & 1 & 0 \\
0 & 0 & 1 \end{pmatrix}. $$ Pour \(h = (h_1, h_2, h_3) \in \mathbb{R}^3\), \(\mathrm{d}f_{(1,2,0)}(h) = J_f(1,2,0)\,h = (4 h_1 + h_2,\ h_3)\).
Exemple — Une application admettant toutes les dérivées selon un vecteur mais non différentiable
Définissons \(f \colon \mathbb{R}^2 \to \mathbb{R}\) par \(f(x,y) = \dfrac{x^2 y}{x^2 + y^2}\) pour \((x,y) \neq (0,0)\) et \(f(0,0) = 0\). Alors \(f\) est continue en \((0,0)\) (puisque \(\lvert f(x,y) \rvert \le \lvert y \rvert\) à partir de \(x^2/(x^2 + y^2) \le 1\)), et toute dérivée selon un vecteur en \((0,0)\) existe : $$ \mathrm{D}_{(a,b)} f(0,0) = \frac{a^2 b}{a^2 + b^2} \quad \text{pour } (a,b) \neq (0,0). $$ Mais l'application \((a,b) \mapsto \mathrm{D}_{(a,b)} f(0,0)\) n'est pas linéaire en \((a,b)\), donc \(f\) n'est pas différentiable en \((0,0)\) — aucune \(\varphi\) linéaire ne peut vérifier \(\varphi(v) = \mathrm{D}_v f(0,0)\) pour tout \(v\). Exemple — La différentielle par composantes
Soit \(f \colon \mathbb{R}^2 \to \mathbb{R}^3\), \(f(x,y) = (x + y,\ xy,\ x^2 - y^2)\). Chaque coordonnée polynomiale est différentiable partout par un calcul direct de DL\(_1\) (la coordonnée linéaire \(x + y\) est linéaire ; pour \(xy\), \((x+h)(y+k) = xy + (ky + hx) + hk\) avec \(\lvert hk \rvert \le \norme{(h,k)}_\infty^2 = o(\norme{(h,k)}_\infty)\) ; pour \(x^2 - y^2\), \((x+h)^2 - (y+k)^2 = (x^2 - y^2) + (2xh - 2yk) + (h^2 - k^2)\) avec \(h^2 - k^2 = o(\norme{(h,k)}_\infty)\)). Calculer \(J_f(1,1)\) et \(\mathrm{d}f_{(1,1)}\).
\(\partial_x f_1 = 1\), \(\partial_y f_1 = 1\) ; \(\partial_x f_2 = y\), \(\partial_y f_2 = x\) ; \(\partial_x f_3 = 2x\), \(\partial_y f_3 = -2y\). En \((1,1)\), $$ J_f(1,1) = \begin{pmatrix} 1 & 1 \\
1 & 1 \\
2 & -2 \end{pmatrix}, \qquad \mathrm{d}f_{(1,1)}(h,k) = (h + k,\ h + k,\ 2h - 2k). $$
Méthode — Calculer les dérivées partielles et assembler la jacobienne / différentielle
- Fixer une base de \(E\) (et de \(F\) si \(F \neq \mathbb{R}\)).
- Assurer la différentiabilité de \(f\) au point d'intérêt, par la méthode 1 de la sous-section~1.1 directement, ou (une fois disponible en sous-section~3.1) par le critère \(\mathcal{C}^1\) des dérivées partielles.
- Calculer les dérivées partielles \(\partial_j f_i\) composante par composante.
- Écrire la matrice jacobienne \(J_f(a) = (\partial_j f_i(a))_{i,j}\) et la différentielle \(\mathrm{d}f_a(h) = J_f(a)\,h\), où \(h\) est le vecteur colonne des coordonnées de \(h\) dans la base de \(E\).
Compétences à pratiquer
- Calculer des dérivées partielles et la matrice jacobienne
I.3
Le gradient d'une fonction numérique
Lorsque \(F = \mathbb{R}\) et que \(E\) est euclidien (un produit scalaire \(\langle \cdot, \cdot \rangle\) est fixé sur \(E\)), la différentielle \(\mathrm{d}f_a\) est une forme linéaire sur \(E\). La représentation de Riesz écrit toute forme linéaire \(\varphi \colon E \to \mathbb{R}\) comme un produit scalaire contre un unique vecteur : dans une base orthonormée \((e_1, \dots, e_n)\) de \(E\), \(\varphi(x) = \sum_i \varphi(e_i)\,x_i = \langle v, x \rangle\) avec \(v = \sum_i \varphi(e_i)\,e_i\), et \(v\) est unique. Appliquée à \(\varphi = \mathrm{d}f_a\), ce vecteur distingué est le gradient de \(f\) en \(a\). Sur \(\mathbb{R}^2\) muni de sa structure euclidienne canonique, c'est le gradient de Fonctions de deux variables — ici l'image est intrinsèque.
Définition — Gradient
Soit \(E\) un espace euclidien de produit scalaire \(\langle \cdot, \cdot \rangle\), \(\Omega\) un ouvert de \(E\), \(f \colon \Omega \to \mathbb{R}\) différentiable en \(a \in \Omega\). Le gradient de \(f\) en \(a\), noté \(\nabla f(a)\), est l'unique vecteur de \(E\) tel que, pour tout \(h \in E\), $$ \mathrm{d}f_a(h) = \langle \nabla f(a),\ h \rangle. $$ Proposition — Coordonnées du gradient en base orthonormée
Soit \((e_1, \dots, e_n)\) une base orthonormée de l'espace euclidien \(E\). Alors, pour \(f\) différentiable en \(a\), $$ \nabla f(a) = \sum_{i=1}^{n} \partial_i f(a)\,e_i. $$ Les coordonnées de \(\nabla f(a)\) en base orthonormée sont exactement les dérivées partielles de \(f\).
Pour tout \(j\), \(\langle \nabla f(a),\ e_j \rangle = \mathrm{d}f_a(e_j) = \partial_j f(a)\) (la seconde égalité est la proposition de la sous-section~1.2). Comme la base est orthonormée, la \(j\)-ème coordonnée de \(\nabla f(a)\) dans la base vaut \(\langle \nabla f(a), e_j \rangle = \partial_j f(a)\).
Proposition — Direction de plus forte croissance
Supposons \(f\) différentiable en \(a\) avec \(\nabla f(a) \neq 0_E\). Pour tout vecteur unitaire \(u \in E\) (\(\norme{u} = 1\)), $$ -\norme{\nabla f(a)} \le \mathrm{D}_u f(a) \le \norme{\nabla f(a)}. $$ Le maximum \(+\norme{\nabla f(a)}\) est atteint uniquement en \(u^* = \nabla f(a) / \norme{\nabla f(a)}\) (la direction de plus forte croissance), et le minimum \(-\norme{\nabla f(a)}\) en \(-u^*\) (la direction de plus forte décroissance).
Pour \(\norme{u} = 1\), \(\mathrm{D}_u f(a) = \mathrm{d}f_a(u) = \langle \nabla f(a),\ u \rangle\). Par Cauchy–Schwarz, \(\lvert \langle \nabla f(a), u \rangle \rvert \le \norme{\nabla f(a)}\,\norme{u} = \norme{\nabla f(a)}\), avec égalité si et seulement si \(u\) est colinéaire à \(\nabla f(a)\). Parmi les deux vecteurs unitaires colinéaires à \(\nabla f(a)\), seul \(u = +u^* = +\nabla f(a)/\norme{\nabla f(a)}\) réalise \(\langle \nabla f(a),\ u \rangle = +\norme{\nabla f(a)}\) (le maximum), tandis que \(u = -u^*\) réalise \(-\norme{\nabla f(a)}\) (le minimum). Le maximum est donc atteint de manière unique en \(+u^*\) et le minimum de manière unique en \(-u^*\).
Sur \(\mathbb{R}^2\), en tout point non critique \(a\) (i.e.\ \(\nabla f(a) \ne 0\)), le gradient est orthogonal à la ligne de niveau \(\{f = f(a)\}\) de la fonction numérique passant par \(a\) et pointe vers les valeurs plus grandes. (En un point critique \(\nabla f(a) = 0\), l'ensemble de niveau peut cesser d'être une courbe lisse — voir une selle, où deux branches se croisent — donc l'image « perpendiculaire à la ligne de niveau » n'est valable qu'aux points où le gradient est non nul.) 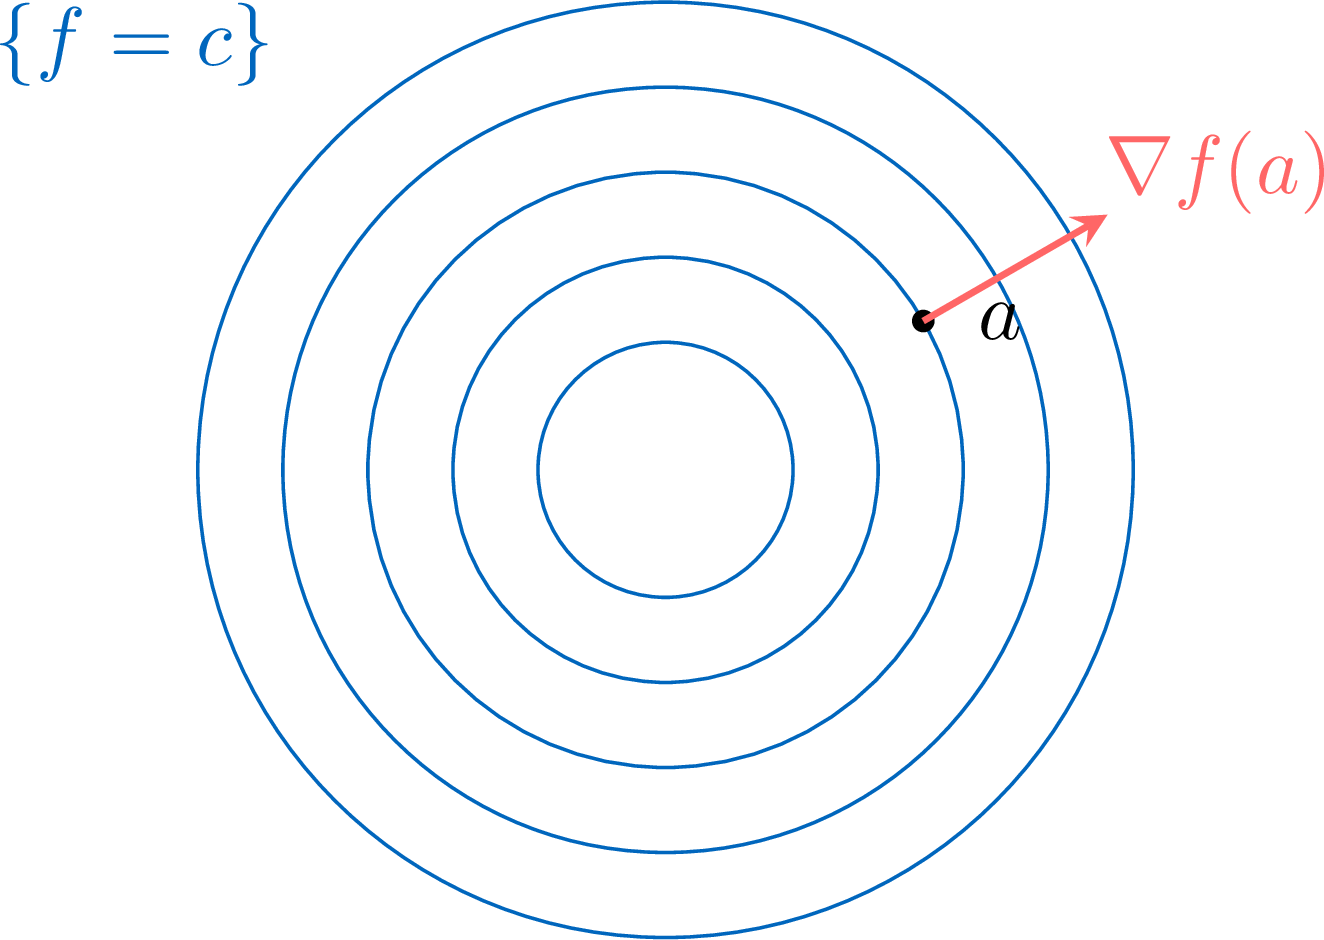
Exemple — Un gradient explicite
Soit \(f \colon \mathbb{R}^3 \to \mathbb{R}\), \(f(x,y,z) = x^2 y + \sin(yz)\), \(\mathbb{R}^3\) étant muni de sa structure euclidienne canonique. En supposant \(f\) différentiable sur \(\mathbb{R}^3\) (la justification formelle est le critère \(\mathcal{C}^1\) de la sous-section~3.1, les dérivées partielles étant polynomiales / trigonométriques), calculer \(\nabla f(1, 0, 0)\).
\(\partial_x f = 2xy\), \(\partial_y f = x^2 + z\cos(yz)\), \(\partial_z f = y\cos(yz)\). En \((1,0,0)\) : \(\partial_x f = 0\), \(\partial_y f = 1 + 0 = 1\), \(\partial_z f = 0\). Donc \(\nabla f(1,0,0) = (0,\ 1,\ 0)\).
Exemple — Gradient d'une forme linéaire et du carré de la norme
Soit \(E\) euclidien, \(b \in E\) fixé. La forme linéaire \(g \colon x \mapsto \langle b, x \rangle\) est différentiable partout avec \(\mathrm{d}g_x(h) = \langle b, h \rangle\) (sous-section~1.1 Exemple~1), donc \(\nabla g(x) = b\).Le carré de la norme \(g(x) = \norme{x}^2 = \langle x, x \rangle\) est différentiable partout par un calcul direct de DL\(_1\) : \(\norme{x + h}^2 = \langle x + h, x + h \rangle = \norme{x}^2 + 2 \langle x, h \rangle + \norme{h}^2\) avec \(\norme{h}^2 = o(\norme{h})\), d'où \(\mathrm{d}g_x(h) = 2 \langle x, h \rangle = \langle 2x, h \rangle\), et \(\nabla(\norme{\cdot}^2)(x) = 2x\).
Méthode — Calculer un gradient et l'utiliser
- Assurer la différentiabilité de \(f\) au point d'intérêt (méthode 1 de la sous-section~1.1, ou critère \(\mathcal{C}^1\) de la sous-section~3.1).
- En base orthonormée, écrire \(\nabla f(a)\) comme le vecteur colonne des dérivées partielles \((\partial_1 f(a), \dots, \partial_n f(a))\).
- En déduire la direction de plus forte croissance \(u^* = \nabla f(a)/\norme{\nabla f(a)}\) (lorsque \(\nabla f(a) \neq 0_E\)) et la valeur maximale de la dérivée selon un vecteur \(\norme{\nabla f(a)}\).
Compétences à pratiquer
- Calculer un gradient
II
Opérations, règle de la chaîne et dérivation le long d'un arc
II.1
Opérations sur les applications différentiables
La différentiabilité est stable par les opérations algébriques, et la différentielle se calcule par des règles parallèles à celles d'une variable (rappelées de Dérivabilité). Combinaisons linéaires, et produits via une application multilinéaire (une règle unique qui recouvre produits ordinaires, produits scalaires et produits matriciels), sont traités ici ; la composition — l'opération nouvelle centrale — aura sa propre sous-section.
Proposition — Combinaison linéaire
Soit \(f, g \colon \Omega \to F\) différentiables en \(a \in \Omega\) et \(\lambda, \mu \in \mathbb{R}\). Alors \(\lambda f + \mu g\) est différentiable en \(a\) avec $$ \mathrm{d}(\lambda f + \mu g)_a = \lambda\,\mathrm{d}f_a + \mu\,\mathrm{d}g_a \in \mathcal{L}(E,F). $$
De \(f(a+h) = f(a) + \mathrm{d}f_a(h) + \norme{h}\,\varepsilon_f(h)\) et \(g(a+h) = g(a) + \mathrm{d}g_a(h) + \norme{h}\,\varepsilon_g(h)\) avec \(\varepsilon_f(h), \varepsilon_g(h) \to 0_F\), multiplions la première par \(\lambda\), la seconde par \(\mu\), puis additionnons : $$ (\lambda f + \mu g)(a+h) = (\lambda f + \mu g)(a) + \bigl(\lambda\,\mathrm{d}f_a + \mu\,\mathrm{d}g_a\bigr)(h) + \norme{h}\,\bigl(\lambda\,\varepsilon_f(h) + \mu\,\varepsilon_g(h)\bigr). $$ La combinaison \(\lambda\,\mathrm{d}f_a + \mu\,\mathrm{d}g_a\) est linéaire (combinaison linéaire d'applications linéaires), et le reste \(\lambda\,\varepsilon_f(h) + \mu\,\varepsilon_g(h) \to 0_F\). D'où l'assertion.
Proposition — Règle du produit multilinéaire
Soit \(F_1, \dots, F_p, G\) des espaces vectoriels normés de dimension finie sur \(\mathbb{R}\), \(M \colon F_1 \times \cdots \times F_p \to G\) une application multilinéaire (continue — automatique en dimension finie, rappelée de Compacité, connexité, dimension finie), et \(f_k \colon \Omega \to F_k\) pour \(k \in \{1, \dots, p\}\) différentiables en \(a\). La composée $$ x \mapsto M\bigl(f_1(x), \dots, f_p(x)\bigr) $$ est différentiable en \(a\), de différentielle $$ h \mapsto \sum_{k=1}^{p} M\bigl(f_1(a),\ \dots, \mathrm{d}f_{k,a}(h), \dots, f_p(a)\bigr) \quad \text{(\textbf{\textcolor{colorprop}{le \(k\)-ème emplacement remplacé par \(\mathrm{d}f_{k,a}(h)\)}})}. $$
Écrivons \(f_k(a+h) = f_k(a) + \mathrm{d}f_{k,a}(h) + \norme{h}\,\varepsilon_k(h)\) avec \(\varepsilon_k(h) \to 0_{F_k}\), et substituons dans \(M\). Chaque variable contribue un des trois facteurs — la constante \(f_k(a)\), le terme linéaire \(\mathrm{d}f_{k,a}(h)\), ou le reste \(\norme{h}\,\varepsilon_k(h)\) — donnant \(3^p\) termes par multilinéarité, classés en quatre catégories :
- (i) Tous constants (un terme) : \(M(f_1(a), \dots, f_p(a)) = M(f(a))\).
- (ii) Un seul linéaire, les autres constants (\(p\) termes) : leur somme est \(\sum_{k=1}^{p} M(f_1(a), \dots, \mathrm{d}f_{k,a}(h), \dots, f_p(a))\), la partie linéaire annoncée.
- (iii) Un seul reste, les autres constants (\(p\) termes) : le \(k\)-ème tel terme vaut, par multilinéarité de \(M\) dans le \(k\)-ème emplacement, \(\norme{h}\,M(f_1(a), \dots, \varepsilon_k(h), \dots, f_p(a))\). La borne multilinéaire continue (rappelée de Limites et continuité dans un espace normé) \(\norme{M(x_1, \dots, x_p)} \le C\,\norme{x_1}\cdots\norme{x_p}\) donne une magnitude \(\le C\,\norme{h}\,\norme{f_1(a)}\cdots\norme{\varepsilon_k(h)}\cdots\norme{f_p(a)}\) ; puisque \(\varepsilon_k(h) \to 0\), c'est \(\norme{h} \cdot o(1) = o(\norme{h})\).
- (iv) Au moins deux facteurs non constants : chaque facteur non constant est borné par \(C_k\,\norme{h}\) (linéaire) ou \(\norme{h}\,\norme{\varepsilon_k(h)}\) (reste), donc la borne multilinéaire donne une magnitude \(\le C'\,\norme{h}^{\ge 2} = O(\norme{h}^2)\), qui est \(o(\norme{h})\).
Exemple — Produit d'une application numérique et d'une application vectorielle
Soit \(\lambda \colon \Omega \to \mathbb{R}\) et \(g \colon \Omega \to F\) toutes deux différentiables en \(a\). Alors \(\lambda\,g \colon x \mapsto \lambda(x)\,g(x)\) est différentiable en \(a\) avec $$ \mathrm{d}(\lambda\,g)_a(h) = \mathrm{d}\lambda_a(h)\,g(a) + \lambda(a)\,\mathrm{d}g_a(h). $$ C'est la proposition avec la bilinéaire \(M \colon \mathbb{R} \times F \to F\), \((t, v) \mapsto t\,v\). Exemple — Produit scalaire
Soit \(E\) euclidien, \(f, g \colon \Omega \to E\) différentiables en \(a\). Alors \(x \mapsto \langle f(x), g(x) \rangle\) est différentiable en \(a\) avec $$ \mathrm{d}\bigl(\langle f, g \rangle\bigr)_a(h) = \langle \mathrm{d}f_a(h),\ g(a) \rangle + \langle f(a),\ \mathrm{d}g_a(h) \rangle. $$ C'est la proposition avec la bilinéaire \(M = \langle \cdot, \cdot \rangle \colon E \times E \to \mathbb{R}\). Exemple — Différentielle de \(M \mapsto M^2\) via le produit bilinéaire
Retrouver la différentielle de \(f \colon M \mapsto M^2\) sur \(\mathcal{M}_n(\mathbb{R})\) (cf.\ sous-section~1.1) à partir de la règle du produit multilinéaire appliquée à la bilinéaire \(B(X,Y) = XY\) et \(f_1 = f_2 = \mathrm{id}\).
Avec \(f_1 = f_2 = \mathrm{id} \colon \mathcal{M}_n(\mathbb{R}) \to \mathcal{M}_n(\mathbb{R})\) (linéaire, \(\mathrm{d}(\mathrm{id})_M(H) = H\) par sous-section~1.1 Exemple~1) et \(B(X,Y) = XY\) bilinéaire continue, la proposition donne $$ \mathrm{d}f_M(H) = B\bigl(\mathrm{d}f_{1,M}(H),\ f_2(M)\bigr) + B\bigl(f_1(M),\ \mathrm{d}f_{2,M}(H)\bigr) = B(H, M) + B(M, H) = HM + MH, $$ qui (après renommage \(M \to A\)) est le \(\mathrm{d}f_A(H) = AH + HA\) de sous-section~1.1 Exemple~4.
Figure : schéma du produit multilinéaire. Trois briques \(f_1, f_2, f_3 \colon \Omega \to F_k\) alimentent l'application multilinéaire \(M \colon F_1 \times F_2 \times F_3 \to G\) ; la règle de différentiation remplace un emplacement d'entrée à la fois par sa partie linéaire \(\mathrm{d}f_{k,a}(h)\) tandis que les deux autres restent en \(f_j(a)\), et le résultat se somme sur \(k\). 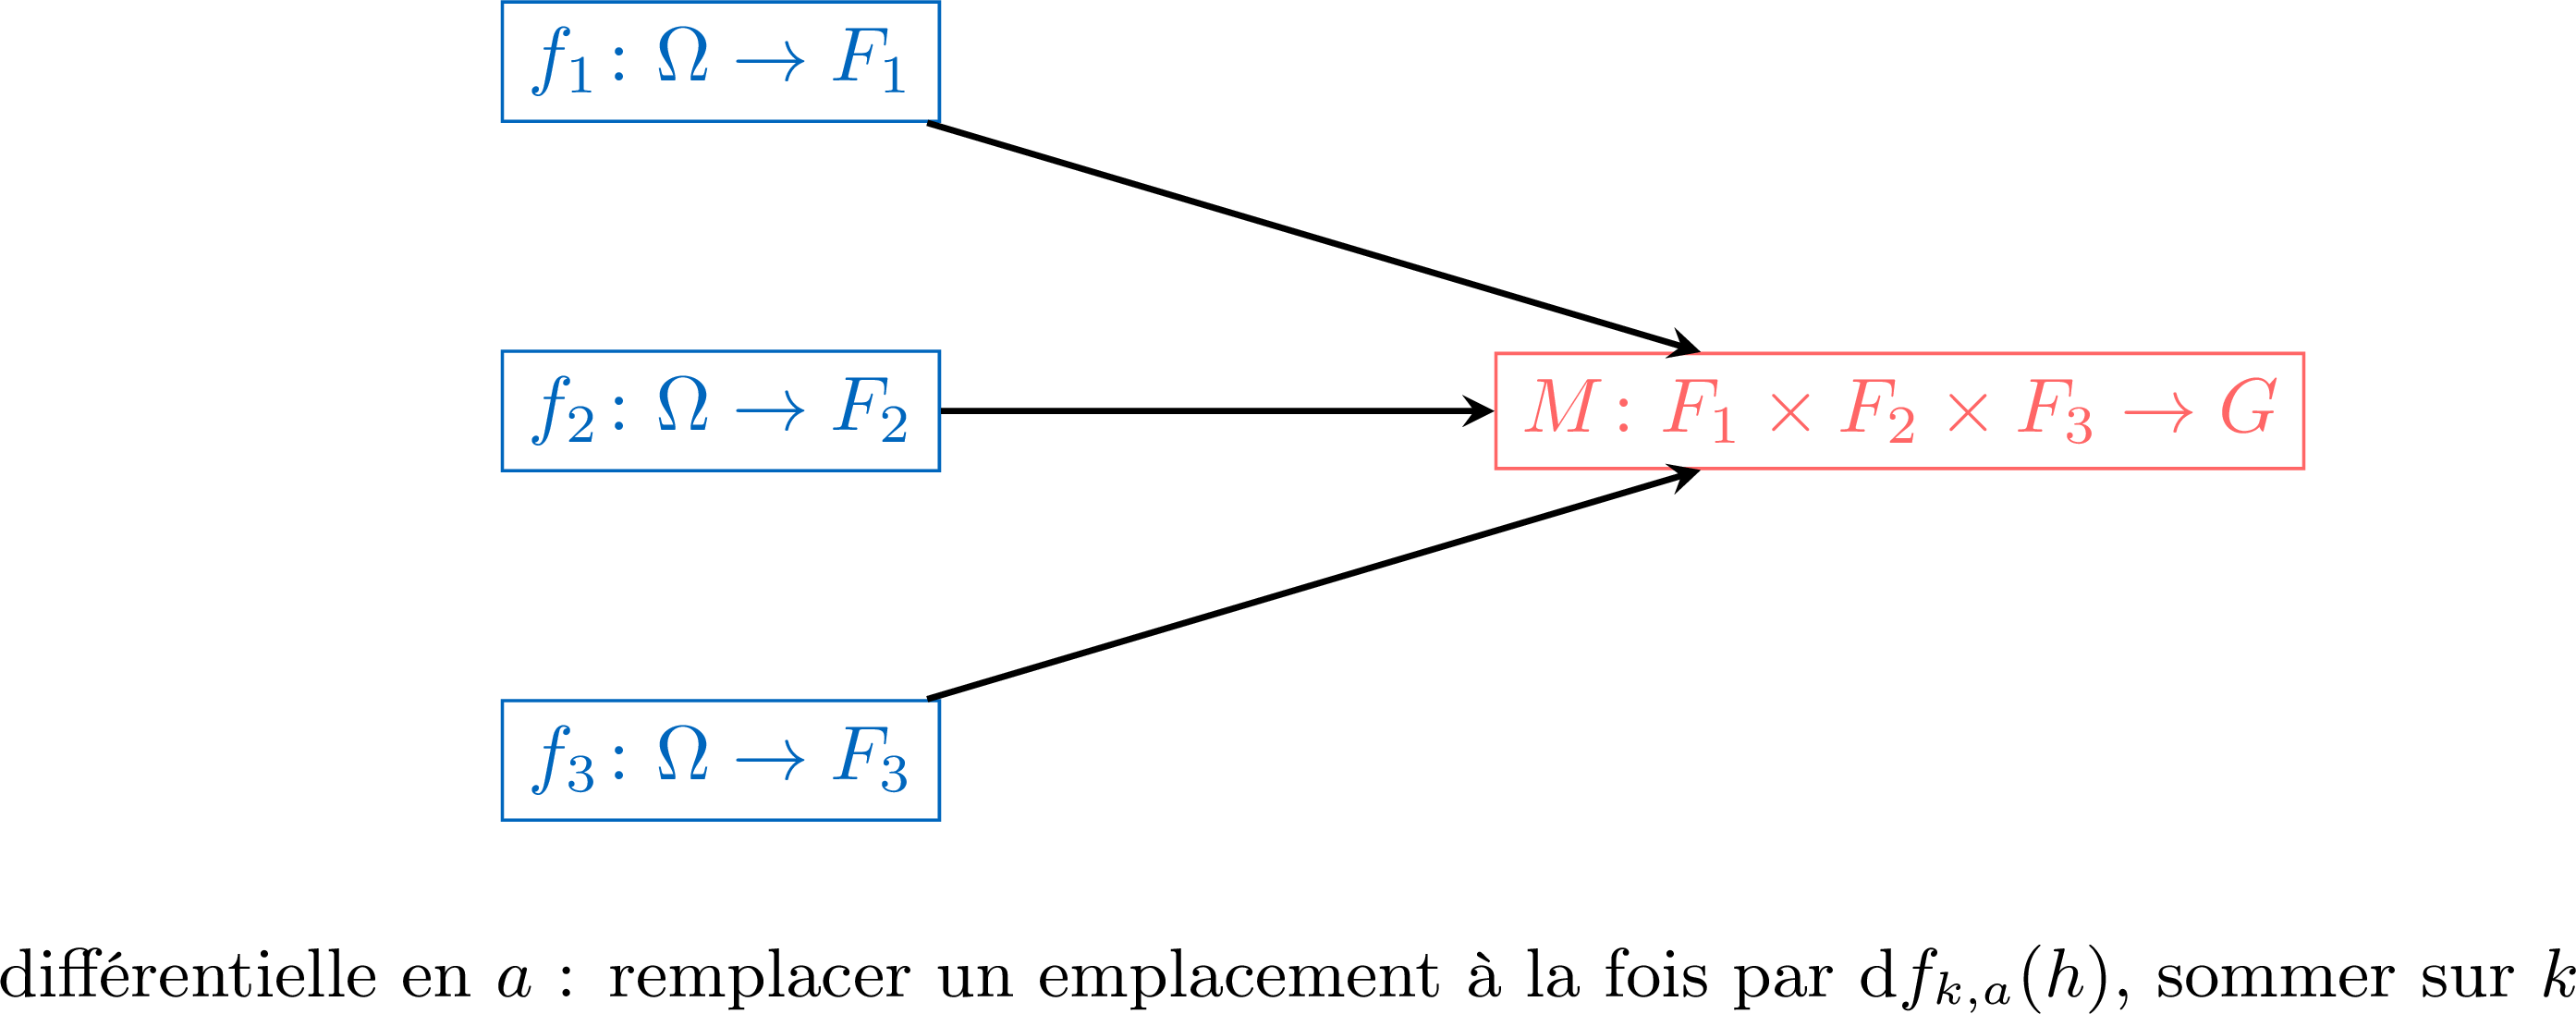
Méthode — Calculer une différentielle par les règles d'opérations
- Décomposer \(f\) comme une combinaison linéaire ou un produit multilinéaire \(M(f_1, \dots, f_p)\) de briques dont les différentielles sont connues (applications linéaires de la sous-section~1.1, coordonnées polynomiales par calcul direct de DL\(_1\), \(\dots\)).
- Différentier par linéarité (proposition de combinaison linéaire) ou par la proposition du produit multilinéaire, en remplaçant successivement chaque variable \(f_k\) par \(\mathrm{d}f_{k,a}(h)\) et en sommant.
Compétences à pratiquer
- Appliquer les règles d'opérations
II.2
La règle de la chaîne et le jacobien d'une composée
L'opération centrale : la différentielle d'une composée est la composée des différentielles, \(\mathrm{d}(g \circ f)_a = \mathrm{d}g_{f(a)} \circ \mathrm{d}f_a\). En coordonnées c'est le produit des matrices jacobiennes, \(J_{g \circ f}(a) = J_g(f(a))\,J_f(a)\), qui donne la règle de la chaîne pour les dérivées partielles permettant de dériver \(t \mapsto f(x_1(t), \dots, x_n(t))\) ou de changer de variables dans une équation aux dérivées partielles.
Théorème — Règle de la chaîne
Soit \(E, F, G\) des espaces vectoriels normés de dimension finie sur \(\mathbb{R}\), \(\Omega\) ouvert de \(E\), \(\Omega'\) ouvert de \(F\), \(f \colon \Omega \to F\) différentiable en \(a \in \Omega\) avec \(f(\Omega) \subset \Omega'\), et \(g \colon \Omega' \to G\) différentiable en \(b = f(a)\). Alors \(g \circ f \colon \Omega \to G\) est différentiable en \(a\), et $$ \mathrm{d}(g \circ f)_a = \mathrm{d}g_b \circ \mathrm{d}f_a = \mathrm{d}g_{f(a)} \circ \mathrm{d}f_a \in \mathcal{L}(E, G). $$
Écrivons \(f(a+h) - f(a) = \mathrm{d}f_a(h) + \norme{h}\,\varepsilon_f(h)\) avec \(\varepsilon_f(h) \to 0_F\), et posons \(k = k(h) = f(a+h) - f(a)\). Alors \(f(a+h) = b + k\) et, \(g\) étant différentiable en \(b\), $$ g(b+k) = g(b) + \mathrm{d}g_b(k) + \norme{k}\,\varepsilon_g(k) $$ où \(\varepsilon_g(\ell) \to 0_G\) quand \(\ell \to 0_F\). Substituons \(k = \mathrm{d}f_a(h) + \norme{h}\,\varepsilon_f(h)\) et utilisons la linéarité de \(\mathrm{d}g_b\) : $$ (g \circ f)(a+h) - (g \circ f)(a) = \mathrm{d}g_b\bigl(\mathrm{d}f_a(h)\bigr) + \norme{h}\,\mathrm{d}g_b\bigl(\varepsilon_f(h)\bigr) + \norme{k}\,\varepsilon_g(k). $$ Le premier terme est \((\mathrm{d}g_b \circ \mathrm{d}f_a)(h)\), la partie linéaire candidate. Les deux termes restants doivent être \(o(\norme{h})\) :
- Terme \(\norme{h}\,\mathrm{d}g_b(\varepsilon_f(h))\) : l'application linéaire \(\mathrm{d}g_b\) est continue (automatique en dimension finie), donc \(\norme{\mathrm{d}g_b(\varepsilon_f(h))} \le \norme{\mathrm{d}g_b}_{\mathrm{op}}\,\norme{\varepsilon_f(h)} \to 0\) ; ainsi le terme entier est \(\norme{h} \cdot o(1) = o(\norme{h})\).
- Terme \(\norme{k}\,\varepsilon_g(k)\) : majorons \(\norme{k} \le (\norme{\mathrm{d}f_a}_{\mathrm{op}} + \norme{\varepsilon_f(h)})\,\norme{h} \le C\,\norme{h}\) pour \(\norme{h}\) petit (\(C = \norme{\mathrm{d}f_a}_{\mathrm{op}} + 1\), valable dès que \(\norme{\varepsilon_f(h)} \le 1\)). Puisque \(k \to 0_F\) quand \(h \to 0_E\) (continuité de \(f\) en \(a\), sous-section~1.1), \(\varepsilon_g(k) \to 0_G\), donc le terme est au plus \(C\,\norme{h} \cdot o(1) = o(\norme{h})\).
Proposition — Jacobienne d'une composée
Avec \(\dim E = n\), \(\dim F = m\), \(\dim G = p\) et des bases fixées de \(E, F, G\), \(f \colon \Omega \to F\) et \(g \colon \Omega' \to G\) différentiables en \(a\) et \(b = f(a)\) respectivement, \(f(\Omega) \subset \Omega'\) : $$ J_{g \circ f}(a) = J_g(f(a))\,J_f(a) \in \mathcal{M}_{p,n}(\mathbb{R}). $$ En coordonnées, avec \(f = (f_1, \dots, f_m)\) (donc chaque \(f_\ell \colon \Omega \to \mathbb{R}\) pour \(\ell = 1, \dots, m\)), \(g = (g_1, \dots, g_p)\) (donc chaque \(g_i \colon \Omega' \to \mathbb{R}\) pour \(i = 1, \dots, p\)), et \((g \circ f)_i(x) = g_i(f_1(x), \dots, f_m(x))\), pour \(1 \le i \le p\) et \(1 \le j \le n\), $$ \partial_j (g \circ f)_i(a) = \sum_{\ell = 1}^{m} \partial_\ell g_i\bigl(f(a)\bigr)\,\partial_j f_\ell(a). $$ L'indice de sommation \(\ell\) parcourt les \(m\) composantes de \(f\) (les coordonnées de l'espace intermédiaire), pas les \(n\) coordonnées du domaine \(E\).
La matrice d'une composée d'applications linéaires en bases fixées est le produit des matrices (rappel de MPSI algèbre linéaire), appliqué à \(\mathrm{d}(g \circ f)_a = \mathrm{d}g_{f(a)} \circ \mathrm{d}f_a\). L'entrée \((i,j)\) de \(J_g(f(a))\,J_f(a)\) est, par la formule du produit matriciel, \(\sum_\ell (J_g(f(a)))_{i,\ell}\,(J_f(a))_{\ell,j} = \sum_\ell \partial_\ell g_i(f(a))\,\partial_j f_\ell(a)\), qui vaut \(\partial_j(g \circ f)_i(a)\).
L'image en trois boîtes : les espaces \(E, F, G\) en haut avec les applications \(f, g, g \circ f\), les flèches linéaires correspondantes \(\mathrm{d}f_a, \mathrm{d}g_{f(a)}, \mathrm{d}(g \circ f)_a\) sur la rangée inférieure. 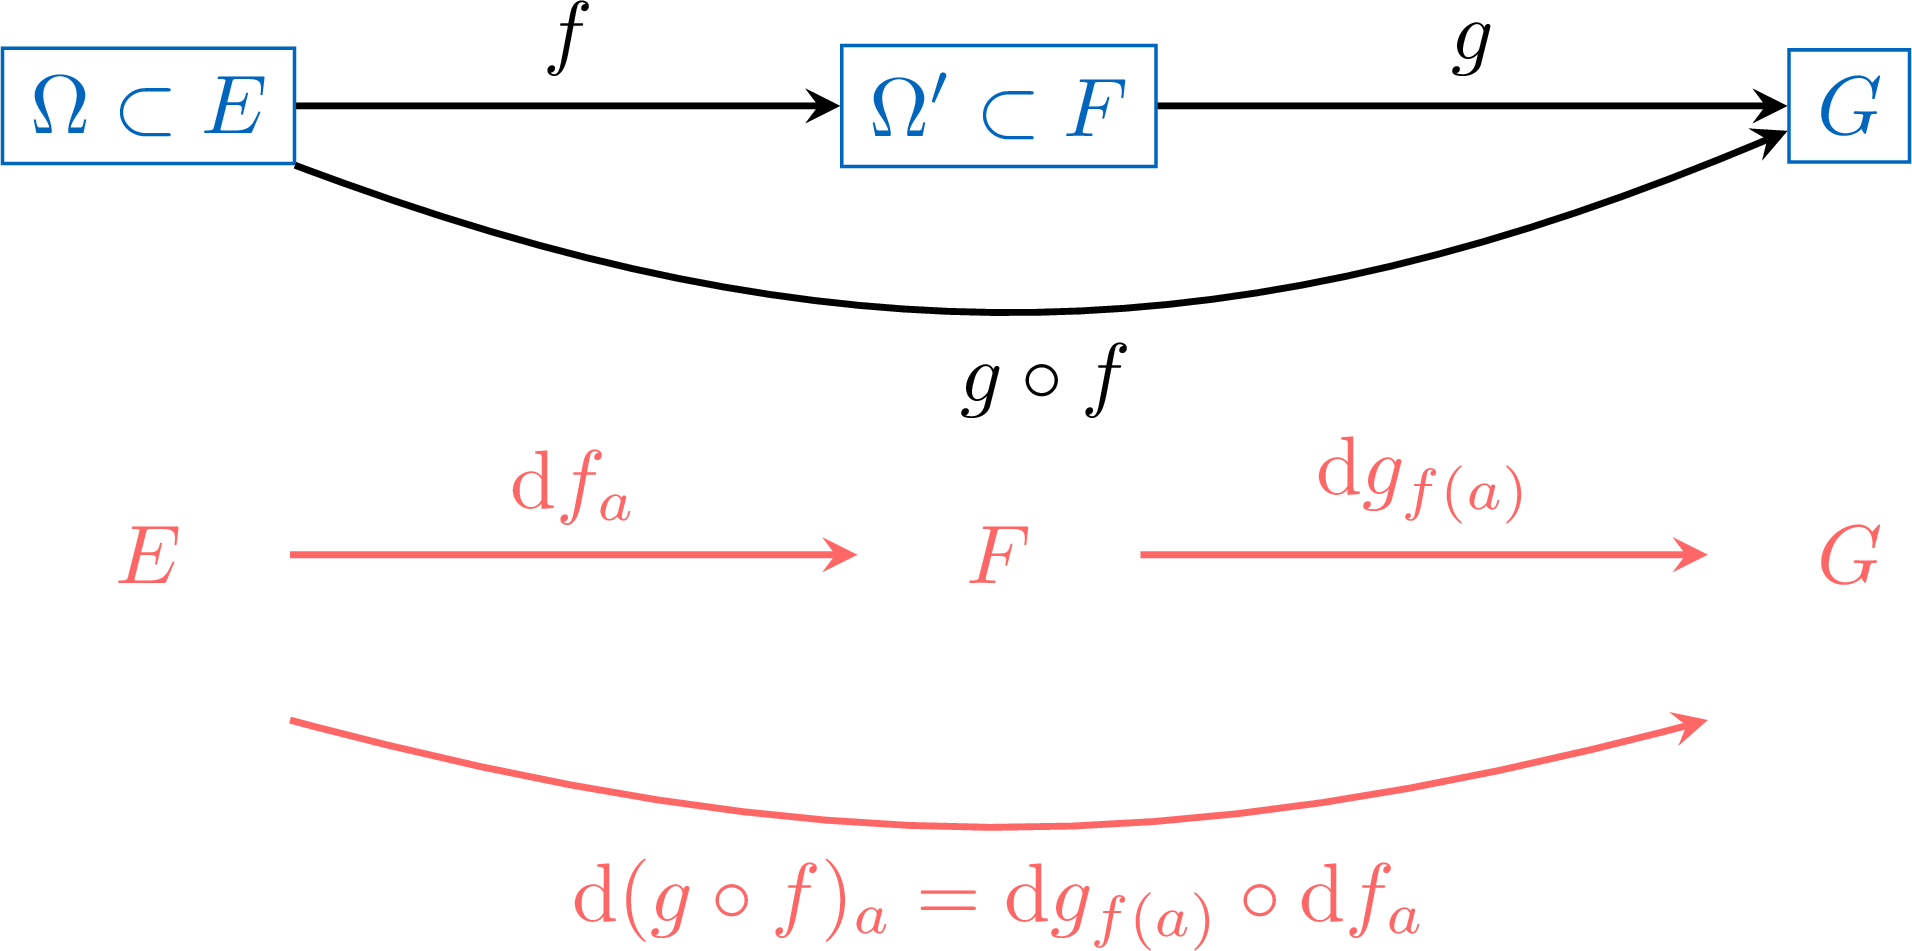
Exemple — Changement de variables en polaires
Pour \(f \colon \mathbb{R}^2 \to \mathbb{R}\) différentiable, écrite en coordonnées cartésiennes \((x, y)\), la substitution polaire \((r, \theta) \mapsto (r\cos\theta, r\sin\theta)\) donne la composée \(F(r, \theta) = f(r\cos\theta, r\sin\theta)\). Montrer que $$ \frac{\partial F}{\partial r} = \cos\theta\,\frac{\partial f}{\partial x} + \sin\theta\,\frac{\partial f}{\partial y}, \qquad \frac{\partial F}{\partial \theta} = -r\sin\theta\,\frac{\partial f}{\partial x} + r\cos\theta\,\frac{\partial f}{\partial y}, $$ où \(\partial f / \partial x\) et \(\partial f / \partial y\) sont évaluées en \((r\cos\theta, r\sin\theta)\).
Soit \(\varphi \colon (r, \theta) \mapsto (r\cos\theta, r\sin\theta)\), donc \(F = f \circ \varphi\). Calculons \(J_\varphi(r, \theta) = \begin{pmatrix} \cos\theta & -r\sin\theta \\ \sin\theta & r\cos\theta \end{pmatrix}\) et \(J_f(x,y) = \begin{pmatrix} \partial_x f & \partial_y f \end{pmatrix}\) (vecteur ligne puisque \(f\) est numérique). Par la proposition de jacobienne d'une composée, $$ J_F(r, \theta) = J_f(\varphi(r,\theta))\,J_\varphi(r, \theta) = \begin{pmatrix} \partial_x f\,\cos\theta + \partial_y f\,\sin\theta & -r\,\partial_x f\,\sin\theta + r\,\partial_y f\,\cos\theta \end{pmatrix}. $$ La lecture de \(J_F(r,\theta) = (\partial_r F\ \ \partial_\theta F)\) entrée par entrée donne les deux formules annoncées.
Exemple — La règle de la chaîne d'une variable retrouvée
Pour \(f \colon \mathbb{R} \to \mathbb{R}\) et \(g \colon \mathbb{R} \to \mathbb{R}\) dérivables, la règle de la chaîne \((g \circ f)'(a) = g'(f(a))\,f'(a)\) de Dérivabilité est le théorème ci-dessus avec \(E = F = G = \mathbb{R}\) et \(J_f, J_g\) scalaires (matrices \(1 \times 1\)). Méthode — Appliquer la règle de la chaîne, changer de variables dans une EDP
- Identifier l'application intérieure \(f\) et l'application extérieure \(g\) de la composée \(g \circ f\), avec leurs dimensions.
- Calculer les matrices jacobiennes \(J_f(a)\) et \(J_g(f(a))\).
- Multiplier : \(J_{g \circ f}(a) = J_g(f(a))\,J_f(a)\). Lire les dérivées partielles de \(g \circ f\) entrée par entrée.
- Pour un changement de variables dans une EDP : identifier \(\varphi\) comme le changement de variables, écrire la fonction en anciennes / nouvelles coordonnées sous la forme \(F = f \circ \varphi\), appliquer les étapes 2–3 pour convertir les anciennes dérivées partielles en nouvelles.
Compétences à pratiquer
- Appliquer la règle de la chaîne
II.3
Dérivation le long d'un arc
Injecter un arc paramétré \(\gamma \colon I \to \Omega\) dans \(f\) donne une composée à une variable \(f \circ \gamma \colon I \to F\). Sa dérivée est \(\mathrm{d}f_{\gamma(t)}(\gamma'(t))\) — la règle de la chaîne spécialisée. C'est l'outil qui lit \(f\) le long de courbes et le pont vers les vecteurs tangents (sous-section~3.2).
Proposition — Dérivation le long d'un arc
Soit \(I\) un intervalle ouvert de \(\mathbb{R}\), \(\gamma \colon I \to \Omega\) dérivable en \(t \in I\), \(f \colon \Omega \to F\) différentiable en \(\gamma(t)\). Alors \(f \circ \gamma\) est dérivable en \(t\) et $$ (f \circ \gamma)'(t) = \mathrm{d}f_{\gamma(t)}\bigl(\gamma'(t)\bigr). $$
La règle de la chaîne (sous-section~2.2) appliquée à \(f \circ \gamma \colon I \to F\) donne \(f \circ \gamma\) différentiable en \(t\) (au sens de ce chapitre, \(E = \mathbb{R}\)) avec \(\mathrm{d}(f \circ \gamma)_t = \mathrm{d}f_{\gamma(t)} \circ \mathrm{d}\gamma_t \in \mathcal{L}(\mathbb{R}, F)\). Par l'identification d'une variable (sous-section~1.1 Exemple~3) appliquée à \(\gamma\), l'application linéaire \(\mathrm{d}\gamma_t \colon \mathbb{R} \to E\) est \(s \mapsto s\,\gamma'(t)\). En évaluant \(\mathrm{d}(f \circ \gamma)_t\) en \(1 \in \mathbb{R}\) : $$ (f \circ \gamma)'(t) = \mathrm{d}(f \circ \gamma)_t(1) = \mathrm{d}f_{\gamma(t)}\bigl(\mathrm{d}\gamma_t(1)\bigr) = \mathrm{d}f_{\gamma(t)}\bigl(\gamma'(t)\bigr). $$
Proposition — Arc affine et dérivée selon un vecteur
Supposons \(f\) différentiable en \(x \in \Omega\). Pour tout \(v \in E\), la dérivée selon le vecteur \(v\) \(\mathrm{D}_v f(x)\) est exactement la dérivée de \(f\) le long de l'arc affine \(t \mapsto x + tv\) passant par \(x\) : $$ \mathrm{D}_v f(x) = (f \circ \gamma)'(0) = \textcolor{colorprop}{\mathrm{d}f_x(v)}, \quad \text{où } \gamma(t) = x + tv. $$
L'arc affine \(\gamma(t) = x + tv\) a une vitesse constante \(\gamma'(t) = v\) (dérivée d'une fonction d'une variable rappelée de MPSI), et reste dans \(\Omega\) pour \(\lvert t \rvert\) assez petit (\(\Omega\) ouvert). On applique la dérivation le long d'un arc (proposition précédente) en \(t = 0\) : $$ (f \circ \gamma)'(0) = \mathrm{d}f_{\gamma(0)}(\gamma'(0)) = \mathrm{d}f_x(v). $$ Et le membre de gauche \((f \circ \gamma)'(0)\) est la dérivée en \(0\) de \(t \mapsto f(x + tv)\), c'est-à-dire exactement la dérivée selon le vecteur \(\mathrm{D}_v f(x)\) de la sous-section~1.2.
Image : un arc \(\gamma\) dans \(\Omega \subset E\) avec vitesse \(\gamma'(t)\) en \(\gamma(t)\) ; l'arc image \(f \circ \gamma\) dans \(F\) a vitesse \(\mathrm{d}f_{\gamma(t)}(\gamma'(t))\) en \(f(\gamma(t))\). 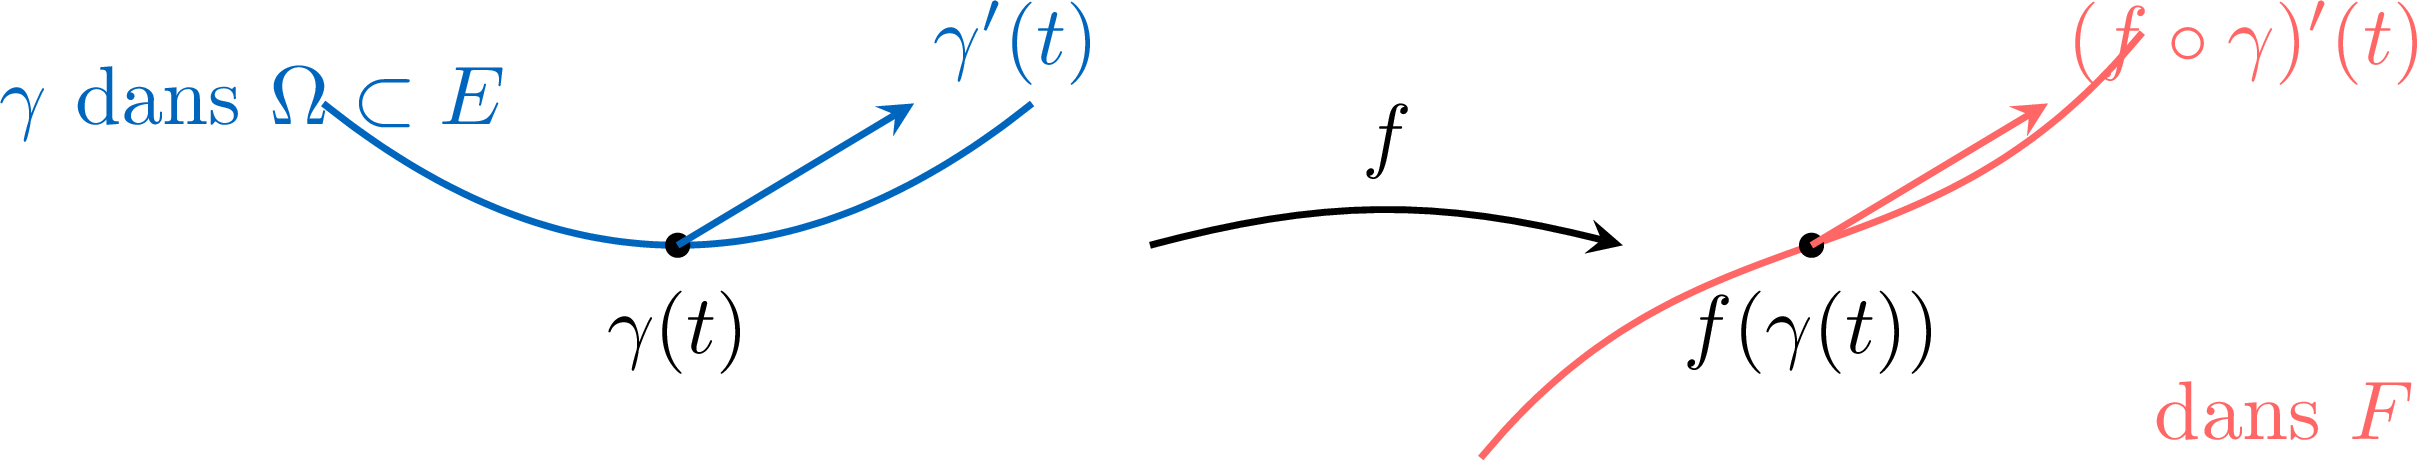
Exemple — Dérivée de \(t \mapsto f(x_1(t)\virgule \dots\virgule x_n(t))\)
Soit \(f \colon \Omega \subset \mathbb{R}^n \to \mathbb{R}\) différentiable, \(x_1, \dots, x_n \colon I \to \mathbb{R}\) dérivables sur un intervalle ouvert \(I\), avec \((x_1(t), \dots, x_n(t)) \in \Omega\) pour tout \(t\). Calculer la dérivée de \(t \mapsto f(x_1(t), \dots, x_n(t))\).
Posons \(\gamma(t) = (x_1(t), \dots, x_n(t)) \in \Omega \subset \mathbb{R}^n\). Alors \(\gamma'(t) = (x_1'(t), \dots, x_n'(t)) \in \mathbb{R}^n\), et par dérivation le long d'un arc, $$ \frac{\mathrm{d}}{\mathrm{d}t} f(x_1(t), \dots, x_n(t)) = (f \circ \gamma)'(t) = \mathrm{d}f_{\gamma(t)}(\gamma'(t)) = \sum_{i=1}^{n} x_i'(t)\,\partial_i f(x_1(t), \dots, x_n(t)). $$
Exemple — Une fonction constante le long des diagonales
Montrer que si \(f \colon \mathbb{R}^2 \to \mathbb{R}\) est différentiable sur \(\mathbb{R}^2\) et \(\partial_x f + \partial_y f = 0\) sur \(\mathbb{R}^2\), alors \(t \mapsto f(x + t, y + t)\) est constante sur \(\mathbb{R}\) pour tout \((x, y) \in \mathbb{R}^2\).
Posons \(\gamma(t) = (x + t, y + t)\), \(\gamma'(t) = (1, 1)\). Par dérivation le long d'un arc, $$ (f \circ \gamma)'(t) = \mathrm{d}f_{\gamma(t)}(1, 1) = \partial_x f(\gamma(t)) + \partial_y f(\gamma(t)) = 0 $$ sur tout \(\mathbb{R}\). La fonction d'une variable \(f \circ \gamma\) a une dérivée nulle sur l'intervalle connexe \(\mathbb{R}\), donc est constante.
Méthode — Calculer la dérivée de \(f\) le long d'un arc
- Identifier l'arc \(\gamma \colon I \to \Omega\) et sa vitesse \(\gamma'(t)\) (souvent en coordonnées : \(\gamma(t) = (x_1(t), \dots, x_n(t))\), \(\gamma'(t) = (x_1'(t), \dots, x_n'(t))\)).
- Appliquer \((f \circ \gamma)'(t) = \mathrm{d}f_{\gamma(t)}(\gamma'(t)) = \sum_i x_i'(t)\,\partial_i f(\gamma(t))\).
- Exploiter le résultat : pour prouver la constance, intégrer / utiliser la connexité de \(I\) ; pour lire une contrainte de type EDP, évaluer la dérivée le long de l'arc contre les coefficients de l'EDP.
Compétences à pratiquer
- Dériver le long d'un arc
III
Classe \(\mathcal{C}^1\), vecteurs tangents et classe \(\mathcal{C}^k\)
III.1
Applications de classe \(\mathcal{C}^1\) et formule intégrale le long d'un arc
Une application est de classe \(\mathcal{C}^1\) lorsqu'elle est différentiable sur \(\Omega\) et que sa différentielle varie continûment. Le théorème fondamental : \(f\) est \(\mathcal{C}^1\) si et seulement si ses dérivées partielles existent et sont continues — le critère pratique et vérifiable. Une fois \(f\) de classe \(\mathcal{C}^1\), la dérivation le long d'un arc (sous-section~2.3) s'intègre : la formule intégrale \(f(b) - f(a) = \int_0^1 \mathrm{d}f_{\gamma(t)}(\gamma'(t))\,\mathrm{d}t\) relie la différentielle sur \(\Omega\) à l'accroissement de \(f\) entre deux points joints par un arc \(\mathcal{C}^1\), et donne la caractérisation des fonctions constantes sur un ouvert connexe par arcs.
Définition — Classe \(\mathcal{C}^1\) sur un ouvert
L'application \(f \colon \Omega \to F\) est de classe \(\mathcal{C}^1\) sur \(\Omega\) si \(f\) est différentiable sur \(\Omega\) et si l'application différentielle \(\mathrm{d}f \colon \Omega \to \mathcal{L}(E,F)\), \(a \mapsto \mathrm{d}f_a\), est continue sur \(\Omega\). L'ensemble de ces applications est noté \(\mathcal{C}^1(\Omega, F)\). Théorème — Caractérisation de \(\mathcal{C}^1\) par les dérivées partielles
Fixons une base \((e_1, \dots, e_n)\) de \(E\). Alors \(f\) est de classe \(\mathcal{C}^1\) sur \(\Omega\) si et seulement si ses dérivées partielles \(\partial_1 f, \dots, \partial_n f\) (relatives à cette base fixée) existent sur \(\Omega\) et sont continues sur \(\Omega\).
\((\Rightarrow)\) (démonstration complète). Lorsque \(f\) est \(\mathcal{C}^1\), l'application différentielle \(\mathrm{d}f \colon \Omega \to \mathcal{L}(E, F)\) est continue. Pour chaque \(i\), l'évaluation \(\mathrm{ev}_i \colon \mathcal{L}(E, F) \to F\), \(u \mapsto u(e_i)\), est linéaire et continue (elle vérifie \(\norme{u(e_i)} \le \norme{u}_{\mathrm{op}}\,\norme{e_i}\)). La dérivée partielle \(\partial_i f = \mathrm{ev}_i \circ \mathrm{d}f \colon \Omega \to F\) est donc la composée de deux applications continues, donc continue sur \(\Omega\).
\((\Leftarrow)\) La démonstration n'est pas exigible (« La démonstration n'est pas exigible. », Programme \(\S\,11d\)). Idée : en chaque \(a \in \Omega\), choisir \(r > 0\) avec \(B(a, r) \subset \Omega\) (\(\Omega\) ouvert) et prendre \(\norme{h}\) assez petit pour que le chemin polygonal de \(a\) à \(a + h\) passant par les \(n+1\) points \(a_0 = a\), \(a_k = a + \sum_{j \le k} h_j e_j\) reste dans \(B(a, r) \subset \Omega\) ; sur chaque segment \([a_{k-1}, a_k]\) (paramétré par \(s \in [0,1] \mapsto a_{k-1} + s\,h_k e_k\), valable pour tout signe de \(h_k\)), appliquer la formule des accroissements finis vectorielle (théorème fondamental du calcul pour une application \(\mathcal{C}^1\) \([0,1] \to F\), rappelé de Fonctions vectorielles), pas le théorème des accroissements finis scalaire (qui échoue pour les applications à valeurs dans \(F\)). La continuité des dérivées partielles transforme le reste cumulé en \(o(\norme{h})\), avec \(\sum_k h_k\,\partial_k f(a)\) comme partie linéaire. Pas de bloc Preuve complet.
\((\Leftarrow)\) La démonstration n'est pas exigible (« La démonstration n'est pas exigible. », Programme \(\S\,11d\)). Idée : en chaque \(a \in \Omega\), choisir \(r > 0\) avec \(B(a, r) \subset \Omega\) (\(\Omega\) ouvert) et prendre \(\norme{h}\) assez petit pour que le chemin polygonal de \(a\) à \(a + h\) passant par les \(n+1\) points \(a_0 = a\), \(a_k = a + \sum_{j \le k} h_j e_j\) reste dans \(B(a, r) \subset \Omega\) ; sur chaque segment \([a_{k-1}, a_k]\) (paramétré par \(s \in [0,1] \mapsto a_{k-1} + s\,h_k e_k\), valable pour tout signe de \(h_k\)), appliquer la formule des accroissements finis vectorielle (théorème fondamental du calcul pour une application \(\mathcal{C}^1\) \([0,1] \to F\), rappelé de Fonctions vectorielles), pas le théorème des accroissements finis scalaire (qui échoue pour les applications à valeurs dans \(F\)). La continuité des dérivées partielles transforme le reste cumulé en \(o(\norme{h})\), avec \(\sum_k h_k\,\partial_k f(a)\) comme partie linéaire. Pas de bloc Preuve complet.
Le critère ne dépend pas de la base choisie : un changement de base écrit les nouvelles dérivées partielles comme des combinaisons linéaires finies des anciennes, donc la continuité dans une base équivaut à la continuité dans n'importe quelle autre.
Proposition — Les opérations algébriques préservent \(\mathcal{C}^1\)
La combinaison linéaire de deux applications \(\mathcal{C}^1\) \(\Omega \to F\) est \(\mathcal{C}^1\) ; le produit multilinéaire \(M(f_1, \dots, f_p)\) d'applications \(\mathcal{C}^1\) via une multilinéaire \(M\) est \(\mathcal{C}^1\) ; le quotient \(f / g\) d'une application \(\mathcal{C}^1\) \(f \colon \Omega \to F\) par une application scalaire \(\mathcal{C}^1\) \(g \colon \Omega \to \mathbb{R}\) ne s'annulant pas sur \(\Omega\) est \(\mathcal{C}^1\). En conséquence \(\mathcal{C}^1(\Omega, F)\) est un \(\mathbb{R}\)-espace vectoriel et \(\mathcal{C}^1(\Omega, \mathbb{R})\) est une \(\mathbb{R}\)-algèbre.
Combinaison linéaire. Combiner la proposition de combinaison linéaire de la sous-section~2.1 (qui donne la différentiabilité et la formule explicite \(\mathrm{d}(\lambda f + \mu g)_a = \lambda \mathrm{d}f_a + \mu \mathrm{d}g_a\)) avec la continuité de la somme et du produit scalaire sur \(\mathcal{L}(E, F)\) (rappels de Limites et continuité dans un espace normé) : l'application différentielle \(a \mapsto \lambda \mathrm{d}f_a + \mu \mathrm{d}g_a\) est continue car chaque facteur l'est.
Produit multilinéaire. La proposition du produit multilinéaire de la sous-section~2.1 donne la différentiabilité et une formule explicite. La différentielle en \(a\) est une somme de \(p\) termes, chacun de la forme \(M(f_1(a), \dots, \mathrm{d}f_{k,a}(\cdot), \dots, f_p(a))\), et dépend continûment de \(a\) via les \(f_j\) continues et les \(\mathrm{d}f_k\) continues.
Quotient. Écrire \(f / g = f \cdot (1/g)\) et se ramener au cas du produit multilinéaire une fois que \(1/g\) aura été montré \(\mathcal{C}^1\). L'application \(1/g\) est la composée \(\iota \circ g\) où \(\iota \colon t \mapsto 1/t\) est \(\mathcal{C}^1\) sur \(\mathbb{R}^*\) (rappel de Dérivabilité) ; appliquer la règle de la chaîne (sous-section~2.2) donne \(\mathrm{d}(1/g)_a = -g(a)^{-2}\,\mathrm{d}g_a\), qui dépend continûment de \(a\) (continuité de \(g\), continuité de \(\mathrm{d}g\), continuité de la multiplication \(\mathcal{L}(E, \mathbb{R}) \times \mathbb{R} \to \mathcal{L}(E, \mathbb{R})\)). Donc \(1/g \in \mathcal{C}^1(\Omega, \mathbb{R})\) et \(f/g \in \mathcal{C}^1(\Omega, F)\) par le cas du produit multilinéaire.
Les structures d'espace vectoriel et d'algèbre de \(\mathcal{C}^1(\Omega, F)\) et \(\mathcal{C}^1(\Omega, \mathbb{R})\) découlent des cas combinaison linéaire et produit multilinéaire (\(F\) et produit ordinaire sur \(\mathbb{R}\)).
Proposition — La composition préserve \(\mathcal{C}^1\)
Si \(f \in \mathcal{C}^1(\Omega, F)\) et \(g \in \mathcal{C}^1(\Omega', G)\) avec \(f(\Omega) \subset \Omega'\), alors \(g \circ f \in \mathcal{C}^1(\Omega, G)\).
Par la règle de la chaîne (sous-section~2.2), \(g \circ f\) est différentiable sur \(\Omega\) avec \(\mathrm{d}(g \circ f)_a = \mathrm{d}g_{f(a)} \circ \mathrm{d}f_a\). L'application \(a \mapsto \mathrm{d}(g \circ f)_a\) est la composée de trois applications continues : \(a \mapsto f(a)\) (continue puisque \(f \in \mathcal{C}^1\), a fortiori continue), \(b \mapsto \mathrm{d}g_b\) (continue puisque \(g \in \mathcal{C}^1\)), et la composition \((\psi, \varphi) \mapsto \psi \circ \varphi \colon \mathcal{L}(F, G) \times \mathcal{L}(E, F) \to \mathcal{L}(E, G)\) (continue bilinéaire — critère de continuité multilinéaire de Limites et continuité dans un espace normé, automatique en dimension finie). Donc \(\mathrm{d}(g \circ f)\) est continue sur \(\Omega\) et \(g \circ f \in \mathcal{C}^1(\Omega, G)\).
Théorème — Formule intégrale le long d'un arc
Soit \(f \in \mathcal{C}^1(\Omega, F)\) et \(\gamma \in \mathcal{C}^1([0,1], \Omega)\) avec \(\gamma(0) = a\) et \(\gamma(1) = b\). Alors $$ f(b) - f(a) = \int_0^1 \mathrm{d}f_{\gamma(t)}\bigl(\gamma'(t)\bigr)\,\mathrm{d}t. $$
Posons \(\Phi(t) = f(\gamma(t)) \colon [0,1] \to F\). La convention de Fonctions vectorielles pour les arcs \(\mathcal{C}^1\) sur un segment fermé : \(\gamma \in \mathcal{C}^1([0,1], \Omega)\) est dérivable sur \(]0,1[\) et admet une dérivée continue \(\gamma' \colon [0,1] \to E\) (la dérivée aux extrémités est unilatérale), et le théorème fondamental du calcul du chapitre~18 est énoncé exactement sous cette hypothèse. Par dérivation le long d'un arc (sous-section~2.3, valable sur \(]0,1[\) ; la même preuve par substitution DL\(_1\) appliquée avec des limites unilatérales donne l'identité aux extrémités), \(\Phi\) est dérivable sur \([0,1]\) avec \(\Phi'(t) = \mathrm{d}f_{\gamma(t)}(\gamma'(t))\).
\(\Phi'\) est continue sur \([0,1]\). C'est la composée de trois applications continues : \(t \mapsto \gamma(t)\) (\(\mathcal{C}^1\), donc continue), \(a \mapsto \mathrm{d}f_a\) (continue puisque \(f \in \mathcal{C}^1\)), et \(t \mapsto \gamma'(t)\) (continue puisque \(\gamma \in \mathcal{C}^1\)), associées à l'évaluation bilinéaire continue \((u, v) \mapsto u(v) \colon \mathcal{L}(E, F) \times E \to F\) (vérifiant \(\norme{u(v)} \le \norme{u}_{\mathrm{op}}\,\norme{v}\), continuité multilinéaire rappelée de Limites et continuité dans un espace normé). Donc \(\Phi \in \mathcal{C}^1([0,1], F)\).
Le théorème fondamental du calcul pour une application \(\mathcal{C}^1\) à valeurs vectorielles (rappelé de Fonctions vectorielles) donne \(\Phi(1) - \Phi(0) = \int_0^1 \Phi'(t)\,\mathrm{d}t\), c'est-à-dire \(f(b) - f(a) = \int_0^1 \mathrm{d}f_{\gamma(t)}(\gamma'(t))\,\mathrm{d}t\).
Proposition — Cas affine
Soit \(f \in \mathcal{C}^1(\Omega, F)\), \(a \in \Omega\) et \(v \in E\) tels que le segment \([a, a+v] = \{a + tv : t \in [0,1]\}\) soit contenu dans \(\Omega\). Alors $$ f(a + v) - f(a) = \int_0^1 \mathrm{d}f_{a+tv}(v)\,\mathrm{d}t. $$
On applique la formule intégrale à \(\gamma(t) = a + tv\), \(\gamma'(t) = v\) constant.
Proposition — Caractérisation des fonctions constantes
Soit \(\Omega\) connexe par arcs et \(f \colon \Omega \to F\) différentiable sur \(\Omega\) (l'hypothèse \(\mathcal{C}^1\) n'est pas nécessaire pour l'énoncé). Alors \(f\) est constante sur \(\Omega\) si et seulement si \(\mathrm{d}f_a = 0_{\mathcal{L}(E,F)}\) pour tout \(a \in \Omega\). (Pour un ouvert \(\Omega\) d'un espace normé de dimension finie, la connexité par arcs équivaut à la connexité — rappel de Compacité, connexité, dimension finie — donc la proposition pourrait aussi être énoncée sous l'une ou l'autre hypothèse ; la version fidèle au programme est la version connexe par arcs ci-dessus.)
\((\Rightarrow)\) Si \(f\) est constante, alors \(\mathrm{d}f_a = 0\) en tout \(a\) (sous-section~1.1 Exemple~2).
\((\Leftarrow)\) — démontré pour \(\Omega\) convexe (le programme restreint la démonstration au cas convexe : « Démonstration pour \(\Omega\) convexe. », Programme \(\S\,11d\)). Pour \(\Omega\) convexe et \(a, b \in \Omega\), le segment \(\gamma(t) = (1-t)a + tb\) reste dans \(\Omega\) pour \(t \in [0,1]\). Par dérivation le long d'un arc (sous-section~2.3 — ne requiert que \(f\) différentiable et \(\gamma\) dérivable), l'application \(\Phi(t) = f(\gamma(t)) \colon [0,1] \to F\) est dérivable avec \(\Phi'(t) = \mathrm{d}f_{\gamma(t)}(b - a) = 0_F\) (puisque \(\mathrm{d}f_{\gamma(t)} = 0\) par hypothèse). Le résultat à une variable selon lequel une application à valeurs vectorielles définie sur un intervalle connexe et de dérivée nulle est constante (rappel de Fonctions vectorielles) donne \(\Phi(1) = \Phi(0)\), c'est-à-dire \(f(b) = f(a)\), et \(f\) est constante. Le cas connexe par arcs (admis dans ce cours) : enchaîner l'argument du cas convexe le long des segments d'un chemin polygonal reliant deux points quelconques de \(\Omega\) (un ouvert connexe par arcs d'un espace normé de dimension finie est polygonalement connexe par arcs — rappel de Compacité, connexité, dimension finie).
Démonstration alternative (pour \(f \in \mathcal{C}^1(\Omega, F)\)) : invoquer la formule intégrale le long d'un arc du théorème précédent avec \(\gamma(t) = (1-t)a + tb\), \(f(b) - f(a) = \int_0^1 \mathrm{d}f_{\gamma(t)}(b-a)\,\mathrm{d}t = 0_F\). La démonstration directe par règle de la chaîne ci-dessus est plus courte et fonctionne sous l'hypothèse plus faible « \(f\) différentiable ».
Image : un arc \(\mathcal{C}^1\) \(\gamma \colon [0, 1] \to \Omega\) d'extrémités \(a, b\) ; la formule intégrale somme la vitesse \((f \circ \gamma)'(t) = \mathrm{d}f_{\gamma(t)}(\gamma'(t))\) le long de l'arc pour récupérer l'accroissement \(f(b) - f(a)\). 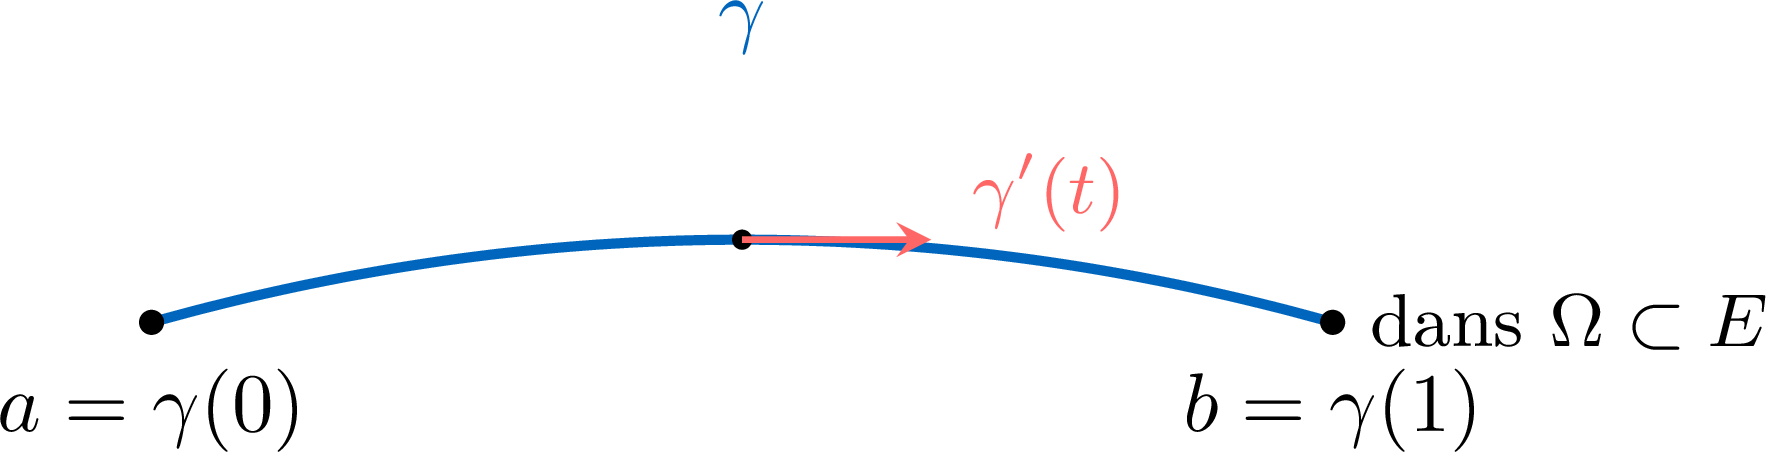
Exemple — L'application \(M \mapsto M^2\) est \(\mathcal{C}^1\)
Montrer que \(f \colon \mathcal{M}_n(\mathbb{R}) \to \mathcal{M}_n(\mathbb{R})\), \(M \mapsto M^2\), est de classe \(\mathcal{C}^1\) sur \(\mathcal{M}_n(\mathbb{R})\).
Par sous-section~1.1 Exemple~4, \(f\) est différentiable en tout \(M\) avec \(\mathrm{d}f_M(H) = MH + HM\). L'application différentielle \(\mathrm{d}f \colon \mathcal{M}_n(\mathbb{R}) \to \mathcal{L}(\mathcal{M}_n(\mathbb{R}), \mathcal{M}_n(\mathbb{R}))\), \(M \mapsto (H \mapsto MH + HM)\), dépend linéairement de \(M\) (donc a fortiori continûment, puisque les applications linéaires sur un espace de dimension finie sont continues). Donc \(f \in \mathcal{C}^1\).
Exemple — Les applications polynomiales sont \(\mathcal{C}^1\)
Une application polynomiale \(\mathbb{R}^n \to \mathbb{R}^m\) (chaque coordonnée polynomiale en \(x_1, \dots, x_n\)) est de classe \(\mathcal{C}^1\) sur \(\mathbb{R}^n\) : les dérivées partielles de chaque coordonnée sont polynomiales, continues sur \(\mathbb{R}^n\), donc le critère \(\mathcal{C}^1\) s'applique. Exemple — Caractérisation des fonctions constantes en pratique
Une application \(f \in \mathcal{C}^1(\mathbb{R}^n, F)\) avec \(\mathrm{d}f_a = 0\) pour tout \(a \in \mathbb{R}^n\) est constante sur \(\mathbb{R}^n\) : \(\mathbb{R}^n\) est convexe, donc le cas convexe de la caractérisation des fonctions constantes s'applique. Méthode — Montrer qu'une application est de classe \(\mathcal{C}^1\)
- Critère des dérivées partielles. Fixer une base de \(E\), calculer les dérivées partielles \(\partial_i f\) sur \(\Omega\), et vérifier que chacune est continue sur \(\Omega\).
- Opérations algébriques. Assembler \(f\) à partir d'un stock de briques \(\mathcal{C}^1\) (applications linéaires, coordonnées polynomiales, l'inverse \(t \mapsto 1/t\) sur \(\mathbb{R}^*\), \(\dots\)) via combinaisons linéaires, produits multilinéaires, quotients, et composition.
Compétences à pratiquer
- Démontrer qu'une application est de classe \(\mathcal{C}^1\)
- Appliquer la formule intégrale
III.2
Vecteurs tangents à une partie
Un vecteur \(v \in E\) est tangent à une partie \(X \subset E\) en un point \(x \in X\) s'il est la vitesse \(\gamma'(0)\) d'un arc de \(X\) passant par \(x\) — un arc paramétré à valeurs dans \(X\), seulement supposé dérivable en \(0\). L'ensemble \(T_x X\) de tous les vecteurs tangents est la partie tangente en \(x\) — a priori seulement une partie de \(E\), sans structure d'espace vectoriel supposée. La terminologie « espace tangent » n'est utilisée que lorsque \(T_x X\) est effectivement un sous-espace vectoriel de \(E\), ce qui se produit pour les sous-espaces affines, les sphères, les graphes, et (sous l'hypothèse \(\mathrm{d}g_x \ne 0\) du programme) pour les ensembles de niveau d'une application numérique \(\mathcal{C}^1\) ; la démonstration de ce dernier résultat repose sur le théorème des fonctions implicites et est hors programme.
Définition — Vecteur tangent, partie tangente
Soit \(X \subset E\) et \(x \in X\). Un vecteur \(v \in E\) est tangent à \(X\) en \(x\) s'il existe \(\varepsilon > 0\) et un arc \(\gamma \colon \,]{-}\varepsilon, \varepsilon[\, \to X\) dérivable en \(0\) avec \(\gamma(0) = x\) et \(\gamma'(0) = v\). L'ensemble de ces vecteurs est la partie tangente de \(X\) en \(x\), notée \(T_x X\). Exemple — Sous-espace affine
Pour \(X = x_0 + V\) un sous-espace affine de \(E\) de direction \(V \subset E\), \(T_x X = V\) pour tout \(x \in X\). Les deux inclusions : - \(V \subset T_x X\) : tout vecteur \(v \in V\) est la vitesse en \(0\) de l'arc affine \(\gamma(t) = x + tv\), qui reste dans \(X\) (puisque \(x \in X\) et \(tv \in V\), donc \(x + tv \in x_0 + V = X\)).
- \(T_x X \subset V\) : soit \(v \in T_x X\) avec arc \(\gamma \colon \,]{-}\varepsilon, \varepsilon[\, \to X\) dérivable en \(0\), \(\gamma(0) = x\), \(\gamma'(0) = v\). Pour tout \(t\), \(\gamma(t) \in X = x_0 + V\), donc \(\gamma(t) - x_0 \in V\). La dérivée en \(0\) de \(t \mapsto \gamma(t) - x_0\) vaut \(\gamma'(0) = v\), et comme \(V\) est un sous-espace vectoriel (fermé) de l'espace de dimension finie \(E\) et stable par l'opération de dérivation d'une courbe (le taux d'accroissement reste dans \(V\) à chaque \(t\), et \(V\) est fermé dans \(E\)), \(v \in V\).
Exemple — Sphère d'un espace euclidien
Soit \(E\) euclidien et \(r > 0\). Montrer que, pour \(X = S(0_E, r) = \{x \in E : \norme{x}^2 = r^2\}\) et tout \(x \in X\), $$ T_x X = \{v \in E : \langle x, v \rangle = 0\} = x^\perp. $$
\((\subset)\). Soit \(v \in T_x X\) avec arc \(\gamma\) dans \(X\), \(\gamma(0) = x\), \(\gamma'(0) = v\). Le carré de la norme \(t \mapsto \norme{\gamma(t)}^2 = \langle \gamma(t), \gamma(t) \rangle\) est constant égal à \(r^2\), donc sa dérivée en \(0\) s'annule. Par la règle du produit bilinéaire (le produit scalaire est bilinéaire continu) appliquée à \(t \mapsto \langle \gamma(t), \gamma(t) \rangle\), $$ \frac{\mathrm{d}}{\mathrm{d}t}\Bigl[\langle \gamma(t), \gamma(t) \rangle\Bigr]\Big|_{t=0} = 2 \langle \gamma(0), \gamma'(0) \rangle = 2 \langle x, v \rangle, $$ qui doit valoir \(0\). D'où \(\langle x, v \rangle = 0\), c'est-à-dire \(v \in x^\perp\).
\((\supset)\). Soit \(v \in x^\perp\) (avec \(v = 0_E\) réalisé par l'arc constant \(\gamma \equiv x\)). Pour \(v \ne 0_E\), posons \(\gamma(t) = r\,\dfrac{x + tv}{\norme{x + tv}}\), bien défini pour \(\lvert t \rvert\) petit (\(x + tv \ne 0_E\) pour \(t\) proche de \(0\)). Alors \(\gamma(0) = r\,x/\norme{x} = x\) (puisque \(\norme{x} = r\)), \(\norme{\gamma(t)} = r\) (sur la sphère). En \(t = 0\), la dérivée de \(t \mapsto \norme{x + tv}^2 = \norme{x}^2 + 2 t \langle x, v \rangle + t^2 \norme{v}^2\) vaut \(2 \langle x, v \rangle = 0\) (puisque \(v \perp x\)), donc la dérivée de \(t \mapsto \norme{x + tv}\) en \(t = 0\) vaut \(0\). En dérivant \(\gamma(t) = r (x + tv) / \norme{x + tv}\) par la règle du quotient, $$ \gamma'(0) = r\,\frac{v \cdot \norme{x} - x \cdot 0}{\norme{x}^2} = r\,\frac{v \cdot r}{r^2} = v. $$ D'où \(v \in T_x X\).
\((\supset)\). Soit \(v \in x^\perp\) (avec \(v = 0_E\) réalisé par l'arc constant \(\gamma \equiv x\)). Pour \(v \ne 0_E\), posons \(\gamma(t) = r\,\dfrac{x + tv}{\norme{x + tv}}\), bien défini pour \(\lvert t \rvert\) petit (\(x + tv \ne 0_E\) pour \(t\) proche de \(0\)). Alors \(\gamma(0) = r\,x/\norme{x} = x\) (puisque \(\norme{x} = r\)), \(\norme{\gamma(t)} = r\) (sur la sphère). En \(t = 0\), la dérivée de \(t \mapsto \norme{x + tv}^2 = \norme{x}^2 + 2 t \langle x, v \rangle + t^2 \norme{v}^2\) vaut \(2 \langle x, v \rangle = 0\) (puisque \(v \perp x\)), donc la dérivée de \(t \mapsto \norme{x + tv}\) en \(t = 0\) vaut \(0\). En dérivant \(\gamma(t) = r (x + tv) / \norme{x + tv}\) par la règle du quotient, $$ \gamma'(0) = r\,\frac{v \cdot \norme{x} - x \cdot 0}{\norme{x}^2} = r\,\frac{v \cdot r}{r^2} = v. $$ D'où \(v \in T_x X\).
Exemple — Graphe d'une fonction numérique
Soit \(f \colon U \to \mathbb{R}\) une fonction numérique \(\mathcal{C}^1\) sur un ouvert \(U \subset \mathbb{R}^2\), et \(X = \{(x, f(x)) : x \in U\} \subset \mathbb{R}^3\) son graphe. Soit \(p_0 = (x_0, f(x_0)) \in X\). Montrer que \(T_{p_0} X = \mathrm{Vect}(v_1, v_2)\) où \(v_1 = (e_1, \partial_1 f(x_0))\) et \(v_2 = (e_2, \partial_2 f(x_0))\) dans \(\mathbb{R}^3\).
\((\supset)\). Pour \((u, v) \in \mathbb{R}^2\), l'arc \(\gamma(t) = (x_0 + t(u, v),\ f(x_0 + t(u, v))) \in X\) est bien défini pour \(t\) au voisinage de \(0\) (\(U\) ouvert), dérivable en \(0\), avec \(\gamma(0) = p_0\). La dérivation le long de l'arc \(t \mapsto x_0 + t(u, v)\) dans \(U\) donne, par sous-section~2.3, $$ \frac{\mathrm{d}}{\mathrm{d}t}\Bigl[f(x_0 + t(u, v))\Bigr]\Big|_{t=0} = \mathrm{d}f_{x_0}(u, v) = u\,\partial_1 f(x_0) + v\,\partial_2 f(x_0). $$ D'où \(\gamma'(0) = (u, v,\ u\,\partial_1 f(x_0) + v\,\partial_2 f(x_0)) = u\,v_1 + v\,v_2\), qui est un élément arbitraire de \(\mathrm{Vect}(v_1, v_2)\). Donc \(\mathrm{Vect}(v_1, v_2) \subset T_{p_0} X\).
\((\subset)\). Soit \(w \in T_{p_0} X\) avec arc \(\gamma \colon \,]{-}\varepsilon, \varepsilon[\, \to X\), \(\gamma(0) = p_0\), \(\gamma'(0) = w\). Écrivons \(\gamma(t) = (\gamma_1(t), \gamma_2(t), \gamma_3(t)) \in X\), donc \(\gamma_3(t) = f(\gamma_1(t), \gamma_2(t))\). Posons \(\alpha(t) = (\gamma_1(t), \gamma_2(t)) \in U\) ; la projection linéaire continue \(\mathbb{R}^3 \to \mathbb{R}^2\) sur les deux premières coordonnées préserve la dérivabilité en \(0\), donc \(\alpha\) est dérivable en \(0\) avec \(\alpha(0) = x_0\) et \(\alpha'(0) = (\gamma_1'(0), \gamma_2'(0))\). Par dérivation le long de l'arc \(\alpha\), $$ \gamma_3'(0) = (f \circ \alpha)'(0) = \mathrm{d}f_{x_0}(\alpha'(0)) = \gamma_1'(0)\,\partial_1 f(x_0) + \gamma_2'(0)\,\partial_2 f(x_0). $$ Donc \(w = \gamma'(0) = \gamma_1'(0)\,v_1 + \gamma_2'(0)\,v_2 \in \mathrm{Vect}(v_1, v_2)\).
Le plan tangent affine de Fonctions de deux variables, passant par \(p_0\) lui-même, est la translation \(p_0 + T_{p_0} X\).
Proposition — Les vecteurs tangents annulent la différentielle d'une application de définition
Soit \(X = \{x \in \Omega : g(x) = 0_{\mathbb{R}^m}\}\) pour une certaine \(g \colon \Omega \to \mathbb{R}^m\) de classe \(\mathcal{C}^1\). Pour tout \(x \in X\), $$ T_x X \subset \textcolor{colorprop}{\mathrm{Ker}\,\mathrm{d}g_x}. $$
Soit \(v \in T_x X\) avec arc \(\gamma \colon \,]{-}\varepsilon, \varepsilon[\, \to X\), \(\gamma(0) = x\), \(\gamma'(0) = v\). L'application \(g \circ \gamma \colon \,]{-}\varepsilon, \varepsilon[\, \to \mathbb{R}^m\) est identiquement \(0_{\mathbb{R}^m}\) (puisque \(\gamma\) prend ses valeurs dans \(X = \{g = 0\}\)), donc sa dérivée en \(0\) s'annule. Par dérivation le long d'un arc (sous-section~2.3), $$ 0_{\mathbb{R}^m} = (g \circ \gamma)'(0) = \mathrm{d}g_x(\gamma'(0)) = \mathrm{d}g_x(v), $$ donc \(v \in \mathrm{Ker}\,\mathrm{d}g_x\).
Théorème — Espace tangent à un ensemble de niveau
Soit \(g \colon \Omega \to \mathbb{R}\) une fonction numérique de classe \(\mathcal{C}^1\) sur l'ouvert \(\Omega \subset E\). Si \(x \in X = \{g = 0\}\) et \(\mathrm{d}g_x \ne 0\), alors $$ T_x X = \textcolor{colorprop}{\mathrm{Ker}\,\mathrm{d}g_x}. $$
Hors programme
« La démonstration de cet énoncé et le théorème des fonctions implicites sont hors programme. » (Programme \(\S\,11e\), p.~29). La proposition ci-dessus donne l'inclusion facile \(T_x X \subset \mathrm{Ker}\,\mathrm{d}g_x\) (contenu exigible) ; l'inclusion réciproque \(\mathrm{Ker}\,\mathrm{d}g_x \subset T_x X\) repose sur le théorème des fonctions implicites et est admise dans ce cours.
Image : sur \(\mathbb{R}^2\), une courbe de niveau \(X = \{g = 0\}\) ; en un point \(x \in X\) où \(\nabla g(x) \ne 0\), le gradient est perpendiculaire à \(X\), et la droite tangente est \(x + T_x X = x + \mathrm{Ker}\,\mathrm{d}g_x\). 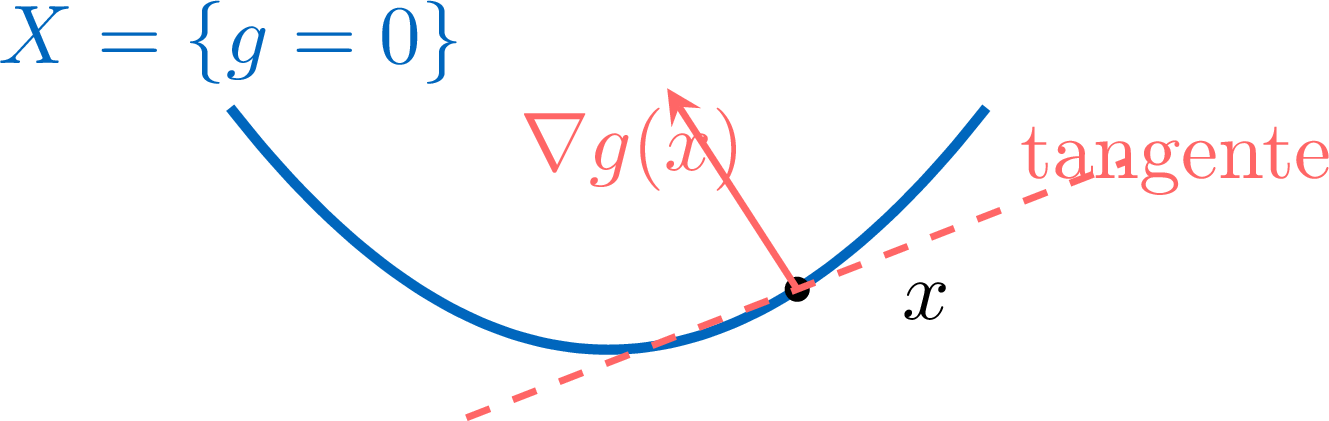
Exemple — Interprétation gradient en espace euclidien
Soit \(E\) euclidien, \(g \colon \Omega \to \mathbb{R}\) une fonction \(\mathcal{C}^1\) sur l'ouvert \(\Omega \subset E\), \(X = \{g = 0\}\) l'ensemble de niveau, et \(x \in X\) avec \(\nabla g(x) \ne 0_E\). La différentielle \(\mathrm{d}g_x(h) = \langle \nabla g(x), h \rangle\) donne alors, via le théorème de l'espace tangent ci-dessus, $$ T_x X = \mathrm{Ker}\,\mathrm{d}g_x = \bigl(\nabla g(x)\bigr)^\perp. $$ L'espace tangent est l'orthogonal du gradient en \(x\) — lien entre sous-section~1.3 (gradient \(\perp\) lignes de niveau) et l'espace tangent. Exemple — Plan tangent à une surface de \(\mathbb{R}^3\)
Pour \(X = \{(x, y, z) \in \mathbb{R}^3 : g(x, y, z) = 0\}\) avec \(g \in \mathcal{C}^1\) et \(\nabla g(x_0) \ne 0\), le plan tangent affine en \(x_0 \in X\) est $$ x_0 + \bigl(\nabla g(x_0)\bigr)^\perp \subset \mathbb{R}^3. $$ Pour la sphère \(g(x, y, z) = x^2 + y^2 + z^2 - r^2\), \(\nabla g(x_0) = 2 x_0\), donc le plan tangent est \(x_0 + x_0^\perp\), perpendiculaire au vecteur position (on retrouve l'Exemple~2 de cette sous-section). Méthode — Déterminer l'espace tangent d'une partie
- Méthode directe (arcs). Trouver des arcs \(\gamma \colon \,]{-}\varepsilon, \varepsilon[\, \to X\) réalisant des vecteurs candidats \(v = \gamma'(0)\) en \(x\) (un arc par direction, ou une famille paramétrée).
- Méthode par ensemble de niveau. Si \(X = \{g = 0\}\) pour une application numérique \(\mathcal{C}^1\) \(g\) avec \(\mathrm{d}g_x \ne 0\), appliquer le théorème du programme : \(T_x X = \mathrm{Ker}\,\mathrm{d}g_x\). Lorsque \(E\) est euclidien, cela se lit \(T_x X = (\nabla g(x))^\perp\).
Compétences à pratiquer
- Déterminer un espace tangent
III.3
Applications de classe \(\mathcal{C}^k\) et théorème de Schwarz
On itère : dérivées partielles d'ordre supérieur \(\partial^2_{ij} f = \partial_i(\partial_j f)\), et par récurrence \(\partial^k_{j_1, \dots, j_k} f\) ; classe \(\mathcal{C}^k\) lorsque toutes les dérivées partielles jusqu'à l'ordre \(k\) existent et sont continues ; théorème de Schwarz — pour une application \(\mathcal{C}^2\), l'ordre de différentiation partielle est sans importance. La classe est définie par les dérivées partielles seulement : la notion de différentielle seconde \(\mathrm{d}^2 f\) est hors programme.
Définition — Dérivées partielles d'ordre supérieur
Fixons une base de \(E\) et identifions \(E\) à \(\mathbb{R}^n\). Les dérivées partielles d'ordre \(k\) sont définies par itération de la dérivation partielle. Convention (lecture leibnizienne de \(\frac{\partial^2 f}{\partial x_i \partial x_j} = \partial_i \partial_j f\), l'opérateur le plus à droite étant appliqué en premier) : la suite d'indices \((j_1, \dots, j_k)\) se lit de l'extérieur vers l'intérieur.Cas de base (\(k = 2\)). Lorsque \(\partial_j f\) existe sur \(\Omega\) et admet elle-même une dérivée partielle par rapport à \(x_i\) en \(a\), $$ \partial^2_{ij} f(a) = \partial_i(\partial_j f)(a). $$ Étape inductive. Lorsque \(\partial^{k-1}_{j_2, \dots, j_k} f\) existe sur \(\Omega\) et admet une dérivée partielle par rapport à \(x_{j_1}\) en \(a\), $$ \partial^k_{j_1, \dots, j_k} f(a) = \partial_{j_1}\bigl(\partial^{k-1}_{j_2, \dots, j_k} f\bigr)(a). $$ Ainsi \(\partial_{j_1}\) (le plus à l'extérieur dans l'écriture) est appliqué en dernier, \(\partial_{j_k}\) (le plus à l'intérieur) est appliqué en premier — cohérent avec le cas de base. Seule l'existence de chaque dérivée partielle itérée est requise à chaque étape (pas la différentiabilité complète). Notations : \(\dfrac{\partial^k f}{\partial x_{j_1}\,\partial x_{j_2}\,\dots\,\partial x_{j_k}}\), \(\partial_{j_1}\,\dots\,\partial_{j_k} f\), \(\partial_{j_1, \dots, j_k} f\).
Définition — Classe \(\mathcal{C}^k\)
Fixons une base \((e_1, \dots, e_n)\) de \(E\). L'application \(f \colon \Omega \to F\) est de classe \(\mathcal{C}^k\) sur \(\Omega\) si toutes les dérivées partielles de \(f\) d'ordre au plus \(k\) relativement à cette base existent sur \(\Omega\) et sont continues sur \(\Omega\). L'ensemble de ces applications est noté \(\mathcal{C}^k(\Omega, F)\), et \(\mathcal{C}^\infty(\Omega, F) = \bigcap_{k \ge 1} \mathcal{C}^k(\Omega, F)\). Indépendance par rapport à la base : la classe \(\mathcal{C}^k\) ne dépend pas de la base choisie — un changement de base écrit les nouvelles dérivées partielles (de tout ordre fixé) comme des combinaisons linéaires finies des anciennes (via la matrice de changement de base itérée \(k\) fois), et les combinaisons linéaires finies d'applications continues sont continues, donc la continuité dans une base implique la continuité dans n'importe quelle autre. Le même argument d'équivalence des bases a été fait pour \(\mathcal{C}^1\) en sous-section~3.1.Remarque (hors programme). « La notion de différentielle seconde est hors programme. » (Programme \(\S\,11g\), p.~29). La classe \(\mathcal{C}^k\) est définie dans ce cours par les dérivées partielles uniquement, pas par une différentielle itérée \(\mathrm{d}^2 f\), \(\mathrm{d}^k f\).
Proposition — Les opérations algébriques préservent \(\mathcal{C}^k\)
La combinaison linéaire, le produit multilinéaire \(M(f_1, \dots, f_p)\) d'applications \(\mathcal{C}^k\) via une multilinéaire \(M\), et le quotient d'une application \(\mathcal{C}^k\) par une application scalaire \(\mathcal{C}^k\) non nulle sont de classe \(\mathcal{C}^k\).
Démonstration non exigible
« Les démonstrations ne sont pas exigibles. » (Programme \(\S\,11g\)). Idée : récurrence sur \(k\) à partir des opérations algébriques \(\mathcal{C}^1\) de la sous-section~3.1, appliquée aux dérivées partielles d'ordre \(< k\). Pas de bloc Preuve complet.
Proposition — La composition d'applications \(\mathcal{C}^k\) est \(\mathcal{C}^k\)
Si \(f \in \mathcal{C}^k(\Omega, F)\), \(g \in \mathcal{C}^k(\Omega', G)\) et \(f(\Omega) \subset \Omega'\), alors \(g \circ f \in \mathcal{C}^k(\Omega, G)\).
Démonstration non exigible
« Les démonstrations ne sont pas exigibles. » (Programme \(\S\,11g\)). Idée : récurrence sur \(k\) via la règle de la chaîne de la sous-section~2.2 et les opérations \(\mathcal{C}^1\) de la sous-section~3.1. Pas de bloc Preuve complet.
Théorème — Schwarz
Si \(f \colon \Omega \to F\) est de classe \(\mathcal{C}^2\) sur \(\Omega\), alors pour tout \(i, j\) et tout \(a \in \Omega\), $$ \partial^2_{ij} f(a) = \textcolor{colorprop}{\partial^2_{ji} f(a)}. $$ L'ordre de différentiation partielle n'affecte pas le résultat.
Démonstration non exigible — esquisse d'idée
« La démonstration n'est pas exigible. » (Programme \(\S\,11g\), p.~29). Idée (n'est pas une preuve de substitution). Pour une fonction numérique \(\mathcal{C}^2\) \(\phi\) à deux variables, la double différence symétrique $$ \Delta^2 \phi(h, k) = \phi(a + h e_i + k e_j) - \phi(a + h e_i) - \phi(a + k e_j) + \phi(a) $$ est manifestement symétrique en \((i, j)\) au sens \(\Delta^2_{ij}(h, k) = \Delta^2_{ji}(k, h)\). En appliquant deux fois le théorème des accroissements finis à une variable (une fois dans chaque variable, dans l'un ou l'autre ordre), on obtient des points intermédiaires \(\xi\) entre \(0\) et \(h\), \(\eta\) entre \(0\) et \(k\) en lesquels \(\Delta^2 \phi(h, k) / (hk) = \partial^2_{ij} \phi(a + \xi e_i + \eta e_j)\), et de même \(\partial^2_{ji} \phi\) en un autre point intermédiaire. La continuité des dérivées partielles secondes fait tendre les deux expressions vers la même limite quand \((h, k) \to (0, 0)\), d'où \(\partial^2_{ij} \phi(a) = \partial^2_{ji} \phi(a)\). Pour \(f\) à valeurs dans \(F\), on se ramène au cas scalaire par décomposition en composantes dans une base fixée de \(F\). Pas de bloc Preuve complet.
Image : la double différence symétrique aux quatre coins d'un petit parallélogramme dans \(\Omega\). 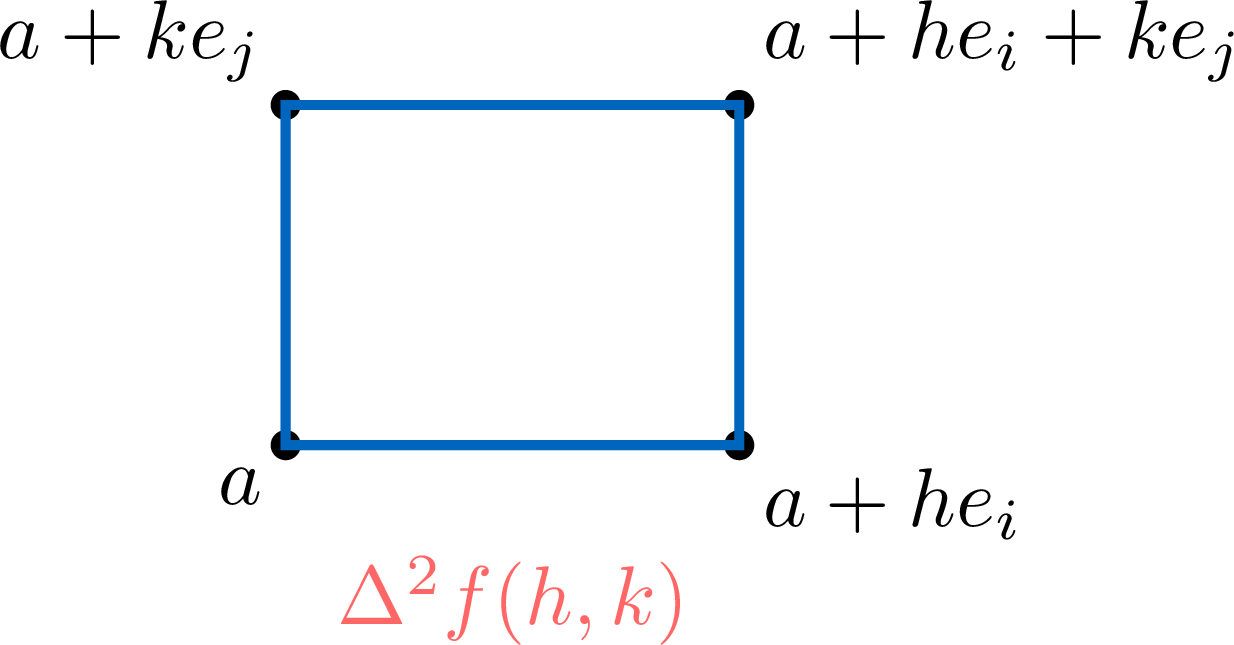
Exemple — Calculer des dérivées partielles secondes et vérifier Schwarz
Soit \(f \colon \mathbb{R}^2 \to \mathbb{R}\), \(f(x, y) = x^2 y^3 + e^{xy}\). Calculer \(\partial^2_{xy} f\) et \(\partial^2_{yx} f\) et vérifier leur égalité.
\(\partial_y f = 3 x^2 y^2 + x\,e^{xy}\), puis \(\partial_x(\partial_y f) = 6 x y^2 + e^{xy} + xy\,e^{xy} = 6 x y^2 + (1 + xy)\,e^{xy}\).
\(\partial_x f = 2 x y^3 + y\,e^{xy}\), puis \(\partial_y(\partial_x f) = 6 x y^2 + e^{xy} + xy\,e^{xy} = 6 x y^2 + (1 + xy)\,e^{xy}\).
Les deux sont égales, comme Schwarz le prédit (\(f\) est \(\mathcal{C}^\infty\), donc \(\mathcal{C}^2\)).
\(\partial_x f = 2 x y^3 + y\,e^{xy}\), puis \(\partial_y(\partial_x f) = 6 x y^2 + e^{xy} + xy\,e^{xy} = 6 x y^2 + (1 + xy)\,e^{xy}\).
Les deux sont égales, comme Schwarz le prédit (\(f\) est \(\mathcal{C}^\infty\), donc \(\mathcal{C}^2\)).
Exemple — Les applications polynomiales et le produit matriciel sont \(\mathcal{C}^\infty\)
Une application polynomiale \(\mathbb{R}^n \to \mathbb{R}^m\) est \(\mathcal{C}^\infty\) : toute dérivée partielle d'ordre quelconque est encore polynomiale, donc continue. L'application produit matriciel \((M, N) \mapsto MN\) sur \(\mathcal{M}_n(\mathbb{R}) \times \mathcal{M}_n(\mathbb{R})\) est \(\mathcal{C}^\infty\) — ses coordonnées dans la base canonique des matrices sont polynomiales en les coefficients de \(M\) et \(N\). Exemple — Une EDP simple du premier ordre
Sur le plan fendu \(\Omega = \mathbb{R}^2 \setminus (\mathbb{R}_{\le 0} \times \{0\})\) (le plan privé de la demi-droite fermée \(\{(x, 0) : x \le 0\}\), origine incluse dans l'exclusion — ainsi l'angle polaire \(\theta \in \,]{-}\pi, \pi[\) est bien défini et \(\mathcal{C}^1\)), résoudre \(x\,\partial_x u + y\,\partial_y u = 0\) pour \(u \in \mathcal{C}^1(\Omega, \mathbb{R})\). La règle de la chaîne de la sous-section~2.2 appliquée à la paramétrisation polaire \((r, \theta) \mapsto (r \cos\theta, r \sin\theta)\) réécrit l'EDP en variables polaires comme \(r\,\partial u / \partial r = 0\), donc \(\partial u / \partial r = 0\) — les solutions sont \(u(x, y) = \varphi(\theta(x, y))\) pour une certaine fonction \(\mathcal{C}^1\) \(\varphi \colon \,]{-}\pi, \pi[\, \to \mathbb{R}\). Géométriquement : \(u\) est constant le long de chaque rayon issu de l'origine contenu dans \(\Omega\). Exemple — Une EDP simple du second ordre
Pour un rectangle ouvert \(\Omega = I \times J \subset \mathbb{R}^2\) (produit de deux intervalles ouverts), résoudre \(\partial^2 f / \partial x\,\partial y = 0\) pour \(f \in \mathcal{C}^2(\Omega, \mathbb{R})\). L'EDP se lit \(\partial_x(\partial_y f) = 0\) sur le rectangle convexe (donc connexe par arcs), donc par la spécialisation à une variable de la caractérisation des fonctions constantes, \(\partial_y f\) ne dépend pas de \(x\) : \(\partial_y f(x, y) = H(y)\) pour une certaine fonction \(H\). En intégrant en \(y\) et en raisonnant symétriquement, \(f(x, y) = g(x) + h(y)\) sur \(I \times J\), avec \(g \in \mathcal{C}^2(I, \mathbb{R})\) et \(h \in \mathcal{C}^2(J, \mathbb{R})\). Méthode — Calculer des dérivées partielles d'ordre supérieur, vérifier Schwarz, montrer \(\mathcal{C}^k\)
- Itérer la règle de dérivation partielle de la sous-section~1.2, dans l'ordre choisi \((j_1, \dots, j_k)\).
- Pour une application \(\mathcal{C}^2\), échanger librement l'ordre de deux dérivations partielles consécutives (Schwarz).
- Pour montrer que \(f\) est \(\mathcal{C}^k\) : soit calculer toutes les dérivées partielles jusqu'à l'ordre \(k\) et vérifier la continuité, soit assembler \(f\) à partir de briques \(\mathcal{C}^k\) (polynômes, exponentielles, \(\dots\)) via les opérations algébriques et la composition.
Pour aller plus loin
Ce chapitre a construit le calcul différentiel des applications entre espaces normés de dimension finie sur \(\mathbb{R}\). Le chapitre suivant, Optimisation, applique cette machinerie aux problèmes d'extremum — points critiques d'une application différentiable, condition nécessaire du premier ordre pour un extremum local en un point intérieur, optimisation sous une contrainte (la règle des multiplicateurs : \(\mathrm{d}f_x\) colinéaire à \(\mathrm{d}g_x\) sur \(\{g = 0\}\), conséquence immédiate du théorème de l'espace tangent de la sous-section~3.2), et la théorie du second ordre — matrice hessienne \(H_f(x)\) et formule de Taylor–Young à l'ordre \(2\), pour lesquels la différentielle seconde \(\mathrm{d}^2 f\) elle-même est hors programme mais la hessienne porte toute l'information d'ordre supérieur.
Compétences à pratiquer
- Calculer des dérivées partielles d'ordre supérieur et vérifier Schwarz
IV
Pour aller plus loin
Compétences à pratiquer
- Synthétiser le chapitre
Aller à la section