Éducation Nationale Française · MP2I
Applications
Vue d'ensemble du chapitre
Une application associe à chaque élément d'un ensemble \(E\) un et un seul élément d'un ensemble \(F\). C'est le point de vue intuitif, adopté tout au long : une application est donnée par sa règle, et l'on ne fait aucune distinction entre les mots « fonction » et « application » — ils désignent le même objet. Les fonctions du chapitre Fonctions étaient des applications entre ensembles de réels, lues sur leurs courbes ; ici les ensembles sont quelconques — \(\mathbb{N}\), l'ensemble \(\mathcal{P}(E)\) des parties de \(E\), un produit, un ensemble d'applications — et chaque propriété se démontre au lieu de se lire sur un graphique. Trois fils traversent le chapitre. Le premier est le langage : une application, son graphe, l'égalité de deux applications, les familles, la restriction et le prolongement, et la fonction indicatrice, qui fait d'une partie une application à valeurs dans \(\{0, 1\}\) et des lois des ensembles des identités algébriques. Le deuxième est la structure : la composition, les injections et les surjections, qui passent aux composées, et les bijections, qui se défont et que deux composées caractérisent, avec la formule \((g \circ f)^{-1} = f^{-1} \circ g^{-1}\). Le troisième est l'action sur les parties : l'image directe \(f(A)\) et l'image réciproque \(f^{-1}(B)\), qui existe pour toute application, leur comportement inégal vis-à-vis des opérations sur les ensembles, et les fibres, qui découpent l'ensemble de départ en morceaux.
Notations. Une application s'écrit \(f \colon E \to F\), et sa règle \(x \mapsto f(x)\) : la flèche \(\to\) va d'ensemble à ensemble, la flèche \(\mapsto\) d'élément à image. L'ensemble des applications de \(E\) dans \(F\) est \(\mathcal{F}(E, F)\) ou \(F^E\) ; la restriction de \(f\) à une partie \(A\) est \(f_{\vert A}\) ; l'identité de \(E\) est \(\mathrm{Id}_E\) ; la composée de \(f\) suivie de \(g\) est \(g \circ f\) ; la fonction indicatrice d'une partie \(A\) est \(\mathbf{1}_A\) ; l'image directe de \(A\) est \(f(A)\), l'image réciproque de \(B\) est \(f^{-1}(B)\), et la fibre d'un élément \(y\) est \(f^{-1}(\{y\})\) ; l'ensemble des permutations de \(E\) est \(\mathfrak{S}(E)\), noté \(\mathfrak{S}_n\) pour \(E = \llbracket 1, n \rrbracket\). Comme dans le chapitre Ensembles, \(\lvert A \rvert\) est le nombre d'éléments d'un ensemble fini \(A\), le complémentaire d'une partie \(A\) de \(E\) est \(\overline{A}\) ou \(E \setminus A\), et \(\emptyset\) est l'ensemble vide ; \(\mathbb{R}_+\) et \(\mathbb{R}_+^*\) sont les ensembles des réels positifs et des réels strictement positifs, et \(\mathbb{R}^* = \mathbb{R} \setminus \{0\}\). L'ensemble \(E\) est l'ensemble de départ de \(f \colon E \to F\) et \(F\) son ensemble d'arrivée ; un élément \(x\) tel que \(f(x) = y\) est un antécédent de \(y\). Dans un ensemble listé, un \(n\)-uplet ou un intervalle, le séparateur est la virgule.
Notations. Une application s'écrit \(f \colon E \to F\), et sa règle \(x \mapsto f(x)\) : la flèche \(\to\) va d'ensemble à ensemble, la flèche \(\mapsto\) d'élément à image. L'ensemble des applications de \(E\) dans \(F\) est \(\mathcal{F}(E, F)\) ou \(F^E\) ; la restriction de \(f\) à une partie \(A\) est \(f_{\vert A}\) ; l'identité de \(E\) est \(\mathrm{Id}_E\) ; la composée de \(f\) suivie de \(g\) est \(g \circ f\) ; la fonction indicatrice d'une partie \(A\) est \(\mathbf{1}_A\) ; l'image directe de \(A\) est \(f(A)\), l'image réciproque de \(B\) est \(f^{-1}(B)\), et la fibre d'un élément \(y\) est \(f^{-1}(\{y\})\) ; l'ensemble des permutations de \(E\) est \(\mathfrak{S}(E)\), noté \(\mathfrak{S}_n\) pour \(E = \llbracket 1, n \rrbracket\). Comme dans le chapitre Ensembles, \(\lvert A \rvert\) est le nombre d'éléments d'un ensemble fini \(A\), le complémentaire d'une partie \(A\) de \(E\) est \(\overline{A}\) ou \(E \setminus A\), et \(\emptyset\) est l'ensemble vide ; \(\mathbb{R}_+\) et \(\mathbb{R}_+^*\) sont les ensembles des réels positifs et des réels strictement positifs, et \(\mathbb{R}^* = \mathbb{R} \setminus \{0\}\). L'ensemble \(E\) est l'ensemble de départ de \(f \colon E \to F\) et \(F\) son ensemble d'arrivée ; un élément \(x\) tel que \(f(x) = y\) est un antécédent de \(y\). Dans un ensemble listé, un \(n\)-uplet ou un intervalle, le séparateur est la virgule.
Prérequis
Ce chapitre suppose connu le chapitre Fonctions : fonction, ensemble de définition, ensemble image, image, antécédent, courbe représentative, fonctions paires et impaires, composée de deux fonctions, fonction réciproque d'une bijection, fonctions injectives, surjectives et bijectives au sens de ce chapitre, test de la droite horizontale, symétrie par rapport à la droite d'équation \(y = x\), fonctions involutives. Du chapitre Dénombrement : les \(k\)-uplets et leur nombre \(n^k\), les \(k\)-uplets d'éléments distincts, les permutations et leur nombre \(n!\), les \(2^n\) parties d'un ensemble à \(n\) éléments. Du chapitre Suites : les suites, les relations de récurrence, la notation \(\sum_{k=1}^{n}\). Du chapitre Raisonner et rédiger : la sous-section « Rédiger avec les fonctions » (les Méthodes « Définir une fonction » et « Parler d'une fonction », les Pièges des deux flèches et de la parenthèse prime), les schémas de démonstration d'un énoncé universel ou existentiel, de l'unicité, par disjonction des cas, par contraposée, par l'absurde et par analyse-synthèse, la récurrence simple et la récurrence forte, l'irrationalité de \(\sqrt{2}\). Du chapitre Logique : les lois des connecteurs (double négation, lois de De Morgan, contraposée), la négation des quantificateurs, l'échange de deux quantificateurs de même sorte, la distributivité de « pour tout » sur « et » et de « il existe » sur « ou ». Tout le chapitre Ensembles : appartenance, inclusion, égalité par double inclusion, description d'un ensemble par une condition et par un paramètre, avec la Méthode « Traduire une appartenance », intervalles d'entiers, \(\mathcal{P}(E)\), opérations et leurs lois, réunion et intersection d'une famille de parties, lois de De Morgan et distributivité pour une famille, différence et complémentaire, partitions et leur critère élément par élément, produits cartésiens et leurs parties, \(\lvert A \rvert\) et le nombre d'éléments d'une réunion de deux parties. Les exemples et les exercices utilisent aussi : le calcul sur les réels (identités, inégalités, valeur absolue, partie entière, avec \(\lfloor x \rfloor \le x < \lfloor x \rfloor + 1\)) ; les racines carrées et cubiques ; les fonctions usuelles (puissances, exponentielle, logarithme, sinus, cosinus), leurs variations (monotonie, stricte ou non) et leurs limites ; les formules d'addition et de l'angle double du sinus et du cosinus ; la dérivée et le tableau de variations ; la continuité et le théorème des valeurs intermédiaires ; les solutions de \(\sin x = a\) et de \(\cos x = a\) ; la division euclidienne dans \(\mathbb{Z}\) et la parité ; les nombres complexes sous forme algébrique, leur module et leur conjugué.
I
Applications
I.1
Application, graphe, égalité
Le langage des applications
Une application est une règle qui envoie chaque élément d'un ensemble sur un élément d'un autre ensemble. Son langage compte quelques mots — ensemble de départ, ensemble d'arrivée, image d'un élément, antécédents — et deux notions que le chapitre Fonctions laissait implicites : le graphe, qui fait de la règle une partie d'un produit, et l'égalité de deux applications, qui exige le même ensemble de départ et le même ensemble d'arrivée.
Des fonctions aux applications
Les fonctions du chapitre Fonctions envoient des réels sur des réels, et une formule donne en général leur règle. Une application peut envoyer des entiers sur des ensembles, des parties sur des parties, des couples sur des nombres : \(n \mapsto \llbracket 0, n \rrbracket\), \(X \mapsto X \cap A\), \((x, y) \mapsto x + y\). Il lui faut un ensemble de départ, un ensemble d'arrivée et une règle qui donne à chaque élément de l'ensemble de départ exactement une image. L'ensemble d'arrivée fait partie de l'application : le changer change l'application, et avec elle la réponse à certaines questions, comme celle de savoir si tout élément de l'ensemble d'arrivée est atteint.
Définition — Application
Soient \(E\) et \(F\) deux ensembles. Une application, ou fonction, de \(E\) dans \(F\) est une règle \(f\) qui associe à chaque élément \(x\) de \(E\) un et un seul élément de \(F\), noté \(f(x)\) et appelé l'image de \(x\) par \(f\). On note \(f \colon E \to F\), et \(x \mapsto f(x)\) sa règle. - \(E\) est l'ensemble de départ de \(f\), et \(F\) son ensemble d'arrivée.
- Pour \(y \in F\), un élément \(x \in E\) tel que \(f(x) = y\) est un antécédent de \(y\) par \(f\). Un élément de \(F\) peut n'avoir aucun antécédent, en avoir un, ou plusieurs ; un élément de \(E\) a exactement une image.
- L'ensemble image de \(f\) est l'ensemble des images, décrit par un paramètre : \(f(E) = \{f(x) \mid x \in E\}\), de sorte que \(y \in f(E) \iff \exists x \in E, \ y = f(x)\). C'est une partie de \(F\).
- Pour une partie \(B\) de \(F\), \(f\) est à valeurs dans \(B\) lorsque \(f(E) \subset B\), c'est-à-dire lorsque \(f(x) \in B\) pour tout \(x \in E\).
Méthode — Définir une fonction
Pour définir une fonction par une règle — ici de \(\mathbb{R}_+\) dans \(\mathbb{R}\) — quatre rédactions sont correctes : - On note \(f\) la fonction de \(\mathbb{R}_+\) dans \(\mathbb{R}\) définie par \(x \longmapsto \sqrt{x} + 1\).
- On note \(f\) la fonction \(\begin{cases} \mathbb{R}_+ \longrightarrow \mathbb{R} \\ x \longmapsto \sqrt{x} + 1 \end{cases}\).
- On note \(f \colon \mathbb{R}_+ \to \mathbb{R}\) la fonction définie pour tout \(x \in \mathbb{R}_+\) par \(f(x) = \sqrt{x} + 1\).
- On pose, pour tout \(x \in \mathbb{R}_+\), \(f(x) = \sqrt{x} + 1\), ce qui définit \(f \colon \mathbb{R}_+ \to \mathbb{R}\).
Exemple — Un diagramme sagittal
Une application entre ensembles finis se dessine par un diagramme sagittal : les éléments de \(E\) à gauche, ceux de \(F\) à droite, et une flèche de chaque \(x\) vers son image \(f(x)\). Pour \(E = \{a, b, c\}\) et \(F = \{A, B, C, D\}\), l'application \(f\) définie par \(f(a) = A\), \(f(b) = B\) et \(f(c) = D\) est dessinée ci-dessous. 
Définition — Graphe d'une application
Le graphe d'une application \(f \colon E \to F\) est la partie de \(E \times F\) $$ \Gamma_f = \{(x, f(x)) \mid x \in E\}. $$ Pour \((x, y) \in E \times F\), \((x, y) \in \Gamma_f \iff y = f(x)\). Une partie \(\Gamma\) de \(E \times F\) est le graphe d'une application de \(E\) dans \(F\) si et seulement si $$ \forall x \in E, \ \exists !\, y \in F, \ (x, y) \in \Gamma. $$ En effet, un graphe \(\Gamma_f\) a cette propriété, l'unique \(y\) étant \(f(x)\) ; réciproquement, si \(\Gamma\) l'a, la règle qui envoie chaque \(x \in E\) sur l'unique \(y \in F\) tel que \((x, y) \in \Gamma\) est une application de \(E\) dans \(F\), dont le graphe est \(\Gamma\). Exemple — Des droites verticales
Pour une partie \(D\) de \(\mathbb{R}\) et une application \(f \colon D \to \mathbb{R}\), le graphe \(\Gamma_f = \{(x, f(x)) \mid x \in D\}\) est une partie du plan \(\mathbb{R}^2 = \mathbb{R} \times \mathbb{R}\) : c'est la courbe représentative de \(f\). La condition « exactement un \(y\) pour chaque \(x\) » devient un test géométrique : chaque droite verticale d'équation \(x = a\), avec \(a \in D\), coupe la courbe en exactement un point, le point \((a, f(a))\). 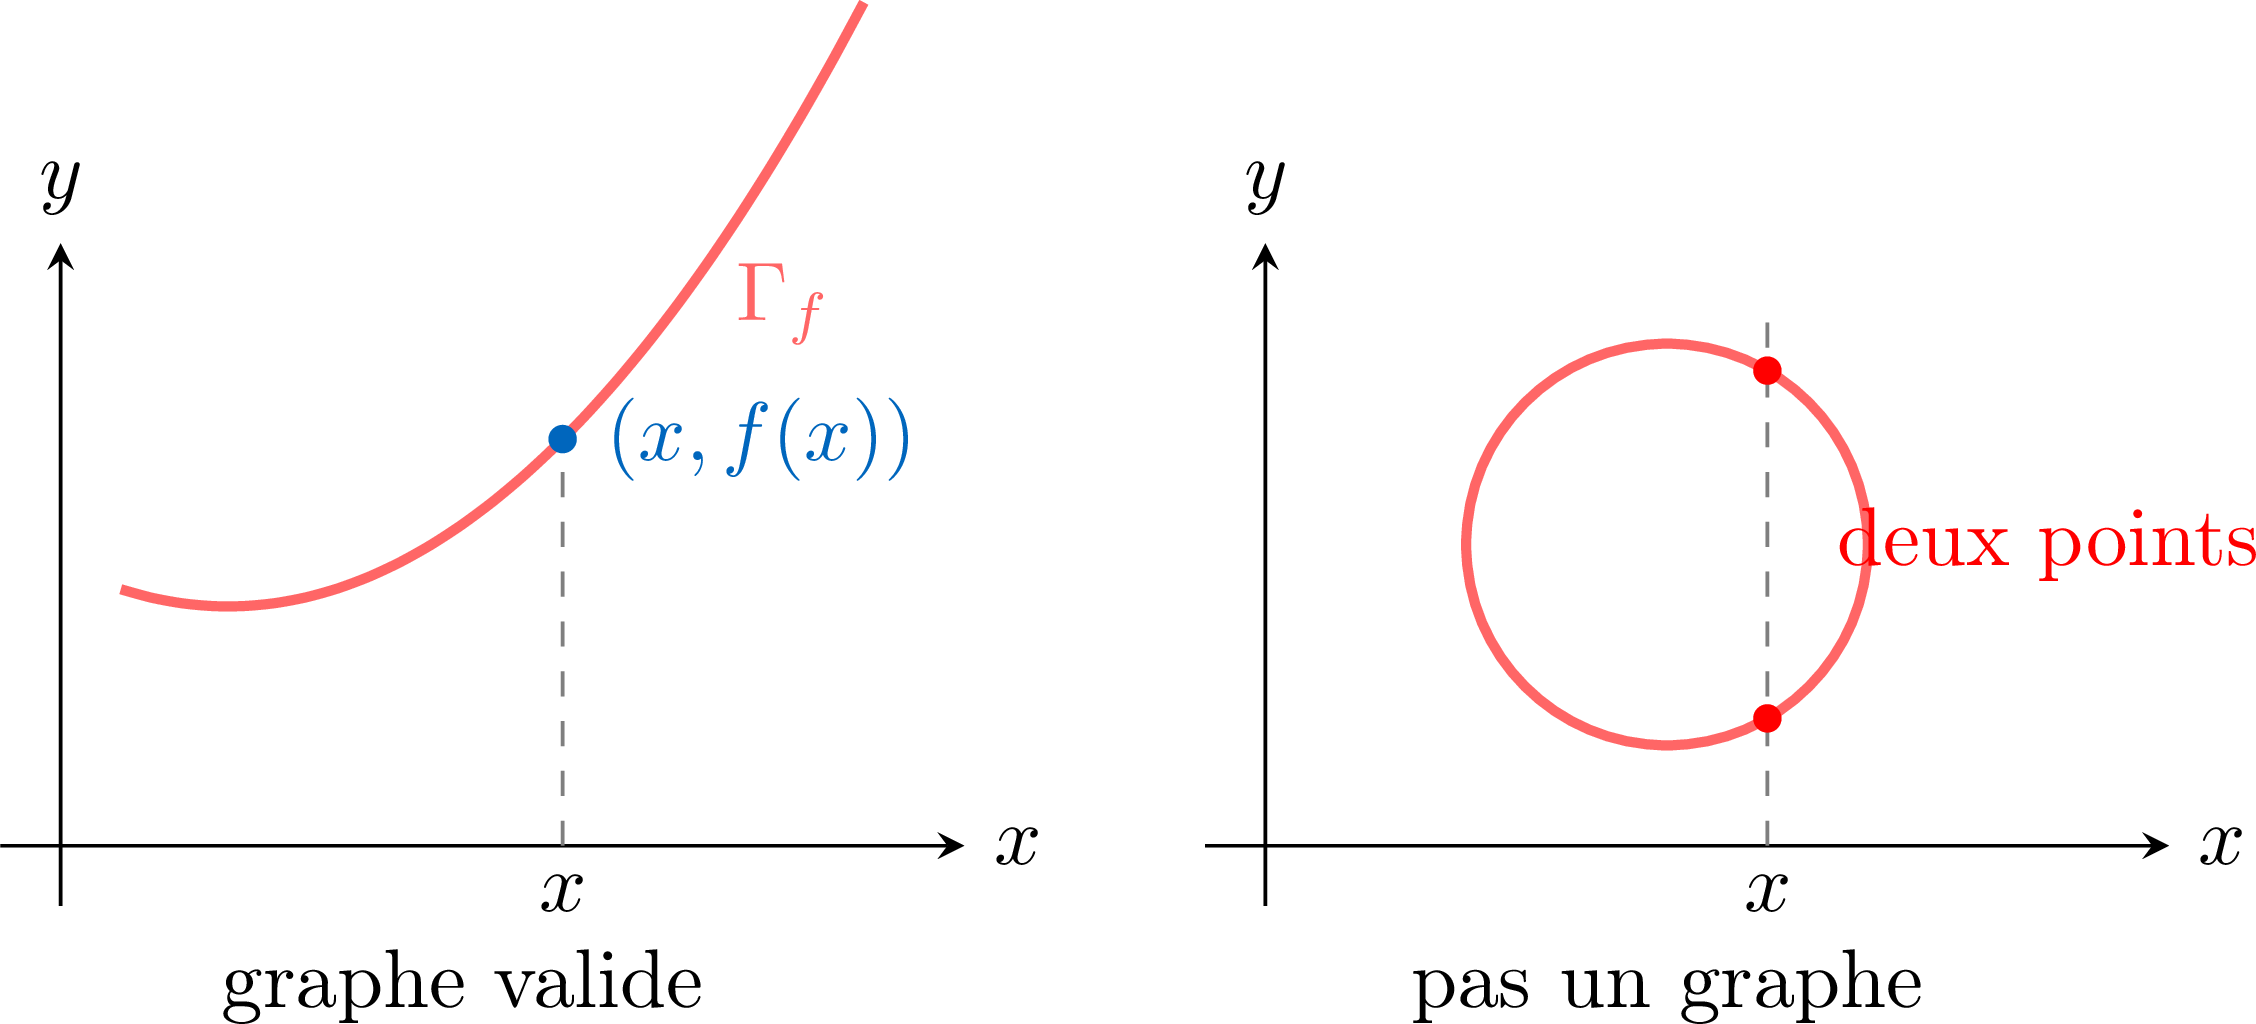
Définition — Égalité d'applications
Deux applications \(f : E \to F\) et \(g : E' \to F'\) sont égales si et seulement si : - leurs ensembles de départ coïncident : \(E = E'\) ;
- leurs ensembles d'arrivée coïncident : \(F = F'\) ;
- pour tout \(x \in E\), \(f(x) = g(x)\).
Définition — Ensemble des applications
L'ensemble de toutes les applications d'un ensemble \(E\) dans un ensemble \(F\) se note $$ \mathcal{F}(E, F) \quad \text{ou} \quad F^E. $$ Pour \(E = \llbracket 1, n \rrbracket\), une application \(f \colon \llbracket 1, n \rrbracket \to F\) est connue par le \(n\)-uplet \((f(1), \dots, f(n))\) de ses valeurs, et tout \(n\)-uplet de \(F^n\) est la liste des valeurs d'exactement une telle application : on identifie \(F^{\llbracket 1, n \rrbracket}\) à \(F^n\). D'où la notation : lorsque \(F\) a \(p\) éléments, les applications de \(\llbracket 1, n \rrbracket\) dans \(F\) correspondent aux \(n\)-uplets d'éléments de \(F\), et il y en a \(p^n\), comme l'a compté le chapitre Dénombrement. Exemple — Des éléments d'un ensemble d'applications
- \(\mathcal{F}(\{1, 2\}, \{a, b\})\) a quatre éléments : une application de \(\{1, 2\}\) dans \(\{a, b\}\) se choisit par l'image de \(1\) et l'image de \(2\), chacune égale à \(a\) ou à \(b\). Écrites comme les couples \((f(1), f(2))\), ce sont \((a, a)\), \((a, b)\), \((b, a)\) et \((b, b)\) ; la première et la dernière sont constantes, avec la même image pour tout élément.
- Pour tout ensemble \(E\), l'identité de \(E\) est l'application \(\mathrm{Id}_E \colon E \to E\), \(x \mapsto x\), élément de \(E^E\). Pour \(c \in F\), l'application constante \(E \to F\), \(x \mapsto c\) est un élément de \(F^E\).
- Une suite réelle \((u_n)_{n \in \mathbb{N}}\) est l'application \(n \mapsto u_n\) de \(\mathbb{N}\) dans \(\mathbb{R}\) : un élément de \(\mathbb{R}^{\mathbb{N}}\).
Compétences à pratiquer
- Reconnaître une application ★
- Calculer une image ou un antécédent ★
- Décider si un graphe définit une application ★
- Donner l'ensemble de départ, l'ensemble d'arrivée et l'image ★
- Décider si deux applications sont égales ★
- Choisir les ensembles sur lesquels une relation définit une application ★★
I.2
Familles, restriction, prolongement
Une application écrite avec des indices
Une famille est une application lue avec une autre notation : au lieu de \(i \mapsto x_i\), on écrit \((x_i)_{i \in I}\), et l'élément \(x_i\) est le terme d'indice \(i\). Les suites et les \(n\)-uplets sont des familles. Les familles de parties du chapitre Ensembles, données par une partie \(A_i\) de \(E\) pour chaque \(i \in I\), en sont aussi : une famille de parties de \(E\) est une application de \(I\) dans \(\mathcal{P}(E)\). Deux opérations changent l'ensemble de départ d'une application : la restriction garde la règle sur un ensemble plus petit, le prolongement l'étend à un ensemble plus grand.
Définition — Famille d'éléments
Soient \(E\) et \(I\) deux ensembles. Une famille d'éléments de \(E\) indexée par \(I\) est une application de \(I\) dans \(E\), écrite avec des indices : $$ (x_i)_{i \in I} \quad \text{au lieu de} \quad i \mapsto x_i. $$ L'ensemble \(I\) est l'ensemble des indices, \(x_i\) est le terme d'indice \(i\), et l'ensemble de ces familles est \(E^I = \mathcal{F}(I, E)\). - Pour \(I = \llbracket 1, n \rrbracket\), une famille est un \(n\)-uplet \((x_1, \dots, x_n)\) : les \(n\)-uplets d'éléments de \(E\) sont les applications de \(\llbracket 1, n \rrbracket\) dans \(E\), de sorte que \(E^n = E^{\llbracket 1, n \rrbracket}\).
- Pour \(I = \mathbb{N}\), une famille est une suite d'éléments de \(E\).
- Une famille de parties de \(E\) est une famille \((A_i)_{i \in I}\) d'éléments de \(\mathcal{P}(E)\).
- Pour \(J \subset I\), la famille \((x_i)_{i \in J}\) est une sous-famille de \((x_i)_{i \in I}\) : les mêmes termes, pour les seuls indices de \(J\).
Exemple — Des familles et leurs valeurs
- Pour \(I = \{1, 2, 3\}\) et \(E = \mathbb{R}\), la famille \((x_i)_{i \in I}\) telle que \(x_1 = \sqrt{2}\), \(x_2 = \pi\) et \(x_3 = e\) est le triplet \((\sqrt{2}, \pi, e)\), élément de \(\mathbb{R}^3\).
- La suite de Fibonacci \((F_n)_{n \in \mathbb{N}}\), définie par \(F_0 = 0\), \(F_1 = 1\) et \(F_{n+2} = F_{n+1} + F_n\) pour tout \(n \in \mathbb{N}\), est une famille d'entiers naturels indexée par \(\mathbb{N}\) ; ses termes d'indice pair forment la sous-famille \((F_n)_{n \in 2\mathbb{N}}\), où \(2\mathbb{N} = \{2k \mid k \in \mathbb{N}\}\).
- Pour chaque \(a \in \mathbb{R}\), soit \(f_a \colon \mathbb{R} \to \mathbb{R}\), \(x \mapsto \lvert x - a \rvert\) : \((f_a)_{a \in \mathbb{R}}\) est une famille d'éléments de \(\mathbb{R}^{\mathbb{R}}\), une famille d'applications indexée par le paramètre \(a\).
Définition — Restriction et prolongement
Soit \(f \colon E \to F\) une application. - Pour une partie \(A\) de \(E\), la restriction de \(f\) à \(A\) est l'application \(f_{\vert A} \colon A \to F\), \(x \mapsto f(x)\) : la même règle, sur l'ensemble de départ plus petit \(A\).
- Pour un ensemble \(E'\) qui contient \(E\), un prolongement de \(f\) à \(E'\) est une application \(g \colon E' \to F\) telle que \(g(x) = f(x)\) pour tout \(x \in E\), c'est-à-dire \(g_{\vert E} = f\).
Exemple — Restreindre le cosinus, prolonger une application
Soit \(f \colon \mathbb{R} \to \mathbb{R}\), \(x \mapsto \cos x\). Sa restriction à \([0, \pi]\) est \(f_{\vert [0, \pi]} \colon [0, \pi] \to \mathbb{R}\), \(x \mapsto \cos x\). Les deux applications ont la même règle mais ne sont pas égales, leurs ensembles de départ étant différents, et elles ne se comportent pas de la même façon : \(f\) prend la valeur \(0\) en \(\frac{\pi}{2}\) et en \(\frac{3\pi}{2}\), alors que \(f_{\vert [0, \pi]}\) prend chaque valeur au plus une fois, la fonction cosinus étant strictement décroissante sur \([0, \pi]\).Dans l'autre sens, soit \(s \colon \mathbb{R}^* \to \mathbb{R}\), \(x \mapsto \frac{x}{\lvert x \rvert}\), qui vaut \(1\) pour \(x > 0\) et \(-1\) pour \(x < 0\). Les applications \(s_0 \colon \mathbb{R} \to \mathbb{R}\) et \(s_1 \colon \mathbb{R} \to \mathbb{R}\) définies par \(s_0(x) = s_1(x) = s(x)\) pour \(x \ne 0\), \(s_0(0) = 0\) et \(s_1(0) = 1\) sont deux prolongements de \(s\) à \(\mathbb{R}\) : toutes deux coïncident avec \(s\) sur \(\mathbb{R}^*\), et elles diffèrent en \(0\), le seul point où la valeur est libre. Le prolongement d'une application se choisit ; sa restriction s'impose.
Compétences à pratiquer
- Compter les valeurs d'une famille ★
- Écrire une restriction ou un prolongement ★
- Démontrer une propriété des restrictions et des prolongements ★★
I.3
Fonction indicatrice
L'appartenance comme nombre
La fonction indicatrice d'une partie \(A\) d'un ensemble \(E\) répond à la question « \(x\) appartient-il à \(A\) ? » par un nombre : \(1\) pour oui, \(0\) pour non. L'appartenance devient de l'arithmétique : l'intersection devient un produit, le complémentaire devient \(1 - \mathbf{1}_A\), et la réunion devient une somme corrigée par un produit. Une loi des ensembles devient alors une identité entre applications à valeurs dans \(\{0, 1\}\), qui se vérifie par un calcul ; et additionner les valeurs d'une indicatrice compte les éléments de la partie.
Définition — Fonction indicatrice
Soient \(E\) un ensemble et \(A\) une partie de \(E\). La fonction indicatrice de \(A\) est l'application \(\mathbf{1}_A \colon E \to \{0, 1\}\) définie par $$ \mathbf{1}_A(x) = \begin{cases} 1 & \text{si } x \in A, \\
0 & \text{si } x \notin A. \end{cases} $$ On l'appelle aussi la fonction caractéristique de \(A\), notée \(\chi_A\) dans certains ouvrages. La partie \(A\) se retrouve à partir de son indicatrice : pour \(x \in E\), \(\mathbf{1}_A(x) = 1 \iff x \in A\), de sorte que \(A = \{x \in E \mid \mathbf{1}_A(x) = 1\}\). Exemple — Fonctions indicatrices de parties simples
Une fonction indicatrice ne prend que les valeurs \(0\) et \(1\) : sur la droite réelle, sa courbe est à la hauteur \(1\) au-dessus des points de \(A\) et à la hauteur \(0\) ailleurs. Pour \(E = \mathbb{R}\) et \(A = [1, 2] \cup [3, 4]\), la courbe est un escalier : 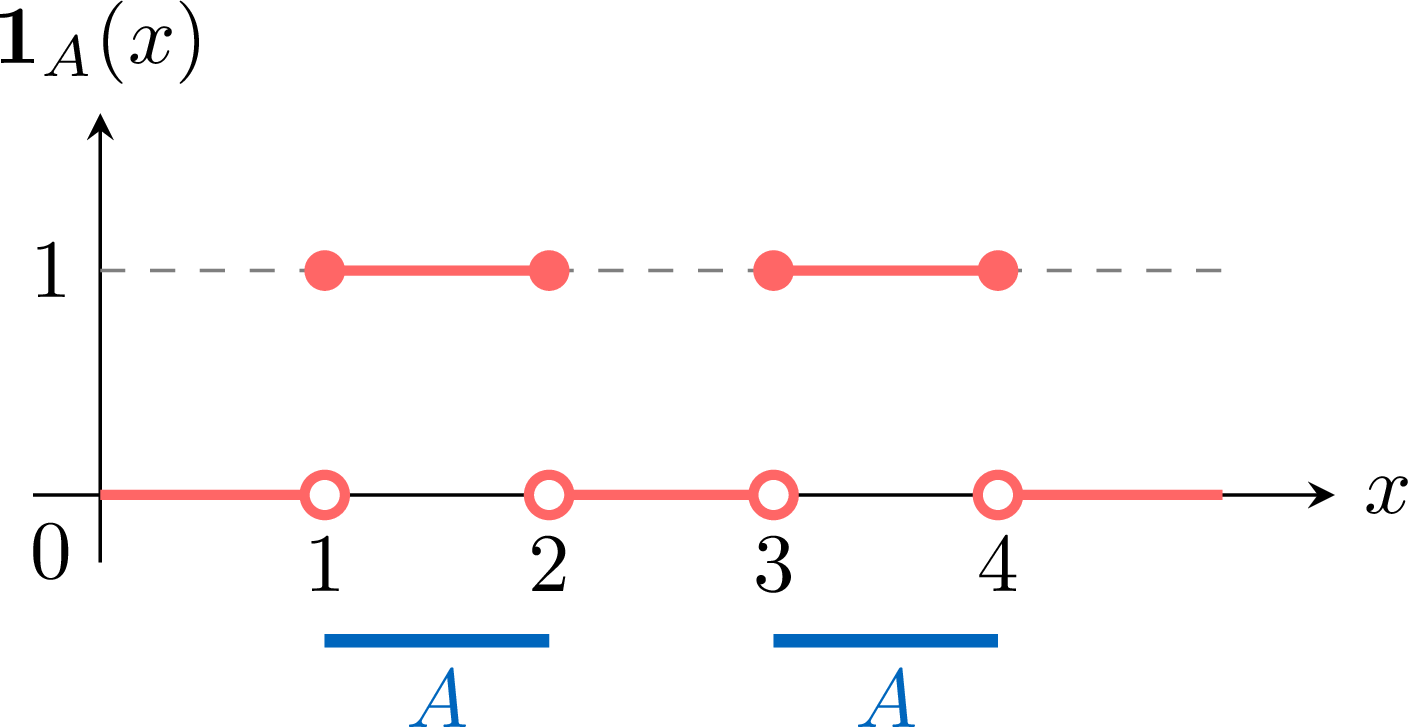
Proposition — Indicatrice et opérations ensemblistes
Soient \(E\) un ensemble et \(A\), \(B\) des parties de \(E\) ; les complémentaires sont pris dans \(E\). Les indicatrices sont vues comme des applications de \(E\) dans \(\mathbb{R}\), que l'on additionne, soustrait et multiplie valeur par valeur, et \(1\) désigne l'application constante \(x \mapsto 1\). - Inclusion : \(A \subset B \iff \mathbf{1}_A \le \mathbf{1}_B\), c'est-à-dire \(\mathbf{1}_A(x) \le \mathbf{1}_B(x)\) pour tout \(x \in E\).
- Égalité : \(A = B \iff \mathbf{1}_A = \mathbf{1}_B\).
- Intersection : \(\mathbf{1}_{A \cap B} = \mathbf{1}_A \mathbf{1}_B\).
- Réunion : \(\mathbf{1}_{A \cup B} = \mathbf{1}_A + \mathbf{1}_B - \mathbf{1}_A \mathbf{1}_B\).
- Complémentaire : \(\mathbf{1}_{\overline{A}} = 1 - \mathbf{1}_A\).
Deux applications de \(E\) dans \(\mathbb{R}\) sont égales lorsqu'elles prennent la même valeur en tout \(x \in E\), par la Définition « Égalité d'applications ». Les valeurs d'une indicatrice sont dans \(\{0, 1\}\), et deux éléments de \(\{0, 1\}\) sont égaux dès qu'ils sont tous deux égaux à \(1\) ou tous deux différents de \(1\). Soit \(x \in E\).
Sur chaque ligne, \(\mathbf{1}_{A \cap B}(x) = s t\) et \(\mathbf{1}_{A \cup B}(x) = s + t - s t\) ; et \(\mathbf{1}_{\overline{A}}(x) = 1 - s\), puisque \(x \in \overline{A}\) exactement sur les deux dernières lignes, où \(s = 0\). Cette démonstration n'utilise aucune loi des ensembles, lois de De Morgan comprises.
- Intersection. Un produit de deux éléments de \(\{0, 1\}\) est dans \(\{0, 1\}\), et il vaut \(1\) exactement lorsque les deux facteurs valent \(1\). Donc $$ \begin{aligned} \mathbf{1}_A(x) \, \mathbf{1}_B(x) = 1 &\iff \mathbf{1}_A(x) = 1 \text{ et } \mathbf{1}_B(x) = 1 && \text{(produit de deux éléments de \(\{0, 1\}\))} \\ &\iff x \in A \text{ et } x \in B && \text{(définition de l'indicatrice)} \\ &\iff x \in A \cap B && \text{(définition de \(\cap\))} \\ &\iff \mathbf{1}_{A \cap B}(x) = 1, \end{aligned} $$ la dernière étape par la définition de l'indicatrice. Les deux nombres \(\mathbf{1}_A(x) \, \mathbf{1}_B(x)\) et \(\mathbf{1}_{A \cap B}(x)\) sont dans \(\{0, 1\}\) et valent \(1\) en même temps : ils sont égaux.
- Complémentaire. L'application \(t \mapsto 1 - t\) échange \(0\) et \(1\), donc \(1 - \mathbf{1}_A(x) \in \{0, 1\}\), et $$ \begin{aligned} 1 - \mathbf{1}_A(x) = 1 &\iff \mathbf{1}_A(x) = 0 && \text{(soustraction à \(1\))} \\ &\iff x \notin A && \text{(définition de l'indicatrice)} \\ &\iff x \in \overline{A} && \text{(définition du complémentaire, \(x \in E\))} \\ &\iff \mathbf{1}_{\overline{A}}(x) = 1, \end{aligned} $$ la dernière étape par la définition de l'indicatrice ; comme ci-dessus, les deux nombres sont égaux.
- Réunion, par dualité. Par les lois de De Morgan pour deux ensembles, \(\overline{A \cup B} = \overline{A} \cap \overline{B}\), donc, par le double complémentaire, \(A \cup B = \overline{\overline{A} \cap \overline{B}}\). Avec les deux règles que l'on vient de démontrer, $$ \begin{aligned} \mathbf{1}_{A \cup B} &= \mathbf{1}_{\overline{\overline{A} \cap \overline{B}}} && \text{(lois de De Morgan, double complémentaire)} \\ &= 1 - \mathbf{1}_{\overline{A} \cap \overline{B}} && \text{(règle du complémentaire)} \\ &= 1 - \mathbf{1}_{\overline{A}} \, \mathbf{1}_{\overline{B}} && \text{(règle de l'intersection)} \\ &= 1 - (1 - \mathbf{1}_A)(1 - \mathbf{1}_B) && \text{(règle du complémentaire, deux fois)} \\ &= \mathbf{1}_A + \mathbf{1}_B - \mathbf{1}_A \mathbf{1}_B, \end{aligned} $$ la dernière égalité en développant le produit.
- Inclusion. Pour deux éléments \(s\) et \(t\) de \(\{0, 1\}\), l'implication « \(s = 1 \Rightarrow t = 1\) » n'est fausse que pour \(s = 1\) et \(t = 0\), et l'inégalité \(s \le t\) aussi : elles sont équivalentes. Comme \(A\) et \(B\) sont des parties de \(E\), l'inclusion se vérifie sur les éléments de \(E\) : $$ \begin{aligned} A \subset B &\iff \forall x \in E, \ (x \in A \Rightarrow x \in B) && \text{(définition de \(\subset\), \(A \subset E\))} \\ &\iff \forall x \in E, \ \big(\mathbf{1}_A(x) = 1 \Rightarrow \mathbf{1}_B(x) = 1\big) && \text{(définition de l'indicatrice)} \\ &\iff \forall x \in E, \ \mathbf{1}_A(x) \le \mathbf{1}_B(x), \end{aligned} $$ la dernière étape par l'équivalence de l'implication et de l'inégalité sur \(\{0, 1\}\).
- Égalité. $$ \begin{aligned} A = B &\iff A \subset B \text{ et } B \subset A && \text{(égalité par double inclusion)} \\ &\iff \mathbf{1}_A \le \mathbf{1}_B \text{ et } \mathbf{1}_B \le \mathbf{1}_A && \text{(règle de l'inclusion, deux fois)} \\ &\iff \mathbf{1}_A = \mathbf{1}_B, \end{aligned} $$ la dernière étape parce que deux réels dont chacun est inférieur ou égal à l'autre sont égaux, ici en tout \(x \in E\).
| cas | \(s\) | \(t\) | \(\mathbf{1}_{A \cap B}(x)\) | \(s t\) | \(\mathbf{1}_{A \cup B}(x)\) | \(s + t - s t\) |
| \(x \in A\), \(x \in B\) | \(1\) | \(1\) | \(1\) | \(1\) | \(1\) | \(1\) |
| \(x \in A\), \(x \notin B\) | \(1\) | \(0\) | \(0\) | \(0\) | \(1\) | \(1\) |
| \(x \notin A\), \(x \in B\) | \(0\) | \(1\) | \(0\) | \(0\) | \(1\) | \(1\) |
| \(x \notin A\), \(x \notin B\) | \(0\) | \(0\) | \(0\) | \(0\) | \(0\) | \(0\) |
Méthode — Démontrer une identité ensembliste par les indicatrices
Pour démontrer une identité \(X = Y\) entre parties d'un ensemble \(E\), construites à partir de parties \(A\), \(B\), \(C\) de \(E\) avec \(\cap\), \(\cup\) et le complémentaire : - traduire chaque membre en une expression de \(\mathbf{1}_A\), \(\mathbf{1}_B\), \(\mathbf{1}_C\), avec les règles de la Proposition « Indicatrice et opérations ensemblistes » : une intersection devient un produit, un complémentaire \(1 - \cdot\), une réunion une somme corrigée par un produit ; une différence s'écrit d'abord comme une intersection, \(A \setminus B = A \cap \overline{B}\), par la Proposition « Propriétés du complémentaire » ;
- développer et simplifier, dans une chaîne alignée qui s'ouvre sur \(\mathbf{1}_X\), une règle par ligne nommée dans la colonne de droite, et avec \(\mathbf{1}_A^2 = \mathbf{1}_A\), vraie parce que \(0^2 = 0\) et \(1^2 = 1\) ;
- conclure par la règle d'égalité : \(\mathbf{1}_X = \mathbf{1}_Y\) donne \(X = Y\).
Exemple — Une loi de De Morgan par l'algèbre
Pour des parties \(A\) et \(B\) d'un ensemble \(E\), la première des lois de De Morgan pour deux ensembles, \(\overline{A \cup B} = \overline{A} \cap \overline{B}\), devient un calcul : $$ \begin{aligned} \mathbf{1}_{\overline{A \cup B}} &= 1 - \mathbf{1}_{A \cup B} && \text{(règle du complémentaire)} \\
&= 1 - (\mathbf{1}_A + \mathbf{1}_B - \mathbf{1}_A \mathbf{1}_B) && \text{(règle de la réunion)} \\
&= (1 - \mathbf{1}_A)(1 - \mathbf{1}_B) && \text{(factorisation)} \\
&= \mathbf{1}_{\overline{A}} \, \mathbf{1}_{\overline{B}} && \text{(règle du complémentaire, deux fois)} \\
&= \mathbf{1}_{\overline{A} \cap \overline{B}}, \end{aligned} $$ la dernière égalité par la règle de l'intersection, lue de droite à gauche ; la règle d'égalité donne alors \(\overline{A \cup B} = \overline{A} \cap \overline{B}\). Le chapitre Ensembles démontre la même loi par une chaîne d'appartenances, un connecteur par ligne ; ici les connecteurs sont devenus une factorisation. La règle de la réunion a une démonstration par les quatre cas qui n'utilise aucune loi des ensembles, donc ce calcul est une véritable seconde démonstration de la loi. Exemple — Compter avec une indicatrice
Soient \(E = \{x_1, \dots, x_n\}\) un ensemble fini dont les éléments sont numérotés sans répétition, et \(A\) une partie de \(E\). Alors $$ \lvert A \rvert = \sum_{k=1}^{n} \mathbf{1}_A(x_k). $$ Chaque terme vaut \(1\) lorsque \(x_k \in A\) et \(0\) sinon, donc la somme est le nombre d'indices \(k\) tels que \(x_k \in A\) ; les \(x_k\) étant distincts, c'est le nombre d'éléments de \(A\).Par exemple, dans \(E = \llbracket 1, 30 \rrbracket\), numéroté par \(x_k = k\), soit \(A\) l'ensemble des multiples de \(5\). Le terme \(\mathbf{1}_A(k)\) vaut \(1\) pour \(k = 5, 10, 15, 20, 25, 30\) et \(0\) pour les \(24\) autres valeurs de \(k\), donc $$ \begin{aligned} \lvert A \rvert &= \sum_{k=1}^{30} \mathbf{1}_A(k) && \text{(formule ci-dessus, avec \(x_k = k\))} \\ &= 6 \times 1 + 24 \times 0 && \text{(six termes valent \(1\), les \(24\) autres \(0\))} \\ &= 6, \end{aligned} $$ en accord avec la description \(A = \{5j \mid j \in \llbracket 1, 6 \rrbracket\}\). Avec les règles de la Proposition « Indicatrice et opérations ensemblistes », une relation entre parties devient, après sommation, une relation entre nombres d'éléments.
Compétences à pratiquer
- Lire une fonction indicatrice ★
- Compter avec les valeurs d'une indicatrice ★
- Calculer des fonctions indicatrices ★
- Démontrer une identité entre indicatrices ★★
- Dénombrer par les indicatrices ★★
- Résoudre un problème ensembliste par les indicatrices ★★★
II
Composition, injections, surjections
II.1
Composition
Deux questions et une chaîne
Deux questions se posent sur une application \(f \colon E \to F\), et elles sont indépendantes. Peut-on retrouver chaque \(x\) à partir de son image \(f(x)\) ? C'est l'injectivité. Tout élément de \(F\) est-il l'image d'un élément de \(E\) ? C'est la surjectivité. Le chapitre Fonctions lisait les réponses sur une courbe, avec des droites horizontales ; elles se démontrent maintenant, pour des applications entre ensembles quelconques. La composition enchaîne les applications l'une après l'autre, et les deux propriétés passent le long de ces chaînes — avec des réciproques qui ne sont que partielles.
Une application après l'autre
Appliquer \(f\), puis \(g\) au résultat, c'est appliquer une nouvelle application, la composée \(g \circ f\), lue « \(g\) rond \(f\) » : l'application écrite à droite agit la première. Ce n'est possible que lorsque les images de \(f\) sont dans l'ensemble de départ de \(g\), et c'est pourquoi les ensembles passent en premier dans toute composition. La composition est une opération sur les applications : elle est associative, l'identité est neutre pour elle, et elle n'est pas commutative.
Définition — Composition
Soient \(f \colon E \to F\) et \(g \colon F \to G\) deux applications. La composée de \(f\) suivie de \(g\) est l'application $$ g \circ f \colon E \to G, \quad x \mapsto g(f(x)). $$ Elle se lit « \(g\) rond \(f\) ». Plus généralement, lorsqu'une application \(f \colon E \to F\) est à valeurs dans l'ensemble de départ \(F'\) d'une application \(g \colon F' \to G\), c'est-à-dire \(f(E) \subset F'\), on écrit encore \(g \circ f\) pour l'application \(E \to G\), \(x \mapsto g(f(x))\) : en toute rigueur, c'est la composée de \(g\) avec l'application de \(E\) dans \(F'\) qui a la même règle que \(f\). Exemple — Une chaîne de deux applications
Le diagramme en chaîne montre la composée : \(f\) envoie \(x\) de \(E\) dans \(F\), puis \(g\) envoie \(f(x)\) de \(F\) dans \(G\) ; \(g \circ f\) va de \(E\) à \(G\) en une seule étape. 
Proposition — Associativité, identité
Soient \(f \colon E \to F\), \(g \colon F \to G\) et \(h \colon G \to H\) trois applications. - Associativité : \(h \circ (g \circ f) = (h \circ g) \circ f\).
- L'identité est neutre : \(f \circ \mathrm{Id}_E = f\) et \(\mathrm{Id}_F \circ f = f\).
On applique la Définition « Égalité d'applications ». Les applications \(h \circ (g \circ f)\) et \((h \circ g) \circ f\) ont toutes deux pour ensemble de départ \(E\) et pour ensemble d'arrivée \(H\) : \(g \circ f\) va de \(E\) dans \(G\) et \(h\) de \(G\) dans \(H\) ; \(f\) va de \(E\) dans \(F\) et \(h \circ g\) de \(F\) dans \(H\). Pour tout \(x \in E\), $$ \begin{aligned} \big(h \circ (g \circ f)\big)(x) &= h\big((g \circ f)(x)\big) && \text{(définition de la composée)} \\
&= h\big(g(f(x))\big) && \text{(définition de la composée)} \\
&= (h \circ g)\big(f(x)\big) && \text{(définition de la composée)} \\
&= \big((h \circ g) \circ f\big)(x), \end{aligned} $$ la dernière étape par la définition de la composée encore : les deux applications prennent la même valeur en tout point, donc elles sont égales. De même, \(f \circ \mathrm{Id}_E\) et \(\mathrm{Id}_F \circ f\) vont de \(E\) dans \(F\), comme \(f\), et pour tout \(x \in E\), $$ \begin{aligned} (f \circ \mathrm{Id}_E)(x) &= f\big(\mathrm{Id}_E(x)\big) && \text{(définition de la composée)} \\
&= f(x), \end{aligned} $$ la dernière étape par la définition de l'identité ; de même, $$ \begin{aligned} (\mathrm{Id}_F \circ f)(x) &= \mathrm{Id}_F\big(f(x)\big) && \text{(définition de la composée)} \\
&= f(x), \end{aligned} $$ la dernière étape par la définition de l'identité encore : \(f \circ \mathrm{Id}_E\) et \(\mathrm{Id}_F \circ f\) prennent la valeur \(f(x)\) en tout \(x \in E\), donc elles sont toutes deux égales à \(f\).
Méthode — Composer : les ensembles d'abord
Pour composer deux applications données par des formules, \(f \colon E \to F\) et \(g \colon F' \to G\) : - chercher d'abord les ensembles : la composée \(g \circ f\) est définie en \(x\) lorsque \(x\) est dans \(E\) et que \(f(x)\) est dans \(F'\) ; résoudre cette condition, souvent une inéquation, donne la partie \(D = \{x \in E \mid f(x) \in F'\}\) de \(E\), qui est \(E\) tout entier exactement lorsque \(f\) est à valeurs dans \(F'\) ;
- composer ensuite sur \(D\) : remplacer \(f\) par l'application \(\tilde{f} \colon D \to F'\), \(x \mapsto f(x)\), qui a la même règle, l'ensemble de départ \(D\) et l'ensemble d'arrivée \(F'\) ; elle est à valeurs dans l'ensemble de départ de \(g\), et la composée \(g \circ \tilde{f} \colon D \to G\) s'écrit \(g \circ f\) sur \(D\) ;
- substituer ensuite : pour \(x \in D\), \((g \circ f)(x)\) s'obtient en remplaçant, dans la règle de \(g\), la variable par \(f(x)\) ;
- pour décomposer une application \(h\) en composée, nommer la quantité calculée en premier, \(u = f(x)\), et écrire la suite du calcul comme une application \(g\) de \(u\) ; alors \(h = g \circ f\).
Compétences à pratiquer
- Calculer une composée ★
- Composer deux applications ★
- Décomposer une application en composée ★
- Déterminer où une composée est définie ★★
- Démontrer une propriété de la composition ★★
- Trouver les applications vérifiant une condition de composition ★★★
II.2
Injections
Retrouver un élément à partir de son image
L'injectivité répond à la question « quand on connaît \(f(x)\), peut-on retrouver \(x\) ? » : on le peut lorsque deux éléments différents n'ont jamais la même image. Le test de la droite horizontale du chapitre Fonctions lit cela sur une courbe : une droite horizontale coupe la courbe d'une fonction injective au plus une fois. Un test sur un dessin ne démontre rien, et la plupart des applications n'ont pas de courbe — applications définies sur \(\mathbb{R}^2\), sur \(\mathcal{P}(E)\), sur un ensemble d'applications. L'injectivité se démontre par sa définition, ou, pour une fonction réelle, par la stricte monotonie.
Définition — Injection
Une application \(f \colon E \to F\) est injective, ou est une injection, lorsque deux éléments de \(E\) qui ont la même image sont égaux : $$ \forall x, x' \in E, \ \big(f(x) = f(x') \Rightarrow x = x'\big). $$ Trois lectures de la même propriété : - tout \(y \in F\) a au plus un antécédent par \(f\) ;
- pour tout \(y \in F\), l'équation \(f(x) = y\), d'inconnue \(x \in E\), a au plus une solution ;
- par contraposée, deux éléments différents ont des images différentes : \(x \ne x' \Rightarrow f(x) \ne f(x')\).
Exemple — Trois questions d'injectivité
- L'application \(f \colon \mathbb{R} \setminus \{-2\} \to \mathbb{R}\), \(x \mapsto \frac{2x + 1}{x + 2}\) est injective. Soient \(x, x' \in \mathbb{R} \setminus \{-2\}\), de sorte que \(x + 2 \ne 0\) et \(x' + 2 \ne 0\) : $$ \begin{aligned} f(x) = f(x') &\iff (2x + 1)(x' + 2) = (2x' + 1)(x + 2) && \text{(multiplication par \((x + 2)(x' + 2) \ne 0\))} \\ &\iff 2xx' + 4x + x' + 2 = 2xx' + 4x' + x + 2 && \text{(développement)} \\ &\iff 3x = 3x' && \text{(soustraction de \(2xx' + x + x' + 2\))} \\ &\iff x = x', \end{aligned} $$ la dernière étape en divisant par \(3\). Deux éléments qui ont la même image sont égaux.
- L'application \(s \colon \mathbb{R}^2 \to \mathbb{R}\), \((x, y) \mapsto x + y\) n'est pas injective : \(s(1, 0) = 1\) et \(s(0, 1) = 1\), alors que \((1, 0) \ne (0, 1)\). La somme de deux nombres ne redonne pas les deux nombres.
- L'application \(u \colon \mathcal{P}(\mathbb{N}) \to \mathcal{P}(\mathbb{N})\), \(X \mapsto X \cup \{0\}\) n'est pas injective : \(u(\emptyset) = \{0\}\) et \(u(\{0\}) = \{0\}\), alors que \(\emptyset \ne \{0\}\). Ajouter \(0\) oublie si \(0\) y était.
Proposition — La stricte monotonie implique l'injectivité
Soient \(D\) et \(F\) des parties de \(\mathbb{R}\) et \(f \colon D \to F\) une application. Si \(f\) est strictement monotone sur \(D\) — strictement croissante ou strictement décroissante —, alors \(f\) est injective.
Montrons la lecture contraposée de l'injectivité : pour \(x, x' \in D\), \(x \ne x' \Rightarrow f(x) \ne f(x')\). Soient \(x, x' \in D\) avec \(x \ne x'\). Par trichotomie, \(x < x'\) ou \(x' < x\), le cas \(x = x'\) étant exclu ; l'énoncé est symétrique en \(x\) et \(x'\), donc, quitte à échanger leurs noms, on peut supposer \(x < x'\). Si \(f\) est strictement croissante, alors \(f(x) < f(x')\) ; si \(f\) est strictement décroissante, alors \(f(x) > f(x')\). Dans les deux cas, les deux images sont strictement ordonnées, donc \(f(x) \ne f(x')\). Puisque nous avons prouvé la contraposée, \(f\) est injective.
Seconde démonstration : le cas croissant, puis \(-f\). Supposons d'abord \(f\) strictement croissante, et soient \(x, x' \in D\) tels que \(f(x) = f(x')\). Si \(x < x'\), alors \(f(x) < f(x')\) ; si \(x' < x\), alors \(f(x') < f(x)\) ; les deux contredisent \(f(x) = f(x')\). Par trichotomie, \(x = x'\) : \(f\) est injective. Supposons maintenant \(f\) strictement décroissante. L'application \(-f \colon D \to \mathbb{R}\), \(x \mapsto -f(x)\) est strictement croissante, puisque \(x < x'\) donne \(f(x) > f(x')\), c'est-à-dire \(-f(x) < -f(x')\) ; par le premier cas, elle est injective. Pour \(x, x' \in D\), \(f(x) = f(x') \iff -f(x) = -f(x')\), donc deux éléments qui ont la même image par \(f\) ont la même image par \(-f\), et ils sont égaux : \(f\) est injective.
Seconde démonstration : le cas croissant, puis \(-f\). Supposons d'abord \(f\) strictement croissante, et soient \(x, x' \in D\) tels que \(f(x) = f(x')\). Si \(x < x'\), alors \(f(x) < f(x')\) ; si \(x' < x\), alors \(f(x') < f(x)\) ; les deux contredisent \(f(x) = f(x')\). Par trichotomie, \(x = x'\) : \(f\) est injective. Supposons maintenant \(f\) strictement décroissante. L'application \(-f \colon D \to \mathbb{R}\), \(x \mapsto -f(x)\) est strictement croissante, puisque \(x < x'\) donne \(f(x) > f(x')\), c'est-à-dire \(-f(x) < -f(x')\) ; par le premier cas, elle est injective. Pour \(x, x' \in D\), \(f(x) = f(x') \iff -f(x) = -f(x')\), donc deux éléments qui ont la même image par \(f\) ont la même image par \(-f\), et ils sont égaux : \(f\) est injective.
Méthode — Démontrer qu'une application est injective
Pour décider si une application \(f \colon E \to F\) est injective : - Par la définition : soient \(x, x' \in E\) tels que \(f(x) = f(x')\) ; transformer cette égalité jusqu'à obtenir \(x = x'\) — par équivalences, ou par implications allant de \(f(x) = f(x')\) vers \(x = x'\).
- Par l'équation : pour \(y \in F\), résoudre \(f(x) = y\) d'inconnue \(x \in E\) ; si elle n'a jamais deux solutions différentes, \(f\) est injective.
- Par la stricte monotonie, pour une fonction réelle définie sur une partie de \(\mathbb{R}\) : une fonction strictement monotone est injective, par la Proposition « La stricte monotonie implique l'injectivité » ; la monotonie vient du signe de la dérivée sur un intervalle, ou des opérations sur les fonctions monotones.
- Pour réfuter : l'injectivité est un énoncé universel, donc sa négation, \(\exists x, x' \in E, \ \big(f(x) = f(x') \text{ et } x \ne x'\big)\), se démontre par deux témoins : deux éléments différents qui ont la même image.
Compétences à pratiquer
- Lire l'injectivité sur un diagramme ou une courbe ★
- Décider si une application est injective ★
- Démontrer l'injectivité dans un cadre général ★★
- Démontrer l'injectivité avec une idée ★★★
II.3
Surjections
Atteindre chaque élément
La surjectivité demande si tout élément de l'ensemble d'arrivée est atteint : chaque \(y \in F\) est-il l'image d'au moins un \(x \in E\) ? La réponse dépend de l'ensemble d'arrivée autant que de la règle. Une même règle peut atteindre tout élément d'un petit ensemble d'arrivée et en manquer dans un plus grand ; et toute application atteint tout élément de son ensemble image. Démontrer la surjectivité, c'est résoudre une équation : pour chaque \(y\), trouver un antécédent.
Définition — Surjection
Une application \(f \colon E \to F\) est surjective, ou est une surjection, ou va de \(E\) sur \(F\), lorsque tout élément de \(F\) a au moins un antécédent : $$ \forall y \in F, \ \exists x \in E, \ y = f(x). $$ De façon équivalente : pour tout \(y \in F\), l'équation \(f(x) = y\), d'inconnue \(x \in E\), a au moins une solution ; ou encore \(f(E) = F\), l'inclusion \(f(E) \subset F\) étant toujours vraie. En particulier, l'application de \(E\) dans \(f(E)\) qui a la même règle que \(f\) est surjective, chaque élément de \(f(E)\) étant par définition l'image d'un élément de \(E\) : toute application est surjective sur son ensemble image. Exemple — Trois questions de surjectivité
- L'application \(c \colon \mathbb{R} \to [-1, 1]\), \(x \mapsto \cos x\) est surjective. Soit \(y \in [-1, 1]\). La fonction cosinus est continue sur \([0, \pi]\), avec \(\cos 0 = 1\) et \(\cos \pi = -1\), donc, par le théorème des valeurs intermédiaires, il existe \(x \in [0, \pi]\) tel que \(\cos x = y\) : \(y\) a un antécédent. Avec l'ensemble d'arrivée \(\mathbb{R}\), la même règle n'est pas surjective : \(\lvert \cos x \rvert \le 1\) pour tout \(x \in \mathbb{R}\), donc \(2\) n'a pas d'antécédent.
- L'application \(s \colon \mathbb{R}^2 \to \mathbb{R}\), \((x, y) \mapsto x + y\) est surjective : pour \(z \in \mathbb{R}\), le couple \((z, 0)\) vérifie \(s(z, 0) = z\). En fait \(z\) a une infinité d'antécédents, tous les couples \((t, z - t)\) pour \(t \in \mathbb{R}\) — une autre façon de voir que \(s\) n'est pas injective.
- L'application \(u \colon \mathcal{P}(\mathbb{N}) \to \mathcal{P}(\mathbb{N})\), \(X \mapsto X \cup \{0\}\) n'est pas surjective : toute image \(X \cup \{0\}\) contient \(0\), donc la partie \(\emptyset\), qui ne contient pas \(0\), n'a pas d'antécédent. Son ensemble image est l'ensemble des parties de \(\mathbb{N}\) qui contiennent \(0\), puisqu'une telle partie \(Y\) vérifie \(u(Y) = Y\).
Proposition — Composition, injections et surjections
Soient \(f \colon E \to F\) et \(g \colon F \to G\) deux applications. - La composée de deux injections est une injection : si \(f\) et \(g\) sont injectives, alors \(g \circ f\) est injective.
- La composée de deux surjections est une surjection : si \(f\) et \(g\) sont surjectives, alors \(g \circ f\) est surjective.
- Réciproques partielles : si \(g \circ f\) est injective, alors \(f\) est injective ; si \(g \circ f\) est surjective, alors \(g\) est surjective.
- Deux injections. Supposons \(f\) et \(g\) injectives, et soient \(x, x' \in E\) tels que \((g \circ f)(x) = (g \circ f)(x')\). Alors $$ \begin{aligned} (g \circ f)(x) = (g \circ f)(x') &\Rightarrow g(f(x)) = g(f(x')) && \text{(définition de la composée)} \\ &\Rightarrow f(x) = f(x') && \text{(injectivité de \(g\), avec \(f(x), f(x') \in F\))} \\ &\Rightarrow x = x', \end{aligned} $$ la dernière étape par l'injectivité de \(f\). Ainsi \(g \circ f\) est injective.
- Deux surjections. Supposons \(f\) et \(g\) surjectives, et soit \(z \in G\). Comme \(g\) est surjective, il existe \(y \in F\) tel que \(z = g(y)\) ; comme \(f\) est surjective, il existe \(x \in E\) tel que \(y = f(x)\). Alors $$ \begin{aligned} z &= g(y) && \text{(choix de \(y\))} \\ &= g(f(x)) && \text{(choix de \(x\))} \\ &= (g \circ f)(x), \end{aligned} $$ la dernière étape par la définition de la composée : \(z\) a un antécédent par \(g \circ f\), qui est donc surjective.
- Réciproque partielle pour l'injectivité. Supposons \(g \circ f\) injective, et soient \(x, x' \in E\) tels que \(f(x) = f(x')\). Alors $$ \begin{aligned} f(x) = f(x') &\Rightarrow g(f(x)) = g(f(x')) && \text{(application de \(g\) aux deux membres)} \\ &\Rightarrow (g \circ f)(x) = (g \circ f)(x') && \text{(définition de la composée)} \\ &\Rightarrow x = x', \end{aligned} $$ la dernière étape par l'injectivité de \(g \circ f\). Ainsi \(f\) est injective.
- Réciproque partielle pour la surjectivité. Supposons \(g \circ f\) surjective, et soit \(z \in G\). Il existe \(x \in E\) tel que \(z = (g \circ f)(x)\) ; posons \(y = f(x) \in F\). Alors $$ \begin{aligned} z &= (g \circ f)(x) && \text{(choix de \(x\))} \\ &= g(f(x)) && \text{(définition de la composée)} \\ &= g(y), \end{aligned} $$ la dernière étape par la définition de \(y\) : \(z\) a un antécédent par \(g\), qui est donc surjective.
Exemple — Les réciproques ne sont que partielles
Soient \(\iota \colon \mathbb{R}_+ \to \mathbb{R}\), \(x \mapsto x\) l'inclusion de \(\mathbb{R}_+\) dans \(\mathbb{R}\), et \(q \colon \mathbb{R} \to \mathbb{R}_+\), \(y \mapsto y^2\). La composée \(q \circ \iota \colon \mathbb{R}_+ \to \mathbb{R}_+\), \(x \mapsto x^2\) est injective et surjective : - pour \(x, x' \in \mathbb{R}_+\), \(x^2 = x'^2\) donne \(x = x'\), un réel positif étant la racine carrée de son carré ;
- tout \(y \in \mathbb{R}_+\) est l'image de \(\sqrt{y} \in \mathbb{R}_+\), puisque \((\sqrt{y})^2 = y\).
Méthode — Démontrer qu'une application est surjective
Pour démontrer que \(f \colon E \to F\) est surjective, suivre la Méthode « Rédiger une démonstration par analyse-synthèse », une fois pour chaque élément de \(F\) : - fixer \(y \in F\), un élément quelconque, puisque la surjectivité est un énoncé universel ;
- analyse : supposer que \(x \in E\) vérifie \(f(x) = y\), et en déduire ce que doit être \(x\) ;
- synthèse : vérifier que le candidat trouvé est dans \(E\) et que son image est \(y\) ; la synthèse seule est la démonstration, l'analyse n'a fait que trouver le candidat.
Par exemple, \(f \colon \mathbb{R}^* \to \mathbb{R}\), \(x \mapsto x - \frac{1}{x}\) est surjective. Soit \(y \in \mathbb{R}\). Analyse. Si \(x \in \mathbb{R}^*\) vérifie \(f(x) = y\), alors $$ \begin{aligned} x - \frac{1}{x} = y &\Rightarrow x^2 - 1 = yx && \text{(multiplication par \(x \ne 0\))} \\ &\Rightarrow x^2 - yx - 1 = 0 && \text{(soustraction de \(yx\))} \\ &\Rightarrow x = \frac{y + \sqrt{y^2 + 4}}{2} \text{ ou } x = \frac{y - \sqrt{y^2 + 4}}{2}, \end{aligned} $$ la dernière étape par la formule des racines d'une équation du second degré, de discriminant \(y^2 + 4 > 0\). Synthèse. Le nombre \(x = \frac{y + \sqrt{y^2 + 4}}{2}\) est une racine de \(x^2 - yx - 1 = 0\), par la même formule ; il n'est pas nul, puisque \(0\) n'est pas racine, \(0^2 - y \times 0 - 1 = -1\) ; donc $$ \begin{aligned} f(x) &= x - \frac{1}{x} && \text{(définition de \(f\))} \\ &= \frac{x^2 - 1}{x} && \text{(réduction au même dénominateur)} \\ &= \frac{yx}{x} && \text{(\(x^2 - 1 = yx\), équation vérifiée par \(x\))} \\ &= y, \end{aligned} $$ la dernière étape en simplifiant par \(x \ne 0\). Ainsi \(y\) a un antécédent dans \(\mathbb{R}^*\). En revanche, l'application \(\mathbb{R} \to \mathbb{R}\), \(x \mapsto e^x\) n'est pas surjective : \(e^x > 0\) pour tout \(x \in \mathbb{R}\), donc \(-1\) n'a pas d'antécédent.
Compétences à pratiquer
- Appliquer les règles de la composition ★
- Décider si une application est surjective ★
- Démontrer la surjectivité en résolvant une équation ★★
- Transférer injectivité et surjectivité le long d'une composée ★★
- Démontrer un énoncé sur les surjections avec une idée ★★★
III
Bijections
III.1
Bijection et application réciproque
Apparier deux ensembles
Une bijection apparie exactement les éléments de deux ensembles : chaque élément de l'un est associé à un et un seul élément de l'autre. Elle se défait donc, par l'application réciproque, qui renvoie chaque élément à son partenaire. Le chapitre Fonctions a défini la fonction réciproque d'une bijection ; ici les bijections sont caractérisées par deux composées, la réciproque d'une composée se calcule — dans l'ordre inverse —, et les bijections d'un ensemble sur lui-même, les permutations, apparaissent.
Défaire une application
Une application injective et surjective donne à chaque élément de son ensemble d'arrivée exactement un antécédent. Envoyer chaque élément sur cet antécédent définit une application dans l'autre sens, l'application réciproque, qui défait la première. Deux composées égales à l'identité caractérisent cette situation, et elles donnent la façon la plus efficace de démontrer qu'une application est bijective : deviner la réciproque, et vérifier les deux composées.
Définition — Bijection
Une application \(f \colon E \to F\) est bijective, ou est une bijection de \(E\) sur \(F\), lorsqu'elle est injective et surjective. De façon équivalente, tout élément de \(F\) a exactement un antécédent : $$ \forall y \in F, \ \exists !\, x \in E, \ y = f(x), $$ puisque « exactement un » signifie « au moins un », ce qui est la surjectivité, et « au plus un », ce qui est l'injectivité. Exemple — Trois diagrammes
Les diagrammes sagittaux séparent les trois propriétés. 
- À gauche, une injection qui n'est pas une surjection : les flèches arrivent sur des éléments distincts, et \(D\) n'est pas atteint.
- Au milieu, une surjection qui n'est pas une injection : tout élément est atteint, \(A\) deux fois, par \(1\) et par \(2\).
- À droite, une bijection : tout élément est atteint exactement une fois.
- \(\mathbb{R} \to \mathbb{R}\), \(x \mapsto x^2\) n'est ni injective, puisque \((-1)^2 = 1^2\), ni surjective, puisque \(-1\) n'a pas d'antécédent ;
- \(\mathbb{R}_+ \to \mathbb{R}_+\), \(x \mapsto x^2\) est bijective : un réel positif \(y\) a exactement une racine carrée positive, \(\sqrt{y}\) ;
- \(\mathbb{R} \to \mathbb{R}\), \(x \mapsto e^x\) est injective, puisqu'elle est strictement croissante, mais pas surjective, son ensemble image étant \(\mathbb{R}_+^*\) ; et \(\mathbb{R} \to \mathbb{R}_+^*\), \(x \mapsto e^x\) est bijective, l'antécédent de \(y > 0\) étant \(\ln y\).
Définition — Application réciproque
Soit \(f \colon E \to F\) une bijection. L'application réciproque de \(f\) est l'application \(f^{-1} \colon F \to E\) qui envoie chaque \(y \in F\) sur son unique antécédent par \(f\). Ainsi, pour \(x \in E\) et \(y \in F\), $$ y = f(x) \iff x = f^{-1}(y). $$ Proposition — Caractérisation des bijections
Soit \(f \colon E \to F\) une application. \(f\) est bijective si et seulement s'il existe une application \(g \colon F \to E\) telle que \(g \circ f = \mathrm{Id}_E\) et \(f \circ g = \mathrm{Id}_F\). Une telle application \(g\) est alors unique : c'est \(f^{-1}\).
L'implication directe. Supposons \(f\) bijective, et prenons \(g = f^{-1}\). L'équivalence \(y = f(x) \iff x = f^{-1}(y)\) de la Définition « Application réciproque » vaut pour \(x \in E\) et \(y \in F\). Pour \(x \in E\), $$ \begin{aligned} (f^{-1} \circ f)(x) &= f^{-1}\big(f(x)\big) && \text{(définition de la composée)} \\
&= x, \end{aligned} $$ la dernière étape par l'équivalence prise en \(y = f(x)\) : son membre de gauche \(f(x) = f(x)\) est vrai, donc son membre de droite \(x = f^{-1}(f(x))\) est vrai. Pour \(y \in F\), $$ \begin{aligned} (f \circ f^{-1})(y) &= f\big(f^{-1}(y)\big) && \text{(définition de la composée)} \\
&= y, \end{aligned} $$ la dernière étape par l'équivalence prise en \(x = f^{-1}(y)\) : son membre de droite \(f^{-1}(y) = f^{-1}(y)\) est vrai, donc son membre de gauche \(y = f(f^{-1}(y))\) est vrai. Les applications \(f^{-1} \circ f\) et \(\mathrm{Id}_E\) vont de \(E\) dans \(E\) et prennent les mêmes valeurs, de même que \(f \circ f^{-1}\) et \(\mathrm{Id}_F\) sur \(F\) : \(f^{-1} \circ f = \mathrm{Id}_E\) et \(f \circ f^{-1} = \mathrm{Id}_F\).
La réciproque. Supposons \(g \circ f = \mathrm{Id}_E\) et \(f \circ g = \mathrm{Id}_F\), et soit \(y \in F\). Existence : l'élément \(x = g(y)\) de \(E\) a pour image $$ \begin{aligned} f(x) &= f(g(y)) && \text{(définition de \(x\))} \\ &= (f \circ g)(y) && \text{(définition de la composée)} \\ &= \mathrm{Id}_F(y) && \text{(\(f \circ g = \mathrm{Id}_F\))} \\ &= y, \end{aligned} $$ la dernière étape par la définition de l'identité : \(x\) est un antécédent de \(y\). Unicité : si \(x \in E\) vérifie \(f(x) = y\), alors $$ \begin{aligned} x &= \mathrm{Id}_E(x) && \text{(définition de l'identité)} \\ &= (g \circ f)(x) && \text{(\(g \circ f = \mathrm{Id}_E\))} \\ &= g(f(x)) && \text{(définition de la composée)} \\ &= g(y), \end{aligned} $$ la dernière étape parce que \(f(x) = y\). Tout \(y \in F\) a donc exactement un antécédent, \(g(y)\) : \(f\) est bijective, et \(f^{-1}(y) = g(y)\) pour tout \(y \in F\), c'est-à-dire \(f^{-1} = g\), ce qui démontre aussi que \(g\) est unique.
Seconde démonstration de la réciproque : par les réciproques partielles. Supposons \(g \circ f = \mathrm{Id}_E\) et \(f \circ g = \mathrm{Id}_F\). Une identité est injective et surjective, chaque élément étant son propre et unique antécédent. Comme \(g \circ f = \mathrm{Id}_E\) est injective, \(f\) est injective, par la réciproque partielle pour l'injectivité de la Proposition « Composition, injections et surjections » ; comme \(f \circ g = \mathrm{Id}_F\) est surjective, \(f\) est surjective, par la réciproque partielle pour la surjectivité, appliquée à \(g\) puis à \(f\). Donc \(f\) est bijective : chaque composée donne une moitié de la bijectivité, d'où le besoin des deux. Pour \(y \in F\), \(f(g(y)) = y\) : l'élément \(g(y)\) est un antécédent de \(y\), et \(f^{-1}(y)\) est le seul, donc \(g(y) = f^{-1}(y)\). Les applications \(g\) et \(f^{-1}\) vont de \(F\) dans \(E\) et prennent les mêmes valeurs : \(g = f^{-1}\), ce qui démontre aussi que \(g\) est unique.
Méthode — Calculer l'application réciproque
Pour démontrer qu'une application \(f \colon E \to F\) est bijective et déterminer \(f^{-1}\), trois voies, par ordre de préférence : - Une réciproque est devinée : vérifier les deux composées \(g \circ f = \mathrm{Id}_E\) et \(f \circ g = \mathrm{Id}_F\) — il faut les deux — et conclure par la Proposition « Caractérisation des bijections » : \(f\) est bijective et \(f^{-1} = g\).
- Sinon, résoudre \(y = f(x)\) : pour un \(y \in F\) quelconque, résoudre l'équation d'inconnue \(x \in E\). Une solution pour tout \(y\) donne la surjectivité, au plus une donne l'injectivité, et la solution, écrite \(x = g(y)\), est \(f^{-1}(y)\). Surveiller les ensembles : la solution doit appartenir à \(E\), et les valeurs de \(y\) pour lesquelles l'équation n'a pas de solution ne sont pas atteintes — alors \(f\) n'est pas surjective sur \(F\), et son ensemble image est le seul ensemble d'arrivée qui donne une application surjective de même ensemble de départ et de même règle.
- Sans expression de la solution, démontrer séparément l'injectivité et la surjectivité, avec les Méthodes « Démontrer qu'une application est injective » et « Démontrer qu'une application est surjective ».
Exemple — Une bijection homographique
Soit \(f \colon \mathbb{R} \setminus \{-1\} \to \mathbb{R}\), \(x \mapsto \frac{x - 1}{x + 1}\). Pour \(y \in \mathbb{R}\), on résout \(y = f(x)\) d'inconnue \(x \in \mathbb{R} \setminus \{-1\}\). Pour \(x \ne -1\), $$ \begin{aligned} y = \frac{x - 1}{x + 1} &\iff y(x + 1) = x - 1 && \text{(multiplication par \(x + 1 \ne 0\))} \\
&\iff yx - x = -1 - y && \text{(regroupement des termes en \(x\))} \\
&\iff (y - 1)\, x = -(1 + y), \end{aligned} $$ la dernière équivalence par factorisation. Pour \(y = 1\), la dernière équation s'écrit \(0 = -2\) : elle n'a pas de solution, donc \(1\) n'a pas d'antécédent, et \(f\) n'est pas surjective sur \(\mathbb{R}\). Pour \(y \ne 1\), elle a l'unique solution \(x = \frac{1 + y}{1 - y}\), et cette solution n'est pas \(-1\), puisque \(\frac{1 + y}{1 - y} = -1\) donnerait \(1 + y = y - 1\), c'est-à-dire \(1 = -1\). Ainsi tout \(y \in \mathbb{R} \setminus \{1\}\) a exactement un antécédent dans \(\mathbb{R} \setminus \{-1\}\), et \(1\) n'en a aucun : \(f\) est à valeurs dans \(\mathbb{R} \setminus \{1\}\), et l'application $$ \mathbb{R} \setminus \{-1\} \to \mathbb{R} \setminus \{1\}, \quad x \mapsto \frac{x - 1}{x + 1} $$ de même règle est bijective, d'application réciproque \(y \mapsto \frac{1 + y}{1 - y}\). La résolution a trouvé l'ensemble d'arrivée. Une vérification en un point : \(f(0) = -1\), et \(\frac{1 + (-1)}{1 - (-1)} = 0\).Seconde méthode : trois bijections à la suite. Pour \(x \ne -1\), \(\frac{x - 1}{x + 1} = 1 - \frac{2}{x + 1}\), comme on le voit en mettant \(1 - \frac{2}{x + 1}\) sur le dénominateur \(x + 1\). La règle de \(f\) est donc celle de la composée \(c \circ b \circ a\), où
- \(a \colon \mathbb{R} \setminus \{-1\} \to \mathbb{R}^*\), \(x \mapsto x + 1\), de réciproque \(s \mapsto s - 1\), puisque \((x + 1) - 1 = x\) et \((s - 1) + 1 = s\), et que \(s \ne 0 \iff s - 1 \ne -1\) ;
- \(b \colon \mathbb{R}^* \to \mathbb{R}^*\), \(t \mapsto \frac{2}{t}\), avec \(b \circ b = \mathrm{Id}_{\mathbb{R}^*}\), puisque \(\frac{2}{2/t} = t\) : par la Proposition « Caractérisation des bijections », \(b\) est sa propre réciproque ;
- \(c \colon \mathbb{R}^* \to \mathbb{R} \setminus \{1\}\), \(u \mapsto 1 - u\), de réciproque \(v \mapsto 1 - v\), puisque \(1 - (1 - u) = u\) et \(1 - (1 - v) = v\), et que \(u \ne 0 \iff 1 - u \ne 1\).
Exemple — Des courbes symétriques
Soient \(D\) et \(F\) des parties de \(\mathbb{R}\) et \(f \colon D \to F\) une bijection. Pour tous réels \(a\) et \(b\), $$ \begin{aligned} (a, b) \in \Gamma_f &\iff a \in D \text{ et } b = f(a) && \text{(définition du graphe)} \\
&\iff b \in F \text{ et } a = f^{-1}(b) && \text{(définition de l'application réciproque)} \\
&\iff (b, a) \in \Gamma_{f^{-1}}, \end{aligned} $$ la dernière étape par la définition du graphe de \(f^{-1} \colon F \to D\). La symétrie par rapport à la droite d'équation \(y = x\) envoie le point \((a, b)\) sur le point \((b, a)\), donc les courbes de \(f\) et de \(f^{-1}\) sont symétriques par rapport à la droite d'équation \(y = x\) : la symétrie énoncée dans le chapitre Fonctions se démontre en une ligne. Pour \(f \colon \mathbb{R}_+ \to \mathbb{R}_+\), \(x \mapsto x^2\), l'application réciproque est \(f^{-1} \colon y \mapsto \sqrt{y}\). 
Compétences à pratiquer
- Reconnaître une bijection ★
- Calculer des valeurs de l'application réciproque ★
- Déterminer la réciproque d'une bijection ★
- Démontrer qu'une application est bijective ★★
- Restreindre une application pour obtenir une bijection ★★
- Déduire la bijectivité de composées ★★
- Construire une bijection explicite ★★★
III.2
Réciproque et composition, permutations
Défaire dans l'ordre inverse
Les bijections se comportent bien vis-à-vis de la composition et du passage à la réciproque : la réciproque d'une bijection est une bijection, et une composée de bijections est une bijection, dont la réciproque est la composée des réciproques prises dans l'ordre inverse. Les bijections d'un ensemble \(E\) sur lui-même, les permutations de \(E\), ont donc pour composées et pour réciproques des permutations de \(E\) ; pour \(E = \llbracket 1, n \rrbracket\), ce sont les permutations déjà comptées dans le chapitre Dénombrement.
Proposition — Réciproque et composition
- La réciproque d'une bijection est une bijection : si \(f \colon E \to F\) est bijective, alors \(f^{-1}\) est bijective et \((f^{-1})^{-1} = f\).
- La composée de deux bijections est une bijection : si \(f \colon E \to F\) et \(g \colon F \to G\) sont bijectives, alors \(g \circ f\) est bijective et $$ (g \circ f)^{-1} = f^{-1} \circ g^{-1}. $$
La composée, par une chaîne d'équivalences. Soient \(z \in G\) et \(x \in E\). La deuxième et la troisième étape appliquent l'équivalence \(y = h(t) \iff t = h^{-1}(y)\) de la Définition « Application réciproque », pour la bijection \(h = g\), puis pour \(h = f\) : $$ \begin{aligned} z = (g \circ f)(x) &\iff z = g(f(x)) && \text{(définition de la composée)} \\
&\iff f(x) = g^{-1}(z) && \text{(réciproque de \(g\), avec \(f(x) \in F\))} \\
&\iff x = f^{-1}\big(g^{-1}(z)\big) && \text{(réciproque de \(f\), avec \(g^{-1}(z) \in F\))} \\
&\iff x = (f^{-1} \circ g^{-1})(z), \end{aligned} $$ la dernière étape par la définition de la composée. Ainsi tout \(z \in G\) a exactement un antécédent par \(g \circ f\), à savoir \((f^{-1} \circ g^{-1})(z)\) : \(g \circ f\) est bijective, par la Définition « Bijection », et \((g \circ f)^{-1}(z) = (f^{-1} \circ g^{-1})(z)\) pour tout \(z \in G\). Les deux applications vont de \(G\) dans \(E\), donc \((g \circ f)^{-1} = f^{-1} \circ g^{-1}\).
La réciproque. La même équivalence, lue de droite à gauche, dit que pour \(x \in E\) et \(y \in F\), \(x = f^{-1}(y) \iff y = f(x)\) : tout \(x \in E\) a exactement un antécédent par \(f^{-1}\), à savoir \(f(x)\). Donc \(f^{-1}\) est bijective et \((f^{-1})^{-1}(x) = f(x)\) pour tout \(x \in E\), c'est-à-dire \((f^{-1})^{-1} = f\).
Seconde démonstration : les deux composées. Par la Proposition « Caractérisation des bijections », \(f^{-1} \circ f = \mathrm{Id}_E\) et \(f \circ f^{-1} = \mathrm{Id}_F\) ; lues pour l'application \(f^{-1}\), ces deux égalités disent que \(f\) vérifie la condition de cette Proposition, donc \(f^{-1}\) est bijective, de réciproque \(f\). Pour la composée, on pose \(h = f^{-1} \circ g^{-1} \colon G \to E\). Alors $$ \begin{aligned} (g \circ f) \circ h &= g \circ (f \circ f^{-1}) \circ g^{-1} && \text{(associativité)} \\ &= g \circ \mathrm{Id}_F \circ g^{-1} && \text{(caractérisation, pour \(f\))} \\ &= g \circ g^{-1} && \text{(l'identité est neutre)} \\ &= \mathrm{Id}_G, \end{aligned} $$ la dernière étape par la caractérisation, pour \(g\) ; et de même $$ \begin{aligned} h \circ (g \circ f) &= f^{-1} \circ (g^{-1} \circ g) \circ f && \text{(associativité)} \\ &= f^{-1} \circ \mathrm{Id}_F \circ f && \text{(caractérisation, pour \(g\))} \\ &= f^{-1} \circ f && \text{(l'identité est neutre)} \\ &= \mathrm{Id}_E, \end{aligned} $$ la dernière étape par la caractérisation, pour \(f\). Par la Proposition « Caractérisation des bijections », \(g \circ f\) est bijective et \((g \circ f)^{-1} = h\).
Définition — Permutation
Une permutation d'un ensemble \(E\) est une bijection de \(E\) sur \(E\). L'ensemble des permutations de \(E\) se note \(\mathfrak{S}(E)\), et \(\mathfrak{S}_n\) pour \(E = \llbracket 1, n \rrbracket\). Par la Proposition « Réciproque et composition », la composée de deux permutations de \(E\) et la réciproque d'une permutation de \(E\) sont des permutations de \(E\) ; \(\mathrm{Id}_E\) en est une aussi. Une permutation \(\sigma\) de \(\llbracket 1, n \rrbracket\) s'écrit comme le \(n\)-uplet \((\sigma(1), \dots, \sigma(n))\) de ses valeurs, dans lequel chaque élément de \(\llbracket 1, n \rrbracket\) apparaît exactement une fois, puisqu'il est atteint exactement une fois : pour \(n = 4\), \((3, 1, 4, 2)\) est la permutation \(\sigma\) telle que \(\sigma(1) = 3\), \(\sigma(2) = 1\), \(\sigma(3) = 4\) et \(\sigma(4) = 2\). Ces \(n\)-uplets sont les rangements de \(1, \dots, n\) en ligne, les permutations du chapitre Dénombrement : il y en a \(n!\). Exemple — Involutions
Une application \(f \colon E \to E\) telle que \(f \circ f = \mathrm{Id}_E\) s'appelle une involution de \(E\). Une involution est bijective et est sa propre réciproque : l'application \(g = f\) vérifie \(g \circ f = \mathrm{Id}_E\) et \(f \circ g = \mathrm{Id}_E\), donc la Proposition « Caractérisation des bijections » donne que \(f\) est bijective et que \(f^{-1} = f\). En particulier, une involution de \(E\) est une permutation de \(E\). - \(\mathbb{R} \to \mathbb{R}\), \(x \mapsto -x\) est une involution : \(-(-x) = x\) pour tout \(x \in \mathbb{R}\).
- \(\mathbb{R}^* \to \mathbb{R}^*\), \(x \mapsto \frac{1}{x}\) est une involution : pour \(x \ne 0\), \(\frac{1}{x}\) est un réel non nul, et \(\frac{1}{1/x} = x\).
- Pour un ensemble \(E\), l'application \(\mathcal{P}(E) \to \mathcal{P}(E)\), \(X \mapsto E \setminus X\) est une involution : \(E \setminus (E \setminus X) = X\) pour toute partie \(X\) de \(E\), par le double complémentaire de la Proposition « Propriétés du complémentaire ». Une partie et son complémentaire se déterminent l'un l'autre.
Compétences à pratiquer
- Calculer avec des permutations ★
- Calculer la réciproque d'une composée ★
- Démontrer une propriété des involutions et des permutations ★★
III.3
Parties et fonctions indicatrices
Les parties comme applications
La fonction indicatrice fait d'une partie d'un ensemble \(E\) une application de \(E\) dans \(\{0, 1\}\) ; réciproquement, une telle application désigne une partie, l'ensemble des éléments où elle prend la valeur \(1\). L'aller-retour ne perd rien : la correspondance entre les parties de \(E\) et ces applications est une bijection, et la caractérisation des bijections est l'outil qui le démontre.
Proposition — Parties et indicatrices
Soit \(E\) un ensemble. L'application \(\Phi \colon \mathcal{P}(E) \to \{0, 1\}^E\), \(A \mapsto \mathbf{1}_A\) est une bijection, et son application réciproque est $$ \Phi^{-1} \colon \{0, 1\}^E \to \mathcal{P}(E), \quad \varphi \mapsto \{x \in E \mid \varphi(x) = 1\}. $$ Une partie de \(E\) et une application de \(E\) dans \(\{0, 1\}\) portent la même information.
On note \(\Psi \colon \{0, 1\}^E \to \mathcal{P}(E)\) l'application \(\varphi \mapsto \{x \in E \mid \varphi(x) = 1\}\) ; on applique la Proposition « Caractérisation des bijections ».
Seconde démonstration : injectivité et surjectivité. Injectivité : si \(\Phi(A) = \Phi(B)\), c'est-à-dire \(\mathbf{1}_A = \mathbf{1}_B\), alors \(A = B\), par la règle d'égalité de la Proposition « Indicatrice et opérations ensemblistes ». Surjectivité : pour \(\varphi \in \{0, 1\}^E\), la partie \(A = \{x \in E \mid \varphi(x) = 1\}\) vérifie \(\mathbf{1}_A = \varphi\), par la même équivalence, donc \(\varphi\) a l'antécédent \(A\). Ainsi \(\Phi\) est bijective, et \(\Phi^{-1}(\varphi)\) est l'antécédent que l'on vient de trouver, \(\{x \in E \mid \varphi(x) = 1\}\).
- La composée \(\Psi \circ \Phi\). Pour une partie \(A\) de \(E\), \(\Psi(\Phi(A)) = \{x \in E \mid \mathbf{1}_A(x) = 1\}\), et cet ensemble est \(A\), par la Définition « Fonction indicatrice ». Donc \(\Psi \circ \Phi = \mathrm{Id}_{\mathcal{P}(E)}\).
- La composée \(\Phi \circ \Psi\). Soit \(\varphi \in \{0, 1\}^E\), et posons \(A = \Psi(\varphi)\) ; on compare les applications \(\mathbf{1}_A\) et \(\varphi\), toutes deux de \(E\) dans \(\{0, 1\}\). Pour \(x \in E\), $$ \begin{aligned} \mathbf{1}_A(x) = 1 &\iff x \in A && \text{(définition de l'indicatrice)} \\ &\iff \varphi(x) = 1, \end{aligned} $$ la dernière étape par la définition de \(A\). Les deux nombres \(\mathbf{1}_A(x)\) et \(\varphi(x)\) sont dans \(\{0, 1\}\) et valent \(1\) en même temps : ils sont égaux. Ainsi \(\mathbf{1}_A = \varphi\), c'est-à-dire \(\Phi(\Psi(\varphi)) = \varphi\), et \(\Phi \circ \Psi = \mathrm{Id}_{\{0, 1\}^E}\).
Seconde démonstration : injectivité et surjectivité. Injectivité : si \(\Phi(A) = \Phi(B)\), c'est-à-dire \(\mathbf{1}_A = \mathbf{1}_B\), alors \(A = B\), par la règle d'égalité de la Proposition « Indicatrice et opérations ensemblistes ». Surjectivité : pour \(\varphi \in \{0, 1\}^E\), la partie \(A = \{x \in E \mid \varphi(x) = 1\}\) vérifie \(\mathbf{1}_A = \varphi\), par la même équivalence, donc \(\varphi\) a l'antécédent \(A\). Ainsi \(\Phi\) est bijective, et \(\Phi^{-1}(\varphi)\) est l'antécédent que l'on vient de trouver, \(\{x \in E \mid \varphi(x) = 1\}\).
Compétences à pratiquer
- Utiliser la correspondance entre parties et fonctions indicatrices ★★
IV
Image directe, image réciproque
IV.1
Image directe
Agir sur les parties
Une application \(f \colon E \to F\) agit sur les éléments, \(x \mapsto f(x)\) ; elle agit aussi sur les parties, dans deux sens. L'image directe envoie une partie \(A\) de \(E\) sur l'ensemble \(f(A)\) des images de ses éléments, dans le sens de \(f\). L'image réciproque envoie une partie \(B\) de \(F\) sur l'ensemble \(f^{-1}(B)\) des éléments dont l'image tombe dans \(B\), à contre-sens de \(f\), et elle existe pour toute application, bijective ou non. Les deux constructions ne se comportent pas de la même façon : l'image réciproque commute avec toutes les opérations ensemblistes (réunion, intersection, complémentaire) ; l'image directe ne commute, en général, qu'avec la réunion.
L'ensemble des images
Le chapitre Ensembles décrivait des ensembles par un paramètre : \(\{e(k) \mid k \in I\}\) est l'ensemble des valeurs d'une expression quand \(k\) parcourt \(I\). Quand l'expression est une application \(f\) et que le paramètre parcourt une partie \(A\) de son ensemble de départ, cet ensemble reçoit un nom, l'image directe \(f(A)\) ; l'ensemble image \(f(E)\) est le cas \(A = E\). Sur une courbe, \(f(A)\) se lit sur l'axe vertical, en projetant la partie de la courbe située au-dessus de \(A\).
Définition — Image directe
Soient \(f \colon E \to F\) une application et \(A\) une partie de \(E\). L'image directe de \(A\) par \(f\) est la partie de \(F\) $$ f(A) = \{f(x) \mid x \in A\} = \{y \in F \mid \exists x \in A, \ y = f(x)\}. $$ Pour \(y \in F\) : \(y \in f(A) \iff \exists x \in A, \ y = f(x)\). Pour un élément \(x\) de \(E\), \(f(\{x\}) = \{f(x)\}\) ; pour \(A = E\), \(f(E)\) est l'ensemble image de \(f\) ; et \(f(\emptyset) = \emptyset\). Exemple — Projeter le graphe
Sur une courbe, \(f(A)\) s'obtient en projetant sur l'axe vertical la partie de la courbe située au-dessus de \(A\). 
- \(f(]-2, 1]) = [0, 4[\). Pour \(x \in \, ]-2, 1]\), \(\lvert x \rvert < 2\), donc \(0 \le x^2 < 4\) : \(f(]-2, 1]) \subset [0, 4[\). Réciproquement, tout \(y \in [0, 4[\) est l'image de \(-\sqrt{y}\), qui appartient à \(]-2, 0] \subset \, ]-2, 1]\), donc \([0, 4[ \, \subset f(]-2, 1])\). La valeur \(4\) n'est pas atteinte : il faudrait \(x = -2\) ou \(x = 2\), et aucun des deux n'est dans \(]-2, 1]\).
- \(f(\{-2, -1, 0, 1, 2\}) = \{0, 1, 4\}\) : cinq éléments, trois images, puisque \(-x\) et \(x\) ont la même image.
Proposition — Image directe et opérations ensemblistes
Soient \(f \colon E \to F\) une application, \(A\) et \(A'\) des parties de \(E\), et \((A_i)_{i \in I}\) une famille de parties de \(E\). - Croissance : si \(A \subset A'\), alors \(f(A) \subset f(A')\).
- Réunion : \(f\big(\bigcup_{i \in I} A_i\big) = \bigcup_{i \in I} f(A_i)\).
- Intersection : \(f\big(\bigcap_{i \in I} A_i\big) \subset \bigcap_{i \in I} f(A_i)\), et l'égalité n'est pas garantie.
Croissance. Supposons \(A \subset A'\), et soit \(y \in f(A)\) : il existe \(x \in A\) tel que \(y = f(x)\). Alors \(x \in A'\), donc \(y \in f(A')\). Ainsi \(f(A) \subset f(A')\).
Réunion. Les deux membres sont des parties de \(F\) ; soit \(y \in F\). $$ \begin{aligned} y \in f\Big(\bigcup_{i \in I} A_i\Big) &\iff \exists x \in E, \ \Big(x \in \bigcup_{i \in I} A_i \text{ et } y = f(x)\Big) && \text{(définition de l'image directe)} \\ &\iff \exists x \in E, \ \Big(\big(\exists i \in I, \ x \in A_i\big) \text{ et } y = f(x)\Big) && \text{(définition de la réunion d'une famille)} \\ &\iff \exists x \in E, \ \exists i \in I, \ \big(x \in A_i \text{ et } y = f(x)\big) && \text{(\(y = f(x)\) ne dépend pas de \(i\))} \\ &\iff \exists i \in I, \ \exists x \in E, \ \big(x \in A_i \text{ et } y = f(x)\big) && \text{(échange de quantificateurs)} \\ &\iff \exists i \in I, \ y \in f(A_i) && \text{(définition de l'image directe)} \\ &\iff y \in \bigcup_{i \in I} f(A_i), \end{aligned} $$ la dernière étape par la définition de la réunion d'une famille. La troisième étape fait entrer la condition \(y = f(x)\), qui ne dépend pas de \(i\), sous le quantificateur \(\exists i\), comme dans la démonstration de la Proposition « Distributivité pour une famille » ; la quatrième échange deux quantificateurs \(\exists\), par la Proposition « Échange de quantificateurs ».
Intersection, par croissance. Pour tout \(j \in I\), \(\bigcap_{i \in I} A_i \subset A_j\), donc \(f\big(\bigcap_{i \in I} A_i\big) \subset f(A_j)\) par croissance. Un élément de \(f\big(\bigcap_{i \in I} A_i\big)\) appartient donc à chaque \(f(A_j)\), c'est-à-dire à \(\bigcap_{j \in I} f(A_j)\).
L'égalité peut être fausse. Contre-exemple : \(f \colon \mathbb{R} \to \mathbb{R}\), \(x \mapsto x^2\), avec les parties \(A = \{1\}\) et \(A' = \{-1\}\). D'une part, \(A \cap A' = \emptyset\), donc \(f(A \cap A') = \emptyset\). D'autre part, \(f(A) = \{1\}\) et \(f(A') = \{1\}\), donc \(f(A) \cap f(A') = \{1\}\). Les deux ensembles diffèrent, donc l'inclusion réciproque est fausse pour cette application. La cause est le couple d'éléments différents \(1\) et \(-1\) qui ont la même image.
Seconde démonstration de la réunion : par double inclusion. Pour tout \(j \in I\), \(A_j \subset \bigcup_{i \in I} A_i\), donc \(f(A_j) \subset f\big(\bigcup_{i \in I} A_i\big)\) par croissance ; un élément de \(\bigcup_{j \in I} f(A_j)\) est dans un certain \(f(A_j)\), donc dans \(f\big(\bigcup_{i \in I} A_i\big)\). Réciproquement, soit \(y \in f\big(\bigcup_{i \in I} A_i\big)\) : \(y = f(x)\) avec \(x \in \bigcup_{i \in I} A_i\), donc \(x \in A_{i_0}\) pour un certain indice \(i_0\), et \(y \in f(A_{i_0})\), qui est contenu dans \(\bigcup_{i \in I} f(A_i)\). Par la Proposition « Égalité par double inclusion », les deux parties de \(F\) sont égales.
Méthode — Déterminer une image directe
Pour déterminer \(f(A)\) pour une fonction réelle \(f\) et une partie \(A\) de son ensemble de départ : - conjecturer le résultat \(B\), d'après la courbe ou le tableau de variations de \(f\) sur \(A\) ;
- démontrer \(f(A) \subset B\) en encadrant : pour tout \(x \in A\), montrer que \(f(x) \in B\), par des inégalités ou par les variations de \(f\) ;
- démontrer \(B \subset f(A)\) en trouvant des antécédents : pour \(y \in B\), résoudre \(y = f(x)\) avec \(x \in A\), ou, lorsque \(f\) est continue sur un intervalle contenu dans \(A\), appliquer le théorème des valeurs intermédiaires entre deux valeurs de \(f\) ;
- conclure par la Proposition « Égalité par double inclusion ».
Compétences à pratiquer
- Reconnaître les lois de l'image directe ★
- Calculer les bornes d'une image directe ★
- Calculer une image directe ★
- Déterminer une image directe ★★
- Démontrer une loi de l'image directe ★★
- Caractériser l'injectivité ou la surjectivité par les images directes ★★★
IV.2
Image réciproque
À contre-sens de la flèche
L'image réciproque remonte la flèche : pour une partie \(B\) de l'ensemble d'arrivée, elle rassemble les éléments de l'ensemble de départ que \(f\) envoie dans \(B\). Sa définition demande seulement si \(f(x)\) appartient à \(B\), donc elle existe pour toute application — il ne faut ni bijectivité ni application réciproque. Pour un singleton \(\{y\}\), c'est l'ensemble des antécédents de \(y\), appelé la fibre de \(y\). Sur une courbe, \(f^{-1}(B)\) se lit sur l'axe horizontal, sous la partie de la courbe située dans la bande horizontale de \(B\).
Définition — Image réciproque
Soient \(f \colon E \to F\) une application et \(B\) une partie de \(F\). L'image réciproque de \(B\) par \(f\) est la partie de \(E\) $$ f^{-1}(B) = \{x \in E \mid f(x) \in B\}. $$ Pour \(x \in E\) : \(x \in f^{-1}(B) \iff f(x) \in B\). Pour \(y \in F\), l'image réciproque \(f^{-1}(\{y\})\) est l'ensemble des antécédents de \(y\) ; on l'appelle la fibre de \(y\). Elle peut être vide, lorsque \(y \notin f(E)\), ou avoir un élément, ou plusieurs. Exemple — Une bande horizontale
Sur une courbe, \(f^{-1}(B)\) s'obtient en projetant sur l'axe horizontal la partie de la courbe située dans la bande horizontale définie par \(B\) ; elle peut être formée de plusieurs morceaux. 
- \(\exp^{-1}([1, 2[) = [0, \ln 2[\) : pour \(x \in \mathbb{R}\), \(1 \le e^x < 2 \iff 0 \le x < \ln 2\), en appliquant le logarithme, qui est strictement croissant sur \(\mathbb{R}_+^*\), avec \(\ln(e^x) = x\) et \(\ln 1 = 0\) ;
- \(\exp^{-1}(]-\infty, 1]) = \, ]-\infty, 0]\), puisque \(e^x \le 1 \iff x \le 0\) ;
- la fibre de \(3\) est \(\exp^{-1}(\{3\}) = \{\ln 3\}\), et la fibre de \(-3\) est vide, une exponentielle étant strictement positive.
Mise en garde sur la notation de l'image réciproque
La notation \(f^{-1}(B)\) ne suppose pas que \(f\) soit bijective. Elle est définie pour toute application \(f \colon E \to F\) et toute partie \(B\) de \(F\), alors que l'application réciproque \(f^{-1}\) n'existe que pour une bijection. Lorsque \(f\) est bijective, \(f^{-1}(B)\) a deux lectures : l'image réciproque de \(B\) par \(f\), et l'image directe de \(B\) par l'application \(f^{-1}\). Elles donnent le même ensemble — c'est la Proposition « Compatibilité des notations » — donc la notation n'est jamais ambiguë. Pour une application qui n'est pas bijective, seule la première lecture existe, et écrire \(f^{-1}(y)\) pour un élément \(y\) n'a pas de sens : les antécédents de \(y\) forment la fibre \(f^{-1}(\{y\})\).
Proposition — Image réciproque et opérations ensemblistes
Soient \(f \colon E \to F\) une application, \(B\) et \(B'\) des parties de \(F\), et \((B_i)_{i \in I}\) une famille de parties de \(F\) ; l'intersection d'une famille de parties de \(F\) est prise dans \(F\), et celle d'une famille de parties de \(E\) dans \(E\). - Croissance : si \(B \subset B'\), alors \(f^{-1}(B) \subset f^{-1}(B')\).
- Réunion : \(f^{-1}\big(\bigcup_{i \in I} B_i\big) = \bigcup_{i \in I} f^{-1}(B_i)\).
- Intersection : \(f^{-1}\big(\bigcap_{i \in I} B_i\big) = \bigcap_{i \in I} f^{-1}(B_i)\).
- Complémentaire : \(f^{-1}(F \setminus B) = E \setminus f^{-1}(B)\).
Croissance. Supposons \(B \subset B'\), et soit \(x \in f^{-1}(B)\) : alors \(f(x) \in B\), donc \(f(x) \in B'\), et \(x \in f^{-1}(B')\). Ainsi \(f^{-1}(B) \subset f^{-1}(B')\).
Réunion. Les deux membres sont des parties de \(E\) ; soit \(x \in E\). $$ \begin{aligned} x \in f^{-1}\Big(\bigcup_{i \in I} B_i\Big) &\iff f(x) \in \bigcup_{i \in I} B_i && \text{(définition de l'image réciproque)} \\ &\iff \exists i \in I, \ f(x) \in B_i && \text{(définition de la réunion d'une famille)} \\ &\iff \exists i \in I, \ x \in f^{-1}(B_i) && \text{(définition de l'image réciproque)} \\ &\iff x \in \bigcup_{i \in I} f^{-1}(B_i), \end{aligned} $$ la dernière étape par la définition de la réunion d'une famille.
Intersection. Les deux membres sont des parties de \(E\) ; soit \(x \in E\). La chaîne est celle de la réunion, avec \(\forall\) au lieu de \(\exists\) : $$ \begin{aligned} x \in f^{-1}\Big(\bigcap_{i \in I} B_i\Big) &\iff f(x) \in \bigcap_{i \in I} B_i && \text{(définition de l'image réciproque)} \\ &\iff \forall i \in I, \ f(x) \in B_i && \text{(intersection d'une famille, \(f(x) \in F\))} \\ &\iff \forall i \in I, \ x \in f^{-1}(B_i) && \text{(définition de l'image réciproque)} \\ &\iff x \in \bigcap_{i \in I} f^{-1}(B_i), \end{aligned} $$ la dernière étape par la définition de l'intersection d'une famille, \(x\) étant un élément de \(E\).
Complémentaire. Les deux membres sont des parties de \(E\) ; soit \(x \in E\). $$ \begin{aligned} x \in f^{-1}(F \setminus B) &\iff f(x) \in F \setminus B && \text{(définition de l'image réciproque)} \\ &\iff f(x) \notin B && \text{(définition de la différence, \(f(x) \in F\))} \\ &\iff x \notin f^{-1}(B) && \text{(définition de l'image réciproque)} \\ &\iff x \in E \setminus f^{-1}(B), \end{aligned} $$ la dernière étape par la définition de la différence, \(x\) étant un élément de \(E\).
Seconde démonstration de l'intersection : par dualité. Par les lois de De Morgan pour une famille et le double complémentaire, pris dans \(F\), \(\bigcap_{i \in I} B_i = F \setminus \bigcup_{i \in I} (F \setminus B_i)\). Alors, avec la règle de la réunion et la règle du complémentaire, $$ \begin{aligned} f^{-1}\Big(\bigcap_{i \in I} B_i\Big) &= f^{-1}\Big(F \setminus \bigcup_{i \in I} (F \setminus B_i)\Big) && \text{(lois de De Morgan pour une famille, dans \(F\))} \\ &= E \setminus f^{-1}\Big(\bigcup_{i \in I} (F \setminus B_i)\Big) && \text{(règle du complémentaire)} \\ &= E \setminus \bigcup_{i \in I} f^{-1}(F \setminus B_i) && \text{(règle de la réunion)} \\ &= E \setminus \bigcup_{i \in I} \big(E \setminus f^{-1}(B_i)\big) && \text{(règle du complémentaire, pour chaque \(i\))} \\ &= \bigcap_{i \in I} f^{-1}(B_i), \end{aligned} $$ la dernière étape par les lois de De Morgan pour une famille et le double complémentaire, pris cette fois dans \(E\).
Méthode — Déterminer une image réciproque
Pour déterminer \(f^{-1}(B)\) : - traduire l'appartenance : \(x \in f^{-1}(B) \iff \big(x \in E \text{ et } f(x) \in B\big)\) ;
- résoudre dans \(E\) : pour un singleton \(B = \{y\}\), une équation \(f(x) = y\) ; pour un intervalle, une inéquation ou une double inéquation ; l'inconnue parcourt l'ensemble de départ \(E\) seulement ;
- décrire l'ensemble des solutions, par une liste, un intervalle ou une réunion d'intervalles, et vérifier qu'il est contenu dans \(E\).
Compétences à pratiquer
- Distinguer image directe et image réciproque ★
- Calculer les bornes d'une image réciproque ★
- Calculer une image réciproque ★
- Déterminer une image réciproque en résolvant une inéquation ★★
- Démontrer une loi de l'image réciproque ★★
- Relier les images à l'injectivité et à la surjectivité ★★★
IV.3
Fibres et compatibilité des notations
Ranger selon l'image
Les fibres d'une application rangent les éléments de son ensemble de départ selon leur image : deux éléments sont dans la même fibre exactement lorsqu'ils ont la même image. Chaque élément est dans une fibre et une seule, donc les fibres non vides découpent l'ensemble de départ en morceaux — une partition, au sens du chapitre Ensembles. L'injectivité, la surjectivité et la bijectivité se lisent alors sur la taille des fibres. Pour une bijection, la notation \(f^{-1}(B)\) a deux lectures, et elles coïncident.
Proposition — Fibres d'une application
Soit \(f \colon E \to F\) une application. - Les fibres non vides forment une partition de \(E\) : l'ensemble \(\{f^{-1}(\{y\}) \mid y \in f(E)\}\) est une partition de \(E\), et le morceau qui contient un élément \(x\) de \(E\) est \(f^{-1}(\{f(x)\})\).
- \(f\) est injective si et seulement si toute fibre a au plus un élément.
- \(f\) est surjective si et seulement si toute fibre est non vide.
- \(f\) est bijective si et seulement si toute fibre est un singleton.
La partition, par le critère élément par élément. On pose \(\mathcal{A} = \{f^{-1}(\{y\}) \mid y \in f(E)\}\), un ensemble de parties de \(E\). Pour \(y \in f(E)\), il existe \(x \in E\) tel que \(y = f(x)\), et alors \(x \in f^{-1}(\{y\})\) : tout élément de \(\mathcal{A}\) est non vide, donc \(\emptyset \notin \mathcal{A}\), et la Proposition « Partitions élément par élément » s'applique. Soit \(x \in E\). Existence : \(x \in f^{-1}(\{f(x)\})\), puisque \(f(x) \in \{f(x)\}\), et \(f(x) \in f(E)\), donc cette fibre est un élément de \(\mathcal{A}\) qui contient \(x\). Unicité : soient \(y, y' \in f(E)\) tels que \(x \in f^{-1}(\{y\})\) et \(x \in f^{-1}(\{y'\})\) ; alors \(f(x) = y\) et \(f(x) = y'\), donc \(y = y'\), et les deux fibres sont égales. Tout élément de \(E\) appartient donc à exactement un élément de \(\mathcal{A}\) : \(\mathcal{A}\) est une partition de \(E\), et le morceau qui contient \(x\) est \(f^{-1}(\{f(x)\})\).
Injectivité, surjectivité, bijectivité. Pour \(y \in F\), les éléments de la fibre \(f^{-1}(\{y\})\) sont les antécédents de \(y\), par la Définition « Image réciproque ». Ainsi « toute fibre a au plus un élément » dit « tout \(y \in F\) a au plus un antécédent », ce qui est l'injectivité, par la Définition « Injection » ; « toute fibre est non vide » dit « tout \(y \in F\) a au moins un antécédent », ce qui est la surjectivité, par la Définition « Surjection » ; et « toute fibre est un singleton » dit « tout \(y \in F\) a exactement un antécédent », ce qui est la bijectivité, par la Définition « Bijection ».
Seconde démonstration de la partition : les trois vérifications. On applique la Méthode « Démontrer qu'un ensemble de parties est une partition ». Les morceaux sont non vides, comme on l'a vu. Deux morceaux distincts sont disjoints : soient \(y, y' \in f(E)\) tels que \(f^{-1}(\{y\}) \ne f^{-1}(\{y'\})\) ; alors \(y \ne y'\). Si un élément \(x\) appartenait aux deux fibres, on aurait \(f(x) = y\) et \(f(x) = y'\), donc \(y = y'\), ce qui est faux : les deux fibres sont disjointes. Les morceaux recouvrent \(E\) : tout \(x \in E\) est dans le morceau \(f^{-1}(\{f(x)\})\), et la réunion des morceaux, qui sont des parties de \(E\), est contenue dans \(E\).
Exemple — Les fibres de la valeur absolue
Pour la valeur absolue \(f \colon \mathbb{R} \to \mathbb{R}\), \(x \mapsto \lvert x \rvert\), la fibre de \(y\) se lit sur la courbe, là où la droite horizontale de hauteur \(y\) la coupe. 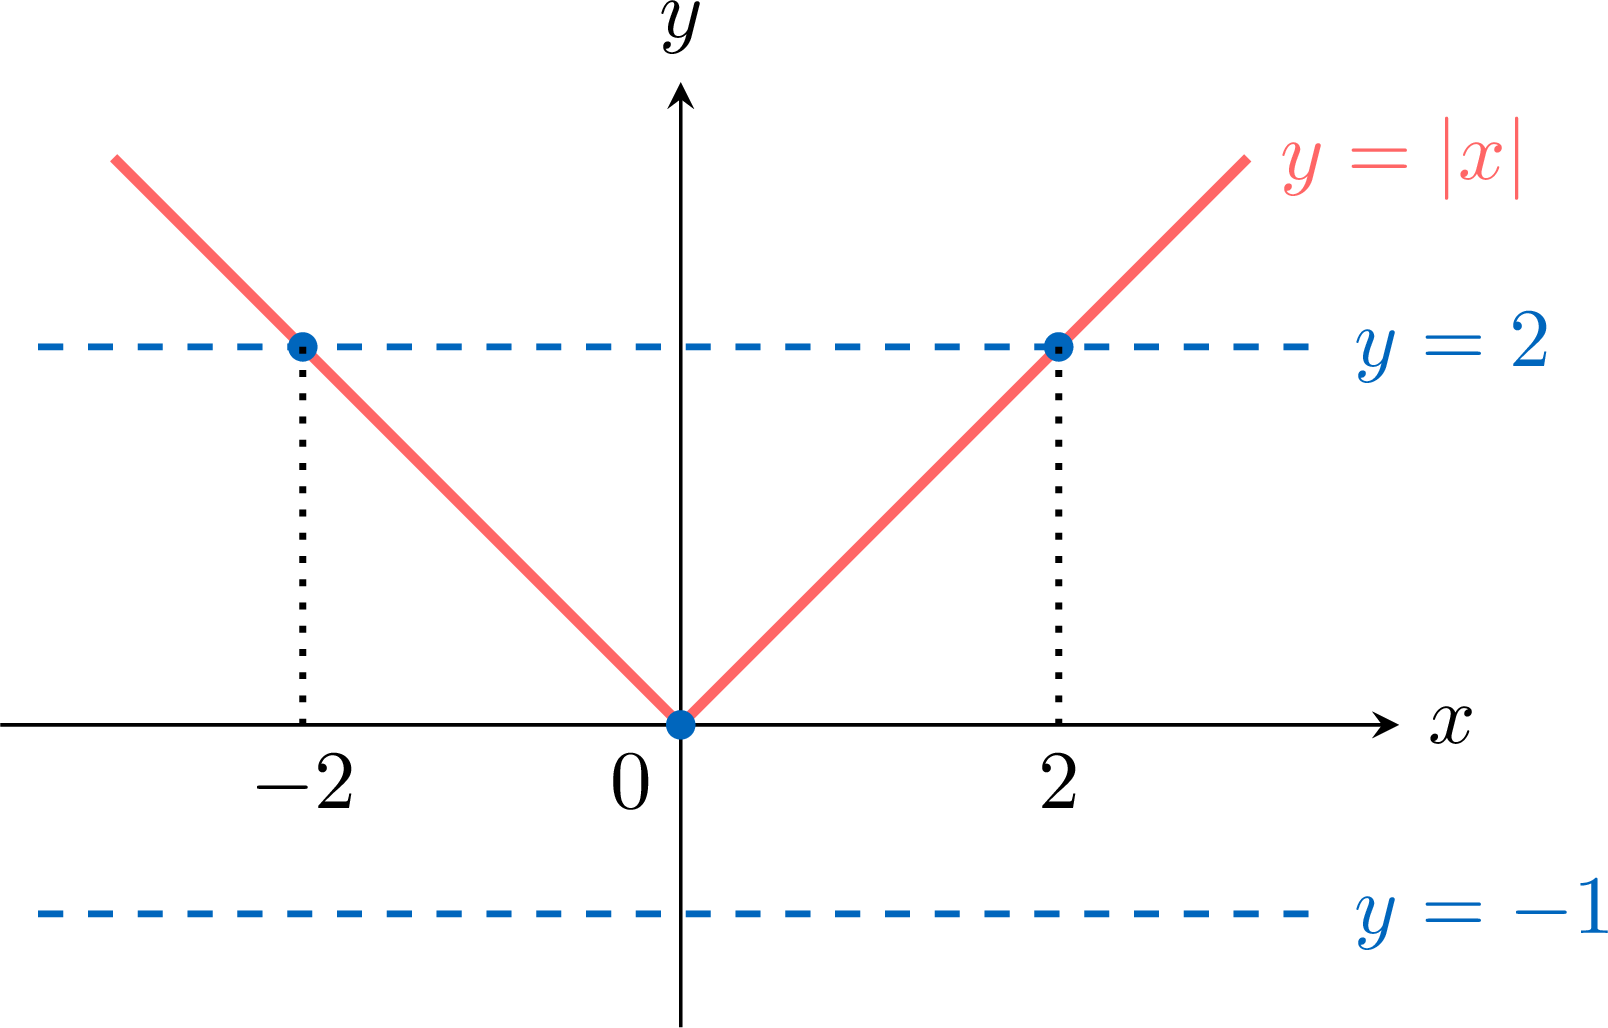
- La droite de hauteur \(-1\) ne coupe pas la courbe : \(f^{-1}(\{-1\}) = \emptyset\), puisque \(\lvert x \rvert \ge 0\) pour tout \(x \in \mathbb{R}\).
- La droite de hauteur \(0\), l'axe horizontal, la coupe une fois : \(f^{-1}(\{0\}) = \{0\}\), puisque \(\lvert x \rvert = 0 \iff x = 0\).
- La droite de hauteur \(2\) la coupe deux fois : \(f^{-1}(\{2\}) = \{-2, 2\}\), puisque \(\lvert x \rvert = 2 \iff (x = -2 \text{ ou } x = 2)\).
Deux lectures d'une même notation
Pour une bijection \(f \colon E \to F\) et une partie \(B\) de \(F\), la notation \(f^{-1}(B)\) peut se lire de deux façons :
- comme l'image réciproque de \(B\) par \(f\), définie pour toute application : \(\{x \in E \mid f(x) \in B\}\) ;
- comme l'image directe de \(B\) par l'application réciproque \(f^{-1} \colon F \to E\), définie seulement pour une bijection : \(\{f^{-1}(y) \mid y \in B\}\).
Proposition — Compatibilité des notations
Soient \(f \colon E \to F\) une bijection et \(B\) une partie de \(F\). L'image réciproque de \(B\) par \(f\) est égale à l'image directe de \(B\) par \(f^{-1}\) : $$ \{x \in E \mid f(x) \in B\} = \{f^{-1}(y) \mid y \in B\}. $$
On pose \(R = \{x \in E \mid f(x) \in B\}\) et \(D = \{f^{-1}(y) \mid y \in B\}\) ; ce sont deux parties de \(E\). Pour \(x \in E\), $$ \begin{aligned} x \in R &\iff f(x) \in B && \text{(définition de l'image réciproque)} \\
&\iff \exists y \in B, \ y = f(x) && \text{(témoin \(y = f(x)\))} \\
&\iff \exists y \in B, \ x = f^{-1}(y) && \text{(définition de l'application réciproque)} \\
&\iff x \in D, \end{aligned} $$ la dernière étape par la définition de l'image directe, traduite comme dans la Méthode « Traduire une appartenance ». Les deux parties de \(E\) ont les mêmes éléments : \(R = D\).
Pour aller plus loin
Ensembles équipotents. Deux ensembles sont équipotents lorsqu'il existe une bijection de l'un sur l'autre : ils ont, en ce sens, le même nombre d'éléments, même lorsqu'ils sont infinis. Un ensemble équipotent à \(\mathbb{N}\) est dit dénombrable. L'application \(n \mapsto n + 1\) est une bijection de \(\mathbb{N}\) sur \(\mathbb{N}^*\) : un ensemble infini peut être équipotent à l'une de ses parties strictes, ce qui n'arrive jamais pour un ensemble fini. Les ensembles \(\mathbb{Z}\), \(\mathbb{N}^2\) et \(\mathbb{Q}\) sont aussi dénombrables, bien qu'ils semblent beaucoup plus grands que \(\mathbb{N}\). En revanche, \(\mathbb{R}\) n'est pas dénombrable : aucune suite de réels ne prend toutes les valeurs réelles, comme l'a démontré Cantor.
Comparer les tailles. Le théorème de Cantor-Bernstein affirme que s'il existe une injection de \(E\) dans \(F\) et une injection de \(F\) dans \(E\), alors \(E\) et \(F\) sont équipotents ; sa démonstration est une construction délicate. Le théorème de Cantor va dans l'autre sens : aucun ensemble n'est équipotent à l'ensemble de ses parties — pour tout ensemble \(E\), aucune application de \(E\) dans \(\mathcal{P}(E)\) n'est surjective. En partant de \(\mathbb{N}\), les ensembles \(\mathcal{P}(\mathbb{N})\), \(\mathcal{P}(\mathcal{P}(\mathbb{N}))\), et ainsi de suite, donnent une infinité de tailles infinies différentes ; l'ensemble \(\mathbb{R}\) est équipotent à \(\mathcal{P}(\mathbb{N})\).
L'hypothèse du continu. Toute partie infinie de \(\mathbb{R}\) est-elle équipotente à \(\mathbb{N}\) ou à \(\mathbb{R}\) ? Cantor a conjecturé que oui : c'est l'hypothèse du continu. Gödel a montré en 1938 qu'on ne peut pas la réfuter à partir des axiomes usuels de la théorie des ensembles, et Cohen en 1963 qu'on ne peut pas non plus la démontrer à partir d'eux — les deux résultats supposant que ces axiomes sont cohérents : elle en est indépendante.
Compétences à pratiquer
- Compter les antécédents d'un élément ★
- Décider l'injectivité ou la surjectivité par les fibres ★★
- Factoriser une application par une autre ★★★
V
Exercices de colle
Compétences à pratiquer
- Travailler un exercice de colle ★
- Travailler un exercice de colle ★★
- Travailler un exercice de colle ★★★
- Travailler un exercice de colle ★★★★
VI
Problèmes d'écrit
Compétences à pratiquer
- Travailler un problème d'écrit ★
- Travailler un problème d'écrit ★★
- Travailler un problème d'écrit ★★★
- Travailler un problème d'écrit ★★★★
- Quiz
Devoir facile : dénombrer des applications croissantes
3 exercices, sur 20 points. Durée indicative : 1 h 30.
À traiter sur papier, puis à photographier : la correction est automatique, par IA.
Ce contrôle ne modifie pas la maîtrise du chapitre, quelle que soit la note.
Aucun exercice composé.
Devoir difficile : applications du demi-plan
3 exercices, sur 20 points. Durée indicative : 3 h.
À traiter sur papier, puis à photographier : la correction est automatique, par IA.
Ce contrôle ne modifie pas la maîtrise du chapitre, quelle que soit la note.
Aucun exercice composé.
Aller à la section